
Mercato della comunicazione V2X: dimensioni, quota e previsioni 2034
Dimensioni e previsioni del mercato della comunicazione V2X (2021-2034), quota globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per tipo di comunicazione (V2V, V2I, V2P, V2C, V2G, altri); tipo di propulsione (motore a combustione interna (ICE), veicoli elettrici (EV)); tipo di veicolo (autovettura, veicolo commerciale) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPAT00002126
- Categoria : Elettronica e semiconduttori
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : September 17, 2026


Dimensioni del mercato nel 2025
5,98 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
25 miliardi di dollari
Previsione entro il 2034
CAGR 2026-2034
17,23 %
Tasso di crescita
Mercato di riferimento
129,45 miliardi di dollari USA
(2026-2034)
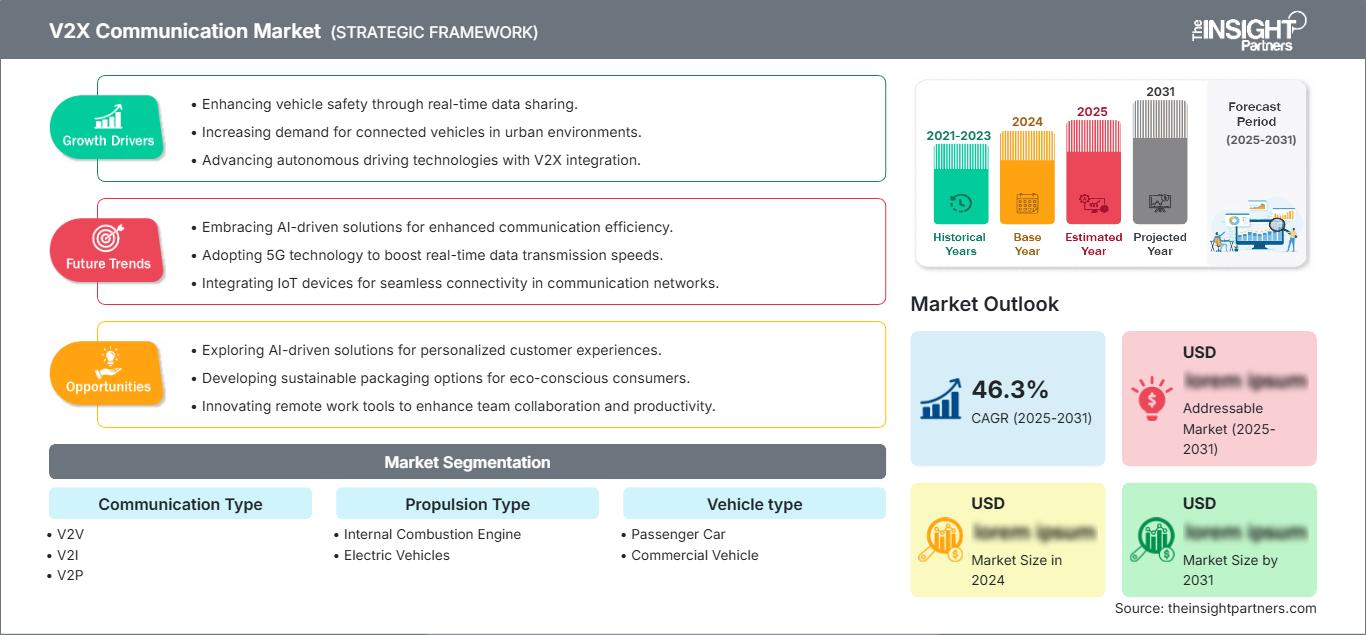
Il mercato delle comunicazioni V2X aveva un valore di 5,98 miliardi di dollari nel 2025 e si prevede che raggiungerà i 25 miliardi di dollari entro il 2034, registrando un tasso di crescita annuo composto (CAGR) del 17,23% nel periodo 2026-2034. Il mercato comprende tecnologie di comunicazione che connettono veicoli tra loro, infrastrutture, pedoni, piattaforme cloud e reti elettriche per supportare una mobilità più sicura, il coordinamento del traffico, i servizi connessi e applicazioni di guida automatizzata sempre più diffuse.
Si prevede che il Nord America manterrà una posizione di rilievo, con un mercato delle comunicazioni V2X che si stima crescerà a un tasso annuo composto (CAGR) del 18-21% tra il 2026 e il 2034. I programmi di trasporto intelligenti finanziati a livello federale e statale, la crescente diffusione dei veicoli connessi, l'adozione di sistemi elettronici automobilistici avanzati e gli investimenti nelle infrastrutture di comunicazione stradale stanno creando condizioni favorevoli per l'implementazione su scala commerciale.
Analisi e approfondimenti sul mercato delle comunicazioni V2X
- Il Nord America ha registrato una quota stimata tra il 28% e il 32% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 18-21% tra il 2026 e il 2034 , grazie ai programmi per le strade connesse, agli investimenti in tecnologie automobilistiche e alla crescente integrazione dei sistemi C-V2X.
- Nel 2025, gli Stati Uniti rappresentavano circa il 68-72% del mercato nordamericano e si prevede che cresceranno a un tasso annuo composto (CAGR) del 18-21% tra il 2026 e il 2034 , grazie ai programmi dei produttori di apparecchiature originali (OEM) del settore automobilistico e alle implementazioni di sistemi di trasporto intelligenti.
- Nel 2025 l'Europa rappresentava una quota stimata tra il 24% e il 28% e si prevede che registrerà un tasso di crescita annuo composto (CAGR) del 16-19% tra il 2026 e il 2034 , con Germania, Regno Unito, Francia, Italia e Spagna impegnate a promuovere iniziative di mobilità cooperativa e di infrastrutture stradali connesse.
- Nel 2025 la regione Asia-Pacifico deteneva una quota di mercato pari a circa il 31-35% e si prevede che crescerà a un tasso annuo composto (CAGR) del 19-22% tra il 2026 e il 2034 , trainata da Cina, Giappone, Corea del Sud e India grazie agli investimenti nell'elettronica per veicoli e ai programmi di mobilità intelligente.
- Segmento più ampio : si stima che la comunicazione V2V deterrà una quota di mercato del 29-33% nel 2025 e crescerà a un CAGR del 17-20% tra il 2026 e il 2034 , grazie alle sue applicazioni dirette in materia di sicurezza e di avviso di collisione.
- Segmento ad alta crescita : si stima che i veicoli elettrici rappresenteranno una quota di mercato del 38-42% nel 2025 e cresceranno a un CAGR del 20-23% tra il 2026 e il 2034 , supportati da architetture digitali e requisiti di gestione energetica connessa.
- Aziende chiave analizzate nel dettaglio : Cisco Systems, Inc.; Continental AG; DENSO CORPORATION; General Motors Company; HARMAN International Industries, Incorporated; Infineon Technologies AG; NXP Semiconductors NV; Qualcomm Technologies, Inc.; STMicroelectronics NV; Volkswagen AG; Robert Bosch GmbH; Aptiv PLC.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
Il mercato della comunicazione V2X si sta evolvendo da funzioni isolate per veicoli connessi verso architetture di comunicazione integrate che combinano collegamenti diretti tra veicoli, connettività cellulare, unità a bordo strada, piattaforme cloud e sistemi avanzati di assistenza alla guida. L'attenzione nella produzione si sposterà verso piattaforme veicolari definite via software, tecnologie a semiconduttore specifiche per il settore automobilistico, hardware per comunicazioni sicure e standardizzazione dei messaggi.
In termini di sviluppi futuri, gli investimenti saranno indirizzati verso intersezioni connesse, autostrade intelligenti, guida automatizzata e comunicazione veicolare a basso consumo energetico. Il fattore normativo sta assumendo maggiore importanza a causa della standardizzazione dell'assegnazione dello spettro e delle normative sui veicoli connessi. L'Europa continuerà a sviluppare sistemi ITS cooperativi, mentre il Nord America e l'Asia-Pacifico intensificheranno i percorsi di sviluppo dalla fase pilota alla produzione. Questi sviluppi creano opportunità per i fornitori in grado di integrare comunicazioni, elaborazione, rilevamento e sicurezza informatica in architetture veicolari scalabili, secondo il rapporto V2X Communication Market .
Ambito del rapporto sul mercato della comunicazione V2X
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 5,98 miliardi di dollari |
| Dimensioni del mercato entro il 2034 | 25 miliardi di dollari |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 17,23% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi di mercato della comunicazione V2X
La domanda è plasmata dalla necessità di estendere la percezione dei veicoli oltre le tradizionali telecamere, radar e lidar. Le soluzioni di comunicazione V2X consentono ai veicoli di scambiare informazioni su posizione, velocità, movimento, condizioni stradali e pericoli, supportando gli avvisi di collisione e il coordinamento del traffico. L'ecosistema è composto da case automobilistiche, aziende di semiconduttori, società di telecomunicazioni, operatori di telecomunicazioni, aziende infrastrutturali, società di software e agenzie di regolamentazione. L'interoperabilità tra tutti questi attori diventerà sempre più importante per la creazione di valore.
Inoltre, si assiste a un cambiamento nelle dinamiche di fornitura dovuto all'integrazione dei moduli di comunicazione nei computer di bordo centralizzati e nelle piattaforme telematiche. In questo modo, le aziende di semiconduttori sviluppano processori, elementi di sicurezza, modem e funzionalità di posizionamento, mentre le aziende infrastrutturali forniscono unità a bordo strada e interfacce per la gestione del traffico. Grazie all'aumento dei volumi di produzione, è possibile utilizzare piattaforme hardware per ridurre i costi di integrazione, sebbene le normative relative alla banda di frequenza e alla certificazione continuino a rivestire un ruolo importante.
La competizione si sta sempre più organizzando attorno a stack tecnologici completi piuttosto che a singoli componenti di comunicazione. Qualcomm Technologies, Inc. combina la connettività automobilistica con le funzionalità V2X, mentre NXP Semiconductors NV, Infineon Technologies AG e STMicroelectronics NV contribuiscono con tecnologie per semiconduttori e sicurezza. Continental AG, DENSO CORPORATION, HARMAN International Industries, Incorporated e Robert Bosch GmbH competono attraverso soluzioni integrate per il settore automobilistico e della mobilità, mentre Cisco Systems, Inc. rafforza l'ecosistema di rete.
Il posizionamento strategico è influenzato anche dai veicoli software-defined e dall'elettrificazione. General Motors Company e Volkswagen AG possono utilizzare architetture connesse per introdurre servizi di sicurezza, gestione del traffico e servizi basati sul cloud in tutta la gamma di modelli. Aptiv PLC si concentra sull'architettura del veicolo e sull'integrazione del software, mentre i fornitori di semiconduttori puntano a progetti scalabili adatti a piattaforme per passeggeri e veicoli commerciali. Gli investimenti si stanno quindi spostando verso piattaforme interoperabili in grado di supportare molteplici standard ed evolversi con le future reti cellulari, secondo le previsioni del mercato delle comunicazioni V2X .
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato della comunicazione V2X: approfondimenti strategici
Approfondimenti regionali
Mercato nordamericano delle comunicazioni V2X
Si stima che il Nord America rappresenterà il 28-32% del mercato delle comunicazioni V2X nel 2025 , con un tasso di crescita annuo composto (CAGR) previsto del 18-21% tra il 2026 e il 2034. Gli Stati Uniti sono il mercato nazionale chiave, poiché i sistemi per veicoli connessi integrano sempre più apparecchiature stradali, semafori, flotte e sistemi veicolari. Il mercato canadese si caratterizza per i programmi di mobilità intelligente e i corridoi connessi. Le competenze nel settore dell'elettronica automobilistica, delle infrastrutture cellulari e gli investimenti del settore pubblico rendono questo contesto favorevole all'implementazione.
Il modello di adozione nella regione si sta spostando dalle dimostrazioni alle implementazioni su larga scala in corridoi e incroci. Sebbene i veicoli passeggeri continueranno ad essere importanti, le flotte commerciali si presentano come aree di applicazione interessanti per avvisi di pericolo, priorità semaforica, coordinamento dei percorsi e altre operazioni. Le case automobilistiche e i fornitori di tecnologia stanno integrando sempre più i sistemi V2X con i sistemi ADAS e i sistemi software-defined vehicle. Le normative relative allo spettro a 5,9 GHz e i programmi statali per i trasporti, così come la cooperazione nel settore delle infrastrutture automobilistiche, consentiranno un'adozione continua fino al 2034.
Mercato statunitense delle comunicazioni V2X
Si stima che gli Stati Uniti rappresenteranno il 68-72% del mercato nordamericano delle comunicazioni V2X nel 2025 , con un tasso di crescita annuo composto (CAGR) previsto del 18-21% tra il 2026 e il 2034. I programmi federali di trasporto, i progetti pilota a livello statale, gli incroci connessi e gli investimenti nella tecnologia automobilistica faciliteranno la diffusione. Aziende come General Motors Company, Qualcomm Technologies, Inc., Cisco Systems, Inc. e HARMAN International Industries, Incorporated sono state coinvolte in innovazioni nel campo della mobilità connessa.
Le applicazioni si stanno evolvendo da semplici notifiche per veicoli ad applicazioni più sofisticate, tra cui il rilevamento degli incroci, la priorità per i veicoli di emergenza, l'avviso di lavori stradali, la gestione delle flotte e la guida automatizzata cooperativa. I veicoli commerciali possono beneficiare di avvisi anticipati sui pericoli e sui dati sul traffico, mentre le autovetture stanno integrando sistemi connessi nella loro architettura elettronica centralizzata. Il mercato statunitense sarà quindi orientato verso infrastrutture e tecnologie automobilistiche interoperabili.
Mercato europeo delle comunicazioni V2X
Si stima che l'Europa deterrà il 24-28% del mercato delle comunicazioni V2X nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 16-19% tra il 2026 e il 2034. La Germania è leader nel panorama regionale, grazie alla sua solida produzione automobilistica, ai progetti di mobilità collaborativi e agli standard consolidati. Anche Regno Unito, Francia, Italia e Spagna contribuiscono attraverso programmi di trasporto intelligente e strade connesse.
Il Regno Unito sta sviluppando competenze nella mobilità connessa in settori quali le autostrade intelligenti, la gestione del traffico urbano e le funzionalità dei veicoli basate su software. La Germania continua a essere all'avanguardia, con case automobilistiche, fornitori, ricercatori e autorità stradali che partecipano a progetti di trasporto collaborativi. Francia, Italia e Spagna continuano a sviluppare competenze in materia di infrastrutture connesse, mobilità urbana e sicurezza stradale, con conseguente aumento della necessità di soluzioni V2X.
Mercato delle comunicazioni V2X nella regione Asia-Pacifico
Si stima che la regione Asia-Pacifico rappresenterà il 31-35% del mercato delle comunicazioni V2X nel 2025 , con un tasso di crescita annuo composto (CAGR) previsto del 19-22% tra il 2026 e il 2034. La Cina è in testa, grazie ai programmi di connettività veicolare, agli investimenti nelle città intelligenti e alla produzione su larga scala di elettronica per autoveicoli. Giappone e Corea del Sud mantengono la loro posizione grazie a tecnologie automobilistiche avanzate, mentre India e Australia offrono nuove prospettive di implementazione.
Mentre la capacità produttiva della Cina consente una rapida implementazione, il Giappone si concentra sul coordinamento tra tecnologie per la mobilità e la sicurezza. La Corea del Sud combina tecnologie per le telecomunicazioni e per l'industria automobilistica, l'India sviluppa una solida base politica per i sistemi di sicurezza connessi, mentre l'Australia presenta nuove prospettive per i corridoi di trasporto intelligenti.
Mercato delle comunicazioni V2X in Medio Oriente e Africa
Si prevede che il mercato delle comunicazioni V2X in Medio Oriente e Africa crescerà a un tasso annuo composto (CAGR) del 15-18% tra il 2026 e il 2034 , con l'Arabia Saudita in testa alla creazione di opportunità regionali. Gli Emirati Arabi Uniti stanno investendo massicciamente nella mobilità intelligente e nelle infrastrutture connesse, mentre il Sudafrica rappresenta un importante mercato africano per la mobilità commerciale e le applicazioni di trasporto intelligenti.
L'Arabia Saudita e gli Emirati Arabi Uniti beneficiano dello sviluppo delle smart city, degli investimenti nelle infrastrutture digitali e dei nuovi progetti di mobilità. Il Sudafrica offre applicazioni nella gestione delle flotte e nel coordinamento del traffico urbano, mentre il resto del Medio Oriente e dell'Africa presenta opportunità mirate in ambito di autostrade connesse, corridoi logistici e trasporto pubblico. La diversificazione energetica e la modernizzazione delle infrastrutture stanno accrescendo l'interesse per gli ecosistemi di mobilità gestiti digitalmente.
Analisi di segmentazione
Tipo di comunicazione
Il tipo di comunicazione rimane centrale nell'architettura di sistema perché le diverse modalità di connettività rispondono a differenti requisiti di latenza, portata e applicazione. La comunicazione V2V rappresenta il segmento più ampio, mentre V2I, V2P, V2C e V2G ampliano i casi d'uso applicabili. Secondo le previsioni del mercato della comunicazione V2X , si prevede che questo segmento crescerà a un CAGR del 17-20% tra il 2026 e il 2034, grazie alla crescente integrazione della comunicazione di sicurezza diretta con i servizi cloud e infrastrutturali.
- V2V : La comunicazione V2V supporta lo scambio diretto di informazioni su posizione, velocità e manovra dei veicoli, risultando strategicamente importante per avvisi di collisione, frenata cooperativa, guida in convoglio e rilevamento di pericoli non visibili dall'esterno.
- V2I : La tecnologia V2I collega i veicoli con i semafori, le unità a bordo strada, la segnaletica stradale e le infrastrutture di cantiere, supportando la priorità semaforica, gli avvisi stradali, l'ottimizzazione del traffico e la gestione intelligente dei corridoi.
- V2P : La comunicazione V2P consente la comunicazione con pedoni, ciclisti e altri utenti vulnerabili della strada, superando i limiti di visibilità e supportando le applicazioni di sicurezza in ambienti urbani densamente popolati.
- V2C : Il V2C collega i veicoli alle piattaforme cloud per lo scambio di dati, i servizi software, le informazioni sul traffico, le funzioni predittive e la gestione centralizzata delle esperienze di mobilità connessa.
- V2G : Il V2G collega i veicoli alle reti elettriche, consentendo la comunicazione per il coordinamento della ricarica, la gestione dell'energia, la risposta alla domanda e le future applicazioni di alimentazione bidirezionale.
- Altre : Altre configurazioni di comunicazione supportano scenari di mobilità specializzati e funzioni di connettività complementari, offrendo flessibilità laddove i collegamenti standard per veicoli, infrastrutture, pedoni, cloud o reti elettriche richiedono interfacce aggiuntive.
Tipo di propulsione
Il tipo di propulsione è sempre più influenzato dall'elettrificazione dei veicoli, poiché le piattaforme elettriche dipendono fortemente da software, connettività, sistemi di ricarica e architetture elettroniche centralizzate. Si prevede che il segmento crescerà a un CAGR del 18-22% tra il 2026 e il 2034, con i veicoli elettrici che acquisiscono importanza strategica man mano che la connettività si espande alla gestione dell'energia e alla ricarica intelligente, riflettendo le principali tendenze del mercato della comunicazione V2X .
- Motore a combustione interna : i veicoli con motore a combustione interna rappresentano ancora una base installata significativa, supportando programmi di connettività sia per gli aggiornamenti che per le nuove produzioni, in cui le case automobilistiche aggiungono moduli di comunicazione senza riprogettare completamente le architetture di propulsione.
- Veicoli elettrici : i veicoli elettrici integrano sempre più la ricarica connessa, la gestione della batteria, i servizi cloud e la comunicazione energetica, rendendo le funzionalità V2X strategicamente rilevanti sia per la mobilità che per l'integrazione del sistema elettrico.
Tipo di veicolo
La tipologia di veicolo influenza l'adozione in base ai volumi di produzione, alle modalità operative e alla complessità dell'applicazione. Si prevede che il segmento crescerà a un CAGR del 16-20% tra il 2026 e il 2034, man mano che le funzioni di connettività si integreranno nelle piattaforme per il trasporto passeggeri e commerciale. Le flotte commerciali offrono casi d'uso particolarmente interessanti, poiché la connettività può fornire vantaggi operativi oltre a migliorare la sicurezza, contribuendo in modo significativo alla quota di mercato della comunicazione V2X .
- Autovetture : La diffusione delle autovetture è supportata dalla crescente integrazione di sistemi di infotainment connessi, ADAS, telematica e architetture veicolari definite via software, creando un ampio percorso per le funzionalità di comunicazione installate in fabbrica.
- Veicoli commerciali : l'adozione di veicoli commerciali beneficia dei vantaggi economici derivanti dalle flotte, dall'ottimizzazione dei percorsi, dagli avvisi di emergenza, dal coordinamento del traffico e dalle applicazioni logistiche, rendendo la comunicazione connessa preziosa sia per la sicurezza che per l'efficienza operativa.
Panoramica dell'opportunità
|
Tipo di comunicazione |
Contributo al fatturato (Alto/Medio/Basso) |
Tag di tendenza (massimo 2 parole) |
Fase di adozione (Emergente/In fase di espansione/Matura) |
|
V2V |
Alto |
Evitamento delle collisioni |
Scalatura |
|
V2I |
Alto |
Intersezioni intelligenti |
Scalatura |
|
V2P |
Mezzo |
Sicurezza dei pedoni |
Emergenti |
|
V2C |
Alto |
Mobilità nel cloud |
Scalatura |
|
V2G |
Mezzo |
Integrazione della griglia |
Emergenti |
|
Altri |
Basso |
Collegamenti specializzati |
Emergenti |
Fattori di crescita e analisi dell'impatto sul mercato della comunicazione V2X
Espansione delle architetture dei veicoli connessi e definiti via software
Lo sviluppo di auto definite via software ha accresciuto l'importanza di disporre di capacità di comunicazione flessibili, aggiornabili, integrabili e coordinate all'interno di un'architettura elettronica centrale. Funzioni che in passato erano separate e suddivise in diverse unità di controllo vengono ora centralizzate in una nuova piattaforma che facilita la connettività, i sistemi ADAS, la telematica e l'offerta di servizi cloud. I vantaggi di questa architettura risiedono nella riduzione della ridondanza e nella condivisione delle funzioni di elaborazione, posizionamento, sicurezza e gestione dei dati attraverso le capacità di comunicazione. Gli effetti si estendono oltre le case automobilistiche e riguardano anche le aziende di semiconduttori, i fornitori di software, i fornitori di servizi di comunicazione e le infrastrutture. Con la crescente importanza del software nell'architettura automobilistica, la funzione di comunicazione sarà considerata un elemento architetturale a sé stante, non più un'opzione. Ciò non solo migliorerà la scalabilità, ma incentiverà anche i fornitori a sviluppare kit hardware e software modulari compatibili con diversi veicoli e standard di comunicazione regionali.
Aumento della domanda di informazioni sulla sicurezza stradale in assenza di visibilità diretta.
Inoltre, i sensori automobilistici convenzionali possono risentire di ostacoli fisici, condizioni meteorologiche avverse e limitazioni di visibilità. La comunicazione V2X risolve questo problema facilitando lo scambio di informazioni sui pericoli da parte del veicolo trasmittente, ancor prima che il pericolo venga rilevato dal ricevitore. Ne emerge una valida soluzione per incroci, cantieri stradali, veicoli di emergenza in avvicinamento, biciclette e situazioni di frenata di emergenza. Dal punto di vista commerciale, diventa particolarmente importante quando si tratta di potenziare, e non sostituire, i sistemi di telecamere, radar e lidar. In questo modo, la consapevolezza del veicolo comunicante offre la possibilità di creare un contesto aggiuntivo prima che un pericolo venga rilevato dai sensori.
Crescita delle infrastrutture di trasporto intelligenti e dei corridoi interconnessi
Le infrastrutture per la gestione del traffico si stanno digitalizzando sempre più, includendo semafori, dispositivi a bordo strada, cantieri stradali, sistemi di riscossione dei pedaggi e infrastrutture per la gestione della mobilità. Tutti questi elementi infrastrutturali creano un ecosistema di comunicazione in continua espansione, che consente ai veicoli di accedere alle informazioni provenienti dai sistemi stradali e di reagire ai cambiamenti. I sistemi di comunicazione infrastrutturale permetteranno alle strade connesse di svolgere attività quali la segnalazione prioritaria per autobus e altri veicoli prioritari, la segnalazione preventiva per i veicoli di emergenza, gli avvisi sui lavori stradali, le informazioni sulle code e l'ottimizzazione del traffico. In termini di impatto sul mercato, questo ecosistema genererà una domanda maggiore rispetto alla sola elettronica di bordo, poiché l'implementazione di questi sistemi richiederà una gamma di prodotti e servizi quali dispositivi a bordo strada, reti, sicurezza informatica, software, installazione e gestione delle infrastrutture.
Tendenze future del mercato della comunicazione V2X
Coordinamento cooperativo della percezione e delle manovre basato sull'intelligenza artificiale
È probabile che la tecnologia AI trasformi i dati di comunicazione da semplici avvisi a informazioni più collaborative e a una migliore pianificazione delle manovre. Le tecnologie future integreranno dati provenienti da diverse fonti, tra cui altre auto, sensori stradali, semafori, mappe e fonti di informazione basate sul cloud, per generare un quadro completo della situazione. Gli algoritmi di IA potrebbero determinare le comunicazioni più utili, rilevare eventuali conflitti, prevedere la traiettoria e ridurre al minimo gli avvisi non necessari. Tale progresso consentirà di facilitare cambi di corsia cooperativi, immissioni collaborative nel traffico, pianificazione dei percorsi e previsioni accurate dei pericoli. Con la tendenza verso l'elaborazione centralizzata nei veicoli, i dati di comunicazione potrebbero essere combinati con i dati provenienti da telecamere, radar, lidar e sensori di posizione. Tali sistemi richiederanno una migliore validazione, sicurezza informatica e funzionalità di sicurezza avanzate, poiché le decisioni automatiche potrebbero basarsi su dati esterni all'auto.
Convergenza tra comunicazione veicolare ed ecosistemi energetici
Con l'aumento della diffusione dei veicoli elettrici, si prevede che la comunicazione tra veicoli e infrastrutture elettriche si integrerà sempre più. La comunicazione tra veicoli, colonnine di ricarica, edifici, aziende di servizi pubblici e piattaforme di gestione della rete può supportare la ricarica dinamica, la gestione della domanda, il bilanciamento del carico e, in futuro, i servizi energetici bidirezionali. Questa tendenza amplia il ruolo dei veicoli connessi, trasformandoli da semplici mezzi di trasporto in risorse energetiche flessibili. Le case automobilistiche e i fornitori di servizi di ricarica possono utilizzare le capacità di comunicazione per coordinare i programmi di ricarica in base ai prezzi dell'elettricità, alle condizioni della rete, ai requisiti delle batterie e alle preferenze degli utenti. Le aziende di servizi pubblici possono ottenere una maggiore visibilità sulla domanda di ricarica distribuita, mentre i gestori di flotte possono ottimizzare la ricarica in base ai programmi operativi. La convergenza crea anche nuovi requisiti di sicurezza informatica e interoperabilità, poiché i sistemi di mobilità ed energetici operano in base a quadri normativi e tecnici differenti. I fornitori in grado di collegare questi ecosistemi potrebbero acquisire un'importanza strategica con l'accelerazione dell'elettrificazione.
Opportunità di mercato per la comunicazione V2X
Piattaforme infrastrutturali connesse per i mercati emergenti della mobilità.
I mercati emergenti della mobilità offrono l'opportunità di implementare infrastrutture di comunicazione a fianco di nuove strade, progetti logistici e di smart city, anziché sostituire estesi sistemi preesistenti. India, Sud-est asiatico, Medio Oriente e alcuni mercati latinoamericani possono integrare intersezioni connesse, unità a bordo strada, piattaforme per flotte e gestione digitale del traffico nei programmi di modernizzazione delle infrastrutture. Questo approccio consente alle autorità pubbliche di concentrarsi su intersezioni ad alto rischio, corridoi merci, aeroporti, porti e principali arterie urbane, dove la connettività può offrire vantaggi misurabili. I fornitori di tecnologia possono perseguire piattaforme infrastrutturali modulari che si adattino alle normative locali sullo spettro radio e a molteplici standard di comunicazione. Le partnership tra aziende infrastrutturali, fornitori del settore automobilistico, operatori di telecomunicazioni ed enti pubblici possono ridurre la frammentazione dell'implementazione. Gli investitori dovrebbero dare priorità ai progetti con una chiara responsabilità operativa, risultati misurabili in termini di sicurezza o riduzione della congestione e percorsi per l'espansione da singoli progetti pilota a corridoi regionali interconnessi.
Comunicazione veicolo-rete per flotte commerciali elettrificate
Autobus elettrici, flotte per le consegne, veicoli per la logistica e veicoli municipali offrono un'interessante opportunità per la gestione energetica basata sulla comunicazione, poiché i programmi di ricarica sono prevedibili e gestiti centralmente. Gli operatori delle flotte possono coordinare la disponibilità dei veicoli, la capacità di ricarica, i costi dell'elettricità e i requisiti delle batterie tramite piattaforme connesse. La funzionalità vehicle-to-grid (V2G) può in futuro creare ulteriori opportunità di ricavo laddove i quadri normativi consentano lo scambio bidirezionale di energia. La convenienza commerciale è maggiore quando l'infrastruttura di ricarica, la gestione della flotta, la gestione energetica e la comunicazione tra veicoli sono progettate come un unico sistema integrato. I fornitori di tecnologia possono sviluppare livelli di comunicazione sicuri che collegano i veicoli della flotta con i caricabatterie, gli edifici, le utenze e le piattaforme cloud, mantenendo al contempo le priorità operative. Questa opportunità è particolarmente rilevante per i mercati che investono simultaneamente nell'elettrificazione delle flotte e nella modernizzazione della rete, dove la ricarica connessa può migliorare l'utilizzo delle risorse e ridurre i picchi di domanda di elettricità non gestiti.
Domande frequenti

Naveen è un professionista esperto in ricerche di mercato e consulenza con oltre 9 anni di esperienza in progetti personalizzati, sindacati e di consulenza. Attualmente Vicepresidente Associato, ha gestito con successo gli stakeholder lungo l'intera catena del valore del progetto e ha redatto oltre 100 report di ricerca e oltre 30 incarichi di consulenza. Il suo lavoro spazia tra progetti industriali e governativi, contribuendo in modo significativo al successo dei clienti e al processo decisionale basato sui dati.
Naveen ha conseguito una laurea in Ingegneria Elettronica e delle Comunicazioni presso la VTU, Karnataka, e un MBA in Marketing e Operations presso la Manipal University. È membro attivo dell'IEEE da 9 anni, partecipando a conferenze, simposi tecnici e svolgendo attività di volontariato sia a livello di sezione che regionale. Prima del suo attuale ruolo, ha lavorato come Consulente Strategico Associato presso IndustryARC e come Consulente Server Industriali presso Hewlett Packard (HP Global).
- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

The Insight Partners ha fornito preziose informazioni di mercato che hanno supportato la nostra strategia globale di ingresso sul mercato. Il suo team si è dimostrato professionale, tempestivo e attento ai nostri commenti, offrendo durante tutto il progetto analisi approfondite e utili chiarimenti metodologici.
Junmo Kim Direttore finanziario (CFO), Enertech Co., Ltd.
Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -