
V2X通信市場:シェア・成長・予測 2034
V2X通信市場規模と予測(2021年~2034年)、世界および地域別シェア、トレンド、成長機会分析レポートの対象範囲:通信タイプ別(V2V、V2I、V2P、V2C、V2G、その他)、推進タイプ別(内燃機関(ICE)、電気自動車(EV))、車両タイプ別(乗用車、商用車)、地域別(北米、欧州、アジア太平洋、南米および中米)
- ステータス : 公開されたデータ
- レポートコード : TIPAT00002126
- カテゴリー : エレクトロニクスおよび半導体
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : September 17, 2026


2025年の市場規模
59億8000 万米ドル
基準年値
2034年の予測
250 億米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
17.23 %
成長率
対象市場
1294億5000 万米ドル
(2026年~2034年)
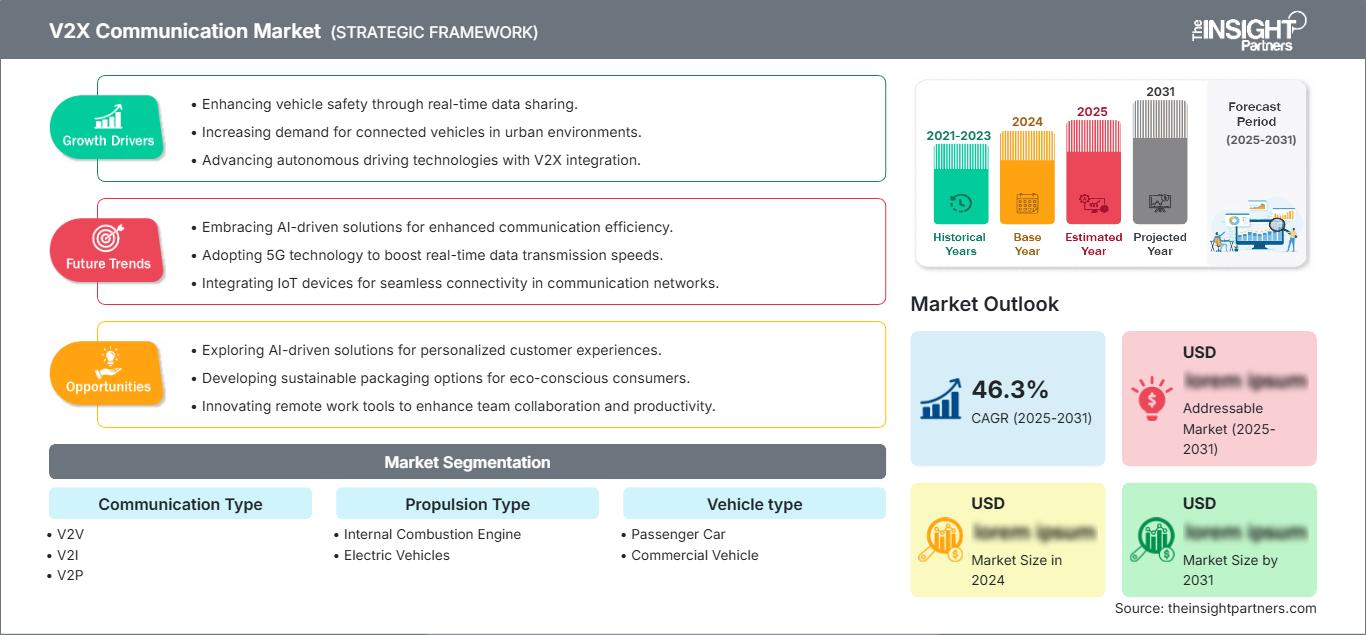
V2X通信市場は、2025年には59億8000万米ドルと評価され、2034年には250億米ドルに達すると予測されており、2026年から2034年にかけて年平均成長率(CAGR)17.23%を記録する見込みです。この市場は、車両と他の車両、インフラ、歩行者、クラウドプラットフォーム、電力ネットワークを接続する通信技術を網羅しており、より安全なモビリティ、交通調整、コネクテッドサービス、そしてますます高度化する自動運転アプリケーションをサポートします。
北米は引き続き強い地位を維持すると予想され、V2X通信市場規模は2026年から2034年にかけて年平均成長率(CAGR)18~21%で拡大すると予測されています。連邦政府および州政府が資金提供する高度道路交通プログラム、コネクテッドカーの普及拡大、先進的な車載エレクトロニクスの採用、路側通信インフラへの投資などが、商業規模での導入に有利な条件を作り出しています。
V2X通信市場の評価と洞察
- 北米は2025年の市場シェアが28~32%と推定されており、コネクテッドロードプログラム、自動車技術への投資、C-V2Xシステムの統合の進展に支えられ、2026年から2034年にかけて年平均成長率(CAGR)18~21%で成長すると予想されている。
- 米国は2025年の北米市場の約68~72%を占め、自動車OEMプログラムやインテリジェント交通システムの導入に牽引され、 2026年から2034年にかけて年平均成長率(CAGR)18~21%で拡大すると予測されている。
- 欧州は2025年には推定24~28%のシェアを占め、 2026年から2034年の間に年平均成長率(CAGR)16~19%を記録すると予測されており、ドイツ、英国、フランス、イタリア、スペインが協調型モビリティとコネクテッドロードの取り組みを推進している。
- アジア太平洋地域は2025年には約31~35%のシェアを占め、中国、日本、韓国、インドが自動車エレクトロニクスへの投資やスマートモビリティプログラムを通じて牽引する形で、 2026年から2034年にかけて年平均成長率(CAGR)19~22%で成長すると予測されている。
- 最大のセグメント:V2V通信は、 2025年には市場シェアの29~33%を占めると推定され、2026年から2034年の間に年平均成長率(CAGR)17~20%で拡大すると予測されています。これは、V2V通信が安全および衝突警告アプリケーションに直接貢献していることを反映しています。
- 高成長分野:電気自動車は、デジタルアーキテクチャとコネクテッドエネルギー管理の要件に支えられ、 2025年には市場シェアの38~42%を占め、2026年から2034年の間に年平均成長率(CAGR)20~23%で成長すると予測されています。
- 詳細に分析された主要企業:シスコシステムズ、コンチネンタルAG、デンソー株式会社、ゼネラルモーターズ、ハーマンインターナショナルインダストリーズ、インフィニオンテクノロジーズAG、NXPセミコンダクターズNV、クアルコムテクノロジーズ、STマイクロエレクトロニクスNV、フォルクスワーゲンAG、ロバートボッシュGmbH、アプティブPLC。
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
V2X通信市場は、個々のコネクテッドカー機能から、車両間直接接続、セルラー接続、路側機、クラウドプラットフォーム、先進運転支援システムを組み合わせた統合通信アーキテクチャへと進化している。製造分野では、ソフトウェア定義型車両プラットフォーム、自動車専用半導体技術、セキュアな通信ハードウェア、メッセージの標準化に重点が置かれるようになるだろう。
今後の展開としては、コネクテッド交差点、インテリジェントハイウェイ、自動運転、エネルギー効率の高い車両間通信への投資が見込まれます。周波数割り当ての標準化やコネクテッドカー規制により、規制要因の重要性が高まっています。欧州は協調型ITSの開発を継続する一方、北米とアジア太平洋地域ではパイロットから生産への開発経路が拡大します。V2X通信市場レポートによると、これらの展開は、通信、コンピューティング、センシング、サイバーセキュリティを拡張可能な車両アーキテクチャに統合できるサプライヤーにとって機会を生み出します。
V2X通信市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 59億8000万米ドル |
| 2034年までの市場規模 | 250億米ドル |
| 世界の年間平均成長率(2026年~2034年) | 17.23% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
V2X通信市場分析
需要は、従来のカメラ、レーダー、ライダーといった従来の手段を超えて車両の認識能力を拡張する必要性によって形成されています。V2X通信市場のソリューションは、車両が位置、速度、動き、路面状況、危険情報などを交換できるようにし、衝突警告や交通調整を支援します。このエコシステムは、自動車メーカー、半導体企業、通信会社、電気通信事業者、インフラ企業、ソフトウェア企業、規制当局などで構成されています。これらの関係者間の相互運用性は、価値創造にとってますます重要になるでしょう。
さらに、通信モジュールが集中型車両コンピュータやテレマティクスプラットフォームに統合されるようになったことで、供給構造にも変化が生じている。半導体企業はプロセッサ、セキュリティ要素、モデム、測位機能などを開発し、インフラ企業は路側ユニットや交通管理インターフェースを提供する。生産量の増加に伴い、ハードウェアプラットフォームを活用することで統合コストを削減できる可能性があるが、周波数帯域や認証に関する規制は依然として重要な役割を果たしている。
競争は、単体の通信コンポーネントではなく、包括的なテクノロジースタックを中心に展開される傾向が強まっている。クアルコム・テクノロジーズは車載コネクティビティとV2X機能を組み合わせ、NXPセミコンダクターズ、インフィニオン・テクノロジーズ、STマイクロエレクトロニクスは半導体およびセキュリティ技術を提供している。コンチネンタル、デンソー、ハーマン・インターナショナル・インダストリーズ、ロバート・ボッシュは統合型車載・モビリティソリューションで競合し、シスコシステムズはネットワークエコシステムを強化している。
戦略的なポジショニングは、ソフトウェア定義車両と電動化によっても影響を受けています。ゼネラルモーターズとフォルクスワーゲンは、コネクテッドアーキテクチャを使用して、モデルレンジ全体にわたって安全性、交通、クラウド対応サービスを導入できます。Aptiv PLCは車両アーキテクチャとソフトウェア統合に注力しており、半導体サプライヤーは乗用車および商用車プラットフォームに適した拡張可能な設計を目指しています。そのため、V2X通信市場予測によると、投資は複数の標準をサポートし、将来のセルラーネットワークと共に進化できる相互運用可能なプラットフォームへと向かっています。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
V2X通信市場:戦略的洞察
地域別分析
北米のV2X通信市場
北米は2025年にはV2X通信市場の28~32%を占めると推定されており、2026年から2034年にかけての年平均成長率(CAGR)は18~21%と予測されている。米国は、コネクテッドカーシステムが路側機器、交通信号、車両群、車両システムをますます統合していくことから、主要な国内市場となっている。カナダ市場は、スマートモビリティプログラムとコネクテッドコリドーを通じて展開されている。自動車エレクトロニクス、セルラーインフラ、公共部門の投資といった能力が、カナダ市場をV2X導入に適した環境としている。
この地域における導入モデルは、実証実験から大規模な幹線道路や交差点への実装へと移行しつつあります。乗用車は今後も重要な役割を担いますが、商用車は危険警告、信号優先、経路調整、その他の運用において魅力的な応用分野となっています。自動車メーカーや技術プロバイダーは、V2XシステムをADAS(先進運転支援システム)やソフトウェア定義車両システムと統合する動きを強めています。5.9GHz帯の周波数に関する規制や州の交通プログラム、そして自動車インフラ間の連携により、2034年まで導入が継続される見込みです。
米国V2X通信市場
米国は、2025年の北米V2X通信市場の68~72%を占めると推定されており、2026年から2034年までの年平均成長率(CAGR)は18~21%と予測されています。連邦政府の交通プログラム、州レベルのパイロットプロジェクト、コネクテッド交差点、自動車技術への投資などが、導入を促進するでしょう。ゼネラルモーターズ、クアルコム・テクノロジーズ、シスコシステムズ、ハーマン・インターナショナル・インダストリーズなどの企業は、コネクテッドモビリティのイノベーションに取り組んでいます。
アプリケーションは、単純な車両通知から、交差点認識、緊急車両優先、道路工事警告、フリート管理、協調型自動運転など、より高度なアプリケーションへと進化している。商用車は危険情報や交通データの事前通知から恩恵を受ける一方、乗用車は中央集権型の電子アーキテクチャにコネクテッドシステムを統合している。したがって、米国市場は相互運用可能なインフラストラクチャと自動車技術へと向かうだろう。
欧州V2X通信市場
欧州は2025年にはV2X通信市場の24~28%を占めると推定されており、 2026年から2034年にかけて年平均成長率(CAGR)16~19%で拡大すると予測されている。ドイツは自動車製造の高度化、協調型モビリティプロジェクト、確立された標準規格に支えられ、地域市場をリードしている。英国、フランス、イタリア、スペインも、高度道路交通システムやコネクテッドロードプログラムを通じて貢献している。
英国は、スマートハイウェイ、都市交通管理、ソフトウェアベースの車両機能といった分野で、コネクテッドモビリティの能力構築を進めている。ドイツは、自動車メーカー、サプライヤー、研究者、道路管理当局が協力して交通プロジェクトに取り組むなど、引き続きこの分野の最先端を走っている。フランス、イタリア、スペインは、コネクテッドインフラ、都市交通、道路安全の分野で能力構築を続けており、その結果、V2Xソリューションへのニーズが高まっている。
アジア太平洋地域におけるV2X通信市場
アジア太平洋地域は、2025年にはV2X通信市場の31~35%を占めると推定されており、2026年から2034年にかけての年平均成長率(CAGR)は19~22%と予測されている。中国は、車両接続プログラム、スマートシティへの投資、自動車用電子機器の大規模製造に支えられ、市場をリードしている。日本と韓国は先進的な自動車技術によってその地位を維持しており、インドとオーストラリアは新たな展開の可能性を秘めている。
中国は製造能力の高さから迅速な導入が可能だが、日本はモビリティ技術と安全技術の連携に重点を置いている。韓国は通信技術と自動車技術を融合させ、インドはコネクテッド安全システムのための優れた政策基盤を構築し、オーストラリアはインテリジェント交通回廊の新たな展望を示している。
中東・アフリカのV2X通信市場
中東・アフリカのV2X通信市場は、 2026年から2034年にかけて年平均成長率(CAGR)15~18%で拡大すると予測されており、サウジアラビアが地域におけるビジネスチャンス創出を牽引する見込みです。アラブ首長国連邦(UAE)はスマートモビリティとコネクテッドインフラに多額の投資を行っており、南アフリカは商用モビリティおよびインテリジェント交通アプリケーションにとって重要なアフリカ市場となっています。
サウジアラビアとアラブ首長国連邦は、スマートシティ開発、デジタルインフラ投資、そして新たなモビリティプロジェクトの恩恵を受けている。南アフリカは車両管理や都市交通調整の分野で応用事例を提供しており、中東・アフリカのその他の地域では、コネクテッドハイウェイ、物流回廊、公共交通機関を中心とした限定的な機会が見られる。エネルギーの多様化とインフラの近代化により、デジタル管理されたモビリティエコシステムへの関心が高まっている。
セグメンテーション分析
コミュニケーションタイプ
通信タイプは、さまざまな接続モードがさまざまな遅延、範囲、およびアプリケーション要件に対応するため、システムアーキテクチャの中心であり続けています。V2V通信は最大のセグメントであり、V2I、V2P、V2C、およびV2Gは対応可能なユースケースを広げています。V2X通信市場予測によると、直接的な安全通信がクラウドおよびインフラストラクチャサービスとますます統合されるにつれて、このセグメントは2026年から2034年の間に17~20%のCAGRで成長すると予測されています。
- V2V:V2Vは、車両の位置、速度、操縦情報を直接交換できるため、衝突警告、協調ブレーキ、隊列走行、非視界障害物検知において戦略的に重要です。
- V2I:V2Iは、車両と交通信号機、路側装置、道路標識、建設インフラを接続し、信号優先、道路警告、交通最適化、インテリジェントな回廊管理をサポートします。
- V2P:V2Pは、歩行者、自転車利用者、その他の脆弱な道路利用者との通信を可能にし、視界の制限に対処し、密集した都市環境における安全アプリケーションをサポートします。
- V2C:V2Cは、車両とクラウドプラットフォームを接続し、データ交換、ソフトウェアサービス、交通情報、予測機能、およびコネクテッドモビリティ体験の一元管理を実現します。
- V2G:V2Gは車両と電力ネットワークを接続し、充電調整、エネルギー管理、デマンドレスポンス、および将来の双方向電力アプリケーションのための通信を可能にします。
- その他:その他の通信構成は、特殊なモビリティシナリオや補完的な接続機能をサポートし、標準的な車両、インフラ、歩行者、クラウド、またはグリッドリンクに追加のインターフェースが必要な場合に柔軟性を提供します。
推進方式
推進方式は、電気自動車プラットフォームがソフトウェア、接続性、充電システム、集中型電子アーキテクチャに大きく依存しているため、車両の電動化によってますます影響を受けています。このセグメントは、2026年から2034年の間に年平均成長率(CAGR)18~22%で成長すると予測されており、接続性がエネルギー管理やインテリジェント充電に拡大するにつれて電気自動車は戦略的に重要性を増し、主要なV2X通信市場のトレンドを反映しています。
- 内燃機関:内燃機関搭載車は依然として重要な販売台数を維持しており、自動車メーカーが推進システム全体を再設計することなく通信モジュールを追加する、後付けおよび新車生産におけるコネクティビティプログラムを支えている。
- 電気自動車:電気自動車は、コネクテッド充電、バッテリー管理、クラウドサービス、エネルギー通信をますます統合しており、V2X機能はモビリティと電力システム統合の両方にとって戦略的に重要なものとなっている。
車両タイプ
車両の種類は、生産量、運用パターン、アプリケーションの複雑さに応じて、導入に影響を与えます。コネクテッド機能が旅客用および商用プラットフォーム全体に組み込まれるにつれて、このセグメントは2026年から2034年の間に年平均成長率16~20%で拡大すると予測されています。商用車両は、接続性によって安全性の向上とともに運用上のメリットが得られるため、特に魅力的なユースケースであり、V2X通信市場のシェアに大きく貢献します。
- 乗用車:乗用車への導入は、コネクテッドインフォテインメント、ADAS、テレマティクス、ソフトウェア定義型車両アーキテクチャの統合の進展によって支えられており、工場出荷時に通信機能を搭載するための幅広い道筋が開かれています。
- 商用車:商用車への導入は、車両規模の経済性、ルート最適化、緊急警報、交通調整、物流アプリケーションといったメリットをもたらし、コネクテッドコミュニケーションは安全性と運用効率の両面で価値を発揮します。
機会の概要
|
コミュニケーションタイプ |
収益貢献度(高/中/低) |
トレンドタグ(最大2単語) |
導入段階(初期段階/拡大段階/成熟段階) |
|
V2V |
高い |
衝突回避 |
スケーリング |
|
V2I |
高い |
スマート交差点 |
スケーリング |
|
V2P |
中くらい |
歩行者の安全 |
新興 |
|
V2C |
高い |
クラウドモビリティ |
スケーリング |
|
V2G |
中くらい |
グリッド統合 |
新興 |
|
その他 |
低い |
専門リンク |
新興 |
V2X通信市場の成長要因と影響分析
コネクテッドカーおよびソフトウェア定義型車両アーキテクチャの拡張
ソフトウェア定義型自動車の開発により、中央電子アーキテクチャ内で更新、統合、調整可能な柔軟な通信機能の重要性が高まっています。これまで分離され、異なる制御ユニットに分割されていた機能は、接続性、ADAS、テレマティクス、クラウドサービスの提供を促進する新しいプラットフォームに集約されています。このアーキテクチャの利点は、通信機能を通じて、コンピューティング、測位、セキュリティ、データ管理機能の冗長性を削減し、共有できる点にあります。その影響は自動車メーカーにとどまらず、半導体企業、ソフトウェアプロバイダー、通信プロバイダー、インフラストラクチャにも及びます。自動車アーキテクチャにおけるソフトウェアの重要性が高まるにつれ、通信機能はオプションではなく、アーキテクチャ要素として捉えられるようになるでしょう。これにより、拡張性が向上するだけでなく、複数の車両や地域ごとの通信規格に対応できるモジュール式のハードウェアおよびソフトウェアキットを開発するようサプライヤーに促すことにもなります。
非視線方向の道路安全情報に対する需要の高まり
さらに、従来の車載センサーは、物理的な障害物、悪天候、見通しの制限などの影響を受ける可能性があります。V2X通信は、危険を検知する前であっても、送信車両が危険情報を交換できるようにすることで、この問題を解決します。交差点、道路工事現場、接近する緊急車両、自転車、緊急ブレーキ時などにおいて、非常に有効なソリューションとなります。商業的な観点から見ると、カメラ、レーダー、ライダーシステムを置き換えるのではなく、それらを補完する上で特に重要になります。このように、通信車両が危険を認識することで、センサーが危険を認識する前に、追加の状況を把握することが可能になります。
高度道路交通インフラと接続回廊の拡大
交通管理インフラは、信号機、路側設備、道路工事現場、料金徴収、モビリティ管理インフラといった形で、ますますデジタル化が進んでいます。これらのインフラはすべて、車両が道路システムから情報にアクセスし、変化に対応できる、拡大し続ける通信エコシステムを形成しています。インフラ通信システムにより、接続された道路は、バスやその他の優先車両への優先信号、緊急対応車両への先制信号、道路工事に関する警告、渋滞情報、交通最適化といったタスクを実行できるようになります。市場への影響という点では、このエコシステムは、車両電子機器単体よりも大きな需要を生み出すでしょう。なぜなら、これらのシステムの導入には、路側機器、ネットワーク、サイバーセキュリティ、ソフトウェア、インフラの設置と管理など、幅広い製品とサービスが必要となるからです。
V2X通信市場の将来動向
AIを活用した協調的な知覚と操縦の調整
AI技術は、通信データを単なる警告から、より協調的な状況認識と操縦計画へと転換させる可能性が高い。将来の技術は、他の車両、路側センサー、信号機、地図、クラウドベースの情報源など、複数のソースからのデータを統合し、状況を包括的に把握する。AIアルゴリズムは、最も有用な通信を判断し、衝突を検知し、軌道を予測し、不要な警告を最小限に抑えることができる。このような進歩により、協調的な車線変更、協調的な合流、交通ルート計画、危険の正確な予測が可能になる。車両における集中型コンピューティングの傾向に伴い、通信データはカメラ、レーダー、ライダー、位置センサーからのデータと組み合わせられる可能性がある。このようなシステムは、自動的な意思決定が車外のデータに依存する可能性があるため、より高度な検証、サイバーセキュリティ、および安全機能を必要とするだろう。
車両通信とエネルギーエコシステムの融合
電気自動車の普及が進むにつれ、車両通信は輸送インフラと電力インフラをますます密接に結びつけることが期待されています。車両、充電器、建物、電力会社、グリッド管理プラットフォーム間の通信は、動的充電、デマンドレスポンス、負荷分散、そして最終的には双方向エネルギーサービスをサポートできます。この傾向により、コネクテッドカーの役割は輸送資産から柔軟なエネルギー資源へと拡大します。自動車メーカーと充電プロバイダーは、通信機能を利用して、電力価格、グリッド状況、バッテリー要件、ユーザーの好みに応じて充電スケジュールを調整できます。電力会社は分散型充電需要をより詳細に把握でき、車両運行会社は運用スケジュールに合わせて充電を最適化できます。また、モビリティシステムとエネルギーシステムは異なる規制および技術的枠組みの下で運用されるため、この融合は新たなサイバーセキュリティと相互運用性の要件を生み出します。電化が加速するにつれ、これらのエコシステムを橋渡しできるサプライヤーは戦略的に重要な存在となる可能性があります。
V2X通信市場の機会
新興モビリティ市場向けコネクテッドインフラプラットフォーム
新興モビリティ市場では、既存の大規模システムを置き換えるのではなく、新しい道路、物流、スマートシティプロジェクトと並行して通信インフラを整備する機会が生まれています。インド、東南アジア、中東、および一部のラテンアメリカ市場では、接続された交差点、路側ユニット、フリートプラットフォーム、デジタル交通管理をインフラ近代化プログラムに統合できます。このアプローチにより、公共機関は、接続性によって測定可能なメリットが得られる高リスク交差点、貨物輸送回廊、空港、港湾、主要都市ルートを重点的に対象とすることができます。テクノロジープロバイダーは、地域の周波数規則や複数の通信規格に対応できるモジュール式のインフラプラットフォームを追求できます。インフラ企業、自動車部品サプライヤー、通信事業者、公共機関間のパートナーシップにより、展開の断片化を軽減できます。投資家は、明確な運営責任、測定可能な安全性または渋滞緩和効果、そして個別のパイロットプロジェクトから接続された地域回廊への拡大経路を備えたプロジェクトを優先すべきです。
電動商用車両群向け車両間通信
電動バス、配送車両、物流車両、自治体車両は、充電スケジュールが予測可能で一元管理されているため、通信機能を備えたエネルギー管理にとって魅力的な機会を提供します。車両運行事業者は、接続されたプラットフォームを通じて、車両の可用性、充電容量、電気料金、バッテリー要件を調整できます。双方向の電力交換が規制枠組みで認められている場合、車両間電力網(V2G)機能は最終的に新たな収益機会を生み出す可能性があります。充電インフラ、車両管理、エネルギー管理、車両通信が統合システムとして設計されている場合、商業的なメリットは最大になります。技術サプライヤーは、運用上の優先順位を維持しながら、車両を充電器、建物、公益事業者、クラウドプラットフォームに接続する安全な通信レイヤーを開発できます。この機会は、車両の電動化と電力網の近代化に同時に投資している市場にとって特に重要です。接続された充電によって資産利用率が向上し、管理されていないピーク電力需要を削減できるからです。
よくある質問

Naveenは、カスタム、シンジケート、コンサルティングの各プロジェクトにおいて9年以上の実績を持つ、経験豊富な市場調査およびコンサルティングのプロフェッショナルです。現在はアソシエイトバイスプレジデントを務め、プロジェクトバリューチェーン全体にわたるステークホルダー管理を成功させ、100件以上の調査レポートと30件以上のコンサルティング案件を執筆しています。産業および政府機関のプロジェクトに幅広く携わり、クライアントの成功とデータに基づく意思決定に大きく貢献しています。
Naveenは、カルナータカ州VTUで電子通信工学の学位を取得し、マニパル大学でマーケティング&オペレーションズのMBAを取得しています。IEEEの会員として9年間活動し、会議や技術シンポジウムへの参加、セクションレベルおよび地域レベルでのボランティア活動に積極的に取り組んでいます。現職以前は、IndustryARCでアソシエイト戦略コンサルタント、Hewlett Packard(HP Global)で産業用サーバーコンサルタントを務めていました。
- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

The Insight Partnersは、当社のグローバルな市場参入戦略を支える有益な市場インテリジェンスを提供してくれました。同社のチームはプロフェッショナルかつ迅速に対応し、こちらのフィードバックにも丁寧に耳を傾け、プロジェクト全体を通じて、思慮深い分析や手法に関する有益な説明を行ってくれました。
Junmo Kim 最高財務責任者(CFO), エナテック株式会社
Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -