
Mercato delle telecamere per automobili: dimensioni, tendenze e previsioni 2031
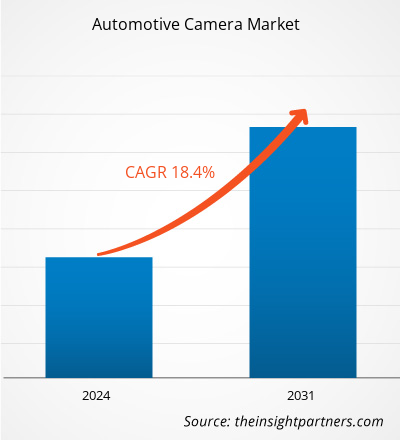
Dimensioni e previsioni del mercato delle telecamere per autoveicoli (2021-2031), quota globale e regionale, trend e opportunità di crescita. Copertura del rapporto di analisi: per applicazione (assistenza al parcheggio e ADAS), tipo (telecamera monocromatica, telecamera con vista panoramica e telecamera posteriore), tipo di veicolo (autovetture e veicoli commerciali), livello di autonomia (L1, L2, L3 e altri) e area geografica.
- Stato : Dati rilasciati
- Codice del report : TIPRE00004119
- Categoria : Automotive e trasporti
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : August 27, 2026


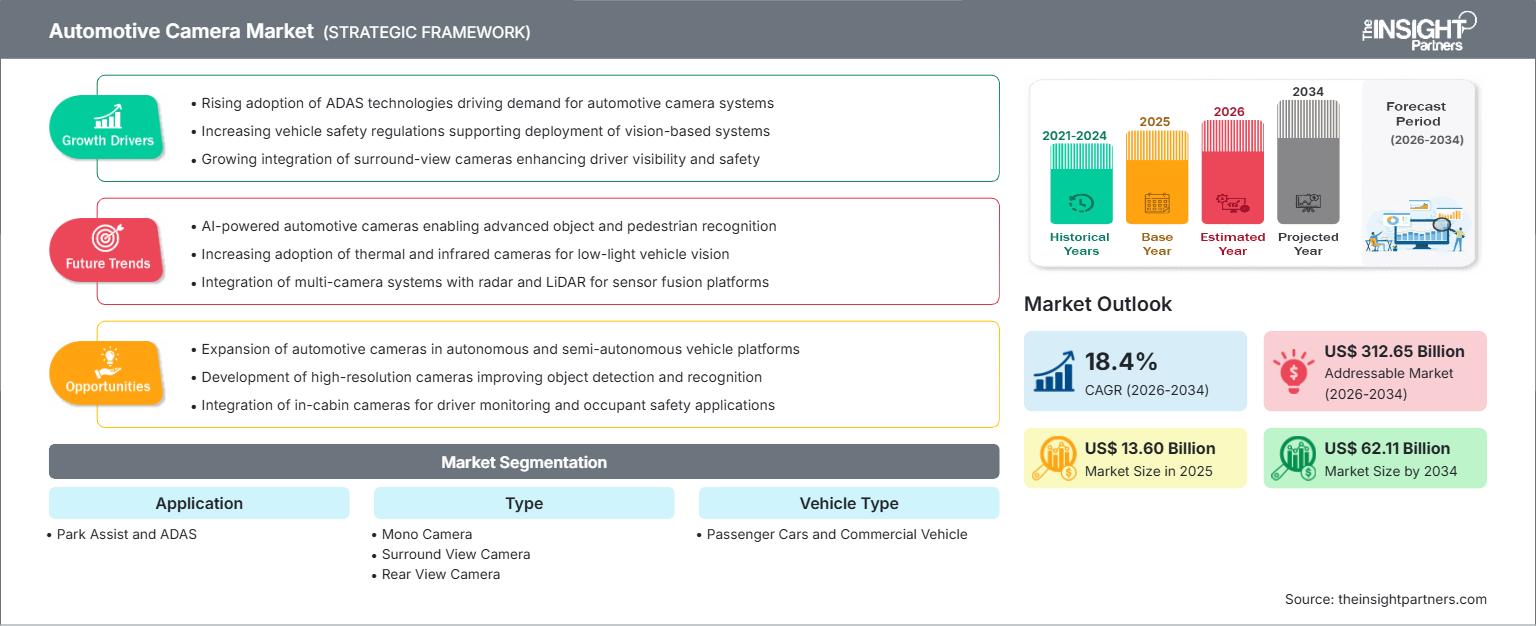
Dimensioni del mercato nel 2025
13,60 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
62,11 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
18,4 %
Tasso di crescita
Mercato di riferimento
312,65 miliardi di dollari USA
(2026-2034)
Si prevede che il mercato delle telecamere per autoveicoli crescerà da 13,60 miliardi di dollari nel 2025 a 62,11 miliardi di dollari entro il 2034, registrando un tasso di crescita annuo composto (CAGR) del 18,4% nel periodo 2026-2034. La domanda è trainata dalla rapida integrazione dei sistemi di sicurezza basati sulla visione, dal maggior numero di telecamere per veicolo e dal passaggio dai semplici sistemi di assistenza al parcheggio alle funzioni avanzate di assistenza alla guida, sia per le autovetture che per i veicoli commerciali.
Si prevede che il Nord America rimarrà un importante contributore strutturale al fatturato, con una crescita stimata supportata dalle aspettative federali in materia di sicurezza, dagli investimenti dei produttori di apparecchiature originali (OEM) nell'assistenza di Livello 2 e dalla crescente preferenza dei consumatori per i sistemi di assistenza al parcheggio e alla guida su strada basati su telecamere. Le dimensioni del mercato delle telecamere per autoveicoli nella regione sono influenzate dalla diffusione dei veicoli di fascia alta, dagli aggiornamenti di sicurezza delle flotte commerciali e dall'espansione dei programmi per veicoli a definizione software (SGD).
Analisi e approfondimenti sul mercato delle telecamere per autoveicoli
- Nord America: si stima che la regione rappresenterà una quota di mercato del 27-30% nel 2025 e crescerà a un tasso annuo composto (CAGR) del 17-19% nel periodo 2026-2034, grazie alla standardizzazione dei sistemi ADAS, agli aggiornamenti di sicurezza delle flotte e alla maggiore domanda di sistemi di percezione multicamera.
- USA: Si stima che gli Stati Uniti rappresenteranno il 72-76% del Nord America nel 2025 e cresceranno a un tasso di crescita annuo composto (CAGR) del 17-18,5%, grazie ai pacchetti di sicurezza OEM e all'adozione di telecamere sui veicoli commerciali.
- Europa: si stima che l'Europa deterrà una quota di mercato del 30-34% nel 2025 e crescerà a un tasso annuo composto (CAGR) del 16-18%, con Germania, Francia, Regno Unito, Italia e Spagna che beneficeranno dei mandati di sicurezza dell'UE e della produzione di veicoli di alta gamma.
- Asia Pacifico: si stima che la regione APAC deterrà una quota di mercato del 31-35% nel 2025 e crescerà a un tasso annuo composto (CAGR) del 19-21%, grazie al supporto di Cina, Giappone, Corea del Sud e India, dove la produzione di veicoli e la localizzazione dei sistemi avanzati di assistenza alla guida (ADAS) si stanno espandendo rapidamente.
- Segmento più ampio: si stima che il segmento Park Assist deterrà una quota di mercato del 48-52% nel 2025 e crescerà a un CAGR del 15-17%, a testimonianza della diffusa implementazione di telecamere posteriori e a 360°.
- Segmento ad alta crescita: si stima che i sistemi ADAS deterranno una quota di mercato del 48-52% nel 2025 e cresceranno a un CAGR del 20-22%, supportati dalla pressione normativa e dall'adozione delle funzionalità di Livello 2.
- Aziende chiave analizzate nel dettaglio: Aptiv PLC, Autoliv Inc., Continental AG, Teledyne FLIR LLC, Gentex Corporation, Magna International Inc., Robert Bosch GmbH, Valeo SE, Mobileye Global Inc. e Stonkam Co., Ltd.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
La visione veicolare si è evoluta dalle semplici telecamere di retromarcia a sistemi di percezione interconnessi che supportano il parcheggio, il mantenimento della corsia, il rilevamento dei pedoni, il monitoraggio dell'angolo cieco e i sistemi di assistenza alla guida. La crescita del mercato delle telecamere per autoveicoli è legata alla maggiore risoluzione dei sensori, alle migliori prestazioni in condizioni di scarsa illuminazione e alle architetture di elaborazione centralizzate che consentono alle case automobilistiche di combinare i dati di visione esterna e interna all'interno di piattaforme ADAS più ampie.
Guardando al futuro, si prevede una crescita della domanda dovuta all'implementazione di normative di sicurezza in nuove aree geografiche e alla localizzazione dei moduli telecamera da parte degli OEM internazionali per supportare i programmi di veicoli con vincoli di costo. Il mercato si sta orientando verso investimenti in sistemi di percezione basati sull'intelligenza artificiale, visione a 360° e piattaforme telecamera aggiornabili.
Ambito del rapporto sul mercato delle telecamere per autoveicoli
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 13,60 miliardi di dollari |
| Dimensioni del mercato entro il 2034 | 62,11 miliardi di dollari |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 18,4% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi del mercato delle telecamere per autoveicoli
I fattori che influenzano la domanda sono sempre più legati alle valutazioni di sicurezza, alla conformità normativa e alle aspettative dei consumatori in termini di funzionalità e comfort. L'analisi del mercato delle telecamere per autoveicoli mostra che queste stanno diventando elementi essenziali per i sistemi ADAS, l'assistenza al parcheggio, il mantenimento della corsia e il monitoraggio del conducente. Con l'integrazione dei sistemi di sicurezza nelle auto di serie e nei veicoli premium, si è registrato un costante aumento nell'installazione di telecamere anteriori, laterali, posteriori e interne da parte dei produttori automobilistici. Si osserva una crescente necessità di sistemi di telecamere ad alta risoluzione, poiché i produttori cercano di prevenire gli incidenti e integrare l'automazione nelle loro automobili.
Anche il contesto della catena di fornitura è cambiato, poiché l'integrazione dei moduli delle fotocamere richiede ora un maggiore coordinamento tra fornitori di obiettivi, sensori di immagine, aziende di primo livello e ingegneri del software. L'aumento della complessità delle fotocamere ha comportato una crescente necessità di elaborazione e calibrazione delle immagini. Si è assistito a una maggiore attenzione al miglioramento della qualità, dell'affidabilità e della compatibilità delle fotocamere, a fronte dei costi legati all'adozione su larga scala.
Il posizionamento competitivo si basa su piattaforme di telecamere scalabili, software di percezione e successi nei programmi OEM. Tra le aziende che privilegiano l'integrazione di architetture ADAS che includono telecamere, radar, sensori a ultrasuoni e sistemi di percezione basati sull'intelligenza artificiale figurano Aptiv PLC, Continental AG, Magna International Inc., Robert Bosch GmbH, Valeo SE e Mobileye Global Inc. La capacità di offrire soluzioni scalabili è uno dei principali vantaggi per aggiudicarsi contratti con le grandi case automobilistiche.
Secondo il rapporto sul mercato delle telecamere per autoveicoli, Gentex Corporation, Autoliv Inc., Teledyne FLIR LLC e Stonkam Co., Ltd. si rivolgono a casi d'uso specifici per la visibilità, la sicurezza e i veicoli commerciali. Le aziende stanno investendo sempre di più in termografia, tecnologie di monitoraggio del conducente e sistemi di visione avanzati per differenziare i propri portafogli di prodotti. Con il progredire dello sviluppo della guida autonoma e l'inasprirsi dei requisiti normativi, si prevede che gli operatori del mercato si concentreranno sull'innovazione, sulle capacità software e sulle partnership strategiche per rafforzare la propria posizione competitiva e cogliere le opportunità emergenti nel mercato globale.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato delle telecamere per autoveicoli: approfondimenti strategici
Approfondimenti regionali
mercato nordamericano delle telecamere per autoveicoli
Si stima che il Nord America rappresenterà il 27-30% della quota di mercato delle telecamere per autoveicoli nel 2025 e che crescerà a un tasso annuo composto (CAGR) del 17-19% nel periodo 2026-2034. Tale crescita è supportata dall'elevata diffusione dei sistemi di sicurezza, dalla crescente adozione dei sistemi di assistenza alla guida di livello 2 e dalla domanda sempre maggiore di sistemi di assistenza al parcheggio e alla guida su strada con telecamere multiple.
La regione beneficia di solide roadmap tecnologiche dei produttori di apparecchiature originali (OEM) e di aggiornamenti per la sicurezza delle flotte. I sistemi ADAS basati su telecamere si stanno diffondendo dai veicoli di fascia alta a quelli di fascia media, mentre gli operatori di veicoli commerciali stanno adottando telecamere posteriori, laterali e per il monitoraggio del conducente al fine di ridurre il rischio di incidenti e migliorare la conformità alle normative.
Mercato statunitense delle telecamere per auto Mercato
Si stima che gli Stati Uniti rappresenteranno il 72-76% del mercato automobilistico nordamericano nel 2025, con una crescita annua composta (CAGR) del 17-18,5% nel periodo 2026-2034. Questa posizione è supportata dall'elevato contenuto tecnologico dei veicoli passeggeri, dalle forti vendite di pickup e SUV e dall'adozione, da parte delle flotte commerciali, di sistemi di sicurezza basati su telecamere.
L'attività dei fornitori si concentra su software ADAS, moduli telecamera e sistemi di percezione integrati. I produttori di apparecchiature originali (OEM) utilizzano le telecamere per il parcheggio, il mantenimento della corsia, la consapevolezza del conducente e l'assistenza autostradale, mentre le aspettative in materia di sicurezza e le pressioni sui costi assicurativi incoraggiano una più ampia diffusione sia sui veicoli privati che su quelli delle flotte aziendali.
Mercato europeo delle telecamere per autoveicoli
Si stima che l'Europa deterrà una quota di mercato del 30-34% nel 2025 e crescerà a un tasso annuo composto (CAGR) del 16-18% nel periodo 2026-2034. La Germania si conferma leader grazie alla produzione di veicoli di alta gamma, a reti di fornitori all'avanguardia e alla rapida adozione di dispositivi elettronici di sicurezza, mentre Francia, Regno Unito, Italia e Spagna contribuiscono all'espansione dei volumi.
La normativa europea in materia di sicurezza è un fattore strutturale di primaria importanza, poiché le funzioni obbligatorie di assistenza alla guida influenzano l'architettura dei veicoli anche al di fuori dell'Europa. I sistemi di telecamere vengono integrati per la frenata automatica di emergenza, l'assistenza intelligente alla velocità, il monitoraggio dell'attenzione del conducente e la visibilità in fase di parcheggio, creando una domanda costante di piattaforme di imaging robuste e conformi alle normative.
Mercato delle telecamere per autoveicoli nella regione APAC
Si stima che la regione Asia-Pacifico (APAC) rappresenterà il 31-35% del mercato nel 2025 e crescerà a un tasso annuo composto (CAGR) del 19-21% nel periodo 2026-2034. La Cina dovrebbe guidare la domanda regionale, seguita da Giappone, Corea del Sud, India e Australia, grazie all'elevata produzione di veicoli e ai programmi ADAS (Advanced Driver-Assistance Systems) localizzati.
La crescita è favorita dalle piattaforme per veicoli elettrici, dalla produzione di moduli per telecamere compatti e dalla crescente accettazione da parte dei consumatori delle funzioni di assistenza al parcheggio e di sicurezza stradale. Anche i fornitori regionali stanno migliorando la competitività dei costi, aiutando i produttori di apparecchiature originali (OEM) a integrare le funzionalità di sicurezza basate su telecamere nei modelli di veicoli di fascia media.
Mercato delle telecamere per auto in Medio Oriente e Africa
Si prevede che il mercato del Medio Oriente e dell'Africa crescerà a un tasso annuo composto (CAGR) del 14-16% nel periodo 2026-2034. L'Arabia Saudita e gli Emirati Arabi Uniti sono all'avanguardia nell'adozione di queste tecnologie grazie a veicoli di alta gamma, investimenti nella mobilità intelligente e programmi infrastrutturali incentrati sulla sicurezza, mentre il Sudafrica contribuisce alla domanda proveniente dalle flotte commerciali e dagli aggiornamenti di sicurezza post-vendita.
L'adozione nei mercati regionali è relativamente inferiore rispetto ai mercati sviluppati, sebbene sia in crescita grazie alla crescente necessità di maggiore visibilità, monitoraggio del conducente e assistenza al parcheggio. A ciò si aggiunge la crescita nel settore della logistica, della sicurezza stradale e l'adozione di veicoli dotati di sistemi ADAS.
Analisi di segmentazione
Applicazione
Si prevede che il settore delle applicazioni crescerà a un CAGR del 18-20% nel periodo 2026-2034. L'ambito del mercato delle telecamere per autoveicoli, in tutte le sue applicazioni, è definito dalla transizione dal supporto alla visibilità all'assistenza attiva alle decisioni, con i sistemi di assistenza al parcheggio che generano una forte domanda attuale e i sistemi ADAS che generano un valore futuro maggiore attraverso percorsi di regolamentazione della sicurezza e automazione.
- Assistenza al parcheggio: l'assistenza al parcheggio continua ad essere ampiamente utilizzata perché le telecamere posteriori e a 360° migliorano le manovre a bassa velocità, riducono gli angoli ciechi e soddisfano la richiesta dei consumatori di parcheggiare più facilmente in ambienti urbani densamente popolati.
- ADAS: Le applicazioni ADAS si stanno espandendo grazie alle telecamere che forniscono informazioni su corsie, oggetti, pedoni e segnali stradali, rendendo i sistemi di visione fondamentali per pacchetti di sicurezza scalabili e per la preparazione a sistemi di guida autonoma più avanzati.
Tipo
Tipo telecamere crescerà a un tasso annuo composto (CAGR) del 17-19% nel periodo 2026-2034. Le telecamere monocromatiche rimangono importanti per un rilevamento frontale economicamente vantaggioso, mentre le telecamere a 360° e posteriori stanno guadagnando terreno man mano che i produttori aumentano il numero di telecamere per veicolo e integrano diverse angolazioni di visualizzazione nei sistemi di sicurezza centralizzati.
- Telecamera monocromatica: le telecamere monocromatiche sono apprezzate per le dimensioni compatte, l'efficienza in termini di costi e l'idoneità al rilevamento di corsie e al riconoscimento di oggetti se abbinate a software avanzati di elaborazione delle immagini.
- Telecamera a 360°: le telecamere a 360° offrono una visibilità a 360 gradi, migliorando il parcheggio, il rilevamento degli ostacoli e le esperienze di assistenza alla guida di alto livello sia nelle autovetture che nei veicoli commerciali di fascia alta.
- Telecamera posteriore: le telecamere posteriori rimangono una caratteristica di sicurezza fondamentale, supportata da requisiti normativi, familiarità da parte dei consumatori e integrazione con gli avvisi di parcheggio e i display dell'infotainment.
Tipo di veicolo
Si prevede che il segmento dei veicoli crescerà a un tasso di crescita annuo composto (CAGR) del 18-20% nel periodo 2026-2034. Le autovetture dominano l'adozione delle telecamere grazie agli elevati volumi di produzione e alle aspettative dei consumatori in materia di sicurezza, mentre i veicoli commerciali utilizzano sempre più telecamere per la visibilità posteriore, la riduzione dell'angolo cieco, il monitoraggio del conducente e la gestione del rischio della flotta.
- Autovetture: Le autovetture generano un'ampia domanda poiché i produttori stanno standardizzando le telecamere di parcheggio e introducendo pacchetti ADAS su allestimenti di fascia media e premium.
- Veicoli commerciali: i veicoli commerciali si affidano alle telecamere per la retromarcia, la visibilità laterale, la consapevolezza del conducente e la sicurezza della flotta, soprattutto nei settori della logistica, dell'edilizia, dell'industria mineraria e delle consegne urbane.
Livello di autonomia
Si prevede che il livello di autonomia crescerà a un tasso annuo composto (CAGR) del 19-21% nel periodo 2026-2034. I sistemi di livello 1 e 2 rappresentano attualmente la diffusione su larga scala, mentre i programmi di livello 3 creano la domanda futura di una percezione più ridondante, telecamere ad alta risoluzione e una maggiore integrazione tra visione, radar, elaborazione e monitoraggio del conducente.
- L1: I sistemi L1 utilizzano telecamere per l'assistenza di base, come l'avviso di superamento della corsia o il supporto al parcheggio, il che li rende importanti per l'adozione di sistemi di sicurezza di livello base.
- L2: I sistemi L2 richiedono input di percezione più potenti per il centraggio della corsia, il supporto adattivo e l'automazione supervisionata, aumentando il valore della telecamera per veicolo.
- L3: I sistemi L3 creano la necessità di una maggiore ridondanza dei sensori, di un'interpretazione ambientale precisa e di un monitoraggio robusto del passaggio di consegne tra i conducenti in condizioni operative definite.
Panoramica dell'opportunità
|
Applicazione |
Contributo di entrate |
Etichetta di tendenza |
Fase di adozione |
|
Assistenza al parcheggio |
Alto |
Parcheggio 360 |
Maturo |
|
ADAS |
Alto |
Sicurezza visiva |
Scalatura |
Fattori di crescita e analisi del loro impatto sul mercato delle telecamere per autoveicoli
Normativa di sicurezza e standardizzazione dei sistemi ADAS
La pressione normativa può essere considerata uno dei fattori chiave che contribuiscono alla crescita del mercato delle telecamere. L'introduzione del Regolamento generale sulla sicurezza (GDPR) europeo, la necessità di conformarsi alle normative sul monitoraggio del conducente e le normative sulla sicurezza dei veicoli pesanti stanno spingendo i produttori a considerare le telecamere come dispositivi di sicurezza standard anziché opzionali. Ciò contribuirà alla continua domanda di telecamere anteriori, posteriori, a 360° e per l'abitacolo. Poiché le piattaforme veicolari vengono sviluppate tenendo conto della conformità normativa, l'utilizzo delle telecamere influenzerà la progettazione architettonica.
Aumento del numero di telecamere per veicolo
L'industria automobilistica sta installando telecamere aggiuntive per ogni auto al fine di offrire una visione a 360°, la visualizzazione dell'angolo cieco, il monitoraggio del conducente, l'assistenza al mantenimento della corsia e il parcheggio autonomo. Questa tendenza rappresenta un'opportunità per incrementare i profitti, anche se il tasso di crescita della produzione di automobili rimane moderato. L'utilizzo di più telecamere richiede maggiore larghezza di banda, una migliore gestione termica e moduli di controllo elettronici sofisticati. Ciò significa che si creeranno opportunità per l'intera filiera, dai produttori di componenti ai semiconduttori, dalle aziende di software agli integratori di sistemi di primo livello.
Crescita delle piattaforme per veicoli definite via software
I veicoli a definizione software stanno trasformando l'approvvigionamento delle telecamere, passando dall'acquisto di singoli componenti all'integrazione a livello di piattaforma. Le telecamere alimentano ormai algoritmi di percezione, aggiornamenti software over-the-air, sistemi di assistenza alla guida e sistemi di monitoraggio dell'abitacolo. I produttori di apparecchiature originali (OEM) cercano hardware in grado di supportare le future funzionalità software senza dover riprogettare l'intera architettura elettrica del veicolo. Ciò crea una domanda di sensori ad alta risoluzione, elaborazione predisposta per l'intelligenza artificiale e interfacce standardizzate. I fornitori che combinano l'affidabilità dell'hardware con le capacità software sono in grado di ottenere margini più elevati e cicli di vita dei programmi più lunghi nel mercato delle telecamere per autoveicoli.
Tendenze future del mercato delle telecamere per autoveicoli
Percezione a 360 gradi abilitata dall'intelligenza artificiale
Le tendenze del mercato delle telecamere per autoveicoli indicano una propensione verso sistemi di percezione integrati a 360 gradi, che combinano più telecamere esterne con radar, mappatura e interpretazione della scena basata sull'intelligenza artificiale. Queste piattaforme consentiranno la guida assistita e a mani libere, il parcheggio automatico e una maggiore protezione a bassa velocità. Con il crescente utilizzo dell'elaborazione centralizzata, i dati dei sensori verranno combinati in tempo reale per creare modelli più accurati dell'ambiente circostante. Un approccio di questo tipo è più vantaggioso per i fornitori in grado di offrire hardware sincronizzato, software di percezione e supporto per l'intero ciclo di vita del prodotto.
Espansione dei sistemi di visione in cabina
Si prevede che l'adozione di telecamere in cabina aumenterà, grazie alla crescente importanza del monitoraggio del conducente, del rilevamento dei bambini, del rilevamento della presenza degli occupanti e delle funzionalità di sicurezza personalizzate. Le normative e i requisiti si stanno spostando dalla visibilità esterna a quella interna, rendendo fondamentale il rilevamento dello stato del conducente e dell'abitacolo. Ciò apre nuove opportunità per i sensori RGB-IR, l'elaborazione sicura delle immagini e l'integrazione con i sistemi di ritenuta, i sistemi di intrattenimento e i controlli ADAS. Le aziende che si concentreranno su precisione, prezzo, protezione dei dati e miniaturizzazione determineranno la direzione futura delle soluzioni di visione per veicoli.
Opportunità di mercato per le telecamere automobilistiche
Piattaforme di telecamere localizzate per veicoli ad alto volume di traffico
Le previsioni del mercato delle telecamere per autoveicoli indicano una forte opportunità per le piattaforme di telecamere ottimizzate in termini di costi, destinate alle autovetture prodotte in grandi volumi. I produttori di apparecchiature originali (OEM) in Asia Pacifico, Nord America ed Europa necessitano di sistemi che soddisfino i requisiti di sicurezza mantenendo al contempo un prezzo accessibile. I fornitori possono cogliere questa opportunità di crescita offrendo design modulari per le telecamere, connettori standardizzati, produzione localizzata e software scalabile tra i vari allestimenti. Questo approccio riduce la complessità dell'integrazione e favorisce una più rapida implementazione di funzioni come l'assistenza al parcheggio, il mantenimento della corsia e la visione a 360° nei programmi di produzione di veicoli di massa.
Miglioramenti alla visibilità e al monitoraggio della flotta commerciale
Il settore delle flotte commerciali rappresenta una prospettiva interessante, poiché questa tecnologia affronta problematiche quali incidenti in retromarcia, punti ciechi, affaticamento del conducente, visibilità nel vano di carico e gestione del rischio dal punto di vista delle compagnie assicurative. Sembra che le flotte di logistica, edilizia, industria mineraria, trasporto scolastico e consegne urbane stiano iniziando a considerare questo tipo di tecnologia come un valido investimento in termini di sicurezza. I fornitori possono distinguersi offrendo apparecchiature durevoli, buone prestazioni notturne, installazione semplice, connettività internet e strumenti di analisi integrati nel cruscotto.
Domande frequenti

Naveen è un professionista esperto in ricerche di mercato e consulenza con oltre 9 anni di esperienza in progetti personalizzati, sindacati e di consulenza. Attualmente Vicepresidente Associato, ha gestito con successo gli stakeholder lungo l'intera catena del valore del progetto e ha redatto oltre 100 report di ricerca e oltre 30 incarichi di consulenza. Il suo lavoro spazia tra progetti industriali e governativi, contribuendo in modo significativo al successo dei clienti e al processo decisionale basato sui dati.
Naveen ha conseguito una laurea in Ingegneria Elettronica e delle Comunicazioni presso la VTU, Karnataka, e un MBA in Marketing e Operations presso la Manipal University. È membro attivo dell'IEEE da 9 anni, partecipando a conferenze, simposi tecnici e svolgendo attività di volontariato sia a livello di sezione che regionale. Prima del suo attuale ruolo, ha lavorato come Consulente Strategico Associato presso IndustryARC e come Consulente Server Industriali presso Hewlett Packard (HP Global).
- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -