
Mercado de cámaras para automóviles: tamaño y previsiones 2031
Tamaño y pronóstico del mercado de cámaras automotrices (2021-2031), participación global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: por aplicación (asistencia de estacionamiento y ADAS), tipo (cámara monocromática, cámara de visión envolvente y cámara de visión trasera), tipo de vehículo (automóviles de pasajeros y vehículos comerciales), nivel de autonomía (L1, L2, L3 y otros) y geografía.
- Estado : Datos publicados
- Código de informe : TIPRE00004119
- Categoría : Automoción y transporte
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : August 27, 2026


Tamaño del mercado en 2025
13.600 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
62.110 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
18,4 %
Índice de crecimiento
Mercado potencial
312.650 millones de dólares estadounidenses
(2026-2034)
Se prevé que el mercado de cámaras para automóviles crezca de 13.600 millones de dólares en 2025 a 62.110 millones de dólares en 2034, registrando una tasa de crecimiento anual compuesta (CAGR) del 18,4% durante el período 2026-2034. La demanda está siendo impulsada por la rápida integración de sistemas de seguridad basados en visión, un mayor número de cámaras por vehículo y la transición de la asistencia básica al estacionamiento a funciones avanzadas de asistencia al conductor en turismos y vehículos comerciales.
Se prevé que Norteamérica siga siendo un importante contribuyente a los ingresos, con un crecimiento estimado impulsado por las exigencias federales en materia de seguridad, las inversiones de los fabricantes de equipos originales (OEM) en asistencia de nivel 2 y la creciente preferencia de los consumidores por sistemas de asistencia al estacionamiento y en carretera con cámaras. El tamaño del mercado de cámaras para automóviles en la región se ve influenciado por la penetración de vehículos de alta gama, las mejoras en la seguridad de las flotas comerciales y la expansión de los programas de vehículos definidos por software.
Análisis y perspectivas del mercado de cámaras para automóviles
- América del Norte: Se estima que la región representará entre el 27 % y el 30 % de la cuota de mercado en 2025 y crecerá a una tasa de crecimiento anual compuesta (CAGR) del 17 % al 19 % durante el período 2026-2034, impulsada por la estandarización de los sistemas avanzados de asistencia al conductor (ADAS), las mejoras en la seguridad de las flotas y una mayor demanda de sistemas de percepción multicámara.
- EE. UU.: Se estima que EE. UU. representará entre el 72 % y el 76 % de Norteamérica en 2025 y crecerá a una tasa de crecimiento anual compuesta (CAGR) del 17 % al 18,5 %, gracias a los paquetes de seguridad de los fabricantes de equipos originales (OEM) y la adopción de cámaras en vehículos comerciales.
- Europa: Se estima que Europa tendrá una cuota de mercado del 30-34% en 2025 y crecerá a una tasa de crecimiento anual compuesta (TCAC) del 16-18%, beneficiándose Alemania, Francia, el Reino Unido, Italia y España de las normativas de seguridad de la UE y de la producción de vehículos de alta gama.
- Asia Pacífico: Se estima que la región Asia Pacífico tendrá una cuota de mercado del 31-35% en 2025 y crecerá a una tasa de crecimiento anual compuesta (CAGR) del 19-21%, impulsada por China, Japón, Corea del Sur e India, donde la escala de producción de vehículos y la localización de los sistemas avanzados de asistencia al conductor (ADAS) se están expandiendo rápidamente.
- Segmento más importante: Se estima que el sistema de asistencia al estacionamiento (Park Assist) tendrá una cuota de mercado del 48-52% en 2025 y crecerá a una tasa de crecimiento anual compuesta (CAGR) del 15-17%, lo que refleja la amplia implementación de cámaras de visión trasera y de visión periférica.
- Segmento de alto crecimiento: Se estima que los sistemas avanzados de asistencia al conductor (ADAS) tendrán una cuota de mercado del 48-52% en 2025 y crecerán a una tasa de crecimiento anual compuesta (CAGR) del 20-22%, impulsados por la presión regulatoria y la adopción de funciones de nivel 2.
- Empresas clave analizadas en detalle: Aptiv PLC, Autoliv Inc., Continental AG, Teledyne FLIR LLC, Gentex Corporation, Magna International Inc., Robert Bosch GmbH, Valeo SE, Mobileye Global Inc. y Stonkam Co., Ltd.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
La visión en vehículos ha evolucionado desde cámaras de marcha atrás de un solo propósito hasta sistemas de percepción en red que permiten el estacionamiento, la guía de carril, la detección de peatones, la monitorización de puntos ciegos y la asistencia al conductor. El crecimiento del mercado de cámaras para automóviles está ligado a una mayor resolución de los sensores, un mejor rendimiento en condiciones de poca luz y arquitecturas de procesamiento centralizadas que permiten a los fabricantes de automóviles combinar datos de visión exterior e interior en plataformas ADAS más amplias.
De cara al futuro, se prevé que la demanda aumente debido a la implementación de normativas de seguridad en nuevas áreas geográficas y a la localización de módulos de cámara por parte de fabricantes internacionales para dar soporte a programas de vehículos con limitaciones de costes. El mercado muestra una tendencia hacia la inversión en plataformas de cámaras actualizables, con visión periférica y basadas en inteligencia artificial.
Alcance del informe de mercado de cámaras para automóviles
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 13.600 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 62.110 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 18,4% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de cámaras para automóviles
Los factores que impulsan la demanda están cada vez más ligados a las calificaciones de seguridad, el cumplimiento normativo y las expectativas de los consumidores en cuanto a funciones prácticas. El análisis del mercado de cámaras para automóviles muestra que estas se están convirtiendo en elementos esenciales para los sistemas avanzados de asistencia al conductor (ADAS), la asistencia al estacionamiento, el mantenimiento de carril y la monitorización del conductor. Con la incorporación de sistemas de seguridad en vehículos de consumo masivo y de alta gama, se ha observado un aumento constante en la instalación de cámaras frontales, de visión periférica, traseras e interiores por parte de los fabricantes de automóviles. Existe una tendencia creciente en la necesidad de sistemas de cámaras de alta resolución, ya que los fabricantes buscan prevenir accidentes e integrar la automatización en sus vehículos.
El entorno de la cadena de suministro también ha cambiado, ya que la integración de módulos de cámara ahora requiere una mayor coordinación entre proveedores de lentes, sensores de imagen, empresas de primer nivel e ingenieros de software. El aumento de la complejidad de las cámaras ha generado una mayor necesidad de procesamiento y calibración de imágenes. Se ha puesto mayor énfasis en mejorar la calidad, la fiabilidad y la compatibilidad de las cámaras, teniendo en cuenta los costes asociados a su adopción a gran escala.
El posicionamiento competitivo se basa en plataformas de cámara escalables, software de percepción y el éxito de programas OEM. Entre las empresas que priorizan la integración de la arquitectura ADAS, que incluye cámaras, radar, sensores ultrasónicos y sistemas de percepción con IA, se encuentran Aptiv PLC, Continental AG, Magna International Inc., Robert Bosch GmbH, Valeo SE y Mobileye Global Inc. La capacidad de ofrecer soluciones escalables es una de las principales ventajas para obtener contratos con las grandes compañías automovilísticas.
Según el Informe del Mercado de Cámaras para Automoción, Gentex Corporation, Autoliv Inc., Teledyne FLIR LLC y Stonkam Co., Ltd. se especializan en visibilidad, seguridad y aplicaciones para vehículos comerciales. Las empresas invierten cada vez más en imágenes térmicas, tecnología de monitorización del conductor y sistemas de visión mejorada para diferenciar sus carteras de productos. A medida que avanza el desarrollo de la conducción autónoma y las normativas se vuelven más estrictas, se espera que los participantes del mercado se centren en la innovación, las capacidades de software y las alianzas estratégicas para fortalecer su posición competitiva y aprovechar las oportunidades emergentes en el mercado global.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
Mercado de cámaras para automóviles: Perspectivas estratégicas
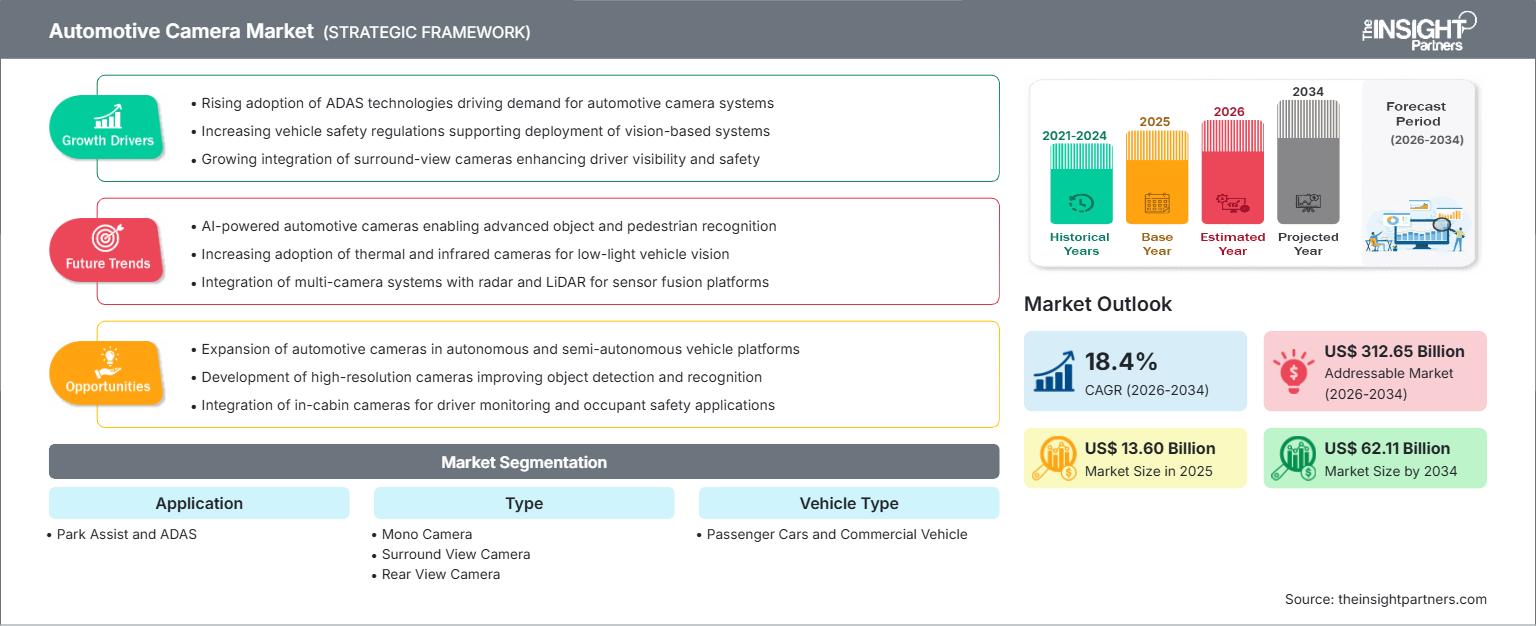
Perspectivas regionales
Mercado norteamericano de cámaras para automóviles
Se estima que Norteamérica representará entre el 27 % y el 30 % de la cuota de mercado de cámaras para automóviles en 2025 y crecerá a una tasa de crecimiento anual compuesta (CAGR) del 17 % al 19 % durante el período 2026-2034. Este crecimiento se ve impulsado por la alta penetración de las funciones de seguridad, la creciente adopción de la asistencia de nivel 2 y la creciente demanda de sistemas de asistencia al estacionamiento y a la conducción en autopista con múltiples cámaras.
La región se beneficia de las sólidas hojas de ruta tecnológicas de los fabricantes de equipos originales (OEM) y de las mejoras en la seguridad de las flotas. Los sistemas avanzados de asistencia al conductor (ADAS) basados en cámaras están pasando de los vehículos de gama alta a las versiones de gama media, mientras que los operadores de vehículos comerciales están adoptando cámaras traseras, laterales y de monitorización del conductor para reducir el riesgo de accidentes y mejorar el cumplimiento de la normativa.
Mercado de cámaras para automóviles en EE. UU.
Se estima que Estados Unidos representará entre el 72 % y el 76 % de Norteamérica en 2025 y crecerá a una tasa de crecimiento anual compuesta (TCAC) del 17 % al 18,5 % durante el período 2026-2034. La posición del país se ve respaldada por el alto contenido tecnológico de los vehículos de pasajeros, las sólidas ventas de camionetas y SUV, y la adopción por parte de flotas comerciales de sistemas de seguridad con cámaras.
La actividad de los proveedores se concentra en torno al software ADAS, los módulos de cámara y los sistemas de percepción integrados. Los fabricantes de equipos originales (OEM) utilizan cámaras para el estacionamiento, la asistencia en el carril, la asistencia al conductor y la asistencia en carretera, mientras que las exigencias de seguridad y la presión sobre los costes de los seguros fomentan una mayor implementación tanto en vehículos particulares como en flotas de vehículos.
Mercado europeo de cámaras para automóviles
Se estima que Europa tendrá una cuota de mercado del 30-34% en 2025 y crecerá a una tasa de crecimiento anual compuesta (TCAC) del 16-18% durante el período 2026-2034. Alemania sigue siendo el país líder debido a la producción de vehículos de alta gama, las redes de proveedores avanzadas y la rápida adopción de la electrónica de seguridad, mientras que Francia, el Reino Unido, Italia y España respaldan la expansión del volumen.
La normativa de seguridad de la UE es un factor estructural clave, ya que las funciones obligatorias de asistencia al conductor influyen en la arquitectura de los vehículos más allá de Europa. Se están integrando sistemas de cámaras para el frenado de emergencia autónomo, la asistencia inteligente a la velocidad, la monitorización de la atención del conductor y la visibilidad en el aparcamiento, lo que genera una demanda constante de plataformas de imagen robustas y adaptadas a la normativa.
Mercado de cámaras para automóviles en la región Asia-Pacífico
Se estima que la región de Asia-Pacífico representará entre el 31 % y el 35 % del mercado en 2025 y crecerá a una tasa de crecimiento anual compuesta (TCAC) del 19 % al 21 % durante el período 2026-2034. Se prevé que China lidere la demanda regional, seguida de Japón, Corea del Sur, India y Australia, gracias a la alta producción de vehículos y a los programas ADAS localizados.
El crecimiento se ve reforzado por las plataformas de vehículos eléctricos, la fabricación de módulos de cámara compactos y la creciente aceptación por parte de los consumidores de las funciones de asistencia al estacionamiento y seguridad vial. Los proveedores regionales también están mejorando su competitividad en costes, lo que ayuda a los fabricantes de equipos originales a integrar funciones de seguridad basadas en cámaras en los modelos de vehículos de gama media.
Mercado de cámaras para automóviles de Oriente Medio y África
Se prevé que Oriente Medio y África crezcan a una tasa de crecimiento anual compuesta (TCAC) del 14-16% durante el período 2026-2034. Arabia Saudita y los Emiratos Árabes Unidos lideran la adopción a través de vehículos de alta gama, inversiones en movilidad inteligente y programas de infraestructura centrados en la seguridad, mientras que Sudáfrica contribuye con la demanda de flotas comerciales y mejoras de seguridad en el mercado de repuestos.
La adopción en el mercado regional es relativamente menor en comparación con los mercados desarrollados, aunque está creciendo debido a la creciente necesidad de mayor visibilidad, monitoreo del conductor y asistencia al estacionamiento. También se debe al crecimiento de la logística, la seguridad vial y la adopción de vehículos con sistemas ADAS.
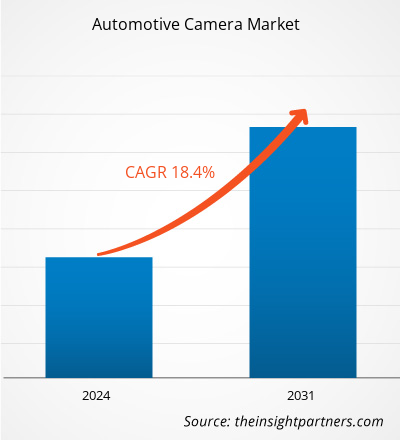
Análisis de segmentación
Solicitud
Se prevé que la aplicación crezca a una tasa de crecimiento anual compuesta (CAGR) del 18-20% durante el período 2026-2034. El alcance del mercado de cámaras para automóviles en todas las aplicaciones se define por la transición del soporte de visibilidad a la asistencia activa en la toma de decisiones, con la asistencia al estacionamiento generando una fuerte demanda actual y los sistemas avanzados de asistencia al conductor (ADAS) impulsando un mayor valor futuro a través de la regulación de la seguridad y las vías de automatización.
- Asistencia al estacionamiento: La asistencia al estacionamiento sigue siendo ampliamente utilizada porque las cámaras de visión trasera y de visión periférica mejoran las maniobras a baja velocidad, reducen los puntos ciegos y satisfacen la demanda de los consumidores de un estacionamiento más fácil en entornos urbanos densos.
- ADAS: Las aplicaciones ADAS se están expandiendo a medida que las cámaras proporcionan información sobre carriles, objetos, peatones y señales de tráfico, lo que convierte a los sistemas de visión en un elemento central de los paquetes de seguridad escalables y la preparación para una mayor autonomía.
Tipo
Se prevé que este tipo de cámaras crezca a una tasa de crecimiento anual compuesta (CAGR) del 17-19% durante el período 2026-2034. Las cámaras monocromáticas siguen siendo importantes para la detección frontal rentable, mientras que las cámaras de visión periférica y trasera ganan terreno a medida que los fabricantes de equipos originales (OEM) aumentan el número de cámaras por vehículo e integran múltiples ángulos de visión en los sistemas de seguridad centralizados.
- Cámara monocromática: Las cámaras monocromáticas son valoradas por su tamaño compacto, su rentabilidad y su idoneidad para la detección de carriles y el reconocimiento de objetos cuando se combinan con software avanzado de procesamiento de imágenes.
- Cámara de visión periférica: Las cámaras de visión periférica ofrecen visibilidad de 360 grados, lo que mejora la experiencia de estacionamiento, la detección de obstáculos y los sistemas de asistencia al conductor de alta gama tanto en turismos como en vehículos comerciales de gama alta.
- Cámara de visión trasera: Las cámaras de visión trasera siguen siendo una característica de seguridad fundamental, respaldada por los requisitos reglamentarios, la familiaridad del consumidor y la integración con las alertas de estacionamiento y las pantallas de infoentretenimiento.
Tipo de vehículo
Se prevé que el tipo de vehículo crezca a una tasa de crecimiento anual compuesta (CAGR) del 18-20% durante el período 2026-2034. Los turismos dominan la adopción debido a su alto volumen de producción y a las expectativas de seguridad de los consumidores, mientras que los vehículos comerciales utilizan cada vez más cámaras para mejorar la visibilidad trasera, reducir los puntos ciegos, supervisar al conductor y gestionar los riesgos de la flota.
- Automóviles de pasajeros: Los automóviles de pasajeros generan una gran demanda a medida que los fabricantes de equipos originales estandarizan las cámaras de estacionamiento e introducen paquetes ADAS en las versiones de gama media y alta.
- Vehículos comerciales: Los vehículos comerciales dependen de las cámaras para la marcha atrás, la visibilidad lateral, la atención del conductor y la seguridad de la flota, especialmente en operaciones de logística, construcción, minería y reparto urbano.
Nivel de autonomía
Se prevé que el nivel de autonomía crezca a una tasa de crecimiento anual compuesta (CAGR) del 19-21% durante el período 2026-2034. Los sistemas L1 y L2 representan actualmente un despliegue a gran escala, mientras que los programas L3 generan una demanda futura de percepción más redundante, cámaras de mayor resolución y una integración más estrecha entre visión, radar, computación y monitorización del conductor.
- L1: Los sistemas L1 utilizan cámaras para brindar asistencia básica, como advertencia de carril o ayuda para estacionar, lo que los hace importantes para la adopción de medidas de seguridad de nivel básico.
- L2: Los sistemas L2 requieren información de percepción más potente para el centrado de carril, la asistencia adaptativa y la automatización supervisada, lo que aumenta el valor de la cámara por vehículo.
- L3: Los sistemas L3 generan demanda de mayor redundancia de sensores, interpretación ambiental precisa y monitoreo robusto de la transferencia del conductor en condiciones operativas definidas.
Resumen de la oportunidad
|
Solicitud |
Contribución de ingresos |
Etiqueta de tendencia |
Etapa de adopción |
|
Asistencia de estacionamiento |
Alto |
Estacionamiento 360 |
Maduro |
|
ADAS |
Alto |
Seguridad visual |
Escalada |
Factores de crecimiento y análisis de impacto del mercado de cámaras para automóviles
Normativa de seguridad y estandarización de los sistemas avanzados de asistencia al conductor (ADAS)
La presión regulatoria puede considerarse uno de los factores clave que contribuyen al crecimiento del uso de cámaras. La introducción del Reglamento General de Seguridad Europeo, la necesidad de cumplir con la monitorización del conductor y las normativas sobre la seguridad de los vehículos pesados están llevando a los fabricantes a considerar las cámaras como equipamiento de seguridad estándar en lugar de dispositivos opcionales. Esto contribuirá a la continua demanda de cámaras delanteras, traseras, de visión periférica y de cabina. Dado que las plataformas de vehículos se desarrollan teniendo en cuenta el cumplimiento normativo, el uso de cámaras influirá en el diseño arquitectónico.
Aumento del número de cámaras por vehículo
La industria automotriz está instalando cámaras adicionales en cada vehículo para ofrecer visión periférica, visualización de puntos ciegos, monitoreo del conductor, asistencia de mantenimiento de carril y estacionamiento autónomo. Esta tendencia representa una oportunidad para generar mayores ingresos, incluso con un crecimiento moderado en la producción de automóviles. Las cámaras múltiples requieren mayor ancho de banda, una mejor gestión térmica y módulos de control electrónico sofisticados. Esto implica oportunidades para toda la cadena de suministro, desde fabricantes de componentes hasta empresas de semiconductores, software e integradores de sistemas de primer nivel.
Crecimiento de las plataformas de vehículos definidas por software
Los vehículos definidos por software están transformando la adquisición de cámaras, pasando de la simple compra de componentes a la integración a nivel de plataforma. Ahora, las cámaras alimentan algoritmos de percepción, actualizaciones de funciones inalámbricas, sistemas de asistencia al conductor y sistemas de monitorización del interior del vehículo. Los fabricantes buscan hardware compatible con futuras funcionalidades de software sin necesidad de rediseñar la arquitectura eléctrica completa del vehículo. Esto genera demanda de sensores de mayor resolución, procesamiento compatible con IA e interfaces estandarizadas. Los proveedores que combinan la fiabilidad del hardware con la capacidad del software están mejor posicionados para obtener mayores márgenes y ciclos de vida de programas más largos en el mercado de cámaras para automóviles.
Tendencias futuras del mercado de cámaras para automóviles
Percepción de 360 grados habilitada por IA
Las tendencias del mercado de cámaras para automóviles apuntan hacia sistemas integrados de percepción de 360 grados que combinan múltiples cámaras exteriores con radar, mapeo e interpretación de escenas basada en IA. Estas plataformas permitirán la conducción guiada, tanto con manos libres como con asistencia manual, el estacionamiento automático y una mayor protección a baja velocidad. Con el creciente uso de la computación centralizada, los datos de los sensores se combinarán en tiempo real para crear mejores modelos del entorno. Este enfoque resulta más ventajoso para los proveedores que pueden ofrecer hardware, software de percepción y soporte integral durante todo el ciclo de vida del producto.
Ampliación de los sistemas de visión en el habitáculo.
Se prevé que la adopción de cámaras en el habitáculo aumente a medida que la monitorización del conductor, la detección de niños, la detección de ocupantes y las funciones de seguridad personalizadas cobren mayor importancia. Las normas y los requisitos están pasando de la visibilidad exterior a la interior, lo que hace vital detectar el estado del conductor y del habitáculo. Esto ofrece oportunidades para los sensores RGB-IR, el procesamiento seguro de las imágenes y la integración con sistemas de retención, sistemas de entretenimiento y controles ADAS. Las empresas que aborden la precisión, el precio, la protección de datos y la miniaturización determinarán el futuro de las soluciones de visión para vehículos.
Oportunidades de mercado para cámaras de automóviles
Plataformas de cámaras localizadas para vehículos de gran volumen
Las previsiones del mercado de cámaras para automóviles indican una gran oportunidad en plataformas de cámaras optimizadas en costes para vehículos de pasajeros de gran volumen. Los fabricantes de equipos originales (OEM) de Asia-Pacífico, Norteamérica y Europa necesitan sistemas que cumplan con los requisitos de seguridad sin sacrificar la asequibilidad. Los proveedores pueden aprovechar este crecimiento ofreciendo diseños de cámaras modulares, conectores estandarizados, producción localizada y software adaptable a diferentes versiones. Este enfoque reduce la complejidad de la integración y permite una implementación más rápida de las funciones de asistencia al estacionamiento, asistencia de mantenimiento de carril y visión periférica en los programas de vehículos de gran consumo.
Mejoras en la visibilidad y el monitoreo de flotas comerciales
La flota comercial representa una perspectiva interesante, ya que la tecnología aborda problemas como accidentes al dar marcha atrás, puntos ciegos, fatiga del conductor, visibilidad en el espacio de carga y gestión de riesgos desde la perspectiva de las aseguradoras. Al parecer, las flotas de logística, construcción, minería, transporte escolar y urbano están empezando a considerar el uso de este tipo de tecnología como una valiosa inversión en medidas de seguridad. Los proveedores pueden diferenciarse ofreciendo equipos duraderos, buen rendimiento nocturno, instalación sencilla, conectividad a internet y herramientas de análisis en el panel de control.
Preguntas frecuentes

Naveen es un experimentado profesional en investigación de mercados y consultoría con más de 9 años de experiencia en proyectos personalizados, sindicados y de consultoría. Actualmente se desempeña como Vicepresidente Asociado, donde ha gestionado con éxito a las partes interesadas en toda la cadena de valor del proyecto y ha redactado más de 100 informes de investigación y más de 30 proyectos de consultoría. Su trabajo abarca proyectos industriales y gubernamentales, contribuyendo significativamente al éxito de los clientes y a la toma de decisiones basada en datos.
Naveen es licenciado en Ingeniería Electrónica y Comunicaciones por la VTU (Karnataka) y tiene un MBA en Marketing y Operaciones por la Universidad de Manipal. Ha sido miembro activo del IEEE durante 9 años, participando en conferencias, simposios técnicos y realizando voluntariado tanto a nivel de sección como regional. Antes de su puesto actual, trabajó como Consultor Estratégico Asociado en IndustryARC y como Consultor de Servidores Industriales en Hewlett Packard (HP Global).
- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -