
自動車カメラ市場:動向・予測 2031
車載カメラ市場の規模と予測(2021年 - 2031年)、世界および地域のシェア、トレンド、成長機会分析レポートの対象範囲:アプリケーション(パーキングアシストおよびADAS)、タイプ(モノカメラ、サラウンドビューカメラ、リアビューカメラ)、車両タイプ(乗用車および商用車)、自律性レベル(L1、L2、L3、その他)および地域別
- ステータス : 公開されたデータ
- レポートコード : TIPRE00004119
- カテゴリー : 自動車・輸送
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : August 27, 2026


2025年の市場規模
136 億米ドル
基準年値
2034年の予測
621億1000 万米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
18.4 %
成長率
対象市場
3,126億5,000 万米ドル
(2026年~2034年)
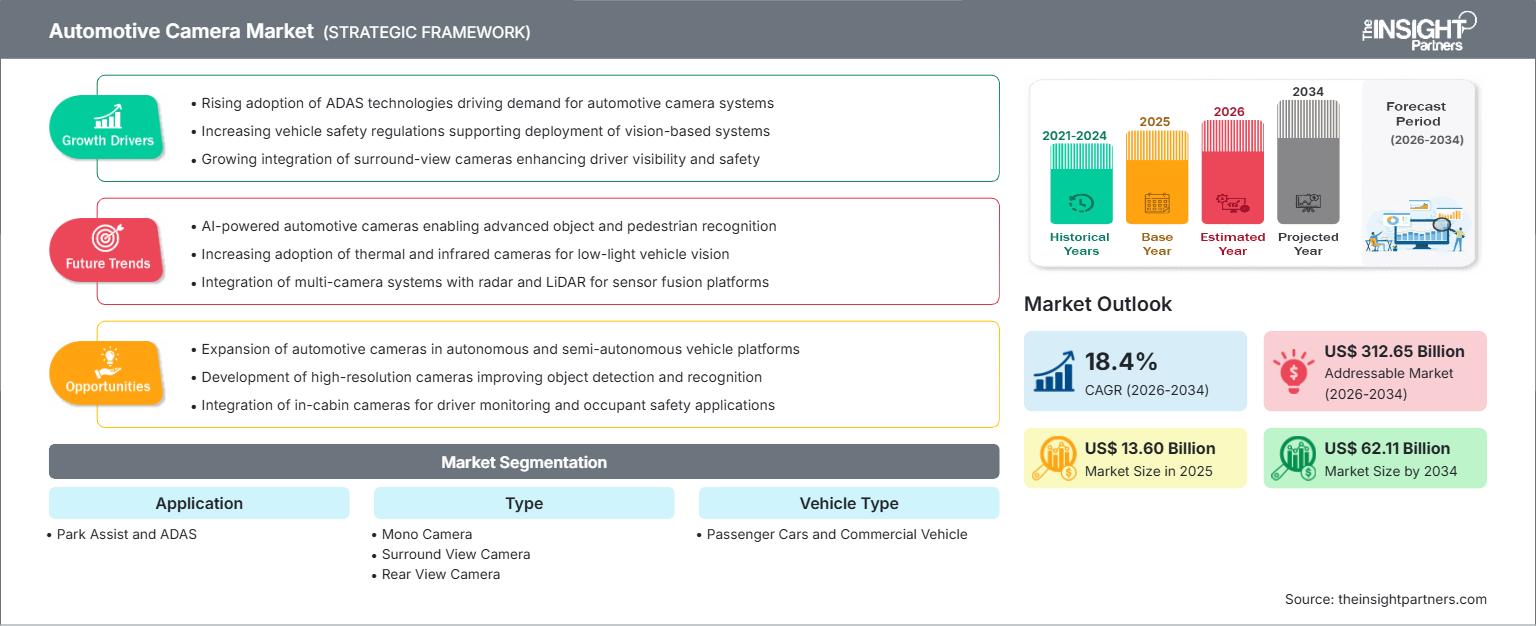
自動車用カメラ市場は、2025年の136億米ドルから2034年には621億1000万米ドルに成長すると予測されており、2026年から2034年にかけて年平均成長率(CAGR)は18.4%となる見込みです。需要は、ビジョンベースの安全システムの急速な普及、車両1台あたりのカメラ搭載数の増加、そして乗用車と商用車における基本的な駐車支援機能から高度な運転支援機能への移行によって形成されています。
北米は、引き続き構造的に重要な収益源となることが見込まれており、連邦政府の安全基準の引き上げ、OEMによるレベル2アシスタンスへの投資、カメラ搭載型駐車支援システムや高速道路支援システムに対する消費者の嗜好の高まりなどが、成長を支える要因となると予測されています。同地域の車載カメラ市場規模は、高級車の普及率、商用車フリートの安全性能向上、そしてソフトウェア定義型車両プログラムの拡大によって影響を受けています。
自動車用カメラ市場の評価と洞察
- 北米:同地域は、ADASの標準化、車両安全性の向上、マルチカメラ認識システムへの需要の高まりを背景に、2025年には27~30%のシェアを占め、2026~2034年には年平均成長率(CAGR)17~19%で成長すると予測されている。
- 米国:米国は2025年には北米全体の72~76%を占めると推定され、OEMの安全パッケージや商用車へのカメラ導入に支えられ、年平均成長率(CAGR)は17~18.5%で成長すると予測されている。
- ヨーロッパ:ヨーロッパは2025年には30~34%のシェアを占め、年平均成長率(CAGR)16~18%で成長すると予測されており、ドイツ、フランス、英国、イタリア、スペインはEUの安全規制と高級車生産の恩恵を受けると見込まれている。
- アジア太平洋地域:アジア太平洋地域は、中国、日本、韓国、インドといった自動車生産規模と先進運転支援システム(ADAS)の現地化が急速に拡大していることを背景に、2025年には31~35%のシェアを占め、年平均成長率(CAGR)19~21%で成長すると予測されている。
- 最大のセグメント:パークアシストは、2025年には市場シェアの48~52%を占め、年平均成長率(CAGR)15~17%で成長すると予測されており、これは後方視界カメラとサラウンドビューカメラの普及を反映している。
- 高成長分野:ADASは、規制圧力とレベル2機能の採用に支えられ、2025年には市場シェアの48~52%を占め、年平均成長率(CAGR)20~22%で成長すると予測されています。
- 詳細に分析された主要企業:Aptiv PLC、Autoliv Inc.、Continental AG、Teledyne FLIR LLC、Gentex Corporation、Magna International Inc.、Robert Bosch GmbH、Valeo SE、Mobileye Global Inc.、およびStonkam Co., Ltd.
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
車両視覚システムは、単なるバックカメラから、駐車支援、車線維持支援、歩行者検知、死角監視、運転支援などをサポートするネットワーク型認識システムへと進化を遂げてきました。自動車用カメラ市場の成長は、センサー解像度の向上、低照度性能の改善、そして自動車メーカーが外部と車内の視覚データをより広範なADASプラットフォーム内で統合できる集中処理アーキテクチャの発展と密接に関係しています。
今後、新たな地域における安全規制の導入や、コスト面での懸念を抱える車両開発プログラムを支援するための国際的な自動車メーカーによるカメラモジュールの現地生産化により、需要は増加すると予測される。市場は、AIを活用した認識機能、サラウンドビュー、およびアップグレード可能なカメラプラットフォームへの投資へと向かう傾向にある。
自動車用カメラ市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 136億米ドル |
| 2034年までの市場規模 | 621億1000万米ドル |
| 世界の年間平均成長率(2026年~2034年) | 18.4% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
自動車用カメラ市場分析
需要の原動力は、安全評価、規制遵守、そして利便性機能に対する消費者の期待とますます密接に結びついています。自動車用カメラ市場の分析によると、カメラはADAS、駐車支援、車線維持支援、ドライバーモニタリングに不可欠な要素になりつつあります。量産車や高級車に安全システムが組み込まれるにつれ、自動車メーカーによるフロント、サラウンド、リア、および車内ビューカメラの搭載が着実に増加しています。メーカーが事故防止と自動車への自動化統合を目指す中で、高解像度カメラシステムへのニーズが高まっています。
カメラモジュールの統合には、レンズサプライヤー、イメージセンサー、ティア1サプライヤー、ソフトウェアエンジニア間のより緊密な連携が求められるようになり、供給環境も変化しました。カメラの複雑化に伴い、画像処理とキャリブレーションの必要性が高まっています。大規模導入に伴うコスト増の中で、カメラの品質、信頼性、互換性の向上にますます注目が集まっています。
競争力の基盤は、拡張性の高いカメラプラットフォーム、認識ソフトウェア、そしてOEMプログラムにおける成功実績にあります。カメラ、レーダー、超音波センサー、AI認識システムを含むADASアーキテクチャの統合を優先的に進めている企業には、Aptiv PLC、Continental AG、Magna International Inc.、Robert Bosch GmbH、Valeo SE、Mobileye Global Inc.などがあります。拡張性の高いソリューションを提供できる能力は、大手自動車メーカーから契約を獲得する上で重要な強みの一つです。
自動車カメラ市場レポートによると、ジェンテックス社、オートリブ社、テレダインFLIR社、ストーンカム社は、視認性、安全性、商用車といった特殊な用途に対応しています。各社は、製品ポートフォリオの差別化を図るため、サーマルイメージング、ドライバーモニタリング技術、高度なビジョンシステムへの投資をますます増やしています。自動運転技術の開発が進み、規制要件が厳格化するにつれ、市場参加者は、競争力を強化し、グローバル市場における新たな機会を獲得するために、イノベーション、ソフトウェア機能、戦略的パートナーシップに注力していくことが期待されます。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
自動車用カメラ市場:戦略的洞察
地域別分析
北米の車載カメラ市場
北米は2025年には自動車用カメラ市場の27~30%のシェアを占めると予測されており、2026年から2034年にかけて年平均成長率(CAGR)17~19%で成長すると見込まれています。この成長は、安全機能の普及率の高さ、レベル2運転支援システムの採用拡大、そしてマルチカメラ式駐車支援システムや高速道路支援システムの需要増加によって支えられています。
この地域は、強力なOEM技術ロードマップと車両安全対策の強化という恩恵を受けています。カメラベースの先進運転支援システム(ADAS)は、高級車から一般向け車種へと普及しつつあり、商用車事業者は事故リスクの低減と法令遵守体制の強化のために、後方、側面、運転席監視カメラの導入を進めています。
米国自動車用カメラ市場
米国は2025年には北米全体の72~76%を占めると推定され、2026年から2034年にかけて年平均成長率(CAGR)17~18.5%で成長すると予測されている。同国の優位性は、乗用車における技術搭載率の高さ、ピックアップトラックやSUVの好調な販売、そして商用車におけるカメラ搭載型安全システムの導入によって支えられている。
サプライヤーの活動は、ADASソフトウェア、カメラモジュール、および統合型認識システムに集中している。自動車メーカーは、駐車支援、車線維持支援、ドライバー認識、高速道路走行支援などにカメラを使用しており、安全性への期待の高まりと保険料の上昇圧力により、個人車両と社用車の両方でカメラの導入が拡大している。
欧州自動車用カメラ市場市場
欧州は2025年には30~34%のシェアを占め、2026年から2034年にかけて年平均成長率(CAGR)16~18%で成長すると予測されている。ドイツは高級車の生産、先進的なサプライヤーネットワーク、安全電子機器の急速な普及により引き続き主導的な地位を維持する一方、フランス、英国、イタリア、スペインは販売量拡大を支えている。
EUの安全規制は主要な構造的推進力であり、義務付けられた運転支援機能はヨーロッパ以外の地域でも車両設計に影響を与えている。自動緊急ブレーキ、インテリジェント速度支援、ドライバーの注意監視、駐車時の視認性向上などにカメラシステムが統合されつつあり、堅牢で規制対応可能な画像プラットフォームに対する持続的な需要を生み出している。
アジア太平洋地域の車載カメラ市場
アジア太平洋地域は、2025年には市場シェアの31~35%を占め、2026~2034年には年平均成長率(CAGR)19~21%で成長すると予測されている。中国が地域需要を牽引し、次いで日本、韓国、インド、オーストラリアが続くと見込まれており、これは高い車両生産台数と地域に特化した先進運転支援システム(ADAS)プログラムに支えられている。
電気自動車プラットフォーム、小型カメラモジュールの製造、そして駐車支援機能や高速道路安全機能に対する消費者の受容度の高まりが、成長を後押ししている。地域サプライヤーもコスト競争力を向上させており、自動車メーカーがカメラベースの安全機能を中級車種に統合するのを支援している。
中東・アフリカの自動車用カメラ市場
中東・アフリカ地域は、2026年から2034年にかけて年平均成長率(CAGR)14~16%で成長すると予測されている。サウジアラビアとアラブ首長国連邦は、高級車、スマートモビリティへの投資、安全性を重視したインフラ整備プログラムを通じて普及を牽引しており、南アフリカは商用車フリートやアフターマーケットにおける安全装備のアップグレードによる需要を牽引している。
地域市場における導入率は先進国市場に比べて比較的低いものの、視認性の向上、運転状況の監視、駐車支援といったニーズの高まりにより、着実に増加傾向にある。また、物流、道路安全、先進運転支援システム(ADAS)搭載車両の普及といった分野の成長も、導入拡大の要因となっている。
セグメンテーション分析
応用
2026年から2034年にかけて、自動車用カメラの用途は年平均成長率(CAGR)18~20%で成長すると予想されています。自動車用カメラ市場は、用途を問わず、視認性サポートから能動的な意思決定支援への移行によって特徴づけられ、駐車支援は現在強い需要を生み出しており、ADASは安全規制や自動化の進展を通じて将来的に高い価値を牽引していくと考えられます。
- パークアシスト:パークアシストは、後方カメラとサラウンドビューカメラによって低速走行時の操縦性が向上し、死角が減り、密集した都市環境における駐車の容易化という消費者のニーズに応えるため、広く普及し続けている。
- ADAS:カメラが車線、物体、歩行者、交通標識などの情報を入力するようになるにつれ、ADASの応用範囲は拡大しており、ビジョンシステムは拡張可能な安全パッケージや高度な自動運転の準備において中心的な役割を担うようになっている。
タイプ
2026年から2034年にかけて、このタイプのカメラ市場は年平均成長率(CAGR)17~19%で成長すると予測されています。モノクロカメラは、費用対効果の高い前方検知において依然として重要な役割を担っていますが、自動車メーカーが車両あたりのカメラ数を増やし、複数の視野角を中央集中型安全システムに統合するにつれて、サラウンドビューカメラやリアビューカメラの普及が進んでいます。
- モノクロカメラ:モノクロカメラは、コンパクトなパッケージ、コスト効率の良さ、そして高度な画像処理ソフトウェアと組み合わせることで車線検出や物体認識に適している点が高く評価されています。
- サラウンドビューカメラ:サラウンドビューカメラは360度の視界をサポートし、乗用車や高級商用車における駐車、障害物検知、および高度な運転支援機能を向上させます。
- リアビューカメラ:リアビューカメラは、規制要件、消費者の認知度、駐車警告やインフォテインメントディスプレイとの統合といった要因に支えられ、依然として基本的な安全機能です。
車両タイプ
車両タイプ別では、2026年から2034年にかけて年平均成長率(CAGR)18~20%で成長すると予測されています。乗用車は生産量の多さと消費者の安全に対する期待の高さから普及が進んでいますが、商用車は後方視界の確保、死角の削減、ドライバーの監視、車両リスク管理のためにカメラの利用を拡大しています。
- 乗用車:自動車メーカーが駐車カメラを標準装備し、中級および高級グレード全体に先進運転支援システム(ADAS)パッケージを導入するにつれて、乗用車に対する需要は大きく増加している。
- 商用車:商用車は、特に物流、建設、鉱業、都市部での配送業務において、後退時、側面視界、ドライバーの安全確認、車両の安全性確保のためにカメラに依存している。
自律性のレベル
自動運転レベルは、2026年から2034年にかけて年平均成長率(CAGR)19~21%で成長すると予測されている。現在、L1およびL2システムは大量導入されているが、L3プログラムでは、より冗長な認識機能、高解像度カメラ、そして視覚、レーダー、コンピューティング、ドライバー監視間のより緊密な統合に対する将来的な需要が生まれる。
- L1:L1システムは、車線警告や駐車支援などの基本的な支援にカメラを使用するため、エントリーレベルの安全システムの導入において重要な役割を果たします。
- L2:L2システムは、車線中央維持、適応型サポート、監視型自動運転のために、より強力な知覚入力を必要とし、車両1台あたりのカメラの価値を高めます。
- L3:L3システムは、定義された動作条件下において、より高いセンシング冗長性、正確な環境解釈、および堅牢なドライバー交代監視に対する需要を生み出します。
機会の概要
|
応用 |
収益貢献 |
トレンドタグ |
導入段階 |
|
パークアシスト |
高い |
360パーキング |
成熟した |
|
ADAS |
高い |
視覚安全 |
スケーリング |
自動車用カメラ市場の成長要因と影響分析
安全規制とADASの標準化
規制圧力は、カメラの普及を促進する主要因の一つと言えるでしょう。欧州一般安全規則(ESGSR)の導入、運転者監視システムの導入義務化、大型車両の安全規制などにより、自動車メーカーはカメラをオプション機器ではなく標準安全装備として位置づけるようになっています。これは、フロントカメラ、リアカメラ、サラウンドカメラ、車内カメラの需要が今後も継続する要因となります。車両プラットフォームは規制遵守を念頭に置いて開発されているため、カメラの搭載はプラットフォームの設計にも影響を与えるでしょう。
車両1台あたりのカメラ台数の増加
自動車業界では、サラウンドビュー、死角可視化、ドライバーモニタリング、レーンアシスト、自動駐車などを実現するために、車両1台あたりのカメラ数を増やしています。この傾向は、自動車生産台数の伸びが緩やかなままであっても、収益増加の機会をもたらします。マルチカメラには、より広い帯域幅、高度な熱管理、そして洗練された電子制御モジュールが求められます。これは、部品メーカーから半導体、ソフトウェア会社、ティア1システムインテグレーターに至るまで、サプライチェーン全体にビジネスチャンスが生まれることを意味します。
ソフトウェア定義車両プラットフォームの成長
ソフトウェア定義型車両は、カメラの調達方法を部品調達からプラットフォームレベルの統合へと変革させています。カメラは現在、認識アルゴリズム、無線による機能アップデート、運転支援機能、および車内監視システムに情報を提供しています。OEMは、車両の電気アーキテクチャ全体を再設計することなく、将来のソフトウェア機能をサポートできるハードウェアを求めています。これにより、高解像度センサー、AI対応処理、および標準化されたインターフェースへの需要が高まっています。ハードウェアの信頼性とソフトウェア機能を兼ね備えたサプライヤーは、車載カメラ市場において、より高い利益率とより長い製品ライフサイクルを獲得できる立場にあります。
自動車用カメラ市場の将来動向
AIを活用した360度認識
自動車用カメラ市場のトレンドは、複数の外部カメラとレーダー、マッピング、AIベースのシーン解釈を組み合わせた統合型360度認識システムへと向かっています。これらのプラットフォームは、ハンズオンおよびハンズフリーの運転支援、自動駐車、低速時の安全性の向上を実現します。集中型コンピューティングの利用が拡大するにつれ、センサーデータはリアルタイムで統合され、より精度の高い環境モデルが構築されるでしょう。このようなアプローチは、同期されたハードウェア、認識ソフトウェア、ライフサイクルサポートを提供できるサプライヤーにとって有利となります。
機内視覚システムの拡張
運転者モニタリング、子供検知、乗員検知、カスタマイズ可能な安全機能の重要性が高まるにつれ、車内カメラの採用は増加すると予測されています。規制や要件は外部視界から車内視界へと移行しており、運転者と車内の状態を検知することが不可欠となっています。これは、RGB-IRセンサー、安全な画像処理、拘束システム、エンターテイメントシステム、ADAS制御との統合といった分野に新たな機会をもたらします。精度、価格、データ保護、小型化に取り組む企業が、車両ビジョンソリューションの将来の方向性を決定づけるでしょう。
自動車用カメラ市場の機会
大量生産車両向けローカルカメラプラットフォーム
自動車用カメラ市場の予測によると、量産乗用車向けのコスト最適化カメラプラットフォームには大きなビジネスチャンスがあります。アジア太平洋、北米、ヨーロッパの自動車メーカーは、安全要件を満たしつつ手頃な価格を維持できるシステムを必要としています。サプライヤーは、モジュール式のカメラ設計、標準化されたコネクタ、現地生産、そしてグレードを問わず拡張可能なソフトウェアを提供することで、成長の機会を捉えることができます。このアプローチにより、統合の複雑さが軽減され、量産車プログラムにおける駐車支援、車線維持支援、サラウンドビュー機能の迅速な展開が可能になります。
商用車両群の可視化と監視機能のアップグレード
商用車両への導入は、この技術が後退時の事故、死角、ドライバーの疲労、荷室の視界、そして保険会社の視点からのリスク管理といった課題を解決できるため、非常に有望な分野です。物流、建設、鉱業、学校、都市配送などの車両群は、安全対策への価値ある投資として、この種の技術の導入を検討し始めているようです。サプライヤーは、耐久性の高い機器、夜間でも優れた性能を発揮する機能、簡単な設置、インターネット接続、そして分析ダッシュボードツールを提供することで、他社との差別化を図ることができます。
よくある質問

Naveenは、カスタム、シンジケート、コンサルティングの各プロジェクトにおいて9年以上の実績を持つ、経験豊富な市場調査およびコンサルティングのプロフェッショナルです。現在はアソシエイトバイスプレジデントを務め、プロジェクトバリューチェーン全体にわたるステークホルダー管理を成功させ、100件以上の調査レポートと30件以上のコンサルティング案件を執筆しています。産業および政府機関のプロジェクトに幅広く携わり、クライアントの成功とデータに基づく意思決定に大きく貢献しています。
Naveenは、カルナータカ州VTUで電子通信工学の学位を取得し、マニパル大学でマーケティング&オペレーションズのMBAを取得しています。IEEEの会員として9年間活動し、会議や技術シンポジウムへの参加、セクションレベルおよび地域レベルでのボランティア活動に積極的に取り組んでいます。現職以前は、IndustryARCでアソシエイト戦略コンサルタント、Hewlett Packard(HP Global)で産業用サーバーコンサルタントを務めていました。
- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -