
Markt für Automobil Kamera: Größe & Prognose 2031
Marktgröße und Prognose für Autokameras (2021 – 2031), Bericht über globale und regionale Anteile, Trends und Wachstumschancenanalyse: Nach Anwendung (Parkassistent und ADAS), Typ (Monokamera, Rundumsichtkamera und Rückfahrkamera), Fahrzeugtyp (Pkw und Nutzfahrzeuge), Autonomiegrad (L1, L2, L3 und andere) und Geografie
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00004119
- Kategorie : Automobil- und Transportwesen
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : August 27, 2026


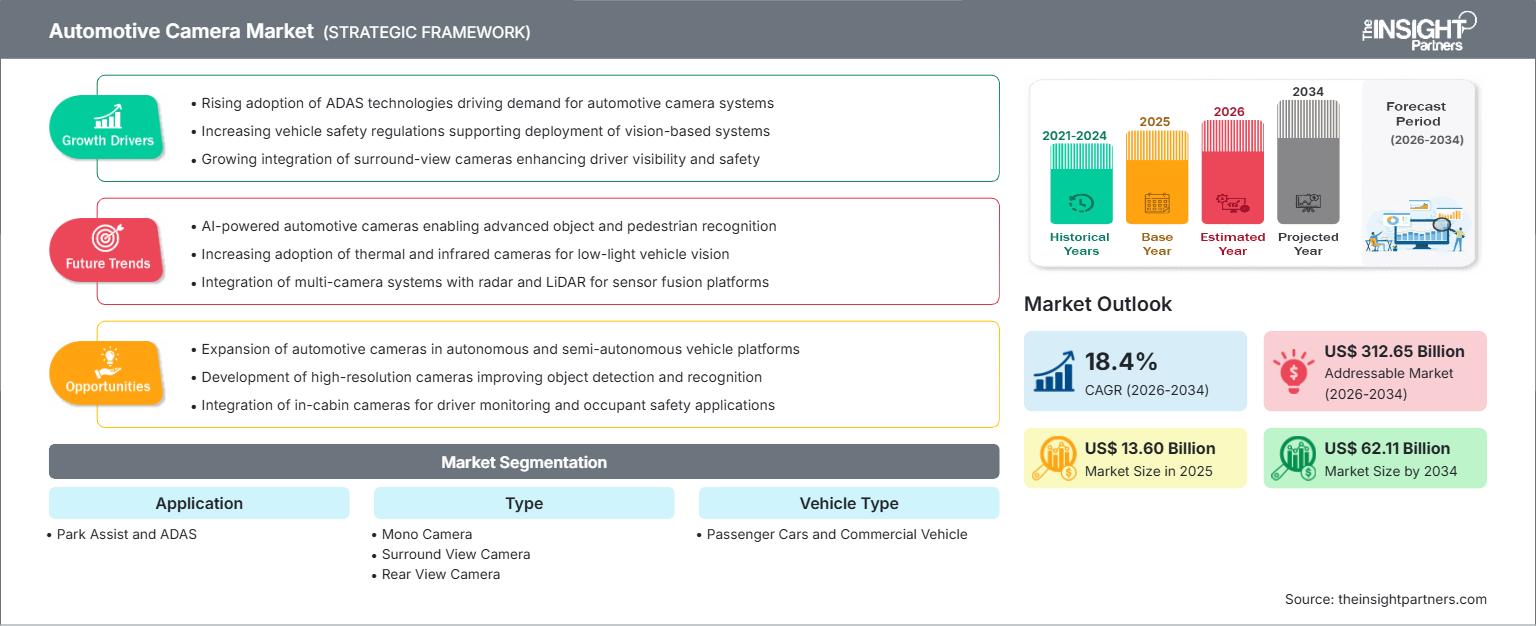
Marktgröße 2025
13,60 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
62,11 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
18,4 %
Wachstumsrate
Adressierbarer Markt
312,65 Mrd. US-Dollar
(2026–2034)
Der Markt für Fahrzeugkameras wird Prognosen zufolge von 13,60 Milliarden US-Dollar im Jahr 2025 auf 62,11 Milliarden US-Dollar im Jahr 2034 wachsen, was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 18,4 % im Zeitraum 2026–2034 entspricht. Die Nachfrage wird durch die rasche Integration bildbasierter Sicherheitssysteme, die höhere Anzahl von Kameras pro Fahrzeug und die Verlagerung von einfacher Einparkhilfe hin zu fortschrittlichen Fahrerassistenzfunktionen in Pkw und Nutzfahrzeugen geprägt.
Nordamerika wird voraussichtlich weiterhin einen strukturell wichtigen Umsatzbeitrag leisten. Das prognostizierte Wachstum wird durch die erhöhten Sicherheitsanforderungen der US-Bundesregierung, Investitionen der Fahrzeughersteller in Level-2-Pannenhilfe und die steigende Nachfrage der Verbraucher nach kameragestützten Park- und Autobahnassistenten gestützt. Die Marktgröße für Fahrzeugkameras in der Region wird durch die Verbreitung von Premiumfahrzeugen, Sicherheitsmodernisierungen von Nutzfahrzeugflotten und den Ausbau softwaredefinierter Fahrzeugprogramme beeinflusst.
Marktanalyse und Einblicke für Automobilkameras
- Nordamerika: Es wird geschätzt, dass die Region im Jahr 2025 einen Marktanteil von 27–30 % erreichen und im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 17–19 % wachsen wird. Treiber dieser Entwicklung sind die Standardisierung von Fahrerassistenzsystemen (ADAS), die Verbesserung der Flottensicherheit und die stärkere Nachfrage nach Mehrkamera-Wahrnehmungssystemen.
- USA: Es wird geschätzt, dass die USA im Jahr 2025 72–76 % Nordamerika ausmachen und mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 17–18,5 % wachsen werden, unterstützt durch OEM-Sicherheitspakete und die zunehmende Verbreitung von Kameras in Nutzfahrzeugen.
- Europa: Es wird geschätzt, dass Europa im Jahr 2025 einen Marktanteil von 30–34 % halten und mit einer durchschnittlichen jährlichen Wachstumsrate von 16–18 % wachsen wird, wobei Deutschland, Frankreich, Großbritannien, Italien und Spanien von den EU-Sicherheitsvorgaben und der Produktion von Premiumfahrzeugen profitieren.
- Asien-Pazifik: Es wird geschätzt, dass der Marktanteil in der APAC-Region im Jahr 2025 bei 31–35 % liegen und mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 19–21 % wachsen wird. Unterstützt wird dies durch China, Japan, Südkorea und Indien, wo die Fahrzeugproduktion und die Lokalisierung von ADAS-Systemen rasant zunehmen.
- Größtes Segment: Der Marktanteil des Parkassistenten wird im Jahr 2025 voraussichtlich 48–52 % betragen und mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 15–17 % wachsen, was den weit verbreiteten Einsatz von Rückfahr- und Rundumsichtkameras widerspiegelt.
- Wachstumsstarkes Segment: Es wird geschätzt, dass ADAS im Jahr 2025 einen Marktanteil von 48–52 % halten und mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 20–22 % wachsen wird, unterstützt durch regulatorischen Druck und die zunehmende Nutzung von Level-2-Funktionen.
- Detaillierte Analyse der wichtigsten Unternehmen: Aptiv PLC, Autoliv Inc., Continental AG, Teledyne FLIR LLC, Gentex Corporation, Magna International Inc., Robert Bosch GmbH, Valeo SE, Mobileye Global Inc. und Stonkam Co., Ltd.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Die Fahrzeugkameratechnik hat sich von reinen Rückfahrkameras zu vernetzten Wahrnehmungssystemen entwickelt, die Einparken, Spurführung, Fußgängererkennung, Totwinkelüberwachung und Fahrerassistenzsysteme unterstützen. Das Wachstum des Marktes für Fahrzeugkameras ist auf höhere Sensorauflösungen, verbesserte Leistung bei schlechten Lichtverhältnissen und zentralisierte Verarbeitungsarchitekturen zurückzuführen, die es Automobilherstellern ermöglichen, Daten aus dem Außenbereich und dem Innenraum in umfassenderen ADAS-Plattformen zu kombinieren.
Die Nachfrage dürfte künftig aufgrund der Einführung von Sicherheitsvorschriften in neuen geografischen Gebieten und der Lokalisierung von Kameramodulen durch internationale OEMs zur Unterstützung kostenbewusster Fahrzeugprogramme steigen. Der Markttrend geht hin zu Investitionen in KI-gestützte Wahrnehmung, Rundumsicht und aufrüstbare Kameraplattformen.
Berichtsumfang zum Markt für Automobilkameras
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 13,60 Milliarden US-Dollar |
| Marktgröße bis 2034 | 62,11 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 18,4 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für Automobilkameras
Die Nachfrage nach Fahrzeugkameras ist zunehmend an Sicherheitsbewertungen, die Einhaltung gesetzlicher Vorschriften und die Erwartungen der Verbraucher an Komfortfunktionen gekoppelt. Die Marktanalyse für Fahrzeugkameras zeigt, dass Kameras zu unverzichtbaren Komponenten für Fahrerassistenzsysteme (ADAS), Einparkhilfen, Spurhalteassistenten und Fahrerüberwachungssysteme werden. Mit der Integration von Sicherheitssystemen in Serienfahrzeuge und Premiumfahrzeuge hat die Installation von Front-, Rundum-, Rück- und Innenraumkameras durch die Automobilhersteller stetig zugenommen. Der Bedarf an hochauflösenden Kamerasystemen steigt, da die Hersteller Unfälle vermeiden und die Automatisierung in ihre Fahrzeuge integrieren wollen.
Das Lieferumfeld hat sich ebenfalls verändert, da die Integration von Kameramodulen nun eine engere Abstimmung zwischen Objektivherstellern, Bildsensorenherstellern, Tier-1-Unternehmen und Softwareentwicklern erfordert. Die gestiegene Komplexität von Kameras hat den Bedarf an Bildverarbeitung und Kalibrierung erhöht. Angesichts der Kosten für eine breite Einführung liegt der Fokus verstärkt auf der Verbesserung von Qualität, Zuverlässigkeit und Kompatibilität der Kameras.
Die Wettbewerbspositionierung basiert auf skalierbaren Kameraplattformen, Wahrnehmungssoftware und erfolgreichen OEM-Programmen. Zu den Unternehmen, die die Integration von ADAS-Architekturen mit Kameras, Radar, Ultraschallsensoren und KI-Wahrnehmungssystemen bevorzugen, gehören Aptiv PLC, Continental AG, Magna International Inc., Robert Bosch GmbH, Valeo SE und Mobileye Global Inc. Die Fähigkeit, skalierbare Lösungen anzubieten, ist einer der entscheidenden Vorteile bei der Gewinnung von Aufträgen großer Automobilhersteller.
Laut dem Marktbericht für Fahrzeugkameras decken Gentex Corporation, Autoliv Inc., Teledyne FLIR LLC und Stonkam Co., Ltd. spezielle Anwendungsfälle in den Bereichen Sicht, Sicherheit und Nutzfahrzeuge ab. Unternehmen investieren zunehmend in Wärmebildkameras, Fahrerüberwachungssysteme und verbesserte Bildverarbeitungssysteme, um sich von der Konkurrenz abzuheben. Mit fortschreitender Entwicklung des autonomen Fahrens und strengeren regulatorischen Anforderungen werden sich die Marktteilnehmer voraussichtlich auf Innovationen, Softwarelösungen und strategische Partnerschaften konzentrieren, um ihre Wettbewerbsposition zu stärken und neue Chancen auf dem globalen Markt zu nutzen.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
Markt für Automobilkameras: Strategische Einblicke
Regionale Einblicke
Markt für Automobilkameras in Nordamerika
Nordamerika wird im Jahr 2025 voraussichtlich einen Marktanteil von 27–30 % am Automobilkameramarkt ausmachen und im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 17–19 % wachsen. Das Wachstum wird durch eine hohe Verbreitung von Sicherheitsfunktionen, die zunehmende Nutzung von Level-2-Assistenzsystemen und die steigende Nachfrage nach Park- und Autobahnunterstützungssystemen mit mehreren Kameras unterstützt.
Die Region profitiert von ambitionierten Technologie-Roadmaps der Fahrzeughersteller und umfassenden Sicherheitsverbesserungen für Fahrzeugflotten. Kamerabasierte Fahrerassistenzsysteme (ADAS) finden ihren Weg von Premiumfahrzeugen in Serienmodelle, während Nutzfahrzeugbetreiber Rückfahr-, Seiten- und Fahrerüberwachungskameras einsetzen, um das Unfallrisiko zu senken und die Einhaltung gesetzlicher Vorschriften zu verbessern.
US-Markt für Automobilkameras
Es wird geschätzt, dass die USA im Jahr 2025 72–76 % Nordamerikas ausmachen und im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 17–18,5 % wachsen werden. Die Position des Landes wird durch einen hohen Technologieanteil in Pkw, starke Verkaufszahlen von Pickups und SUVs sowie die zunehmende Verbreitung kamerabasierter Sicherheitssysteme in Nutzfahrzeugflotten gestützt.
Die Aktivitäten der Zulieferer konzentrieren sich auf ADAS-Software, Kameramodule und integrierte Wahrnehmungssysteme. OEMs nutzen Kameras für Einparkhilfe, Spurhalteassistent, Fahrerassistenzsysteme und Autobahnassistenzsysteme, während steigende Sicherheitsanforderungen und der Kostendruck bei den Versicherungen einen breiteren Einsatz sowohl in Pkw als auch in Flottenfahrzeugen begünstigen.
Markt für Automobilkameras in Europa
Europa wird voraussichtlich im Jahr 2025 einen Marktanteil von 30–34 % halten und im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 16–18 % wachsen. Deutschland bleibt aufgrund der Produktion von Premiumfahrzeugen, fortschrittlicher Zulieferernetzwerke und der schnellen Einführung von Sicherheitselektronik das führende Land, während Frankreich, Großbritannien, Italien und Spanien das Mengenwachstum unterstützen.
Die EU-Sicherheitsvorschriften sind ein wichtiger struktureller Treiber, da obligatorische Fahrerassistenzsysteme die Fahrzeugarchitektur auch außerhalb Europas beeinflussen. Kamerasysteme werden für autonomes Notbremsen, intelligente Geschwindigkeitsassistenz, Aufmerksamkeitsüberwachung und Einparkhilfe integriert, wodurch eine anhaltende Nachfrage nach robusten, vorschriftskonformen Bildgebungsplattformen entsteht.
Markt für Automobilkameras im asiatisch-pazifischen Raum
Es wird geschätzt, dass der asiatisch-pazifische Raum im Jahr 2025 einen Marktanteil von 31–35 % erreichen und im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 19–21 % wachsen wird. China dürfte die regionale Nachfrage anführen, gefolgt von Japan, Südkorea, Indien und Australien, unterstützt durch eine hohe Fahrzeugproduktion und lokalisierte ADAS-Programme.
Das Wachstum wird durch Elektrofahrzeugplattformen, die Fertigung kompakter Kameramodule und die steigende Akzeptanz von Einparkhilfen und Verkehrssicherheitsfunktionen bei den Verbrauchern verstärkt. Regionale Zulieferer verbessern zudem ihre Kostenwettbewerbsfähigkeit und unterstützen OEMs bei der Integration kamerabasierter Sicherheitsfunktionen in Mittelklassefahrzeuge.
Markt für Automobilkameras im Nahen Osten und Afrika
Für den Nahen Osten und Afrika wird im Zeitraum 2026–2034 ein durchschnittliches jährliches Wachstum von 14–16 % erwartet. Saudi-Arabien und die Vereinigten Arabischen Emirate sind führend bei der Einführung dieser Technologien durch Premiumfahrzeuge, Investitionen in intelligente Mobilität und sicherheitsorientierte Infrastrukturprogramme, während Südafrika durch die Nachfrage von gewerblichen Flotten und nachträglichen Sicherheitsaufrüstungen zur Nachfrage beiträgt.
Die Akzeptanz auf dem regionalen Markt ist im Vergleich zu den entwickelten Märkten noch relativ gering, wächst aber aufgrund des steigenden Bedarfs an besserer Sichtbarkeit, Fahrerüberwachung und Parkassistenzsystemen. Dazu tragen auch das Wachstum in der Logistik, die zunehmende Verkehrssicherheit und die Verbreitung von Fahrzeugen mit Fahrerassistenzsystemen bei.
Segmentierungsanalyse
Anwendung
Für den Zeitraum 2026–2034 wird ein jährliches Wachstum von 18–20 % erwartet. Der Markt für Automobilkameras ist anwendungsübergreifend durch den Übergang von der reinen Sichtunterstützung zur aktiven Entscheidungsunterstützung geprägt, wobei die Einparkhilfe derzeit eine starke Nachfrage generiert und ADAS durch Sicherheitsvorschriften und Automatisierungspfade zukünftig einen höheren Wert schaffen wird.
- Einparkhilfe: Die Einparkhilfe ist nach wie vor weit verbreitet, da Rückfahr- und Rundumsichtkameras das Manövrieren bei niedrigen Geschwindigkeiten verbessern, tote Winkel verringern und der Verbrauchernachfrage nach einfacherem Parken in dicht besiedelten städtischen Umgebungen entgegenkommen.
- ADAS: Die Anwendungsbereiche von ADAS erweitern sich, da Kameras Informationen zu Fahrspuren, Objekten, Fußgängern und Verkehrszeichen liefern. Dadurch werden Bildverarbeitungssysteme zu einem zentralen Bestandteil skalierbarer Sicherheitspakete und der Vorbereitung auf höhere Autonomie.
Typ
Es wird erwartet, dass der Kameratyp im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 17–19 % wachsen wird. Monokameras bleiben wichtig für eine kosteneffiziente Frontkamera-Erkennung, während Rundum- und Rückfahrkameras an Bedeutung gewinnen, da die OEMs die Anzahl der Kameras pro Fahrzeug erhöhen und mehrere Blickwinkel in zentralisierte Sicherheitssysteme integrieren.
- Monokamera: Monokameras werden wegen ihrer kompakten Bauweise, Kosteneffizienz und Eignung für die Fahrspurerkennung und Objekterkennung in Verbindung mit fortschrittlicher Bildverarbeitungssoftware geschätzt.
- Rundumsichtkamera: Rundumsichtkameras unterstützen eine 360-Grad-Sicht und verbessern so das Einparken, die Hinderniserkennung und die Fahrerassistenzsysteme in Pkw und hochwertigen Nutzfahrzeugen.
- Rückfahrkamera: Rückfahrkameras sind nach wie vor ein grundlegendes Sicherheitsmerkmal, was durch gesetzliche Vorgaben, die Vertrautheit der Verbraucher und die Integration mit Parkwarnungen und Infotainment-Displays unterstützt wird.
Fahrzeugtyp
Es wird erwartet, dass der Fahrzeugtyp im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 18–20 % wachsen wird. Pkw dominieren die Akzeptanz aufgrund des hohen Produktionsvolumens und der hohen Sicherheitserwartungen der Verbraucher, während Nutzfahrzeuge zunehmend Kameras für die Sicht nach hinten, die Reduzierung des toten Winkels, die Fahrerüberwachung und das Flottenrisikomanagement einsetzen.
- Pkw: Pkw erfreuen sich großer Beliebtheit, da die OEMs Einparkkameras standardisieren und ADAS-Pakete in der Mittelklasse und im Premiumsegment einführen.
- Nutzfahrzeuge: Nutzfahrzeuge sind auf Kameras angewiesen, insbesondere in den Bereichen Logistik, Bauwesen, Bergbau und städtische Lieferdienste. Dies gilt insbesondere für die Bereiche Rückwärtsfahren, Seitensicht, Fahrererkennung und Flottensicherheit.
Autonomiegrad
Es wird erwartet, dass der Autonomiegrad im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 19–21 % steigen wird. Systeme der Stufen L1 und L2 werden derzeit in großem Umfang eingesetzt, während L3-Programme zukünftig einen Bedarf an redundanterer Wahrnehmung, höher auflösenden Kameras und einer engeren Integration von Bildverarbeitung, Radar, Rechenleistung und Fahrerüberwachung schaffen.
- L1: L1-Systeme nutzen Kameras für grundlegende Unterstützung, wie z. B. Spurhalteassistent oder Einparkhilfe, wodurch sie für die Einführung von Sicherheitssystemen auf Einstiegsniveau wichtig sind.
- L2: L2-Systeme benötigen stärkere Wahrnehmungseingaben für die Spurzentrierung, die adaptive Unterstützung und die überwachte Automatisierung, wodurch der Wert der Kameras pro Fahrzeug steigt.
- L3: L3-Systeme schaffen Bedarf an höherer Sensorredundanz, präziser Umgebungsinterpretation und robuster Fahrerübergabeüberwachung unter definierten Betriebsbedingungen.
Momentaufnahme der Chancen
|
Anwendung |
Umsatzbeitrag |
Trend-Tag |
Adoptionsphase |
|
Parkassistent |
Hoch |
360 Parken |
Reifen |
|
ADAS |
Hoch |
Sehsicherheit |
Skalierung |
Wachstumstreiber und Wirkungsanalyse des Marktes für Automobilkameras
Sicherheitsvorschriften und ADAS-Standardisierung
Regulatorischer Druck gilt als einer der Hauptfaktoren für das Wachstum des Kameramarktes. Die Einführung der europäischen Sicherheitsvorschriften, die Notwendigkeit der Fahrerüberwachung und die Sicherheitsbestimmungen für Nutzfahrzeuge veranlassen OEMs, Kameras als Standard-Sicherheitsausrüstung und nicht mehr als optionale Ausstattung zu betrachten. Dies wird die Nachfrage nach Front-, Rück-, Umfeld- und Innenraumkameras weiter ankurbeln. Da Fahrzeugplattformen zunehmend unter Berücksichtigung der regulatorischen Vorgaben entwickelt werden, wird der Einsatz von Kameras die Fahrzeugarchitektur beeinflussen.
Steigende Anzahl Kameras pro Fahrzeug
Die Automobilindustrie stattet Fahrzeuge mit zusätzlichen Kameras aus, um Rundumsicht, Totwinkelüberwachung, Fahrerüberwachung, Spurhalteassistent und autonomes Einparken zu ermöglichen. Dieser Trend bietet die Chance auf höhere Gewinne, selbst bei moderatem Produktionswachstum. Mehrere Kameras erfordern mehr Bandbreite, ein verbessertes Wärmemanagement und hochentwickelte elektronische Steuermodule. Dies eröffnet neue Möglichkeiten für die gesamte Lieferkette – von Komponentenherstellern über Halbleiter- und Softwareunternehmen bis hin zu Systemintegratoren der ersten Ebene.
Wachstum softwaredefinierter Fahrzeugplattformen
Softwaredefinierte Fahrzeuge verändern die Kamerabeschaffung von der Komponentenbeschaffung hin zur Integration auf Plattformebene. Kameras speisen nun Wahrnehmungsalgorithmen, drahtlose Funktionsupdates, Fahrerassistenzsysteme und Innenraumüberwachungssysteme. OEMs suchen Hardware, die zukünftige Softwarefunktionen unterstützt, ohne die gesamte Fahrzeugelektrik neu entwickeln zu müssen. Dies führt zu einer Nachfrage nach hochauflösenden Sensoren, KI-fähiger Datenverarbeitung und standardisierten Schnittstellen. Anbieter, die Hardwarezuverlässigkeit mit Softwareleistung kombinieren, sind im Markt für Automobilkameras besser positioniert, um höhere Margen und längere Produktlebenszyklen zu erzielen.
Zukunftstrends auf dem Markt für Automobilkameras
KI-gestützte 360-Grad-Wahrnehmung
Die Trends im Markt für Fahrzeugkameras deuten auf integrierte 360-Grad-Wahrnehmungssysteme hin, die mehrere Außenkameras mit Radar, Kartierung und KI-basierter Szeneninterpretation kombinieren. Diese Plattformen ermöglichen sowohl freihändiges als auch manuelles Fahren, automatisches Einparken und verbesserten Schutz bei niedrigen Geschwindigkeiten. Durch den zunehmenden Einsatz zentralisierter Rechenkapazitäten werden Sensordaten in Echtzeit zusammengeführt, um präzisere Umgebungsmodelle zu erstellen. Dieser Ansatz ist besonders vorteilhaft für Anbieter, die synchronisierte Hardware, Wahrnehmungssoftware und umfassenden Support über den gesamten Produktlebenszyklus hinweg anbieten können.
Erweiterung der Sichtsysteme im Fahrzeuginnenraum
Die Nutzung von Innenraumkameras wird voraussichtlich zunehmen, da Fahrerüberwachung, Kindererkennung, Insassenerkennung und individualisierte Sicherheitsfunktionen immer wichtiger werden. Vorschriften und Anforderungen verlagern sich von der Außen- zur Innenraumsicht, wodurch die Erfassung des Zustands von Fahrer und Fahrgastzelle unerlässlich wird. Dies eröffnet Chancen für RGB-IR-Sensoren, die sichere Bildverarbeitung und die Integration in Rückhaltesysteme, Infotainmentsysteme und Fahrerassistenzsysteme. Unternehmen, die sich mit Genauigkeit, Preisgestaltung, Datenschutz und Miniaturisierung befassen, werden die zukünftige Entwicklung von Fahrzeugkamerasystemen bestimmen.
Marktchancen für Automobilkameras
Lokalisierte Kameraplattformen für Fahrzeuge mit hohem Verkehrsaufkommen
Prognosen für den Markt für Fahrzeugkameras deuten auf ein großes Potenzial kostenoptimierter Kameraplattformen für Pkw mit hohen Stückzahlen hin. OEMs in Asien-Pazifik, Nordamerika und Europa benötigen Systeme, die Sicherheitsanforderungen erfüllen und gleichzeitig erschwinglich sind. Anbieter können von diesem Wachstum profitieren, indem sie modulare Kameradesigns, standardisierte Steckverbinder, lokale Produktion und skalierbare Software für verschiedene Ausstattungsvarianten anbieten. Dieser Ansatz reduziert die Integrationskomplexität und ermöglicht die schnellere Implementierung von Einparkhilfe, Spurhalteassistent und 360°-Kameras in Serienfahrzeugen.
Verbesserungen bei der Transparenz und Überwachung von Nutzfahrzeugflotten
Die Nutzfahrzeugflotte bietet interessante Perspektiven, da die Technologie Probleme wie Rückfahrunfälle, tote Winkel, Fahrerermüdung, eingeschränkte Sicht im Laderaum und Risikomanagement aus Sicht der Versicherungen löst. Logistik-, Bau-, Bergbau-, Schul- und Lieferflotten erwägen zunehmend den Einsatz dieser Technologie als sinnvolle Investition in Sicherheitsmaßnahmen. Anbieter können sich durch langlebige Geräte, gute Nachtsicht, einfache Installation, Internetanbindung und analytische Dashboard-Tools profilieren.
Häufig gestellte Fragen

Naveen ist ein erfahrener Marktforschungs- und Beratungsexperte mit über 9 Jahren Erfahrung in kundenspezifischen, syndizierten und Beratungsprojekten. In seiner aktuellen Funktion als Associate Vice President hat er erfolgreich Stakeholder entlang der gesamten Projektwertschöpfungskette gemanagt und ist Autor von über 100 Forschungsberichten und über 30 Beratungsaufträgen. Seine Arbeit erstreckt sich auf Industrie- und Regierungsprojekte und trägt maßgeblich zum Kundenerfolg und zur datengesteuerten Entscheidungsfindung bei.
Naveen hat einen Ingenieursabschluss in Elektronik und Kommunikation von der VTU, Karnataka, und einen MBA in Marketing und Operations von der Manipal University. Er ist seit 9 Jahren aktives IEEE-Mitglied und nimmt an Konferenzen und technischen Symposien teil und engagiert sich ehrenamtlich auf Sektions- und regionaler Ebene. Vor seiner aktuellen Position arbeitete er als Associate Strategic Consultant bei IndustryARC und als Industrial Server Consultant bei Hewlett Packard (HP Global).
- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -