
Mercato dei biomarcatori del cancro: dimensioni, crescita e previsioni 2034
Dimensioni e previsioni del mercato dei biomarcatori tumorali (2021-2034), quota di mercato globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per tipo di biomarcatore (biomarcatori proteici, biomarcatori genetici e altri), tecnologia di profilazione (tecnologie omiche, tecnologie di imaging, immunoanalisi, citogenetica e bioinformatica), tipo di cancro (cancro al seno, cancro ai polmoni, cancro alla prostata, leucemia, cancro alla vescica e altri), applicazione (prognostica, diagnostica, ricerca e sviluppo e altro) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPBT00002663
- Categoria : Scienze della vita
- Numero di pagine : 193
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : August 12, 2026


Dimensioni del mercato nel 2025
30,95 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
52,46 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
6,04 %
Tasso di crescita
Mercato di riferimento
377,76 miliardi di dollari USA
(2026-2034)
Il mercato dei biomarcatori tumorali aveva un valore di 30,95 miliardi di dollari nel 2025 e si prevede che raggiungerà i 52,46 miliardi di dollari entro il 2034, con un tasso di crescita annuo composto (CAGR) del 6,04% nel periodo 2026-2034. Il mercato riflette il crescente utilizzo clinico di indicatori molecolari, proteici e genomici misurabili nella diagnosi, prognosi, selezione della terapia, monitoraggio delle recidive e sviluppo della ricerca sul cancro.
Il Nord America rimane la base di commercializzazione più matura, con le dimensioni del mercato dei biomarcatori tumorali supportate da un ampio sistema di rimborso dei test oncologici, un'elevata adozione della profilazione genomica completa e reti integrate tra ospedali e laboratori di riferimento. Si stima che la regione crescerà a un tasso annuo composto (CAGR) compreso tra il 5,7% e il 6,2% nel periodo 2026-2034, trainata dai programmi di oncologia di precisione, dalle approvazioni di test diagnostici complementari e dai test basati sulle linee guida per i tumori del polmone, della mammella, della prostata e per i tumori ematologici.
Analisi e approfondimenti sul mercato dei biomarcatori tumorali
- Nel 2025 il Nord America rappresentava una quota di mercato del 42-45% e si prevede che crescerà a un tasso annuo composto (CAGR) del 5,7-6,2% tra il 2026 e il 2034, grazie a infrastrutture di laboratorio avanzate, all'abbinamento di farmaci oncologici e biomarcatori e all'elevata partecipazione alla terapia oncologica guidata da approcci molecolari.
- Nel 2025 gli Stati Uniti rappresentavano l'82-86% del Nord America e si prevede che cresceranno a un tasso annuo composto (CAGR) del 5,8-6,3% tra il 2026 e il 2034, con l'adozione trainata dai laboratori di riferimento, dai centri oncologici universitari e dalla diagnostica di accompagnamento.
- Nel 2025 l'Europa deteneva una quota di mercato compresa tra il 26% e il 29% e si prevede che crescerà a un tasso annuo composto (CAGR) del 5,3-5,8% tra il 2026 e il 2034, trainata da Germania, Regno Unito e Francia, grazie all'espansione delle reti di patologia molecolare e alla standardizzazione promossa dal Regolamento sui dispositivi medico-diagnostici in vitro (IVDR).
- Nel 2025, la regione Asia-Pacifico rappresentava una quota di mercato del 20-23% e si prevede che crescerà a un tasso annuo composto (CAGR) del 7,0-7,6% tra il 2026 e il 2034, trainata da Cina, Giappone, Corea del Sud, India e Australia grazie all'espansione dei programmi di screening oncologico.
- Segmento più ampio : i biomarcatori proteici detenevano una quota di mercato del 54-58% nel 2025 e si prevede che cresceranno a un CAGR del 5,5-6,0% tra il 2026 e il 2034, supportati dall'uso di routine nei test immunoenzimatici e in patologia.
- Segmento ad alta crescita : le tecnologie omiche detenevano una quota di mercato del 31-35% nel 2025 e si prevede che cresceranno a un CAGR del 7,2-7,8% tra il 2026 e il 2034, trainate dai pannelli multigenici, dal sequenziamento e dalla bioinformatica.
- Aziende chiave analizzate nel dettaglio : Bio-Rad Laboratories, Inc., Thermo Fisher Scientific Inc., F. Hoffmann-La Roche Ltd, QIAGEN NV, Illumina, Inc., Myriad Genetics, Inc., Hologic, Inc., Quest Diagnostics Incorporated, bioMérieux SA, Creative Diagnostics, Agilent Technologies, Inc., Guardant Health, Inc.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
L'applicazione dei biomarcatori clinici si è evoluta dai test sui marcatori tumorali isolati a profili molecolari più completi, in cui i laboratori integrano patologia tissutale, sequenziamento, PCR digitale, immunoistochimica e bioinformatica. Le dinamiche di produzione si orienteranno verso kit, che ridurranno i tempi di risposta senza compromettere la validazione analitica. La domanda sarà sempre più trainata dalle terapie oncologiche mirate, dal reclutamento per gli studi clinici, dalla misurazione della malattia residua e dagli enti assicurativi che valutano l'efficacia dei test.
Durante il periodo di previsione, si prevede che nuove regioni otterranno l'accesso a questa tecnologia grazie ai programmi oncologici nazionali, alle aziende diagnostiche e alla capacità locale di sequenziamento. Le normative giocheranno un ruolo importante nel modificare la strategia dei fornitori, poiché i laboratori dovranno disporre di flussi di lavoro conformi alle normative per i dispositivi diagnostici in vitro (IVD). Gli investimenti in questo settore si concentreranno sull'automazione della preparazione dei campioni, sulla bioinformatica oncologica e sui flussi di lavoro per la biopsia liquida.
Ambito del rapporto di mercato sui biomarcatori del cancro
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 30,95 miliardi di dollari |
| Dimensioni del mercato entro il 2034 | 52,46 miliardi di dollari |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 6,04% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi di mercato dei biomarcatori tumorali
La diffusione clinica si basa sulla transizione da un approccio incentrato sugli organi nel trattamento dei pazienti oncologici a un approccio basato sui biomarcatori, il che rende la crescita del mercato dei biomarcatori oncologici dipendente dalle prove che collegano i risultati dei test all'efficacia del trattamento. L'OMS e l'IARC hanno stimato circa 20 milioni di nuovi casi di cancro diagnosticati e 9,7 milioni di decessi per cancro in tutto il mondo nel 2022.
La catena di approvvigionamento comprende la scoperta di biomarcatori, lo sviluppo del test, la produzione di reagenti, la strumentazione, la validazione di laboratorio, l'autorizzazione normativa, il software per l'analisi e la refertazione medica. Condizioni favorevoli per l'approvvigionamento dipendono dalla capacità di integrare il processo di preparazione del campione, le piattaforme di sequenziamento/immunoanalisi, il database delle varianti e gli strumenti per il supporto alle decisioni oncologiche. Il National Cancer Institute attribuisce priorità ai dati sul cancro, agli studi clinici e alle terapie di precisione tra le sue iniziative di ricerca.
La pressione competitiva si intensificherà con lo sviluppo e il lancio di piattaforme di profilazione oncologica da parte di Thermo Fisher Scientific Inc., F. Hoffmann-La Roche Ltd, Illumina, Inc., QIAGEN NV e Bio-Rad Laboratories, Inc. Il rapporto sul mercato dei biomarcatori oncologici rileva che la concorrenza dipende sempre più dalla disponibilità di informazioni utilizzabili, dalla coerenza dei test, dalla preparazione normativa e dalla compatibilità con i sistemi di laboratorio ospedalieri.
Il posizionamento varia a seconda della tipologia di azienda. Myriad Genetics, Inc. e Guardant Health, Inc. si concentrano su test clinicamente significativi e sulla scalabilità della biopsia liquida; Quest Diagnostics Incorporated sfrutta la sua rete nazionale di laboratori; Hologic, Inc. e bioMérieux SA coordinano la diagnostica con le strutture di analisi ospedaliere; Creative Diagnostics e Agilent Technologies, Inc. forniscono servizi di ricerca, anticorpi, patologia e analisi di biomarcatori.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato dei biomarcatori tumorali: approfondimenti strategici
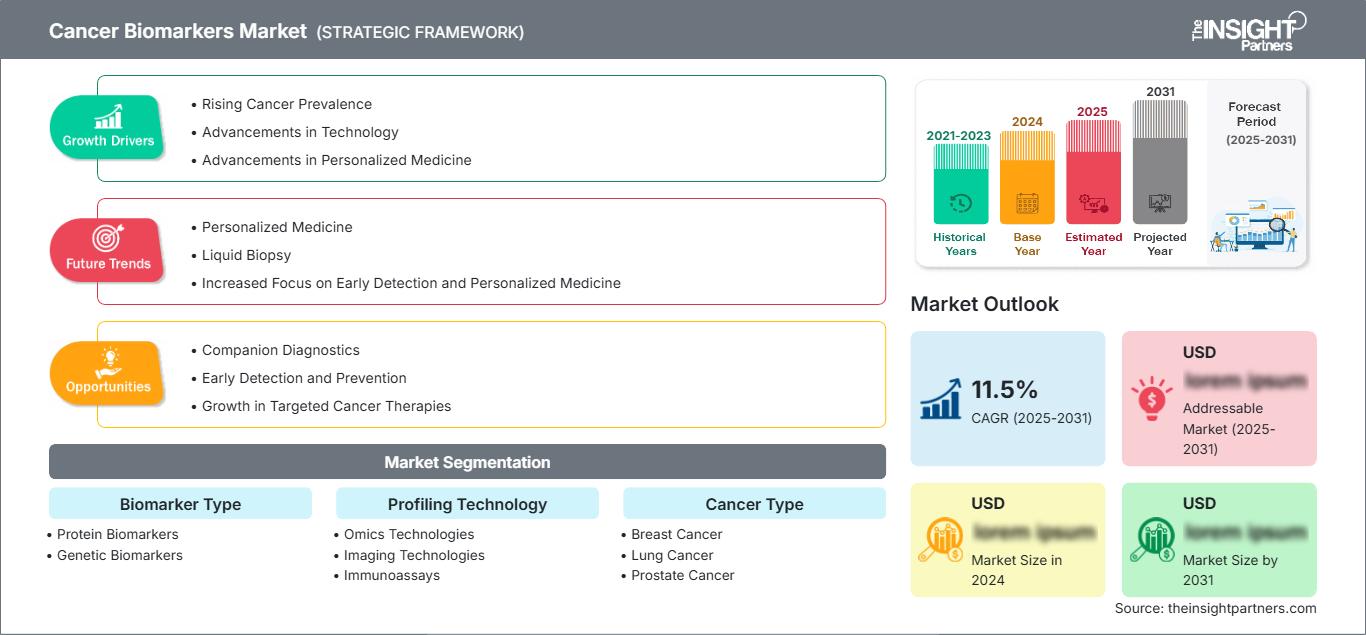
Approfondimenti regionali
Mercato dei biomarcatori tumorali in Nord America
Nel 2025, il Nord America deteneva una quota di mercato del 42-45% e si prevede che crescerà a un tasso annuo composto (CAGR) del 5,7-6,2% nel periodo 2026-2034. La leadership regionale è supportata dalle politiche di copertura dei biomarcatori oncologici, dai laboratori di riferimento centralizzati, dai team multidisciplinari per la diagnosi molecolare dei tumori e dall'elevato utilizzo della diagnostica di accompagnamento. La quota di mercato dei biomarcatori oncologici è inoltre rafforzata dai test oncologici autorizzati dalla FDA e dalla densità degli studi clinici.
La domanda è strutturalmente collegata ai percorsi di cura per il cancro al polmone, al seno, alla prostata, alla leucemia e alla vescica, dove i risultati dei test influenzano la diagnosi, l'idoneità alla terapia, la prognosi o il monitoraggio delle recidive. Le risorse NCCN sono utilizzate in oltre 190 paesi e le sue linee guida vengono scaricate più di 18,4 milioni di volte all'anno, supportando un comportamento di screening guidato dalle linee guida.
Mercato statunitense dei biomarcatori del cancro
Nel 2025, gli Stati Uniti detenevano una quota di mercato compresa tra l'82% e l'86%, e si prevede una crescita annua composta (CAGR) del 5,8%-6,3% tra il 2026 e il 2034. L'adozione di questa tecnologia si osserva principalmente nei centri oncologici universitari, nei laboratori di riferimento commerciali, nelle reti oncologiche territoriali e nei programmi di medicina di precisione finanziati dagli enti pagatori. L'approvazione della FDA per l'utilizzo della diagnostica di accompagnamento rimane fondamentale per la pratica clinica e i rimborsi.
Tra i principali attori di questo mercato figurano aziende come Thermo Fisher Scientific Inc., Bio-Rad Laboratories, Inc., Illumina, Inc., Myriad Genetics, Inc., Hologic, Inc., Quest Diagnostics Incorporated, Guardant Health, Inc. e Agilent Technologies, Inc. Queste aziende operano nel settore della strumentazione, dei materiali di consumo, dei pannelli genomici, dei servizi di analisi e dell'interpretazione dei risultati.
Mercato europeo dei biomarcatori del cancro
Nel 2025 l'Europa deteneva una quota di mercato del 26-29% e si prevede che crescerà a un tasso annuo composto (CAGR) del 5,3-5,8% tra il 2026 e il 2034, con la Germania come paese chiave. Il Regno Unito ha migliorato l'accesso grazie ai servizi di medicina genomica, ai percorsi di screening per il tumore al polmone e alle risorse nazionali di sequenziamento, che consentono di identificare i pazienti idonei a trattamenti personalizzati e studi clinici.
Gruppi di patologia specializzati, laboratori di diagnostica molecolare ospedalieri e accordi con le aziende farmaceutiche per la diagnostica di accompagnamento hanno contribuito al successo della ricerca in Germania. La Francia sta ulteriormente sviluppando iniziative di oncologia molecolare, mentre Italia e Spagna stanno potenziando i propri laboratori regionali e allineandoli ai sistemi di rimborso. Le crescenti esigenze di validazione, dovute alla conformità al Regolamento IVDR, stanno aiutando i fornitori a ottenere prestazioni analitiche validate e ad affrontare altri aspetti.
Mercato dei biomarcatori tumorali nella regione Asia-Pacifico
Nella regione Asia-Pacifico (APAC), la quota di mercato si attestava tra il 20% e il 23% nel 2025 e si prevede una crescita a un tasso annuo composto (CAGR) del 7,0-7,6% dal 2026 al 2034, confermandosi come la regione a più rapida crescita. La Cina è il Paese leader, grazie all'espansione degli ospedali oncologici, alle capacità di sequenziamento a livello nazionale e all'elevata prevalenza del cancro. Giappone e Corea del Sud continuano a essere tra i primi ad adottare l'oncologia di precisione.
L'India e l'Australia forniscono una domanda supplementare nella regione Asia-Pacifico grazie ai servizi diagnostici privati, alle iniziative governative contro il cancro e alla collaborazione nella ricerca. I fattori trainanti delle politiche includono l'ampliamento dei programmi di screening, gli incentivi per la produzione locale e le infrastrutture sanitarie digitali. La crescita industriale è massima laddove i laboratori possono integrare il sequenziamento a basso costo, i test di pannello validati e l'analisi in cloud.
Mercato dei biomarcatori tumorali in Medio Oriente e Africa
Si prevede che il mercato del Medio Oriente e dell'Africa registrerà un tasso di crescita annuo composto (CAGR) del 5,6-6,1% dal 2026 al 2034, trainato dalla crescita dell'economia saudita. Tra i fattori di crescita figurano gli investimenti in ospedali di terzo livello, strutture oncologiche, laboratori privati e i piani di trasformazione del sistema sanitario del Paese. Gli Emirati Arabi Uniti potenzieranno le proprie capacità diagnostiche specialistiche, mentre il Sudafrica sarà all'avanguardia nello sviluppo di test molecolari.
L'edilizia, gli investimenti nel settore sanitario tramite l'energia e i piani per il turismo medico favoriranno l'adozione di questa tecnologia nei paesi del Golfo. Il resto del Medio Oriente e dell'Africa sarà ostacolato da problemi di costi, mancanza di competenze e difficoltà nell'invio dei campioni, sebbene la centralizzazione dei laboratori e le iniziative pubblico-private stiano promuovendo l'adozione dei test immunoenzimatici.
Analisi di segmentazione
Tipo di biomarcatore
Si prevede che il segmento dei biomarcatori crescerà a un CAGR del 5,8-6,3% nel periodo 2026-2034. Questo segmento riflette l'equilibrio clinico tra i test consolidati basati sulle proteine e i marcatori genetici in rapida espansione. L'ambito del mercato dei biomarcatori tumorali si sta ampliando, poiché i laboratori integrano immunoistochimica, marcatori sierici, mutazioni, fusioni, variazioni del numero di copie e firme molecolari in referti oncologici completi.
- I biomarcatori proteici rimangono la categoria più ampia perché sono integrati nei flussi di lavoro di patologia, immunoanalisi e laboratorio ospedaliero per il supporto allo screening, la diagnosi, la prognosi e il monitoraggio della terapia per le principali tipologie di tumore.
- I biomarcatori genetici stanno acquisendo importanza strategica poiché le terapie mirate, la valutazione del rischio ereditario, la profilazione delle mutazioni tumorali e gli approcci di biopsia liquida aumentano la domanda di interpretazione del cancro basata sul DNA e sull'RNA.
Tecnologia di profilazione
Si prevede che il settore delle tecnologie di profilazione crescerà a un tasso annuo composto (CAGR) del 6,4-6,9% nel periodo 2026-2034. Questo segmento è caratterizzato dalla necessità di rilevare più analiti da quantità limitate di tessuto, ridurre i tempi di elaborazione e migliorare la coerenza interpretativa. I flussi di lavoro relativi a omica, imaging, immunodosaggio, citogenetica e bioinformatica vengono sempre più spesso combinati anziché utilizzati in modo indipendente.
- Le tecnologie omiche rappresentano il segmento in più rapida crescita, supportato da approcci di genomica, trascrittomica, proteomica, metilazione e multi-omica che migliorano la stratificazione dei tumori e la scoperta di biomarcatori.
- Le tecnologie di imaging supportano la digitalizzazione dei dati patologici, la radiomica e l'analisi delle immagini correlata ai biomarcatori, in particolare laddove la morfologia del tumore e il contesto spaziale influenzano la diagnosi e l'idoneità al trattamento.
- I test immunoenzimatici rimangono essenziali per il rilevamento di routine dei marcatori proteici, il supporto allo screening ad alta produttività, i flussi di lavoro di diagnostica di accompagnamento e le applicazioni di monitoraggio che richiedono reagenti validati e basi di analisi installate.
- La citogenetica conserva la sua rilevanza nella leucemia e in alcuni tumori solidi, dove le anomalie cromosomiche, le traslocazioni e le variazioni del numero di copie forniscono informazioni utili a fini diagnostici, prognostici e di selezione del trattamento.
- La bioinformatica sta diventando un elemento cruciale del flusso di lavoro, poiché i laboratori necessitano di annotazione delle varianti, abbinamento delle terapie, controllo di qualità, generazione di report e integrazione con i database clinici.
Tipo di cancro
Si prevede che il numero di casi di cancro aumenterà a un tasso di crescita annuo composto (CAGR) del 5,9-6,4% nel periodo 2026-2034. La domanda varia in base al carico tumorale, alla disponibilità di terapie mirate, alle linee guida per i test e alla fattibilità della biopsia. Il cancro al polmone e al seno rimangono fortemente dipendenti dai biomarcatori, mentre il cancro alla prostata, la leucemia e il cancro alla vescica stanno espandendo la loro applicazione grazie al rischio genomico, alla malattia residua e alla risposta alla terapia.
- Il tumore al seno determina una domanda costante di test relativi a HER2, recettori ormonali, rischio genomico, mutazioni ereditarie e recidive, sia nelle fasi iniziali che in quelle metastatiche del trattamento.
- Il tumore al polmone rappresenta un mercato importante per i test sui biomarcatori, poiché mutazioni trattabili, fusioni, espressione di PD-L1 e meccanismi di resistenza influenzano fortemente la scelta della terapia di prima linea e delle linee successive.
- L'adozione di strumenti diagnostici per il cancro alla prostata è in aumento grazie ai test della linea germinale, ai marcatori di riparazione per ricombinazione omologa, ai test di stratificazione del rischio e alla selezione del trattamento per la malattia in stadio avanzato.
- La leucemia dipende in larga misura da marcatori citogenetici, di flusso, molecolari e di malattia residua, che guidano la diagnosi, la prognosi, l'intensità della terapia e il monitoraggio delle recidive.
- La domanda di cure per il cancro alla vescica sta aumentando grazie a marcatori urinari, alla selezione di terapie con inibitori dei checkpoint immunitari, alla sottotipizzazione molecolare e a strumenti di sorveglianza volti a ridurre le procedure invasive.
Applicazione
Si prevede che le applicazioni cresceranno a un tasso di crescita annuo composto (CAGR) del 6,1-6,6% nel periodo 2026-2034. La diagnostica rimane la principale fonte di ricavi, mentre la prognostica e lo sviluppo della ricerca si stanno espandendo attraverso la generazione di evidenze legate alla terapia. I laboratori integrano sempre più spesso la conferma diagnostica con la profilazione del tumore, la previsione del rischio e l'abbinamento agli studi clinici per migliorare l'efficienza del processo decisionale.
- La prognosi supporta la stadiazione della malattia, la valutazione del rischio di recidiva, la stima della sopravvivenza e le decisioni sull'intensità del trattamento, soprattutto laddove i profili dei biomarcatori migliorano l'affidabilità rispetto agli indicatori clinici e patologici.
- Il settore della diagnostica contribuisce in modo significativo al fatturato, poiché i test sui biomarcatori sono sempre più utilizzati nella fase diagnostica per classificare i tumori, confermare la malignità, identificare alterazioni trattabili e orientare le scelte terapeutiche.
- La ricerca e lo sviluppo rivestono un'importanza strategica per le aziende farmaceutiche, biotecnologiche e i programmi accademici che utilizzano i biomarcatori per la scoperta di nuovi bersagli terapeutici, la stratificazione dei pazienti, l'arricchimento degli studi clinici e lo sviluppo di diagnostica complementare.
Panoramica dell'opportunità
|
Applicazione |
Contributo di entrate |
Etichetta di tendenza |
Fase di adozione |
|
Prognosi |
Mezzo |
Modelli di rischio |
Scalatura |
|
Diagnostica |
Alto |
Abbinamento terapeutico |
Maturo |
|
Sviluppo della ricerca |
Mezzo |
Arricchimento della prova |
Scalatura |
Analisi dei fattori di crescita e dell'impatto sul mercato dei biomarcatori tumorali.
Aumento del carico di cancro e dipendenza dalle terapie di precisione
L'aumento dell'incidenza del cancro rende sempre più necessario un intervento basato sui biomarcatori, rispetto ai tradizionali approcci empirici in ambito clinico. L'IARC ha rilevato 20 milioni di casi di cancro nel 2022 e ha stimato 35 milioni di nuovi casi all'anno nel 2050, il che rappresenta un aumento del 77% rispetto al 2022. Questa esigenza epidemica accresce la necessità di diagnosi precoce, una migliore stratificazione dei pazienti e decisioni terapeutiche più efficaci. Questo impatto economico si ripercuoterà sul cancro al polmone, al seno, alla prostata, sulla leucemia e sulla vescica, patologie per le quali i test sui biomarcatori sono fondamentali per il processo decisionale in merito a trattamento, prognosi e monitoraggio. Nell'ottica di ottenere risultati migliori per ogni dollaro speso, i biomarcatori validati sono cruciali per decidere a quali pazienti applicare costose terapie mirate o immunoterapie.
Approvazioni per la diagnostica di accompagnamento e percorsi di test standardizzati
La convergenza delle normative sui farmaci oncologici e sui test diagnostici complementari sta facilitando l'adozione da parte delle aziende. I test diagnostici complementari approvati dalla FDA possono essere utilizzati da laboratori, aziende farmaceutiche e operatori sanitari come strumento efficace per eseguire analisi di biomarcatori con utilità clinica. Nell'agosto 2024, la FDA ha approvato TruSight Oncology Comprehensive di Illumina come test diagnostico in vitro (IVD) distribuito per la profilazione genomica completa, con indicazioni diagnostiche complementari, in grado di identificare mutazioni del DNA in 517 geni e mutazioni dell'RNA in 25 geni. Le approvazioni della FDA riducono il rischio associato all'esecuzione del test e facilitano l'adozione della profilazione da parte degli ospedali. Cresce la necessità di pannelli validati, flussi di lavoro automatizzati, controlli di qualità e tecnologie.
Automazione di laboratorio ed efficienza del flusso di lavoro grazie all'informatica
Il numero di test sui biomarcatori sta aumentando più rapidamente della disponibilità di specialisti. Ciò ha un impatto negativo sui laboratori di biologia molecolare, sulle unità di patologia e sui laboratori di riferimento. L'automazione migliora l'estrazione, la costruzione delle librerie, la colorazione, l'imaging e la coerenza dei referti. I sistemi informativi forniscono inoltre supporto nell'interpretazione delle mutazioni e nella scelta del trattamento appropriato. La tecnologia bioinformatica riduce i tempi necessari per l'analisi delle complesse informazioni genomiche e consente ai laboratori di rimanere aggiornati sui cambiamenti delle linee guida, delle informazioni sui farmaci e dei criteri di arruolamento negli studi clinici. L'impatto di questo fattore sul mercato va oltre le apparecchiature; l'utilizzo di reagenti, i costi di abbonamento per i software, la gestione dei dati e il controllo qualità rappresentano importanti fonti di reddito.
Mercato dei biomarcatori tumorali: tendenze future
Integrazione multi-omica nei flussi di lavoro oncologici di routine
Le tendenze più importanti del mercato dei biomarcatori tumorali si concentreranno sulla combinazione di dati genomici, trascrittomici, proteomici, di metilazione, di imaging e clinici in report unificati. Questo cambiamento aiuterà i medici a interpretare la complessa biologia tumorale, soprattutto quando i biomarcatori a singolo analita non riescono a spiegare la resistenza al trattamento o la progressione della malattia. L'approccio multi-omico si diffonderà inizialmente nei tumori in stadio avanzato, nei centri accademici e negli studi clinici sponsorizzati dalle aziende farmaceutiche, prima di raggiungere reti più ampie di laboratori di riferimento. L'effetto a lungo termine sarà una maggiore domanda di piattaforme interoperabili, database curati e algoritmi interpretativi in grado di convertire i segnali eterogenei dei biomarcatori in raccomandazioni terapeutiche pratiche.
Patologia assistita dall'intelligenza artificiale e diagnostica computazionale di accompagnamento
La patologia assistita dall'intelligenza artificiale si sta spostando dall'uso nella ricerca verso flussi di lavoro diagnostici complementari regolamentati, in particolare laddove la valutazione quantitativa dei marcatori migliora la selezione del trattamento. Nell'aprile 2025, Roche ha ricevuto la designazione di "Dispositivo Innovativo" (Breakthrough Device Designation) dalla FDA per il dispositivo VENTANA TROP2 RxDx, descritto come il primo dispositivo diagnostico complementare per la patologia computazionale designato per il carcinoma polmonare non a piccole cellule. L'adozione futura dipenderà dall'interoperabilità degli scanner, dalla supervisione dei patologi, dalla diversità dei set di dati e dall'accettazione da parte degli enti pagatori. Con l'espansione dell'infrastruttura di patologia digitale, l'interpretazione dei biomarcatori abilitata dall'IA potrebbe ridurre la variabilità dei punteggi e supportare un uso più ampio di marcatori oncologici spaziali e basati su immagini.
Opportunità di mercato per i biomarcatori del cancro
Profilazione completa localizzata nell'oncologia di comunità
L'oncologia territoriale rimane poco diffusa per quanto riguarda i test di biomarcatori su larga scala, creando un'opportunità per i fornitori in grado di offrire flussi di lavoro di profilazione distribuibili, validati ed economicamente sostenibili. Le previsioni di mercato sui biomarcatori tumorali indicano una maggiore adozione laddove gli ospedali possono conservare i campioni localmente, ridurre i casi di quantità insufficiente e ottenere i risultati prima delle decisioni sulla terapia di prima linea. I fornitori dovrebbero dare priorità a test con un numero moderato di marcatori, a una solida preparazione dei campioni, a controlli di qualità automatizzati e a report clinici concisi. Il successo commerciale dipenderà dall'integrazione con le cartelle cliniche elettroniche, la documentazione per gli enti pagatori e il supporto dei team multidisciplinari oncologici. Questa opportunità è particolarmente rilevante negli Stati Uniti, in Europa, in Giappone, in Corea del Sud e nei sistemi sanitari urbani dell'area Asia-Pacifico.
Collaborazioni per lo sviluppo della ricerca con aziende farmaceutiche e biotecnologiche.
Le pipeline farmaceutiche e biotecnologiche richiedono sempre più biomarcatori per la validazione dei target, la stratificazione dei pazienti, l'ottimizzazione del dosaggio e lo sviluppo di diagnostica di accompagnamento. Ciò crea un'opportunità di grande valore per le aziende diagnostiche che offrono co-sviluppo di test, test per studi clinici, supporto per biobanche e documentazione regolatoria. Nell'aprile 2025, QIAGEN ha annunciato l'ampliamento del suo portfolio QIAseq xHYB CGP e il lancio di pannelli progettati per supportare l'analisi di oltre 700 geni per una profilazione genomica completa in applicazioni di ricerca e cliniche. I fornitori che combinano scalabilità di laboratorio, bioinformatica e competenza regolatoria possono generare ricavi ricorrenti nelle fasi di scoperta, ricerca traslazionale, studi clinici pivotal e test post-approvazione.
Sviluppi recenti
- Dicembre 2025: F. Hoffmann-La Roche Ltd ha ricevuto l'approvazione della FDA per indicazioni ampliate per il suo test PATHWAY HER2 (4B5) e il cocktail di sonde DNA VENTANA HER2 Dual ISH per identificare pazienti con carcinoma mammario metastatico HER2-positivo idonei per ENHERTU, ampliando il suo portafoglio diagnostico per il cancro al seno nella valutazione dell'espressione di HER2.
- Aprile 2025: QIAGEN NV ha ampliato il suo portfolio di profilazione genomica del cancro in occasione dell'AACR 2025 con nuovi pannelli QIAseq, aggiornamenti del flusso di lavoro di Element Biosciences e un'offerta limitata di database di mutazioni somatiche umane, a supporto della profilazione multimodale e di un accesso più ampio all'interpretazione curata delle varianti somatiche.
- Agosto 2024: Illumina, Inc. ha ricevuto l'approvazione della FDA per TruSight Oncology Comprehensive e le sue prime due indicazioni diagnostiche complementari, consentendo la distribuzione di un IVD (diagnosi in vitro) completo per la profilazione genomica dei tumori solidi e per l'abbinamento terapeutico del carcinoma polmonare non a piccole cellule.
Domande frequenti

- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -