
Marché des biomarqueurs de cancer : taille et prévisions 2034
Taille et prévisions du marché des biomarqueurs du cancer (2021-2034), parts de marché mondiales et régionales, tendances et analyse des opportunités de croissance : ce rapport couvre les segments suivants : type de biomarqueur (biomarqueurs protéiques, biomarqueurs génétiques et autres), technologie de profilage (technologies omiques, technologies d’imagerie, immunoessais, cytogénétique et bioinformatique), type de cancer (cancer du sein, cancer du poumon, cancer de la prostate, leucémie, cancer de la vessie et autres), application (pronostic, diagnostic, recherche et développement et autres) et zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPBT00002663
- Catégorie : Sciences de la vie
- Nombre de pages : 193
- Formats de rapport disponibles :


- Date de dernière mise à jour : August 12, 2026


Taille du marché en 2025
30,95 milliards de dollars américains
valeur de l'année de base
Prévisions pour 2034
52,46 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
6,04 %
taux de croissance
Marché adressable
377,76 milliards de dollars américains
(2026-2034)
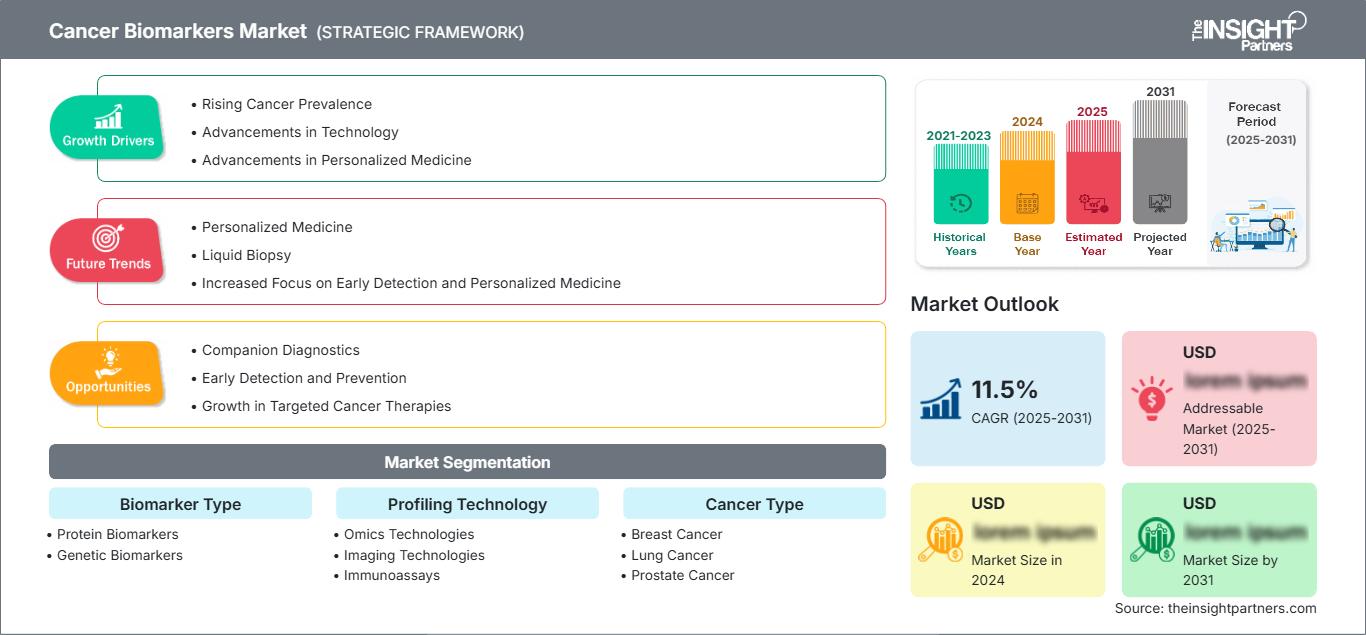
Le marché des biomarqueurs du cancer était évalué à 30,95 milliards de dollars américains en 2025 et devrait atteindre 52,46 milliards de dollars américains d'ici 2034 ; il devrait enregistrer un TCAC de 6,04 % entre 2026 et 2034. Ce marché reflète l'utilisation clinique croissante d'indicateurs moléculaires, protéiques et génomiques mesurables dans le diagnostic, le pronostic, le choix du traitement, le suivi des récidives et la recherche sur le cancer.
L’Amérique du Nord demeure le marché le plus mature pour la commercialisation des biomarqueurs du cancer. La taille de ce marché est soutenue par un large remboursement des tests oncologiques, une forte adoption du profilage génomique complet et des réseaux intégrés de laboratoires hospitaliers et de référence. La région devrait connaître une croissance annuelle composée (TCAC) de 5,7 % à 6,2 % entre 2026 et 2034, portée par les programmes d’oncologie de précision, les approbations de tests compagnons et les tests recommandés pour les cancers du poumon, du sein, de la prostate et les hémopathies malignes.
Évaluation et perspectives du marché des biomarqueurs du cancer
- L'Amérique du Nord représentait 42 à 45 % du marché en 2025 et devrait connaître une croissance annuelle composée (TCAC) de 5,7 à 6,2 % entre 2026 et 2034, grâce à des infrastructures de laboratoire avancées, au couplage de médicaments oncologiques et de biomarqueurs, et à une forte participation aux soins du cancer guidés par la biologie moléculaire.
- Les États-Unis représentaient 82 à 86 % de l'Amérique du Nord en 2025 et devraient connaître une croissance annuelle composée de 5,8 à 6,3 % entre 2026 et 2034, l'adoption étant principalement le fait des laboratoires de référence, des centres universitaires de cancérologie et des tests compagnons.
- L'Europe détenait une part de marché de 26 à 29 % en 2025 et devrait connaître une croissance annuelle composée (TCAC) de 5,3 à 5,8 % entre 2026 et 2034, sous l'impulsion de l'Allemagne, du Royaume-Uni et de la France, dans un contexte de développement des réseaux de pathologie moléculaire et de normalisation induite par l'IVDR.
- La région Asie-Pacifique représentait une part de 20 à 23 % en 2025 et devrait connaître une croissance annuelle composée de 7,0 à 7,6 % entre 2026 et 2034, tirée par la Chine, le Japon, la Corée du Sud, l'Inde et l'Australie grâce à l'expansion du dépistage du cancer.
- Segment le plus important : Les biomarqueurs protéiques détenaient une part de marché de 54 à 58 % en 2025 et devraient croître à un TCAC de 5,5 à 6,0 % entre 2026 et 2034, soutenu par l'utilisation de routine dans les immunoessais et en pathologie.
- Segment à forte croissance : Les technologies omiques détenaient une part de marché de 31 à 35 % en 2025 et devraient croître à un TCAC de 7,2 à 7,8 % entre 2026 et 2034, grâce aux panels multigéniques, au séquençage et à la bioinformatique.
- Principales entreprises analysées en détail : Bio-Rad Laboratories, Inc., Thermo Fisher Scientific Inc., F. Hoffmann-La Roche Ltd, QIAGEN NV, Illumina, Inc., Myriad Genetics, Inc., Hologic, Inc., Quest Diagnostics Incorporated, bioMérieux SA, Creative Diagnostics, Agilent Technologies, Inc., Guardant Health, Inc.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
L'utilisation des biomarqueurs cliniques a évolué, passant du simple test des marqueurs tumoraux à un profilage moléculaire plus complet. Les laboratoires intégreront alors l'anatomopathologie, le séquençage, la PCR digitale, l'immunohistochimie et la bioinformatique. La production s'orientera vers des kits, ce qui réduira les délais d'obtention des résultats sans compromettre la validation analytique. La demande sera davantage stimulée par les thérapies ciblées en oncologie, le recrutement pour les essais cliniques, la mesure de la maladie résiduelle et l'évaluation de l'efficacité des tests par les organismes d'assurance maladie.
Durant la période prévisionnelle, de nouvelles régions devraient y avoir accès grâce aux programmes de lutte contre le cancer mis en place dans les pays, aux entreprises de diagnostic et aux capacités locales de séquençage. La réglementation jouera un rôle déterminant dans l'évolution de la stratégie des fournisseurs, car les laboratoires devront adopter des flux de travail conformes à la réglementation relative aux dispositifs de diagnostic in vitro (DIV). Les investissements dans ce domaine se concentreront sur l'automatisation de la préparation des échantillons, la bioinformatique en oncologie et les flux de travail liés aux biopsies liquides.
Portée du rapport sur le marché des biomarqueurs du cancer
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 30,95 milliards de dollars américains |
| Taille du marché d'ici 2034 | 52,46 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 6,04% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des biomarqueurs du cancer
L'essor clinique repose sur la transition d'une approche du traitement du cancer centrée sur l'organe vers une approche basée sur les biomarqueurs, ce qui rend la croissance du marché des biomarqueurs du cancer tributaire de la démonstration d'un lien entre les résultats des tests et l'efficacité des traitements. L'OMS et le CIRC ont estimé à environ 20 millions le nombre de nouveaux cas de cancers diagnostiqués et à 9,7 millions le nombre de décès par cancer dans le monde en 2022.
La chaîne d'approvisionnement englobe la découverte des biomarqueurs, le développement du test, la production des réactifs, l'instrumentation, la validation en laboratoire, les autorisations réglementaires, les logiciels d'analyse et le compte rendu médical. L'intégration des processus de préparation des échantillons, des plateformes de séquençage/immunoanalyse, des bases de données de variants et des outils d'aide à la décision en oncologie est essentielle à la fluidité de cette chaîne. L'Institut national du cancer (NCI) accorde une priorité aux données sur le cancer, aux essais cliniques et aux traitements de précision dans ses initiatives de recherche.
La pression concurrentielle s'intensifiera avec le développement et le lancement de plateformes de profilage oncologique par Thermo Fisher Scientific Inc., F. Hoffmann-La Roche Ltd, Illumina, Inc., QIAGEN NV et Bio-Rad Laboratories, Inc. Le rapport sur le marché des biomarqueurs du cancer constate que la concurrence dépend de plus en plus de la disponibilité d'informations exploitables, de la cohérence des analyses, de la préparation réglementaire et de l'adéquation aux systèmes des laboratoires hospitaliers.
Le positionnement varie selon le type d'entreprise. Myriad Genetics, Inc. et Guardant Health, Inc. se concentrent sur les tests cliniquement pertinents et le déploiement à grande échelle des biopsies liquides ; Quest Diagnostics Incorporated tire parti de son réseau national de laboratoires ; Hologic, Inc. et bioMérieux SA coordonnent les diagnostics avec les services d'analyse hospitaliers ; Creative Diagnostics et Agilent Technologies, Inc. proposent des services de recherche, d'analyse d'anticorps, d'anatomopathologie et de dosage de biomarqueurs.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché des biomarqueurs du cancer : Perspectives stratégiques
Perspectives régionales
Marché des biomarqueurs du cancer en Amérique du Nord
L'Amérique du Nord représentait 42 à 45 % du marché en 2025 et devrait connaître une croissance annuelle composée (TCAC) de 5,7 à 6,2 % entre 2026 et 2034. Ce leadership régional s'appuie sur des politiques de couverture des biomarqueurs en oncologie, des laboratoires de référence centralisés, des comités de biologie moléculaire des tumeurs et une utilisation intensive des tests compagnons. La part de marché des biomarqueurs du cancer est également renforcée par les tests oncologiques autorisés par la FDA et la densité des essais cliniques.
La demande est structurellement liée aux parcours de soins des cancers du poumon, du sein, de la prostate, de la leucémie et de la vessie, où les résultats des tests influencent le diagnostic, l'éligibilité au traitement, le pronostic ou le suivi des récidives. Les ressources du NCCN sont utilisées dans plus de 190 pays et ses recommandations sont téléchargées plus de 18,4 millions de fois par an, favorisant ainsi des pratiques de dépistage conformes aux recommandations.
Marché américain des biomarqueurs du cancer
En 2025, les États-Unis détenaient entre 82 % et 86 % des parts de marché et devraient connaître une croissance annuelle composée (TCAC) de 5,8 % à 6,3 % entre 2026 et 2034. L'adoption de cette technologie est principalement observée dans les centres de cancérologie universitaires, les laboratoires de référence commerciaux, les réseaux d'oncologie communautaires et les programmes de médecine de précision financés par les organismes payeurs. L'approbation de la FDA pour l'utilisation des tests compagnons reste essentielle à la pratique clinique et au remboursement.
Les principaux acteurs de ce marché sont largement présents et comprennent notamment Thermo Fisher Scientific Inc., Bio-Rad Laboratories, Inc., Illumina, Inc., Myriad Genetics, Inc., Hologic, Inc., Quest Diagnostics Incorporated, Guardant Health, Inc. et Agilent Technologies, Inc. Ces entreprises opèrent dans les domaines de l'instrumentation, des consommables, des panels génomiques, des services de test et de l'interprétation des résultats.
Marché européen des biomarqueurs du cancer
L'Europe détenait une part de marché de 26 à 29 % en 2025 et devrait connaître une croissance annuelle composée (TCAC) de 5,3 à 5,8 % entre 2026 et 2034, l'Allemagne étant le principal moteur de ce marché. Le Royaume-Uni a amélioré l'accès aux soins grâce aux services de médecine génomique, aux filières de dépistage du cancer du poumon et aux ressources nationales de séquençage, permettant ainsi d'identifier les patients éligibles à des traitements personnalisés et à des études cliniques.
Les groupes de pathologie spécialisés, les laboratoires de diagnostic moléculaire hospitaliers et les accords de diagnostic compagnon pharmaceutique ont contribué au développement de l'Allemagne. La France poursuit le développement de ses initiatives en oncologie moléculaire, tandis que l'Italie et l'Espagne renforcent les capacités de leurs laboratoires régionaux et les harmonisent avec les systèmes de remboursement. L'augmentation des exigences de validation liée à la conformité au règlement IVDR aide les fournisseurs à valider leurs performances analytiques et à prendre en compte d'autres aspects.
Marché des biomarqueurs du cancer en Asie-Pacifique
En Asie-Pacifique, la part de marché était de 20 à 23 % en 2025 et devrait croître à un TCAC de 7,0 à 7,6 % entre 2026 et 2034, ce qui en fait la région à la croissance la plus rapide. La Chine est le pays leader, grâce à l'expansion des hôpitaux d'oncologie, aux capacités nationales de séquençage et à la forte prévalence du cancer. Le Japon et la Corée du Sud demeurent des pionniers de l'oncologie de précision.
L'Inde et l'Australie contribuent à la demande dans la région Asie-Pacifique grâce aux services de diagnostic privés, aux initiatives gouvernementales de lutte contre le cancer et à la collaboration en matière de recherche. Les politiques publiques favorisent l'expansion des programmes de dépistage, encouragent la production locale et développent les infrastructures de santé numérique. La croissance industrielle est maximale là où les laboratoires peuvent intégrer le séquençage à bas coût, les tests de panels validés et l'analyse dans le nuage.
Marché des biomarqueurs du cancer au Moyen-Orient et en Afrique
Le marché du Moyen-Orient et de l'Afrique devrait afficher un TCAC de 5,6 % à 6,1 % entre 2026 et 2034, porté par la croissance de l'économie saoudienne. Cette croissance sera notamment alimentée par les investissements dans les hôpitaux de référence, les centres d'oncologie, les laboratoires privés et les plans de transformation du système de santé du pays. Les Émirats arabes unis développeront leurs capacités de diagnostic, tandis que l'Afrique du Sud sera à la pointe des avancées en matière de tests moléculaires.
Dans les pays du Golfe, les investissements dans la construction, les soins de santé via l'énergie et les projets de tourisme médical favoriseront l'adoption de cette technique. Ailleurs au Moyen-Orient et en Afrique, son déploiement sera freiné par des problèmes d'accessibilité financière, le manque d'expertise et les difficultés d'acheminement des échantillons, même si la centralisation des laboratoires et les partenariats public-privé contribuent à son essor.
Analyse de segmentation
Type de biomarqueur
Le segment des biomarqueurs devrait connaître une croissance annuelle composée (TCAC) de 5,8 % à 6,3 % entre 2026 et 2034. Ce segment reflète l'équilibre clinique entre les tests protéiques établis et les marqueurs génétiques en pleine expansion. Le marché des biomarqueurs du cancer s'élargit à mesure que les laboratoires intègrent l'immunohistochimie, les marqueurs sériques, les mutations, les fusions, les variations du nombre de copies et les signatures génétiques dans des rapports d'oncologie intégrés.
- Les biomarqueurs protéiques restent la catégorie la plus importante car ils sont intégrés aux flux de travail de la pathologie, des immunoessais et des laboratoires hospitaliers pour le dépistage, le diagnostic, le pronostic et le suivi thérapeutique des principaux types de tumeurs.
- Les biomarqueurs génétiques acquièrent une importance stratégique croissante, car les thérapies ciblées, l'évaluation des risques héréditaires, le profilage des mutations tumorales et les approches de biopsie liquide augmentent la demande d'interprétation du cancer basée sur l'ADN et l'ARN.
Technologie de profilage
Le marché des technologies de profilage devrait connaître une croissance annuelle composée de 6,4 % à 6,9 % entre 2026 et 2034. Ce segment est porté par la nécessité de détecter plusieurs analytes à partir de tissus limités, de réduire les délais d'obtention des résultats et d'améliorer la cohérence de l'interprétation. Les approches omiques, d'imagerie, d'immunoanalyse, de cytogénétique et de bioinformatique sont de plus en plus souvent combinées plutôt qu'utilisées indépendamment.
- Les technologies omiques constituent le segment à forte croissance, soutenu par la génomique, la transcriptomique, la protéomique, la méthylation et les approches multi-omiques qui améliorent la stratification des tumeurs et la découverte de biomarqueurs.
- Les technologies d'imagerie soutiennent la numérisation des pathologies, la radiomique et l'analyse d'images liées aux biomarqueurs, en particulier lorsque la morphologie tumorale et le contexte spatial influencent le diagnostic et l'éligibilité au traitement.
- Les immunoessais restent essentiels pour la détection de routine des marqueurs protéiques, le support du criblage à haut débit, les flux de travail de diagnostic compagnon et les applications de surveillance nécessitant des réactifs validés et des bases d'analyseurs installées.
- La cytogénétique conserve toute sa pertinence dans la leucémie et certaines tumeurs solides où les anomalies chromosomiques, les translocations et les variations du nombre de copies présentent une valeur diagnostique, pronostique et de sélection du traitement.
- La bioinformatique devient une couche essentielle du flux de travail, car les laboratoires ont besoin d'annotations de variants, d'adéquation des thérapies, de contrôles de qualité, de génération de rapports et d'intégration avec les bases de données cliniques.
Type de cancer
Le marché des biomarqueurs devrait croître à un TCAC de 5,9 % à 6,4 % entre 2026 et 2034. La demande varie selon la masse tumorale, la disponibilité des thérapies ciblées, les recommandations de dépistage et la faisabilité des biopsies. Les cancers du poumon et du sein restent fortement dépendants des biomarqueurs, tandis que les cancers de la prostate, la leucémie et les cancers de la vessie développent des applications basées sur le risque génomique, la maladie résiduelle et la réponse au traitement.
- Le cancer du sein alimente une demande soutenue de tests HER2, de récepteurs hormonaux, de risque génomique, de mutations héréditaires et de récidive, et ce, pour les décisions de traitement aux stades précoces et métastatiques.
- Le cancer du poumon représente un marché important pour les tests de biomarqueurs, car les mutations exploitables, les fusions, l'expression de PD-L1 et les mécanismes de résistance influencent fortement le choix du traitement de première ligne et des lignes ultérieures.
- L'adoption du dépistage du cancer de la prostate progresse grâce aux tests germinaux, aux marqueurs de réparation par recombinaison homologue, aux tests de stratification des risques et à la sélection des traitements pour les formes avancées de la maladie.
- La leucémie dépend fortement des marqueurs cytogénétiques, de cytométrie de flux, moléculaires et de maladie résiduelle qui orientent le diagnostic, le pronostic, l'intensité du traitement et le suivi des rechutes.
- La demande en matière de cancer de la vessie progresse grâce aux marqueurs urinaires, à la sélection des thérapies par inhibition des points de contrôle immunitaire, au sous-typage moléculaire et aux outils de surveillance destinés à réduire les procédures invasives.
Application
Le marché des applications devrait croître à un TCAC de 6,1 % à 6,6 % entre 2026 et 2034. Le diagnostic demeure la principale source de revenus, tandis que le pronostic et la recherche et développement se développent grâce à la production de données probantes liées aux thérapies. Les laboratoires associent de plus en plus la confirmation diagnostique au profilage tumoral, à la prédiction des risques et à l'adéquation aux essais cliniques afin d'améliorer l'efficacité de la prise de décision.
- Les données pronostiques aident à la stadification de la maladie, à l'évaluation du risque de récidive, à l'estimation de la survie et aux décisions concernant l'intensité du traitement, en particulier lorsque les profils de biomarqueurs améliorent la fiabilité au-delà des indicateurs cliniques et pathologiques.
- Le diagnostic génère des revenus importants car les tests de biomarqueurs sont de plus en plus utilisés au moment du diagnostic pour classifier les tumeurs, confirmer leur malignité, identifier les altérations exploitables et orienter les choix de traitement.
- La recherche et le développement sont d'une importance stratégique pour les programmes pharmaceutiques, biotechnologiques et universitaires qui utilisent des biomarqueurs pour la découverte de cibles, la stratification des patients, l'enrichissement des essais cliniques et le développement de tests diagnostiques compagnons.
Aperçu des opportunités
|
Application |
Contribution aux recettes |
Étiquette de tendance |
Étape d'adoption |
|
Pronostics |
Moyen |
Modèles de risque |
Mise à l'échelle |
|
Diagnostic |
Haut |
Appariement thérapeutique |
Mature |
|
Recherche et développement |
Moyen |
Enrichissement des essais |
Mise à l'échelle |
Analyse des facteurs de croissance et de l'impact du marché des biomarqueurs du cancer
Augmentation de la charge du cancer et dépendance aux traitements de précision
L'augmentation de la prévalence du cancer rend les interventions guidées par les biomarqueurs de plus en plus nécessaires, en remplacement des approches empiriques classiques, en pratique clinique. Le CIRC a recensé 20 millions de cas de cancer en 2022 et prévoit 35 millions de nouveaux cas annuels en 2050, soit une hausse de 77 % par rapport à 2022. Cette situation épidémique renforce la nécessité d'un dépistage précoce, d'une meilleure stratification des patients et de décisions thérapeutiques plus efficaces. Cet impact économique se fera sentir sur les cancers du poumon, du sein, de la prostate, la leucémie et le cancer de la vessie, pour lesquels les tests de biomarqueurs contribuent à la prise de décision concernant le traitement, le pronostic et le suivi. Dans un contexte de recherche d'une meilleure rentabilité des soins, les biomarqueurs validés sont essentiels pour déterminer quels patients peuvent bénéficier de thérapies ciblées ou d'immunothérapies coûteuses.
Approbations des tests compagnons et parcours de tests standardisés
La convergence des réglementations relatives aux médicaments oncologiques et aux tests associés facilite leur adoption par les entreprises. Les tests de diagnostic compagnon autorisés par la FDA peuvent être utilisés par les laboratoires, les entreprises pharmaceutiques et les professionnels de santé comme un outil efficace pour réaliser des analyses de biomarqueurs à utilité clinique. En août 2024, la FDA a approuvé le test TruSight Oncology Comprehensive d'Illumina, un dispositif de diagnostic in vitro (DIV) de profilage génomique complet distribué, doté de propriétés de diagnostic compagnon, capable d'identifier les mutations de l'ADN dans 517 gènes et les mutations de l'ARN dans 25 gènes. Les autorisations de la FDA réduisent les risques liés à la réalisation du test et facilitent l'adoption du profilage par les hôpitaux. Le besoin en panels validés, en flux de travail automatisés, en contrôles de qualité et en technologies est croissant.
Automatisation des laboratoires et efficacité des flux de travail grâce à l'informatique
Le rythme des tests de biomarqueurs augmente plus rapidement que le nombre de spécialistes disponibles. Cette situation a des répercussions négatives sur les laboratoires de biologie moléculaire, les services d'anatomopathologie et les laboratoires de référence. L'automatisation améliore l'extraction, la construction des banques d'ADN, la coloration, l'imagerie et la production de rapports uniformes. Les systèmes d'information facilitent également l'interprétation des mutations et le choix du traitement approprié. La bioinformatique réduit le temps nécessaire à l'analyse des données génomiques complexes et permet aux laboratoires de suivre l'évolution des recommandations, des informations sur les médicaments et des critères d'inclusion dans les essais cliniques. L'impact de ce facteur sur le marché dépasse le simple cadre des équipements ; l'utilisation de réactifs, les abonnements aux logiciels, la gestion des données et le contrôle qualité constituent d'importantes sources de revenus.
Tendances futures du marché des biomarqueurs du cancer
Intégration multi-omique dans les flux de travail oncologiques de routine
Les principales tendances du marché des biomarqueurs du cancer s'articuleront autour de l'intégration des données génomiques, transcriptomiques, protéomiques, de méthylation, d'imagerie et cliniques dans des rapports unifiés. Cette évolution permettra aux cliniciens d'interpréter plus facilement la biologie tumorale complexe, notamment lorsque les biomarqueurs mono-analytiques ne permettent pas d'expliquer la résistance au traitement ou la progression de la maladie. L'approche multi-omique se développera d'abord dans les cancers avancés, les centres universitaires et les essais cliniques financés par l'industrie pharmaceutique, avant de s'étendre aux réseaux de laboratoires de référence. À long terme, il en résultera une demande accrue de plateformes interopérables, de bases de données structurées et d'algorithmes d'interprétation capables de convertir les signaux hétérogènes des biomarqueurs en recommandations thérapeutiques concrètes.
Pathologie assistée par l'IA et diagnostics compagnons informatisés
L'anatomopathologie assistée par l'IA évolue de la recherche vers les protocoles de diagnostic compagnon réglementés, notamment lorsque l'évaluation quantitative des marqueurs améliore le choix du traitement. Roche a obtenu la désignation de dispositif révolutionnaire (Breakthrough Device Designation) de la FDA en avril 2025 pour le dispositif VENTANA TROP2 RxDx, décrit comme le premier dispositif de diagnostic compagnon en pathologie computationnelle pour le cancer du poumon non à petites cellules. Son adoption future dépendra de l'interopérabilité des scanners, de la supervision par les pathologistes, de la diversité des jeux de données et de l'acceptation par les organismes payeurs. À mesure que l'infrastructure de pathologie numérique se développe, l'interprétation des biomarqueurs par l'IA pourrait réduire la variabilité des scores et favoriser une utilisation plus large des marqueurs oncologiques spatiaux et basés sur l'imagerie.
Opportunités du marché des biomarqueurs du cancer
Profilage complet localisé en oncologie communautaire
L'oncologie communautaire reste encore peu développée en matière de tests de biomarqueurs à grande échelle, ce qui représente une opportunité pour les fournisseurs capables de proposer des flux de travail de profilage distribuables, validés et économiquement viables. Les prévisions du marché des biomarqueurs du cancer indiquent une adoption accrue là où les hôpitaux peuvent conserver les échantillons localement, réduire les échecs liés à une quantité insuffisante et obtenir des résultats avant les décisions concernant le traitement de première ligne. Les fournisseurs devraient privilégier les analyses à panel modéré, une préparation des échantillons rigoureuse, des contrôles qualité automatisés et des rapports cliniques concis. Le succès commercial dépendra de l'intégration aux dossiers médicaux électroniques, à la documentation des organismes payeurs et au soutien des comités de biologie moléculaire des tumeurs. Cette opportunité est particulièrement pertinente aux États-Unis, en Europe, au Japon, en Corée du Sud et dans les systèmes de santé urbains de la région Asie-Pacifique.
Partenariats de recherche et développement avec les secteurs pharmaceutique et biotechnologique
Les filières pharmaceutiques et biotechnologiques ont de plus en plus besoin de biomarqueurs pour la validation des cibles, la stratification des patients, l'optimisation des doses et le développement de tests compagnons. Ceci représente une opportunité majeure pour les entreprises de diagnostic proposant le co-développement de tests, les essais cliniques, le soutien aux biobanques et la documentation réglementaire. En avril 2025, QIAGEN a annoncé l'extension de sa gamme QIAseq xHYB CGP et le lancement de panels conçus pour l'analyse de plus de 700 gènes en vue d'un profilage génomique complet pour la recherche et les applications cliniques. Les fournisseurs qui combinent expertise en laboratoire, bio-informatique et affaires réglementaires peuvent générer des revenus récurrents tout au long des phases de découverte, de recherche translationnelle, d'essais pivots et de tests post-autorisation.
Développements récents
- Décembre 2025 : F. Hoffmann-La Roche Ltd a reçu l'approbation de la FDA pour des indications élargies pour son test PATHWAY HER2 (4B5) et son cocktail de sondes ADN VENTANA HER2 Dual ISH afin d'identifier les patientes atteintes d'un cancer du sein métastatique HER2-positif éligibles à ENHERTU, élargissant ainsi son portefeuille de diagnostic du cancer du sein à travers l'évaluation de l'expression HER2.
- Avril 2025 : QIAGEN NV a fait progresser son portefeuille de profilage génomique du cancer lors de l’AACR 2025 avec de nouveaux panels QIAseq, des mises à jour du flux de travail d’Element Biosciences et une offre de base de données de mutations somatiques humaines aux fonctionnalités limitées, prenant en charge le profilage multimodal et un accès plus large à l’interprétation des variants somatiques organisés.
- Août 2024 : Illumina, Inc. a reçu l’approbation de la FDA pour TruSight Oncology Comprehensive et ses deux premières indications diagnostiques associées, permettant un profilage génomique complet et distribuable par IVD pour l’adéquation thérapeutique des tumeurs solides et du cancer du poumon non à petites cellules.
Foire aux questions

- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -