
Mercato dei fertilizzanti: dimensioni, quota e previsioni 2034
Dimensioni e previsioni del mercato dei fertilizzanti (2021-2034), quota globale e regionale, trend e analisi delle opportunità di crescita. Copertura del rapporto: per tipo (fertilizzanti azotati, fertilizzanti fosfatici, fertilizzanti potassici, fertilizzanti a base di micronutrienti e altri), categoria (organici e convenzionali), forma (liquida, secca e granulare), tipo di coltura (cereali e granaglie, semi oleosi e legumi, frutta e verdura e altri) e area geografica.
- Stato : Dati rilasciati
- Codice del report : TIPRE00003939
- Categoria : Prodotti chimici e materiali
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : October 30, 2026


Dimensioni del mercato nel 2025
225,50 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
337,26 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
4,57 %
Tasso di crescita
Mercato di riferimento
2.554,53 miliardi di dollari USA
(2026-2034)
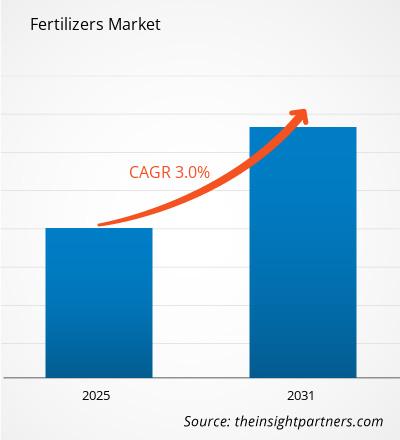
Il mercato dei fertilizzanti ha un valore di 225,50 miliardi di dollari nel 2025 e si prevede che raggiungerà i 337,26 miliardi di dollari entro il 2034 , con un tasso di crescita annuo composto (CAGR) del 4,57% nel periodo 2026-2034 . Il mercato comprende fertilizzanti azotati, fosfatici, potassici e a base di micronutrienti, sia biologici che convenzionali, con prodotti disponibili in forma liquida, secca e granulare per cereali, semi oleosi e legumi, frutta e verdura.
Il Nord America rappresenta un centro di domanda maturo, supportato da un'agricoltura commerciale estesa, reti di distribuzione di fertilizzanti consolidate e requisiti continui di gestione dei nutrienti. Le dimensioni del mercato dei fertilizzanti sono influenzate dalla superficie coltivata, dall'intensità di applicazione dei nutrienti, dall'accessibilità economica dei fertilizzanti e dall'economia aziendale. Si prevede che la regione crescerà a un tasso annuo composto (CAGR) di circa il 4% fino al 2034, in quanto gli agricoltori cercano di bilanciare gli obiettivi di produttività con la gestione dei costi di produzione e un'applicazione dei nutrienti sempre più precisa.
Analisi e approfondimenti sul mercato dei fertilizzanti
Prospettive regionali
- Nord America: ~19% del mercato globale nel 2025 | ~4% di CAGR fino al 2034. Posizione di mercato: il Nord America rimane un importante mercato maturo, supportato da una produzione di colture a filari su larga scala, infrastrutture consolidate per i fertilizzanti, elevata intensità di applicazione di nutrienti e sofisticati sistemi di approvvigionamento di input agricoli. La domanda è strettamente legata all'economia delle colture e all'accessibilità economica dei fertilizzanti.
- USA: circa l'85% del fatturato del mercato nordamericano nel 2025 | CAGR del 4% circa fino al 2034. Posizione di mercato: gli Stati Uniti rappresentano il principale centro di domanda in Nord America, grazie all'ampia produzione di mais, soia, grano e altre colture commerciali. L'agricoltura di precisione, l'analisi del suolo e l'efficienza nutrizionale influenzano sempre più le decisioni di acquisto.
- Europa: circa il 20% del mercato globale nel 2025 | CAGR del 3% circa fino al 2034. Posizione di mercato: l'Europa è un mercato dei fertilizzanti maturo, caratterizzato da obiettivi di efficienza nutrizionale, requisiti ambientali e ottimizzazione degli input. La Germania è il paese leader in Europa, seguita da Francia, Regno Unito, Italia e Spagna, che forniscono una domanda agricola sostanziale.
- Asia Pacifico: ~47% del mercato globale nel 2025 | ~6% di CAGR fino al 2034. Posizione di mercato: l'Asia Pacifico è il mercato regionale più grande e la regione in più rapida crescita, sostenuta da coltivazioni intensive, priorità di sicurezza alimentare, espansione della produttività agricola e domanda di fertilizzanti in Cina, India, Giappone, Corea del Sud e Australia.
Prospettive di segmento
- Fertilizzanti azotati: quota di mercato del ~58% nel 2025 | CAGR del ~5% fino al 2034. Posizione di mercato: i fertilizzanti azotati sono leader perché l'azoto è fondamentale per lo sviluppo vegetativo delle colture ed è ampiamente utilizzato in cereali, semi oleosi e orticoltura commerciale. Le infrastrutture di produzione consolidate e le esigenze di applicazione ricorrenti sostengono un'elevata domanda.
- Fertilizzanti a base di micronutrienti: quota di mercato del ~6% nel 2025 | CAGR del ~7% fino al 2034. Posizione di mercato: i fertilizzanti a base di micronutrienti rappresentano il segmento principale ad alta crescita, poiché gli agricoltori si occupano sempre più di carenze del suolo e di efficienza nell'uso dei nutrienti. L'adozione è favorita dalle analisi del suolo, dall'agricoltura di precisione, dalle formulazioni speciali e da una maggiore consapevolezza dei fabbisogni nutrizionali specifici delle colture.
Copertura competitiva
Mosaic Company, Bayer AG, divisione Crop Science, Compass Minerals, Sumitomo Chemical Co., Ltd., Indian Potash Limited, Henan Xinlianxin Chemical Group Co., Ltd., Agrichem do Brasil SA, German Trading Corporation, Central Biotech Pvt. Ltd., Dayal Group, Yara International ASA, Nutrien Ltd., CF Industries Holdings, Inc.
Metodologia
Insight Partners segue le fasi di raccolta dati e ricerca secondaria, ricerca primaria, analisi dei dati, triangolazione dei dati e revisione finale per convalidare le stime e le analisi di mercato.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
Il processo di produzione e utilizzo dei fertilizzanti si sta gradualmente spostando dall'applicazione di nutrienti in grandi quantità a una gestione più specializzata degli stessi. L'azoto svolge un ruolo importante nel processo di produzione agricola globale, mentre il fosfato e il potassio favoriscono la crescita delle colture grazie alla complementarietà dei nutrienti. Il contesto produttivo si basa su ammoniaca, roccia fosfatica, zolfo, giacimenti di potassio, gas naturale, impianti di lavorazione, logistica e distribuzione in diverse regioni. Le interruzioni nell'approvvigionamento e la volatilità dei prezzi dell'energia hanno evidenziato la necessità di scorte e approvvigionamenti ben gestiti e geograficamente diversificati. Pertanto, il mercato dei fertilizzanti è caratterizzato dalla combinazione della domanda agricola e degli aspetti economici della produzione di nutrienti.
Nel lungo periodo, si prevede che la domanda di fertilizzanti aumenterà, differenziandosi in base alle colture, alle aree geografiche, alle carenze nutritive e ai metodi di applicazione. L'Asia meridionale e orientale rappresentano un grande potenziale di mercato grazie alle elevate esigenze di produttività in agricoltura, mentre alcune aree dell'Africa e dell'America Latina possono essere considerate mercati per un'ulteriore espansione grazie a un migliore accesso ai fertilizzanti. L'enfasi normativa sulla perdita di nutrienti, sulle emissioni e sulla salute del suolo stimola i produttori e i distributori a concentrarsi sulla specializzazione dei prodotti.
Ambito del rapporto sul mercato dei fertilizzanti
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 225,50 miliardi di dollari USA |
| Dimensioni del mercato entro il 2034 | 337,26 miliardi di dollari |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 4,57% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi del mercato dei fertilizzanti
Il rapporto sul mercato dei fertilizzanti evidenzia la necessità di migliorare le rese agricole, tenendo conto della limitata disponibilità di terreni coltivabili, delle mutate condizioni meteorologiche e dell'aumento dei costi dei fattori produttivi agricoli. La domanda deriva principalmente dalle colture su larga scala, come cereali e granaglie, ma anche le colture orticole e specializzate generano una domanda di micronutrienti. Le iniziative e le politiche governative relative ai fertilizzanti e alla loro importazione/produzione potrebbero avere un impatto significativo sui modelli di acquisto regionali.
La catena del valore inizia con l'approvvigionamento delle materie prime e l'estrazione dei minerali, prosegue con la produzione di fertilizzanti, la formulazione, la granulazione, il confezionamento, il trasporto, lo stoccaggio, la vendita all'ingrosso/diretta e si conclude con l'applicazione sui campi. La produzione di azoto dipende fortemente dai costi del gas naturale e dell'ammoniaca, mentre la produzione di fosfati dipende dalla disponibilità di roccia fosfatica e zolfo. L'offerta di potassio è dominata da fornitori ricchi di risorse.
Tra i concorrenti figurano integratori di produttori di nutrienti, aziende agricole diversificate, produttori regionali e produttori specializzati di micronutrienti. Mosaic Company continua a essere esposta sia al fosfato che al potassio, mentre Nutrien integra la produzione di nutrienti con un'ampia rete di vendita al dettaglio per il settore agricolo. CF Industries ha una forte presenza nel settore dei prodotti a base di azoto e Yara International ne offre una vasta gamma. Bayer AG (Crop Science) e Sumitomo Chemical Co., Ltd. competono attraverso l'ecosistema degli input agricoli e le soluzioni specifiche per le colture.
Le tendenze di investimento nel mercato dei fertilizzanti si stanno orientando verso l'affidabilità della produzione, l'eliminazione dei colli di bottiglia, la logistica, l'ammoniaca a basse emissioni di carbonio, i fertilizzanti speciali e l'efficienza nell'uso dei nutrienti. Le esigenze regionali vengono soddisfatte attraverso la produzione, la formulazione, la distribuzione e la specializzazione in particolari nutrienti forniti da Indian Potash Limited, Henan Xinlianxin Chemical Group Co., Ltd., Agrichem do Brasil SA, German Trading Corporation, Central Biotech Pvt. Ltd. e Dayal Group. Pertanto, il posizionamento strategico si basa sulla disponibilità di materie prime, la presenza geografica, la gamma di prodotti, la capacità distributiva e i requisiti nutrizionali specifici delle colture.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato dei fertilizzanti: approfondimenti strategici

Approfondimenti regionali
Mercato dei fertilizzanti in Nord America
Nel 2025, il Nord America rappresentava circa il 19% della quota di mercato globale dei fertilizzanti e si prevede che crescerà con un CAGR di circa il 4% fino al 2034. Il Nord America vanta un'agricoltura commerciale ben sviluppata, efficienti reti di distribuzione dei fertilizzanti, l'agricoltura meccanizzata e l'utilizzo di fertilizzanti a base di azoto, fosforo e potassio.
La domanda proveniente dagli Stati Uniti ha una quota significativa nella regione grazie alla vasta estensione di terreni coltivabili e a una consolidata rete di fornitura di input agricoli. Il Canada contribuisce alla regione con la produzione di cereali, semi oleosi e colture specializzate, oltre che con i suoi giacimenti naturali di potassio. Gli acquisti nella regione sono influenzati dal prezzo delle materie prime, dal reddito degli agricoltori, dal costo dei fertilizzanti e dal periodo di applicazione. Inoltre, si registra una crescente attenzione all'uso efficiente dei fertilizzanti e all'affidabilità da parte dei produttori, a causa della crescente domanda di protezione delle rese senza aumentare gli input.
Mercato statunitense dei fertilizzanti
Nel 2025, gli Stati Uniti rappresentavano circa l'85% del fatturato totale del mercato dei fertilizzanti in Nord America e registreranno un tasso di crescita annuo composto (CAGR) di circa il 4% dal 2026 al 2034. Questa posizione è attribuibile alla significativa produzione di mais, soia, grano, cotone e altre colture commerciali che richiedono applicazioni regolari di nutrienti. L'azoto è il nutriente più consumato, data la sua vitale importanza per la coltivazione delle colture in campo aperto.
Tra le aziende che operano nel mercato statunitense dei fertilizzanti figurano The Mosaic Company, CF Industries Holdings, Inc., Nutrien Ltd., Compass Minerals e Yara International ASA. Le tendenze nell'applicazione dei fertilizzanti includono sempre più l'analisi del suolo, l'applicazione a dosaggio variabile, le attrezzature di precisione e la gestione responsabile dei nutrienti. Gli agricoltori commerciali valutano i loro acquisti di fertilizzanti in base ai prezzi delle materie prime, alle condizioni meteorologiche, ai costi di trasporto e alle rese previste dei raccolti.
Mercato europeo dei fertilizzanti
Nel 2025, l'Europa rappresentava circa il 20% del mercato totale dei fertilizzanti e si prevede che crescerà a un tasso annuo composto (CAGR) di circa il 3% tra il 2025 e il 2034. La Germania è il paese chiave in Europa grazie al suo ampio settore agricolo e alle industrie ben sviluppate nel campo della produzione di prodotti chimici e fertilizzanti. La Francia genera domanda di fertilizzanti grazie alla produzione di cereali, semi oleosi e altre colture. Analogamente, il Regno Unito genera domanda di fertilizzanti attraverso il consumo di cereali, i pascoli e l'agricoltura specializzata.
Italia e Spagna generano il loro fabbisogno di fertilizzanti in relazione all'orticoltura, alla frutticoltura, alla viticoltura, alla produzione di cereali e ad altre colture. In Europa, l'efficienza nell'uso dei nutrienti è diventata una questione sempre più importante, poiché gli agricoltori devono essere produttivi e al contempo rispettare le normative ambientali. Ciò comporta una crescente domanda di tecnologie di precisione, nutrienti specifici, analisi del suolo e formulazione di nutrienti per minimizzare le perdite. Il mercato europeo dei fertilizzanti è quindi caratterizzato da una penetrazione relativamente matura e da un mix di prodotti in continua evoluzione, piuttosto che da una rapida crescita dei volumi di nutrienti di base.
Mercato dei fertilizzanti nella regione Asia-Pacifico
Nel 2025, la regione Asia-Pacifico (APAC) rappresentava circa il 47% del mercato globale dei fertilizzanti e si prevede che crescerà a un tasso annuo composto (CAGR) di circa il 6% fino al 2034. La Cina è il paese leader nella regione Asia-Pacifico, grazie alla sua ampia base agricola e al vasto ecosistema di produzione e consumo di fertilizzanti. L'India è un altro importante centro di domanda, in particolare per i nutrienti a base di azoto e fosforo utilizzati nella coltivazione di cereali, legumi, semi oleosi e colture orticole.
Sia il Giappone che la Corea del Sud possiedono sistemi agricoli avanzati, fortemente incentrati sull'efficienza e sulla specializzazione delle applicazioni. L'Australia, d'altro canto, registra un'elevata domanda grazie alla sua agricoltura estensiva. Gli obiettivi di sicurezza alimentare, aumento della resa dei raccolti, produzione locale, sovvenzioni per i fertilizzanti e modernizzazione delle aziende agricole garantiranno che la domanda nella regione rimanga elevata. Data la sua estensione e la necessità di incrementare ulteriormente la produttività, la regione Asia-Pacifico continuerà a rappresentare la principale fonte di consumo incrementale.
Mercato dei fertilizzanti in Medio Oriente e Africa
Si prevede che il mercato dei fertilizzanti in Medio Oriente e Africa crescerà a un tasso annuo composto (CAGR) di circa il 5% fino al 2034. L'Arabia Saudita è un importante centro di produzione ed esportazione di fertilizzanti in Medio Oriente, grazie alla disponibilità di gas naturale e alla produzione chimica integrata. Gli Emirati Arabi Uniti contribuiscono attraverso la modernizzazione dell'agricoltura, le iniziative per la sicurezza alimentare e l'agricoltura in ambiente controllato.
Il Sudafrica è un paese importante dal punto di vista del consumo di fertilizzanti in Africa. Tuttavia, altri paesi africani presentano un grande potenziale per il futuro grazie alla disponibilità di fertilizzanti, sistemi di irrigazione, logistica rurale e aziende agricole commerciali. L'economia regionale della produzione di fertilizzanti sarà sempre legata all'approvvigionamento energetico, alla capacità di importazione, ai porti e alle politiche agricole del governo. Con la crescente importanza della sicurezza alimentare, esiste un grande potenziale non solo per i fertilizzanti, ma anche per i micronutrienti.
Analisi di segmentazione
Tipo
Nel mercato dei fertilizzanti, i fertilizzanti azotati rappresentano la quota maggiore della domanda, poiché l'azoto è essenziale per la crescita vegetativa e viene applicato ripetutamente alle principali colture. I prodotti a base di fosfati e potassio offrono funzioni nutritive complementari, mentre i fertilizzanti a base di micronutrienti rispondono a carenze sempre più specifiche del suolo e delle colture. Si prevede che il segmento nel suo complesso si evolverà verso una gestione dei nutrienti più equilibrata e una maggiore efficienza di applicazione.
- Fertilizzanti azotati: il segmento più ampio, sostenuto dal largo utilizzo in cereali, semi oleosi e altre colture ad alto volume. La domanda rimane strettamente legata agli obiettivi di resa delle colture, alla disponibilità di azoto, all'economia dell'ammoniaca e alla redditività delle aziende agricole.
- Fertilizzanti fosfatici: i prodotti a base di fosfato favoriscono lo sviluppo radicale e l'attecchimento delle colture e rimangono importanti nei terreni carenti di nutrienti. La domanda è influenzata dal fabbisogno nutritivo delle colture, dalla disponibilità di roccia fosfatica, dall'economia dello zolfo e dalle pratiche regionali di applicazione dei fertilizzanti.
- Fertilizzanti a base di potassio: il potassio migliora la qualità delle colture, la regolazione idrica e la tolleranza allo stress, ed è particolarmente importante per le coltivazioni intensive. La domanda dipende dalla tipologia di colture, dal livello di potassio nel suolo, dalle condizioni di approvvigionamento internazionali e dalla situazione economica dell'azienda agricola.
- Fertilizzanti a base di micronutrienti: i prodotti a base di micronutrienti affrontano le carenze di nutrienti come zinco, boro, ferro e manganese. La loro importanza strategica è in aumento, poiché gli agricoltori adottano analisi del suolo, agricoltura di precisione e programmi di fertilizzazione specifici per le colture.
Categoria
Il segmento di mercato dei fertilizzanti riflette le differenze tra i sistemi di nutrizione organica e convenzionale. I fertilizzanti convenzionali rimangono la principale fonte di volume grazie alla loro consolidata infrastruttura di distribuzione e all'elevata concentrazione di nutrienti. I fertilizzanti organici stanno acquisendo importanza laddove gli obiettivi di salute del suolo, i requisiti di certificazione e le preferenze dei consumatori influenzano la gestione agricola. Il mix di categorie è sempre più plasmato dall'efficienza nell'uso dei nutrienti e dai programmi integrati di fertilità del suolo.
- Biologico: I fertilizzanti organici supportano le strategie per la salute del suolo e sono utilizzati in sistemi agricoli certificati e rigenerativi. La loro adozione è più diffusa laddove gli agricoltori hanno accesso a materie prime biologiche adeguate, canali di certificazione e mercati che premiano le pratiche di produzione differenziate.
- Fertilizzanti convenzionali: I fertilizzanti convenzionali rimangono fondamentali per la produzione agricola commerciale grazie ai sistemi di distribuzione consolidati, alle concentrazioni di nutrienti prevedibili e all'ampio utilizzo agronomico. La loro continua importanza è rafforzata dalla coltivazione su larga scala di cereali, oleaginose e colture intensive.
Modulo
Nel mercato dei fertilizzanti, i fertilizzanti liquidi, secchi e granulari si adattano a diversi sistemi di applicazione e requisiti di gestione. I prodotti secchi e granulari sono ancora ampiamente utilizzati in agricoltura in campo aperto grazie alle consolidate infrastrutture di distribuzione e stoccaggio, mentre i fertilizzanti liquidi sono impiegati nella fertirrigazione, nell'applicazione fogliare e nella somministrazione di precisione dei nutrienti. La scelta del prodotto dipende sempre più dalle attrezzature di applicazione, dalla fase di sviluppo della coltura, dalla concentrazione dei nutrienti, dalla logistica e dalle pratiche di gestione aziendale.
- Liquidi: I fertilizzanti liquidi sono adatti alla fertirrigazione, all'applicazione fogliare e alla somministrazione precisa di nutrienti. Il loro utilizzo è favorito dallo sviluppo dei sistemi di irrigazione e dalle attrezzature in grado di effettuare un dosaggio controllato, in particolare in orticoltura e agricoltura commerciale intensiva.
- Concimi secchi: i fertilizzanti secchi offrono flessibilità in termini di stoccaggio, trasporto, miscelazione e applicazione in campo. Rimangono importanti laddove predominano le attrezzature di spandimento convenzionali e dove gli agricoltori privilegiano la semplicità di gestione e l'applicazione di nutrienti su ampie superfici.
- Granulari: I fertilizzanti granulari combinano nutrienti concentrati con pratiche di applicazione consolidate e rimangono ampiamente utilizzati nelle colture estensive. Le loro caratteristiche fisiche favoriscono la distribuzione meccanizzata e facilitano la creazione di miscele di nutrienti personalizzate.
Tipo di coltura
Nel mercato dei fertilizzanti, le esigenze nutrizionali specifiche di ciascuna coltura determinano l'intensità, la formulazione e i tempi di applicazione dei fertilizzanti. Cereali e granaglie rappresentano la principale fonte di domanda, grazie all'ampia superficie coltivata e all'elevato fabbisogno di nutrienti. Le oleaginose e i legumi generano una domanda considerevole, mentre frutta e verdura supportano applicazioni specialistiche di maggior valore, tra cui micronutrienti e formulazioni liquide.
- Cereali e granella: I cereali e la granella rappresentano il gruppo di colture che consumano la maggior parte dei fertilizzanti, a causa delle coltivazioni estensive e del fabbisogno costante di azoto, fosforo e potassio. Mais, frumento, riso e altri cereali sono i principali acquirenti di fertilizzanti in grandi quantità.
- Semi oleosi e legumi: i semi oleosi e i legumi richiedono programmi nutrizionali equilibrati, legati alla resa, alle condizioni del suolo e alle esigenze nutrizionali specifiche della coltura. Soia, colza, girasoli, piselli e altre colture creano domanda nelle principali regioni agricole.
- Frutta e verdura: La produzione di frutta e verdura richiede fertilizzanti specifici, poiché il valore e la qualità del raccolto giustificano una gestione mirata dei nutrienti. Fertilizzanti liquidi, micronutrienti, fertirrigazione e prodotti fogliari sono particolarmente importanti per la produzione orticola intensiva.
Panoramica dell'opportunità
|
Tipo di coltura |
Contributo di entrate |
Etichetta di tendenza |
Fase di adozione |
|---|---|---|---|
|
Cereali e grani |
Alto |
Ottimizzazione della resa |
Maturo |
|
Semi oleosi e legumi |
Mezzo |
Bilancio nutrizionale |
Maturo |
|
Frutta e verdura |
Mezzo |
Nutrizione di precisione |
Scalatura |
Fattori trainanti della crescita del mercato dei fertilizzanti e analisi del loro impatto
Espansione dei requisiti di produttività agricola
Le crescenti esigenze di produttività agricola sostengono una domanda ricorrente di fertilizzanti, poiché gli agricoltori devono mantenere o migliorare le rese pur dovendo affrontare vincoli di superficie coltivabile, disponibilità idrica ed efficienza degli input. I fertilizzanti forniscono fonti concentrate di nutrienti essenziali e rimangono parte integrante della produzione agricola intensiva. Cereali e granaglie generano una domanda di base particolarmente elevata a causa dell'ampia superficie coltivata e del fabbisogno nutrizionale ricorrente. Nei mercati agricoli in via di sviluppo, una maggiore accessibilità ai fertilizzanti può aumentare l'intensità di applicazione e favorire il miglioramento delle rese. Nei mercati maturi, l'impatto si sta spostando verso l'ottimizzazione dei nutrienti piuttosto che verso la semplice espansione dei volumi. Questa distinzione incoraggia i fornitori a sviluppare prodotti e servizi che migliorino l'efficienza d'uso dei nutrienti, supportino l'analisi del suolo e allineino l'applicazione alle esigenze delle colture. Di conseguenza, gli obiettivi di produttività sostengono il mercato di base, modificando al contempo la composizione della domanda verso soluzioni nutrizionali più mirate.
Sostegno governativo alla sicurezza alimentare e alla produttività agricola
I programmi agricoli governativi influenzano la domanda di fertilizzanti attraverso sussidi, politiche di importazione, iniziative di produzione interna, servizi di divulgazione e strategie di sicurezza alimentare. L'accessibilità economica dei fertilizzanti può incidere significativamente sulla volontà degli agricoltori di mantenere l'applicazione dei nutrienti quando i prezzi delle materie prime o i costi dei fattori produttivi fluttuano. I paesi con una popolazione numerosa e un fabbisogno significativo di produzione alimentare spesso ricorrono a meccanismi politici per proteggere la disponibilità di fertilizzanti e sostenere la produzione agricola. Tali misure possono stabilizzare la domanda durante i periodi di volatilità dei prezzi internazionali, sebbene possano modificare i modelli di acquisto tra i diversi tipi di nutrienti e categorie di prodotti. Le iniziative di produzione interna possono rafforzare la sicurezza dell'approvvigionamento riducendo al contempo l'esposizione alla logistica internazionale e alle fluttuazioni valutarie. L'impatto risultante si estende a produttori, distributori, rivenditori e agricoltori, creando un mercato in cui i quadri normativi rimangono strettamente collegati ai volumi di approvvigionamento, all'accessibilità economica dei prodotti e agli investimenti nella capacità di produzione di fertilizzanti.
Progressi nella gestione di precisione dei nutrienti
L'agricoltura di precisione sta cambiando il modo in cui i fertilizzanti vengono selezionati, applicati e monitorati. La mappatura del suolo, l'applicazione a rateo variabile, le immagini satellitari, i software di gestione aziendale e l'agronomia basata su sensori consentono agli agricoltori di differenziare le esigenze nutrizionali all'interno dei campi, anziché applicare quantità uniformi. Questo approccio può migliorare l'efficienza d'uso dei nutrienti e ridurre le applicazioni non necessarie, mantenendo al contempo la produttività delle colture. Il suo impatto sul mercato va oltre le attrezzature, poiché aumenta la domanda di formulazioni compatibili con applicazioni mirate, nutrienti speciali, micronutrienti e servizi di consulenza agronomica. L'adozione è più forte tra le grandi aziende agricole commerciali con accesso ad attrezzature digitali e servizi tecnici, mentre l'espansione della connettività e le tecnologie a basso costo possono ampliare la base di utenti potenziali. I produttori che allineano i loro prodotti fertilizzanti a sistemi di applicazione basati sui dati possono quindi partecipare a una quota di mercato di maggior valore della domanda di nutrienti, senza dover fare affidamento esclusivamente su un aumento del consumo fisico.
Tendenze future del mercato dei fertilizzanti
Maggiore integrazione tra sistemi nutrizionali biologici e convenzionali
Si prevede che i futuri programmi di fertilizzazione integreranno i nutrienti convenzionali con input biologici e organici laddove le condizioni agronomiche ne consentano l'uso combinato. L'obiettivo non è necessariamente quello di sostituire i fertilizzanti minerali, ma di migliorare la funzionalità del suolo, la disponibilità di nutrienti e l'efficienza complessiva degli input. I produttori stanno valutando sempre più soluzioni biologiche, prodotti ad alta efficienza e formulazioni progettate in base alle condizioni delle colture e del suolo. Tale integrazione potrebbe creare portafogli di prodotti più differenziati, in cui il contenuto di nutrienti è combinato con componenti microbici, organici o biochimici. L'adozione dipenderà dalle prestazioni agronomiche dimostrate, dall'accettazione normativa, dalla redditività per gli agricoltori e dalla compatibilità con i sistemi di applicazione esistenti. La conseguente tendenza del mercato dei fertilizzanti potrebbe spostare la concorrenza dal volume standardizzato di nutrienti verso programmi integrati di nutrizione delle colture, in particolare nell'orticoltura, nelle colture di alto valore e nei sistemi agricoli con forti esigenze di salute del suolo.
Produzione di fertilizzanti a basse emissioni di carbonio e impronta ecologica trasparente dei prodotti.
La decarbonizzazione è destinata ad assumere un'importanza sempre maggiore nella produzione di fertilizzanti, poiché la produzione di azoto è ad alta intensità energetica e strettamente legata all'economia del gas naturale e dell'idrogeno. I produttori stanno valutando l'ammoniaca a basse emissioni di carbonio, l'integrazione delle energie rinnovabili, la gestione del carbonio e il miglioramento dell'efficienza dei processi come possibili soluzioni per ridurre le emissioni di produzione. Nel tempo, acquirenti e responsabili politici potrebbero attribuire maggiore importanza alle informazioni ambientali a livello di prodotto, soprattutto laddove i quadri di approvvigionamento includano criteri di sostenibilità. Questa tendenza può influenzare le decisioni di investimento in impianti di ammoniaca, stabilimenti di fertilizzanti, sistemi di trasporto e distribuzione a valle. Potrebbe creare mercati differenziati per i prodotti con minori emissioni di produzione, aumentando al contempo l'importanza della tracciabilità e della misurazione ambientale. L'adozione commerciale dipenderà dall'economia della produzione, dalla disponibilità di infrastrutture, dai quadri normativi e dalla volontà delle filiere agricole di riconoscere gli attributi ambientali.
Opportunità di mercato nel settore dei fertilizzanti
Produzione localizzata di fertilizzanti specializzati
La produzione locale di miscele di micronutrienti, fertilizzanti speciali e formulazioni specifiche per le colture offre l'opportunità di affrontare le differenze nelle condizioni del suolo e nelle esigenze delle colture stesse. I produttori regionali possono utilizzare i dati agronomici locali per formulare prodotti adatti a specifiche carenze, metodi di applicazione e calendari colturali. Questo approccio riduce la dipendenza da prodotti standardizzati e consente ai produttori di servire applicazioni a maggior valore aggiunto, dove la precisione nutrizionale è più importante del volume di produzione. Le opportunità sono particolarmente rilevanti nell'orticoltura, nell'agricoltura intensiva e nelle regioni in cui le carenze del suolo sono ben documentate. Le aziende possono rafforzare questo modello combinando le capacità di formulazione con analisi del suolo, consulenza agronomica e reti di distribuzione. La produzione locale può inoltre migliorare la capacità di risposta alla domanda stagionale e ridurre determinati costi logistici. L'opportunità, pertanto, si concentra sulla personalizzazione del prodotto e sull'agronomia regionale, piuttosto che sulla sola competizione basata sui volumi di fertilizzanti standardizzati.
Investimenti in piattaforme integrate per la produzione di azoto a basse emissioni di carbonio.
Investire nella produzione di azoto a basse emissioni di carbonio può creare opportunità nei settori dell'ammoniaca, dell'idrogeno, della conversione dei fertilizzanti, dello stoccaggio e delle infrastrutture di trasporto. I produttori di azoto esistenti possono migliorare progressivamente il profilo delle emissioni dei propri impianti, mentre i nuovi progetti possono integrare fin dall'inizio materie prime e sistemi energetici a basse emissioni di carbonio. Le previsioni del mercato dei fertilizzanti indicano uno scenario a lungo termine in cui l'economia della produzione e le prestazioni ambientali interagiscono sempre più. La redditività commerciale dipende dai costi energetici, dalla maturità tecnologica, dalle infrastrutture, dagli incentivi politici e dalla disponibilità dei clienti a pagare per prodotti differenziati. I progetti integrati che collegano l'ammoniaca a basse emissioni di carbonio con le reti consolidate di produzione e distribuzione di fertilizzanti possono ridurre la complessità di esecuzione rispetto agli impianti isolati. Investitori e produttori possono quindi valutare le opportunità sia in base ai fondamentali della domanda di fertilizzanti sia al valore strategico di infrastrutture di produzione pronte per il futuro.
Sviluppi recenti
- Settembre 2026: Yara International ASA - Yara ha inaugurato il più grande impianto industriale di cattura del carbonio in Europa presso il suo complesso di fertilizzanti di Sluiskil, nei Paesi Bassi. Il progetto crea un sistema transfrontaliero per la cattura, il trasporto e lo stoccaggio permanente dell'anidride carbonica derivante dalla produzione di ammoniaca. Questo sviluppo rafforza la strategia di Yara per i fertilizzanti a basse emissioni di carbonio e dimostra come le infrastrutture di decarbonizzazione possano diventare parte integrante della catena del valore della produzione di fertilizzanti.
- Marzo 2026: Mosaic Company - Mosaic e Rainbow Rare Earths hanno portato avanti il progetto di terre rare di Uberaba nel Minas Gerais, in Brasile, a seguito del completamento di una valutazione economica preliminare e della firma di un accordo congiunto per lo sviluppo del progetto. Sebbene il progetto vada oltre la produzione convenzionale di fertilizzanti, dimostra la strategia di Mosaic di sfruttare la propria presenza industriale in Brasile e le proprie capacità di lavorazione dei minerali per perseguire ulteriori opportunità di risorse e diversificare il valore generato dalle proprie attività.
Domande frequenti

Vrushali è una consulente senior con oltre otto anni di esperienza e una profonda conoscenza specialistica nel settore chimico e dei materiali (Chemicals & Materials), con particolare competenza nel campo delle specialità chimiche. Nel corso della sua carriera, ha portato a termine con successo oltre 50 progetti di consulenza nei settori chimico e dei materiali, alimentare e delle bevande (Food & Beverage) e dei beni di consumo (Consumer Goods). Le sue competenze coprono numerosi ambiti, tra cui ingredienti funzionali, prodotti chimici da fonti rinnovabili, mangimi per animali e prodotti agrochimici.
Vrushali ha conseguito una laurea in Chimica e un master in Management, combinando solide conoscenze tecniche con una profonda comprensione delle strategie aziendali. Ha supportato numerosi clienti nella valutazione delle opportunità di espansione del mercato, nello sviluppo di strategie di crescita e nell'implementazione di iniziative di trasformazione operativa. Grazie alla sua esperienza multidisciplinare, è in grado di fornire analisi approfondite e raccomandazioni strategiche orientate al raggiungimento degli obiettivi aziendali.
Le competenze professionali di Vrushali comprendono l'acquisizione di nuovi clienti, la gestione delle relazioni con gli stakeholder e la leadership di team. Attraverso un approccio strutturato e metodico alla gestione e alla realizzazione dei progetti, ha contribuito a migliorare l'efficienza operativa e la produttività delle organizzazioni clienti. La sua capacità di integrare le conoscenze tecniche con le priorità commerciali le consente di elaborare raccomandazioni concrete, strategie attuabili e soluzioni personalizzate, in linea con le specifiche esigenze aziendali dei clienti.
- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

The Insight Partners ha fornito preziose informazioni di mercato che hanno supportato la nostra strategia globale di ingresso sul mercato. Il suo team si è dimostrato professionale, tempestivo e attento ai nostri commenti, offrendo durante tutto il progetto analisi approfondite e utili chiarimenti metodologici.
Junmo Kim Direttore finanziario (CFO), Enertech Co., Ltd.
Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -