
Dimensioni e quote di mercato dei fornitori di software indipendenti (ISV) entro il 2034
Dimensioni e previsioni del mercato dei fornitori di software indipendenti (ISV) (2021-2034), quota di mercato globale e regionale, trend e analisi delle opportunità di crescita. Copertura del report: per implementazione (cloud, on-premise); settore (servizi finanziari e assicurativi, sanità, IT e telecomunicazioni, vendita al dettaglio, altri) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPRE00011709
- Categoria : Tecnologia, media e telecomunicazioni
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : March 23, 2026


Dimensioni del mercato nel 2025
2133,81 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
4605,66 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
8,92 %
Tasso di crescita
Mercato di riferimento
30.161,50 miliardi di dollari USA
(2026-2034)
Il mercato globale dei fornitori di software indipendenti (ISV) valeva 2133,81 miliardi di dollari nel 2025 e si prevede che raggiungerà i 4605,66 miliardi di dollari entro il 2034, con un tasso di crescita annuo composto (CAGR) stimato dell'8,92% nel periodo 2026-2034.
Tra le principali dinamiche di mercato si annoverano la crescente attenzione globale ai mandati di trasformazione digitale, l'aumento della domanda aziendale di applicazioni software specializzate e di nicchia e un significativo spostamento verso architetture cloud-native. Inoltre, si prevede che il mercato trarrà vantaggio dalla crescente integrazione dell'Intelligenza Artificiale (IA) e dell'Apprendimento Automatico (ML) nei prodotti software, dall'espansione degli ecosistemi di partner globali attraverso i marketplace cloud e dalla crescente adozione di piattaforme low-code/no-code che accelerano il ciclo di vita dello sviluppo del software.
Analisi di mercato dei fornitori di software indipendenti (ISV)
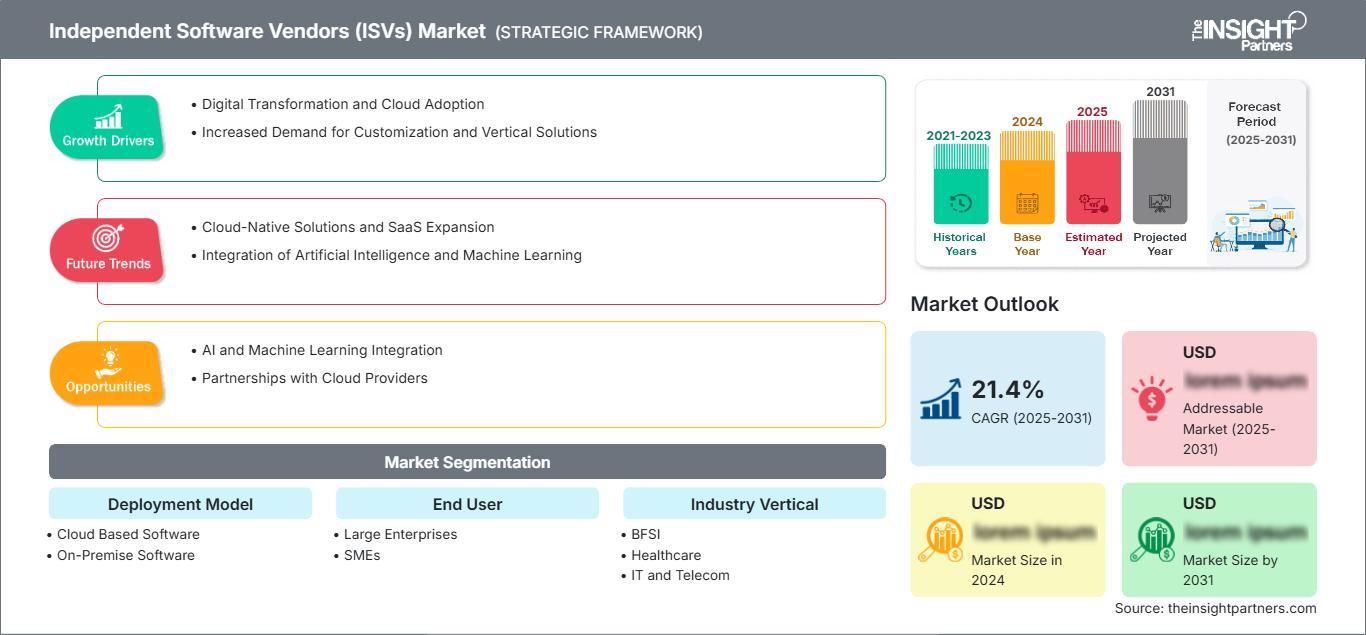
L'analisi di mercato dei fornitori di software indipendenti (ISV) mostra un cambiamento strategico verso soluzioni Vertical SaaS (Vertical SaaS) specifiche per settore, in quanto le aziende si stanno allontanando dai modelli software standardizzati. Le organizzazioni sono sempre più alla ricerca di applicazioni personalizzate che rispondano a specifiche esigenze operative in settori regolamentati come la sanità e la finanza, dove gli ISV godono di un chiaro vantaggio competitivo rispetto alle piattaforme generiche. Si stanno delineando opportunità strategiche nell'integrazione dell'intelligenza artificiale generativa, che consente agli ISV di offrire prodotti più intelligenti, automatizzati e personalizzati, in grado di ottimizzare il processo decisionale per gli utenti finali. L'analisi rileva inoltre che l'espansione del mercato dipende fortemente dalla capacità dei fornitori di gestire complesse integrazioni di sistemi legacy e oneri normativi sempre più stringenti. La differenziazione competitiva si basa ora sulla solidità delle partnership degli ISV con gli ecosistemi hyperscaler, come AWS o Microsoft Azure, che garantiscono la scalabilità e la portata globale necessarie per conquistare segmenti in forte crescita.
Panoramica del mercato dei fornitori di software indipendenti (ISV)
I fornitori di software indipendenti si stanno spostando da un panorama di strumenti proprietari autonomi a un ecosistema interconnesso di servizi basati sul cloud. Sebbene storicamente focalizzato sulle licenze on-premise per la pianificazione delle risorse aziendali (ERP) e la gestione dei database, il mercato è ora dominato da modelli basati su abbonamento e offerte Software-as-a-Service (SaaS). Sia le grandi aziende consolidate che le startup di nicchia agili stanno sfruttando gli ambienti cloud-native per fornire applicazioni accessibili a livello globale. I settori attenti alla salute e alla sicurezza sono alla ricerca di fornitori terzi specializzati per potenziare la propria infrastruttura digitale, in particolare in aree come la sicurezza informatica, l'analisi dei dati e l'automazione dei flussi di lavoro. Ad esempio, il mercato statunitense rappresenta il panorama più maturo per i fornitori di software indipendenti, caratterizzato da un'elevata concentrazione di giganti tecnologici affermati e da un fiorente ecosistema di startup. I rapidi progressi tecnologici guidano l'innovazione e una solida cultura aziendale di esternalizzazione delle esigenze software specializzate per migliorare l'agilità operativa e il vantaggio competitivo.
Punti salienti della ricerca di mercato
- Il mercato globale dei fornitori di software indipendenti (ISV) aveva un valore di 2.133,81 miliardi di dollari nel 2133.
- Si prevede che le dimensioni annuali del mercato raggiungeranno i 4.605,66 miliardi di dollari entro il 4605.
- Si prevede che il mercato totale indirizzabile (TAM) nel periodo 2026-2034 raggiungerà circa 30.161,50 miliardi di dollari USA.
- Si prevede che il mercato registrerà un CAGR dell'8,92% durante il periodo di previsione.
- Gli Stati Uniti rappresentano un mercato chiave, supportato dalla trasformazione digitale e dall'adozione del cloud, dalla crescente domanda di soluzioni personalizzate e verticali, nonché dalle dinamiche di settore in continua evoluzione.
- L'analisi di mercato copre Nord America, Europa, Asia-Pacifico, Sud e Centro America, Medio Oriente e Africa, con una valutazione della crescita per tutto il periodo di previsione.
- Opportunità di mercato come l'integrazione di IA e apprendimento automatico e le partnership con i fornitori di servizi cloud dovrebbero influenzare le dinamiche di mercato e il mercato potenziale.
- Il rapporto delinea i profili dei partecipanti al settore, tra cui Avgi Solutions, Cisco Systems, Inc., Google, LLC, HP Development Company, LP, IBM Corporation, Magic Software Enterprises, Oracle Corporation, Microsoft Corporation, Red Hat, Inc., Virtusa Corporation, analizzando al contempo le strategie competitive e gli sviluppi dell'innovazione.
-
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato dei fornitori di software indipendenti (ISV): approfondimenti strategici
-
Scopri le principali tendenze di mercato di questo report.Questo campione GRATUITO includerà un'analisi dei dati, che spazierà dalle tendenze di mercato alle stime e alle previsioni.
Fattori trainanti e opportunità del mercato dei fornitori di software indipendenti (ISV).
Fattori trainanti del mercato:
- Iniziative di trasformazione digitale accelerate: le imprese globali stanno modernizzando in modo aggressivo le proprie infrastrutture IT per rimanere competitive. Questo cambiamento crea un'enorme esigenza di software di terze parti in grado di fornire funzionalità specializzate, come la gestione automatizzata della catena di fornitura o strumenti avanzati per la gestione delle relazioni con i clienti, che non sono disponibili nativamente nei sistemi operativi standard.
- Aumento dell'adozione del cloud e della preferenza per il SaaS: la transizione da software on-premise ad alta intensità di capitale a modelli cloud prevedibili e basati su abbonamento è uno dei principali fattori trainanti. Le piattaforme cloud consentono agli ISV di implementare aggiornamenti istantaneamente e di scalare le proprie soluzioni a livello globale senza la necessità di infrastrutture fisiche, riducendo significativamente la barriera all'ingresso per l'innovazione.
- Integrazione di tecnologie avanzate (IA e apprendimento automatico): l'emergere di funzionalità basate sull'IA all'interno dei software, come l'analisi predittiva nel settore della vendita al dettaglio o gli strumenti diagnostici in ambito sanitario, sta spingendo le aziende ad adottare prodotti di fornitori di software indipendenti (ISV). Queste tecnologie consentono ai fornitori di offrire servizi a maggior valore aggiunto che migliorano la produttività degli utenti finali e forniscono informazioni basate sui dati.
Opportunità di mercato:
- Espansione nel SaaS verticale specifico per settore: esiste un'importante opportunità per gli ISV di sviluppare software altamente specializzato per nicchie di mercato finora poco servite. Concentrandosi sulle esigenze normative e operative specifiche di settori come la logistica, le scienze della vita o i servizi pubblici, i fornitori possono ottenere una maggiore fidelizzazione dei clienti e applicare prezzi più elevati.
- Crescita attraverso gli ecosistemi dei marketplace cloud: la partnership con i fornitori di servizi cloud su larga scala (AWS, Azure, Google Cloud) offre agli ISV l'accesso a milioni di clienti attivi. Sfruttare questi marketplace per la vendita congiunta e la semplificazione della fatturazione rappresenta un canale ad alto potenziale di crescita per i fornitori che desiderano espandere la propria presenza con un investimento minimo nelle vendite dirette.
- Adozione di framework low-code e no-code: il passaggio ad ambienti software modulari e facilmente implementabili consente agli ISV di raggiungere le piccole e medie imprese (PMI) che non dispongono di reparti IT complessi. Questo segmento offre un rapido potenziale di espansione, poiché le piccole imprese cercano di automatizzare le proprie operazioni principali.
Analisi di segmentazione del mercato dei fornitori di software indipendenti (ISV)
La quota di mercato dei fornitori di software indipendenti (ISV) viene analizzata in diversi segmenti per fornire una comprensione più chiara della sua struttura, del potenziale di crescita e delle tendenze emergenti. Di seguito è riportato l'approccio di segmentazione standard utilizzato nella maggior parte dei report di settore:
Per implementazione:
- Cloud: il segmento dominante e in più rapida crescita, apprezzato per la sua scalabilità e convenienza. Consente ai fornitori di rilasciare aggiornamenti continui e permette agli utenti di accedere al software da qualsiasi luogo, in linea con le moderne esigenze di lavoro da remoto.
- On-Premise: continua ad essere utilizzato da grandi organizzazioni ed enti governativi con esigenze di dati sensibili. Questo segmento rimane rilevante laddove la proprietà locale dei dati, protocolli di sicurezza di alto livello e personalizzazioni approfondite siano indispensabili.
Per settore industriale:
- BFSI: Un segmento di punta che utilizza prodotti ISV per la modellazione del rischio, l'analisi delle frodi e la reportistica normativa automatizzata. La rapida transizione del settore verso il digital banking alimenta una domanda costante di software finanziario specializzato.
- Sanità: Concentrandosi sul miglioramento degli esiti clinici dei pazienti e sulla gestione dei dati, questo segmento utilizza soluzioni ISV per le cartelle cliniche elettroniche e l'intelligenza artificiale diagnostica, rappresentando una delle traiettorie di crescita più elevate.
- IT e telecomunicazioni: un settore trainante per il volume di mercato, dove il software è essenziale per l'orchestrazione delle reti, l'erogazione dei servizi e la gestione di infrastrutture complesse su reti globali.
- Vendita al dettaglio: sfrutta i moduli ISV per l'automazione dell'e-commerce, il monitoraggio dell'inventario in tempo reale e l'analisi dei programmi fedeltà per migliorare l'esperienza del cliente in un ambiente di acquisto sempre più digitale.
- Altri: include settori come la produzione, l'istruzione e la logistica, ognuno dei quali richiede strumenti specializzati per l'automazione dei processi, l'apprendimento a distanza e la visibilità della catena di approvvigionamento.
Per area geografica:
- America del Nord
- Europa
- Asia Pacifico
- Sud e Centro America
- Medio Oriente e Africa
Ambito del rapporto di mercato sui fornitori di software indipendenti (ISV)
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 2133,81 miliardi di dollari USA |
| Dimensioni del mercato entro il 2034 | 4605,66 miliardi di dollari USA |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 8,92% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
| Segmenti trattati |
Per modello di implementazione
|
| Regioni e paesi coperti |
America del Nord
|
| Leader di mercato e profili aziendali chiave |
|
Densità degli operatori di mercato dei fornitori di software indipendenti (ISV): comprenderne l'impatto sulle dinamiche aziendali
Il mercato degli Independent Software Vendor (ISV) è in rapida crescita, trainato dalla crescente domanda degli utenti finali, dovuta a fattori quali l'evoluzione delle preferenze dei consumatori, i progressi tecnologici e una maggiore consapevolezza dei vantaggi offerti dai prodotti. Con l'aumento della domanda, le aziende stanno ampliando la propria offerta, innovando per soddisfare le esigenze dei consumatori e sfruttando le tendenze emergenti, alimentando ulteriormente la crescita del mercato.
Analisi della quota di mercato dei fornitori di software indipendenti (ISV) per area geografica
Si prevede che il Nord America deterrà la quota di mercato maggiore per tutto il periodo di previsione, mentre la regione Asia-Pacifico dovrebbe registrare la crescita più rapida. I mercati emergenti in Sud e Centro America, Medio Oriente e Africa sono sempre più riconosciuti come aree ad alto potenziale per le applicazioni software mobile-first e per le startup cloud-native che cercano di aggirare le infrastrutture IT obsolete.
Il mercato dei fornitori di software indipendenti sta attraversando una profonda trasformazione, passando dalle tradizionali licenze on-premise a un ecosistema SaaS distribuito a livello globale. La crescita è trainata dalla rapida integrazione dell'intelligenza artificiale generativa nei flussi di lavoro aziendali, dall'aumento dei requisiti software specifici per settore e dalla proliferazione di ambienti low-code/no-code. Di seguito è riportato un riepilogo delle quote di mercato e delle tendenze per regione:
America del Nord
- Quota di mercato: detiene la quota di mercato globale dominante, grazie a un ecosistema IT maturo e alla più alta concentrazione di giganti del settore software al mondo.
-
Fattori chiave:
- Diffusione delle architetture aziendali native dell'IA nei settori sanitario e finanziario.
- Migrazione aggressiva dei carichi di lavoro governativi e federali preesistenti verso ambienti cloud sicuri.
- Elevata concentrazione di finanziamenti di capitale di rischio per startup SaaS di nicchia focalizzate sull'automazione dei flussi di lavoro.
- Tendenze: Si osserva un passaggio a software resistenti all'intelligenza artificiale che privilegiano la sicurezza dei dati proprietari. Si registra inoltre un notevole aumento della co-vendita nei marketplace degli hyperscaler, dove gli ISV sfruttano piattaforme come Azure e AWS per raggiungere più rapidamente i clienti aziendali.
Europa
- Quota di mercato: Rappresenta un segmento consistente e stabile, caratterizzato da una forte attenzione alla sovranità dei dati e ai software di conformità regionale.
-
Fattori chiave:
- Gli ambienti normativi rigorosi (GDPR, Digital Markets Act) stanno alimentando la domanda di strumenti di conformità localizzati.
- Forte sostegno governativo alle iniziative di Digital Europe e agli hub di innovazione transfrontalieri.
- Adozione crescente di software specifici per settore nei settori automobilistico e manifatturiero (Industria 4.0).
- Tendenze: Un passo strategico verso i cloud sovrani per garantire che i dati rimangano entro i confini dell'UE. Inoltre, gli ISV europei si stanno concentrando sempre più su software di monitoraggio della sostenibilità per soddisfare i nuovi obblighi di rendicontazione ESG.
Asia-Pacifico
- Quota di mercato: la regione in più rapida crescita a livello globale, trainata dalla rapida industrializzazione e dalla trasformazione digitale di vasti settori di PMI in India, Cina e Sud-est asiatico.
-
Fattori chiave:
- Enorme incremento delle applicazioni di e-commerce e fintech pensate per una popolazione che privilegia i dispositivi mobili.
- I progetti governativi per le città intelligenti richiedono software specializzati per l'IoT e la gestione urbana.
- L'aumento del reddito disponibile sta portando a una maggiore spesa aziendale per strumenti di customer experience (CX).
- Tendenze: Forte dipendenza dagli ecosistemi Super-App per la distribuzione del software. La regione sta inoltre assistendo a un boom nell'adozione di soluzioni low-code/no-code, che consentono agli imprenditori non esperti di tecnologia di implementare rapidamente soluzioni software specializzate.
America meridionale e centrale
- Quota di mercato: Un mercato emergente con una vivace cultura delle startup, in particolare in Brasile, Argentina e Colombia.
-
Fattori chiave:
- Modernizzazione dei settori bancario e della vendita al dettaglio attraverso software fintech e logistici localizzati.
- L'espansione dell'infrastruttura internet ad alta velocità facilita l'adozione di software basati sul cloud.
- Segmenti di reddito medio-alto in crescita alla ricerca di esperienze di servizi digitali di stampo occidentale.
- Tendenze: Rapida crescita del Fintech-as-a-Service (FaaS), con gli ISV (Independent Software Vendor) che forniscono l'infrastruttura per le nuove banche digitali. Si registra inoltre una crescente attenzione al software agritech per ottimizzare le ingenti esportazioni agricole della regione.
Medio Oriente e Africa
- Quota di mercato: un mercato in via di sviluppo con un focus strategico sulla riduzione della dipendenza dal petrolio attraverso un'aggressiva diversificazione digitale.
-
Fattori chiave:
- Le visioni strategiche nazionali (ad esempio, la Saudi Vision 2030) danno priorità ai beni pubblici digitali e all'e-government.
- Elevata domanda di software per la sicurezza informatica e le infrastrutture nei centri urbani aridi e in rapida crescita.
- Investimenti in data center locali da parte dei principali fornitori di servizi cloud globali, che riducono la latenza per i fornitori di software indipendenti regionali.
- Tendenze: Implementazione di piattaforme di Smart Government e transizione verso mercati software commerciali formalizzati nei settori pediatrico ed educativo attraverso l'agricoltura intelligente e l'EdTech.
Elevata densità di mercato e concorrenza
La concorrenza si sta intensificando a causa della presenza di leader affermati come Microsoft Corp, SAP SE, Salesforce Inc. e Oracle Corp. Il panorama viene inoltre rimodellato da attori specializzati in rapida crescita come CrowdStrike (sicurezza informatica), Snowflake (dati) e Veeva Systems (scienze della vita).
Questo contesto competitivo spinge i fornitori a differenziarsi attraverso:
- Integrazione dell'ecosistema: i fornitori stanno dando priorità ai requisiti di service-attach e alla profonda integrazione con i principali marketplace cloud per garantire che il loro software sia la scelta preferita dalle aziende che già utilizzano AWS o Azure.
- Specializzazione verticale: le aziende si stanno allontanando dagli strumenti orizzontali per sviluppare soluzioni SaaS verticali che affrontano i problemi specifici di un singolo settore, rendendo i loro prodotti più fidelizzati e difficili da sostituire.
- Funzionalità native dell'IA: Integrazione dell'IA generativa e dell'apprendimento automatico automatizzato come componenti fondamentali del software per offrire funzionalità superiori rispetto ai concorrenti tradizionali.
Opportunità e mosse strategiche
- Partnership strategiche di co-vendita: gli ISV stipulano sempre più spesso accordi di co-vendita con i fornitori di servizi cloud per sfruttare le loro ingenti reti di vendita e accedere a clienti aziendali di alto valore.
- Focus on SME Automation: Developing modular, low-cost versions of software tailored for small businesses allows vendors to tap into a high-volume market segment that is currently undergoing rapid digital adoption.
Major Companies operating in the Independent Software Vendors (ISVs) Market are:
- Avgi Solutions
- Cisco Systems, Inc.
- Google, LLC
- HP Development Company, L.P.
- IBM Corporation
- Magic Software Enterprises
- Oracle Corporation
- Microsoft Corporation
- Red Hat, Inc.
- Virtusa Corporation
Disclaimer: The companies listed above are not ranked in any particular order.
Independent Software Vendors (ISVs) Market News and Recent Developments
- In June 2025, Oracle announced the Oracle Defense Ecosystem, a first-of-its-kind global initiative intended to redefine the delivery of defense and government technology innovation. The ecosystem was designed to strengthen U.S. and allied national security and help accelerate the disruptive potential of emerging defense technology by creating new opportunities for defense-focused ISVs to leverage the latest cloud and AI technologies. Initial members of the ecosystem that joined as participating ISVs included Arqit, Blackshark.ai, Entanglement, Fenix Group (now part of Nokia Federal Solutions), Koniku, Kraken, Mattermost, Metron, SensusQ, and Whitespace.
- In January 2025, Amazon Web Services provided more resources and aligned sales incentives to encourage AWS Sellers to prioritize co-selling with a diverse set of Partners. The SaaS co-sell benefit (also known as SaaS Revenue Recognition), previously an invite-only benefit for large technology solution Partners, was expanded to all ISV Accelerate Partners who were transacting in AWS Marketplace, including eligible startups. AWS Sellers began receiving quota retirement for co-selling SaaS solutions with any ISV Accelerate Partner on private offers that transacted through AWS Marketplace.
Independent Software Vendors (ISVs) Market Report Coverage and Deliverables
The Independent Software Vendors (ISVs) Market Size and Forecast (2021–2034) report provides a detailed analysis of the market covering below areas:
- Independent Software Vendors (ISVs) Market size and forecast at global, regional, and country levels for all the key market segments covered under the scope
- Independent Software Vendors (ISVs) Market trends, as well as market dynamics such as drivers, restraints, and key opportunities
- Detailed PEST and SWOT analysis
- Independent Software Vendors (ISVs) Market analysis covering key market trends, global and regional framework, major players, regulations, and recent market developments
- Industry landscape and competition analysis covering market concentration, heat map analysis, prominent players, and recent developments in the Independent Software Vendors (ISVs) Market.
- Detailed company profiles
Frequently Asked Questions

Ankita è una professionista esperta nel campo delle ricerche di mercato e della consulenza aziendale, con oltre nove anni di esperienza in diversi settori, tra cui tecnologia, media, telecomunicazioni, elettronica e semiconduttori, nonché servizi bancari, finanziari e assicurativi (BFSI). Nel corso della sua carriera, ha guidato e portato a termine con successo oltre 100 progetti di consulenza e ricerca per importanti clienti internazionali, tra cui Microsoft, Oracle, NEC Corporation, SAP, KPMG ed Expeditors International. Le sue principali aree di competenza comprendono la valutazione dei mercati, l'analisi dei dati, le previsioni di mercato, la formulazione di strategie aziendali, l'analisi della concorrenza (Competitive Intelligence) e la redazione di rapporti di ricerca. Grazie alla sua approfondita conoscenza dei diversi settori industriali, è in grado di fornire analisi strategiche e informazioni di mercato a supporto delle decisioni aziendali.
Ankita gestisce l'intero ciclo di vita dei progetti, dalla preparazione delle proposte commerciali nella fase di prevendita e dalle consultazioni con i clienti, fino all'esecuzione delle attività di ricerca e alla presentazione di analisi e raccomandazioni concrete e attuabili. Possiede una solida esperienza nella gestione di team interfunzionali, nella pianificazione e strutturazione di progetti di ricerca complessi e nell'elaborazione di raccomandazioni strategiche coerenti con gli obiettivi aziendali dei clienti. Le sue eccellenti capacità comunicative, di leadership e di presentazione le consentono di trasformare risultati di ricerca complessi in informazioni chiare, approfondite e di elevato valore strategico, aiutando le organizzazioni a prendere decisioni aziendali consapevoli e basate sui dati, migliorare la propria competitività e sostenere una crescita aziendale duratura.
- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

The Insight Partners ha fornito preziose informazioni di mercato che hanno supportato la nostra strategia globale di ingresso sul mercato. Il suo team si è dimostrato professionale, tempestivo e attento ai nostri commenti, offrendo durante tutto il progetto analisi approfondite e utili chiarimenti metodologici.
Junmo Kim Direttore finanziario (CFO), Enertech Co., Ltd.
Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -