
アプトアムエル技術市場:規模・シェア・予測 2034
アプタマー技術市場規模と予測(2021~2034年)、世界および地域別シェア、トレンド、成長機会分析レポートの対象範囲:技術別(SELEX法、MARAS法、その他)、タイプ別(核酸アプタマー、ペプチドアプタマー)、用途別(診断、治療、研究開発)、エンドユーザー別(バイオテクノロジーおよび製薬会社、学術研究機関、受託研究機関)、地域別(北米、欧州、アジア太平洋、中東・アフリカ、南米・中米)
- ステータス : 公開されたデータ
- レポートコード : TIPRE00037801
- カテゴリー : ライフサイエンス
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : September 01, 2026


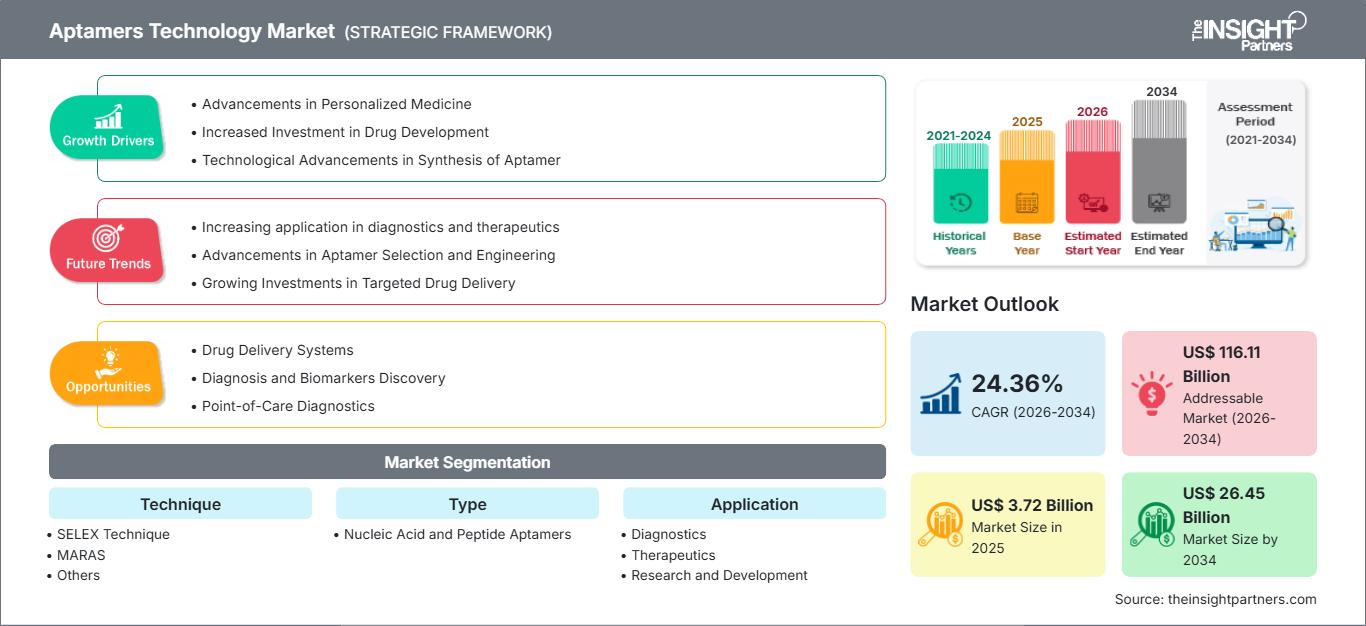
2025年の市場規模
37 億2000万米ドル
基準年値
2034年の予測
264億5000 万米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
24.36 %
成長率
対象市場
1,161億1,000 万米ドル
(2026年~2034年)
アプタマー技術市場は、核酸およびペプチドベースの認識技術が研究室レベルの研究から診断、治療、および商業用アッセイ開発へと移行するにつれて、規模が拡大しています。市場規模は2025年には37億2,000万米ドルと評価され、2034年には264億5,000万米ドルに達すると予測されており、2026年から2034年にかけて年平均成長率(CAGR)は24.36%となります。この拡大は、選択プラットフォーム、分子工学、シーケンス解析、計算スクリーニング、および用途に応じたアプタマー最適化の改善を反映しています。
北米は、確立されたバイオテクノロジー・クラスター、医薬品研究費、そして学術インフラに支えられ、主要な地域市場としての地位を確立しています。2026年から2034年にかけての地域全体の年平均成長率(CAGR)は23.2~25.2%と推定されています。バイオマーカー探索や精密診断における合成結合剤の使用増加と、バイオテクノロジー企業と医薬品開発企業とのパートナーシップが相まって、投資と技術導入が持続的に進むと予想されます。
アプタマー技術市場の評価と洞察
- 北米:北米は、バイオテクノロジーへの投資、医薬品の研究開発、および専門的なアプタマー開発能力に支えられ、2025年にはアプタマー技術市場の42~46%のシェアを占め、2026年から2034年の間に年平均成長率(CAGR)23.2~25.2%で成長すると予測されています。
- 米国:米国は、医薬品研究とプラットフォーム開発に支えられ、2025年には北米の市場シェアの87~91%を占め、2026~2034年には年平均成長率(CAGR)23.0~25.0%で拡大すると予測されている。
- ヨーロッパ:ヨーロッパは2025年には23~27%のシェアを占めると推定され、英国、ドイツ、フランス、スペイン、イタリアが牽引役となり、2034年まで年平均成長率(CAGR)22.1~24.1%で成長すると予測されている。
- アジア太平洋地域:アジア太平洋地域は2025年には17~21%のシェアを占めると推定され、2026年から2034年にかけて年平均成長率(CAGR)26.1~28.1%で成長すると予測されており、中国、日本、韓国、インド、オーストラリアが普及を牽引するだろう。
- 最大のセグメント: SELEX法は、確立された選択ワークフローに支えられ、2025年には市場シェアの62~67%を占め、2034年まで年平均成長率23.4~25.4%で成長すると予測されています。
- 高成長分野:治療薬は、2025年には市場シェアの24~28%を占めると推定され、標的送達技術の進歩に伴い、2026~2034年には年平均成長率(CAGR)26.0~28.0%で成長すると予測されている。
- 詳細に分析された主要企業: SomaLogic、Aptamer Group plc、APTADEL THERAPEUTICS SL、Base Pair Biotechnologies, Inc.、NOXXON Pharma AG、Vivonics, Inc.、Aptagen, LLC、TriLink Biotechnologies, LLC、Altermune LLC、AM Biotechnologies, LLC。
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
技術分野は、従来の反復的な選択から、マルチプレックス、自動化、データ活用型の選択へと進化しています。SELEXは依然としてほとんどの創薬プロジェクトの基盤技術であり、シーケンス解析とバイオインフォマティクスは濃縮後の創薬段階を支援しています。商業化の焦点は、候補物質の適用条件下における機能的性能へと移り、選択、特性評価、成熟、アッセイ検証を個別の実験ステップとしてではなく、プロセスとして機能させる必要が生じています。
予測期間中、アプタマー技術市場への投資は、発見技術から実用化可能なプラットフォームへとシフトすると予想されます。アジア太平洋地域のバイオテクノロジーエコシステムは研究能力の向上を目指す一方、欧州と北米は引き続き発見を治療法や診断法へと応用することに注力していくでしょう。合成核酸製品への理解、受託開発の強化、ライセンス戦略などが商業化を促進すると見込まれます。
アプタマー技術市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 37億2000万米ドル |
| 2034年までの市場規模 | 264億5000万米ドル |
| 世界の年間平均成長率(2026年~2034年) | 24.36% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
アプタマー技術市場分析
アプタマー技術市場レポートによると、需要の伸びは、診断、治療、研究における特定の分子認識技術へのニーズによって促進される。市場の成長は、ライブラリー設計、ターゲット調製、選択、シーケンス解析、バイオインフォマティクス、候補の成熟、化学合成、アプリケーション検証を含むバリューチェーンの存在によって支えられている。ますます多くの顧客が、技術移転を必要とせずに、ターゲット定義からアプリケーション検証までを網羅する統合サービスプロバイダーを選択するようになっている。
アプタマー技術市場における供給力の変化は、合成オリゴヌクレオチドのより低コストな製造プロセスの普及と、選択サービスの専門化によって促進されるでしょう。バイオテクノロジー企業は、創薬を外部委託し、自社のリソースを下流開発に活用できるようになります。このような体制により、CRO(医薬品開発業務受託機関)の参入や、カスタム選択サービス、アッセイ開発、ライセンス供与、試薬供給の収益化が可能になります。需要は完成品のアプタマーに限らず、技術を活用した創薬および最適化サービスにも拡大していくでしょう。
アプタマー技術市場の競争環境は、プラットフォーム開発企業、専門的な発見サービス提供企業、診断開発企業、治療バイオテクノロジー企業の間で細分化されているのが特徴です。SomaLogicはアプタマーベースのプロテオミクス解析サービスで定評があり、Aptamer Group plcは合成オプティマー結合剤の開発を専門としています。発見、特性評価、およびアプリケーション開発は、Base Pair Biotechnologies, Inc.、Aptagen, LLC、およびAM Biotechnologies, LLCの重点分野です。治療アプリケーションは、Aptadel TherapeuticsとNOXXON Pharma AGによって提供されます。専門的なサービス提供企業には、Vivonics, Inc.、TriLink Biotechnologies, LLC、およびAltermune LLCが含まれます。
この分野における投資戦略は、差別化された知的財産と下流工程での明確な有用性の証明を持つプラットフォームを優先する傾向があります。アプタマー技術市場の分析によると、あらゆる商業活動のポジショニングは、標的選択効率、配列多様性、安定性エンジニアリング、アプリケーション検証、パートナーシップ能力といった要素に大きく左右されます。製薬会社や診断薬メーカーの顧客を持つ企業は、マイルストーンベースのプロジェクトやライセンス供与を通じて自社製品を商業化できるというメリットを享受できます。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
アプタマー技術市場:戦略的洞察
地域別分析
北米アプタマー技術市場
北米は2025年には42~46%のシェアを占め、2026~2034年には年平均成長率(CAGR)23.2~25.2%で成長すると予測されている。米国は、製薬産業、バイオテクノロジー・クラスター、学術研究ネットワーク、アプタマー発見を専門とする企業の集中により、地域的な活動を牽引している。カナダは、大学の研究、分子診断、バイオテクノロジー開発を通じて貢献している。
この地域は、プロテオミクス、バイオマーカー、診断、創薬における親和性試薬の需要によって支えられてきました。開発者たちは、プログラム可能な分子認識を必要とする分野で合成結合剤の使用を評価し始めています。CRO(医薬品開発業務受託機関)もまた、小規模なバイオテクノロジー企業の選定と特性評価に関与しています。連邦政府の研究資金、ベンチャーキャピタル投資、そしてシーケンス解析能力も存在します。この地域は今後も強力な商業化への取り組みを継続していくでしょう。
米国アプタマー技術市場
米国は2025年の北米市場シェアの約87~91%を占め、2034年まで年平均成長率(CAGR)23.0~25.0%で成長すると予測されている。米国は、強力な医薬品研究開発、専門的なバイオテクノロジー・クラスター、連邦政府の研究プログラム、そして広範なシーケンシングおよび合成生物学インフラの整備といった恩恵を受けている。
上記企業は、国内エコシステムの発展に貢献している企業の一例です。応用分野は、プロテオミクス解析、バイオマーカー探索、診断、治療薬開発、研究など多岐にわたります。商業分野における技術の利用は、それぞれの応用環境における技術の機能的性能に依存します。製薬会社や診断薬開発企業との提携は、こうした技術の実用化を加速させるでしょう。
欧州アプタマー技術市場
欧州は2025年には23~27%のシェアを占め、2026~2034年には年平均成長率(CAGR)22.1~24.1%で成長すると予測されている。英国はバイオテクノロジーの商業化と合成結合剤の開発により重要な市場となっている。ドイツは薬理学および分子生物学研究のための優れたインフラを備えている。フランスは学術研究およびトランスレーショナル研究を支援している。イタリアとスペインはバイオテクノロジーおよび診断研究の分野で貢献している。
合成結合剤の商業化と開発モデルは英国で既に実現している。ドイツの産業研究インフラは、アッセイや分子技術の開発に役立っている。フランス、イタリア、スペインでは、大学、診断検査機関、バイオテクノロジーパークの存在により、ビジネスチャンスが広がっている。欧州の今後の需要は、精密診断、バイオマーカー、創薬標的にますます重点を置くようになるだろう。
アジア太平洋地域のアプタマー技術市場
アジア太平洋地域は2025年には17~21%のシェアを占めると推定され、2034年まで年平均成長率(CAGR)26.1~28.1%で成長すると予測されている。中国が地域最大の市場であり、日本と韓国がそれに続く一方、インドとオーストラリアは研究開発およびバイオテクノロジー能力の拡大を進めている。
中国はバイオテクノロジーインフラと医薬品研究の発展から大きな利益を得るだろう。日本と韓国は分子診断と学術研究を支援しており、インドはバイオテクノロジー能力の構築と実用化を進めている。オーストラリアは大学を拠点とした研究と生物医学プログラムを通じて支援を提供している。バイオテクノロジーへの公的投資、医薬品研究の国内化、合成生物学インフラの改善は、選抜技術の普及拡大につながる可能性がある。
中東・アフリカのアプタマー技術市場
中東・アフリカ地域は、2026年から2034年にかけて年平均成長率(CAGR)約19.2~22.2%で成長すると予測されている。サウジアラビアとアラブ首長国連邦は、医療の近代化、バイオテクノロジーへの投資、経済の多角化といった取り組みにより、新興市場として注目されている。南アフリカは比較的研究能力が確立されている一方、中東・アフリカのその他の地域は、依然として初期段階にある市場である。
サウジアラビアは、医療インフラとバイオテクノロジーへの投資を背景に、この地域の商業発展を牽引すると期待されている。アラブ首長国連邦(UAE)の取り組みは、診断および研究インフラに重点を置いている。南アフリカの貢献は、研究および学術研究を通じて行われている。より広範な地域においては、需要は検査施設のインフラ、訓練された人材、研究投資、および分子製造施設の利用可能性に左右されるだろう。
セグメンテーション分析
技術
技術セグメントは、2026年から2034年にかけて年平均成長率(CAGR)23.4~25.4%で成長すると予測されています。SELEXは、確立された科学的基盤と多様なターゲットへの適応性から、依然として主要な手法です。MARASなどの手法は、特定の選抜目標や技術の多様化のための代替手段を提供します。自動化の進展、シーケンス統合、および計算解析により、選抜効率と候補スクリーニングが向上するはずです。
- SELEX法: SELEXは、反復的な濃縮によって多様な標的にわたる高親和性候補を特定でき、マルチプレックス化、シーケンス解析、バイオインフォマティクスを組み込むことで選択効率を向上させることができるため、依然として主流の手法である。
- MARAS: MARASは、特殊な創薬プログラムのための代替的な選考経路を提供し、差別化されたワークフローや、困難な分子標的に対する潜在的に優れた性能を求める開発者を支援します。
- その他:その他の技術は、特定のターゲットや下流のアプリケーション要件に合わせて設計された、専門的な選別、エンジニアリング、スクリーニング、または計算手法を取り入れることで、技術の多様化に貢献する。
タイプ
タイプ別セグメントは、2034年まで年平均成長率(CAGR)24.0~26.0%で成長すると予測されています。核酸アプタマーは、確立された合成および修飾技術により、幅広い商業的意義を維持しています。ペプチドアプタマーは相補的な結合特性を持ち、ペプチド構造が機能的な利点をもたらす標的に対応できます。継続的な技術開発により、両方のフォーマットにおいて用途に応じた選択肢が拡大していくでしょう。
- 核酸:核酸アプタマーは、成熟した合成技術、プログラム可能な配列、化学修飾の選択肢、そして診断、治療、バイオセンシング、および実験室用途における広範な研究採用といった利点を有している。
- ペプチドアプタマー:ペプチドアプタマーは、構造的に異なる認識能力を提供し、特定のタンパク質との相互作用に合わせて設計できるため、特殊な治療や研究用途をサポートします。
応用
アプリケーション分野は、2026年から2034年にかけて年平均成長率(CAGR)24.2~26.2%で拡大すると予測されています。診断と研究は既に確立された需要を提供し、治療分野は標的送達や精密医療プログラムが成熟するにつれて、より価値の高い機会となります。商業開発は、アプリケーションの検証、再現性、および生物学的マトリックスにおける性能実証能力とますます密接に結びついています。
- 診断:診断においては、アプタマーはアッセイやバイオセンサーにおける選択的認識要素として使用され、化学的安定性、再現性、または小型センサー統合が求められる場合に潜在的な利点がある。
- 治療法:治療用途では、標的認識、送達、および直接的な治療概念が重視され、アプタマー技術開発者と製薬会社とのパートナーシップの機会が生まれます。
- 研究開発:研究開発は、標的検証、バイオマーカー発見、アッセイ開発、分子生物学、および初期段階の治療研究において、依然として主要な利用分野である。
エンドユーザー
エンドユーザーセグメントは、2034年まで年平均成長率(CAGR)24.1~26.1%で成長すると予測されています。バイオテクノロジー企業と製薬会社は、創薬・開発に検証済みの技術を必要とするため、商業的に最も重要なグループです。学術機関はイノベーションにおいて依然として重要な役割を果たしており、CRO(医薬品開発業務受託機関)は、選定および特性評価サービスのアウトソーシングをますます提供するようになっています。
- バイオテクノロジー企業および製薬会社:これらの組織は、診断、治療薬の発見、バイオマーカーの研究、標的送達、および特殊な分子認識技術を必要とする開発プログラムのために、選択プラットフォームを使用します。
- 学術機関および研究機関:学術ユーザーは、基礎研究、標的特定、技術開発、検証に貢献し、将来の商業応用を生み出し、科学的理解を深めます。
- 医薬品開発業務受託機関(CRO): CROは、選択、スクリーニング、シーケンス解析、特性評価、およびアプリケーション開発といった機能を外部委託することで、小規模な組織でも大規模な社内インフラを必要とせずに専門的な知識にアクセスできるようにします。
機会の概要
|
エンドユーザー |
収益貢献度(高/中/低) |
トレンドタグ(最大2単語) |
導入段階 |
|
バイオテクノロジーおよび製薬会社 |
高い |
ターゲット配送 |
スケーリング |
|
学術・研究機関 |
中くらい |
バイオマーカーの発見 |
成熟した |
|
医薬品開発業務受託機関(CRO) |
中くらい |
外部委託による選定 |
スケーリング |
アプタマー技術市場の成長要因と影響分析
プログラム可能な分子認識に対する需要の高まり
合成結合剤は、その配列を設計し、特定の性能要件に合わせて化学的に修飾できるため、注目を集めています。この柔軟性により、従来の生物学的認識試薬では安定性、製造の一貫性、または修飾に関して制限がある用途に対応できます。診断薬開発者は、アッセイやバイオセンサー向けにアプタマーを評価でき、製薬研究者は、標的送達や分子イメージング向けにアプタマーを研究できます。技術提供者が、管理された実験室環境だけでなく、実際のサンプルマトリックスで性能を実証した場合に、商業的な影響は最大になります。アプリケーション要件が高度化するにつれて、発見、シーケンス、成熟、機能テストを統合できる選定プロバイダーは、より大きなプロジェクト価値を獲得できます。この変化はまた、顧客が複雑な開発活動をアウトソーシングすることを促し、継続的なサービス収益と小規模バイオテクノロジー企業の間での普及を促進します。
精密医療と標的治療研究の発展
精密医療の発展に伴い、特定のバイオマーカー、受容体、細胞、および疾患関連標的を認識できる分子技術への需要が高まっています。アプタマープラットフォームは、診断、標的送達、イメージング、または治療開発向けに設計された結合分子を生成することで、この分野に貢献できます。特に、標的特異性と制御された送達が開発の中心的な目標となる腫瘍学において、その商業的効果は顕著です。治療プログラムは研究用途よりも長い検証サイクルを必要としますが、成功した候補はライセンス供与やパートナーシップを通じて、下流で大幅に高い価値を生み出すことができます。そのため、プラットフォーム開発者は、サービス提供型プロジェクトと並行して、独自の資産の開発をますます進めています。この二重モデルは、短期的なプロジェクト収益を維持しながら、潜在的なロイヤリティ収入源を創出することで、戦略的な位置付けを向上させることができます。製薬業界における関心の高まりは、標的特異的な選択と最適化技術への継続的な投資を支えるはずです。
シーケンス解析、バイオインフォマティクス、および自動化の統合
ハイスループットシーケンスと計算解析は、選択後の濃縮アプタマープールの評価方法を変革しつつあります。開発者は、繰り返し実験的なスクリーニングに頼るのではなく、配列の存在量、構造特性、濃縮パターン、候補間の関係性を解析して、テスト対象分子の優先順位付けを行うことができます。自動化は、選択とスクリーニングの手順を標準化することで、再現性をさらに向上させます。複数のターゲットを含むマルチプレックス探索プログラムでは、候補とデータセットの数が手動解析能力を急速に超える可能性があるため、この影響は特に重要です。そのため、統合プラットフォームは、候補の優先順位付けを改善しながら開発時間を短縮できます。この傾向は、独自のバイオインフォマティクス、シーケンスワークフロー、およびデータ解析機能を備えた企業への需要も生み出しています。今後、技術差別化は、選択化学のみではなく、完全な探索ワークフローにますます依存するようになるでしょう。
アプタマー技術市場の将来動向
アプタマープラットフォームとマルチオミクスの融合
アプタマー技術市場の動向は、プロテオミクス、トランスクリプトミクス、メタボロミクス、ゲノムデータセットとの統合をますます反映していくと考えられます。マルチオミクスは、疾患関連標的を特定し、その後の結合剤開発のための分子の優先順位付けに役立ちます。プラットフォームプロバイダーは、標的ランキング、ライブラリ設計、自動選択、シーケンス、計算解析を統合ワークフローに組み込む可能性があります。このアプローチにより、プロジェクトの引き継ぎを減らし、定義された生物学的経路に関連する候補を選択する確率を高めることができます。製薬および診断の顧客は、単独の選択ではなく、エンドツーエンドのサービスを求めるようになるでしょう。標的特性とシーケンス性能を関連付ける独自のデータセットは、予測的な候補の優先順位付けを可能にするため、戦略的に価値を持つ可能性があります。計算ツールが成熟するにつれて、アプタマーの発見は、経験に大きく依存するワークフローから、最適化サイクルが短いデータ主導型の開発モデルへと移行していく可能性があります。
アプタマーを用いた携帯型・分散型検査の拡大
携帯型検査の普及により、診断、環境モニタリング、現場分析においてアプタマー技術の新たな活用機会が生まれると期待されています。光学、電気化学、マイクロ流体センシングといった様々なセンシング形式との互換性により、小型デバイスへの統合が容易になります。今後の開発は、温度変化、複雑なサンプルマトリックス、長期保存期間においても性能を維持するバインダーの開発に重点が置かれるでしょう。診断薬メーカーは、試薬の安定性が商業的に重要なラテラルフロー、ポイントオブケア、連続モニタリングといったフォーマットにおいて、アプタマーの評価をますます進める可能性があります。環境分野への応用も、病原体、汚染物質、化学分析物の検出を通じて拡大していくでしょう。商業化の成功は、分析感度、特異性、再現性、製造の一貫性、そしてデバイスへの統合性にかかっています。これらの要件を満たすためには、アプタマー開発者、センサー企業、診断薬メーカー間の連携強化が不可欠です。
アプタマー技術の市場機会
検証済みの治療用アプタマー資産のライセンス供与
標的特異的な結合分子を検証済みの資産として開発し、製薬会社にライセンス供与することは、大きなビジネスチャンスとなります。アプタマー技術市場予測によると、成功した結合分子が治療薬送達システムや診断プラットフォームの一部となる用途から、より価値の高い機会がますます生まれると予測されています。開発者は知的財産権を保持しつつ、下流の開発責任をより大きなパートナーに移転することができます。このアプローチにより、資本要件を削減しながら、マイルストーンやロイヤリティの機会を創出することが可能です。投資家は、差別化されたライブラリ、検証済みの標的相互作用、強力な安定性データ、およびアプリケーション性能の証拠を有する企業を優先的に検討すべきです。特に腫瘍学や標的送達など、満たされていないニーズが大きい治療領域は、検証済みの分子認識資産が複数の製薬プログラムにとって戦略的に価値のあるものとなる可能性があるため、魅力的な機会となるでしょう。
産業および環境検出分野への事業拡大
環境検査、食品分析、産業バイオテクノロジー、水質モニタリングは、医薬品用途以外にも事業を多角化する機会を提供します。アプタマーは、病原体、毒素、汚染物質、その他の分析対象物に対して開発でき、携帯型センシングシステムへの統合を可能にします。これらの市場は、顧客が長期にわたる臨床開発よりも迅速な検出、現場での使いやすさ、試薬の安定性を優先する可能性があるため、代替的な商業化経路を提供できます。センサーメーカーとの提携により、分子認識の専門知識と確立されたハードウェアおよび流通能力を組み合わせることができます。開発者は、測定可能な経済的または規制上の関連性を持つターゲット、および従来の実験室試験が時間やコストのかかる用途に焦点を当てるべきです。非臨床市場への多角化は、追加の収益源を生み出すとともに、さまざまな運用環境で技術プラットフォームの性能を実証することを可能にします。
最近の動向
- 2026年3月:アプタマー・グループ社は、ラジオファーミウム社と共同で標的放射性医薬品プログラムを開始しました。このプログラムでは3つの治療標的を選定し、同社の放射線治療パイプラインを4つの資産に拡大することを目的としています。アプタマー・グループはまた、ペプチド比較対象と比較してLu-177オプティマー放射性リガンドの安定性が向上したことを報告し、2026年末までに生体内データを取得することを目指しています。
- 2025年12月:Aptamer Group plcは、Twist Bioscience社と、ホットスタートPCRおよび次世代シーケンシング用途向けの酵素調節型Optimerバインダーに関する非独占的ライセンス契約を締結しました。この契約により、当該技術はゲノミクスワークフローに拡張され、バインダーの商業化に向けた道筋が開かれます。
- 2025年7月:アプタマー・グループ社は、ユニリーバ社から、デオドラント用途向けオプティマーバインダーのさらなる試験および開発に関する追加の有償業務を受注しました。この業務は既存の協力関係に基づき、体臭形成に関与するCSリアーゼを標的とするバインダーに焦点を当て、消費者向けおよび非臨床用途への展開を示しています。
よくある質問

- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -