
自動車LiDAR市場:シェア・成長・予測 2034
自動車用LiDAR市場規模と予測(2021年~2034年)、世界および地域別シェア、トレンド、成長機会分析レポート 対象範囲:タイプ別(ソリッドステートおよびフラッシュ)、コンポーネント別(光検出器、レーザー、集積回路、光学素子、その他)、用途別(自動運転シャトル、ロボタクシー、乗用車)
- ステータス : 公開されたデータ
- レポートコード : TIPRE00003511
- カテゴリー : 自動車・輸送
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : August 05, 2026


2025年の市場規模
13億1000 万米ドル
基準年値
2034年の予測
179億3000 万米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
33.71 %
成長率
対象市場
657億9000 万米ドル
(2026年~2034年)
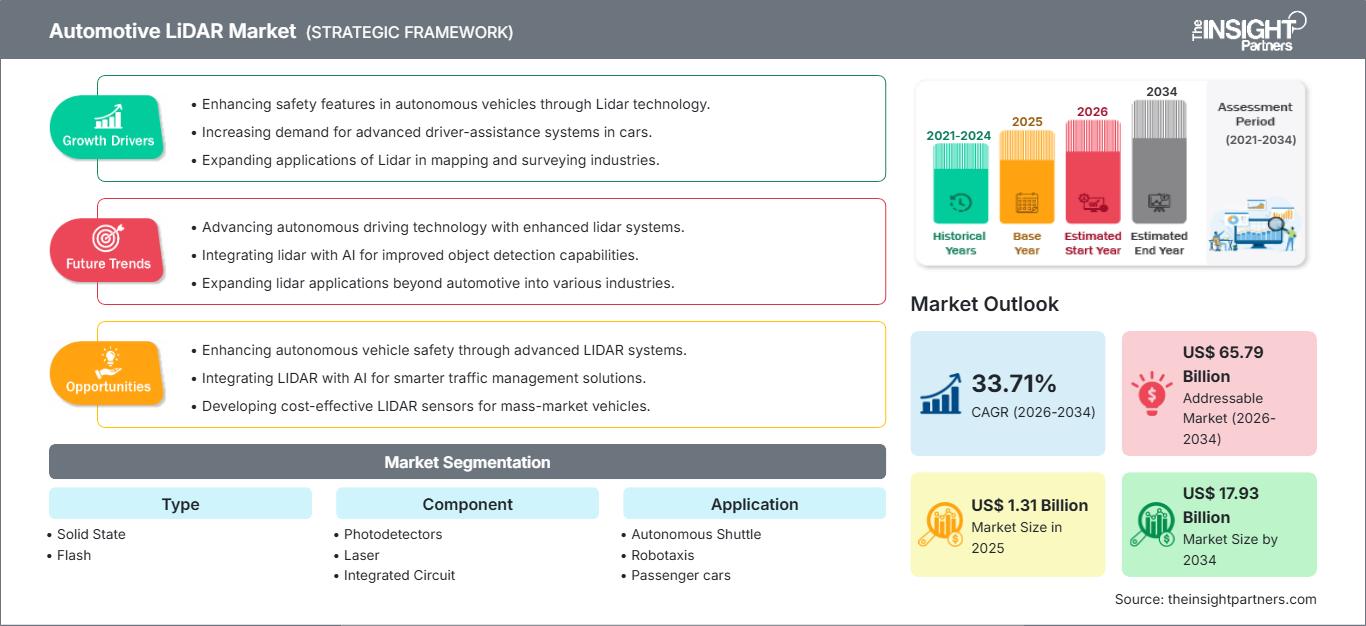
自動車用LiDAR市場は、先進運転支援システム(ADAS)や自動運転技術が乗用車や商用車にますます統合されるにつれて、急速に拡大しています。同市場は2025年に13億1,000万米ドルと評価され、 2034年には179億3,000万米ドルに達すると予測されており、2026年から2034年にかけて年平均成長率(CAGR)33.71%を記録しています。センサーの小型化、認識ソフトウェア、半導体統合における継続的なイノベーションが、世界の自動車メーカーやテクノロジープロバイダーにおける商用化を加速させています。
北米は、自動運転モビリティへの積極的な投資、広範な試験活動、そして自動運転技術を支援する有利な規制枠組みのおかげで、最も成熟した地域市場の一つであり続けています。自動車メーカーがレベル2+、レベル3、そして将来のレベル4の自動運転機能の導入を拡大するにつれ、自動車用LiDAR市場の規模は拡大を続けています。自動車メーカー、半導体企業、ソフトウェア開発企業間の連携強化は、高級乗用車やロボタクシー車両における商用化をさらに促進しています。
自動車用LiDAR市場の評価と洞察
- 北米:2025年には34~37%のシェアを占め、自動運転車の開発、高級車の生産、AIを活用した認識システムへの投資増加に支えられ、2026~2034年には年平均成長率(CAGR)32.5~34.5%で成長すると予測されている。
- 米国:2025年には北米市場の81~84%を占め、強力な研究開発投資、自動運転車の試験、主要な自動車技術企業の存在により、年平均成長率(CAGR)は32.8~34.8%を記録すると予測されている。
- 欧州:2025年には約27~30%のシェアを維持し、年平均成長率(CAGR)は32.0~34.0%で拡大する見込み。ドイツ、フランス、英国は、高級自動車製造と厳格な車両安全規制に支えられ、主要なイノベーション拠点であり続ける。
- アジア太平洋地域:2025年には28~31%のシェアを占め、中国、日本、韓国が大規模なEV生産と自動運転モビリティへの取り組みを主導し、年平均成長率(CAGR)34.5~36.5%で最も速い成長を遂げると予測されている。
- 最大のセグメント: 乗用車は2025年には推定54~58%の市場シェアを占め、高級車および電気自動車メーカーがLiDARを高度な安全システムに統合するにつれて、年平均成長率(CAGR)33.0~34.5%で拡大すると予測されています。
- 高成長分野: ソリッドステートLiDARは、製造コストの低減、信頼性の向上、コンパクトな形状により、 2025年には推定45~49%のシェアを獲得し、年平均成長率(CAGR)35.0~37.0%で成長すると予想され、最も力強い成長を遂げると見込まれています。
- 詳細に分析された主要企業:コンチネンタルAG、アプティブPLC(旧デルファイ・オートモーティブ)、ファーストセンサーAG、インフィニオン・テクノロジーズAG、イノビズ・テクノロジーズ社、レダーテック社、クアナジー・システムズ社、テキサス・インスツルメンツ社、ベロダイン・ライダー社、ZFフリードリヒスハーフェンAG。
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
自動車メーカーは、実験的な自動運転プログラムから、スケーラブルな商用化へと移行しつつあり、車載グレードのLiDARシステムに対する需要が大幅に増加しています。半導体製造、フォトニック集積、レーザー効率、および認識ソフトウェアの継続的な改善により、生産コストが削減されるとともに、多様な環境条件下での物体検出精度が向上しています。OEM、ティア1サプライヤー、半導体メーカー、およびソフトウェア企業間の戦略的な連携により、複数の車種にわたる製品検証と商用展開が加速しています。
今後、市場はロボタクシーの導入拡大、レベル3自動運転車の導入増加、車両安全技術に対する規制強化といった恩恵を受けると予想されます。AIを活用した認識アルゴリズム、統合型センサーフュージョンプラットフォーム、次世代ソリッドステートアーキテクチャへの投資は、価格の手頃さを向上させるとともに、中型乗用車や商用モビリティ用途における幅広い普及を可能にすると期待されます。
自動車用LiDAR市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 13億1000万米ドル |
| 2034年までの市場規模 | 179億3000万米ドル |
| 世界の年間平均成長率(2026年~2034年) | 33.71% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
自動車用LiDAR市場分析
自動車用LiDAR市場の成長は、より厳格な車両安全規制、レベル2+およびレベル3の自動運転システムの普及拡大、そしてセンサー価格の急速な低下によって支えられています。自動車メーカーは、LiDARをレーダー、カメラ、超音波センサーと統合し、多様な環境条件下で動作可能な冗長な認識システムを構築しています。政府主導の高度道路交通システム構想やコネクテッドモビリティインフラへの投資も、乗用車および商用自動運転プラットフォームにおける需要をさらに押し上げています。
市場のエコシステムには、半導体サプライヤー、光学部品メーカー、LiDARモジュール開発企業、自動車ティア1サプライヤー、ソフトウェアプロバイダー、自動車メーカーが含まれます。レーザーエミッター、光検出器、集積回路、および認識ソフトウェアの継続的な進歩により、製品開発サイクルが短縮されるとともに、検出精度が向上し、システム全体のコストが削減されています。サプライチェーン全体にわたる戦略的な連携は、商業化を加速させ続けています。
自動車用LiDAR市場の競争動向分析によると、既存の自動車部品サプライヤーは、商用化を加速させるため、専門のLiDAR開発企業と提携している。コンチネンタルAGは、拡張性の高い車載グレードソリューションを実現するために技術革新企業と協力し、ZFフリードリヒスハーフェンAGは、高度なセンシング統合を通じて自動運転モビリティのポートフォリオを強化している。インフィニオン・テクノロジーズAGは、自動車用センシングアプリケーションに最適化された半導体機能を継続的に拡張し、処理効率の向上と消費電力の低減を実現している。
Innoviz Technologies Ltd.、LeddarTech Inc.、Quanergy Systems, Inc.、Texas Instruments Incorporated、First Sensor AG、Aptiv PLC(旧Delphi Automotive PLC)、Velodyne LiDAR Inc.、Hesai Technologyといった技術系企業は、製品の小型化、ソフトウェア定義型センシング、コスト最適化を重視している。投資対象は、自動車の信頼性基準を満たしつつ、大規模な車両生産を支えることができるソリッドステートアーキテクチャへとますますシフトしている。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
自動車用LiDAR市場:戦略的洞察
地域別分析
北米自動車用LiDAR市場
北米は2025年時点で自動車用LiDAR市場の約34~38%を占め、2026~2034年には年平均成長率(CAGR) 32~35%で拡大すると予測されています。自動運転研究、高度な半導体製造、インテリジェント交通インフラへの積極的な投資が、この地域のリーダーシップを支え続けています。主要自動車メーカーは、安全性と認識精度の向上を目指し、高級電気自動車や自動運転開発車両にLiDARをますます積極的に導入しています。
米国とカナダは、自動車メーカー、半導体企業、ソフトウェア開発企業間の技術提携に支えられ、依然として主要なイノベーション拠点となっている。先進運転支援技術を促進する連邦政府の取り組みに加え、複数の州における自動運転車に対する有利な試験規制が、商業化を加速させている。ベンチャーキャピタルによる資金調達の増加とパイロットプロジェクトの拡大は、北米が地域市場をリードする地位をさらに強化している。
米国自動車用LiDAR市場
米国は北米地域の収益の約82~86%を占めており、2026年から2034年にかけて年平均成長率(CAGR) 32~35%を記録すると予想されています。大手自動車メーカー、自動運転モビリティのスタートアップ企業、半導体企業が一体となって継続的なイノベーションを推進しています。先進運転支援システムの普及拡大と、交通事故死者数の削減を重視する規制当局の姿勢が、高級乗用車や商用モビリティプラットフォームへの導入を促進しています。
業界をリードする複数の企業が、米国全土に研究開発、試験、製造拠点を構えています。Innoviz Technologies Ltd.、Texas Instruments Incorporated、Continental AG、Aptiv PLC、ZF Friedrichshafen AGといった企業は、自動車メーカーと積極的に連携し、車載グレードのLiDARを次世代モビリティソリューションに統合しています。自動運転シャトルの試験運用やロボタクシーのパイロットプログラムの拡大は、長期的な市場見通しをさらに強化するでしょう。
欧州自動車用LiDAR市場
2025年時点で、欧州は世界市場の約27~31%を占め、予測期間中の年平均成長率(CAGR)は31~34%と見込まれています。ドイツは、高級自動車メーカーの集積と高度なエンジニアリング能力により、引き続き地域をリードしています。英国は、政府資金によるイノベーション推進策に支えられ、コネクテッドカーおよび自動運転車の試験プログラムへの投資を継続しています。
フランス、イタリア、スペインは、電気自動車の生産拡大、センサー統合、インテリジェントモビリティへの投資を通じて、地域における製造能力を共同で強化している。自動車部品メーカーは、進化する欧州の安全規制を遵守しつつ、認識システムを改善するために、技術開発企業との連携をますます強化している。半導体製造と車載エレクトロニクスへの継続的な投資は、地域競争力の維持に不可欠であると期待されている。
アジア太平洋地域の自動車用LiDAR市場
アジア太平洋地域は2025年には世界市場の約25~29%を占め、2034年まで年平均成長率(CAGR) 35~38%と最も高い成長率を記録すると予測されている。中国は、電気自動車の大規模な製造、自動運転に対する政府の支援、スマート交通インフラの急速な展開により、地域需要を牽引している。
日本、韓国、インド、オーストラリアは、先進的なモビリティ技術、半導体製造、高度道路交通システムへの投資を継続している。強力な自動車生産能力と、プレミアム安全技術に対する消費者の需要の高まりが、これらの地域における持続的な事業拡大を支えている。
中東・アフリカの自動車用LiDAR市場
中東・アフリカ市場は、2026年から2034年にかけて年平均成長率(CAGR)28~31%で拡大すると予測されています。サウジアラビアとアラブ首長国連邦は、スマートシティ開発、コネクテッド交通インフラ、自動運転モビリティ構想への投資を継続しており、これらが高度なセンシング技術に対する長期的な需要を生み出しています。
南アフリカはアフリカにおける自動車製造の中心地としての地位を維持しており、他の地域経済も徐々に高度道路交通システム(ITS)を導入しつつある。インフラの近代化と電気自動車への投資増加は、自動車用LiDARの導入機会をさらに拡大すると予想される。
セグメンテーション分析
タイプ
タイプ別セグメントは、2026年から2034年にかけて年平均成長率(CAGR) 33~36%で拡大すると予測されています。自動車用LiDAR市場は、メーカーが機械的に回転するセンサーから、耐久性の向上、製造コストの削減、車両への統合の容易化を実現する小型ソリッドステートアーキテクチャへと移行するにつれて、拡大を続けています。レーザー効率、半導体統合、パッケージング技術の継続的な改善により、乗用車や自動運転プラットフォームへの導入がさらに拡大しています。
- ソリッドステート型LiDARは、コンパクトな設計、メンテナンスの手間が少ないこと、耐振動性の向上、そして大量生産の自動車製造に適していることから、主流の技術となっています。自動車メーカーは、先進運転支援システムや自動運転アプリケーションにおいて、この技術をますます重視するようになっています。
- フラッシュLiDARは、可動部品を使用せずにシーン全体を同時に捉えることができるため、短距離および中距離センシング用途で注目を集めている。この技術は、都市部の自動運転システムや衝突回避システムへの応用がますます検討されている。
成分
コンポーネント分野は、2026年から2034年にかけて年平均成長率(CAGR)32~35%を記録すると予測されています。半導体デバイス、光学アセンブリ、信号処理エレクトロニクスにおける性能向上により、検出範囲、精度、信頼性が継続的に向上しています。コンポーネントサプライヤーは、世界的な自動車生産の拡大を支えるため、車載グレードの認証取得と拡張可能な製造能力にますます注力しています。
- 光検出器– 光検出器は信号受信において依然として不可欠な役割を果たし、反射レーザーパルスの精密な検出を可能にするとともに、様々な環境条件や照明条件下での物体認識精度を向上させます。
- レーザー– レーザー発振器は、高効率化、低消費電力化、波長安定性の向上などにより進化を続けており、より長い検出距離と運用上の安全性の向上を可能にしている。
- 集積回路– 集積回路は、高速処理、信号調整、データ管理機能を提供し、リアルタイムの環境マッピングを可能にすると同時に、システム全体のサイズと消費電力を削減します。
- 光学素子– レンズ、ミラー、フィルター、ビームステアリングアセンブリなどの光学部品は、多様な自動車の動作環境において、スキャン精度、画質、およびシステムの耐久性を向上させます。
応用
アプリケーション分野は、予測期間を通じて年平均成長率(CAGR)34~37%で成長すると予想されています。自動運転輸送サービスの商業化の進展、先進運転支援システムの導入拡大、インテリジェントモビリティへの投資拡大などが、複数の車両カテゴリーにおける普及を促進し続けています。
- 自律走行シャトル– 自律走行シャトルは、乗客の安全性を向上させ、ルートナビゲーションを最適化し、管理されたキャンパス、空港、工業施設、都市交通回廊内での信頼性の高い運行をサポートするために、LiDAR技術をますます活用するようになっている。
- ロボタクシー– ロボタクシーには、複雑な交通状況下でも走行可能な高解像度の環境認識能力が求められます。LiDARはカメラやレーダーに加えて冗長なセンシング機能を提供し、ナビゲーション精度と運行安全性を向上させます。
- 乗用車– 乗用車は最大の導入機会となる。高級車や中級車において、進化する消費者の安全に対する期待や規制要件を満たすために、LiDAR対応の運転支援機能がますます統合されるようになっている。
機会の概要
|
応用 |
収益貢献 |
トレンドタグ |
導入段階 |
|
自律型シャトル |
中くらい |
キャンパスモビリティ |
スケーリング |
|
ロボタクシス |
高い |
都市の自治 |
新興 |
|
乗用車 |
高い |
ADAS統合 |
成熟した |
自動車用LiDAR市場の成長要因と影響分析
先進運転支援システムの拡大
先進運転支援システムの普及拡大は、自動車用LiDARの採用を促進する最も強力な要因の一つであり続けています。自動車メーカーは現在、LiDARをレーダーやカメラソリューションと統合することで、環境認識能力と機能安全性の向上を図っています。北米、欧州、アジアの規制当局は、インテリジェントセンサーの利用促進に役立つ厳格な安全基準を一貫して適用しています。メーカー各社が優れた自動運転機能で差別化を図るにつれ、高精度で長距離のセンサーの必要性がますます高まっています。先進技術と部品価格の低下により、こうしたシステムは高級車、そして量産車へと普及していくでしょう。
自動運転モビリティプログラムの成長
ロボタクシー、物流車両、産業輸送、旅客輸送など、あらゆる分野における自動運転車の開発プログラムは、世界中でLiDARの需要を加速させ続けています。自動運転車の試験に関する政府規制は、特定の規制制度や高度道路交通システムといった形で普及しつつあります。自動運転車の所有者は、困難な状況下でも周囲の高精度な3次元マッピングを提供できるLiDARの能力を高く評価しています。商用展開が試験段階を終えるにつれ、開発者はより高性能で手頃な価格のセンサーの開発に投資を続けています。
半導体および光技術の進歩
半導体製造、フォトニクス、光学工学における急速な技術革新により、LiDARの性能は大幅に向上し、製造の複雑さも軽減されています。集積度の向上に伴う利点としては、センシングモジュールの小型化・軽量化、消費電力効率の向上などが挙げられ、自動車業界での量産化を可能にしています。メーカーは、過酷な動作条件下での信頼性向上を確保するため、高度なパッケージング技術と車載グレードの集積回路を採用しています。その結果、コスト削減と様々な車種における商用化が実現しています。
自動車用LiDAR市場の将来動向
人工知能によるセンサー知覚の強化
人工知能は次世代LiDAR認識システムの不可欠な要素となりつつあり、自動車用LiDAR市場において最も影響力のあるトレンドの一つを形成しています。機械学習アルゴリズムの発展に伴い、物体認識、経路予測、障害物認識の精度が向上し、誤警報も減少しています。人工知能センサーフュージョンは、LiDAR、レーダー、カメラからのデータを統合することで、様々な走行環境における車両の意思決定能力を向上させます。エッジコンピューティングと専用車両プロセッサは、リアルタイム分析の実行を支援します。
完全集積型ソリッドステートアーキテクチャへの移行
自動車メーカーは、量産車に対応可能な小型ソリッドステートLiDARソリューションをますます重視するようになっている。半導体集積化、シリコンフォトニクス、ウェハーレベル製造によりコストは低下する一方、信頼性と耐久性の向上により性能は向上する。機械的な回転機構が不要になることで、車両への組み込み、メンテナンス、振動や悪条件に対する耐性が容易になる。この技術革新は、乗用車や自動運転物流車両におけるLiDAR技術の実用化を加速させる可能性が高い。
自動車用LiDAR市場の機会
中価格帯乗用車プラットフォームへの事業拡大
製造コストの低下と半導体集積技術の進歩により、高級車カテゴリー以外でも幅広い採用機会が生まれています。自動車用LiDAR市場の予測によると、自動車メーカーは安全要件に関する厳しい規制と顧客からのADASに対する需要の高まりにより、中価格帯の自動車に小型ソリッドステートLiDARシステムを採用する見込みです。自動車グレードのLiDARを競争力のある価格で提供できる企業は、将来的に生産契約を獲得するでしょう。チップメーカー、ティア1サプライヤー、自動車メーカー間の協力により、この技術の商業化が加速します。
スマートシティのモビリティエコシステムにおける成長の可能性
高度道路交通インフラの急速な進歩は、自動運転シャトル、ロボタクシー、スマート公共交通機関向けのLiDARプロバイダーにとって、魅力的なビジネスチャンスをもたらしています。スマートモビリティ計画は依然として政府の優先事項であり、複雑な都市環境において自律走行を可能にする高度な認識ソリューションが求められています。人工知能、高精細マッピング、車両間通信を活用したセンシングソリューションの構築に注力する企業は、アジア太平洋、ヨーロッパ、北米地域で展開されるスマートシティの導入から最大限の恩恵を受けることができるでしょう。
よくある質問

Naveenは、カスタム、シンジケート、コンサルティングの各プロジェクトにおいて9年以上の実績を持つ、経験豊富な市場調査およびコンサルティングのプロフェッショナルです。現在はアソシエイトバイスプレジデントを務め、プロジェクトバリューチェーン全体にわたるステークホルダー管理を成功させ、100件以上の調査レポートと30件以上のコンサルティング案件を執筆しています。産業および政府機関のプロジェクトに幅広く携わり、クライアントの成功とデータに基づく意思決定に大きく貢献しています。
Naveenは、カルナータカ州VTUで電子通信工学の学位を取得し、マニパル大学でマーケティング&オペレーションズのMBAを取得しています。IEEEの会員として9年間活動し、会議や技術シンポジウムへの参加、セクションレベルおよび地域レベルでのボランティア活動に積極的に取り組んでいます。現職以前は、IndustryARCでアソシエイト戦略コンサルタント、Hewlett Packard(HP Global)で産業用サーバーコンサルタントを務めていました。
- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -