
Markt für Automobil LiDAR: Größe, Marktanteil & Prognose 2034
Marktgröße und Prognose für Automotive LiDAR (2021–2034), globaler und regionaler Marktanteil, Trend- und Wachstumschancenanalyse. Berichtsabdeckung: nach Typ (Festkörper- und Flash-LiDAR); Komponente (Fotodetektoren, Laser, integrierte Schaltungen, optische Elemente und Sonstige); und Anwendung (autonome Shuttles, Robotaxis und Pkw).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00003511
- Kategorie : Automobil- und Transportwesen
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : August 05, 2026


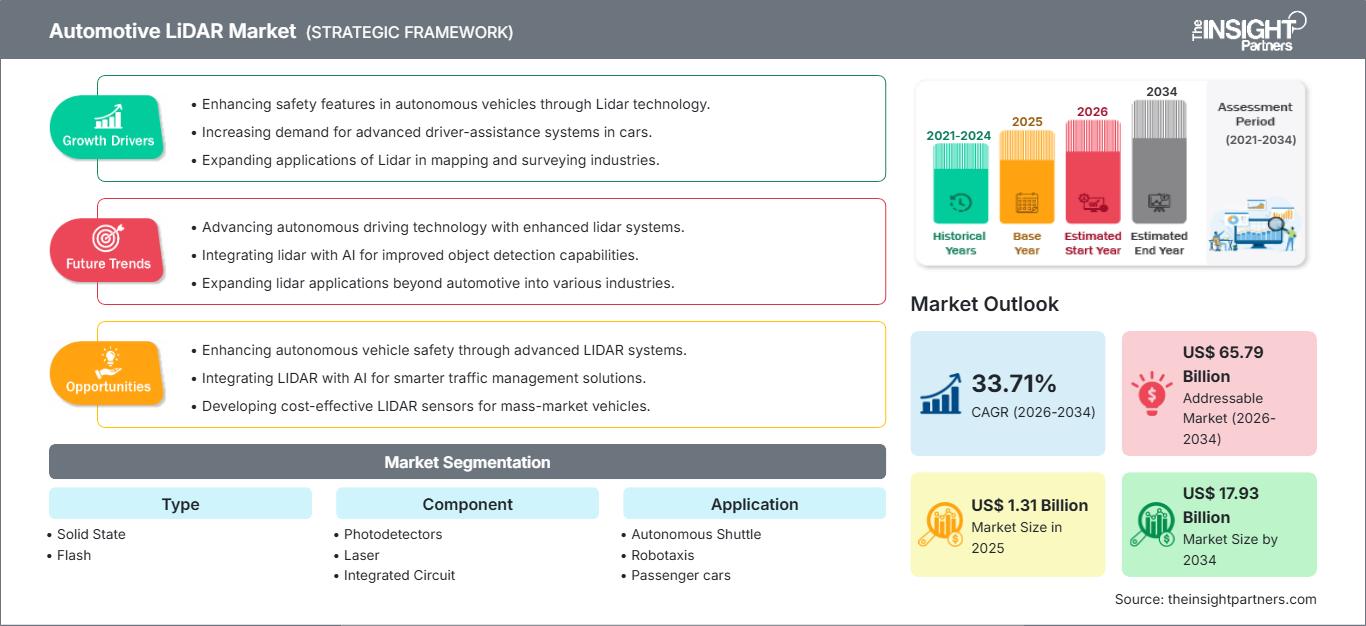
Marktgröße 2025
1,31 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
17,93 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
33,71 %
Wachstumsrate
Adressierbarer Markt
65,79 Mrd. US-Dollar
(2026–2034)
Der Markt für LiDAR-Systeme in der Automobilindustrie wächst rasant, da fortschrittliche Fahrerassistenzsysteme und Technologien für autonomes Fahren zunehmend in Pkw und Nutzfahrzeuge integriert werden. Der Markt hatte 2025 einen Wert von 1,31 Milliarden US-Dollar und wird Prognosen zufolge bis 2034 auf 17,93 Milliarden US-Dollar anwachsen , was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 33,71 % im Zeitraum 2026–2034 entspricht . Kontinuierliche Innovationen in den Bereichen Sensorminiaturisierung, Wahrnehmungssoftware und Halbleiterintegration beschleunigen die Kommerzialisierung bei globalen Automobilherstellern und Technologieanbietern.
Nordamerika zählt weiterhin zu den ausgereiftesten regionalen Märkten, dank starker Investitionen in autonomes Fahren, umfangreicher Testaktivitäten und günstiger regulatorischer Rahmenbedingungen für automatisierte Fahrtechnologien. Der Markt für Lidar-Systeme in der Automobilindustrie wächst stetig, da OEMs die Implementierung von Level-2+-, Level-3- und zukünftig Level-4-Autonomiefunktionen vorantreiben. Die zunehmende Zusammenarbeit zwischen Automobilherstellern, Halbleiterunternehmen und Softwareentwicklern stärkt die Kommerzialisierung im Premiumsegment von Pkw und Robotaxi-Flotten zusätzlich.
Marktanalyse und Einblicke für LiDAR-Systeme in der Automobilindustrie
- Nordamerika: Der Marktanteil lag 2025 bei 34–37 % und wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 32,5–34,5 % wachsen , unterstützt durch die Entwicklung autonomer Fahrzeuge, die Produktion von Premiumfahrzeugen und zunehmende Investitionen in KI-gestützte Wahrnehmungssysteme.
- USA: Stellten im Jahr 2025 einen Anteil von 81–84 % am nordamerikanischen Markt dar und werden voraussichtlich aufgrund starker Investitionen in Forschung und Entwicklung, Tests mit autonomen Fahrzeugen und der Präsenz führender Automobiltechnologieunternehmen eine durchschnittliche jährliche Wachstumsrate (CAGR) von 32,8–34,8 % verzeichnen .
- Europa: Hält voraussichtlich im Jahr 2025 einen Marktanteil von ca. 27–30 % und wächst mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 32,0–34,0 % . Deutschland, Frankreich und Großbritannien bleiben wichtige Innovationszentren, die durch die Fertigung hochwertiger Automobile und strenge Fahrzeugsicherheitsvorschriften angetrieben werden.
- Asien-Pazifik: 2025 lag der Marktanteil bei 28–31 % und es wird erwartet, dass die Region mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 34,5–36,5 % das schnellste Wachstum verzeichnen wird , angeführt von China, Japan und Südkorea durch groß angelegte Elektrofahrzeugproduktion und Initiativen zur autonomen Mobilität.
- Größtes Segment: Pkw dominierten mit einem geschätzten Marktanteil von 54–58 % im Jahr 2025 und werden voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 33,0–34,5 % wachsen, da Premium- und Elektrofahrzeughersteller zunehmend LiDAR in fortschrittliche Sicherheitssysteme integrieren.
- Wachstumsstarkes Segment: Für Solid State LiDAR wird das stärkste Wachstum erwartet, mit einem geschätzten Marktanteil von 45–49 % im Jahr 2025 und einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 35,0–37,0 %. Gründe hierfür sind niedrigere Herstellungskosten, verbesserte Zuverlässigkeit und kompakte Bauformen.
- Detaillierte Analyse der wichtigsten Unternehmen: Continental AG, Aptiv PLC (ehemals Delphi Automotive), First Sensor AG, Infineon Technologies AG, Innoviz Technologies Ltd., LeddarTech Inc., Quanergy Systems, Inc., Texas Instruments Incorporated, Velodyne LiDAR, Inc., ZF Friedrichshafen AG.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Automobilhersteller vollziehen den Übergang von experimentellen Programmen für autonomes Fahren hin zu einer skalierbaren Kommerzialisierung, wodurch die Nachfrage nach LiDAR-Systemen für die Automobilindustrie deutlich steigt. Kontinuierliche Verbesserungen in der Halbleiterfertigung, der photonischen Integration, der Lasereffizienz und der Wahrnehmungssoftware haben die Produktionskosten gesenkt und gleichzeitig die Genauigkeit der Objekterkennung unter verschiedensten Umgebungsbedingungen verbessert. Strategische Kooperationen zwischen OEMs, Tier-1-Zulieferern, Halbleiterherstellern und Softwareunternehmen beschleunigen die Produktvalidierung und die kommerzielle Einführung in verschiedenen Fahrzeugkategorien.
Zukünftig dürfte der Markt von der zunehmenden Verbreitung von Robotaxis, der steigenden Anzahl von Fahrzeugen mit autonomem Fahrmodus der Stufe 3 und einem stärkeren regulatorischen Fokus auf Fahrzeugsicherheitstechnologien profitieren. Investitionen in KI-gestützte Wahrnehmungsalgorithmen, integrierte Sensorfusionsplattformen und Halbleiterarchitekturen der nächsten Generation werden voraussichtlich die Wirtschaftlichkeit verbessern und gleichzeitig eine breitere Akzeptanz in Pkw der Mittelklasse und im gewerblichen Mobilitätsbereich ermöglichen.
Berichtsumfang zum Markt für LiDAR-Systeme in der Automobilindustrie
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 1,31 Milliarden US-Dollar |
| Marktgröße bis 2034 | 17,93 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 33,71 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für LiDAR-Systeme im Automobilbereich
Das Wachstum des LiDAR-Marktes im Automobilbereich wird durch strengere Fahrzeugsicherheitsvorschriften, den zunehmenden Einsatz von autonomen Fahrsystemen der Stufen 2+ und 3 sowie die rasche Verbesserung der Sensorkosten begünstigt. OEMs integrieren LiDAR mit Radar, Kameras und Ultraschallsensoren, um redundante Wahrnehmungssysteme zu schaffen, die unter verschiedenen Umgebungsbedingungen funktionieren. Staatlich geförderte Initiativen für intelligente Transportsysteme und Investitionen in die Infrastruktur vernetzter Mobilität verstärken die Nachfrage nach Pkw und kommerziellen autonomen Plattformen zusätzlich.
Das Marktökosystem umfasst Halbleiterhersteller, Hersteller optischer Komponenten, Entwickler von LiDAR-Modulen, Automobilzulieferer (Tier-1), Softwareanbieter und Fahrzeughersteller. Kontinuierliche Fortschritte bei Laseremittern, Fotodetektoren, integrierten Schaltungen und Wahrnehmungssoftware verkürzen die Produktentwicklungszyklen, verbessern die Detektionsgenauigkeit und senken die Systemkosten. Strategische Kooperationen entlang der Lieferkette beschleunigen die Kommerzialisierung weiter.
Die Wettbewerbsdynamik im Markt für LiDAR-Systeme in der Automobilindustrie zeigt, dass etablierte Automobilzulieferer Partnerschaften mit spezialisierten LiDAR-Entwicklern eingehen, um die Kommerzialisierung zu beschleunigen. Die Continental AG arbeitet mit Technologieinnovatoren an skalierbaren Lösungen für die Automobilindustrie, während die ZF Friedrichshafen AG ihr Portfolio für autonomes Fahren durch fortschrittliche Sensorintegration stärkt. Die Infineon Technologies AG baut ihre Halbleiterkompetenzen für Anwendungen in der Automobilsensorik kontinuierlich aus und ermöglicht so eine höhere Verarbeitungseffizienz bei gleichzeitig geringerem Stromverbrauch.
Technologieorientierte Unternehmen wie Innoviz Technologies Ltd., LeddarTech Inc., Quanergy Systems, Inc., Texas Instruments Incorporated, First Sensor AG, Aptiv PLC (ehemals Delphi Automotive PLC), Velodyne LiDAR Inc. und Hesai Technology konzentrieren sich auf Produktminiaturisierung, softwaredefinierte Sensorik und Kostenoptimierung. Investitionen zielen zunehmend auf Halbleiterarchitekturen ab, die die Zuverlässigkeitsstandards der Automobilindustrie erfüllen und gleichzeitig die Serienproduktion von Fahrzeugen unterstützen.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
LiDAR-Markt für die Automobilindustrie: Strategische Einblicke
Regionale Einblicke
Nordamerikanischer Markt für LiDAR-Systeme in der Automobilindustrie
Nordamerika hielt 2025 einen Marktanteil von rund 34–38 % am Automobil-LiDAR-Markt und wird voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 32–35 % wachsen . Starke Investitionen in die Forschung zum autonomen Fahren, die fortschrittliche Halbleiterfertigung und die intelligente Verkehrsinfrastruktur sichern der Region weiterhin ihre führende Position. Führende Automobilhersteller integrieren LiDAR zunehmend in Premium-Elektrofahrzeuge und Entwicklungsflotten für autonomes Fahren, um die Sicherheit und die Genauigkeit der Wahrnehmung zu verbessern.
Die USA und Kanada bleiben die wichtigsten Innovationszentren, gestützt durch Technologiepartnerschaften zwischen Automobilherstellern, Halbleiterunternehmen und Softwareentwicklern. Bundesinitiativen zur Förderung fortschrittlicher Fahrerassistenzsysteme sowie günstige Testvorschriften für autonome Fahrzeuge in mehreren Bundesstaaten beschleunigen die Kommerzialisierung weiter. Steigende Risikokapitalinvestitionen und der Ausbau von Pilotprojekten festigen Nordamerikas Position als führender regionaler Markt.
US-Automobil-LiDAR-Markt
Die USA tragen etwa 82–86 % zum regionalen Umsatz Nordamerikas bei und werden voraussichtlich zwischen 2026 und 2034 ein durchschnittliches jährliches Wachstum von 32–35 % verzeichnen . Führende Automobilhersteller, Startups im Bereich autonomes Fahren und Halbleiterunternehmen treiben gemeinsam die kontinuierliche Innovation voran. Die zunehmende Verbreitung fortschrittlicher Fahrerassistenzsysteme und der regulatorische Fokus auf die Reduzierung von Verkehrstoten fördern deren Einsatz in Premium-Pkw und kommerziellen Mobilitätsplattformen.
Mehrere Branchenführer unterhalten Forschungs-, Test- und Produktionsstätten in den gesamten Vereinigten Staaten. Unternehmen wie Innoviz Technologies Ltd., Texas Instruments Incorporated, Continental AG, Aptiv PLC und ZF Friedrichshafen AG arbeiten aktiv mit Fahrzeugherstellern zusammen, um LiDAR-Systeme in Automobilqualität in Mobilitätslösungen der nächsten Generation zu integrieren. Ausweitung von Pilotprojekten für autonome Shuttles und Robotaxis stärkt die langfristigen Marktaussichten zusätzlich.
Europäischer Markt für LiDAR-Systeme in der Automobilindustrie
Europa repräsentierte 2025 etwa 27–31 % des Weltmarktes und wird voraussichtlich im Prognosezeitraum mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 31–34 % wachsen . Deutschland bleibt aufgrund seiner Konzentration an Premium-Automobilherstellern und seiner fortschrittlichen Ingenieurskompetenz regionaler Marktführer. Großbritannien investiert weiterhin in Testprogramme für vernetzte und autonome Fahrzeuge, unterstützt durch staatlich geförderte Innovationsinitiativen.
Frankreich, Italien und Spanien stärken gemeinsam ihre regionale Fertigungskapazität durch den Ausbau der Elektrofahrzeugproduktion, die Integration von Sensoren und Investitionen in intelligente Mobilität. Automobilzulieferer kooperieren zunehmend mit Technologieentwicklern, um Wahrnehmungssysteme zu verbessern und gleichzeitig die sich stetig weiterentwickelnden europäischen Sicherheitsvorschriften einzuhalten. Kontinuierliche Investitionen in die Halbleiterfertigung und Automobilelektronik dürften die regionale Wettbewerbsfähigkeit sichern.
APAC Automotive LiDAR Markt
Der asiatisch-pazifische Raum machte im Jahr 2025 fast 25–29 % des Weltmarktes aus und wird Prognosen zufolge bis 2034 die schnellste durchschnittliche jährliche Wachstumsrate (CAGR) von 35–38 % verzeichnen . China führt die regionale Nachfrage aufgrund der umfangreichen Elektrofahrzeugproduktion, der staatlichen Unterstützung für autonomes Fahren und des raschen Ausbaus intelligenter Verkehrsinfrastruktur an.
Japan, Südkorea, Indien und Australien investieren weiterhin in fortschrittliche Mobilitätstechnologien, Halbleiterfertigung und intelligente Transportsysteme. Starke Produktionskapazitäten im Automobilsektor und eine steigende Verbrauchernachfrage nach hochwertigen Sicherheitstechnologien unterstützen das anhaltende regionale Wachstum.
Automobil-LiDAR-Markt im Nahen Osten und Afrika
Für den Markt im Nahen Osten und in Afrika wird zwischen 2026 und 2034 ein durchschnittliches jährliches Wachstum von 28–31 % prognostiziert . Saudi-Arabien und die VAE investieren weiterhin in die Entwicklung intelligenter Städte, vernetzte Verkehrsinfrastruktur und Initiativen für autonome Mobilität, wodurch eine langfristige Nachfrage nach fortschrittlichen Sensortechnologien entsteht.
Südafrika bleibt der führende Automobilproduktionsstandort in Afrika, während andere Volkswirtschaften der Region nach und nach intelligente Transportsysteme einführen. Die Modernisierung der Infrastruktur und steigende Investitionen in Elektromobilität dürften zusätzliche Möglichkeiten für den Einsatz von LiDAR-Systemen in der Automobilindustrie schaffen.
Segmentierungsanalyse
Typ
Das Segment „Typ“ wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 33–36 % wachsen . Der Markt für Lidar-Systeme in der Automobilindustrie erweitert sich kontinuierlich, da die Hersteller von mechanisch rotierenden Sensoren auf kompakte Festkörperarchitekturen umsteigen, die eine höhere Langlebigkeit, geringere Herstellungskosten und eine einfachere Fahrzeugintegration ermöglichen. Kontinuierliche Verbesserungen bei der Lasereffizienz, der Halbleiterintegration und den Gehäusetechnologien fördern den breiteren Einsatz in Pkw und autonomen Mobilitätsplattformen.
- Festkörper -LiDAR ist aufgrund seiner kompakten Bauweise, des geringeren Wartungsaufwands, der verbesserten Vibrationsfestigkeit und der Eignung für die Automobilindustrie die dominierende Technologie. Automobilhersteller setzen zunehmend auf diese Technologie für fortschrittliche Fahrerassistenzsysteme und autonomes Fahren.
- Flash -LiDAR gewinnt aufgrund seiner Fähigkeit, ganze Szenen gleichzeitig und ohne bewegliche Komponenten zu erfassen, zunehmend an Bedeutung für Anwendungen im Nah- und Mittelbereich. Die Technologie wird vermehrt für autonome Stadtmobilität und Kollisionsvermeidungssysteme evaluiert.
Komponente
Für das Segment Komponenten wird zwischen 2026 und 2034 ein durchschnittliches jährliches Wachstum von 32–35 % erwartet. Leistungsverbesserungen bei Halbleiterbauelementen, optischen Baugruppen und Signalverarbeitungselektronik optimieren kontinuierlich Reichweite, Genauigkeit und Zuverlässigkeit der Detektion. Komponentenhersteller konzentrieren sich zunehmend auf die Qualifizierung nach Automobilstandards und skalierbare Fertigungskapazitäten, um die weltweit steigende Fahrzeugproduktion zu unterstützen.
- Fotodetektoren – Fotodetektoren sind nach wie vor von grundlegender Bedeutung für den Signalempfang und ermöglichen die präzise Erfassung reflektierter Laserimpulse bei gleichzeitiger Verbesserung der Genauigkeit der Objekterkennung unter verschiedenen Umgebungs- und Lichtverhältnissen.
- Laser – Laseremitter werden kontinuierlich weiterentwickelt, was höhere Effizienz, geringeren Stromverbrauch und verbesserte Wellenlängenstabilität ermöglicht und so größere Detektionsdistanzen und eine erhöhte Betriebssicherheit unterstützt.
- Integrierte Schaltung – Integrierte Schaltungen bieten Hochgeschwindigkeitsverarbeitung, Signalaufbereitung und Datenmanagementfunktionen, die eine Echtzeit-Umgebungskartierung ermöglichen und gleichzeitig die Gesamtgröße des Systems und den Stromverbrauch reduzieren.
- Optische Elemente – Optische Komponenten wie Linsen, Spiegel, Filter und Strahlsteuerungsbaugruppen verbessern die Scangenauigkeit, die Bildqualität und die Systemlebensdauer in unterschiedlichen automobilen Betriebsumgebungen.
Anwendung
Für das Anwendungssegment wird im Prognosezeitraum ein jährliches Wachstum von 34–37 % erwartet . Die zunehmende Kommerzialisierung autonomer Transportdienste, der verstärkte Einsatz fortschrittlicher Fahrerassistenzsysteme und die steigenden Investitionen in intelligente Mobilität treiben die Akzeptanz in verschiedenen Fahrzeugkategorien weiter voran.
- Autonomes Shuttle – Autonome Shuttles setzen zunehmend auf LiDAR-Technologie, um die Fahrgastsicherheit zu verbessern, die Routenführung zu optimieren und einen zuverlässigen Betrieb innerhalb kontrollierter Campusgelände, Flughäfen, Industrieanlagen und städtischer Verkehrskorridore zu gewährleisten.
- Robotaxis – Robotiksysteme benötigen eine hochauflösende Umgebungserfassung, die auch unter komplexen Verkehrsbedingungen zuverlässig funktioniert. LiDAR bietet neben Kameras und Radar eine redundante Sensorik und verbessert so die Navigationsgenauigkeit und die Betriebssicherheit.
- Personenkraftwagen – Personenkraftwagen stellen das größte Einsatzpotenzial dar, da Premium- und Mittelklassemodelle zunehmend LiDAR-fähige Fahrerassistenzsysteme integrieren, um den sich wandelnden Sicherheitserwartungen der Verbraucher und den regulatorischen Anforderungen gerecht zu werden.
Momentaufnahme der Chancen
|
Anwendung |
Umsatzbeitrag |
Trend-Tag |
Adoptionsphase |
|
Autonomer Shuttle |
Medium |
Campus-Mobilität |
Skalierung |
|
Robotaxis |
Hoch |
Urbane Autonomie |
Aufkommen |
|
Personenkraftwagen |
Hoch |
ADAS-Integration |
Reifen |
Wachstumstreiber und Wirkungsanalyse des LiDAR-Marktes für die Automobilindustrie
Erweiterung der Fahrerassistenzsysteme
Der zunehmende Einsatz fortschrittlicher Fahrerassistenzsysteme ist nach wie vor einer der stärksten Treiber für die Verbreitung von LiDAR im Automobilbereich. Automobilhersteller integrieren LiDAR mittlerweile mit Radar- und Kamerasystemen, um die Umgebungserkennung und die funktionale Sicherheit zu verbessern. Die Zulassungsbehörden in Nordamerika, Europa und Asien setzen konsequent strenge Sicherheitsnormen durch, die den Einsatz intelligenter Sensoren fördern. Da die Hersteller bestrebt sind, sich durch überlegene autonome Fahrfunktionen zu differenzieren, wird der Bedarf an präzisen Sensoren mit großer Reichweite immer wichtiger. Fortschrittliche Technologien und sinkende Komponentenpreise werden den Einsatz solcher Systeme zunächst in Luxusfahrzeugen und später auch in Serienmodellen vorantreiben.
Wachstum von Programmen für autonome Mobilität
Die Entwicklung autonomer Fahrzeuge in den Bereichen Robotaxis, Logistikfahrzeuge, Industrietransport und Personenbeförderung treibt die weltweite Nachfrage nach LiDAR weiter an. Staatliche Regulierungen für autonome Tests gewinnen in Form spezifischer Vorschriften und intelligenter Transportsysteme an Bedeutung. Betreiber autonomer Fahrzeugflotten schätzen LiDAR für seine Fähigkeit, auch unter schwierigen Bedingungen hochpräzise dreidimensionale Kartierungen der Umgebung zu erstellen. Mit dem Übergang kommerzieller Anwendungen von der Pilotphase an investieren Entwickler weiterhin in die Produktion kostengünstiger Sensoren mit verbesserter Leistungsfähigkeit.
Fortschritte in der Halbleiter- und Optiktechnologie
Rasante Innovationen in der Halbleiterfertigung, Photonik und Optik verbessern die LiDAR-Leistung deutlich und reduzieren gleichzeitig die Fertigungskomplexität. Zu den Vorteilen der verstärkten Integration zählen kleinere Abmessungen und ein geringeres Gewicht der Sensormodule sowie eine höhere Energieeffizienz, die deren Massenproduktion in der Automobilindustrie ermöglicht. Hersteller setzen fortschrittliche Gehäusetechnologien und integrierte Schaltkreise in Automobilqualität ein, um die Zuverlässigkeit auch unter schwierigen Betriebsbedingungen zu erhöhen. Dies führt zu Kosteneinsparungen und der Markteinführung in verschiedenen Fahrzeugklassen.
Zukunftstrends im Markt für LiDAR-Systeme in der Automobilindustrie
Künstliche Intelligenz verbessert die Sensorwahrnehmung
Künstliche Intelligenz (KI) wird zu einem unverzichtbaren Bestandteil von LiDAR-Systemen der nächsten Generation und prägt damit einen der wichtigsten Trends im Automobil-LiDAR-Markt. Dank der zunehmenden Entwicklung von Algorithmen für maschinelles Lernen verbessern sich Objekterkennung, Pfadvorhersage und Hinderniserkennung bei gleichzeitig reduzierter Fehlalarmrate. Die KI-gestützte Sensorfusion integriert Daten von LiDAR, Radar und Kameras und optimiert so die Entscheidungsfindung des Fahrzeugs in verschiedenen Fahrsituationen. Edge Computing und fahrzeugspezifische Prozessoren ermöglichen Echtzeitanalysen.
Übergang zu vollständig integrierten Festkörperarchitekturen
Automobilhersteller setzen zunehmend auf kompakte Festkörper-LiDAR-Lösungen, die für die Serienproduktion von Fahrzeugen geeignet sind. Dank Halbleiterintegration, Siliziumphotonik und Wafer-Level-Fertigung sinken die Kosten, während die Leistung durch höhere Zuverlässigkeit und Langlebigkeit steigt. Der Wegfall der mechanischen Rotation vereinfacht die Integration in Fahrzeuge, die Wartung und erhöht die Robustheit gegenüber Vibrationen und widrigen Bedingungen. Dieser Fortschritt dürfte die Kommerzialisierung der Technologie in Pkw und autonomen Logistikfahrzeugen beschleunigen.
Marktchancen für LiDAR-Systeme im Automobilbereich
Expansion über Plattformen für mittelpreisige Pkw hinweg
Sinkende Fertigungskosten und Fortschritte in der Halbleiterintegration eröffnen erhebliche Chancen für eine breitere Anwendung über Premium-Fahrzeugkategorien hinaus. Prognosen für den Markt für LiDAR-Systeme in der Automobilindustrie deuten darauf hin, dass Automobilhersteller aufgrund strenger Sicherheitsvorschriften und steigender Kundennachfrage nach Fahrerassistenzsystemen (ADAS) verstärkt auf kompakte Festkörper-LiDAR-Systeme in Fahrzeugen der Mittelklasse setzen werden. Unternehmen, die LiDAR-Systeme in Automobilqualität zu wettbewerbsfähigen Preisen anbieten können, werden künftig Produktionsaufträge erhalten. Die Zusammenarbeit zwischen Chipherstellern, Tier-1-Zulieferern und Fahrzeugherstellern wird die Kommerzialisierung der Technologie beschleunigen.
Wachstumspotenzial in intelligenten Stadtmobilitätsökosystemen
Die rasanten Fortschritte bei intelligenter Verkehrsinfrastruktur eröffnen LiDAR-Anbietern lukrative Geschäftsperspektiven für autonome Shuttles, Robotaxi-Dienste und intelligente öffentliche Verkehrsmittel. Intelligente Mobilitätskonzepte haben weiterhin Priorität für die Regierungen und benötigen intelligente Wahrnehmungslösungen, die autonomes Fahren in komplexen urbanen Umgebungen ermöglichen. Unternehmen, die sich auf die Entwicklung von Sensorlösungen mit künstlicher Intelligenz, hochauflösender Kartierung und Fahrzeug-zu-System-Kommunikation konzentrieren, werden von den Smart-City-Projekten in Asien-Pazifik, Europa und Nordamerika voll profitieren können.
Häufig gestellte Fragen

Naveen ist ein erfahrener Marktforschungs- und Beratungsexperte mit über 9 Jahren Erfahrung in kundenspezifischen, syndizierten und Beratungsprojekten. In seiner aktuellen Funktion als Associate Vice President hat er erfolgreich Stakeholder entlang der gesamten Projektwertschöpfungskette gemanagt und ist Autor von über 100 Forschungsberichten und über 30 Beratungsaufträgen. Seine Arbeit erstreckt sich auf Industrie- und Regierungsprojekte und trägt maßgeblich zum Kundenerfolg und zur datengesteuerten Entscheidungsfindung bei.
Naveen hat einen Ingenieursabschluss in Elektronik und Kommunikation von der VTU, Karnataka, und einen MBA in Marketing und Operations von der Manipal University. Er ist seit 9 Jahren aktives IEEE-Mitglied und nimmt an Konferenzen und technischen Symposien teil und engagiert sich ehrenamtlich auf Sektions- und regionaler Ebene. Vor seiner aktuellen Position arbeitete er als Associate Strategic Consultant bei IndustryARC und als Industrial Server Consultant bei Hewlett Packard (HP Global).
- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -