
Mercado de LiDAR para automóviles: tamaño, cuota de mercado y previsiones 2034
Tamaño y pronóstico del mercado de LiDAR automotriz (2021-2034), participación global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: por tipo (estado sólido y flash); componente (fotodetectores, láser, circuito integrado, elementos ópticos y otros); y aplicación (transporte autónomo, robotaxis y automóviles de pasajeros).
- Estado : Datos publicados
- Código de informe : TIPRE00003511
- Categoría : Automoción y transporte
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : August 05, 2026


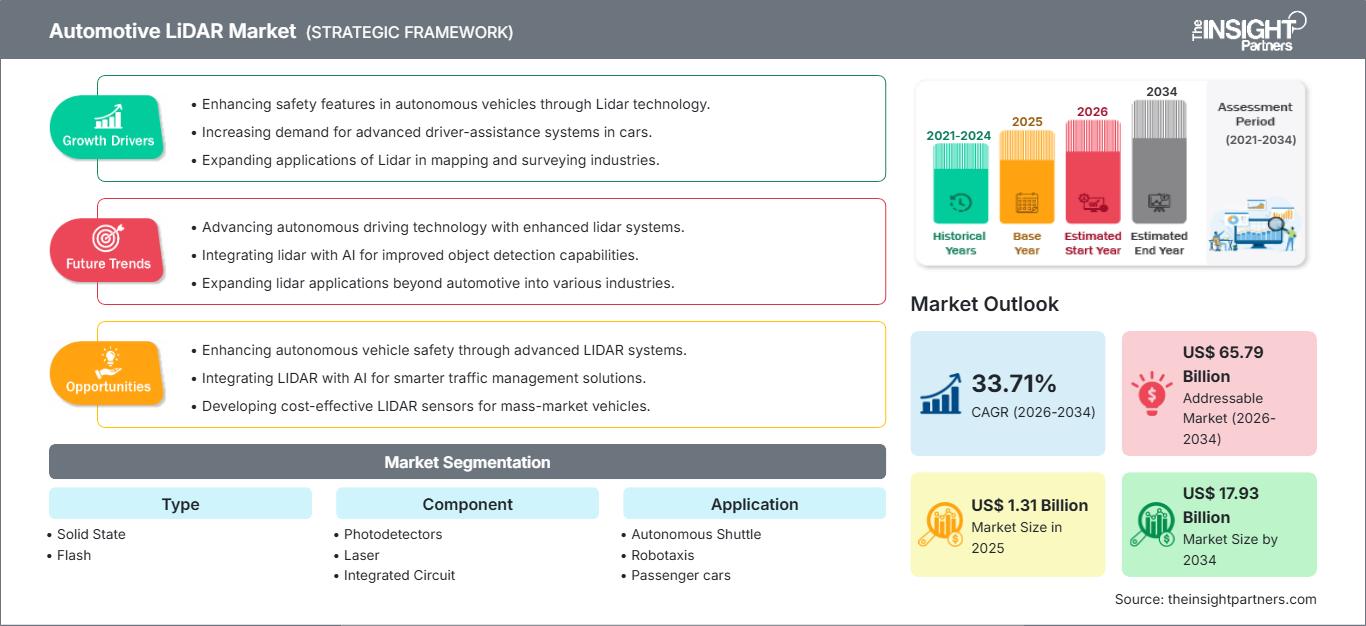
Tamaño del mercado en 2025
1.310 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
17.930 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
33,71 %
Índice de crecimiento
Mercado potencial
65.790 millones de dólares estadounidenses
(2026-2034)
El mercado de LiDAR para automóviles está experimentando una rápida expansión a medida que los sistemas avanzados de asistencia al conductor y las tecnologías de conducción autónoma se integran cada vez más en vehículos de pasajeros y comerciales. El mercado alcanzó un valor de 1310 millones de dólares en 2025 y se prevé que llegue a los 17 930 millones de dólares en 2034 , registrando una tasa de crecimiento anual compuesta (CAGR) del 33,71 % entre 2026 y 2034. La continua innovación en la miniaturización de sensores, el software de percepción y la integración de semiconductores está acelerando la comercialización entre los fabricantes de automóviles y proveedores de tecnología a nivel mundial.
América del Norte sigue siendo uno de los mercados regionales más maduros gracias a las sólidas inversiones en movilidad autónoma, las extensas actividades de pruebas y los marcos regulatorios favorables que respaldan las tecnologías de conducción automatizada. El mercado de lidar automotriz continúa expandiéndose a medida que los fabricantes de equipos originales (OEM) incrementan el despliegue de capacidades autónomas de Nivel 2+, Nivel 3 y el futuro Nivel 4. La creciente colaboración entre fabricantes de automóviles, empresas de semiconductores y desarrolladores de software fortalece aún más la comercialización en vehículos de pasajeros de alta gama y flotas de robotaxis.
Análisis y perspectivas del mercado de LiDAR para el sector automotriz
- América del Norte: Representó entre el 34 % y el 37 % de la cuota de mercado en 2025 y se espera que crezca a una tasa de crecimiento anual compuesta (CAGR) del 32,5 % al 34,5 % durante el período 2026-2034 , gracias al desarrollo de vehículos autónomos, la producción de vehículos de alta gama y el aumento de las inversiones en sistemas de percepción basados en inteligencia artificial.
- EE. UU.: Representaba entre el 81 % y el 84 % del mercado norteamericano en 2025 y se prevé que registre una tasa de crecimiento anual compuesta (CAGR) del 32,8 % al 34,8 % debido a las fuertes inversiones en I+D, las pruebas de vehículos autónomos y la presencia de empresas líderes en tecnología automotriz.
- Europa: Mantendrá una cuota de mercado aproximada del 27-30% en 2025 , con una tasa de crecimiento anual compuesta (CAGR) del 32,0-34,0% . Alemania, Francia y el Reino Unido siguen siendo importantes centros de innovación impulsados por la fabricación de automóviles de alta gama y las estrictas normativas de seguridad vehicular.
- Asia Pacífico: Representará entre el 28 % y el 31 % de la cuota de mercado en 2025 y se prevé que experimente el crecimiento más rápido, con una tasa de crecimiento anual compuesta (CAGR) del 34,5 % al 36,5 % , liderado por China, Japón y Corea del Sur a través de la producción a gran escala de vehículos eléctricos y las iniciativas de movilidad autónoma.
- Segmento más grande: Los automóviles de pasajeros dominaron el mercado con una cuota estimada del 54-58% en 2025 y se prevé que se expandan a una tasa de crecimiento anual compuesta (CAGR) del 33,0-34,5% a medida que los fabricantes de vehículos premium y eléctricos integren cada vez más la tecnología LiDAR en los sistemas de seguridad avanzados.
- Segmento de alto crecimiento: Se prevé que el LiDAR de estado sólido registre la mayor expansión, con una cuota estimada del 45-49% en 2025 , mientras crece a una tasa de crecimiento anual compuesta (CAGR) del 35,0-37,0% debido a los menores costes de fabricación, la mayor fiabilidad y los formatos compactos.
- Empresas clave analizadas en detalle: Continental AG, Aptiv PLC (anteriormente Delphi Automotive), First Sensor AG, Infineon Technologies AG, Innoviz Technologies Ltd., LeddarTech Inc., Quanergy Systems, Inc., Texas Instruments Incorporated, Velodyne LiDAR, Inc., ZF Friedrichshafen AG.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
Los fabricantes de automóviles están pasando de programas experimentales de conducción autónoma a la comercialización a gran escala, lo que incrementa significativamente la demanda de sistemas LiDAR para automoción. Las continuas mejoras en la fabricación de semiconductores, la integración fotónica, la eficiencia láser y el software de percepción han reducido los costes de producción y, al mismo tiempo, mejorado la precisión en la detección de objetos en diversas condiciones ambientales. Las colaboraciones estratégicas entre fabricantes de equipos originales (OEM), proveedores de primer nivel (Tier 1), fabricantes de semiconductores y empresas de software siguen acelerando la validación de productos y su implementación comercial en múltiples categorías de vehículos.
De cara al futuro, se prevé que el mercado se beneficie de la expansión de los robotaxis, el aumento de los lanzamientos de vehículos autónomos de nivel 3 y un mayor énfasis regulatorio en las tecnologías de seguridad vehicular. Se espera que las inversiones en algoritmos de percepción basados en IA, plataformas integradas de fusión de sensores y arquitecturas de estado sólido de próxima generación mejoren la asequibilidad y permitan una mayor adopción en vehículos de pasajeros de gama media y aplicaciones de movilidad comercial.
Alcance del informe de mercado de LiDAR para el sector automotriz
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 1.310 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 17.930 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 33,71% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de LiDAR para el sector automotriz
El crecimiento del mercado de LiDAR para automóviles se ve impulsado por normativas de seguridad vehicular más estrictas, el creciente despliegue de sistemas de conducción autónoma de nivel 2+ y nivel 3, y la rápida mejora en la asequibilidad de los sensores. Los fabricantes de equipos originales (OEM) están integrando LiDAR con radar, cámaras y sensores ultrasónicos para crear sistemas de percepción redundantes capaces de operar en diversas condiciones ambientales. Las iniciativas gubernamentales de transporte inteligente y las inversiones en infraestructura de movilidad conectada refuerzan aún más la demanda en vehículos de pasajeros y plataformas autónomas comerciales.
El ecosistema del mercado incluye proveedores de semiconductores, fabricantes de componentes ópticos, desarrolladores de módulos LiDAR, proveedores de primer nivel para la industria automotriz, proveedores de software y fabricantes de vehículos. Los continuos avances en emisores láser, fotodetectores, circuitos integrados y software de percepción están acortando los ciclos de desarrollo de productos, a la vez que mejoran la precisión de la detección y reducen los costos generales del sistema. Las colaboraciones estratégicas a lo largo de la cadena de suministro siguen acelerando la comercialización.
El análisis de la dinámica competitiva en el mercado de LiDAR para el sector automotriz indica que los proveedores consolidados del sector se están asociando con desarrolladores especializados de LiDAR para acelerar la comercialización. Continental AG colabora con empresas innovadoras en tecnología para ofrecer soluciones escalables para el sector automotriz, mientras que ZF Friedrichshafen AG refuerza su cartera de movilidad autónoma mediante la integración de sensores avanzados. Infineon Technologies AG continúa ampliando sus capacidades de semiconductores optimizadas para aplicaciones de detección en el sector automotriz, lo que permite una mayor eficiencia de procesamiento y un menor consumo de energía.
Empresas tecnológicas como Innoviz Technologies Ltd., LeddarTech Inc., Quanergy Systems, Inc., Texas Instruments Incorporated, First Sensor AG, Aptiv PLC (antes Delphi Automotive PLC), Velodyne LiDAR Inc. y Hesai Technology están haciendo hincapié en la miniaturización de productos, la detección definida por software y la optimización de costes. Las inversiones se centran cada vez más en arquitecturas de estado sólido capaces de cumplir con los estándares de fiabilidad del sector automotriz y, al mismo tiempo, soportar la producción de vehículos a gran escala.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
Mercado de LiDAR para el sector automotriz: Perspectivas estratégicas
Perspectivas regionales
Mercado de LiDAR para el sector automotriz en Norteamérica
América del Norte representó aproximadamente entre el 34 % y el 38 % de la cuota de mercado de LiDAR para automóviles en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 32 % al 35 % durante el período 2026-2034. Las sólidas inversiones en investigación sobre conducción autónoma, fabricación avanzada de semiconductores e infraestructura de transporte inteligente siguen impulsando el liderazgo regional. Los principales fabricantes de automóviles incorporan cada vez más LiDAR en vehículos eléctricos de alta gama y flotas de desarrollo de vehículos autónomos para mejorar el rendimiento en seguridad y la precisión de la percepción.
Estados Unidos y Canadá siguen siendo los principales centros de innovación, gracias a las alianzas tecnológicas entre fabricantes de automóviles, empresas de semiconductores y desarrolladores de software. Las iniciativas federales que fomentan las tecnologías avanzadas de asistencia al conductor, junto con regulaciones favorables para las pruebas de vehículos autónomos en varios estados, continúan acelerando su comercialización. El creciente financiamiento de capital de riesgo y la expansión de los proyectos piloto refuerzan aún más la posición de Norteamérica como el mercado regional líder.
Mercado estadounidense de LiDAR para el sector automotriz
Estados Unidos aporta aproximadamente entre el 82 % y el 86 % de los ingresos regionales de Norteamérica y se prevé que registre una tasa de crecimiento anual compuesta (TCAC) del 32 % al 35 % entre 2026 y 2034. Los principales fabricantes de automóviles, las empresas emergentes de movilidad autónoma y las compañías de semiconductores impulsan conjuntamente la innovación continua. La creciente adopción de sistemas avanzados de asistencia al conductor y el énfasis normativo en la reducción de las muertes por accidentes de tráfico fomentan su implementación en vehículos de pasajeros de alta gama y plataformas de movilidad comercial.
Varias empresas líderes del sector mantienen operaciones de investigación, ensayo y fabricación en todo Estados Unidos. Compañías como Innoviz Technologies Ltd., Texas Instruments Incorporated, Continental AG, Aptiv PLC y ZF Friedrichshafen AG colaboran activamente con fabricantes de vehículos para integrar tecnología LiDAR de grado automotriz en soluciones de movilidad de última generación. La expansión de las pruebas de vehículos autónomos y los programas piloto de robotaxis refuerzan aún más las perspectivas de mercado a largo plazo.
Mercado europeo de LiDAR para el sector automotriz
Europa representó aproximadamente entre el 27 % y el 31 % del mercado global en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 31 % al 34 % durante el período de pronóstico. Alemania sigue siendo el líder regional gracias a su concentración de fabricantes de automóviles de alta gama y sus avanzadas capacidades de ingeniería. El Reino Unido continúa invirtiendo en programas de prueba de vehículos conectados y autónomos, con el apoyo de iniciativas de innovación financiadas por el gobierno.
Francia, Italia y España fortalecen conjuntamente su capacidad manufacturera regional mediante la expansión de la producción de vehículos eléctricos, la integración de sensores y las inversiones en movilidad inteligente. Los proveedores del sector automotriz colaboran cada vez más con desarrolladores de tecnología para mejorar los sistemas de percepción, cumpliendo al mismo tiempo con las normativas de seguridad europeas en constante evolución. Se prevé que las inversiones continuas en la fabricación de semiconductores y la electrónica automotriz mantengan la competitividad regional.
Mercado de LiDAR automotriz en Asia-Pacífico
La región de Asia-Pacífico representó entre el 25 % y el 29 % del mercado mundial en 2025 y se prevé que registre la tasa de crecimiento anual compuesta (CAGR) más rápida, entre el 35 % y el 38 %, hasta 2034. China lidera la demanda regional debido a la extensa fabricación de vehículos eléctricos, el apoyo gubernamental a la conducción autónoma y el rápido despliegue de infraestructuras de transporte inteligentes.
Japón, Corea del Sur, India y Australia siguen invirtiendo en tecnologías de movilidad avanzada, fabricación de semiconductores y sistemas de transporte inteligentes. La sólida capacidad de producción automotriz y la creciente demanda de los consumidores por tecnologías de seguridad de alta gama respaldan una expansión regional sostenida.
Mercado de LiDAR para el sector automotriz en Oriente Medio y África
Se prevé que el mercado de Oriente Medio y África crezca a una tasa de crecimiento anual compuesta (TCAC) del 28-31% entre 2026 y 2034. Arabia Saudita y los Emiratos Árabes Unidos siguen invirtiendo en el desarrollo de ciudades inteligentes, infraestructura de transporte conectada e iniciativas de movilidad autónoma que generan una demanda a largo plazo de tecnologías de detección avanzadas.
Sudáfrica sigue siendo el principal centro de fabricación de automóviles en África, mientras que otras economías regionales adoptan gradualmente sistemas de transporte inteligentes. Se prevé que la modernización de la infraestructura y el aumento de las inversiones en movilidad eléctrica generen nuevas oportunidades para la implementación de la tecnología LiDAR en el sector automotriz.
Análisis de segmentación
Tipo
Se prevé que el segmento de Tipos de Sensores crezca a una tasa de crecimiento anual compuesta (TCAC) del 33-36% durante el período 2026-2034. El mercado de lidar para automóviles continúa expandiéndose a medida que los fabricantes pasan de sensores mecánicos rotativos a arquitecturas compactas de estado sólido que ofrecen mayor durabilidad, menores costos de fabricación y una integración más sencilla en los vehículos. Las mejoras continuas en la eficiencia del láser, la integración de semiconductores y las tecnologías de empaquetado impulsan una mayor implementación en vehículos de pasajeros y plataformas de movilidad autónoma.
- Estado sólido : El LiDAR de estado sólido representa la tecnología dominante debido a su diseño compacto, menores requisitos de mantenimiento, mayor resistencia a las vibraciones y su idoneidad para la fabricación de automóviles en grandes volúmenes. Los fabricantes de automóviles priorizan cada vez más esta tecnología para aplicaciones avanzadas de asistencia al conductor y conducción autónoma.
- La tecnología Flash LiDAR está ganando terreno en aplicaciones de detección de corto y medio alcance gracias a su capacidad para capturar escenas completas simultáneamente sin necesidad de componentes móviles. Esta tecnología se está evaluando cada vez más para sistemas de movilidad autónoma urbana y sistemas de prevención de colisiones.
Componente
Se prevé que el segmento de componentes registre una tasa de crecimiento anual compuesta (TCAC) del 32-35% entre 2026 y 2034. Las mejoras en el rendimiento de los dispositivos semiconductores, los conjuntos ópticos y la electrónica de procesamiento de señales siguen optimizando el alcance, la precisión y la fiabilidad de la detección. Los proveedores de componentes se centran cada vez más en la cualificación para la industria automotriz y en capacidades de fabricación escalables para respaldar la creciente producción mundial de vehículos.
- Fotodetectores : Los fotodetectores siguen siendo fundamentales para la recepción de señales, ya que permiten la detección precisa de pulsos láser reflejados y mejoran la exactitud del reconocimiento de objetos en diversas condiciones ambientales y de iluminación.
- Láser : Los emisores láser siguen avanzando gracias a una mayor eficiencia, un menor consumo de energía y una mejor estabilidad de la longitud de onda, lo que permite mayores distancias de detección y una mayor seguridad operativa.
- Circuitos integrados : Los circuitos integrados proporcionan funciones de procesamiento de alta velocidad, acondicionamiento de señales y gestión de datos que permiten la cartografía ambiental en tiempo real, al tiempo que reducen el tamaño general del sistema y el consumo de energía.
- Elementos ópticos : los componentes ópticos, como lentes, espejos, filtros y sistemas de direccionamiento del haz, mejoran la precisión del escaneo, la calidad de la imagen y la durabilidad del sistema en diversos entornos operativos de la industria automotriz.
Solicitud
Se prevé que el segmento de aplicaciones crezca a una tasa de crecimiento anual compuesta (TCAC) del 34-37% durante todo el período de pronóstico. La creciente comercialización de servicios de transporte autónomo, el mayor despliegue de sistemas avanzados de asistencia al conductor y la expansión de las inversiones en movilidad inteligente siguen impulsando la adopción en diversas categorías de vehículos.
- Servicio de transporte autónomo : Los servicios de transporte autónomo incorporan cada vez más la tecnología LiDAR para mejorar la seguridad de los pasajeros, optimizar la navegación de las rutas y garantizar un funcionamiento fiable dentro de recintos controlados, aeropuertos, instalaciones industriales y corredores de transporte urbano.
- Robotaxis : Los robotaxis requieren una percepción ambiental de alta resolución capaz de operar en condiciones de tráfico complejas. El LiDAR proporciona sensores redundantes junto con cámaras y radar, mejorando la precisión de la navegación y la seguridad operativa.
- Automóviles de pasajeros : Los vehículos de pasajeros representan la mayor oportunidad de implementación, ya que los modelos premium y de gama media integran cada vez más funciones de asistencia al conductor con tecnología LiDAR para satisfacer las expectativas de seguridad de los consumidores y los requisitos reglamentarios en constante evolución.
Resumen de la oportunidad
|
Solicitud |
Contribución de ingresos |
Etiqueta de tendencia |
Etapa de adopción |
|
Lanzadera autónoma |
Medio |
Movilidad en el campus |
Escalada |
|
Robotaxis |
Alto |
Autonomía urbana |
Emergente |
|
Vagones de pasajeros |
Alto |
Integración de ADAS |
Maduro |
Factores de crecimiento y análisis del impacto del mercado LiDAR para el sector automotriz.
Expansión de los sistemas avanzados de asistencia al conductor.
El creciente despliegue de sistemas avanzados de asistencia al conductor sigue siendo uno de los principales impulsores de la adopción de la tecnología LiDAR en la industria automotriz. Los fabricantes de automóviles integran ahora LiDAR con soluciones de radar y cámaras para mejorar la percepción del entorno y la seguridad funcional. Las autoridades reguladoras de Norteamérica, Europa y Asia aplican rigurosamente normas de seguridad que fomentan el uso de sensores inteligentes. A medida que los fabricantes buscan diferenciarse mediante capacidades autónomas superiores, la necesidad de sensores precisos de largo alcance se vuelve cada vez más imperiosa. La tecnología avanzada y la reducción de precios de los componentes impulsarán el despliegue de estos sistemas en automóviles de lujo y, posteriormente, en modelos de producción en masa.
Crecimiento de los programas de movilidad autónoma
Los programas de desarrollo de vehículos autónomos en los sectores de robotaxis, logística, transporte industrial y movilidad de pasajeros siguen impulsando la demanda mundial de LiDAR. La regulación gubernamental de las pruebas de vehículos autónomos está ganando popularidad mediante la implementación de normativas específicas y sistemas de transporte inteligentes. Los propietarios de flotas de vehículos autónomos valoran el LiDAR por su capacidad para proporcionar mapas tridimensionales de alta precisión del entorno, incluso en condiciones difíciles. A medida que las implementaciones comerciales avanzan más allá de la fase piloto, los desarrolladores continúan invirtiendo en la producción de sensores asequibles con un rendimiento superior.
Avances en tecnologías de semiconductores y ópticas
La rápida innovación en la fabricación de semiconductores, la fotónica y la ingeniería óptica mejora significativamente el rendimiento de los sistemas LiDAR, a la vez que reduce la complejidad de la fabricación. Las ventajas que ofrece esta mayor integración incluyen módulos de detección más pequeños y ligeros, así como una mayor eficiencia energética que permite su producción en masa en la industria automotriz. Los fabricantes utilizan encapsulados avanzados y circuitos integrados de grado automotriz para garantizar una mayor fiabilidad en condiciones de funcionamiento exigentes. El resultado es un ahorro de costes y la comercialización en diversas categorías de vehículos.
Tendencias futuras del mercado LiDAR para el sector automotriz
Inteligencia artificial que mejora la percepción sensorial
La inteligencia artificial se está convirtiendo en un elemento esencial de los sistemas de percepción LiDAR de próxima generación, creando una de las tendencias más influyentes del mercado LiDAR automotriz. Con el creciente desarrollo de algoritmos de aprendizaje automático, se observa una mejora en la identificación de objetos, la predicción de trayectorias y la detección de obstáculos con una menor tasa de falsas alarmas. La fusión de sensores mediante inteligencia artificial integra datos de LiDAR, radar y cámaras para mejorar la capacidad de toma de decisiones del vehículo en diversos entornos de conducción. La computación perimetral y los procesadores dedicados del vehículo permiten realizar análisis en tiempo real.
Transición hacia arquitecturas de estado sólido totalmente integradas
Los fabricantes de automóviles priorizan cada vez más las soluciones LiDAR compactas de estado sólido, capaces de soportar la producción en masa de vehículos. Los costos disminuirán gracias a la integración de semiconductores, la fotónica de silicio y la fabricación a nivel de oblea, mientras que el rendimiento aumentará debido a una mayor fiabilidad y durabilidad. La eliminación de la rotación mecánica facilitará su incorporación al vehículo, el mantenimiento y la resistencia a vibraciones y condiciones adversas. Es probable que este avance acelere la comercialización de la tecnología en turismos y vehículos logísticos autónomos.
Oportunidades de mercado de LiDAR para el sector automotriz
Expansión en plataformas de vehículos de pasajeros de precio medio
La disminución de los costos de fabricación y los avances en la integración de semiconductores generan importantes oportunidades para una mayor adopción más allá de las categorías de vehículos premium. Las previsiones del mercado de LiDAR automotriz indican que los fabricantes de automóviles recurrirán a sistemas LiDAR de estado sólido de tamaño reducido en los vehículos de gama media debido a las estrictas regulaciones sobre requisitos de seguridad y la creciente demanda de sistemas avanzados de asistencia al conductor (ADAS) por parte de los clientes. Las empresas que puedan ofrecer LiDAR de calidad automotriz a un precio competitivo recibirán contratos de producción en el futuro. La cooperación entre fabricantes de chips, proveedores de primer nivel y fabricantes de vehículos acelerará la comercialización de la tecnología.
Potencial de crecimiento en los ecosistemas de movilidad de las ciudades inteligentes
Los rápidos avances en la infraestructura de transporte inteligente ofrecen perspectivas de negocio lucrativas para los proveedores de LiDAR que atienden a servicios de transporte autónomo, robotaxis y transporte público inteligente. Los planes de movilidad inteligente siguen siendo una prioridad gubernamental, y estos requieren soluciones de percepción inteligentes que permitan operaciones autónomas en entornos urbanos complejos. Las empresas que se centran en el desarrollo de soluciones de detección con inteligencia artificial, cartografía de alta definición y comunicación vehículo a todo podrán beneficiarse plenamente de los despliegues de ciudades inteligentes que se están llevando a cabo en las regiones de Asia-Pacífico, Europa y Norteamérica.
Preguntas frecuentes

Naveen es un experimentado profesional en investigación de mercados y consultoría con más de 9 años de experiencia en proyectos personalizados, sindicados y de consultoría. Actualmente se desempeña como Vicepresidente Asociado, donde ha gestionado con éxito a las partes interesadas en toda la cadena de valor del proyecto y ha redactado más de 100 informes de investigación y más de 30 proyectos de consultoría. Su trabajo abarca proyectos industriales y gubernamentales, contribuyendo significativamente al éxito de los clientes y a la toma de decisiones basada en datos.
Naveen es licenciado en Ingeniería Electrónica y Comunicaciones por la VTU (Karnataka) y tiene un MBA en Marketing y Operaciones por la Universidad de Manipal. Ha sido miembro activo del IEEE durante 9 años, participando en conferencias, simposios técnicos y realizando voluntariado tanto a nivel de sección como regional. Antes de su puesto actual, trabajó como Consultor Estratégico Asociado en IndustryARC y como Consultor de Servidores Industriales en Hewlett Packard (HP Global).
- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -