
Mercato del lidar per automobili: dimensioni, quota e previsioni 2034
Dimensioni e previsioni del mercato LiDAR per il settore automobilistico (2021-2034), quota di mercato globale e regionale, trend e analisi delle opportunità di crescita. Copertura del rapporto: per tipo (stato solido e flash); componente (fotodetettori, laser, circuiti integrati, elementi ottici e altri); e applicazione (navette autonome, robotaxi e autovetture).
- Stato : Dati rilasciati
- Codice del report : TIPRE00003511
- Categoria : Automotive e trasporti
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : August 05, 2026


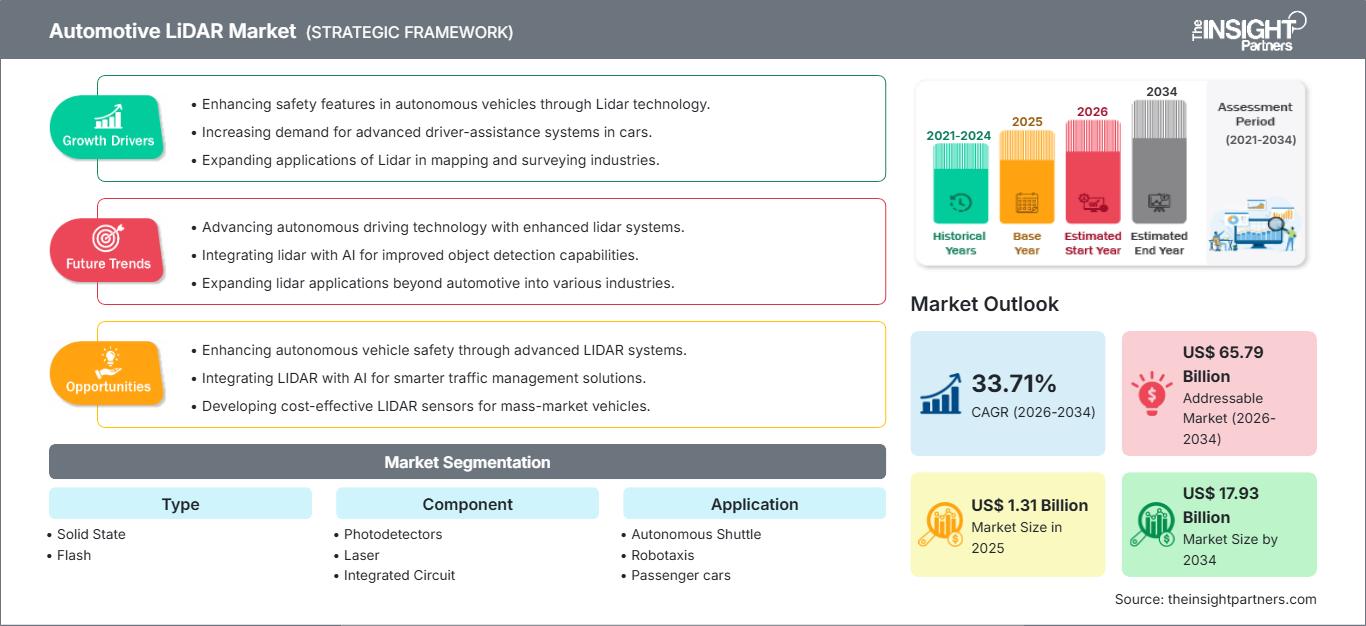
Dimensioni del mercato nel 2025
1,31 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
17,93 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
33,71 %
Tasso di crescita
Mercato di riferimento
65,79 miliardi di dollari USA
(2026-2034)
Il mercato dei LiDAR per il settore automobilistico sta vivendo una rapida espansione, grazie alla crescente integrazione di sistemi avanzati di assistenza alla guida e tecnologie di guida autonoma nei veicoli passeggeri e commerciali. Il mercato, valutato a 1,31 miliardi di dollari nel 2025 , dovrebbe raggiungere i 17,93 miliardi di dollari entro il 2034 , con un tasso di crescita annuo composto (CAGR) del 33,71% nel periodo 2026-2034 . La continua innovazione nella miniaturizzazione dei sensori, nel software di percezione e nell'integrazione dei semiconduttori sta accelerando la commercializzazione da parte dei produttori automobilistici e dei fornitori di tecnologia a livello globale.
Il Nord America continua a rappresentare uno dei mercati regionali più maturi grazie ai forti investimenti nella mobilità autonoma, alle intense attività di test e a un quadro normativo favorevole alle tecnologie di guida automatizzata. Il mercato dei lidar per il settore automobilistico continua ad espandersi, con i produttori di apparecchiature originali (OEM) che incrementano l'implementazione di funzionalità di guida autonoma di livello 2+, livello 3 e, in futuro, livello 4. La crescente collaborazione tra case automobilistiche, aziende di semiconduttori e sviluppatori di software rafforza ulteriormente la commercializzazione di queste tecnologie nei veicoli passeggeri di fascia alta e nelle flotte di robotaxi.
Analisi e approfondimenti sul mercato dei LiDAR per il settore automobilistico.
- Nord America: ha rappresentato una quota di mercato del 34-37% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 32,5-34,5% nel periodo 2026-2034 , grazie allo sviluppo di veicoli a guida autonoma, alla produzione di veicoli premium e ai crescenti investimenti in sistemi di percezione basati sull'intelligenza artificiale.
- USA: Rappresentavano l'81-84% del mercato nordamericano nel 2025 e si prevede che registreranno un CAGR del 32,8-34,8% grazie a forti investimenti in ricerca e sviluppo, test di veicoli autonomi e alla presenza di aziende leader nel settore delle tecnologie automobilistiche.
- Europa:Nel 2025 deteneva una quota di mercato pari a circa il 27-30% , con un tasso di crescita annuo composto (CAGR) del 32-34% . Germania, Francia e Regno Unito rimangono importanti centri di innovazione, trainati dalla produzione automobilistica di alta gamma e da rigorose normative in materia di sicurezza dei veicoli.
- Asia-Pacifico: ha rappresentato una quota del 28-31% nel 2025 e si prevede che registrerà la crescita più rapida con un CAGR del 34,5-36,5% , trainata da Cina, Giappone e Corea del Sud grazie alla produzione su larga scala di veicoli elettrici e alle iniziative di mobilità autonoma.
- Segmento più ampio: le autovetture hanno dominato il mercato con una quota stimata tra il 54% e il 58% nel 2025 e si prevede che cresceranno a un CAGR del 33,0-34,5% man mano che i produttori di veicoli premium ed elettrici integreranno sempre più la tecnologia LiDAR nei sistemi di sicurezza avanzati.
- Segmento ad alta crescita: si prevede che il LiDAR a stato solido registrerà la maggiore espansione, con una quota stimata tra il 45% e il 49% nel 2025 , crescendo a un CAGR del 35,0-37,0% grazie a costi di produzione inferiori, maggiore affidabilità e dimensioni compatte.
- Aziende chiave analizzate nel dettaglio: Continental AG, Aptiv PLC (precedentemente Delphi Automotive), First Sensor AG, Infineon Technologies AG, Innoviz Technologies Ltd., LeddarTech Inc., Quanergy Systems, Inc., Texas Instruments Incorporated, Velodyne LiDAR, Inc., ZF Friedrichshafen AG.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
Le case automobilistiche stanno passando da programmi sperimentali di guida autonoma a una commercializzazione su larga scala, aumentando significativamente la domanda di sistemi LiDAR di livello automobilistico. I continui miglioramenti nella produzione di semiconduttori, nell'integrazione fotonica, nell'efficienza dei laser e nel software di percezione hanno ridotto i costi di produzione, migliorando al contempo la precisione del rilevamento degli oggetti in diverse condizioni ambientali. Le collaborazioni strategiche tra OEM, fornitori di primo livello, produttori di semiconduttori e aziende di software continuano ad accelerare la validazione dei prodotti e la loro implementazione commerciale in diverse categorie di veicoli.
Guardando al futuro, si prevede che il mercato trarrà vantaggio dall'espansione delle implementazioni di robotaxi, dal crescente lancio di veicoli autonomi di livello 3 e da una maggiore enfasi normativa sulle tecnologie per la sicurezza dei veicoli. Si prevede che gli investimenti in algoritmi di percezione basati sull'intelligenza artificiale, piattaforme integrate di fusione dei sensori e architetture a stato solido di nuova generazione miglioreranno l'accessibilità economica, consentendo al contempo una più ampia adozione nei veicoli passeggeri di fascia media e nelle applicazioni di mobilità commerciale.
Ambito del rapporto sul mercato dei LiDAR per il settore automobilistico
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 1,31 miliardi di dollari USA |
| Dimensioni del mercato entro il 2034 | 17,93 miliardi di dollari |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 33,71% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi del mercato dei LiDAR per il settore automobilistico
La crescita del mercato dei LiDAR per il settore automobilistico è sostenuta da normative più severe in materia di sicurezza dei veicoli, dalla crescente diffusione di sistemi di guida autonoma di livello 2+ e 3 e dal rapido miglioramento dell'accessibilità economica dei sensori. I produttori di apparecchiature originali (OEM) stanno integrando i LiDAR con radar, telecamere e sensori a ultrasuoni per creare sistemi di percezione ridondanti in grado di operare in diverse condizioni ambientali. Le iniziative governative a favore dei trasporti intelligenti e gli investimenti nelle infrastrutture per la mobilità connessa rafforzano ulteriormente la domanda sia per i veicoli passeggeri che per le piattaforme autonome commerciali.
L'ecosistema di mercato coinvolge fornitori di semiconduttori, produttori di componenti ottici, sviluppatori di moduli LiDAR, fornitori di primo livello per il settore automobilistico, fornitori di software e case automobilistiche. I continui progressi negli emettitori laser, nei fotorivelatori, nei circuiti integrati e nel software di percezione stanno accorciando i cicli di sviluppo dei prodotti, migliorando al contempo la precisione del rilevamento e riducendo i costi complessivi del sistema. Le collaborazioni strategiche lungo tutta la catena di fornitura continuano ad accelerare la commercializzazione.
L'analisi delle dinamiche competitive nel mercato dei lidar per il settore automobilistico indica che i fornitori affermati del settore stanno collaborando con sviluppatori specializzati di lidar per accelerare la commercializzazione. Continental AG collabora con aziende innovative nel campo della tecnologia per offrire soluzioni scalabili di livello automobilistico, mentre ZF Friedrichshafen AG rafforza il proprio portafoglio di soluzioni per la mobilità autonoma attraverso l'integrazione di sensori avanzati. Infineon Technologies AG continua ad espandere le proprie capacità nel settore dei semiconduttori, ottimizzate per le applicazioni di rilevamento in ambito automobilistico, consentendo una maggiore efficienza di elaborazione e un minore consumo energetico.
Aziende focalizzate sulla tecnologia, tra cui Innoviz Technologies Ltd., LeddarTech Inc., Quanergy Systems, Inc., Texas Instruments Incorporated, First Sensor AG, Aptiv PLC (precedentemente Delphi Automotive PLC), Velodyne LiDAR Inc. e Hesai Technology, stanno puntando sulla miniaturizzazione dei prodotti, sul rilevamento definito via software e sull'ottimizzazione dei costi. Gli investimenti si concentrano sempre più su architetture a stato solido in grado di soddisfare gli standard di affidabilità del settore automobilistico, supportando al contempo la produzione di veicoli su larga scala.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato dei LiDAR per il settore automobilistico: approfondimenti strategici
Approfondimenti regionali
Mercato nordamericano dei LiDAR per il settore automobilistico
Nel 2025, il Nord America rappresentava circa il 34-38% della quota di mercato dei LiDAR per il settore automobilistico e si prevede che crescerà a un tasso annuo composto (CAGR) del 32-35% nel periodo 2026-2034. I forti investimenti nella ricerca sulla guida autonoma, nella produzione di semiconduttori avanzati e nelle infrastrutture di trasporto intelligenti continuano a sostenere la leadership regionale. Le principali case automobilistiche integrano sempre più spesso i LiDAR nei veicoli elettrici di fascia alta e nelle flotte di sviluppo per la guida autonoma al fine di migliorare le prestazioni in termini di sicurezza e la precisione della percezione.
Gli Stati Uniti e il Canada rimangono i principali centri di innovazione, supportati da partnership tecnologiche tra case automobilistiche, aziende di semiconduttori e sviluppatori di software. Le iniziative federali che incoraggiano le tecnologie avanzate di assistenza alla guida, insieme a normative favorevoli per i test dei veicoli autonomi in diversi stati, continuano ad accelerare la commercializzazione. La crescente disponibilità di capitali di rischio e l'espansione dei progetti pilota rafforzano ulteriormente la posizione del Nord America come mercato regionale leader.
Mercato statunitense dei LiDAR per il settore automobilistico
Gli Stati Uniti contribuiscono per circa l'82-86% al fatturato regionale del Nord America e si prevede che registreranno un tasso di crescita annuo composto (CAGR) del 32-35% tra il 2026 e il 2034. Le principali case automobilistiche, le startup nel settore della mobilità autonoma e le aziende di semiconduttori guidano collettivamente l'innovazione continua. La crescente adozione di sistemi avanzati di assistenza alla guida e l'enfasi normativa sulla riduzione degli incidenti stradali mortali incoraggiano la loro diffusione su veicoli passeggeri di fascia alta e piattaforme di mobilità commerciale.
Diverse aziende leader del settore mantengono attività di ricerca, collaudo e produzione in tutti gli Stati Uniti. Aziende come Innoviz Technologies Ltd., Texas Instruments Incorporated, Continental AG, Aptiv PLC e ZF Friedrichshafen AG collaborano attivamente con i produttori di veicoli per integrare la tecnologia LiDAR di livello automobilistico nelle soluzioni di mobilità di nuova generazione. L'espansione delle sperimentazioni con navette autonome e dei programmi pilota di robotaxi rafforza ulteriormente le prospettive di mercato a lungo termine.
Mercato europeo dei LiDAR per il settore automobilistico
Nel 2025 l'Europa rappresentava circa il 27-31% del mercato globale e si prevede che crescerà a un tasso annuo composto (CAGR) del 31-34% durante il periodo di previsione. La Germania rimane leader regionale grazie alla concentrazione di produttori automobilistici di fascia alta e alle sue avanzate capacità ingegneristiche. Il Regno Unito continua a investire in programmi di test per veicoli connessi e autonomi, supportati da iniziative di innovazione finanziate dal governo.
Francia, Italia e Spagna rafforzano congiuntamente la capacità produttiva regionale attraverso l'espansione della produzione di veicoli elettrici, l'integrazione di sensori e gli investimenti nella mobilità intelligente. I fornitori del settore automobilistico collaborano sempre più spesso con gli sviluppatori di tecnologie per migliorare i sistemi di percezione, nel rispetto delle normative europee in continua evoluzione in materia di sicurezza. Si prevede che i continui investimenti nella produzione di semiconduttori e nell'elettronica automobilistica sosterranno la competitività regionale.
Mercato dei LiDAR per il settore automobilistico nella regione Asia-Pacifico
Nel 2025, la regione Asia-Pacifico rappresentava circa il 25-29% del mercato globale e si prevede che registrerà il tasso di crescita annuo composto (CAGR) più elevato, pari al 35-38%, fino al 2034. La Cina è leader nella domanda regionale grazie all'ampia produzione di veicoli elettrici, al sostegno governativo alla guida autonoma e alla rapida diffusione di infrastrutture di trasporto intelligenti.
Giappone, Corea del Sud, India e Australia continuano a investire in tecnologie avanzate per la mobilità, nella produzione di semiconduttori e nei sistemi di trasporto intelligenti. La solida capacità produttiva del settore automobilistico e la crescente domanda dei consumatori di tecnologie di sicurezza di alta gamma supportano una crescita regionale sostenuta.
Mercato dei LiDAR per il settore automobilistico in Medio Oriente e Africa
Si prevede che il mercato del Medio Oriente e dell'Africa crescerà a un tasso annuo composto (CAGR) del 28-31% tra il 2026 e il 2034. L'Arabia Saudita e gli Emirati Arabi Uniti continuano a investire nello sviluppo di città intelligenti, infrastrutture di trasporto connesse e iniziative di mobilità autonoma, creando una domanda a lungo termine di tecnologie di rilevamento avanzate.
Il Sudafrica rimane il principale polo produttivo automobilistico in Africa, mentre altre economie regionali adottano gradualmente sistemi di trasporto intelligenti. La modernizzazione delle infrastrutture e i crescenti investimenti nella mobilità elettrica dovrebbero creare ulteriori opportunità per l'implementazione del LiDAR nel settore automobilistico.
Analisi di segmentazione
Tipo
Si prevede che il segmento Type crescerà a un CAGR del 33-36% nel periodo 2026-2034. Il mercato dei lidar per il settore automobilistico continua ad ampliarsi, poiché i produttori si stanno spostando dai sensori a rotazione meccanica verso architetture compatte a stato solido che offrono maggiore durata, costi di produzione inferiori e una più facile integrazione nei veicoli. I continui miglioramenti nell'efficienza dei laser, nell'integrazione dei semiconduttori e nelle tecnologie di packaging favoriscono una più ampia diffusione nei veicoli passeggeri e nelle piattaforme di mobilità autonoma.
- Tecnologia a stato solido – Il LiDAR a stato solido rappresenta la tecnologia dominante grazie al suo design compatto, ai minori requisiti di manutenzione, alla maggiore resistenza alle vibrazioni e all'idoneità per la produzione automobilistica su larga scala. Le case automobilistiche attribuiscono sempre maggiore importanza a questa tecnologia per i sistemi avanzati di assistenza alla guida e per le applicazioni di guida autonoma.
- Flash – Il LiDAR Flash sta guadagnando terreno per le applicazioni di rilevamento a corto e medio raggio grazie alla sua capacità di acquisire intere scene simultaneamente senza componenti in movimento. Questa tecnologia viene sempre più valutata per la mobilità autonoma urbana e per i sistemi anticollisione.
Componente
Si prevede che il segmento dei componenti registrerà un CAGR del 32-35% tra il 2026 e il 2034. I miglioramenti delle prestazioni dei dispositivi a semiconduttore, degli assemblaggi ottici e dell'elettronica di elaborazione del segnale continuano a migliorare la portata di rilevamento, la precisione e l'affidabilità. I fornitori di componenti si concentrano sempre più sulla qualificazione di livello automobilistico e sulle capacità produttive scalabili per supportare l'espansione della produzione globale di veicoli.
- Fotorivelatori – I fotorivelatori rimangono fondamentali per la ricezione del segnale, consentendo il rilevamento preciso degli impulsi laser riflessi e migliorando l'accuratezza del riconoscimento degli oggetti in diverse condizioni ambientali e di illuminazione.
- Laser – Gli emettitori laser continuano a evolversi grazie a una maggiore efficienza, un consumo energetico ridotto e una migliore stabilità della lunghezza d'onda, consentendo distanze di rilevamento più elevate e una maggiore sicurezza operativa.
- Circuito integrato – I circuiti integrati forniscono funzioni di elaborazione ad alta velocità, condizionamento del segnale e gestione dei dati che consentono la mappatura ambientale in tempo reale, riducendo al contempo le dimensioni complessive del sistema e il consumo energetico.
- Elementi ottici – I componenti ottici come lenti, specchi, filtri e dispositivi di deflessione del fascio migliorano la precisione della scansione, la qualità dell'immagine e la durata del sistema in diversi ambienti operativi del settore automobilistico.
Applicazione
Si prevede che il segmento delle applicazioni crescerà a un CAGR del 34-37% durante il periodo di previsione. La crescente commercializzazione dei servizi di trasporto autonomo, la diffusione sempre maggiore di sistemi avanzati di assistenza alla guida e i crescenti investimenti nella mobilità intelligente continuano a favorire l'adozione in diverse categorie di veicoli.
- Navette autonome – Le navette autonome integrano sempre più la tecnologia LiDAR per migliorare la sicurezza dei passeggeri, ottimizzare la navigazione del percorso e garantire un funzionamento affidabile all'interno di campus controllati, aeroporti, impianti industriali e corridoi di trasporto urbano.
- Robotaxi – I robotaxi richiedono una percezione ambientale ad alta risoluzione, in grado di operare in condizioni di traffico complesse. Il LiDAR fornisce un rilevamento ridondante, affiancando telecamere e radar, migliorando la precisione della navigazione e la sicurezza operativa.
- Autovetture – Le autovetture rappresentano la maggiore opportunità di implementazione, poiché i modelli di fascia alta e media integrano sempre più funzionalità di assistenza alla guida basate su LiDAR per soddisfare le crescenti aspettative dei consumatori in materia di sicurezza e i requisiti normativi.
Panoramica dell'opportunità
|
Applicazione |
Contributo di entrate |
Giornata di tendenza |
Fase di adozione |
|
Navetta autonoma |
Mezzo |
Mobilità nel campus |
Scalatura |
|
Robotaxis |
Alto |
Autonomia urbana |
Emergenti |
|
Carrozze passeggeri |
Alto |
Integrazione ADAS |
Maturo |
Fattori di crescita e analisi del loro impatto sul mercato dei LiDAR per il settore automobilistico.
Espansione dei sistemi avanzati di assistenza alla guida
La crescente diffusione dei sistemi avanzati di assistenza alla guida rimane uno dei principali fattori trainanti per l'adozione del LiDAR nel settore automobilistico. Le case automobilistiche integrano ormai il LiDAR con radar e telecamere per offrire una maggiore consapevolezza dell'ambiente circostante e una sicurezza funzionale superiore. Le autorità di regolamentazione in Nord America, Europa e Asia applicano costantemente norme di sicurezza rigorose che contribuiscono a promuovere l'utilizzo di sensori intelligenti. Poiché i produttori si sforzano di differenziarsi grazie a capacità di guida autonoma superiori, la necessità di sensori precisi e a lungo raggio diventa sempre più impellente. La tecnologia avanzata e la riduzione dei prezzi dei componenti favoriranno l'adozione di tali sistemi nelle auto di lusso e, successivamente, nei modelli di produzione di massa.
Crescita dei programmi di mobilità autonoma
I programmi di sviluppo di veicoli autonomi, che spaziano dai robotaxi ai veicoli per la logistica, dal trasporto industriale alla mobilità passeggeri, continuano ad accelerare la domanda di LiDAR a livello globale. La regolamentazione governativa dei test sui veicoli autonomi sta guadagnando terreno, con l'introduzione di specifici regimi normativi e sistemi di trasporto intelligenti. I proprietari di flotte di veicoli autonomi apprezzano il LiDAR per la sua capacità di fornire una mappatura tridimensionale estremamente precisa dell'ambiente circostante anche in condizioni difficili. Con il passaggio delle implementazioni commerciali dalla fase pilota, gli sviluppatori continuano a investire nella produzione di sensori accessibili e con prestazioni sempre migliori.
Progressi nelle tecnologie dei semiconduttori e ottiche
La rapida innovazione nella produzione di semiconduttori, nella fotonica e nell'ingegneria ottica migliora significativamente le prestazioni dei LiDAR, riducendo al contempo la complessità produttiva. I vantaggi derivanti da una maggiore integrazione includono dimensioni e peso ridotti dei moduli di rilevamento, nonché una maggiore efficienza in termini di consumo energetico, che ne consente la produzione di massa nell'industria automobilistica. I produttori utilizzano packaging avanzati e circuiti integrati di livello automobilistico per garantire una maggiore affidabilità in condizioni operative difficili. Il risultato è un risparmio sui costi e la commercializzazione in diverse classi di veicoli.
Tendenze future del mercato LiDAR per il settore automobilistico
Intelligenza artificiale per migliorare la percezione dei sensori.
L'intelligenza artificiale sta diventando un elemento essenziale dei sistemi di percezione LiDAR di nuova generazione, creando una delle tendenze più influenti del mercato LiDAR automobilistico. Grazie al crescente sviluppo di algoritmi di apprendimento automatico, si registrano miglioramenti nell'identificazione degli oggetti, nella previsione dei percorsi e nell'individuazione degli ostacoli, con una riduzione dei falsi allarmi. La fusione dei sensori tramite intelligenza artificiale integra i dati provenienti da LiDAR, radar e telecamere per migliorare le capacità decisionali del veicolo in diversi ambienti di guida. L'edge computing e i processori dedicati per veicoli contribuiscono all'esecuzione di analisi in tempo reale.
Transizione verso architetture a stato solido completamente integrate
Le case automobilistiche stanno dando sempre maggiore priorità alle soluzioni LiDAR compatte a stato solido, in grado di supportare la produzione di massa di veicoli. I costi diminuiranno grazie all'integrazione dei semiconduttori, alla fotonica al silicio e alla fabbricazione a livello di wafer, mentre le prestazioni aumenteranno grazie alla maggiore affidabilità e durata. L'eliminazione della rotazione meccanica faciliterà l'integrazione nel veicolo, la manutenzione e la resistenza alle vibrazioni e alle condizioni avverse. Questo progresso accelererà probabilmente la commercializzazione della tecnologia nelle autovetture e nei veicoli logistici autonomi.
Opportunità di mercato per i LiDAR nel settore automobilistico
Espansione su piattaforme di veicoli passeggeri di fascia media
La diminuzione dei costi di produzione e i progressi nell'integrazione dei semiconduttori creano significative opportunità per una più ampia adozione al di là delle categorie di veicoli premium. Le previsioni del mercato LiDAR per il settore automobilistico indicano che i produttori di automobili si affideranno a sistemi LiDAR a stato solido di piccole dimensioni nelle auto di fascia media, a causa delle rigide normative sui requisiti di sicurezza e della crescente domanda di sistemi ADAS da parte dei clienti. Le aziende in grado di fornire LiDAR di livello automobilistico a un prezzo competitivo si aggiudicheranno contratti di produzione in futuro. La collaborazione tra produttori di chip, aziende di primo livello e case automobilistiche accelererà la commercializzazione della tecnologia.
Potenziale di crescita negli ecosistemi di mobilità delle città intelligenti
I rapidi progressi nelle infrastrutture di trasporto intelligenti offrono interessanti opportunità di business per i fornitori di LiDAR che operano nel settore delle navette autonome, dei robotaxi e del trasporto pubblico intelligente. I progetti di mobilità intelligente rimangono una priorità per i governi e richiedono soluzioni di percezione intelligenti in grado di consentire operazioni autonome in scenari urbani complessi. Le aziende che si concentrano sullo sviluppo di soluzioni di rilevamento con intelligenza artificiale, mappatura ad alta definizione e comunicazione veicolo-tutto (V2E) potranno trarre pieno vantaggio dalle implementazioni di città intelligenti in corso nelle regioni Asia-Pacifico, Europa e Nord America.
Domande frequenti

Naveen è un professionista esperto in ricerche di mercato e consulenza con oltre 9 anni di esperienza in progetti personalizzati, sindacati e di consulenza. Attualmente Vicepresidente Associato, ha gestito con successo gli stakeholder lungo l'intera catena del valore del progetto e ha redatto oltre 100 report di ricerca e oltre 30 incarichi di consulenza. Il suo lavoro spazia tra progetti industriali e governativi, contribuendo in modo significativo al successo dei clienti e al processo decisionale basato sui dati.
Naveen ha conseguito una laurea in Ingegneria Elettronica e delle Comunicazioni presso la VTU, Karnataka, e un MBA in Marketing e Operations presso la Manipal University. È membro attivo dell'IEEE da 9 anni, partecipando a conferenze, simposi tecnici e svolgendo attività di volontariato sia a livello di sezione che regionale. Prima del suo attuale ruolo, ha lavorato come Consulente Strategico Associato presso IndustryARC e come Consulente Server Industriali presso Hewlett Packard (HP Global).
- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -