
プライベートLTE市場:シェア・成長・予測 2034
プライベートLTE市場規模と予測(2021年~2034年)、世界および地域別シェア、トレンド、成長機会分析レポート 対象範囲:コンポーネント別[ソリューションとサービス(プロフェッショナルサービスとマネージドサービス)]、タイプ別(FDDとTDD)、エンドユーザー別(製造業、エネルギー・公益事業、ヘルスケア、運輸業、鉱業、その他)
- ステータス : 公開されたデータ
- レポートコード : TIPRE00003471
- カテゴリー : テクノロジー、メディア、通信
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : July 31, 2026


2025年の市場規模
63 億米ドル
基準年値
2034年の予測
185億5000 万米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
12.05 %
成長率
対象市場
1,045億2,000 万米ドル
(2026年~2034年)
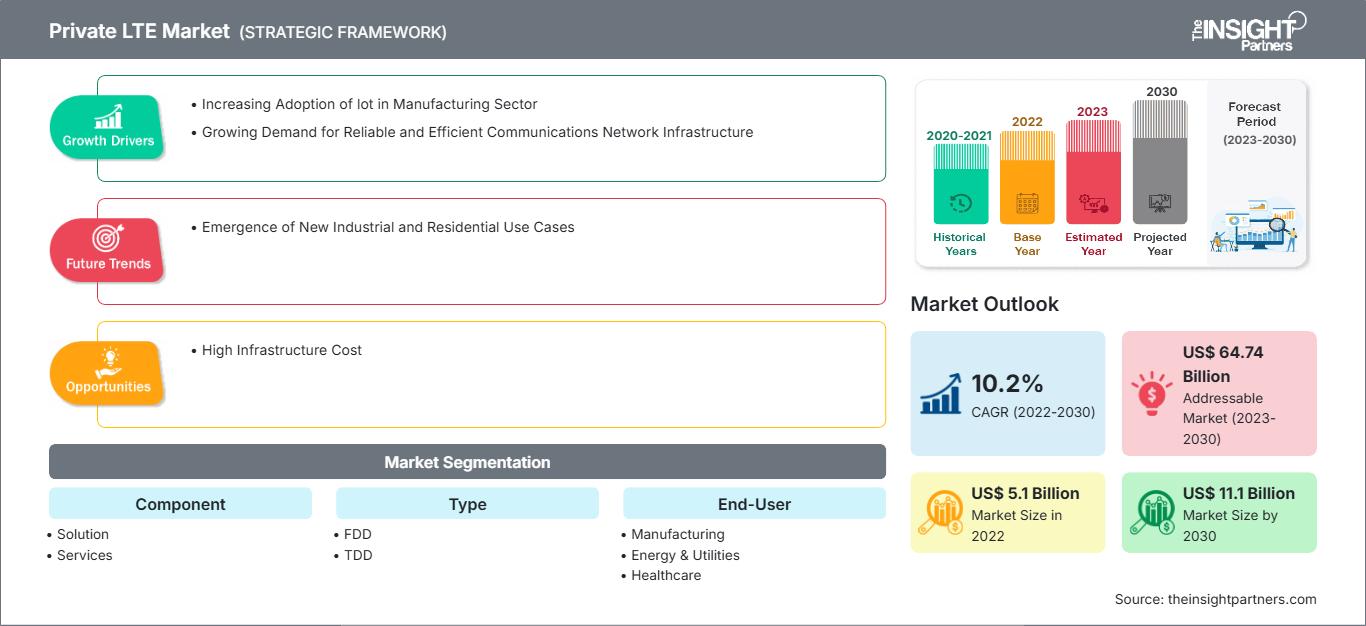
プライベートLTE市場は2025年に63億米ドルの規模に達し、2034年には185億5000万米ドルに成長すると予測されており、2026年から2034年にかけて年平均成長率(CAGR)12.05%で拡大する見込みです。この成長軌道は、企業が共有の公共ネットワークから、ミッションクリティカルな業務、自動化、グローバル施設間でのリアルタイムデータ交換をサポートする専用インフラストラクチャへと移行するにつれ、産業、公益事業、物流環境において、専用で安全かつ低遅延の無線接続に対する企業の需要が高まっていることを反映しています。
北米は、CBRSスペクトルの早期導入と強力な産業デジタル化イニシアチブに支えられ、2034年まで年平均成長率(CAGR)10.8%~12.3%で拡大すると予測されています。製造拠点やエネルギー回廊におけるプライベートLTE市場規模を理解することで、利害関係者は投資の優先順位を特定できます。これは、サイバーセキュリティ要件の厳格化に伴い、電力会社や物流事業者が送電網監視、倉庫自動化、港湾業務の近代化のためにプライベートネットワークを導入しているためです。
プライベートLTE市場の評価と洞察
- 北米: CBRS対応の導入に牽引され、2025年にはプライベートLTE市場で38~42%のシェアを占め、製造業およびエネルギー分野全体で2026年から2034年にかけて年平均成長率10.8~12.3%で拡大する見込み。
- 米国:地域的な需要が堅調で、2025年には北米の民間携帯電話市場の約84~88%を占め、2034年まで年平均成長率(CAGR)10.5~12%で成長すると予測されている。
- 欧州: 2025年には24~28%のシェアを占め、2026年から2034年にかけて年平均成長率(CAGR)11.5~13%で成長すると予測されており、ドイツと英国の産業オートメーションおよび鉄道近代化プログラムが成長を牽引する。
- アジア太平洋地域: 2025年には22~26%のシェアを占め、中国、日本、インドの製造業および鉱業のデジタル化に牽引され、2026年から2034年にかけて年平均成長率(CAGR)13.5~15.5%で最も速いペースで拡大すると予測されている。
- 最大のセグメント:ソリューションセグメントは、2025年には62~66%の市場シェアを占め、コンポーネントカテゴリーをリードし、2026年から2034年にかけて年平均成長率(CAGR)11.5~12.8%で成長すると予測されています。
- 高成長セグメント:製造業のエンドユーザーセグメントは、2025年には28~32%のシェアを占め、2026年から2034年の間に13.5~15%という最も速い年平均成長率で拡大すると予測されています。
- 詳細に分析された主要企業:Cisco Systems, Inc.、Telefonaktiebolaget LM Ericsson、Huawei Investment & Holding Co., Ltd.、Samsung Electronics Co., Ltd.、Verizon Communications Inc.、CommScope Holding Company, Inc.、Future Technologies, Inc.、Star Solutions、Sierra Wireless, Inc.、およびKyndryl Holdings, Inc.
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
企業向け無線接続は、初期のWi-Fiに依存した産業用ネットワークから、管理された環境向けに構築された専用セルラーインフラストラクチャに至るまで、明確な段階を経て発展してきました。プライベートLTE市場は、米国におけるCBRSスペクトルの利用可能性、および欧州とアジア太平洋地域における共有スペクトルの利用可能性と相まって発展し、企業はモバイルネットワーク事業者に完全に依存することなくネットワークを構築できるようになりました。製造プロセスでは、無線アクセスネットワーク技術のモジュール化とソフトウェア定義ソリューションの出現により、より迅速な展開が可能になり、チップセットの小型化とエッジコンピューティングの導入により所有コストが削減され、高コストのため産業および物流分野の中堅企業でも導入が可能になりました。
今後の展望としては、この技術の普及に伴い、東南アジア、GCC諸国、ラテンアメリカといった新たな地域への地理的拡大が見込まれる。これらの地域では、各国政府が産業連携を促進するために周波数帯域の利用拡大を計画している。通信事業者やシステムインテグレーターによる投資額の増加に加え、周波数帯域の自由化やネットワークスライシングといった有利な規制政策により、中堅企業が自社ネットワークを所有するための参入障壁は今後数年間で低下するだろう。
プライベートLTE市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 63億米ドル |
| 2034年までの市場規模 | 185億5000万米ドル |
| 世界の年間平均成長率(2026年~2034年) | 12.05% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
プライベートLTE市場分析
専用無線インフラへの需要は、インダストリー4.0の取り組みによって促進されています。製造業者は、公共の携帯電話ネットワークやWi-Fiでは安定して保証できない、確実な遅延とネットワークの信頼性を必要としています。さらに、接続されたセンサー、自律走行車、予知保全システムの普及により、工場、鉱山、港湾ターミナル全体で継続的かつ安全なデータ伝送が求められるようになり、プライベートLTE市場の成長が加速しています。これにより、企業はネットワーク所有モデルへと移行しつつあります。
このエコシステムは、チップセットや無線機器のサプライヤー、システムインテグレーター、周波数割り当てライセンス保有者、マネージドサービスプロバイダーで構成されています。供給側の要因としては、半導体の供給やCBRS認証機器間の互換性などが挙げられます。一方、通信サービスプロバイダーは、クラウドハイパースケーラーとの連携を強化し、中堅規模の産業企業向けにネットワーク・アズ・ア・サービス(NaaS)の概念を提供することが増えています。
プライベートLTE市場の分析によると、競争の激しさは、既存の通信機器メーカーと、周波数帯域に関する専門知識や業種別ソリューションを競い合う専門のプライベートネットワークインテグレーターが混在していることが明らかになっています。一方、シスコシステムズとテレフォナクティエボラゲットLMエリクソンは無線アクセスネットワークの分野で製品ラインナップを強化し続けており、ファーウェイ・インベストメント・アンド・ホールディングとサムスン電子は、アジア太平洋地域とヨーロッパ地域の産業ユーザー向けに特化したコアネットワークとデバイスプラットフォームの拡張を進めています。
Verizon Communications Inc.とKyndryl Holdings, Inc.はエッジコンピューティングを備えたマネージドプライベートネットワークの提供を優先している一方、CommScope Holding Company, Inc.とSierra Wireless, Inc.はそれぞれハードウェアとIoTモジュールに注力している。Future Technologies, Inc.やStar Solutionsのような小規模な専門企業は、地域における実装経験を活かしてニッチ市場を獲得し、業界特化型サービスのポートフォリオを拡大するためにパートナーシップを構築している。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
プライベートLTE市場:戦略的洞察
地域別分析
北米プライベートLTE市場
北米は、CBRSスペクトルの商用化の成熟と、製造、エネルギー、物流分野における企業での早期導入に支えられ、2025年にはプライベートLTE市場の38~42%のシェアを占めると予測されています。電力会社や運輸事業者が送電網の近代化や倉庫自動化インフラの全国的なアップグレードに向けて導入規模を拡大するにつれ、同地域は2026年から2034年にかけて年平均成長率(CAGR)10.8~12.3%で成長すると見込まれています。
構造的要因としては、ブロードバンドと重要インフラのセキュリティに関する政府の取り組みに加え、通信事業者と産業技術プロバイダー間のマネージド展開における協力強化が挙げられる。カナダとメキシコからの需要は鉱業と自動車製造業を通じて発生しているが、ネットワークインフラへの資本投資が集中しているため、収益の主な源泉は米国である。
米国民間LTE市場
米国は2025年には北米の民間セルラーネットワークのシェアの約84~88%を占め、2026年から2034年にかけて年平均成長率(CAGR)10.5~12%で成長すると予測されている。民間LTE市場レポートによると、CBRSスペクトルの広範な利用可能性と連邦通信委員会のライセンスフレームワークにより、全国の製造工場、石油・ガス施設、物流拠点における企業所有ネットワークの展開が加速している。
企業ネットワークの存在感は、シスコシステムズ、ベライゾン・コミュニケーションズ、コムスコープ・ホールディングスに集中しており、これらの企業は企業顧客向けにハイブリッド型の公私混合ネットワークアーキテクチャをサポートしています。アプリケーションのトレンドとしては、倉庫や鉱山現場における自律移動ロボット、予測型資産監視、ビデオ分析などがますます重視されており、国内の産業基盤全体で低遅延かつ高信頼性のプライベートセルラーインフラに対する需要が持続的に高まっています。
欧州プライベートLTE市場
欧州は2025年には世界市場の24~28%のシェアを占め、 2026年から2034年にかけて年平均成長率(CAGR)11.5~13%で成長すると予測されています。この成長を牽引するのはドイツの自動車および産業オートメーション部門であり、英国の港湾および物流近代化プログラムがそれに続いています。プライベートLTE市場の予測では、インダストリー4.0イニシアチブ、プライベート無線インフラ、および産業環境全体におけるミッションクリティカルな接続ソリューションへの投資増加に支えられ、地域的な拡大が継続すると示されています。
英国におけるプライベートセルラーの導入は、港湾、空港、物流拠点でのプライベートセルラーネットワークの使用を許可するOfcomが発行した共有スペクトルアクセスライセンスによって推進されている。フェリクストウとサウサンプトンの鉄道改良計画とスマートポートが需要を押し上げており、通信事業者はシステムインテグレーターと協力して、国内の輸送および倉庫会社向けに設計されたマネージドプライベートセルラーソリューションを提供している。ヨーロッパでの導入という点では、ドイツがこの地域をリードしている。バイエルン州とノルトライン=ヴェストファーレン州にあるインダストリー4.0製造拠点では、自動車および機械製造におけるロボットと自動搬送車に超高信頼性と低遅延が求められており、ドイツはヨーロッパで最大の収益源となっている。フランス、イタリア、スペインは港湾の改良、スマートエネルギーグリッド、自動車製造施設を通じて導入を推進しているが、これらの国での導入はドイツと英国に遅れている。
アジア太平洋地域のプライベートLTE市場
アジア太平洋地域は、2025年には世界のプライベートLTE市場の22~26%のシェアを占め、中国の製造業のデジタル化と日本のローカル5Gライセンス制度に牽引され、2026年から2034年にかけて地域別最速の年平均成長率(CAGR)13.5~15.5%で拡大すると予測されている。インドと韓国は、政府主導のデジタルインフラプログラムに支えられ、鉱業とスマートファクトリーの展開を拡大している。
オーストラリアは、鉱業や遠隔地のエネルギー事業におけるプライベートネットワークの導入を推進しており、企業利用のために国の周波数割り当てを活用している。中国のスマート製造補助金や韓国の5Gプラス戦略といった産業政策による支援は、企業所有のネットワーク展開を加速させ続けており、中国は2034年までこの地域における主要な収益貢献国としての地位を確立している。
中東・アフリカのプライベートLTE市場
サウジアラビアとアラブ首長国連邦は、ギガプロジェクトの建設、石油・ガスのデジタル化、そして産業施設や公益事業施設全体で専用の低遅延接続を必要とするスマートシティインフラプログラムに支えられ、プライベートLTE市場の普及を牽引しています。この地域は2026年から2034年にかけて年平均成長率(CAGR)13~15%で成長すると予測されており、これは世界でも最速の成長率の一つです。
南アフリカおよび中東・アフリカ諸国は、鉱業の自動化と電力網の近代化を通じて貢献しているが、周波数ライセンスの複雑さとインフラ投資の不足により、その展開は依然として制約を受けている。サウジアラビアは、2034年までの国家変革プログラムの下での産業多様化と電気通信インフラへの政府投資を反映し、依然として最大の貢献国である。
セグメンテーション分析
成分
コンポーネント分野は、2026年から2034年にかけて年平均成長率(CAGR)11.5~12.8%で成長すると予測されています。導入支出の大部分はソリューション製品が占めており、これは無線アクセスネットワークハードウェア、コアネットワークソフトウェア、およびスペクトル管理プラットフォームへの企業の継続的な投資を反映しています。拡大を続けるプライベートLTE市場の範囲には、マネージドサービス、ネットワーク統合、および継続的な技術サポートが含まれており、企業がターンキー導入とライフサイクル管理のパートナーシップを求めるにつれて、これらの分野におけるシェアが拡大しています。
- このソリューションは、無線アクセスネットワーク機器、コアネットワークインフラストラクチャ、およびスペクトル管理ソフトウェアで構成されており、産業および公益事業環境における企業所有のプライベートセルラー展開の基盤を形成します。
- サービス内容には、ネットワーク設計、設置、統合、およびマネージドサポートが含まれており、社内に通信に関する専門知識を持たない企業が、専用の携帯電話インフラを導入・維持できるように支援します。
タイプ
プライベートLTE市場のタイプ別セグメントは、 2026年から2034年の間に年平均成長率(CAGR)12.5~14%で拡大すると予測されています。TDDアーキテクチャは、スペクトル効率と非対称データトラフィック環境における柔軟性の高さから支持を集めており、ビデオ分析やセンサーを多用する産業用途に適しています。一方、FDDは、専用のアップリンクおよびダウンリンクチャネルを必要とする、遅延に敏感な音声および制御通信において依然として重要な役割を果たしています。
- FDDは、公益事業ネットワークや輸送ネットワークの展開において、専用の対称的なアップリンクおよびダウンリンクのスペクトルチャネルを必要とする、レイテンシが重要な音声および制御アプリケーションにおいて、依然として好ましい方式である。
- TDDは、データ集約型の産業用途においてますます採用されており、製造環境におけるビデオ監視、ロボット工学、高密度センサー接続などをサポートするスペクトル効率の優位性を提供している。
エンドユーザー
プライベートLTE市場のエンドユーザーセグメントは、2026年から2034年にかけて年平均成長率(CAGR)12.3~13.8%で成長すると予測されています。製造業は自動化とロボット統合を通じて導入をリードしており、エネルギー、ヘルスケア、運輸、鉱業といった分野では、電力網の監視、遠隔診断、資産追跡、自律型機器の運用をサポートするために導入規模を拡大しています。この傾向は、専用無線インフラストラクチャとそのミッションクリティカルな業務における信頼性、安全性、高性能な接続性を提供する能力に対する業界横断的な認識の高まりを反映しています。
- 製造業は、工場自動化、ロボット連携、予知保全システムなどを通じてエンドユーザーの需要を牽引しており、これらのシステムには、分散した生産施設や組立ライン全体にわたる、確定的で低遅延の無線接続が必要となる。
- エネルギー・ユーティリティ部門は、全国に地理的に分散した送配電インフラ全体にわたる送電網の監視、変電所の自動化、および遠隔資産管理のために、プライベートセルラーネットワークを利用しています。
- 医療分野におけるアプリケーションには、リアルタイムの患者モニタリング、接続された医療機器、病院キャンパス内での安全なデータ伝送などがあり、これらは救命救急業務において信頼性の高い低遅延の無線通信環境を必要とする。
- 輸送関連の導入は、車両追跡、港湾自動化、鉄道信号システムをサポートし、全国の物流拠点、ターミナル、輸送ネットワーク全体で安全かつ高可用性の接続を実現します。
- 鉱山操業では、広大な、多くの場合人里離れた地表および地下の採掘現場において、自律走行車の連携、遠隔機器制御、作業員の安全監視のために、専用の携帯電話ネットワークが利用されている。
機会の概要
|
エンドユーザー |
収益貢献 |
トレンドタグ |
導入段階 |
|
製造業 |
高い |
ロボット統合 |
スケーリング |
|
エネルギー・公益事業 |
高い |
グリッド監視 |
スケーリング |
|
健康管理 |
中くらい |
遠隔診断 |
新興 |
|
交通機関 |
中くらい |
車両追跡 |
スケーリング |
|
鉱業 |
低い |
自動運転車 |
新興 |
プライベートLTE市場の成長要因と影響分析
産業オートメーションとインダストリー4.0の導入がネットワーク所有を加速させる
製造業者が、ロボット、自動搬送車、リアルタイム品質管理システムなどのインフラストラクチャを提供するためにセルラー技術を使用することが一般的になりつつあります。これらのシステムには、10ミリ秒未満の確定的な遅延が必要です。公共ネットワークや従来のWi-Fiでは、自動化に必要な信頼性の高い接続を提供できていないため、企業は自社で制御可能なプライベートLTEおよび5Gネットワークの構築を進めています。国際エネルギー機関は、アジア太平洋地域とヨーロッパに拠点を置く産業界による電化と自動化への投資の増加傾向を指摘しています。デジタルツインや予測保守ソリューションによる業務のデジタル化を考慮すると、プライベートセルラーネットワークの必要性は、オプションの改善から必須のインフラストラクチャコンポーネントへと進化しています。
周波数自由化政策による企業展開アクセスの拡大
米国、英国、ドイツ、日本などの各国の規制当局は、CBRSやローカル5Gスペクトルライセンスシステムといった、共有型と地域型の両方のライセンスシステムを開発してきました。これにより、企業はモバイルネットワークプロバイダーに完全に依存することなく、プライベートネットワークを構築することが可能になりました。この規制アプローチは、これまで高額なスペクトルライセンス費用のために参入を阻まれていた中堅規模の製造業や物流企業にとって、参入障壁を大幅に低減する上で重要な役割を果たしてきました。実際、FCCが導入したCBRSスペクトルライセンスシステムは、導入以来、倉庫業、医療、公益事業などの分野で数百もの企業ネットワークの展開を成功させてきた実績があります。
重要インフラにおけるサイバーセキュリティと運用信頼性に関する要求の高まり
インフラシステムの接続性への依存度が高まるにつれ、公益事業会社、運輸会社、医療機関に対するサイバーセキュリティの脅威は増大し続けています。そのため、公共ネットワークの脆弱性を悪用するサイバー攻撃のリスクを軽減するために、専用の企業管理型ネットワークアーキテクチャの必要性が高まっています。専用のプライベートセルラーネットワークは、きめ細かな制御、データローカライゼーション、ネットワークセグメンテーションを可能にし、これらはすべて重要インフラシステムの保護を目的とした規制に準拠しています。世界保健機関(WHO)や世界中の保健機関は、医療機器の接続性に関するセキュリティ対策の重要性を強調しています。
プライベートLTE市場の将来動向
プライベートセルラーネットワークとエッジコンピューティングプラットフォームの融合
新たなプライベートLTE市場のトレンドは、専用セルラーインフラストラクチャとエッジコンピューティングプラットフォームのより深い統合を示唆しており、マシンビジョンや自律型ロボットなどのレイテンシに敏感なアプリケーション向けに、ローカルでのデータ処理を可能にしています。企業は、集中型クラウドへのデータ転送を最小限に抑え、応答時間を改善し、帯域幅コストを削減するために、プライベートネットワークコアと並行してエッジサーバーを導入するケースが増えています。チップセットメーカーが無線モジュールとコンピューティングモジュールを統合して導入することで、この融合は加速すると予想され、システムインテグレーターは2034年までに、製造、鉱業、物流環境に合わせた接続性と処理能力を兼ね備えたソリューションを提供できるようになります。
ネットワーク・アズ・ア・サービスモデルが導入経済を再構築する
通信事業者は、ネットワーク・アズ・ア・サービス(NaaS)モデルによるサービス提供へとますます移行しており、これにより企業顧客は初期投資を一切必要としないというメリットを享受できる。こうした傾向により、中堅製造業者、医療機関、物流企業などは、初期投資なしで携帯電話ネットワーク設備を導入できるようになり、大手企業だけでなく、他の業種の企業にもサービス提供範囲が拡大している。サービスプロバイダーによる料金体系のさらなる進化に伴い、この傾向は中小企業や新興市場にも広がっていくだろう。
プライベートLTE市場の機会
未開拓の中規模産業施設および医療施設への事業拡大
中規模製造業者、地域病院システム、物流企業は、これまで資金もノウハウも不足していたため、携帯電話ネットワークインフラの導入が十分に行われていない魅力的な顧客層を形成しています。導入が容易なネットワークとサービスサポートのパッケージを提供するベンダーは、導入プロセスを簡素化し、総所有コストを削減することで、これらの顧客を獲得できる可能性が高いでしょう。資金調達モデルや「サービスとしてのネットワーク」製品がさらに発展するにつれ、システムインテグレーターや通信事業者は、社内に通信ノウハウを持たない施設向けにカスタマイズされたソリューションを提供することで、市場シェアを拡大する大きな可能性を秘めています。
通信事業者と産業技術ベンダー間の戦略的パートナーシップ
通信インフラプロバイダーと産業オートメーションベンダーの連携は、特定の業種のニーズに合わせた統合接続ソリューションとアプリケーションソリューションを提供する大きな機会となります。プライベートセルラーインフラとロボット工学、予知保全ソフトウェア、資産追跡プラットフォームを組み合わせた共同ソリューションは、競争の激しい市場環境においてベンダー間の差別化を図り、企業における導入を加速させることができます。共同開発契約や再販パートナーシップを追求する企業は、製造、エネルギー、運輸といった業種において、特に予測期間を通じて複雑かつミッションクリティカルなワイヤレス展開において単一ベンダーによる責任体制を求める企業が多いことから、大きな価値を獲得できる立場にあります。
よくある質問

アンキタは、テクノロジー、メディア、ICT、エレクトロニクス・半導体の各分野で8年以上の経験を持つ、ダイナミックな市場調査およびコンサルティングのプロフェッショナルです。Microsoft、Oracle、NEC、SAP、KPMG、Expeditors Internationalといったグローバルクライアントに対し、100件以上のコンサルティングおよび調査案件を主導・遂行してきました。彼女のコアコンピテンシーは、市場評価、データ分析、予測、戦略策定、競合情報、レポート作成です。
アンキタは、販売前の提案書作成やクライアントとの協議から、販売後の実用的なインサイトの提供まで、プロジェクトサイクル全体を巧みに管理することに長けています。彼女は、部門横断的なチームの管理、複雑な調査モジュールの構築、そしてクライアント固有のビジネス目標に合わせたソリューションの調整に長けています。優れたコミュニケーション能力、リーダーシップ、そしてプレゼンテーション能力により、急速に変化する市場環境において、常に価値主導の成果を生み出しています。
- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -