
ソフトウェア資産管理市場の収益、予測、規模の概要
ソフトウェア資産管理市場規模と予測(2021年~2034年)、世界および地域別シェア、トレンド、成長機会分析レポートの対象範囲:コンポーネント別(ソリューションとサービス)、展開タイプ別(オンプレミスとクラウドベース)、組織規模別(中小企業と大企業)、および業界別(金融サービス、ITおよび通信、製造、小売および消費財、政府、ヘルスケアおよびライフサイエンス、メディアおよびエンターテイメント、その他)
- ステータス : 公開されたデータ
- レポートコード : TIPRE00012382
- カテゴリー : テクノロジー、メディア、通信
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : October 26, 2026


2025年の市場規模
28 億米ドル
基準年値
2034年の予測
85 億米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
13.88 %
成長率
対象市場
510億3000 万米ドル
(2026年~2034年)
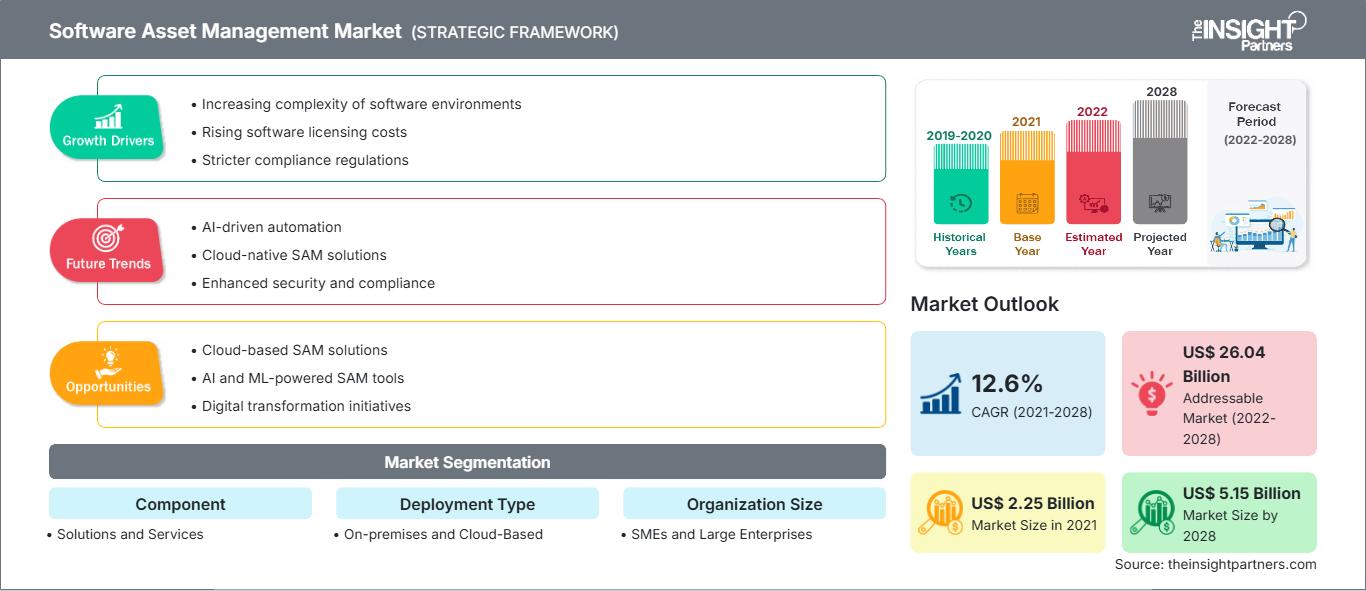
ソフトウェア資産管理市場は、2025年には28億米ドルと評価され、2034年には85億米ドルに達すると予測されており、2026年から2034年にかけて年平均成長率(CAGR)13.88%を記録すると見込まれています。この拡大は、企業向けソフトウェアポートフォリオの拡大、ライセンスコンプライアンス監査の増加、ハイブリッドIT環境の導入拡大によって牽引されています。金融サービス、ヘルスケア、製造業など、幅広い分野の組織が構造化されたガバナンスツールをますます導入しており、ソフトウェア資産管理市場は、デジタルオペレーションにおけるコスト管理とリスク軽減の中核的な推進力として強化されています。
北米は引き続き世界的な需要を牽引しており、厳格な規制監査、エンタープライズソフトウェアの集中度の高さ、そして早期のクラウド導入を背景に、同地域のソフトウェア資産管理市場規模は着実に拡大しています。ハイブリッドワークフォース、ITスプロール現象、そして高まるサイバーセキュリティ規制といった構造的な要因により、大企業は資産ガバナンスフレームワークの正式化を迫られており、多様な業界アプリケーションにおいて、2034年まで地域平均を上回る成長が見込まれています。
ソフトウェア資産管理市場の評価と洞察
- 北米:2025年には推定34~38%の収益シェアを占め、2026年から2034年にかけて年平均成長率(CAGR)12.5~13.5%で成長すると予測されている。これは、企業向けソフトウェアの普及率の高さと厳格なコンプライアンス監査に支えられている。
- 米国:クラウドガバナンスの義務化に牽引され、2025年には北米の市場シェアの約85~90%を占め、2034年まで年平均成長率(CAGR)12.3~13.2%で拡大する見込み。
- 欧州:2025年には約24~28%のシェアを占め、2026年から2034年にかけて年平均成長率(CAGR)13.0~14.0%で成長すると予測されており、英国、ドイツ、フランスが規制調和イニシアチブを通じて地域的な導入を主導する。
- アジア太平洋地域:2025年には約20~24%のシェアを占め、急速な企業デジタル化を背景に、中国、インド、日本が牽引役となり、2034年まで年平均成長率(CAGR)15.5~16.8%で最も速い成長が見込まれる。
- 最大のセグメント:ソリューションコンポーネントは、2025年には推定58~62%の市場シェアを占め、ライセンス最適化ツールに牽引されて、2026年から2034年の間に年平均成長率(CAGR)13.2~14.0%で成長すると予測されています。
- 高成長セグメント:クラウドベースの導入タイプは最も急速に成長しているセグメントであり、2025年には34~38%のシェアを占め、SaaSの普及に牽引されて2034年まで年平均成長率(CAGR)15.8~16.9%で拡大すると予測されています。
- 詳細に分析された主要企業:Microsoft Corporation、Ivanti, Inc.、Snow Software AB、BMC Software, Inc.、Certero、Flexera Software LLC、IBM Corporation、Micro Focus International plc、ServiceNow, Inc.、Broadcom Inc.
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
過去10年間で、企業のIT環境は大きく変化しました。固定ライセンスで永続的に所有されるソフトウェア資産ポートフォリオから、オンプレミスのソフトウェア資産とマルチクラウド環境を組み合わせた、非常に動的なソフトウェア資産の時代へと移行しています。この変化に伴い、ライセンス管理、使用権管理、更新管理に新たな複雑さが加わり、企業はスプレッドシートから自動化された検出ソリューションへと移行するようになりました。
今後、デジタル変革の取り組みが成熟するにつれ、従来のIT重視分野にとどまらず、製造業、小売業、ライフサイエンス分野へと導入が拡大し、ソフトウェア資産管理市場のシェア拡大に貢献すると予想されます。東南アジアやラテンアメリカの新興国では、ソフトウェアライセンスに関する規制当局の監視が強化されるにつれ、未開拓の機会が生まれています。AIを活用した最適化エンジンへのベンダーの投資やSaaS管理機能の拡充は、予測期間を通じてプラットフォームの統合と業界横断的な普及をさらに加速させるでしょう。
ソフトウェア資産管理市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 28億米ドル |
| 2034年までの市場規模 | 85億米ドル |
| 世界の年間平均成長率(2026年~2034年) | 13.88% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
ソフトウェア資産管理市場分析
ソフトウェアライセンスのコンプライアンスリスクの高まりは、依然として最大の需要要因となっています。企業は、ベンダー監査による罰金の増加や、予算外の調整コストに直面しているためです。ソフトウェア資産管理市場の成長は、クラウドサブスクリプションの拡大によってさらに加速しています。クラウドサブスクリプションの拡大は、分散した調達チャネル全体でライセンスの追跡を複雑化させています。企業は、重複支出を抑制し、更新サイクルにおける交渉力を強化するために、ベンダーとの関係を統合し、ガバナンス機能を一元化しています。
エコシステムには、ソフトウェア企業、システムインテグレーター、マネージドサービスプロバイダー、SAMソフトウェア開発企業など、エンドツーエンドの可視性を提供するために連携する様々なプレーヤーが含まれています。業界の供給動向は、自動検出、正規化、予測分析機能を備えたプラットフォームへの需要が高まっていることを示しています。小規模ベンダーは自社の調整エンジンにAI機能を追加しており、一方、大規模なITサービス管理企業は自社のサービスプラットフォームに資産ガバナンスモジュールを追加しています。
ソフトウェア資産管理市場の分析によると、既存のITガバナンスベンダーの間では、買収やプラットフォーム統合を通じて事業拡大が進み、競争が激化していることが明らかになった。マイクロソフトとIBMは、企業における幅広いリーチを活かして資産管理をクラウド環境に統合している一方、Flexera Software LLC、Snow Software AB、Certeroは、最適化機能とマルチクラウド環境におけるライセンスの正確な追跡によって差別化を図っている。
現在、統合機能への重点がさらに高まっており、ServiceNow社はSAMをITサービス管理プロセスに組み込み、Ivanti社とBMC Software社はエンドポイントと資産の可視化に注力している。Broadcom社とMicro Focus International社はコンプライアンス関連機能をさらに強化しており、投資は主にAIベースのライセンス最適化と、ベンダー各社が提供するSaaS支出管理ソリューションに集中している。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
ソフトウェア資産管理市場:戦略的洞察
地域別分析
北米ソフトウェア資産管理市場
北米は、2025年には世界のソフトウェア資産管理市場において推定34~38%の収益シェアを占め、2026年から2034年にかけて年平均成長率(CAGR)12.5~13.5%で成長すると予測されています。この地域の成熟度は、エンタープライズソフトウェアの集中度の高さ、積極的なベンダー監査サイクル、そして複雑なハイブリッドインフラストラクチャを運用する金融サービス、テクノロジー、ヘルスケア組織全体における正式なライセンスガバナンスプログラムの早期導入に起因しています。
構造的な要因としては、サイバーセキュリティに関する規制強化、大企業におけるリモートワークの増加に伴うITリソースの普及、そして調達の一元化などが挙げられる。カナダでは、公共部門のデジタル変革と中堅企業の近代化の必要性から同様の導入傾向が見られ、メキシコでは、成長著しいテクノロジーサービス産業が地域的な需要を押し上げている。
米国ソフトウェア資産管理市場
ソフトウェア資産管理市場レポートによると、米国は2025年時点で北米のソフトウェア資産管理収益の約85~90%を占め、2034年まで年平均成長率(CAGR)12.3~13.2%で拡大すると予測されています。この優位性は、フォーチュン500企業におけるエンタープライズソフトウェア支出の集中、厳格なコンプライアンスの実施、そして広範なマルチクラウド環境全体で継続的なライセンス調整をサポートする成熟したマネージドサービスプロバイダーネットワークを反映しています。
マイクロソフト、IBM、ServiceNow、BMC Software、Broadcomといった企業は依然として強い存在感を示しており、いずれも本国で大きな事業基盤と強力なエンタープライズ顧客基盤を有している。アプリケーションのトレンドとしては、AIを活用した検出ツール、SaaS支出最適化ダッシュボード、統合エンドポイント管理プラットフォームなどが挙げられ、大企業や政府機関は従来の監査手順よりも自動化されたコンプライアンス追跡を好む傾向にある。
欧州ソフトウェア資産管理市場
欧州は、2025年には世界のソフトウェア資産管理市場の約24~28%を占め、2026年から2034年にかけて年平均成長率(CAGR)13.0~14.0%で成長すると予測されている。この地域的な成長の原動力となっているのは、データ保護フレームワークに基づく規制の調和と、多様な製造業および金融サービス業における国境を越えたソフトウェアライセンスの複雑さを管理するための、企業による集中型ITガバナンスの導入拡大である。
地域別に見ると、英国が導入をリードしており、金融サービス関連のコンプライアンス規制や、中堅企業のデジタルガバナンスプログラムを支援するマネージドサービスプロバイダーの存在が導入を後押ししている。それに続くのはドイツで、製造業のデジタル化とインダストリー4.0の統合に向けた取り組みが導入を促進している。インダストリー4.0では、厳格なソフトウェア資産管理が求められる。フランス、イタリア、スペインも、ライセンス最適化における自動化を着実に導入している。
アジア太平洋地域のソフトウェア資産管理市場
アジア太平洋地域は、2025年時点でソフトウェア資産管理市場の約20~24%のシェアを占め、2034年まで地域最速の年平均成長率(CAGR)15.5~16.8%で拡大すると予測されている。この地域における導入を牽引しているのは、大規模な企業デジタル化への取り組みを背景に中国であり、高度なITガバナンス・エコシステムを持つ日本がそれに続く。また、インド、韓国、オーストラリアは、テクノロジーサービスおよび金融セクターの近代化への取り組みの拡大により、需要に貢献している。
産業面および政策面における促進要因としては、政府による経済のデジタル化推進、サイバーセキュリティ規制の強化、製造業および通信業界におけるクラウドコンピューティングインフラへの投資などが挙げられる。インドにおけるITアウトソーシングの拡大と、オーストラリアにおけるデータガバナンス基準の整備が相まって、アジア太平洋地域は世界市場における主要な成長牽引役としての地位を確立しつつある。
中東・アフリカのソフトウェア資産管理市場
中東・アフリカ地域では着実に導入が進んでおり、ビジョン2030に沿ったデジタル変革と政府のIT近代化プログラムが進む中、サウジアラビアが主要市場として台頭しています。ソフトウェア資産管理市場の予測によると、同地域は企業クラウドインフラ投資の拡大と公共部門のコンプライアンス要件の高まりに支えられ、2026年から2034年の間に年平均成長率(CAGR)12.0~13.0%で成長すると予測されています。
アラブ首長国連邦は、金融センターのデジタル化とスマートガバメントプログラムの導入の必要性から、ソフトウェアの一元管理が求められるため、これに続いています。南アフリカとその他の中東・アフリカ諸国は、通信ネットワークの構築や企業におけるITの正式化の進展を通じて、段階的に需要を積み上げています。
セグメンテーション分析
成分
ソリューション分野は、2026年から2034年の間に年平均成長率(CAGR)13.2~14.0%で成長すると予測されています。これは、企業がライセンス追跡の自動化、コンプライアンスリスクの低減、ハイブリッドおよびマルチクラウド環境における断片化されたソフトウェアインベントリの統合のために導入する、検出、調整、最適化プラットフォームを含む、ソフトウェア資産管理市場の中核的な範囲を定義するものです。
- ソリューション:自動化された検出およびライセンス最適化プラットフォームが企業調達の主流となり、リアルタイムのライセンス追跡機能を提供し、分散したIT環境全体で手動監査への依存度を低減します。
- サービス:導入、コンサルティング、マネージドSAMサービスは、社内ガバナンスの専門知識が不足している企業を支援し、アウトソーシングによるコンプライアンス管理を求める中規模組織の間で安定した需要を生み出しています。
デプロイメントタイプ
クラウドベースの導入は、SaaSの普及加速とソフトウェア資産管理市場の主要なトレンドを反映し、 2026年から2034年の間に年平均成長率(CAGR)15.8~16.9%で成長すると予測されています。企業は、拡張性、インフラストラクチャのオーバーヘッド削減、既存のマルチクラウドエコシステムとの統合の簡素化といった理由から、クラウドホスト型プラットフォームをますます好むようになっています。一方、オンプレミス導入は、厳格なデータ所在地管理を必要とする規制業界において依然として重要な位置を占めています。
- オンプレミス:インフラストラクチャを直接制御する必要のある高度に規制されたセクターで好まれており、厳格なデータ所在地の義務付けがある政府機関や金融サービス機関の間で持続的な需要があります。
- クラウドベース:急速な導入は、分散型マルチクラウド環境とリモートワーク環境全体にわたるシームレスな統合を提供する、拡張性の高いサブスクリプションベースのガバナンスツールに対する企業の嗜好を反映している。
組織規模
ソフトウェア資産管理市場における大企業は、 2026年から2034年にかけて年平均成長率(CAGR)13.0~13.8%で成長すると予測されています。これは、グローバルに分散した事業部門全体で、集中管理型のガバナンスフレームワークと専用のコンプライアンス担当者を必要とする複雑なマルチベンダーソフトウェアポートフォリオが成長を牽引しているためです。クラウドアプリケーション、ハイブリッドIT環境、ソフトウェアライセンス最適化戦略の導入拡大も、大企業における包括的なソフトウェア資産管理ソリューションへの需要を支え続けています。
- 中小企業:コンプライアンスリスクに対する意識の高まりと、手頃な価格のクラウドベースツールの登場により、これまで手作業による追跡方法に頼っていた小規模組織の間で、クラウドベースのツールの導入が徐々に進んでいます。
- 大企業:複雑なマルチベンダーソフトウェア環境と厳格な監査リスクにより、グローバルな事業展開全体にわたる包括的で統合されたガバナンスプラットフォームに対する強い需要が維持されています。
業界分野別
ITおよび通信分野は、2026年から2034年の間に年平均成長率(CAGR)14.0~14.9%で成長すると予測されており、これはソフトウェア資産の密度が集中していることと、技術集約型の運用環境全体で厳格なライセンスライフサイクル管理を必要とする継続的なインフラストラクチャの近代化を反映している。
- BFSI(銀行・金融サービス・保険) :厳格な規制遵守と広範なソフトウェアポートフォリオにより、金融機関全体で自動化された監査対応および権限追跡プラットフォームに対する継続的な需要が高まっている。
- IT、通信:ソフトウェアの高密度化と継続的なインフラストラクチャのアップグレードにより、先進的な導入が維持されており、分散型テクノロジー環境全体にわたる厳格なライフサイクルガバナンスが求められている。
- 製造業:インダストリー4.0の統合と運用技術ソフトウェア環境の拡大により、資産の一元的な可視化とコンプライアンス追跡に対する需要が高まっている。
- 小売業界:オムニチャネルプラットフォームの普及と季節的なライセンス料の変動により、小売企業の間で柔軟でサブスクリプションに対応したガバナンスツールの導入が加速している。
- 消費財:デジタルサプライチェーンソフトウェアの導入拡大に伴い、消費財メーカー全体でライセンスの一元管理に対する需要が高まっている。
- 政府:公共部門のデジタル化と厳格な調達説明責任要件により、政府機関全体でコンプライアンス重視のガバナンスプラットフォームの着実な導入が促進されている。
- 医療・ライフサイエンス分野:規制上のデータ保護要件と拡大する臨床ソフトウェアポートフォリオにより、厳格なコンプライアンスと監査対応ツールの需要が高まっている。
- メディア・エンターテインメント業界:クリエイティブおよび制作ソフトウェアのライセンスへの依存度が高まるにつれ、利用状況に基づいた追跡および最適化プラットフォームの導入が徐々に進んでいる。
機会の概要
|
業界分野別 |
収益貢献 |
トレンドタグ |
導入段階 |
|
金融サービス業界 |
高い |
監査準備 |
成熟した |
|
IT、通信 |
高い |
クラウドライセンス |
成熟した |
|
製造業 |
中くらい |
インダストリー4.0 |
スケーリング |
|
小売り |
中くらい |
オムニチャネルトラッキング |
スケーリング |
|
消費財 |
低い |
サプライチェーンSAM |
新興 |
|
政府 |
中くらい |
公共調達 |
スケーリング |
|
ヘルスケア、ライフサイエンス |
高い |
コンプライアンス自動化 |
スケーリング |
|
メディア、エンターテインメント |
低い |
使用量ベースのライセンス |
新興 |
ソフトウェア資産管理市場の成長要因と影響分析
ソフトウェアライセンスコンプライアンスリスクの増大とベンダー監査頻度
企業は、大手ソフトウェアベンダーによる正式な監査によってますますプレッシャーにさらされています。包括的なライセンス付与文書がない場合、通常、多額の予期せぬ調整費用が発生します。このため、ソフトウェア製品の展開とライセンス付与を継続的に照合する自動化プラットフォームへの関心が高まっています。ガバナンス構造を持たない企業はリスクが高くなるため、コンプライアンス管理インフラストラクチャの構築が取締役会にとって優先事項となっています。消費型ライセンスやハイブリッド型サブスクリプションなど、高度なライセンススキームの増加は、ライセンス付与の追跡プロセスを複雑化させ、専用ツールの重要性を高めています。この傾向の影響は、リアルタイムの監査対応ソリューションを提供するベンダーに最も大きく及んでいます。企業は、この側面をリスク管理の不可欠な要素とみなしているためです。
企業IT環境全体におけるマルチクラウドおよびSaaS導入の加速
SaaSアプリと多数のクラウドサービスの急速な普及に伴い、ITガバナンスを必要とせずに各部門がクラウドサービスにサインアップできる分散型購買により、企業ITにおけるソフトウェアの可視性の管理が困難になっています。この問題はITガバナンスにおける多くの課題につながり、シャドウITの発見やクラウドサブスクリプションコストと実際の利用状況との整合性を図るための製品へのニーズが高まっています。今日の企業は、管理されていないSaaSの導入が、重複したサブスクリプションや未使用ライセンスによる運用コストの増加につながることを認識しています。オンプレミスソフトウェアの追跡機能とクラウド支出の最適化機能を兼ね備えたSaaSベンダーは、圧倒的な需要を享受しています。
企業におけるITコスト最適化とベンダー統合への注力拡大
企業に対する財務上の慎重さを求める圧力が高まるにつれ、企業は情報技術(IT)への裁量支出に関する意思決定において、より一層慎重になっています。こうした状況において、未使用ライセンスの特定、ベンダー契約の最適化、異なる部門間で重複するソフトウェア契約の統合などに役立つソフトウェア資産管理プラットフォームの活用価値を認識しています。財務および調達担当者は、IT部門と連携し、ガバナンスデータを活用して、効果的な契約交渉によるコスト削減を実現することで、ベンダー契約の更新を最適化しています。このように財務部門と技術部門が協力することで、ガバナンスツールの重要性はITコンプライアンスの役割にとどまらず、組織全体にとってますます重要になっています。
ソフトウェア資産管理市場の将来動向
AIを活用した予測型ライセンス最適化
新たなソフトウェア資産管理市場のトレンドは、ガバナンスプラットフォームへの人工知能と機械学習機能のより深い統合を示唆しており、過去の使用パターンと組織の成長軌道に基づいて将来のライセンス要件を予測モデル化することを可能にします。将来のプラットフォームは、単にコンプライアンス対策に対応するだけでなく、契約の再構築、ライセンスの割り当て、更新時期に関する推奨事項を積極的に提供するようになります。このようにして、新しいプラットフォームは戦略的なアドバイザリーソリューションへと進化し、予測期間中、特に数百ものソフトウェアライセンスを同時に扱う企業において、ソフトウェア調達に関するベンダー差別化基準と調達アプローチを根本的に変革するでしょう。
より広範なITサービス管理エコシステムとの融合
企業が個別のテクノロジーよりも統合されたテクノロジー・プラットフォームを好む傾向にあるため、ガバナンス・プラットフォームと統合エンドポイント管理、サイバーセキュリティ態勢管理、ITサービス管理のエコシステムとの融合が進んでいます。こうした動きにより、ソフトウェア利用情報とサイバーセキュリティ脆弱性分析、デバイス管理を関連付け、運用状況を完全に可視化することが可能になります。オープンAPIや主要クラウドサービスベンダーとのネイティブ統合を通じて相互運用性を開発するベンダーは、企業がベンダーとの関係を統合し、統合プロセスを簡素化することを好む傾向にあるため、圧倒的な市場シェアを獲得できる可能性が高いでしょう。
ソフトウェア資産管理市場の機会
浸透率の低い中小企業および中堅企業セグメントへの事業拡大
中小企業は、大企業に比べて予算の制約やガバナンスに関する知識不足がツール導入の妨げとなっているため、大きな潜在力を持っています。クラウドベースプラットフォームのコストと複雑さが軽減されたことで、ベンダーは中小企業市場のニーズに合わせた段階的な拡張可能なソリューションを提供することで、この市場をターゲットにすることが可能になりました。中小企業市場は予算が少なく、ガバナンスに関する知識も不足している傾向があります。ITサービスを通じてガバナンスソリューションを提供するマネージドサービスプロバイダーは、社内にコンプライアンス担当者がいない分散した中小企業市場にとって、効果的な販売チャネルとなります。
規制産業向け業種別プラットフォーム開発
医療、ライフサイエンス、政府部門は、独自の規制上のデータ保護および調達における説明責任要件に対応する、業界特化型のガバナンス機能を開発するベンダーにとって大きなビジネスチャンスとなります。汎用プラットフォームでは、臨床ソフトウェアや公共部門の調達を規定する専門的なコンプライアンスフレームワークに十分に対応できないことが多く、専用ソリューションの差別化の機会が生まれています。業界特化型の認証、規制への準拠、および専門的なレポート機能に投資するベンダーは、これまで十分なサービスが提供されてこなかったこれらの業界において、優位な地位を確立できます。医療データ保護と政府調達の透明性に関する規制当局の監視が強化されるにつれ、汎用的な水平機能ではなく、業界特化型の深い専門知識を示すプラットフォームは、予測期間を通じて、コンプライアンス要件が高く、価値の高いこれらの組織セグメントにおいて、圧倒的なシェアを獲得できる立場にあります。
よくある質問

Ankitaは、9年以上の経験を有する市場調査およびコンサルティングの専門家であり、テクノロジー、メディア、通信、電子機器・半導体、銀行・金融サービス・保険(BFSI)など、幅広い業界において豊富な専門知識と実績を有しています。これまでに、マイクロソフト(Microsoft)、オラクル(Oracle)、日本電気株式会社(NEC Corporation)、SAP、KPMG、エクスペダイターズ・インターナショナル(Expeditors International)など、世界的に著名な企業をクライアントとして、100件以上のコンサルティングおよび市場調査プロジェクトを主導し、成功裏に遂行してきました。主な専門分野は、市場評価、データ分析、市場予測、戦略策定、競合情報分析、調査レポートの作成など多岐にわたり、クライアント企業の事業戦略や意思決定を支援する高度な市場分析と実践的な提言を提供しています。
Ankitaは、営業提案段階におけるプロジェクト提案書の作成やクライアントとの協議から、市場調査の実施、分析結果の取りまとめ、実行可能なビジネスインサイトの提供に至るまで、プロジェクトのライフサイクル全体を一貫して管理しています。また、部門横断的なチームのリーダーシップ、複雑な調査プロジェクトの体系的な設計・遂行、クライアントの事業目標に即した戦略的提言の策定においても豊富な経験を有しています。優れたコミュニケーション能力、リーダーシップ、プレゼンテーションスキルを活かし、複雑な市場調査の結果を明確かつ実用的なビジネスインサイトへと転換することで、クライアント企業の的確な意思決定、競争力の強化、持続的な事業成長を支援しています。
- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

The Insight Partnersは、当社のグローバルな市場参入戦略を支える有益な市場インテリジェンスを提供してくれました。同社のチームはプロフェッショナルかつ迅速に対応し、こちらのフィードバックにも丁寧に耳を傾け、プロジェクト全体を通じて、思慮深い分析や手法に関する有益な説明を行ってくれました。
Junmo Kim 最高財務責任者(CFO), エナテック株式会社
Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -