
绿色水泥和混凝土市场:规模、增长与预测 2034年
绿色水泥和混凝土市场规模及预测(2021-2034年),全球及区域份额、趋势和增长机会分析报告涵盖范围:按产品类型(粉煤灰基、地聚合物、矿渣基及其他);最终用户(商业和公共基础设施、工业和住宅);以及地理位置。
- 状态 : 已发布
- 报告代码 : TIPRE00005030
- 类别 : 制造和建筑
- 页数 : 209
- 可用报告格式 :


- 最后更新日期 : September 10, 2026


2025年市场规模
75.6 亿美元
基准年值
2034 年预测
158.2 亿美元
预计到2034年
2026-2034年复合年增长率
8.5 %
增长率
目标市场
1045.9 亿美元
(2026-2034)
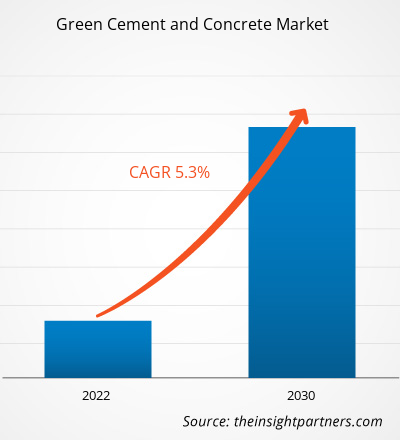
2025年绿色水泥和混凝土市场价值为75.6亿美元,预计到2034年将达到158.2亿美元,2026年至2034年期间的复合年增长率为8.5%。这一增长趋势反映了基础设施、商业建筑、工业设施和住宅建筑中低熟料粘结剂、辅助胶凝材料和高性能混凝土规范的使用日益增多。
在北美,绿色水泥和混凝土市场规模的增长得益于联邦基础设施支出、碳排放采购规则以及环境产品声明的广泛应用。预计该地区在2026年至2034年间将以7.2%的复合年增长率增长,其中公共基础设施、数据中心、交通运输资产以及寻求降低生命周期排放的商业地产项目的需求将推动市场增长。
绿色水泥和混凝土市场评估与洞察
- 2025 年,北美占全球市场份额的 14.75%,预计在 2026 年至 2034 年期间,在采购指令和大规模基础设施更新的支持下,将以 7.2% 的复合年增长率增长。
- 2025年,美国占北美需求的78.82%,预计在2026年至2034年期间将以7.3%的复合年增长率增长。
- 2025年,欧洲占据17.38%的市场份额,预计在2026年至2034年期间将以8.4%的复合年增长率增长,其中德国、英国、法国、意大利和西班牙将引领这一增长。
- 亚太地区在 2025 年占据了 58.37% 的市场份额,预计在 2026 年至 2034 年期间将以 9.1% 的复合年增长率增长,其中中国、印度、日本、韩国和澳大利亚是主要增长动力。
- 最大的细分市场粉煤灰基产品在 2025 年占据了 42.53% 的市场份额,预计在 2026 年至 2034 年期间将以 7.6% 的复合年增长率增长。
- 高增长细分市场渣基产品在 2025 年占据 38.35% 的市场份额,预计在 2026 年至 2034 年期间将以 9.6% 的复合年增长率增长。
- 重点分析的公司有:UltraTech Cement Limited、ACC Limited、中国建材股份有限公司、绿水泥股份有限公司、安徽海螺水泥股份有限公司、Holcim Ltd、JSW Cement Limited、Navrattan Green Cement Industries Private Limited、Cemex SAB de CV 和 Heidelberg Materials AG。
资料来源: Insight Partners 根据专有研究、政府出版物、公司年报、投资者报告、行业数据库和专家访谈进行的分析。
新的生产方法正逐步摒弃高熟料含量的水泥,转而采用以粉煤灰、磨细粒化高炉矿渣、煅烧粘土、废料细料和碳矿化混凝土为基础的混合料。国际能源署强调,降低熟料含量、使用替代燃料、辅助胶凝材料(SCMs)和碳捕获技术是水泥生产脱碳的关键手段。此举将使那些能够获取工业副产品、并在预拌混凝土和预制构件供应链中进行质量检测和控制的企业受益。
随着各国政府、建筑商和房地产开发商在招标文件中纳入隐含碳排放限制,未来的需求范围将不断扩大。在城市化、工业园区和交通基础设施符合资源效率目标的欠发达国家,这一趋势必将迅速得到满足。投资将集中在区域粉磨设施、辅助胶凝材料(SCM)、低碳外加剂、数字化混合料设计以及碳足迹追踪系统等方面,以便买家在购买前进行比较。
绿色水泥和混凝土市场报告范围
| 报告属性 | 细节 |
|---|---|
| 2025年市场规模 | 75.6亿美元 |
| 到2034年市场规模 | 158.2亿美元 |
| 全球复合年增长率(2026-2034 年) | 8.5% |
| 史料 | 2021-2024 |
| 预测期 | 2026-2034 |
绿色水泥和混凝土市场分析
绿色水泥和混凝土市场增长受到建筑买家的推动,他们要求在不降低抗压强度、缩短凝固时间和提高耐久性的前提下,减少碳排放。公共基础设施项目将成为推动市场需求的主要动力,因为道路、桥梁、地铁、机场设施和市政建筑都需要大量混凝土,而且这些项目对产品环境声明的要求也越来越高。
供应将继续依赖于粉煤灰、矿渣、煅烧粘土、石灰石填料和添加剂的供应。由于部分地区燃煤发电量下降,粉煤灰供应日益紧张,而矿渣供应则与钢铁生产密切相关。市场动态促使人们开发地聚合物粘合剂、石灰石煅烧粘土水泥和碳素养护混凝土,以最大限度地减少对原材料的依赖。
绿色水泥和混凝土市场竞争激烈,主要由综合性水泥公司、区域性水泥生产商和特种胶凝材料开发商主导。主要参与者包括Holcim Ltd、海德堡材料股份公司、Cemex SAB de CV、UltraTech Cement Limited、ACC Limited、JSW Cement Limited和中国建材股份有限公司。
市场定位越来越依赖于可验证的排放强度、供应可靠性和规格认可度。绿水泥股份有限公司、纳瓦拉坦绿水泥实业有限公司和安徽海螺水泥有限公司等公司正致力于打造专业化和亚洲化的竞争定位,而规模更大的企业则在开发碳捕获技术、水泥混合设施,并与承包商建立合作关系,以创造持续的需求。
您可以调整的内容
- ● 细分
- ● 地理
- ● 竞争分析
- ● 语言偏好
绿色水泥和混凝土市场:战略洞察

区域洞察
北美绿色水泥和混凝土市场
北美地区占2025年需求的14.75%,使其成为绿色水泥和混凝土市场最大的地区。联邦基础设施拨款、各州清洁采购法规以及商业开发商对降低隐含碳排放的需求,共同推动了该地区7.2%的复合年增长率。成熟的预拌混凝土供应网络和日益普及的环境产品声明也为该地区的发展提供了助力。
在交通基础设施、公共建筑、仓储和数据中心等领域,混合水泥的应用最为广泛,这些领域混凝土用量巨大,且碳排放核算日益融入采购流程。材料供应商正在扩大混合水泥的产能,而承包商则利用配比优化技术来平衡排放、强度增长、养护时间和成本。
美国绿色水泥和混凝土市场
2025年,美国占北美需求的78.82%,预计在2026年至2034年期间将以7.3%的复合年增长率增长。需求集中在公路重建、桥梁修复、港口、机场、半导体设施、物流枢纽以及需要记录材料排放的大型商业建筑。
公司业务范围广泛,包括Holcim Ltd、Cemex SAB de CV、Heidelberg Materials AG、Green Cement Inc.以及众多大型区域生产商,它们均供应混合水泥和低碳混凝土。应用趋势表明,公共工程和私人项目中,采用LEED认证、业主碳预算和生命周期评估工具的项目,对低碳混凝土规范的接受度越来越高。
欧洲绿色水泥和混凝土市场
2025年,欧洲占据17.38%的市场份额,预计在2026年至2034年期间将以8.4%的复合年增长率增长。英国正通过基础设施采购、铁路项目和商业建设推进低碳混凝土的发展,而德国则通过工业脱碳资金、水泥厂现代化和更严格的建筑行业排放监管处于领先地位。
法国、意大利和西班牙通过翻新改造、交通升级和循环建筑政策,为水泥行业带来额外增长。海德堡材料股份公司和豪瑞集团在区域供应中占据重要地位,这得益于碳捕获项目、低熟料水泥系列产品和再生骨料战略。德国凭借其规模、标准成熟度和制造实力,仍然是行业领先国家。
亚太绿色水泥和混凝土市场
亚太地区在2025年占据58.37%的市场份额,预计在2026年至2034年期间将以9.1%的复合年增长率增长。中国仍然是领先国家,这得益于其水泥生产规模、基础设施更新以及旨在减少工业排放的政策。
印度、日本、韩国和澳大利亚通过地铁系统、可再生能源项目、产业集群和绿色建筑规范等途径不断增加对水泥的需求。主要企业包括 UltraTech Cement Limited、ACC Limited、JSW Cement Limited、安徽海螺水泥有限公司和中国建材集团有限公司。
中东和非洲绿色水泥和混凝土市场
预计2026年至2034年间,中东和非洲地区的复合年增长率将达到3.56%,其中沙特阿拉伯将成为增长最快的国家。需求主要来自大型项目、交通线路、工业园区和能源基础设施,这些项目需要在极端气候条件下使用高性能混凝土。
阿联酋已开始在高端商业和市政建筑中使用低碳混凝土,而南非则受到基础设施改造和工业脱碳的影响。中东和非洲地区的需求目前仍较为挑剔,但如果融资方要求提供排放数据,需求就会有所改善。
细分分析
产品类型
预计2026年至2034年间,粉煤灰基材料将以7.6%的复合年增长率增长。绿色水泥和混凝土市场的产品范围取决于原料供应、结构性能、养护性能以及与现有配料系统的兼容性。粉煤灰和矿渣混合物仍具有可扩展性,而地聚合物配方在优先考虑耐久性和低熟料含量的应用中备受关注。
- 粉煤灰基产品保持着强大的市场地位,因为它们采用成熟的辅助胶凝材料工艺,具有良好的可加工性,并且对公共基础设施和大型混凝土应用仍然具有吸引力。
- 地聚合物产品满足了对无熟料或极低熟料粘合剂的需求,尤其是在工业地板、预制构件和旨在更大程度减少隐含碳排放的项目中。
- 在钢铁生产供应充足的地区,炉渣基产品具有重要的战略意义,它们具有耐久性、抗硫酸盐性和较低的水化热,适用于基础设施和海洋工程建设。
最终用户
预计2026年至2034年间,商业和公共基础设施领域将以8.6%的复合年增长率增长。商业和公共基础设施需求领先,因为这些项目混凝土消耗量大,且采购规范规范正式。工业用户注重耐久性和全生命周期成本,而随着绿色建筑认证和开发商可持续发展承诺的不断扩大,住宅领域的应用也日益普及。
- 商业和公共基础设施通过交通、市政、医疗保健、教育和商业项目引领普及,这些项目需要透明的排放报告和大规模的持续性能。
- 工业需求由工厂、物流园区、能源设施和仓库支撑,在这些场所,板材的性能、耐久性和企业脱碳目标都会影响材料的选择。
- 住宅领域的应用正在多户住宅和高端开发项目中日益普及,尤其是在开发商使用认证体系和生命周期评估来区分项目的情况下。
机遇概览
|
最终用户 |
收入贡献 |
潮流日 |
收养阶段 |
|
商业和公共基础设施 |
高的 |
购买清洁产品 |
规模化 |
|
工业的 |
中等的 |
耐用板材 |
规模化 |
|
住宅 |
中等的 |
认证住宅 |
新兴 |
绿色水泥和混凝土市场增长驱动因素及影响分析
隐含碳采购进入主流建筑行业
公共部门和大型私营开发商正逐步从在招标过程中采用自愿性的可持续发展条款转向强制性的碳排放限制。这对水泥和混凝土生产商的商业模式产生了巨大影响,因为招标中越来越需要环境产品声明、生命周期评估以及每种混合料的碳排放量等信息。这种影响在基础设施项目、商业建筑和公共建筑中尤为显著,因为这些项目混凝土用量巨大,且采购单位可以集中采购。能够证明其熟料和辅助胶凝材料用量减少的混凝土生产商,相比传统生产商而言,将获得更有利的地位。
熟料替代成为成本和合规的杠杆
水泥熟料的生产是水泥行业工艺排放的主要来源之一,因此,在碳捕获技术普及之前,短期内以其他材料替代熟料不失为一种合理的解决方案。为了降低排放强度并确保合规,制造商正在使用粉煤灰、矿渣、石灰石、煅烧粘土和矿物回收物等替代原材料。由于需要供应其他材料并进行合规性测试,这一因素会影响成本、生产流程和原材料采购。从商业角度来看,这一因素具有双重影响:降低排放强度可以确保合规性,而减少对熟料的依赖则可以降低燃料和碳成本波动带来的风险。
基础设施更新催生大量规范需求
道路、桥梁、港口、铁路、机场和水利基础设施的建设需要大量的水泥材料,这些材料通常都有标准化的规格。由于这些项目的重复性,当相关部门决定使用低碳混凝土时,其需求量可能会迅速增长。在北美、欧洲、印度、中国和海湾国家等地区,由于这些地区在基础设施建设方面投入巨资以确保韧性、交通便利性和工业化进程,低碳混凝土的需求尤为重要。大型项目也是测试耐久性和性能的理想场所。经过验证的混凝土混合料可以用于其他项目,从而更容易推广应用。
绿色水泥和混凝土市场未来趋势
碳捕获与优质水泥生产线的整合
绿色水泥和混凝土的发展趋势表明,碳捕获设施将有针对性地应用于终端用户愿意为减排材料付费的领域。首批试点项目将在具备碳封存能力、拥有优惠政策且对基础设施需求旺盛的地区开展。碳捕获水泥短期内不会取代混合水泥,而是用于减少无法通过熟料替代实现的工艺相关排放。随着认证流程的日益完善,供应商将能够根据自身的碳足迹生产一系列材料。
数字混合设计与碳核算的融合
混凝土采购流程应更加数据驱动,设计团队应综合考虑强度、耐久性、养护时间、价格和碳足迹等因素来选择合适的混凝土配比。数字化工具可根据当地材料供应情况和实际需求,推荐最佳的粘结剂配比,从而最大限度地减少过度设计和浪费。此举将有助于更好地利用粉煤灰、矿渣、煅烧粘土、外加剂和再生细骨料。拥有经过验证的数据库和自动报告系统的混凝土公司将在投标过程中更具优势。最终,碳核算可能会像强度测试一样普及。
绿色水泥和混凝土市场机遇
公共基础设施的性能导向型规范
基于绩效的采购模式允许供应商根据耐久性和强度结果而非详细的重熟料混合料配方来开发低碳混合料。根据《绿色水泥与混凝土市场预测》,采用基于结果的规范的机构可能会获得矿渣混合料、粉煤灰系统、地聚合物水泥和煅烧粘土水泥。对于供应商而言,商机包括技术专长、试配以及与公共机构签订长期合同。对于承包商而言,最佳混合料配方有助于减少排放并保持施工可行性。最佳市场是那些拥有重复性基础设施项目和清晰审批流程的市场。
本地化供应链网络和加工中心
区域层面的供应链限制为那些能够在施工区域附近采购、加工和认证额外水泥材料的企业提供了机遇。粉煤灰、矿渣粉、煅烧粘土和拆除混凝土细料的加工中心可以有效保障物流安全和质量可靠性。在基础设施建设、钢铁生产、粘土矿藏和拆迁中心等领域进行投资最为可行。从事材料加工和排放物记录的企业可以成为预拌混凝土公司的可靠供应商。
最新进展
- 2026 年 6 月:Cemex 正在为西班牙贝尼多姆正在开发的住宅摩天大楼 TM Tower 的建设提供 Vertua Supremo 水泥,该大楼预计将成为欧洲最高的住宅楼之一。
- 2026 年 6 月:Cemex SAB de CV 为欧洲最高的住宅楼之一提供了低碳水泥,这巩固了在高层建筑中使用低排放水泥产品的商业地位,并表明了在要求苛刻的城市项目中对以性能为导向的可持续材料的接受度。
- 2026 年 3 月:JSW 水泥在全国扩张的征程中迈出了重要一步,在拉贾斯坦邦纳高尔区新建的现代化综合水泥制造厂开始投产——这是该公司在印度北部的第一家此类工厂。
常见问题解答

Nivedita 是一位经验丰富的研究专业人士,在市场研究和商业咨询领域拥有超过 9 年的经验。她目前担任 The Insight Partners 的 ICT 领域项目经理,在管理和执行跨技术领域的联合研究、定制研究、订阅研究和咨询研究方面拥有深厚的专业知识。
Nivedita 在提供数据驱动的分析和切实可行的洞察方面拥有丰富的经验,并已成为多个关键项目的关键贡献者。她的工作涉及端到端的项目执行——从理解客户目标、分析市场趋势到制定战略建议。她与领先的 ICT 公司广泛合作,帮助他们识别市场机遇并引领行业变革。
Nivedita 拥有德拉敦 IMS 的管理学 MBA 学位。在加入 The Insight Partners 之前,她在浦那的 MarketsandMarkets 和 Future Market Insights 积累了宝贵的经验,担任过各种研究职位,并在行业分析和客户互动方面奠定了坚实的基础。
- 全面的市场规模与预测分析
- 详细的细分市场分析
- 深入的市场动态评估
- 区域及国家级洞察
- 竞争格局与企业对标分析
- 战略性商业情报
客户评价

Insight Partners 的 SCADA 系统市场报告内容全面,对当前趋势和未来预测提供了宝贵的见解。该团队始终高度专业、响应迅速且乐于助人。我们非常满意,强烈推荐他们的服务。
兰·凯德姆 伙伴, Reali Technologies LTD
我请求一份关于特定软件市场的报告,团队在几天内就完成了。报告信息非常相关,而且呈现得非常出色。之后,我请求对报告进行一些修改和补充。团队再次迅速响应,不到一周我就收到了最终报告。
让-埃尔韦·詹恩 主席, 未来分析公司
我们与 Insight Partners 合作进行了一项重要的市场研究和预测。他们清晰地洞察了机遇和风险,帮助我们制定了计划。他们的研究简单易用,数据可靠,帮助我们做出了明智而自信的决策。我们强烈推荐他们。
皮尤什·纳格帕尔 高级副总裁, 远光全球
Insight Partners 凭借其深厚的行业专业知识,提供了富有洞察力、结构合理的市场研究。他们的团队始终专业且响应迅速。用户友好的网站让访问行业报告变得顺畅无阻。我们强烈推荐他们可靠、高质量的研究服务。
安达幸彦 首席执行官, 深蓝有限责任公司
这是我第一次从The Insight Partners购买市场报告。起初我有些犹豫,但访问了他们的网站后,我更放心地冒险购买市场报告。我对报告的质量和客户服务非常满意。我对最初的报告有一些疑问和意见,但在与他们的分析师通过电子邮件沟通了几次后,我相信这份报告可以作为我们战略规划流程的参考。非常感谢您抽出宝贵的时间,让这次体验如此愉快。我一定会向其他人推荐你们的服务,当我们需要更多市场数据时,你们将是我的首选。
约翰·铃木 总裁兼首席执行官、董事会董事, BK科技
感谢您在处理我关于尼日利亚传染病体外诊断市场信息请求的过程中所展现的支持和专业精神。感谢您的耐心、指导,以及您愿意提供的折扣,最终促成了这笔交易。我期待未来与 Insight Partners 继续合作,这一切都要归功于您与我初次接触后留下的良好印象。
奇吉奥克博士 ONYIA 董事总经理, PineCrest 医疗保健有限公司购买理由
- 明智的决策
- 了解市场动态
- 竞争分析
- 客户洞察
- 市场预测
- 风险规避
- 战略规划
- 投资论证
- 识别新兴市场
- 优化营销策略
- 提升运营效率
- 顺应监管趋势




















 获取免费样品 -