
Markt für 5G Prüfung: Größe, Marktanteil & Prognose 2034
Marktgröße und Prognosen für 5G-Tests (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumschancenanalyse. Berichtsabdeckung: Nach Angebot (Hardware, Dienstleistungen); Endnutzer (IDMs & ODMs, Telekommunikationsausrüster, Telekommunikationsdienstleister, Sonstige); Geografie (Nordamerika, Europa, Asien-Pazifik, Naher Osten & Afrika, Süd- und Mittelamerika)
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00039695
- Kategorie : Elektronik und Halbleiter
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : August 21, 2026


Marktgröße 2025
2,43 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
4,09 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
6,72 %
Wachstumsrate
Adressierbarer Markt
30,70 Mrd. US-Dollar
(2026–2034)
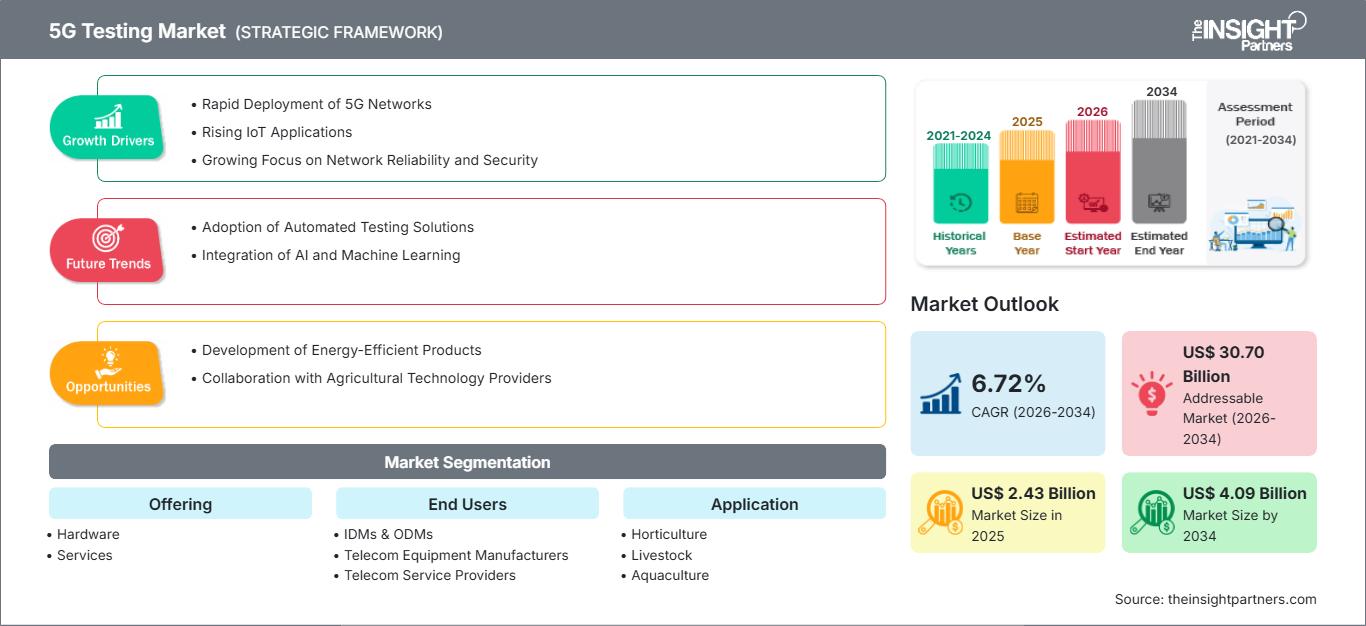
Der Markt für 5G-Tests wurde 2025 auf 2,43 Milliarden US-Dollar geschätzt und soll bis 2034 auf 4,09 Milliarden US-Dollar anwachsen , was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,72 % im Zeitraum 2026–2034 entspricht . Die Nachfrage wird durch zunehmend komplexe Funkarchitekturen, Anforderungen an die Geräteinteroperabilität, die Netzverdichtung und die kontinuierliche Weiterentwicklung der 5G-Advanced-Funktionen in der Kommunikationsinfrastruktur, der Halbleiterentwicklung und den Ökosystemen vernetzter Geräte bestimmt.
Nordamerika bleibt ein wichtiger Teststandort für 5G-Tests. Die Größe des 5G-Testmarktes wird durch den umfangreichen Ausbau von Standalone-Netzen, Gerätezertifizierungen und Investitionen in private drahtlose Infrastruktur gestützt. Der regionale Markt wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,2–6,8 % wachsen . Nordamerika verzeichnete Ende 2025 mit 79 % die weltweit höchste 5G-Abonnementdurchdringung, was den Bedarf an Netzwerkoptimierung, Konformitäts-, Leistungs- und Service-Assurance-Tests weiter erhöht.
Marktanalyse und Einblicke zum Thema 5G-Testing
- Nordamerika: Der Marktanteil wurde für 2025 auf 34–37 % geschätzt. Für den Zeitraum 2026–2034 wird ein durchschnittliches jährliches Wachstum von 6,2–6,8 % erwartet , unterstützt durch eine ausgereifte 5G-Nutzung, eigenständige Netze, private drahtlose Netzeinführungen und fortschrittliche Gerätevalidierungsanforderungen.
- USA: Entsprach im Jahr 2025 etwa 82–86 % des nordamerikanischen Umsatzes , mit einer geschätzten durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,3–6,9 % im Zeitraum 2026–2034 , was die konzentrierte Aktivität in den Bereichen Betreiber, Chipsätze, Verteidigung, Cloud und Gerätetests widerspiegelt.
- Europa: Hielt 2025 einen geschätzten Marktanteil von 25–28 % und wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,8–6,4 % wachsen . Deutschland und Großbritannien führen die regionale Nachfrage an, gefolgt von Frankreich, Italien und Spanien.
- Asien-Pazifik: Stellte 2025 einen Marktanteil von ca. 29–32 % dar , mit einer prognostizierten durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,2–7,9 % im Zeitraum 2026–2034 . China, Japan, Südkorea und Indien stützen die Nachfrage durch Netzwerkausbau, Halbleiterfertigung und Ökosysteme für die Geräteproduktion.
- Größtes Segment: Hardware machte im Jahr 2025 schätzungsweise 60–64 % des Marktanteils aus und wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,8–6,4 % wachsen , was die anhaltenden Ausgaben für HF-, Protokoll-, Signalisierungs- und Produktions-Testplattformen widerspiegelt.
- Wachstumsstarkes Segment: Der Bereich Dienstleistungen erreichte 2025 einen geschätzten Marktanteil von 36–40 % und wird voraussichtlich im Zeitraum 2026–2034 eine durchschnittliche jährliche Wachstumsrate (CAGR) von 7,8–8,6 % verzeichnen . Treiber dieser Entwicklung sind Anforderungen an Managed Testing, Benchmarking, Optimierung, Automatisierung und Interoperabilität.
- Wichtige Unternehmen, die im Detail analysiert wurden: Anritsu Corporation, Keysight Technologies, Inc., Teradyne, Inc., Emerson Electric Co. (NI), Spirent Communications plc, jetzt Teil von Keysight Technologies, Inc., VIAVI Solutions Inc., MACOM Technology Solutions Holdings, Inc., Rohde & Schwarz GmbH & Co. KG, GL Communications Inc. und EXFO Inc.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Die Testanforderungen haben sich von traditionellen HF-Tests und Abdeckungstests hin zu Tests von Massive MIMO, Beamforming, Carrier Aggregation, Open-RAN-Schnittstellen, Network Slicing, Standalone-Cores, privaten Netzwerken und nicht-terrestrischer Konnektivität gewandelt. 3GPP Release 18 führte das erste Framework für die 5G-Advanced-Spezifikationen ein, während Release 19 zusätzliche Änderungen an der Funkleistung, KI-gestützten Funktionen und neuen Netzwerkfähigkeiten mit sich brachte. Dieser Trend führt zu einer steigenden Anzahl von Szenarien, die von Geräteherstellern, Netzbetreibern und Zulieferern vor der kommerziellen Einführung getestet werden müssen.
Der nächste Entwicklungsschritt umfasst den schrittweisen Übergang von 5G-Advanced-Tests zu ersten 6G-Studien, insbesondere im FR3-Spektrum, AI-RAN, NTN, digitalen Zwillingen und softwaredefinierten Tests. Zusätzlich werden Investitionsmittel für Indien, Südostasien, den Nahen Osten und andere Märkte bereitgestellt, in denen der Ausbau von Mobilfunknetzen und privaten Mobilfunkprogrammen stattfindet. Weltweit werden 5G-Abonnements bis Ende 2025 etwa ein Drittel aller Mobilfunkverträge ausmachen, wodurch die installierte Infrastrukturbasis erweitert wird und eine kontinuierliche Leistungssicherung erforderlich ist.
Umfang des Marktberichts zu 5G-Tests
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 2,43 Milliarden US-Dollar |
| Marktgröße bis 2034 | 4,09 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 6,72 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
5G-Testmarktanalyse
Der Haupttreiber für das Wachstum des 5G-Testmarktes ist die zunehmende Komplexität der Netzwerkvalidierung über Funk-, Transport-, Kern-, Endgeräte-, Anwendungs- und Dienstschichten hinweg. Netzbetreiber gehen über die reine Abdeckungsvalidierung hinaus und führen End-to-End-Validierungen von Latenz, Durchsatz, Slicing, Mobilität, Sicherheit und Stromverbrauch durch. Da 5G im Jahr 2025 48 % des weltweiten mobilen Datenverkehrs ausmachen wird, konzentriert sich das Testen zunehmend auf die Optimierung realer Netzwerke und beschränkt sich nicht mehr auf Entwicklungslabore.
Dieses Ökosystem umfasst Halbleiter- und HF-Komponentenhersteller, Gerätehersteller, Telekommunikationsausrüster, Netzbetreiber, Testlabore und Zertifizierungsstellen. Daher begünstigt die Technologieversorgung Plattformen, die Signalerzeugung, Netzwerksimulation, Protokollvalidierung, Analyse und Automatisierung integrieren können. Die modulare Architektur ermöglicht es Anwendern, bestehende Instrumente im Zuge der Weiterentwicklung des 3GPP-Standards zu aktualisieren.
Die Wettbewerbspositionierung im Markt für 5G-Testing hängt zunehmend von der Plattformbreite, dem Automatisierungsgrad, der Softwareintegration und der Fähigkeit ab, sowohl 5G-Advanced- als auch die aufkommenden 6G-Workflows abzudecken. Keysight stärkte sein Portfolio im Bereich Wireless-Testing durch die Übernahme von Spirent im Oktober 2025, während VIAVI nach regulatorischen Vorgaben ausgewählte Geschäftsbereiche von Spirent in den Bereichen Hochgeschwindigkeits-Ethernet, Netzwerksicherheit und Kanalemulation erwarb.
Anritsu Corporation und Rohde & Schwarz GmbH & Co. KG sind führende Anbieter in den Bereichen Geräte-, HF-, Signal-, NTN- und Infrastrukturtests. Emerson bietet mit NI-Lösungen modulare, automatisierte Testlösungen an. EXFO Inc. und GL Communications Inc. sind im Bereich Netzwerk- und protokollbasierter Tests tätig. Investitionen verlagern sich zunehmend in wiederverwendbare Softwareumgebungen, virtuelle Labore, digitale Zwillinge, Cloud-Orchestrierung und KI-gestützte Testentwicklung, da Kunden eine bessere Ressourcennutzung und schnellere Testzyklen anstreben.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
5G-Testmarkt: Strategische Einblicke
Regionale Einblicke
Nordamerikanischer 5G-Testmarkt
Nordamerika erreichte 2025 einen geschätzten Marktanteil von 34–37 % und wird voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,2–6,8 % wachsen . Diese führende Position ist auf die hohe 5G-Nutzung, die etablierte Infrastruktur für die Gerätezertifizierung, Investitionen in private Netze und die Konzentration der Entwicklung von Halbleiter-, Cloud-, Verteidigungs- und Kommunikationsausrüstung zurückzuführen. Ende 2025 erreichte Nordamerika eine 5G-Abonnementquote von 79 % – den höchsten Wert unter den wichtigsten globalen Regionen.
Der regionale Marktanteil im Bereich 5G-Testing wird auch durch steigende Anforderungen an die Sicherstellung des Standalone-Core-Betriebs, die Interoperabilität von Open RAN, die Konnektivität im Automobilbereich, NTN-Tests und Netzwerk-Benchmarking gestützt. Netzbetreiber bauen die Automatisierung aus, da softwaredefinierte und Cloud-native Netzwerke eine kontinuierliche Validierung anstelle periodischer Feldtests erfordern. Anbieter mit integrierten HF-, Protokoll-, Emulations- und Sicherstellungsfunktionen sind daher gut positioniert, um Investitionen sowohl in der Laborentwicklung als auch im Betriebsnetzwerk zu generieren.
US-Markt für 5G-Tests
Die USA trugen 2025 mit rund 82–86 % zum nordamerikanischen Umsatz bei und werden voraussichtlich im Zeitraum 2026–2034 ein durchschnittliches jährliches Wachstum von 6,3–6,9 % verzeichnen . Die Nachfrage kommt von landesweiten Netzbetreibern, Chipherstellern, Infrastrukturanbietern, Unternehmen der Luft- und Raumfahrt- sowie der Verteidigungsindustrie, Automobilherstellern, Hyperscale-Technologieunternehmen und unabhängigen Laboren. Die Testintensität steigt mit der Integration von Standalone-Cores, Edge Computing, Spektrumaggregation und unternehmensspezifischen Serviceprofilen in die Netzwerkarchitektur.
Keysight Technologies, Inc., VIAVI Solutions Inc., Anritsu Corporation, Emerson Electric Co. (über NI) und weitere Anbieter unterhalten umfangreiche Geschäfts- und Entwicklungsaktivitäten in den USA. Zu den zunehmenden Anwendungsbereichen in den USA zählen private 5G-Validierung, C-V2X, industrielle Kommunikation, NTN, Open RAN, fortschrittliche Antennensysteme und Service Assurance. Der hohe Kapitalbedarf begünstigt modulare Ausrüstung und softwaredefinierte Testumgebungen, die sich für nachfolgende Standards aktualisieren lassen, anstatt bei jeder Technologiegeneration ersetzt werden zu müssen.
Europäischer 5G-Testmarkt
Europa trug 2025 mit rund 25–28 % zum weltweiten Umsatz bei und wird voraussichtlich im Zeitraum 2026–2034 ein durchschnittliches jährliches Wachstum von 5,8–6,4 % verzeichnen . Deutschland ist führend in den Bereichen Telekommunikationstechnik, Automobilelektronik, industrielle drahtlose Anwendungen und durch die Präsenz von Rohde & Schwarz. Großbritannien unterstützt Netzwerk-Benchmarking, die Entwicklung privater Netzwerke, Forschungslabore und die Validierung von Kommunikationstechnologien und schafft so Nachfrage sowohl nach Hardware als auch nach Testdienstleistungen.
Frankreich, Italien und Spanien treiben den Ausbau des 5G-Netzes, die Digitalisierung der Industrie, die Vernetzung im Transportwesen und Initiativen für Unternehmensnetzwerke voran. Westeuropa erreichte Ende 2025 eine 5G-Abonnementdurchdringung von rund 54 %, was erhebliches Potenzial für die weitere Migration zu eigenständigen Netzen und die Kommerzialisierung fortschrittlicher Dienste aufzeigt. Der Testbedarf wird sich zunehmend auf Network Slicing, industrielle Zuverlässigkeit, Interoperabilität, Cybersicherheit und Umgebungen mit mehreren Anbietern konzentrieren, da die Betreiber von der Netzabdeckungserweiterung zur Service-Differenzierung übergehen.
APAC 5G-Testmarkt
Der asiatisch-pazifische Raum dürfte 2025 einen Marktanteil von schätzungsweise 29–32 % erreichen und im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,2–7,9 % das schnellste regionale Wachstum verzeichnen . China, Japan und Südkorea vereinen eine hohe Netzdichte mit einer umfangreichen Produktion von Telekommunikationsausrüstung, Halbleitern und Konsumgütern, wodurch ein erheblicher Bedarf an Labor- und Produktionstests entsteht.
Indien gewinnt durch die rasche Migration von Mobilfunkkunden, die heimische Elektronikfertigung und den Netzausbau zunehmend an Bedeutung, während in Australien die Nachfrage nach Optimierung der Netzbetreiber und Unternehmensvernetzung anhält. Nordostasien erreichte 2025 eine 5G-Abdeckung von rund 60 % und bekräftigte damit den Übergang der Region hin zu 5G Advanced.
5G-Testmarkt im Nahen Osten und Afrika
Der Markt im Nahen Osten und in Afrika wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,8–7,5 % wachsen . Saudi-Arabien und die Vereinigten Arabischen Emirate sind führend in der regionalen Einführung von 5G durch nationale Programme zur digitalen Infrastrukturentwicklung, Smart-City-Projekte, private drahtlose Systeme und fortschrittliche Mobilfunknetze. Die GCC-Staaten erreichten Ende 2025 eine 5G-Abonnementdurchdringung von rund 53 %.
Südafrika bleibt der wichtigste Testmarkt in Subsahara-Afrika, was auf die Modernisierung der Betreiber und die Vernetzung von Unternehmen zurückzuführen ist. Anderswo ist die Nutzung vergleichsweise selektiv und bevorzugt mobile Feldtestsysteme und serviceorientierte Testmodelle gegenüber großen Laborinstallationen.
Segmentierungsanalyse
Angebot
Für das Angebotssegment wird im Zeitraum 2026–2034 ein jährliches Wachstum von 6,5–7,0 % erwartet . Der Markt für 5G-Tests umfasst zunehmend physikalische HF-Messtechnik, Netzwerkemulation, Protokollsysteme, Automatisierungssoftware, Feldoptimierung und Managed Testing. Kunden wägen kapitalintensive Laborplattformen gegen Serviceleistungen ab, die spezialisiertes Fachwissen für Interoperabilität, Benchmarking, Zertifizierungsvorbereitung und Netzwerkoptimierung bieten.
- Hardware: Hardware bleibt das größte Angebot, da HF-Generatoren, Analysatoren, Kanalemulatoren, Signaltester, Drive-Test-Geräte, Sonden und Produktionstestsysteme die physikalische Messgrundlage für die Entwicklung und den Einsatz von 5G bilden.
- Services: Services gewinnen an strategischer Bedeutung, da Betreiber und Hersteller spezialisierte Interoperabilitäts-, Benchmarking-, Netzwerkoptimierungs-, Zertifizierungsvorbereitungs- und automatisierte Testaktivitäten auslagern, um den internen Entwicklungsaufwand zu reduzieren und die Implementierungsprogramme zu beschleunigen.
Endbenutzer
Das Segment der Endnutzer wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,4–7,0 % wachsen . Die Testanforderungen variieren erheblich zwischen Halbleiterunternehmen, Geräteherstellern, Infrastrukturanbietern und Dienstleistern. Der zunehmende Softwareanteil und die herstellerübergreifende Interoperabilität erweitern die Validierungsaufgaben entlang der gesamten Wertschöpfungskette und erzeugen einen kontinuierlichen Bedarf von der Produktentwicklung über Produktion, Bereitstellung und Optimierung bis hin zur Lebenszyklussicherung.
- IDMs & ODMs: Hersteller integrierter Geräte und Originaldesignhersteller benötigen eine Validierung mit hohem Durchsatz, die HF-Leistung, Protokollverhalten, Stromverbrauch, Antennen, Chipsätze und Produktionsqualität abdeckt, bevor die Geräte die Akzeptanz durch die Betreiber und die Kommerzialisierung erreichen können.
- Hersteller von Telekommunikationsausrüstung: Infrastrukturanbieter verlassen sich auf Tests, um Basisstationen, Small Cells, Massive-MIMO-Funkgeräte, Open-RAN-Komponenten, Transportschnittstellen, Timing, Interoperabilität und Leistung in zunehmend disaggregierten Netzwerkarchitekturen zu überprüfen.
- Telekommunikationsdienstleister: Betreiber stellen strategisch wichtige Nutzer dar, da Live-Netzwerktests mittlerweile Abdeckung, Latenz, Durchsatz, Slicing, Mobilität, Servicequalitätssicherung, Benchmarking, Interferenzmanagement, private Netzwerke und kontinuierliche Optimierung umfassen.
Momentaufnahme der Chancen
|
Endbenutzer |
Umsatzbeitrag (Hoch/Mittel/Niedrig) |
Trend-Tag |
Adoptionsphase |
|
IDMs & ODMs |
Hoch |
Gerätevalidierung |
Reifen |
|
Hersteller von Telekommunikationsausrüstung |
Hoch |
Open RAN |
Skalierung |
|
Telekommunikationsdienstleister |
Hoch |
Servicegarantie |
Skalierung |
|
Andere |
Niedrig |
Laborerweiterung |
Aufkommen |
Wachstumstreiber und Wirkungsanalyse des 5G-Testmarktes
Erweiterung der Komplexität von 5G-Advanced-Netzwerken
5G-Advanced führt anspruchsvollere Kombinationen aus Carrier Aggregation, Massive MIMO, erweiterten Uplink-Funktionen, Geräten mit reduzierter Leistungsfähigkeit, Network Slicing, Positioning, NTN-Integration und intelligenten Netzwerkfunktionen ein. Release 18 schuf eine Basisspezifikation für 5G-Advanced, während Release 19 die Technologie weiterentwickelt, um sie stärker zu automatisieren und zu optimieren. Jede zusätzliche Funktion schafft mehr Szenarien für HF-, Protokoll-, Interoperabilitäts- und Leistungstests von Chipsätzen, Geräten, Funknetzen, Kernnetzen und Diensten. Dies führt zu einer Zunahme der Testfälle, wodurch Labore an automatisierten Regressionstests und wiederverwendbaren Softwaretools interessiert sind. Anbieter, die verschiedene Testbereiche in skalierbaren Plattformen kombinieren, reduzieren die Anzahl doppelter Kundengeräte.
Wachstum von Standalone-, privaten 5G- und Open-RAN-Implementierungen
Standalone- und private 5G-Systeme bringen über herkömmliche Funkzugangstests hinausgehende Testaspekte mit sich, da Unternehmen und Netzbetreiber Funktionalität, Latenz, Sicherheit, Network Slicing, Geräteinteraktionen und Service-Levels für spezifische Anwendungen im Kernnetz nachweisen müssen. Open RAN fügt dem System eine weitere Ebene hinzu, indem es Netzwerkelemente trennt, die zuvor von vertikalen Anbietern bereitgestellt wurden. Das Zertifizierungsprogramm der O-RAN ALLIANCE zielt darauf ab, das Vertrauen in interoperable Produkte zu stärken, und zertifizierbare Produkte werden zunehmend in Testlaboren weltweit eingesetzt. Daher ist die herstellerübergreifende Integrationsprüfung vor der Markteinführung eines Produkts unerlässlich.
Steigender Bedarf an kontinuierlicher Netzwerksicherheit
Der Testansatz wird sich angesichts der Tatsache, dass 5G cloudnative, programmierbare und servicebasierte Netzwerke sein werden, von einem mit der Entwicklungsphase verbundenen Ereignis hin zu einem kontinuierlichen Qualitätssicherungsprozess wandeln. Im Jahr 2025 wird der Anteil von 5G am mobilen Datenverkehr 48 % betragen. Dies zeigt, dass die Netzwerke kommerziell geworden sind und eine erhebliche Betriebslast tragen. Die höhere Last bedeutet, dass die Folgen von Überlastung, Interferenzen, Softwarefehlern, Übergabefehlern und Anwendungsleistungsproblemen den Geschäftsbetrieb stärker beeinträchtigen. Daher besteht Bedarf an einem automatisierten Qualitätssicherungssystem, das Probleme auf Funk-, Transport-, Kern- und Anwendungsebene erkennen kann.
Zukunftstrends im 5G-Testmarkt
KI-gestütztes und softwaredefiniertes Testen
Die wichtigsten Trends im 5G-Testmarkt konzentrieren sich zunehmend auf Automatisierung, KI-gestützte Arbeitsabläufe und softwaredefinierte Instrumentierung. Ingenieure, die Produkte testen, sehen sich mit einer rasant wachsenden Anzahl von Frequenzbereichen, Gerätekonfigurationen, Netzwerkbedingungen und Protokollszenarien konfrontiert. Akademische Forschung im Bereich des spezifikationsbasierten automatisierten Testens in O-RAN zeigt, wie KI zur Erstellung von Testprozessen, deren Analyse anhand technischer Spezifikationen und sogar zur Unterstützung der Ursachenanalyse eingesetzt werden kann. Unternehmen nutzen die Verarbeitung natürlicher Sprache, die automatisierte Szenarioerstellung, Analysen und digitale Zwillinge. Im Prognosezeitraum wird die Produktdifferenzierung zunehmend auf Software, Orchestrierung und Datenintelligenz basieren.
Konvergenz von 5G-Advanced, NTN und frühen 6G-Validierungen
Testplattformen beginnen, die aktuellen 5G-Implementierungen mit NTN und der frühen 6G-Forschung zu verknüpfen, anstatt jede Technologie als isolierten Gerätezyklus zu betrachten. Rohde & Schwarz demonstrierte 2026 die Trägeraggregation von FR1 bis FR3 mithilfe einer aufgerüsteten CMX500-Plattform und verdeutlichte damit, wie bestehende Systeme für die Forschung im Hochfrequenzbereich weiterentwickelt werden können. NTN erhöht zudem die Bedeutung von Kanalemulation, Mobilitätssimulation, Timing, Protokollkonformität und Ausbreitungsmodellierung, da Satellitenverbindungen Bedingungen schaffen, die terrestrische Labore nicht direkt nachbilden können. Anbieter von aufrüstbaren HF-Architekturen und softwaredefinierten Funktionen dürften davon profitieren, da Forschungslabore und Gerätehersteller bestrebt sind, frühere Investitionen zu sichern und sich gleichzeitig auf neue Spektrum- und Netzwerkarchitekturen vorzubereiten.
Marktchancen für 5G-Tests
Managed Testing für aufstrebende 5G-Wirtschaften
Im Bereich serviceorientierter Tests ergeben sich erhebliche Chancen, da der 5G-Netzausbau die Einrichtung lokaler Labore übersteigt. Prognosen zum 5G-Testmarkt zeigen, dass Länder im asiatisch-pazifischen Raum und einige Länder des Nahen Ostens aufgrund des Anstiegs eigenständiger Installationen und industrieller Anbindungen an die Netze der Betreiber Wachstumsraten erzielen können, die über dem globalen Durchschnitt liegen. Das Modell selbst kann dazu beitragen, Markteintrittsbarrieren für kleine Geräte- und Ausrüstungsanbieter zu senken. Insbesondere eignet sich dieses Geschäftsmodell für Indien, Südostasien und die Golfregion, wo das Ökosystem über die bestehenden Telekommunikationsanbieter hinauswächst.
Private Netzwerk- und industrielle Validierungsplattformen
Mit Enterprise 5G besteht die Möglichkeit, Tests näher an die industrielle Welt von Fertigung, Logistik, Bergbau, Energieversorgung, Transport und intelligenter Infrastruktur heranzuführen. Private Tests unterscheiden sich von öffentlichen dadurch, dass die Validierung im Hinblick auf spezifische Betriebsziele wie Latenzgenauigkeit, Gerätedichte, Anwendungsrobustheit, Indoor-Penetration, Cybersicherheit und Unternehmensintegration erfolgen muss. Anbieter können standardisierte Testlösungen entwickeln, die HF-Tests, Netzwerkemulation, Abnahmetests, Anwendungs-Benchmarking und die Qualitätssicherung nach der Implementierung umfassen. Die Zusammenarbeit mit Systemintegratoren und Unternehmen für industrielle Automatisierung hilft Anbietern, den Vertrieb über die traditionellen Telekommunikationskanäle hinaus zu erweitern. Dies ist insbesondere für Serviceprovider attraktiv, da jede Implementierung Optimierungsbedarf mit sich bringt.
Häufig gestellte Fragen

Naveen ist ein erfahrener Marktforschungs- und Beratungsexperte mit über 9 Jahren Erfahrung in kundenspezifischen, syndizierten und Beratungsprojekten. In seiner aktuellen Funktion als Associate Vice President hat er erfolgreich Stakeholder entlang der gesamten Projektwertschöpfungskette gemanagt und ist Autor von über 100 Forschungsberichten und über 30 Beratungsaufträgen. Seine Arbeit erstreckt sich auf Industrie- und Regierungsprojekte und trägt maßgeblich zum Kundenerfolg und zur datengesteuerten Entscheidungsfindung bei.
Naveen hat einen Ingenieursabschluss in Elektronik und Kommunikation von der VTU, Karnataka, und einen MBA in Marketing und Operations von der Manipal University. Er ist seit 9 Jahren aktives IEEE-Mitglied und nimmt an Konferenzen und technischen Symposien teil und engagiert sich ehrenamtlich auf Sektions- und regionaler Ebene. Vor seiner aktuellen Position arbeitete er als Associate Strategic Consultant bei IndustryARC und als Industrial Server Consultant bei Hewlett Packard (HP Global).
- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -