
Marché des tests de 5G : taille, part de marché et prévisions 2034
Taille et prévisions du marché des tests 5G (2021-2034), parts de marché mondiales et régionales, tendances et analyse des opportunités de croissance : Couverture du rapport : Par offre (matériel, services) ; Utilisateurs finaux (IDM et ODM, fabricants d’équipements de télécommunications, fournisseurs de services de télécommunications, autres) ; Zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Moyen-Orient et Afrique, Amérique du Sud et centrale)
- Statut : Données publiées
- Code du rapport : TIPRE00039695
- Catégorie : Électronique et semi-conducteurs
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : August 21, 2026


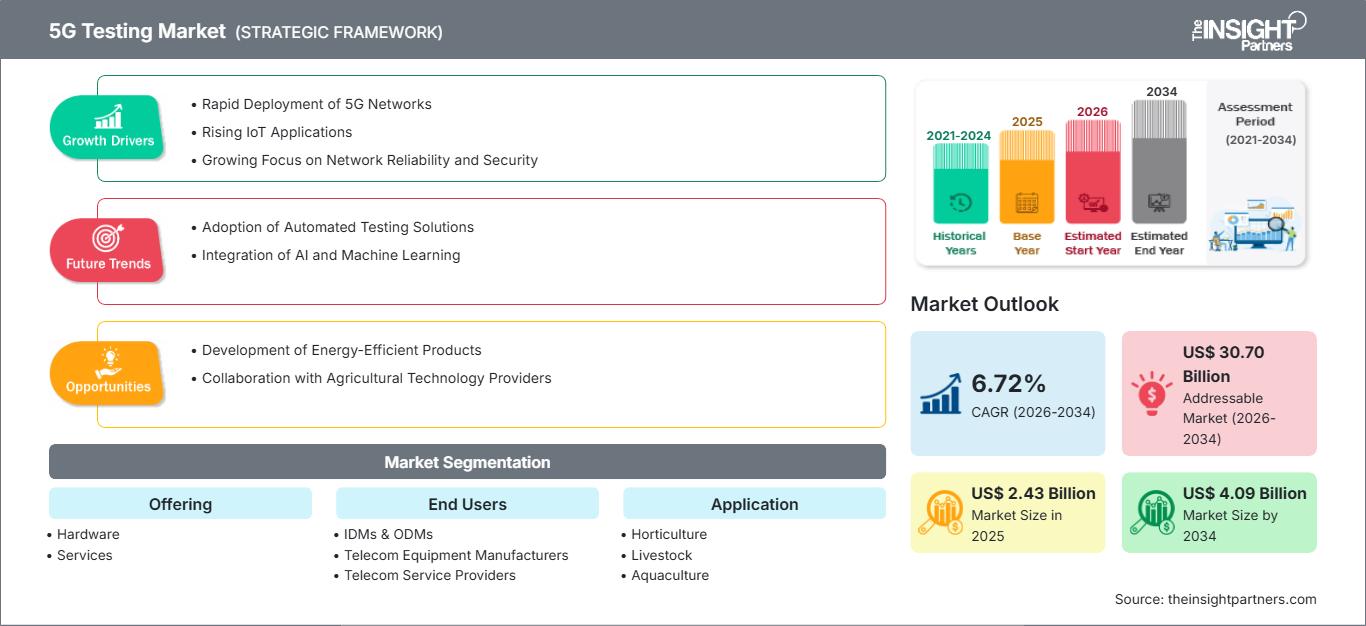
Taille du marché en 2025
2,43 milliards de dollars américains
valeur de l'année de base
Prévisions pour 2034
4,09 milliards de dollars US
Prévisions pour 2034
TCAC 2026-2034
6,72 %
taux de croissance
Marché adressable
30,70 milliards de dollars américains
(2026-2034)
Le marché des tests 5G était évalué à 2,43 milliards de dollars américains en 2025 et devrait atteindre 4,09 milliards de dollars américains d'ici 2034 , enregistrant un TCAC de 6,72 % entre 2026 et 2034. La demande est influencée par la complexité croissante des architectures radio, les exigences d'interopérabilité des appareils, la densification des réseaux et l'évolution continue des capacités de la 5G avancée dans les infrastructures de communication, le développement des semi-conducteurs et les écosystèmes d'objets connectés.
L'Amérique du Nord demeure un environnement de test à forte valeur ajoutée, le marché des tests 5G y étant soutenu par un déploiement important de réseaux autonomes, la certification des appareils et les investissements dans les infrastructures sans fil privées. Le marché régional devrait croître à un TCAC de 6,2 % à 6,8 % entre 2026 et 2034. Fin 2025, l'Amérique du Nord affichait le taux de pénétration des abonnements 5G le plus élevé au monde, à 79 %, ce qui renforce les exigences récurrentes en matière d'optimisation du réseau, de conformité, de performance et de tests d'assurance de service.
Analyse et perspectives du marché des tests 5G
- Amérique du Nord : Elle représentait une part estimée à 34–37 % en 2025 et devrait enregistrer un TCAC de 6,2–6,8 % entre 2026 et 2034 , soutenue par une adoption mature de la 5G, des réseaux autonomes, des déploiements sans fil privés et des exigences de validation avancées des appareils.
- États-Unis : Représentaient environ 82 à 86 % des revenus nord-américains en 2025 , avec un TCAC estimé à 6,3 à 6,9 % entre 2026 et 2034 , reflétant une activité concentrée dans les secteurs des opérateurs, des puces, de la défense, du cloud et des tests d’équipements.
- Europe : Elle détenait une part de marché estimée entre 25 et 28 % en 2025 et devrait connaître une croissance annuelle composée de 5,8 à 6,4 % entre 2026 et 2034. L’Allemagne et le Royaume-Uni sont les principaux moteurs de la demande régionale, suivis par la France, l’Italie et l’Espagne.
- Asie-Pacifique : Elle représentait environ 29 à 32 % du marché en 2025 , avec un TCAC projeté de 7,2 à 7,9 % entre 2026 et 2034. La Chine, le Japon, la Corée du Sud et l’Inde soutiennent la demande grâce à l’expansion de leurs réseaux, à la fabrication de semi-conducteurs et à leurs écosystèmes de production de dispositifs.
- Segment le plus important : le matériel représentait une part de marché estimée à 60-64 % en 2025 et devrait croître à un TCAC de 5,8-6,4 % entre 2026 et 2034 , reflétant des dépenses soutenues dans les plateformes RF, de protocole, de signalisation et de test de production.
- Segment à forte croissance : Les services représentaient une part de marché estimée entre 36 et 40 % en 2025 et devraient enregistrer un TCAC de 7,8 à 8,6 % entre 2026 et 2034 , grâce aux exigences en matière de tests gérés, d'analyse comparative, d'optimisation, d'automatisation et d'interopérabilité.
- Principales sociétés analysées en détail : Anritsu Corporation, Keysight Technologies, Inc., Teradyne, Inc., Emerson Electric Co. (NI), Spirent Communications plc, maintenant partie de Keysight Technologies, Inc., VIAVI Solutions Inc., MACOM Technology Solutions Holdings, Inc., Rohde & Schwarz GmbH & Co. KG, GL Communications Inc. et EXFO Inc.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
Les besoins en matière de tests ont évolué, passant des tests RF et de couverture traditionnels aux tests du MIMO massif, du beamforming, de l'agrégation de porteuses, des interfaces Open RAN, du découpage de réseau, des cœurs de réseau autonomes, des réseaux privés et de la connectivité non terrestre. La Release 18 du 3GPP a introduit le premier cadre de spécifications pour la 5G Advanced, tandis que la Release 19 a apporté des modifications supplémentaires aux performances radio, aux fonctionnalités basées sur l'IA et aux nouvelles capacités réseau. Cette évolution entraîne une augmentation du nombre de scénarios que les fournisseurs d'équipements, les opérateurs de réseau et les fabricants de dispositifs doivent tester avant tout déploiement commercial.
La prochaine étape du développement consistera en une transition progressive des tests 5G-Advanced aux premières études 6G, notamment sur le spectre FR3, l'AI-RAN, le NTN, les jumeaux numériques et les tests logiciels. Des fonds d'investissement seront également alloués à l'Inde, à l'Asie du Sud-Est, au Moyen-Orient et à d'autres marchés où la modernisation des réseaux sans fil et des programmes de téléphonie mobile privés est en cours. Fin 2025, les abonnements 5G représentaient environ un tiers des abonnements mobiles dans le monde, ce qui accroît la capacité d'infrastructure installée et nécessite une assurance de performance continue.
Portée du rapport sur le marché des tests 5G
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 2,43 milliards de dollars américains |
| Taille du marché d'ici 2034 | 4,09 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 6,72% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des tests 5G
Le principal moteur de croissance du marché des tests 5G réside dans la complexité croissante de la validation des réseaux à travers les couches radio, transport, cœur de réseau, dispositifs, applications et services. Les opérateurs de réseau ne se contentent plus de valider la couverture, mais procèdent désormais à une validation de bout en bout des caractéristiques de latence, de débit, de découpage de réseau, de mobilité, de sécurité et de consommation énergétique. La 5G représentant 48 % du trafic mondial de données mobiles en 2025, les tests visent de plus en plus à optimiser les réseaux en conditions réelles, et non plus seulement les environnements de développement en laboratoire.
Cet écosystème englobe les fabricants de semi-conducteurs et de composants RF, les fabricants d'appareils, les fournisseurs d'équipements de télécommunications, les opérateurs, les laboratoires d'essais et les organismes de certification. De ce fait, l'offre technologique privilégie les plateformes capables d'intégrer la génération de signaux, la simulation de réseaux, la validation de protocoles, l'analyse et l'automatisation. La modularité de l'architecture permet aux utilisateurs de mettre à niveau leurs instruments existants au fur et à mesure de l'évolution de la norme 3GPP.
Le positionnement concurrentiel sur le marché des tests 5G dépend de plus en plus de l'étendue de la plateforme, du niveau d'automatisation, de l'intégration logicielle et de la capacité à prendre en charge les flux de travail 5G-Advanced et 6G émergents. Keysight a renforcé son portefeuille de tests sans fil grâce à l'acquisition de Spirent en octobre 2025, tandis que VIAVI a acquis certaines activités de Spirent liées à l'Ethernet haut débit, à la sécurité réseau et à l'émulation de canaux suite aux obligations réglementaires de cession.
Anritsu Corporation et Rohde & Schwarz GmbH & Co. KG sont des acteurs clés des tests d'appareils, des tests RF, des tests de signalisation, des tests NTN et des tests d'infrastructure. Emerson propose la solution NI pour des solutions de test automatisées modulaires. EXFO Inc. et GL Communications Inc. sont présentes sur le marché des tests d'assurance réseau et des tests basés sur les protocoles. Les investissements se tournent vers les environnements logiciels réutilisables, les laboratoires virtuels, les jumeaux numériques, l'orchestration cloud et le développement de tests pilotés par l'IA, car les clients recherchent une meilleure utilisation des ressources et des cycles de test plus rapides.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché des tests 5G : Perspectives stratégiques
Perspectives régionales
Marché des tests 5G en Amérique du Nord
L'Amérique du Nord représentait une part de marché estimée entre 34 et 37 % en 2025 et devrait connaître une croissance annuelle composée (TCAC) de 6,2 à 6,8 % entre 2026 et 2034. Son leadership s'explique par une forte pénétration de la 5G, une infrastructure de certification des appareils bien établie, des investissements dans les réseaux privés et la concentration du développement des semi-conducteurs, du cloud, de la défense et des équipements de communication. Fin 2025, l'Amérique du Nord affichait un taux de pénétration des abonnements 5G de 79 %, le plus élevé parmi les principales régions du monde.
La part de marché régionale des tests 5G est également soutenue par les exigences croissantes en matière d'assurance du cœur de réseau autonome, d'interopérabilité Open RAN, de connectivité automobile, de tests NTN et d'évaluation comparative des réseaux. Les opérateurs développent l'automatisation car les réseaux définis par logiciel et les réseaux natifs du cloud nécessitent une validation continue plutôt que des tests périodiques sur le terrain. Les fournisseurs disposant de capacités intégrées en matière de radiofréquences, de protocoles, d'émulation et d'assurance sont par conséquent bien placés pour capter les investissements dans les environnements de développement en laboratoire et d'exploitation des réseaux.
Marché américain des tests 5G
Les États-Unis représentaient environ 82 à 86 % des revenus nord-américains en 2025 et devraient enregistrer un TCAC de 6,3 à 6,9 % entre 2026 et 2034. La demande provient des opérateurs nationaux, des concepteurs de puces, des fournisseurs d'infrastructures, des programmes aérospatiaux et de défense, des constructeurs automobiles, des entreprises technologiques hyperscale et des laboratoires indépendants. L'intensité des tests augmente à mesure que l'architecture réseau intègre des cœurs autonomes, l'informatique de périphérie, l'agrégation de spectre et des profils de services spécifiques aux entreprises.
Keysight Technologies, Inc., VIAVI Solutions Inc., Anritsu Corporation, Emerson Electric Co. (via NI) et d'autres fournisseurs maintiennent une activité commerciale et d'ingénierie importante aux États-Unis. Les applications américaines comprennent de plus en plus la validation privée de la 5G, le C-V2X, les communications industrielles, le NTN, l'Open RAN, les systèmes d'antennes avancés et l'assurance de service. Les investissements importants favorisent les équipements modulaires et les environnements de test définis par logiciel, qui peuvent être mis à niveau pour chaque nouvelle norme plutôt que d'être remplacés à chaque génération technologique.
Marché européen des tests 5G
L'Europe représentait environ 25 à 28 % du chiffre d'affaires mondial en 2025 et devrait enregistrer un TCAC de 5,8 à 6,4 % entre 2026 et 2034. L'Allemagne est en tête grâce à son expertise en ingénierie des télécommunications, en électronique automobile, en applications sans fil industrielles et à la présence de Rohde & Schwarz. Le Royaume-Uni soutient l'évaluation comparative des réseaux, le développement de réseaux privés, les laboratoires de recherche et la validation des technologies de communication, créant ainsi une demande tant pour le matériel que pour les services de test.
La France, l'Italie et l'Espagne progressent dans le déploiement de la 5G, la numérisation industrielle, la connectivité des transports et les initiatives de réseaux d'entreprise. L'Europe occidentale a atteint un taux de pénétration des abonnements 5G d'environ 54 % fin 2025, ce qui laisse entrevoir un potentiel important pour la poursuite de la migration autonome et la commercialisation de services avancés. La demande de tests se concentrera de plus en plus sur le découpage du réseau, la fiabilité industrielle, l'interopérabilité, la cybersécurité et les environnements multi-fournisseurs, à mesure que les opérateurs passeront de l'extension de la couverture à la différenciation des services.
Marché des tests 5G en Asie-Pacifique
La région Asie-Pacifique représentait une part estimée entre 29 et 32 % en 2025 et devrait connaître la croissance régionale la plus rapide, avec un TCAC de 7,2 à 7,9 % entre 2026 et 2034. La Chine, le Japon et la Corée du Sud combinent une forte densité de réseau avec une production importante d'équipements de télécommunications, de semi-conducteurs et d'appareils grand public, ce qui engendre des besoins considérables en matière de tests en laboratoire et en production.
L'Inde gagne en importance grâce à une migration rapide des abonnés, à sa production électronique nationale et à l'expansion de son réseau, tandis que l'Australie maintient la demande en matière d'optimisation des opérateurs et de connectivité des entreprises. L'Asie du Nord-Est a atteint un taux de pénétration de la 5G d'environ 60 % en 2025, confirmant ainsi la transition de la région vers la validation de la 5G avancée.
Marché des tests 5G au Moyen-Orient et en Afrique
Le marché du Moyen-Orient et de l'Afrique devrait connaître une croissance annuelle composée (TCAC) de 6,8 % à 7,5 % entre 2026 et 2034. L'Arabie saoudite et les Émirats arabes unis sont à la pointe de l'adoption régionale grâce à leurs programmes nationaux d'infrastructures numériques, au développement des villes intelligentes, aux systèmes sans fil privés et aux réseaux mobiles avancés. Les pays du Golfe affichaient un taux de pénétration des abonnements 5G d'environ 53 % fin 2025.
L’Afrique du Sud demeure le principal marché des tests en Afrique subsaharienne, grâce à la modernisation des opérateurs et à la connectivité des entreprises. Ailleurs, l’adoption est relativement sélective, privilégiant les systèmes de test portables sur le terrain et les modèles de test axés sur les services plutôt que les déploiements à grande échelle en laboratoire.
Analyse de segmentation
Offre
Le segment des offres devrait enregistrer un TCAC estimé entre 6,5 % et 7,0 % entre 2026 et 2034. Le marché des tests 5G couvre de plus en plus l'instrumentation RF physique, l'émulation de réseau, les systèmes de protocoles, les logiciels d'automatisation, l'optimisation sur le terrain et les tests gérés. Les clients recherchent un équilibre entre les plateformes de laboratoire à forte intensité capitalistique et les prestations de services qui leur apportent une expertise pointue en matière d'interopérabilité, d'évaluation comparative, de préparation à la certification et d'optimisation du réseau.
- Matériel : Le matériel reste l'offre la plus importante car les générateurs RF, les analyseurs, les émulateurs de canaux, les testeurs de signalisation, les équipements de test sur route, les sondes et les systèmes de test de production constituent la base de mesure physique pour le développement et le déploiement de la 5G.
- Services : Les services acquièrent une importance stratégique croissante, car les opérateurs et les fabricants externalisent les activités spécialisées d'interopérabilité, d'analyse comparative, d'optimisation du réseau, de préparation à la certification et de tests automatisés afin de réduire la charge de travail d'ingénierie interne et d'accélérer les programmes de déploiement.
Utilisateurs finaux
Le segment des utilisateurs finaux devrait connaître une croissance annuelle composée estimée entre 6,4 % et 7,0 % entre 2026 et 2034. Les exigences en matière de tests varient considérablement selon les entreprises de semi-conducteurs, les fabricants de dispositifs, les fournisseurs d'infrastructures et les prestataires de services. L'augmentation du contenu logiciel et l'interopérabilité entre les différents fournisseurs étendent les responsabilités de validation tout au long de la chaîne de valeur, générant une demande récurrente, du développement produit à la production, au déploiement, à l'optimisation et à l'assurance qualité tout au long du cycle de vie.
- IDM et ODM : Les fabricants de dispositifs intégrés et les fabricants de conception d’origine exigent une validation à haut débit couvrant les performances RF, le comportement du protocole, la consommation d’énergie, les antennes, les puces et la qualité de production avant que les dispositifs ne passent à l’acceptation par les opérateurs et à la commercialisation.
- Fabricants d'équipements de télécommunications : les fournisseurs d'infrastructures s'appuient sur des tests pour vérifier les stations de base, les petites cellules, les radios MIMO massives, les composants Open RAN, les interfaces de transport, la synchronisation, l'interopérabilité et les performances sur des architectures de réseau de plus en plus désagrégées.
- Fournisseurs de services de télécommunications : les opérateurs représentent des utilisateurs stratégiquement importants car les tests de réseau en direct englobent désormais la couverture, la latence, le débit, le découpage, la mobilité, l’assurance de service, l’analyse comparative, la gestion des interférences, les réseaux privés et l’optimisation continue.
Aperçu des opportunités
|
Utilisateurs finaux |
Contribution aux revenus (élevée/moyenne/faible) |
Étiquette de tendance |
Étape d'adoption |
|
IDM et ODM |
Haut |
Validation de l'appareil |
Mature |
|
Fabricants d'équipements de télécommunications |
Haut |
Open RAN |
Mise à l'échelle |
|
Fournisseurs de services de télécommunications |
Haut |
Assurance de service |
Mise à l'échelle |
|
Autres |
Faible |
Extension du laboratoire |
Émergent |
Analyse des facteurs de croissance et de l'impact du marché des tests 5G
Expansion de la complexité du réseau 5G-Advanced
La 5G Advanced introduit des combinaisons plus exigeantes d'agrégation de porteuses, de MIMO massif, de capacités de liaison montante avancées, d'appareils à capacités réduites, de découpage de réseau, de positionnement, d'intégration NTN et de fonctions réseau intelligentes. La Release 18 a établi les spécifications de base de la 5G Advanced, tandis que la Release 19 perfectionne la technologie pour la rendre plus automatisée et optimisée. Chaque fonctionnalité ajoutée crée davantage de scénarios pour les tests RF, les tests de protocole, les tests d'interopérabilité et les tests de performance des puces, des appareils, des réseaux radio, des cœurs de réseau et des services. Il en résulte une augmentation du nombre de cas de test, ce qui incite les laboratoires à s'intéresser aux tests de régression automatisés et aux outils logiciels réutilisables. Les fournisseurs qui parviennent à combiner différents domaines de test sur des plateformes évolutives réduiront la duplication des équipements chez leurs clients.
Croissance des déploiements autonomes, privés et Open RAN
Les systèmes 5G autonomes et privés introduisent des aspects de test qui vont au-delà des tests d'accès radio traditionnels. Les entreprises et les opérateurs doivent en effet prouver la fonctionnalité, la latence, la sécurité, le découpage du réseau, les interactions entre appareils et les niveaux de service pour des applications spécifiques au sein du réseau central. L'Open RAN ajoute une couche supplémentaire au système en séparant les éléments de réseau auparavant fournis par des fournisseurs verticaux. Le programme de certification O-RAN ALLIANCE vise à renforcer la confiance dans les produits interopérables, et des produits certifiables commencent à apparaître dans les laboratoires de test du monde entier. Par conséquent, les tests d'intégration multi-fournisseurs avant la commercialisation du produit deviennent essentiels.
Besoin croissant d'assurance réseau continue
L'approche en matière de tests évoluera d'un événement lié à la phase de développement vers une démarche d'assurance continue, compte tenu du fait que la 5G sera une technologie native du cloud, programmable et basée sur les services. En 2025, la part de la 5G dans le trafic de données mobiles atteignait 48 %. Cela démontre que les réseaux sont désormais commercialisés et supportent des charges opérationnelles importantes. Cette charge élevée signifie que les conséquences de la congestion, des interférences, des bogues logiciels, des échecs de transfert intercellulaire et des problèmes de performance des applications ont un impact plus important sur l'activité. Par conséquent, un système d'assurance automatisé capable d'identifier les problèmes aux niveaux radio, transport, cœur de réseau et application est indispensable.
Tendances futures du marché des tests 5G
Tests assistés par l'IA et définis par logiciel
Les principales tendances du marché des tests 5G s'orientent de plus en plus vers l'automatisation, les flux de travail assistés par l'IA et l'instrumentation logicielle. Les ingénieurs chargés des tests produits sont confrontés à une augmentation rapide du nombre de gammes de fréquences, de configurations d'appareils, de conditions de réseau et de scénarios de protocoles. Les recherches universitaires sur les tests automatisés prenant en compte les spécifications dans l'O-RAN montrent comment l'IA pourrait être utilisée pour créer des processus de test, les analyser à l'aide de spécifications techniques et même faciliter l'analyse des causes profondes. Les entreprises utilisent le traitement automatique du langage naturel, la création automatisée de scénarios, l'analyse et les jumeaux numériques. Au cours de la période prévisionnelle, la différenciation des produits reposera de plus en plus sur les logiciels, l'orchestration et l'intelligence des données.
Convergence des technologies 5G-Advanced, NTN et des premières validations de la 6G
Les plateformes de test commencent à faire le lien entre les déploiements 5G actuels, les réseaux NTN et les premières recherches sur la 6G, au lieu de considérer chaque technologie comme un cycle d'équipement isolé. Rohde & Schwarz a démontré l'agrégation de porteuses FR1-FR3 en 2026 à l'aide d'une plateforme CMX500 mise à niveau, illustrant ainsi comment les systèmes existants peuvent évoluer vers la recherche à des fréquences plus élevées. Les réseaux NTN renforcent l'importance de l'émulation de canal, de la simulation de mobilité, de la synchronisation, de la conformité aux protocoles et de la modélisation de la propagation, car les liaisons par satellite introduisent des conditions que les laboratoires terrestres ne peuvent pas reproduire directement. Les fournisseurs proposant des architectures RF évolutives et des capacités logicielles devraient en bénéficier, car les laboratoires de recherche et les fabricants d'équipements cherchent à préserver leurs investissements initiaux tout en se préparant aux nouvelles architectures de spectre et de réseau.
Opportunités du marché des tests 5G
Tests gérés pour les économies émergentes de la 5G
Le déploiement des réseaux 5G, plus rapide que la création de laboratoires locaux, offre des opportunités considérables en matière de tests pilotés par les services. Les prévisions du marché des tests 5G indiquent que les pays de la région Asie-Pacifique et certains pays du Moyen-Orient peuvent afficher des taux de croissance supérieurs à la moyenne mondiale grâce à l'essor des déploiements autonomes et des interconnexions industrielles au sein des réseaux des opérateurs. Ce modèle peut contribuer à réduire les barrières à l'entrée pour les petits fournisseurs d'appareils et d'équipements. Il est particulièrement adapté à l'Inde, à l'Asie du Sud-Est et aux pays du Golfe, où l'écosystème s'étend au-delà des fournisseurs de télécommunications existants.
Réseau privé et plateformes de validation industrielle
Avec la 5G d'entreprise, il est possible de rapprocher les tests du monde industriel de la production, de la logistique, des mines, des services publics, des transports et des infrastructures intelligentes. Les tests privés se distinguent des tests publics par le fait que la validation doit être effectuée en fonction d'objectifs opérationnels spécifiques tels que la déterminisme de latence, la densité des appareils, la robustesse des applications, la pénétration en intérieur, la cybersécurité et l'intégration à l'entreprise. Les fournisseurs peuvent proposer des solutions de test standardisées comprenant des tests RF, l'émulation de réseau, des tests d'acceptation, l'évaluation comparative des applications et l'assurance post-déploiement. La collaboration avec les intégrateurs de systèmes et les entreprises d'automatisation industrielle permettra aux fournisseurs d'étendre leurs ventes au-delà des canaux de télécommunications traditionnels. Ceci est particulièrement intéressant pour les fournisseurs de services en raison des besoins d'optimisation découlant de chaque déploiement.
Foire aux questions

Naveen est un professionnel expérimenté des études de marché et du conseil, fort de plus de 9 ans d'expertise dans des projets personnalisés, syndiqués et de conseil. Actuellement vice-président associé, il a géré avec succès les parties prenantes tout au long de la chaîne de valeur des projets et a rédigé plus de 100 rapports de recherche et plus de 30 missions de conseil. Son expertise couvre des projets industriels et gouvernementaux, contribuant significativement à la réussite de ses clients et à la prise de décision fondée sur les données.
Naveen est titulaire d'un diplôme d'ingénieur en électronique et communication de la VTU, Karnataka, et d'un MBA en marketing et opérations de l'Université de Manipal. Membre actif de l'IEEE depuis 9 ans, il a participé à des conférences et des colloques techniques et s'est porté volontaire au niveau des sections et des régions. Avant d'occuper ce poste, il a travaillé comme consultant stratégique associé chez IndustryARC et comme consultant en serveurs industriels chez Hewlett Packard (HP Global).
- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -