
Mercado de pruebas 5G: tamaño, cuota de mercado y previsiones 2034
Tamaño del mercado de pruebas 5G y pronósticos (2021–2034), participación global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: Por oferta (hardware, servicios); usuarios finales (IDM y ODM, fabricantes de equipos de telecomunicaciones, proveedores de servicios de telecomunicaciones, otros); geografía (América del Norte, Europa, Asia-Pacífico, Oriente Medio y África, América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPRE00039695
- Categoría : Electrónica y semiconductores
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : August 21, 2026


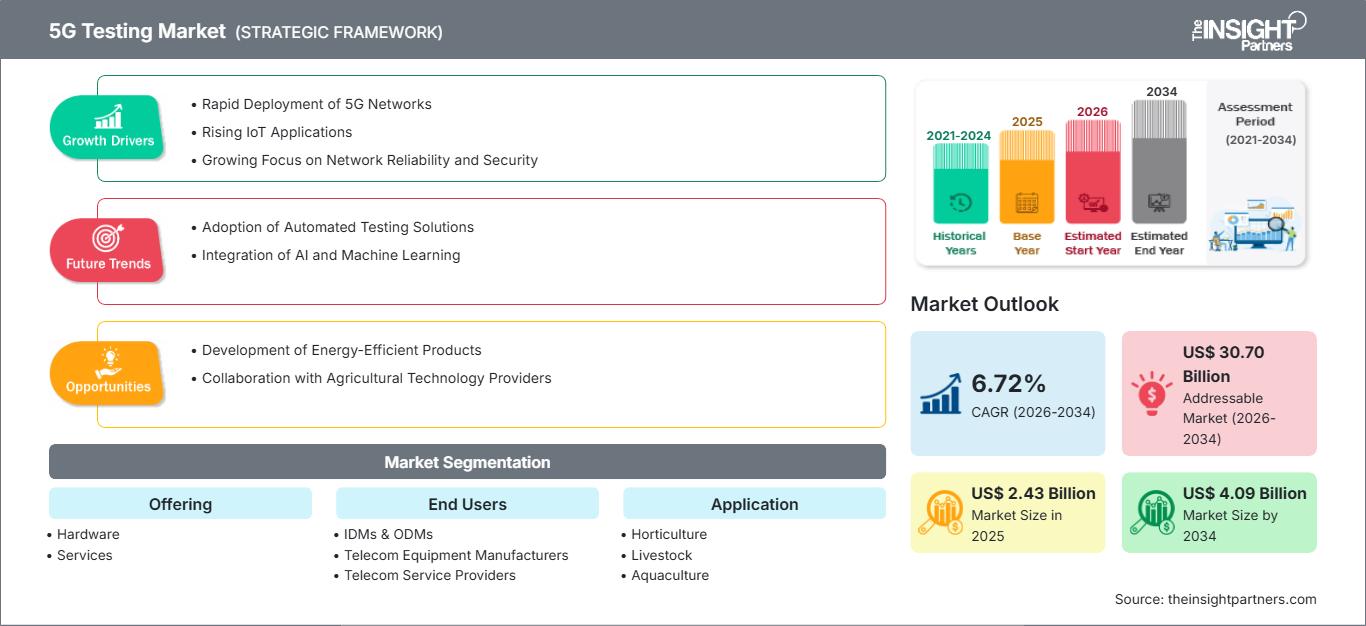
Tamaño del mercado en 2025
2.430 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
4.090 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
6,72 %
Índice de crecimiento
Mercado potencial
30.700 millones de dólares estadounidenses
(2026-2034)
El mercado de pruebas 5G alcanzó un valor de 2430 millones de dólares estadounidenses en 2025 y se prevé que llegue a los 4090 millones de dólares estadounidenses en 2034 , registrando una tasa de crecimiento anual compuesta (CAGR) del 6,72 % durante el período 2026-2034 . La demanda está siendo moldeada por arquitecturas de radio cada vez más complejas, requisitos de interoperabilidad de dispositivos, densificación de la red y la continua evolución de las capacidades avanzadas de 5G en la infraestructura de comunicaciones, el desarrollo de semiconductores y los ecosistemas de dispositivos conectados.
América del Norte sigue siendo un entorno de pruebas de alto valor, con un mercado de pruebas 5G impulsado por el amplio despliegue de redes independientes, la certificación de dispositivos y la inversión en infraestructura inalámbrica privada. Se estima que el mercado regional crecerá a una tasa de crecimiento anual compuesta (CAGR) del 6,2 % al 6,8 % entre 2026 y 2034. América del Norte registró la mayor penetración de suscripciones 5G del mundo, con un 79 % a finales de 2025, lo que refuerza la necesidad de optimizar la red, garantizar la conformidad, evaluar el rendimiento y realizar pruebas de garantía de servicio.
Análisis y perspectivas del mercado de pruebas 5G
- América del Norte: Representó una participación estimada del 34-37% en 2025 y se espera que registre una tasa de crecimiento anual compuesta (CAGR) del 6,2-6,8% entre 2026 y 2034 , respaldada por la adopción madura de 5G, las redes independientes, los despliegues inalámbricos privados y los requisitos avanzados de validación de dispositivos.
- EE. UU.: Representó aproximadamente entre el 82 % y el 86 % de los ingresos de Norteamérica en 2025 , con una tasa de crecimiento anual compuesta estimada del 6,3 % al 6,9 % durante el período 2026-2034 , lo que refleja una actividad concentrada en los sectores de operadores, chipsets, defensa, computación en la nube y pruebas de equipos.
- Europa: Se estima que representó entre el 25 % y el 28 % del mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 5,8 % al 6,4 % durante el período 2026-2034 . Alemania y el Reino Unido lideran la demanda regional, seguidos de Francia, Italia y España.
- Asia Pacífico: Representó aproximadamente entre el 29 % y el 32 % del mercado en 2025 , con una tasa de crecimiento anual compuesta (CAGR) proyectada del 7,2 % al 7,9 % durante el período 2026-2034 . China, Japón, Corea del Sur e India respaldan la demanda mediante la expansión de redes, la fabricación de semiconductores y los ecosistemas de producción de dispositivos.
- Segmento más grande: El hardware representó una cuota de mercado estimada del 60-64% en 2025 y se prevé que se expanda a una tasa de crecimiento anual compuesta (CAGR) del 5,8-6,4% durante el período 2026-2034 , lo que refleja el gasto sostenido en plataformas de RF, protocolo, señalización y pruebas de producción.
- Segmento de alto crecimiento: Los servicios representaron una cuota de mercado estimada del 36-40% en 2025 y se espera que registren una tasa de crecimiento anual compuesta (CAGR) del 7,8-8,6% durante el período 2026-2034 , impulsada por las pruebas gestionadas, la evaluación comparativa, la optimización, la automatización y los requisitos de interoperabilidad.
- Empresas clave analizadas en detalle: Anritsu Corporation, Keysight Technologies, Inc., Teradyne, Inc., Emerson Electric Co. (NI), Spirent Communications plc, ahora parte de Keysight Technologies, Inc., VIAVI Solutions Inc., MACOM Technology Solutions Holdings, Inc., Rohde & Schwarz GmbH & Co. KG, GL Communications Inc. y EXFO Inc.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
Las necesidades de pruebas han evolucionado, pasando de las pruebas tradicionales de RF y cobertura a pruebas de MIMO masivo, formación de haces, agregación de portadoras, interfaces Open RAN, segmentación de red, núcleos independientes, redes privadas y conectividad no terrestre. La versión 18 de 3GPP introdujo el primer marco para las especificaciones 5G-Advanced, mientras que la versión 19 introdujo cambios adicionales en el rendimiento de la radio, la funcionalidad habilitada para IA y nuevas capacidades de red. Esta tendencia da como resultado un número creciente de escenarios que los proveedores de equipos, los operadores de red y los fabricantes de dispositivos deben probar antes de su implementación comercial.
El siguiente paso en el desarrollo implicará una transición gradual de las pruebas 5G-Advanced a los estudios iniciales de 6G, particularmente en el espectro FR3, AI-RAN, NTN, gemelos digitales y pruebas definidas por software. Además, se destinarán fondos de inversión a India, el Sudeste Asiático, Oriente Medio y otros mercados donde se lleva a cabo la actualización de redes inalámbricas y programas inalámbricos privados. A finales de 2025, las suscripciones 5G a nivel mundial representaban aproximadamente un tercio de las suscripciones móviles, lo que amplía la base de infraestructura instalada y exige una garantía de rendimiento continua.
Alcance del informe de mercado de pruebas 5G
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 2.430 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 4.090 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 6,72% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de pruebas 5G
El principal motor de crecimiento del mercado de pruebas 5G es la creciente complejidad de la validación de redes en las capas de radio, transporte, núcleo, dispositivo, aplicación y servicio. Los operadores de red van más allá de la simple validación de cobertura, adentrándose en la validación integral de características como la latencia, el rendimiento, la segmentación, la movilidad, la seguridad y el consumo de energía. Dado que 5G representará el 48 % del tráfico global de datos móviles en 2025, las pruebas se centran cada vez más en la optimización de redes reales, en lugar de limitarse a los laboratorios de desarrollo.
Este ecosistema abarca desde fabricantes de semiconductores y componentes de radiofrecuencia hasta fabricantes de dispositivos, proveedores de equipos de telecomunicaciones, operadores, laboratorios de pruebas y organizaciones de certificación. Por lo tanto, la oferta tecnológica favorece las plataformas que integran la generación de señales, la simulación de redes, la validación de protocolos, el análisis y la automatización. La modularidad de la arquitectura permite a los usuarios actualizar los instrumentos existentes a medida que evoluciona el estándar 3GPP.
El posicionamiento competitivo en el mercado de pruebas 5G depende cada vez más de la amplitud de la plataforma, la profundidad de la automatización, la integración del software y la capacidad de abordar tanto los flujos de trabajo 5G avanzados como los emergentes 6G. Keysight reforzó su cartera de pruebas inalámbricas mediante la adquisición de Spirent en octubre de 2025, mientras que VIAVI adquirió determinadas actividades de Spirent relacionadas con Ethernet de alta velocidad, seguridad de red y emulación de canales, tras cumplir con los requisitos regulatorios de desinversión.
Anritsu Corporation y Rohde & Schwarz GmbH & Co. KG son actores clave en pruebas de dispositivos, pruebas de RF, pruebas de señalización, pruebas NTN y pruebas de infraestructura; Emerson ofrece la solución NI para soluciones de prueba automatizadas modulares; EXFO Inc. y GL Communications Inc. tienen presencia en pruebas de garantía de red y pruebas basadas en protocolos. La inversión se está orientando hacia entornos de software reutilizables, laboratorios virtuales, gemelos digitales, orquestación en la nube y desarrollo de pruebas impulsado por IA, ya que los clientes buscan una mejor utilización de los activos y ciclos de prueba más rápidos.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
Mercado de pruebas 5G: Perspectivas estratégicas
Perspectivas regionales
Mercado de pruebas 5G en Norteamérica
América del Norte representó una participación estimada del 34-37% en 2025 y se proyecta que crecerá a una tasa de crecimiento anual compuesta (TCAC) del 6,2-6,8% durante el período 2026-2034 . Su liderazgo refleja la avanzada penetración de la tecnología 5G, la infraestructura consolidada de certificación de dispositivos, la inversión en redes privadas y la concentración del desarrollo de semiconductores, computación en la nube, defensa y equipos de comunicaciones. América del Norte alcanzó una penetración de suscripciones 5G del 79% a finales de 2025, el nivel más alto entre las principales regiones del mundo.
La cuota de mercado regional de pruebas 5G también se ve impulsada por la creciente demanda de garantía de núcleo independiente, interoperabilidad Open RAN, conectividad automotriz, pruebas NTN y evaluación comparativa de redes. Los operadores están ampliando la automatización, ya que las redes definidas por software y nativas de la nube requieren una validación continua en lugar de pruebas de campo periódicas. En consecuencia, los proveedores con capacidades integradas de RF, protocolo, emulación y garantía están bien posicionados para captar la inversión en entornos de desarrollo de laboratorio y redes operativas.
Mercado de pruebas 5G de EE. UU.
Estados Unidos representó aproximadamente entre el 82 % y el 86 % de los ingresos de Norteamérica en 2025 y se prevé que registre una tasa de crecimiento anual compuesta (TCAC) del 6,3 % al 6,9 % durante el periodo 2026-2034 . La demanda proviene de operadores nacionales, diseñadores de chipsets, proveedores de infraestructura, programas aeroespaciales y de defensa, desarrolladores de la industria automotriz, empresas de tecnología de hiperescala y laboratorios independientes. La intensidad de las pruebas aumenta a medida que la arquitectura de red incorpora núcleos independientes, computación perimetral, agregación de espectro y perfiles de servicio específicos para empresas.
Keysight Technologies, Inc., VIAVI Solutions Inc., Anritsu Corporation, Emerson Electric Co. (a través de NI) y otros proveedores mantienen una importante actividad comercial y de ingeniería en el país. Las aplicaciones en EE. UU. incluyen cada vez más la validación privada de 5G, C-V2X, comunicaciones industriales, NTN, Open RAN, sistemas de antenas avanzados y garantía de servicio. La alta intensidad de capital favorece los equipos modulares y los entornos de prueba definidos por software, que pueden actualizarse con cada nuevo estándar en lugar de reemplazarse con cada generación tecnológica.
Mercado europeo de pruebas 5G
Europa representó aproximadamente entre el 25 % y el 28 % de los ingresos globales en 2025 y se prevé que registre una tasa de crecimiento anual compuesta (TCAC) del 5,8 % al 6,4 % durante el período 2026-2034 . Alemania lidera el mercado gracias a la ingeniería de telecomunicaciones, la electrónica automotriz, las aplicaciones inalámbricas industriales y la presencia de Rohde & Schwarz. El Reino Unido apoya la evaluación comparativa de redes, el desarrollo de redes privadas, los laboratorios de investigación y la validación de tecnologías de comunicación, lo que genera demanda tanto de hardware como de servicios de pruebas.
Francia, Italia y España están avanzando en la densificación de la red 5G, la digitalización industrial, la conectividad del transporte y las iniciativas de redes empresariales. Europa Occidental alcanzó aproximadamente un 54 % de penetración de suscripciones 5G a finales de 2025, lo que indica un margen considerable para una mayor migración independiente y la comercialización de servicios avanzados. La demanda de pruebas se centrará cada vez más en la segmentación de red, la fiabilidad industrial, la interoperabilidad, la ciberseguridad y los entornos multivendedor, a medida que los operadores transitan de la expansión de la cobertura a la diferenciación de servicios.
Mercado de pruebas 5G en la región Asia-Pacífico
Se estima que la región de Asia-Pacífico representó entre el 29 % y el 32 % del mercado en 2025 y se prevé que experimente la expansión regional más rápida, con una tasa de crecimiento anual compuesta (TCAC) del 7,2 % al 7,9 % durante el período 2026-2034 . China, Japón y Corea del Sur combinan una alta densidad de redes con una extensa fabricación de equipos de telecomunicaciones, semiconductores y dispositivos de consumo, lo que genera importantes requisitos de laboratorio y pruebas de producción.
India está adquiriendo cada vez mayor importancia gracias a la rápida migración de suscriptores, la fabricación nacional de productos electrónicos y la expansión de la red, mientras que Australia mantiene la demanda en torno a la optimización de operadores y la conectividad empresarial. El noreste de Asia alcanzó aproximadamente un 60 % de penetración de 5G en 2025, lo que refuerza la transición de la región hacia la validación de 5G-Advanced.
Mercado de pruebas 5G de Oriente Medio y África
Se prevé que el mercado de Oriente Medio y África crezca a una tasa de crecimiento anual compuesta (TCAC) del 6,8 % al 7,5 % durante el periodo 2026-2034. Arabia Saudita y los Emiratos Árabes Unidos lideran la adopción regional mediante programas nacionales de infraestructura digital, el desarrollo de ciudades inteligentes, sistemas inalámbricos privados y redes móviles avanzadas. Los mercados del Consejo de Cooperación del Golfo (CCG) alcanzaron aproximadamente el 53 % de penetración de suscripciones 5G a finales de 2025.
Sudáfrica sigue siendo el principal mercado de pruebas en el África subsahariana, gracias a la modernización de los operadores y la conectividad empresarial. En otros lugares, la adopción es comparativamente selectiva, favoreciendo los sistemas portátiles de pruebas de campo y los modelos de pruebas basados en servicios frente a las grandes instalaciones de laboratorio.
Análisis de segmentación
Ofrenda
Se prevé que el segmento de Oferta registre una tasa de crecimiento anual compuesta (CAGR) estimada del 6,5 % al 7,0 % durante el período 2026-2034 . El mercado de pruebas 5G abarca cada vez más instrumentación física de RF, emulación de red, sistemas de protocolo, software de automatización, optimización de campo y pruebas gestionadas. Los clientes buscan un equilibrio entre las plataformas de laboratorio de alta inversión y los servicios que ofrecen experiencia especializada en interoperabilidad, evaluación comparativa, preparación para la certificación y optimización de la red.
- Hardware: El hardware sigue siendo la oferta más importante, ya que los generadores de RF, los analizadores, los emuladores de canal, los probadores de señalización, los equipos de prueba de campo, las sondas y los sistemas de prueba de producción constituyen la base de medición física para el desarrollo y la implementación de 5G.
- Servicios: Los servicios están adquiriendo una importancia estratégica a medida que los operadores y fabricantes subcontratan actividades especializadas de interoperabilidad, evaluación comparativa, optimización de redes, preparación para la certificación y pruebas automatizadas para reducir la carga de trabajo de ingeniería interna y acelerar los programas de implementación.
Usuarios finales
Se prevé que el segmento de usuarios finales crezca a una tasa de crecimiento anual compuesta (TCAC) estimada entre el 6,4 % y el 7,0 % durante el período 2026-2034 . Los requisitos de prueba varían considerablemente entre las empresas de semiconductores, los fabricantes de dispositivos, los proveedores de infraestructura y los proveedores de servicios. El creciente contenido de software y la interoperabilidad entre proveedores están extendiendo las responsabilidades de validación a lo largo de toda la cadena de valor, generando una demanda recurrente desde el desarrollo del producto hasta la producción, la implementación, la optimización y la garantía del ciclo de vida.
- Fabricantes de dispositivos integrados y fabricantes de diseño original: Tanto los fabricantes de dispositivos integrados como los fabricantes de diseño original requieren una validación de alto rendimiento que abarque el rendimiento de radiofrecuencia, el comportamiento del protocolo, el consumo de energía, las antenas, los conjuntos de chips y la calidad de producción antes de que los dispositivos avancen hacia la aceptación por parte del operador y su comercialización.
- Fabricantes de equipos de telecomunicaciones: Los proveedores de infraestructura confían en las pruebas para verificar las estaciones base, las celdas pequeñas, las radios MIMO masivas, los componentes Open RAN, las interfaces de transporte, la sincronización, la interoperabilidad y el rendimiento en arquitecturas de red cada vez más desagregadas.
- Proveedores de servicios de telecomunicaciones: Los operadores representan usuarios de importancia estratégica porque las pruebas de red en tiempo real ahora abarcan cobertura, latencia, rendimiento, segmentación, movilidad, garantía de servicio, evaluación comparativa, gestión de interferencias, redes privadas y optimización continua.
Resumen de la oportunidad
|
Usuarios finales |
Contribución a los ingresos (alta/media/baja) |
Etiqueta de tendencia |
Etapa de adopción |
|
Fabricantes de diseño interno y fabricantes de diseño original |
Alto |
Validación del dispositivo |
Maduro |
|
Fabricantes de equipos de telecomunicaciones |
Alto |
Open RAN |
Escalada |
|
Proveedores de servicios de telecomunicaciones |
Alto |
Garantía de servicio |
Escalada |
|
Otros |
Bajo |
Ampliación del laboratorio |
Emergente |
Factores que impulsan el crecimiento del mercado de pruebas 5G y análisis de su impacto
Expansión de la complejidad de la red 5G avanzada
5G-Advanced introduce combinaciones más exigentes de agregación de portadoras, MIMO masivo, capacidades avanzadas de enlace ascendente, dispositivos de capacidad reducida, segmentación de red, posicionamiento, integración NTN y funciones de red inteligentes. La versión 18 creó una especificación base para 5G-Advanced, mientras que la versión 19 impulsa aún más la tecnología para automatizarla y optimizarla. Cada funcionalidad añadida crea más escenarios para pruebas de RF, pruebas de protocolo, pruebas de interoperabilidad y pruebas de rendimiento de chipsets, dispositivos, redes de radio, núcleos y servicios. Por lo tanto, habrá un aumento en los casos de prueba, lo que hace que los laboratorios se interesen en las pruebas de regresión automatizadas y las herramientas de software reutilizables. Los proveedores que logren combinar diferentes áreas de prueba en plataformas escalables reducirán la duplicación de equipos para sus clientes.
Crecimiento de las implementaciones de 5G independiente, privada y Open RAN
Los sistemas 5G privados e independientes introducen aspectos de prueba que van más allá de las pruebas de acceso radioeléctrico tradicionales, ya que las empresas y los operadores necesitan demostrar la funcionalidad, la latencia, la seguridad, la segmentación de red, las interacciones entre dispositivos y los niveles de servicio para aplicaciones específicas en la red central. Open RAN añade otra capa al sistema al separar los elementos de red que antes proporcionaban los proveedores verticales. El programa de certificación O-RAN ALLIANCE está diseñado para aumentar la confianza en los productos interoperables, y los productos certificables están empezando a aparecer en laboratorios de pruebas de todo el mundo. Por consiguiente, las pruebas de integración de múltiples proveedores antes de la comercialización del producto se vuelven fundamentales.
Mayor necesidad de garantizar la continuidad de la red.
El enfoque de las pruebas pasará de ser un evento asociado a la fase de desarrollo a uno de garantía continua, dado que las redes 5G serán nativas de la nube, programables y basadas en servicios. En 2025, la proporción de tráfico de datos móviles correspondiente a 5G fue del 48 %. Esto demuestra que las redes se han vuelto comerciales y soportan cargas operativas significativas. Esta mayor carga implica que las consecuencias de la congestión, las interferencias, los errores de software, los fallos de transferencia y los problemas de rendimiento de las aplicaciones afectan más al negocio. Por lo tanto, se requiere un sistema de garantía automatizado capaz de identificar problemas en las capas de radio, transporte, núcleo y aplicación.
Tendencias futuras del mercado de pruebas 5G
Pruebas asistidas por IA y definidas por software
Las tendencias más importantes del mercado de pruebas 5G se centran cada vez más en la automatización, los flujos de trabajo asistidos por IA y la instrumentación definida por software. Los ingenieros que prueban productos se enfrentan a un número creciente de rangos de frecuencia, configuraciones de dispositivos, condiciones de red y escenarios de protocolos. La investigación académica en el campo de las pruebas automatizadas basadas en especificaciones en O-RAN muestra cómo la IA podría utilizarse para crear procesos de prueba, analizarlos mediante especificaciones técnicas e incluso ayudar en el análisis de la causa raíz. Las empresas utilizan el procesamiento del lenguaje natural, la creación automatizada de escenarios, el análisis y los gemelos digitales. Durante el período previsto, la diferenciación de productos se basará cada vez más en el software, la orquestación y la inteligencia de datos.
Convergencia de 5G-Advanced, NTN y validación temprana de 6G
Las plataformas de prueba están empezando a conectar los despliegues actuales de 5G con la investigación inicial de NTN y 6G, en lugar de tratar cada tecnología como un ciclo de equipo aislado. Rohde & Schwarz demostró la agregación de portadoras FR1-FR3 en 2026 utilizando una plataforma CMX500 mejorada, lo que ilustra cómo los sistemas existentes pueden evolucionar hacia la investigación de frecuencias más altas. NTN aumenta aún más la importancia de la emulación de canales, la simulación de movilidad, la sincronización, la conformidad de protocolos y el modelado de propagación, ya que los enlaces satelitales introducen condiciones que los laboratorios terrestres no pueden reproducir directamente. Los proveedores que ofrecen arquitecturas de RF actualizables y capacidades definidas por software deberían beneficiarse, ya que los laboratorios de investigación y los fabricantes de equipos buscan preservar las inversiones de capital anteriores mientras se preparan para las arquitecturas de red y espectro emergentes.
Oportunidades de mercado para pruebas 5G
Pruebas gestionadas para economías emergentes con 5G
Existen importantes oportunidades en las pruebas basadas en servicios, dado que el despliegue de la red 5G supera el ritmo de la creación de laboratorios locales. Las previsiones del mercado de pruebas 5G revelan que los países de la región de Asia-Pacífico y algunos de Oriente Medio pueden alcanzar tasas de crecimiento superiores a la media mundial gracias al aumento de los despliegues independientes y las conexiones industriales en las redes de los operadores. Este modelo puede contribuir a reducir las barreras de entrada para los pequeños proveedores de dispositivos y equipos. El modelo de negocio resulta especialmente adecuado para India, el Sudeste Asiático y la región del Golfo, donde el ecosistema se expande más allá de los proveedores de telecomunicaciones existentes.
Redes privadas y plataformas de validación industrial
Con Enterprise 5G, existe la posibilidad de acercar las pruebas al mundo industrial de la fabricación, la logística, la minería, los servicios públicos, el transporte y la infraestructura inteligente. Las pruebas privadas se diferencian de las públicas en que la validación debe realizarse en función de objetivos operativos específicos, como la determinismo de latencia, la densidad de dispositivos, la robustez de las aplicaciones, la penetración en interiores, la ciberseguridad y la integración empresarial. Los proveedores pueden ofrecer soluciones de prueba estandarizadas que incluyen pruebas de RF, emulación de red, pruebas de aceptación, evaluación comparativa de aplicaciones y garantía posterior al despliegue. La colaboración con integradores de sistemas y empresas de automatización industrial ayudará a los proveedores a ampliar sus ventas más allá de los canales de telecomunicaciones tradicionales. Esto resulta especialmente atractivo para los proveedores de servicios debido a las necesidades de optimización derivadas de cada implementación.
Preguntas frecuentes

Naveen es un experimentado profesional en investigación de mercados y consultoría con más de 9 años de experiencia en proyectos personalizados, sindicados y de consultoría. Actualmente se desempeña como Vicepresidente Asociado, donde ha gestionado con éxito a las partes interesadas en toda la cadena de valor del proyecto y ha redactado más de 100 informes de investigación y más de 30 proyectos de consultoría. Su trabajo abarca proyectos industriales y gubernamentales, contribuyendo significativamente al éxito de los clientes y a la toma de decisiones basada en datos.
Naveen es licenciado en Ingeniería Electrónica y Comunicaciones por la VTU (Karnataka) y tiene un MBA en Marketing y Operaciones por la Universidad de Manipal. Ha sido miembro activo del IEEE durante 9 años, participando en conferencias, simposios técnicos y realizando voluntariado tanto a nivel de sección como regional. Antes de su puesto actual, trabajó como Consultor Estratégico Asociado en IndustryARC y como Consultor de Servidores Industriales en Hewlett Packard (HP Global).
- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -