
5G試験市場:シェア・成長・予測 2034
5Gテスト市場規模と予測(2021~2034年)、世界および地域別シェア、トレンド、成長機会分析レポートの対象範囲:提供形態別(ハードウェア、サービス)、エンドユーザー別(IDMおよびODM、通信機器メーカー、通信サービスプロバイダー、その他)、地域別(北米、ヨーロッパ、アジア太平洋、中東およびアフリカ、南米および中米)
- ステータス : 公開されたデータ
- レポートコード : TIPRE00039695
- カテゴリー : エレクトロニクスおよび半導体
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : August 21, 2026


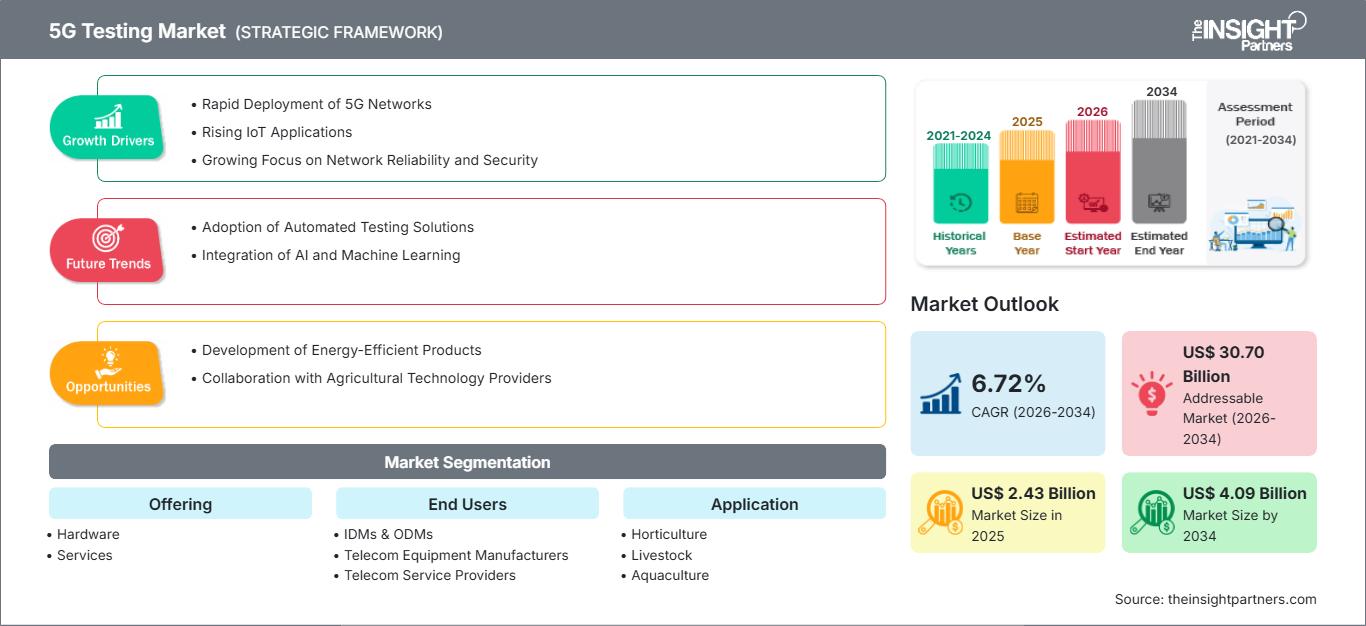
2025年の市場規模
24億3000 万米ドル
基準年値
2034年の予測
40億9000 万米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
6.72 %
成長率
対象市場
307 億米ドル
(2026年~2034年)
5Gテスト市場は、2025年には24億3000万米ドルと評価され、 2034年には40億9000万米ドルに達すると予測されており、 2026年から2034年にかけて年平均成長率(CAGR)6.72%を記録すると見込まれています。需要は、ますます複雑化する無線アーキテクチャ、デバイスの相互運用性要件、ネットワークの高密度化、そして通信インフラ、半導体開発、コネクテッドデバイスのエコシステム全体にわたる5G-Advanced機能の継続的な進化によって形成されています。
北米は、広範なスタンドアロンネットワークの展開、デバイス認証活動、およびプライベート無線インフラへの投資によって支えられた5Gテスト市場の規模により、依然として高価値なテスト環境となっています。この地域市場は、 2026年から2034年にかけて年平均成長率(CAGR)6.2~6.8%で拡大すると予測されています。北米は2025年末時点で世界最高の5G加入率79%を記録しており、ネットワークの最適化、適合性、パフォーマンス、およびサービス保証テストに対する継続的なニーズが高まっています。
5Gテスト市場の評価と洞察
- 北米:2025年には推定34~37%のシェアを占め、成熟した5Gの普及、スタンドアロンネットワーク、プライベートワイヤレス展開、高度なデバイス検証要件に支えられ、 2026年から2034年の間に6.2~6.8%のCAGRを記録すると予想されている。
- 米国:2025年には北米の収益の約82~86%を占め、2026~2034年の年平均成長率は6.3~6.9%と推定され、通信事業者、チップセット、防衛、クラウド、機器テストといった活動が集中していることを反映している。
- 欧州:2025年には推定25~28%のシェアを占め、 2026~2034年には年平均成長率(CAGR)5.8~6.4%で成長すると予測されている。地域別需要を牽引するのはドイツと英国で、次いでフランス、イタリア、スペインとなっている。
- アジア太平洋地域:2025年には市場の約29~32%を占め、2026~2034年の年平均成長率(CAGR)は7.2~7.9%と予測されている。中国、日本、韓国、インドは、ネットワークの拡大、半導体製造、デバイス生産のエコシステムを通じて需要を支えている。
- 最大のセグメント: ハードウェアは、2025年には推定60~64%の市場シェアを占め、RF、プロトコル、シグナリング、および生産テストプラットフォームへの継続的な支出を反映して、 2026年から2034年にかけて5.8~6.4%のCAGRで拡大すると予測されています。
- 高成長分野: サービスは、 2025年には市場シェアの36~40%を占めると推定され、マネージドテスト、ベンチマーク、最適化、自動化、相互運用性といった要件に牽引され、2026~ 2034年には年平均成長率(CAGR)7.8~8.6%を記録すると予想されています。
- 詳細に分析された主要企業:アンリツ株式会社、キーサイト・テクノロジーズ株式会社、テラダイン株式会社、エマソン・エレクトリック株式会社(NI)、スパイレント・コミュニケーションズ株式会社(現在はキーサイト・テクノロジーズ株式会社の一部)、VIAVIソリューションズ株式会社、MACOMテクノロジー・ソリューションズ・ホールディングス株式会社、ローデ・アンド・シュワルツ株式会社、GLコミュニケーションズ株式会社、およびEXFO株式会社。
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
テストのニーズは、従来のRFテストやカバレッジテストから、Massive MIMO、ビームフォーミング、キャリアアグリゲーション、Open RANインターフェース、ネットワークスライシング、スタンドアロンコア、プライベートネットワーク、非地上接続のテストへと変化しました。3GPPリリース18では5G-Advanced仕様の最初のフレームワークが導入され、リリース19では無線性能、AI対応機能、新しいネットワーク機能に関する追加変更が導入されました。この傾向により、機器サプライヤー、ネットワーク事業者、デバイスメーカーは、商用展開前にテストする必要のあるシナリオの数が増加しています。
開発の次の段階では、5G-Advanced のテストから、特に FR3 スペクトル、AI-RAN、NTN、デジタル ツイン、ソフトウェア定義テストにおける初期の 6G 研究への段階的な移行が行われます。さらに、無線ネットワークのアップグレードやプライベート無線プログラムが実施されているインド、東南アジア、中東、その他の市場に投資資金が割り当てられます。2025 年末までに、世界の 5G 加入者数はモバイル加入者数の約 3 分の 1 を占め、継続的なパフォーマンス保証を必要とする設置済みインフラ基盤が拡大します。
5Gテスト市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 24億3000万米ドル |
| 2034年までの市場規模 | 40億9000万米ドル |
| 世界の年間平均成長率(2026年~2034年) | 6.72% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
5Gテスト市場分析
5Gテスト市場の成長を牽引する主な要因は、無線、トランスポート、コア、デバイス、アプリケーション、サービスといった各層にわたるネットワーク検証の複雑化です。ネットワーク事業者は、単なるカバレッジ検証にとどまらず、レイテンシ、スループット、スライシング、モビリティ、セキュリティ、消費電力といった特性のエンドツーエンド検証へと移行しています。2025年には世界のモバイルデータトラフィックの48%を5Gが占めると予測されているため、テストは開発ラボに限定されるのではなく、実際のネットワークを最適化することに重点が置かれるようになっています。
このエコシステムは、半導体およびRFコンポーネントメーカーから始まり、デバイスメーカー、通信機器プロバイダー、通信事業者、試験機関、認証機関までを網羅しています。そのため、信号生成、ネットワークシミュレーション、プロトコル検証、分析、自動化機能を統合できるプラットフォームが、技術供給面で有利となります。アーキテクチャのモジュール性により、ユーザーは3GPP標準の進化に合わせて既存の機器をアップグレードできます。
5Gテスト市場分析における競争力は、プラットフォームの幅広さ、自動化の深さ、ソフトウェア統合、そして5G-Advancedと新たな6Gワークフローの両方に対応できる能力にますます依存するようになっています。Keysightは2025年10月にSpirentを買収することでワイヤレステストのポートフォリオを強化し、一方VIAVIは規制当局の売却要件に従って、Spirentの高速イーサネット、ネットワークセキュリティ、チャネルエミュレーション事業の一部を買収しました。
アンリツ株式会社とローデ・シュワルツ社は、デバイステスト、RFテスト、信号テスト、NTNテスト、インフラストラクチャテストの分野で主要なプレーヤーです。エマソン社は、モジュール式自動テストソリューション向けにNIソリューションを提供しています。EXFO社とGLコミュニケーションズ社は、ネットワーク保証テストとプロトコルベースのテストの分野で事業を展開しています。顧客は資産の有効活用とテストサイクルの短縮を求めているため、再利用可能なソフトウェア環境、仮想ラボ、デジタルツイン、クラウドオーケストレーション、AI駆動型テスト開発への投資が進んでいます。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
5Gテスト市場:戦略的洞察
地域別分析
北米5Gテスト市場
北米は2025年には推定34~37%のシェアを占め、 2026年から2034年にかけて年平均成長率(CAGR)6.2~6.8%で拡大すると予測されています。その優位性は、高度な5G普及率、確立されたデバイス認証インフラ、プライベートネットワークへの投資、そして半導体、クラウド、防衛、通信機器開発の集中を反映しています。北米の5G加入率は2025年末時点で79%に達し、世界の主要地域の中で最高水準となりました。
地域における5Gテスト市場のシェア拡大は、スタンドアロンコアの保証、Open RANの相互運用性、車載接続性、NTNテスト、ネットワークベンチマークに対する要求の高まりによっても支えられています。ソフトウェア定義ネットワークやクラウドネイティブネットワークでは、定期的なフィールドテストではなく継続的な検証が必要となるため、通信事業者は自動化を拡大しています。その結果、RF、プロトコル、エミュレーション、保証機能を統合したベンダーは、ラボ開発環境と運用ネットワーク環境の両方で投資を獲得できる立場にあります。
米国5Gテスト市場
2025年には北米の収益の約82~86%を米国が占め、 2026~2034年には年平均成長率(CAGR)6.3~6.9%を記録すると予想されています。需要は、全国規模の通信事業者、チップセット設計者、インフラサプライヤー、航空宇宙・防衛プログラム、自動車開発企業、ハイパースケール技術企業、独立系研究所などから来ています。ネットワークアーキテクチャにスタンドアロンコア、エッジコンピューティング、スペクトル集約、企業固有のサービスプロファイルが組み込まれるにつれて、テストの強度が高まります。
Keysight Technologies, Inc.、VIAVI Solutions Inc.、Anritsu Corporation、Emerson Electric Co.(NI傘下)をはじめとするサプライヤー各社は、米国で活発な商業活動とエンジニアリング活動を展開している。米国におけるアプリケーションは、プライベート5G検証、C-V2X、産業用通信、NTN、Open RAN、高度なアンテナシステム、サービス保証など、ますます多様化している。設備投資額が大きいことから、モジュール式の機器やソフトウェア定義型のテスト環境が好まれ、技術世代ごとに交換するのではなく、規格に合わせて段階的にアップグレードしていくことが可能となっている。
欧州5Gテスト市場
2025年時点で、欧州は世界の売上高の約25~28%を占め、 2026~2034年には年平均成長率(CAGR)5.8~6.4%を記録すると予測されている。ドイツは、通信エンジニアリング、車載エレクトロニクス、産業用無線アプリケーション、そしてローデ・シュワルツの存在によって、この分野を牽引している。英国は、ネットワークベンチマーク、プライベートネットワーク開発、研究室、通信技術検証を支援しており、ハードウェアとテストサービスの双方で需要を生み出している。
フランス、イタリア、スペインは、5Gの高密度化、産業のデジタル化、輸送接続、企業ネットワークの取り組みを進めています。西ヨーロッパでは、2025年末までに5G加入率が約54%に達し、スタンドアロン移行と高度なサービスの商用化には大きな余地があることが示されています。通信事業者がカバレッジ拡大からサービス差別化へと移行するにつれ、テスト需要はネットワークスライシング、産業信頼性、相互運用性、サイバーセキュリティ、マルチベンダー環境にますます集中していくでしょう。
アジア太平洋地域の5Gテスト市場
アジア太平洋地域は2025年には推定29~32%のシェアを占め、 2026~2034年には年平均成長率(CAGR)7.2~7.9%で最も速い地域拡大が見込まれています。中国、日本、韓国は、高いネットワーク密度と広範な通信機器、半導体、および民生機器の製造を併せ持ち、大規模な実験室および生産テストのニーズを生み出しています。
インドは、加入者の急速な増加、国内電子機器製造、ネットワーク拡張を通じて重要性を増しており、一方オーストラリアは、通信事業者の最適化と企業向け接続に関する需要を維持している。北東アジアでは、2025年に5G普及率が約60%に達し、5G-Advanced認証に向けた同地域の移行が強化される。
中東・アフリカの5Gテスト市場
中東・アフリカ市場は、2026年から2034年にかけて年平均成長率(CAGR)6.8~7.5%で拡大すると予測されています。サウジアラビアとアラブ首長国連邦は、国家デジタルインフラプログラム、スマートシティ開発、民間無線システム、高度なモバイルネットワークなどを通じて、地域における5G導入をリードしています。GCC諸国では、2025年末時点で5G加入率が約53%に達しました。
南アフリカは、通信事業者の近代化と企業ネットワークの整備に支えられ、サハラ以南地域における主要な試験市場であり続けている。その他の地域では、導入は比較的限定的で、大規模なラボでの導入よりも、携帯型フィールドテストシステムやサービス主導型の試験モデルが好まれている。
セグメンテーション分析
提供
提供サービス分野は、2026年から2034年にかけて年平均成長率(CAGR)6.5~7.0%を記録すると予測されています。5Gテスト市場の範囲は、物理的なRF計測機器、ネットワークエミュレーション、プロトコルシステム、自動化ソフトウェア、フィールド最適化、マネージドテストなど、ますます拡大しています。顧客は、資本集約型のラボプラットフォームと、相互運用性、ベンチマーク、認証準備、ネットワーク最適化のための専門知識を提供するサービス契約とのバランスを取っています。
- ハードウェア: RFジェネレータ、アナライザー、チャネルエミュレータ、シグナリングテスター、ドライブテスト装置、プローブ、および生産テストシステムは、5Gの開発と展開における物理的な測定基盤を形成するため、ハードウェアは依然として最大の製品群です。
- サービス:通信事業者や製造業者が、社内のエンジニアリング作業負荷を軽減し、導入プログラムを加速するために、専門的な相互運用性、ベンチマーク、ネットワーク最適化、認証準備、自動テストなどの活動を外部委託するにつれて、サービスは戦略的に重要性を増している。
エンドユーザー
エンドユーザーセグメントは、2026年から2034年にかけて年平均成長率(CAGR)6.4~7.0%で拡大すると予測されています。テスト要件は、半導体企業、デバイスメーカー、インフラベンダー、サービスプロバイダーによって大きく異なります。ソフトウェアコンテンツの増加とベンダー間の相互運用性の向上により、検証責任はバリューチェーン全体に拡大し、製品開発から生産、展開、最適化、ライフサイクル保証に至るまで、継続的な需要を生み出しています。
- IDM(統合デバイスメーカー)とODM(オリジナルデザインメーカー)は、デバイスが通信事業者の承認と商用化に向けて進む前に、RF性能、プロトコル動作、消費電力、アンテナ、チップセット、および生産品質を網羅する高スループットの検証を必要とします。
- 通信機器メーカー:インフラストラクチャサプライヤーは、基地局、スモールセル、Massive MIMO無線機、Open RANコンポーネント、トランスポートインターフェース、タイミング、相互運用性、およびますます細分化されるネットワークアーキテクチャ全体のパフォーマンスを検証するために、テストに依存しています。
- 通信サービスプロバイダー:通信事業者は戦略的に重要なユーザーです。なぜなら、ライブネットワークテストは現在、カバレッジ、レイテンシ、スループット、スライシング、モビリティ、サービス保証、ベンチマーク、干渉管理、プライベートネットワーク、および継続的な最適化を網羅しているからです。
機会の概要
|
エンドユーザー |
収益貢献度(高/中/低) |
トレンドタグ |
導入段階 |
|
IDMとODM |
高い |
デバイスの検証 |
成熟した |
|
通信機器メーカー |
高い |
オープンRAN |
スケーリング |
|
通信サービスプロバイダー |
高い |
サービス保証 |
スケーリング |
|
その他 |
低い |
研究室拡張 |
新興 |
5Gテスト市場の成長要因と影響分析
5Gアドバンストネットワークの複雑性の拡大
5G-Advancedでは、キャリアアグリゲーション、Massive MIMO、高度なアップリンク機能、機能制限デバイス、ネットワークスライシング、ポジショニング、NTN統合、インテリジェントネットワーク機能など、より高度な組み合わせが導入されています。リリース18では5G-Advancedのベースライン仕様が作成されましたが、リリース19ではさらに技術が進歩し、自動化と最適化が図られています。機能が追加されるたびに、RFテスト、プロトコルテスト、相互運用性テスト、チップセット、デバイス、無線ネットワーク、コア、サービスのパフォーマンステストのシナリオが増えます。そのため、テストケースが増加し、ラボでは自動回帰テストと再利用可能なソフトウェアツールに関心が集まっています。さまざまなテスト領域をスケーラブルなプラットフォームに統合できるベンダーは、顧客の機器の重複を減らすことができます。
スタンドアロン、プライベート5G、およびオープンRAN展開の成長
スタンドアロン型およびプライベート型の5Gシステムでは、従来の無線アクセス試験を超えた試験項目が導入されます。企業や通信事業者は、コアネットワークにおける特定のアプリケーションの機能性、遅延、セキュリティ、ネットワークスライシング、デバイス間相互作用、サービスレベルを実証する必要があるためです。Open RANは、従来垂直統合型プロバイダーが提供していたネットワーク要素を分離することで、システムに新たなレイヤーを追加します。O-RAN ALLIANCE認証プログラムは、相互運用可能な製品への信頼を高めることを目的としており、認証対象製品は世界中の試験ラボに登場し始めています。そのため、製品の商用化に先立つマルチベンダー統合試験が極めて重要になります。
継続的なネットワーク保証に対する要求の高まり
5Gはクラウドネイティブでプログラマブルなサービスベースのネットワークとなるため、テストへのアプローチは開発フェーズに関連するイベントから継続的な保証へと移行するでしょう。2025年には、モバイルデータトラフィックに占める5Gの割合は48%に達しました。これは、ネットワークが商用化され、相当な運用負荷を担うようになったことを示しています。負荷が高いということは、輻輳、干渉、ソフトウェアのバグ、ハンドオーバーの失敗、アプリケーションのパフォーマンス問題の影響がビジネスに大きく及ぶことを意味します。したがって、無線、トランスポート、コア、アプリケーション層レベルで問題を特定できる自動化された保証システムが求められています。
5Gテスト市場の将来動向
AI支援型およびソフトウェア定義型テスト
5Gテスト市場の最も重要なトレンドは、自動化、AI支援ワークフロー、ソフトウェア定義計測にますます焦点を当てています。製品をテストするエンジニアは、急速に増加する周波数範囲、デバイス構成、ネットワーク条件、プロトコルのシナリオに直面しています。O-RANにおける仕様認識型自動テストの分野における学術研究は、AIを使用してテストプロセスを作成し、技術仕様を使用して分析し、根本原因分析プロセスを支援する方法を示しています。企業は、自然言語処理、シナリオの自動作成、分析、デジタルツインを使用しています。予測期間中、製品の差別化は、ソフトウェア、オーケストレーション、データインテリジェンスに基づいて行われることがますます増えるでしょう。
5G-Advanced、NTN、および初期6G検証の融合
テストプラットフォームは、各技術を個別の機器サイクルとして扱うのではなく、現在の 5G 展開と NTN および初期の 6G 研究を橋渡しし始めています。ローデ・シュワルツは、アップグレードされた CMX500 プラットフォームを使用して 2026 年に FR1-FR3 キャリアアグリゲーションを実証し、既存のシステムがより高い周波数の研究に向けてどのように進化できるかを示しました。NTN は、地上の研究所では直接再現できない条件を衛星リンクがもたらすため、チャネル エミュレーション、モビリティ シミュレーション、タイミング、プロトコル準拠、伝搬モデリングの重要性をさらに高めます。研究機関や機器メーカーが、新たなスペクトルとネットワーク アーキテクチャに備えながら、以前の設備投資を維持しようとするため、アップグレード可能な RF アーキテクチャとソフトウェア定義機能を提供するベンダーは恩恵を受けるでしょう。
5Gテスト市場の機会
新興5G経済圏向けマネージドテスト
5Gネットワークの展開がローカルラボの設立を上回るペースで進んでいるため、サービス主導型テストには大きなビジネスチャンスが存在します。5Gテスト市場予測によると、アジア太平洋地域および一部の中東諸国では、スタンドアロン展開の増加と通信事業者ネットワークにおける産業接続の拡大により、世界平均を上回る成長率を達成できる可能性があります。このモデル自体が、デバイスや機器の小規模サプライヤーの参入障壁を低減するのに役立ちます。特に、このビジネスモデルは、既存の通信ベンダーを超えてエコシステムが拡大しているインド、東南アジア、湾岸地域に適しています。
プライベートネットワークおよび産業用検証プラットフォーム
エンタープライズ5Gでは、製造、物流、鉱業、公益事業、運輸、インテリジェントインフラストラクチャといった産業界にテストをより近づける可能性が開かれています。プライベートテストは、レイテンシの決定性、デバイス密度、アプリケーションの堅牢性、屋内浸透性、サイバーセキュリティ、エンタープライズ統合といった特定の運用目標を考慮して検証を行う必要がある点で、パブリックテストとは異なります。サプライヤーは、RFテスト、ネットワークエミュレーション、受け入れテスト、アプリケーションベンチマーク、展開後の保証を含む標準化されたテストソリューションを提供できます。システムインテグレーターや産業オートメーション企業との連携は、サプライヤーが従来の通信チャネル以外での販売を拡大するのに役立ちます。これは、各実装に伴う最適化ニーズがあるため、サービスプロバイダーにとって特に魅力的です。
よくある質問

Naveenは、カスタム、シンジケート、コンサルティングの各プロジェクトにおいて9年以上の実績を持つ、経験豊富な市場調査およびコンサルティングのプロフェッショナルです。現在はアソシエイトバイスプレジデントを務め、プロジェクトバリューチェーン全体にわたるステークホルダー管理を成功させ、100件以上の調査レポートと30件以上のコンサルティング案件を執筆しています。産業および政府機関のプロジェクトに幅広く携わり、クライアントの成功とデータに基づく意思決定に大きく貢献しています。
Naveenは、カルナータカ州VTUで電子通信工学の学位を取得し、マニパル大学でマーケティング&オペレーションズのMBAを取得しています。IEEEの会員として9年間活動し、会議や技術シンポジウムへの参加、セクションレベルおよび地域レベルでのボランティア活動に積極的に取り組んでいます。現職以前は、IndustryARCでアソシエイト戦略コンサルタント、Hewlett Packard(HP Global)で産業用サーバーコンサルタントを務めていました。
- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -