
Markt für Aktiv Optisch Kabel: Größe, Marktanteil & Prognose 2034
Marktgröße und Prognosen für aktive optische Kabel (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumschancenanalyse. Berichtsabdeckung: nach Protokoll (Infiniband, Ethernet, HDMI, USB, DisplayPort, Sonstige); Anschluss (QSFP, SFP, CXP, Cx4, CFP, Sonstige); Anwendung (Rechenzentrum, Unterhaltungselektronik, Telekommunikation, Hochleistungsrechnen, Sonstige) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00010526
- Kategorie : Elektronik und Halbleiter
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : July 15, 2026


Marktgröße 2025
5,29 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
14,81 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
12,13 %
Wachstumsrate
Adressierbarer Markt
88,13 Mrd. US-Dollar
(2026–2034)
Der Markt für aktive optische Kabel wurde im Jahr 2025 auf 5,29 Milliarden US-Dollar geschätzt und soll bis 2034 auf 14,81 Milliarden US-Dollar anwachsen, was einem durchschnittlichen jährlichen Wachstum von 12,13 % im Zeitraum 2026–2034 entspricht. Aktive optische Kabel integrieren optische Transceiver in Kabelbaugruppen, um Hochgeschwindigkeitsübertragung mit geringer Latenz in Rechenzentren, Hochleistungsrechnern, Telekommunikationssystemen und Unterhaltungselektronik zu ermöglichen, ohne die Entfernungs-, Gewichts- und elektromagnetischen Einschränkungen von Kupferverbindungen.
Für Nordamerika wird im Zeitraum 2026–2034 ein jährliches Wachstum von 11,4–11,8 % erwartet. Unterstützt wird dies durch den Ausbau von Hyperscale-Cloud-Infrastrukturen, KI-Beschleunigerclustern und die Modernisierung von 400G/800G-Netzwerken. Die regionale Nachfrage profitiert zudem von der Migration von Unternehmen hin zu glasfaserbasierten Architekturen. Der Einsatz aktiver optischer Kabel (AOC) verbessert die Rackdichte, reduziert elektromagnetische Störungen und erweitert die Reichweite der Verbindungen zwischen Switches und Servern sowie zwischen Switches und Speichern.
Marktanalyse und Einblicke für aktive optische Kabel
- Nordamerika: Marktanteil von 31–35 % im Jahr 2025 und durchschnittliche jährliche Wachstumsrate (CAGR) zwischen 2026 und 2034 von 11,4–11,8 %; Hyperscale-Cloud, KI-Infrastruktur und High-Speed-Ethernet-Upgrades halten die regionale Nachfrage aufrecht.
- USA: 80–84 % Marktanteil in Nordamerika im Jahr 2025 und durchschnittliche jährliche Wachstumsrate (CAGR) zwischen 2026 und 2034 von 11,5–11,9 %; Rechenzentrumscluster, HPC-Labore und die Modernisierung der Telekommunikation treiben die Implementierungen voran.
- Europa: Marktanteil von 19–23 % im Jahr 2025 und durchschnittliche jährliche Wachstumsrate (CAGR) zwischen 2026 und 2034 von 10,5–10,9 %; Deutschland, Großbritannien, Frankreich, Italien und Spanien führend durch Cloud-Technologien, Automobilelektronik und industrielle Vernetzung.
- Asien-Pazifik: Marktanteil von 36–40 % im Jahr 2025 und durchschnittliche jährliche Wachstumsrate (CAGR) zwischen 2026 und 2034 von 13,1–13,5 %; China, Japan, Südkorea, Indien und Australien profitieren von der Elektronikfertigung und der digitalen Infrastruktur.
- Größtes Segment: Rechenzentren hielten 2025 einen Marktanteil von 43–47 %, mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 12,5–12,9 %, unterstützt durch KI-Cluster, Cloud-Regionen und 400G/800G-Switching.
- Wachstumsstarkes Segment: High-Performance Computing hielt 2025 einen Marktanteil von 14–18 %, was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 13,6–14,0 % entspricht. Treiber dieses Wachstums waren Supercomputing, KI-Training und wissenschaftliche Simulations-Workloads.
- Detaillierte Analyse der wichtigsten Unternehmen: 3M Company; Amphenol Corporation; Broadcom Inc.; EMCORE Corporation; Fiberon Technologies Inc.; Coherent Corp.; Molex, LLC; Shenzhen Gigalight Technology Co., Ltd.; The Siemon Company; TE Connectivity plc.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Der Marktbericht für aktive optische Kabel hat sich von spezialisierten Hochleistungsrechnerverbindungen hin zu gängigen Rechenzentren, Unternehmensnetzwerken und professioneller audiovisueller Infrastruktur verlagert. Verbesserungen bei VCSELs, Multimode-Faserkonfektionen, Signalaufbereitung und Steckverbinderminiaturisierung haben die Installationskomplexität reduziert und gleichzeitig höhere Bandbreiten ermöglicht. Die Produktionsdynamik konzentriert sich nun auf die skalierbare Bereitstellung optischer Module, Interoperabilitätstests, Wärmemanagement und werkseitig konfektionierte Designs, die die Bereitstellungszyklen für dichte Switch-Fabrics und Rack-Verbindungen verkürzen.
Die zukünftige Nachfrage wird maßgeblich von den Elektronik-Ökosystemen im asiatisch-pazifischen Raum, den Investitionen in nordamerikanische Hyperscale-Netze und den europäischen Programmen zur Cloud-Souveränität bestimmt. Der regulatorische und industrielle Druck hin zu energieeffizienter digitaler Infrastruktur begünstigt leichtere optische Verbindungen mit geringeren Verlusten. Da KI, 5G-Übertragung, immersives Video und Edge Computing die Datenverkehrsdichte erhöhen, hängt das Wachstum aktiver optischer Kabel von Kostensenkungen, Kompatibilität mit verschiedenen Herstellern, Roadmaps für schnelleres Ethernet und einer zuverlässigen Versorgung mit optischen Komponenten ab.
Berichtsumfang zum Markt für aktive optische Kabel
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 5,29 Milliarden US-Dollar |
| Marktgröße bis 2034 | 14,81 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 12,13 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für aktive optische Kabel
Die Nachfrage basiert auf bandbreitenintensiven Anwendungen, die kurze, schnelle Verbindungen innerhalb und zwischen Racks erfordern. Die Marktanalyse für aktive optische Kabel spiegelt den Trend von den Reichweitenbeschränkungen von Kupferkabeln hin zu optischen Verbindungen für Ethernet-, InfiniBand-, HDMI-, USB- und DisplayPort-Anwendungen wider. Rechenzentren stellen weiterhin den größten Abnehmer dar, da KI-Trainingscluster und Cloud-Dienste vorhersehbare Latenz, flexible Kabel und Signalintegrität benötigen.
Die Wertschöpfungskette umfasst VCSEL- und Laserhersteller, Entwickler optischer Systeme, Steckverbinderhersteller, Kabelkonfektionierer, Switch-Anbieter, Hyperscale-Betreiber, Telekommunikationsanbieter und professionelle AV-Integratoren. Die Angebotsdynamik hängt von der Verfügbarkeit photonischer Komponenten, dem thermischen Design, der Firmware-Kompatibilität und den Qualifizierungszyklen ab. Der Markt für aktive optische Kabel wächst, da Käufer vorkonfektionierte, Plug-and-Play-Verbindungen bevorzugen, die Feldfehler reduzieren und eine schnellere Inbetriebnahme der Infrastruktur ermöglichen.
Der Wettbewerb in diesem Markt vereint diverse Anbieter von Verbindungstechnik und Spezialisten für optische Lösungen. Amphenol Corporation, Molex, LLC, TE Connectivity plc und The Siemon Company konkurrieren über ein breites Angebot an Steckverbindern und den Zugang zu Vertriebskanälen für Unternehmen, während Broadcom Inc., EMCORE Corporation, Coherent Corp. und Shenzhen Gigalight Technology Co., Ltd. ihre Kompetenzen im Bereich optischer Komponenten und Module stärken. 3M Company und Fiberon Technologies Inc. bedienen spezialisierte Nischen im Bereich der Verbindungstechnik.
Investitionstrends konzentrieren sich auf 400G-, 800G- und die aufkommenden 1,6T-Verbindungen, engere thermische Budgets und optische Verkabelung für KI-Servercluster. Die strategische Positionierung hängt zunehmend von der validierten Kompatibilität mit Switches, Speichern, GPUs und Netzwerkkarten ab. Anbieter, die Steckverbinderzuverlässigkeit, optische Leistung, Konformitätsprüfungen und globale Logistik kombinieren, können ihren Marktanteil bei aktiven optischen Kabeln (AOC) ausbauen, da die Beschaffung im Hyperscale-Bereich immer standardisierter wird.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
Markt für aktive optische Kabel: Strategische Einblicke
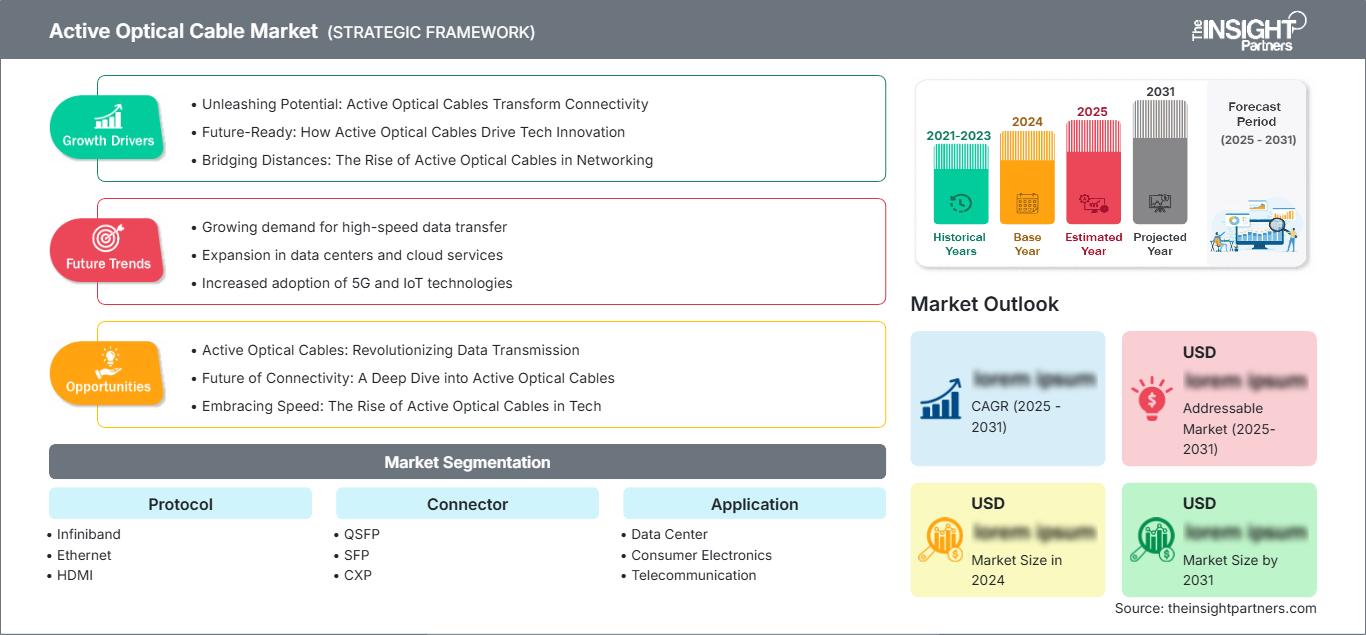
Regionale Einblicke
Markt für aktive optische Kabel in Nordamerika
Nordamerika erreichte 2025 einen Marktanteil von 31–35 % und wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 11,4–11,8 % wachsen. Hyperscale-Cloud-Betreiber, KI-Implementierungen in Unternehmen und die regelmäßigen Aktualisierungszyklen von Hochgeschwindigkeits-Ethernet-Netzen erzeugen eine starke Nachfrage nach optischen Kurzstreckenverbindungen. Aktive optische Kabel reduzieren die Kabelüberlastung in Serverschränken und ermöglichen größere Reichweiten als Kupferkabel.
Die regionale Verbreitung wird durch Halbleiter-Designzentren, den IT-Bedarf von Finanzdienstleistern, die Verteidigungssimulation und das Wachstum von Colocation-Lösungen gefördert. Käufer berücksichtigen neben Initiativen zur Stromversorgung, Kühlung und Dichte nun auch die Technologie aktiver optischer Kabel. Die Kompatibilität mit Ethernet-, InfiniBand- und USB-Standards bleibt wichtig, da Anbieter eine interoperable Umgebung über die Netzwerke verschiedener Hersteller hinweg implementieren müssen.
US-Markt für aktive optische Kabel
Der US-amerikanische Markt für aktive optische Kabel (AOC) erreichte 2025 einen Marktanteil von 80–84 % in Nordamerika und wird voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 11,5–11,9 % wachsen. Die Nachfrage wird durch Cloud-Umgebungen, KI-Campus, Supercomputerzentren, Telekommunikationslabore und professionelle AV-Anwendungen getrieben. Zu den Akteuren im Ökosystem gehören Broadcom Inc., Amphenol Corporation, Molex, LLC, 3M Company und The Siemon Company.
Zu den wichtigsten Anwendungsbereichen zählen 400G/800G-Rechenzentrumsinfrastrukturen, GPU-Verbindungsdichten, AV-over-IP-Systeme und Forschungsrechenzentren der US-Bundesregierung. Der Markt für aktive optische Kabel (AOC) wächst, da die Einkäufer Gewicht, Luftstrom, Biegeradius und Leistungsaufnahme berücksichtigen. Die Nachfrage auf dem US-Markt wird durch inländische Investitionen in Halbleiter und digitale Infrastruktur angetrieben.
Europäischer Markt für aktive optische Kabel
Europa hielt 2025 einen Marktanteil von 19–23 % und wird Prognosen zufolge im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 10,5–10,9 % wachsen. Deutschland ist führend bei der regionalen Einführung durch industrielle Automatisierung, Automobilelektronik, Cloud-Infrastruktur und Forschungsinformatik. Käufer legen Wert auf energieeffiziente Verbindungen, die Einhaltung von Standards und eine zuverlässige Beschaffung für Unternehmens- und Netzbetreibernetze.
Der britische Markt für aktive Glasfaserkabel wird durch den Bedarf an latenzarmen Kabeln aufgrund der IT-Infrastruktur im Finanzdienstleistungssektor, des Wachstums des Colocation-Sektors und fortschrittlicher KI-Forschungseinrichtungen angetrieben. Frankreich treibt die Nachfrage durch seine nationalen Cloud-Initiativen, den Ausbau von Telekommunikationsnetzen, die Luft- und Raumfahrtelektronik sowie HPC-Zentren an. Italien und Spanien verfügen über kleinere Märkte, die jedoch durch Investitionen in Rechenzentren, die IT-Infrastruktur an Universitäten und die Bemühungen um die digitale Transformation geprägt sind.
Faktoren wie Nachhaltigkeit, Energieeffizienz und Datensouveränität tragen zur Verbreitung dieser Technologie in Europa bei. Zu den europäischen Anbietern aktiver optischer Kabel zählen TE Connectivity plc, Amphenol Corporation, Molex, LLC und The Siemon Company, die ihre Unternehmens- und Industriekunden über bestehende Vertriebskanäle bedienen.
Markt für aktive optische Kabel im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum (APAC) hatte 2025 einen Marktanteil von 36–40 % und wird voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 13,1–13,5 % wachsen. China ist führend durch Investitionen in Cloud-Infrastruktur, Elektronikfertigung und Telekommunikation.
Japan und Südkorea konzentrieren sich auf Halbleiter-Ökosysteme, Supercomputing und Unterhaltungselektronik. Indien investiert massiv in Rechenzentrumsparks, digitale öffentliche Infrastruktur und die Migration von Unternehmen in die Cloud.
Australien umfasst Colocation, Forschung und Telekommunikation. Der asiatisch-pazifische Raum ist die am schnellsten wachsende Region für den Einsatz aktiver optischer Kabel, angetrieben durch Industriepolitik, KI und den Export von Elektronik.
Markt für aktive optische Kabel im Nahen Osten und Afrika
Der Markt für aktive optische Kabel im Nahen Osten und in Afrika wird im Zeitraum 2026–2034 voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 9,2–9,6 % wachsen. Saudi-Arabien ist führend durch Cloud-Zonen, Smart-City-Infrastruktur und digitale Regierungsprogramme.
Die Investitionen der VAE in die Digitalisierung stammen aus den Bereichen Rechenzentren, Luftfahrttechnik und Finanzen, während die südafrikanischen Beiträge zur Digitalisierung aus den Bereichen Unternehmensvernetzung, Forschungsrechenleistung und Telekommunikationsmodernisierung kommen.
Die Digitalisierung im Energiesektor, Initiativen für souveräne Cloud-Lösungen und die Diversifizierung der Infrastruktur treiben die Akzeptanz voran, allerdings führen Kostenbeschränkungen und begrenzte lokale Expertise dazu, dass die Akzeptanz meist auf Premium-Projekte beschränkt bleibt.
Segmentierungsanalyse
Protokoll
Für den Protokollbereich wird im Zeitraum 2026–2034 ein jährliches Wachstum von 12,0–12,4 % prognostiziert. Ethernet dominiert bei groß angelegten Rechenzentrumsmodernisierungen, während Infiniband weiterhin für Cluster-Computing und KI-Workloads wichtig ist. HDMI, USB und DisplayPort unterstützen professionelle AV-, Unterhaltungselektronik-, Digital Signage- und Workstation-Anwendungen, die eine störungsarme Übertragung über große Entfernungen erfordern.
- Infiniband dient der Unterstützung von Hochleistungsrechner- und KI-Trainingsclustern, die geringe Latenz, hohen Durchsatz und stabile Fabric-Performance über dichte Rechenknoten hinweg erfordern.
- Ethernet stellt die breiteste Protokollbasis für Unternehmen und Hyperscale-Netzwerke dar und unterstützt 100G, 400G, 800G sowie neuere, schnellere Verbindungen zwischen Switch und Server sowie zwischen Switch und Speicher.
- HDMI unterstützt die audiovisuelle Übertragung über große Entfernungen in Konferenzräumen, Kontrollzentren, medizinischen Displays, Rundfunkanstalten und hochauflösenden Digital Signage-Installationen.
- Die Nachfrage nach USB-Anschlüssen ist mit industrieller Bildverarbeitung, professionellen Peripheriegeräten, erweiterten Arbeitsplatzkonfigurationen und Geräteverbindungen verbunden, bei denen die Signalqualität über größere Entfernungen erhalten bleiben muss.
- DisplayPort ist die Lösung für grafikintensive Workstations, Simulationsumgebungen, Kontrollräume und professionelle Displays, die hochauflösendes Video mit geringen Störungen und flexibler Routing-Möglichkeit erfordern.
Anschluss
Für den Bereich der Steckverbinder wird im Zeitraum 2026–2034 ein jährliches Wachstum von 11,8–12,2 % erwartet. QSFP ist führend, da Hyperscale-Netzwerke kompakte Verbindungen mit hoher Portdichte für 400G- und 800G-Umgebungen benötigen. SFP bleibt relevant für Unternehmens- und Telekommunikationsnetze, während CXP, Cx4 und CFP ältere, spezialisierte oder Hochdurchsatz-Implementierungen unterstützen.
- QSFP ist zentraler Bestandteil moderner Rechenzentrumsarchitekturen und bietet eine kompakte Portdichte, breite Switch-Kompatibilität und eine starke Ausrichtung auf Hochgeschwindigkeits-Ethernet- und KI-Infrastrukturen.
- SFP unterstützt Anwendungen in den Bereichen Unternehmen, Telekommunikation, Speicher und Edge-Netzwerke, bei denen Modularität, Kompatibilität mit der installierten Basis und vorhersehbare Leistung entscheidende Beschaffungsfaktoren darstellen.
- CXP bedient ausgewählte High-Bandwidth- und Legacy-Computing-Umgebungen, die parallele optische Verbindungen und einen stabilen Durchsatz über spezialisierte Infrastrukturen hinweg erfordern.
- Cx4 bleibt relevant in Szenarien mit begrenztem Austausch und bei bestehender Infrastruktur, in denen Unternehmen ältere Hochgeschwindigkeits-Verbindungsarchitekturen vor der vollständigen Migration beibehalten.
- CFP befasst sich mit Carrier-, Transport- und früheren optischen Hochleistungs-Implementierungen, bei denen größere Formfaktoren betrieblich akzeptabel bleiben und validierte Gerätelebenszyklen fortgesetzt werden.
Anwendung
Für das Anwendungssegment wird im Zeitraum 2026–2034 ein jährliches Wachstum von 12,3–12,7 % prognostiziert. Rechenzentrumsinfrastrukturen dominieren den Umsatz, während Unterhaltungselektronik, Telekommunikation und Hochleistungsrechnen eine differenzierte Nachfrage generieren. Die Akzeptanz steigt dort, wo Anwender höhere Bandbreite, größere Reichweite, geringeres Kabelvolumen und Unempfindlichkeit gegenüber elektromagnetischen Störungen in dichten digitalen Umgebungen benötigen.
- Den größten Umsatzbeitrag generieren Rechenzentrumsanwendungen, da Cloud-, KI-, Speicher- und Switching-Architekturen dichte, zuverlässige Hochgeschwindigkeitsverbindungen zwischen den Racks erfordern.
- Die Nachfrage nach Unterhaltungselektronik wird von Premium-Displays, Gaming, virtueller Produktion, Heimkinos und erweiterten USB- oder HDMI-Verbindungen angetrieben, die leichte Kabel mit großer Reichweite erfordern.
- In der Telekommunikation werden aktive optische Kabel in Vermittlungsstellen, 5G-Transportumgebungen, Aggregationsstandorten und Netzwerkgerätenräumen eingesetzt, wo Signalqualität und Kabelmanagement eine wichtige Rolle spielen.
- Die Nutzung von Hochleistungsrechnern nimmt zu, da Supercomputer, KI-Cluster und wissenschaftliche Simulationsplattformen optische Verbindungen mit geringer Latenz zwischen Prozessoren, Beschleunigern und Speichern benötigen.
Momentaufnahme der Chancen
|
Anwendung |
Umsatzbeitrag |
Trend Tag |
Adoptionsphase |
|
Rechenzentrum |
Hoch |
KI-Gewebe |
Skalierung |
|
Unterhaltungselektronik |
Medium |
8K-Display |
Skalierung |
|
Telekommunikation |
Medium |
5G-Transport |
Skalierung |
|
Hochleistungsrechnen |
Hoch |
GPU-Cluster |
Aufkommen |
Markttreiber und Wirkungsanalyse für aktive optische Kabel
KI-Rechenzentren benötigen dichtere optische Verbindungen.
Cluster für das Training und die Inferenz von KI-Algorithmen umfassen Tausende von GPUs, Beschleunigern, Switches und Speichergeräten, die in hochdichten Clustern untergebracht sind. Kupferkabel werden mit zunehmender Geschwindigkeit und Entfernung in Rack-Clustern immer ungeeigneter. Aktive optische Kabel lösen dieses Problem, indem sie das Gewicht reduzieren, den Biegeradius optimieren und die Signalintegrität bei gleichzeitig hohen Übertragungsgeschwindigkeiten gewährleisten. Die Auswirkungen zeigen sich in der schnelleren Qualifizierung von 400G/800G-Verbindungen, dem vermehrten Einsatz von QSFP-Steckverbindern und der Beschaffung durch Cloud-Unternehmen, die wiederholbare Clusterarchitekturen entwickeln.
Die Expansion von Cloud- und Colocation-Angeboten erhöht die Komplexität der Verkabelung.
Cloud-Cluster und Colocation-Standorte wachsen stetig, angetrieben durch steigende Rackdichten, größere Switching-Fabrics und ein breiteres Anwendungsspektrum. Provider benötigen Verbindungsprodukte, die die Bereitstellung vereinfachen und gleichzeitig Luftzirkulation, Tracing und deterministische Leistung gewährleisten. Aktive optische Kabel vereinfachen die Installation, da Sender, Empfänger und Glasfaserkabel werkseitig in einer einzigen, getesteten Einheit integriert sind. Dies minimiert die Risiken bei Feldkonfektionen und ermöglicht schnellere Bereitstellungszeiten sowie standardisierte Kabelsätze. Mit dem Wachstum von Rechenzentren in Ballungsräumen steigt der Bedarf an schnell implementierbaren, latenzarmen Verbindungen, die sich rasch in wiederholbaren Infrastrukturdesigns implementieren lassen.
Professionelle AV- und Edge-Netzwerke benötigen eine größere Reichweite
Die meisten professionellen Anwendungen, wie beispielsweise audiovisuelle Systeme, Rundfunk, medizinische Bildgebungssysteme, Kontrollräume und Edge-Computing, erfordern hochauflösende Übertragungen über Distanzen, bei denen Kupferkabel nicht zuverlässig funktionieren. Aktive optische Kabel ermöglichen Übertragungen über große Entfernungen, reduzieren elektromagnetische Störungen und ermöglichen leichtere Installationen für HDMI-, USB- und DisplayPort-Anschlüsse. Die Vorteile reichen über Rechenzentren hinaus, da Systemintegratoren Kabel in komplexen Gebäuden ohne sperrige Repeater oder Kupferkabel verlegen können. Dies erweitert den Zielmarkt und unterstützt die Zusammenarbeit in Unternehmen, immersive Displays und verteilte Edge-Infrastrukturen.
Markt für aktive optische Kabel: Zukunftstrends
Übergang zu 800G- und 1,6T-Kabelkonfektionen
Zukünftige Implementierungen werden zunehmend aktive optische Baugruppen erfordern, die 800G- und frühe 1,6T-Switching-Roadmaps unterstützen. Dieser Übergang verschiebt die Designprioritäten hin zu geringerem Stromverbrauch pro Bit, verbesserter Wärmeableitung, höherer Zuverlässigkeit der optischen Engine und strengeren Validierungen der Interoperabilität. Anbieter, die sich an den Ethernet-Roadmaps und den Anforderungen der Switch-Hersteller orientieren, sind für die Hyperscale-Qualifizierung besser aufgestellt. Die Markttrends für aktive optische Kabel fördern zudem strengere Tests der Kabel-Firmware, der Diagnosefunktionen und der Verbindungsstabilität, da Ausfälle in KI-Clustern teure Rechenkapazitäten beeinträchtigen können.
Die Integration von Siliziumphotonik verbessert Kosten und Skalierbarkeit
Siliziumphotonik wird voraussichtlich die Entwicklung aktiver optischer Kabel beeinflussen, indem sie eine effizientere Integration optischer Funktionen ermöglicht und eine skalierbare Fertigung unterstützt. Mit der Miniaturisierung und Standardisierung optischer Module können Anbieter Kosten, Energieeffizienz und Konsistenz bei der Serienfertigung verbessern. Diese Entwicklung fördert das Marktwachstum aktiver optischer Kabel in Hyperscale-Rechenzentren und perspektivisch auch in Edge-, Telekommunikations- und Unternehmensumgebungen. Der Trend wird zudem die Bedeutung von Packaging-Expertise, Testautomatisierung und Partnerschaften entlang der Lieferkette für Laser, Treiber und optische Kopplung erhöhen.
Marktchancen für aktive optische Kabel
Qualifizierte Verkabelungssätze für den Aufbau von KI-Infrastrukturen
Es besteht die Möglichkeit, durch die Bereitstellung vorqualifizierter Verkabelungslösungen für KI-Servercluster, GPU-Knoten und komplexe Switching-Netzwerke einen Mehrwert zu schaffen. Diese Lösung umfasst vorqualifizierte QSFP-Lösungen mit bewährten Reichweitenoptionen sowie Diagnosedaten und Nachweise der Kompatibilität mit gängigen Switching-Netzwerken. Im Zeitalter der Vorhersagbarkeit suchen Einkaufsabteilungen nach Systemen, die ohne Integrationsrisiken und in kürzerer Zeit implementiert werden können. Anbieter, die mit den Ökosystemen für Switching, Server und Beschleuniger zusammenarbeiten, können die Chancen im Bereich AO-Kabel nutzen, um erfolgreiche Projekte in den Bereichen Hyperscale, Enterprise-KI, Forschungsinformatik und Sovereign Cloud zu realisieren.
Erweiterung in den Bereich professionelle AV- und medizinische Bildgebungsverbindungen
AV-Systeme, Digital Signage, Simulationen, chirurgische Visualisierung und diagnostische Bildgebungsanwendungen benötigen eine sichere Lösung zur Übertragung von hochauflösenden Video- und Peripheriesignalen über größere Entfernungen. Der Markt für aktive optische Kabel lässt sich durch zertifizierte HDMI-, USB- und DisplayPort-Kabel prognostizieren, die den Anforderungen von Systemintegratoren hinsichtlich flexibler Verlegung, reduzierter elektromagnetischer Störungen und einfacher Installation gerecht werden. Strategische Vertriebspartnerschaften mit AV-Distributionskanälen, Systemintegratoren im Gesundheitswesen und Entwicklern von Broadcast-Systemen bieten hierfür Chancen. Interoperabilität und Robustheit können Anbietern helfen, ihren Kundenstamm über Rechenzentren hinaus zu erweitern.
Aktuelle Entwicklungen
- März 2026: Coherent Corp. (NYSE: COHR), ein weltweit führendes Unternehmen im Bereich Photonik, kündigte an, auf der OFC 2026 vom 17. bis 19. März im LA Convention Center in Los Angeles, Kalifornien, Stand Nr. 1401, bahnbrechende Innovationen für die nächste Generation KI-gestützter Rechenzentrums- und Kommunikationsnetze zu präsentieren. Von 400G/Lane-Transceivern mit 3,2 Tbit/s und neuen Architekturen für 12,8 Tbit/s und mehr bis hin zu fortschrittlichen Co-Packaged Optics (CPO), Multi-Rail-Transport und offenen optischen Netzwerkplattformen demonstriert Coherent, wie sein vertikaler Technologie-Stack – der Materialien, Bauelemente, Module und Systeme umfasst – Leistung, Skalierbarkeit und Energieeffizienz für das KI-Zeitalter neu definiert.
- März 2026: NVIDIA und Coherent Corp. (NYSE: COHR) gaben eine mehrjährige strategische Vereinbarung zur Weiterentwicklung fortschrittlicher Optiktechnologien bekannt. Diese umfasst Fertigungskapazitäten sowie Forschung und Entwicklung und soll die Grundlage für die KI-Infrastruktur der nächsten Generation bilden. Die nicht-exklusive Vereinbarung beinhaltet eine milliardenschwere Kaufzusage von NVIDIA sowie zukünftige Zugangs- und Kapazitätsrechte für fortschrittliche Laser- und optische Netzwerkprodukte. Zusätzlich investiert NVIDIA 2 Milliarden US-Dollar in Coherent, um Forschung und Entwicklung, zukünftige Kapazitäten und den Betrieb zu unterstützen, während Coherent seine Fertigungskapazitäten in den USA ausbaut.
- März 2026: Ein Forscherteam von MediaTek, Microsoft Research und weiteren Anbietern hat erfolgreich ein aktives optisches Kabel (AOC) der nächsten Generation entwickelt, das mit miniaturisierten MicroLED-Lichtquellen betrieben wird. Dieses revolutionäre Design eines aktiven MicroLED-Kabels kann die Energieeffizienz in Rechenzentren im Vergleich zu aktuellen Technologien deutlich verbessern. Der Einsatz eines aktiven MicroLED-Kabels bietet zudem eine hohe Zuverlässigkeit wie Kupferkabel, jedoch mit wesentlich größerer Reichweite.
Häufig gestellte Fragen

Naveen ist ein erfahrener Marktforschungs- und Beratungsexperte mit über 9 Jahren Erfahrung in kundenspezifischen, syndizierten und Beratungsprojekten. In seiner aktuellen Funktion als Associate Vice President hat er erfolgreich Stakeholder entlang der gesamten Projektwertschöpfungskette gemanagt und ist Autor von über 100 Forschungsberichten und über 30 Beratungsaufträgen. Seine Arbeit erstreckt sich auf Industrie- und Regierungsprojekte und trägt maßgeblich zum Kundenerfolg und zur datengesteuerten Entscheidungsfindung bei.
Naveen hat einen Ingenieursabschluss in Elektronik und Kommunikation von der VTU, Karnataka, und einen MBA in Marketing und Operations von der Manipal University. Er ist seit 9 Jahren aktives IEEE-Mitglied und nimmt an Konferenzen und technischen Symposien teil und engagiert sich ehrenamtlich auf Sektions- und regionaler Ebene. Vor seiner aktuellen Position arbeitete er als Associate Strategic Consultant bei IndustryARC und als Industrial Server Consultant bei Hewlett Packard (HP Global).
- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -