
アクティブ光学ケーブル市場:規模・成長・予測 2034
アクティブ光ケーブル市場規模と予測(2021年~2034年)、世界および地域別シェア、トレンド、成長機会分析レポート 対象範囲:プロトコル別(Infiniband、Ethernet、HDMI、USB、Displayport、その他)、コネクタ別(QSFP、SFP、CXP、Cx4、CFP、その他)、用途別(データセンター、家電、通信、高性能コンピューティング、その他)、地域別(北米、欧州、アジア太平洋、中南米)
- ステータス : 公開されたデータ
- レポートコード : TIPRE00010526
- カテゴリー : エレクトロニクスおよび半導体
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : July 15, 2026


2025年の市場規模
52億9000 万米ドル
基準年値
2034年の予測
148億1000 万米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
12.13 %
成長率
対象市場
881億3000 万米ドル
(2026年~2034年)
アクティブ光ケーブル市場は、2025年に52億9,000万米ドルと評価され、2034年までに148億1,000万米ドルに達すると予測されており、2026年から2034年にかけて年平均成長率(CAGR)12.13%で拡大すると見込まれています。アクティブ光ケーブルは、ケーブルアセンブリ内に光トランシーバーを統合することで、銅線相互接続のような距離、重量、電磁気的な制約を受けることなく、データセンター、高性能コンピューティング、電気通信、および民生用電子機器間で高速かつ低遅延の伝送をサポートします。
北米は、ハイパースケールクラウドの構築、AIアクセラレータクラスター、400G/800Gネットワークのアップグレードに支えられ、2026年から2034年にかけて年平均成長率(CAGR)11.4~11.8%で成長すると予測されています。また、企業が光ファイバーを豊富に活用するアーキテクチャへと移行していることも、地域需要の追い風となっています。アクティブ光ケーブル市場の採用により、ラック密度が向上し、電磁干渉が低減され、スイッチとサーバー間、およびスイッチとストレージ間の接続範囲が拡大します。
アクティブ光ケーブル市場の評価と洞察
- 北米:2025年には31~35%のシェアを獲得し、2026~2034年の年平均成長率は11.4~11.8%となる見込み。ハイパースケールクラウド、AIインフラストラクチャ、高速イーサネットのアップグレードが地域需要を支える。
- 米国:2025年には北米市場シェアの80~84%を占め、2026~2034年の年平均成長率(CAGR)は11.5~11.9%。データセンタークラスター、HPCラボ、通信の近代化が導入を推進する。
- 欧州:2025年には19~23%のシェアを獲得し、2026~2034年の年平均成長率(CAGR)は10.5~10.9%となる見込み。ドイツ、英国、フランス、イタリア、スペインがクラウド、車載エレクトロニクス、産業ネットワークの分野で市場を牽引する。
- アジア太平洋地域:2025年には36~40%のシェアを獲得し、2026~2034年の年平均成長率は13.1~13.5%となる見込み。中国、日本、韓国、インド、オーストラリアは、電子機器製造とデジタルインフラの恩恵を受ける。
- 最大のセグメント:データセンターは、AIクラスター、クラウドリージョン、および400G/800Gスイッチングに支えられ、2025年には43~47%の市場シェアを占め、CAGRは12.5~12.9%の範囲になると予測されています。
- 高成長分野:高性能コンピューティングは、スーパーコンピューティング、AIトレーニング、科学シミュレーションのワークロードに牽引され、2025年には市場シェアの14~18%を占め、年平均成長率(CAGR)は13.6~14.0%になると予測されています。
- 詳細に分析された主要企業:3M社、アンフェノール社、ブロードコム社、EMCORE社、ファイバーロン・テクノロジーズ社、コヒーレント社、モレックス社、深セン・ギガライト・テクノロジー社、シーモン社、TEコネクティビティ社。
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
アクティブ光ケーブル市場レポートは、高性能コンピューティング向けの特殊なリンクから、データセンター、企業、およびプロフェッショナル向けオーディオビジュアルインフラストラクチャといった主流分野へとシフトしています。VCSEL、マルチモードファイバーアセンブリ、信号調整、コネクタの小型化といった技術の進歩により、設置の複雑さが軽減され、より高い帯域幅が実現されています。現在の生産動向は、スケーラブルな光エンジン供給、相互運用性テスト、熱管理、そして高密度スイッチファブリックやラックレベル相互接続の導入サイクルを短縮する工場出荷時終端処理済みの設計に重点を置いています。
今後の需要は、アジア太平洋地域の電子機器エコシステム、北米のハイパースケール投資、そして欧州のクラウド主権プログラムによって形成されるでしょう。エネルギー効率の高いデジタルインフラに対する規制および業界からの圧力は、軽量で低損失の光リンクを後押ししています。AI、5G伝送、没入型ビデオ、エッジコンピューティングによってトラフィック密度が増加するにつれ、アクティブ光ケーブルの成長は、コスト削減、マルチベンダー互換性、高速イーサネットのロードマップ、そして光コンポーネントの安定供給に左右されるでしょう。
アクティブ光ケーブル市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 52億9000万米ドル |
| 2034年までの市場規模 | 148億1000万米ドル |
| 世界の年間平均成長率(2026年~2034年) | 12.13% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
アクティブ光ケーブル市場分析
需要の根底にあるのは、ラック内およびラック間で短距離かつ高速な接続を必要とする、帯域幅を大量に消費するワークロードです。アクティブ光ケーブル市場の分析は、イーサネット、InfiniBand、HDMI、USB、DisplayPortアプリケーションにおいて、銅線ケーブルの伝送距離の限界から光リンクへの移行が進んでいることを反映しています。AIトレーニングクラスターやクラウドサービスでは、予測可能な遅延、ケーブルの柔軟性、信号の完全性が求められるため、データセンターが依然として最大の需要源となっています。
バリューチェーンには、VCSELおよびレーザーサプライヤー、光エンジン設計者、コネクタメーカー、ケーブル組立業者、スイッチベンダー、ハイパースケール事業者、通信事業者、およびプロフェッショナルAVインテグレーターが含まれます。供給状況は、フォトニックコンポーネントの入手可能性、熱設計、ファームウェアの互換性、および認定サイクルによって左右されます。アクティブ光ケーブル市場の規模は、現場でのエラーを減らし、インフラストラクチャの迅速なコミッショニングをサポートする、プレターミネート済みでプラグアンドプレイの相互接続をバイヤーが優先するにつれて拡大しています。
競争環境は、多様な相互接続サプライヤーと光専門企業が混在する様相を呈している。アンフェノール・コーポレーション、モレックス、TEコネクティビティ、シーモン・カンパニーは、コネクタの幅広いラインナップとエンタープライズチャネルへのアクセスを強みとして競い合っている一方、ブロードコム、EMCORE、コヒーレント、深セン・ギガライト・テクノロジーは、光コンポーネントおよびモジュールの能力を強化している。3Mとファイバーロン・テクノロジーズは、ニッチな接続分野を支えている。
投資動向は、400G、800G、そして今後登場する1.6Tインターコネクトのロードマップ、より厳しい熱管理、そしてAIサーバークラスター向けの光ケーブルに重点を置いています。戦略的なポジショニングは、スイッチ、ストレージ、GPU、ネットワークインターフェースカードとの互換性の検証にますます依存するようになっています。コネクタの信頼性、光性能、コンプライアンステスト、そしてグローバルな物流を兼ね備えたベンダーは、ハイパースケール調達の標準化が進むにつれて、アクティブ光ケーブルの市場シェアを拡大できるでしょう。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
アクティブ光ケーブル市場:戦略的洞察
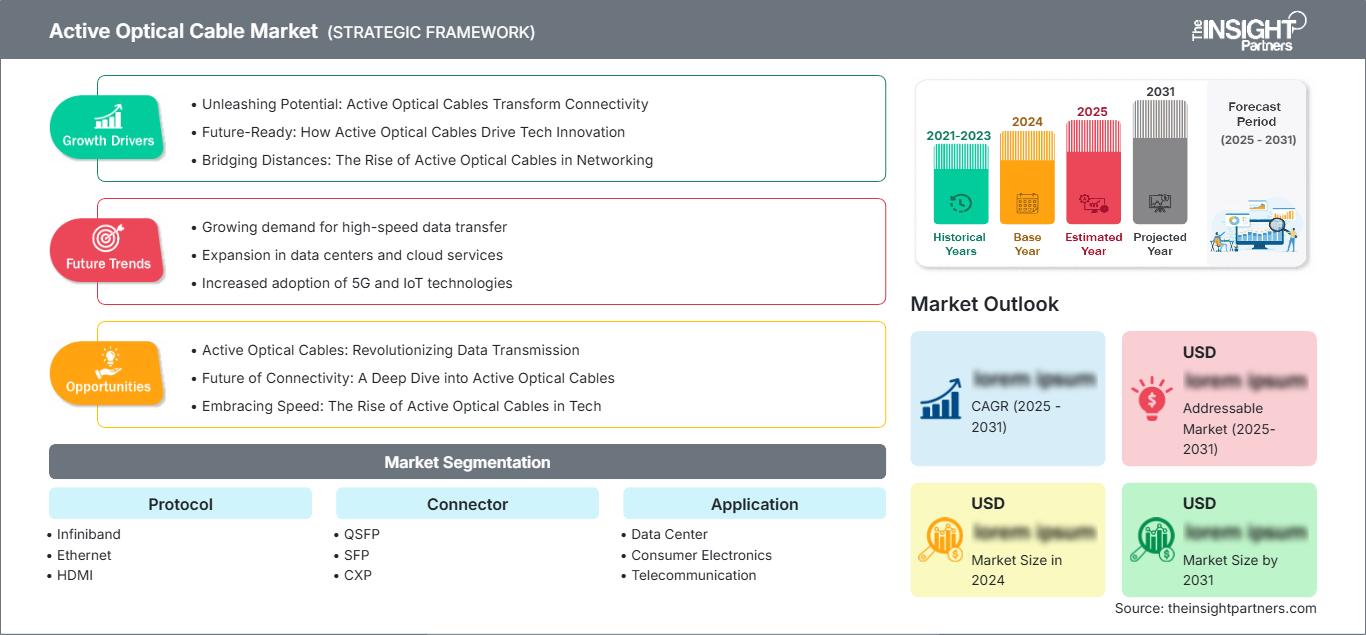
地域別分析
北米アクティブ光ケーブル市場
北米は2025年には31~35%のシェアを占め、2026~2034年には年平均成長率(CAGR)11.4~11.8%で成長すると予測されています。ハイパースケールクラウド事業者、企業におけるAI導入、高速イーサネットの更新サイクルなどが、短距離光インターコネクトに対する強い需要を生み出しています。アクティブ光ケーブルは、キャビネット内の混雑を緩和し、銅線よりも長距離伝送を可能にします。
半導体設計拠点、金融サービスにおけるコンピューティングニーズ、防衛シミュレーション、コロケーションの拡大などが、地域における普及を後押ししています。現在、購入者は電力効率、冷却性能、高密度化といった取り組みと並行して、アクティブ光ケーブル技術を検討しています。プロバイダーは複数のベンダーのネットワーク間で相互運用可能な環境を構築する必要があるため、イーサネット、InfiniBand、USB規格との互換性は引き続き重要です。
米国アクティブ光ケーブル市場
米国のアクティブ光ケーブル市場は、2025年には北米市場の80~84%を占め、2034年まで年平均成長率(CAGR)11.5~11.9%で成長すると予測されています。需要を牽引しているのは、クラウドリージョン、AIキャンパス、スーパーコンピューターセンター、通信研究所、およびプロフェッショナルAVアプリケーションです。エコシステムプレーヤーには、Broadcom Inc.、Amphenol Corporation、Molex, LLC、3M Company、およびThe Siemon Companyが含まれます。
主な用途分野としては、400G/800Gデータセンターファブリック、GPUインターコネクト密度、AV over IPシステム、連邦政府研究コンピューティングセンターなどが挙げられます。アクティブ光ケーブル市場は、購買チームが重量、通気量、曲げ半径、電力バジェット要件を評価するにつれて拡大しています。米国市場における需要は、半導体およびデジタルインフラへの国内投資によって牽引されています。
欧州アクティブ光ケーブル市場
欧州は2025年に19~23%のシェアを占め、2026~2034年には年平均成長率(CAGR)10.5~10.9%で成長すると予測されている。ドイツは、産業オートメーション、車載エレクトロニクス、クラウドインフラストラクチャ、研究コンピューティングを通じて、地域における導入をリードしている。購入者は、企業ネットワークおよび通信事業者ネットワーク向けに、エネルギー効率の高い相互接続、標準規格への準拠、信頼性の高い調達を優先している。
英国のアクティブ光ケーブル市場は、金融サービスコンピューティング、コロケーション分野の拡大、および高度なAI研究施設における低遅延ケーブルのニーズによって牽引されています。フランスは、国家クラウド構想、通信ネットワークのアップグレード、航空宇宙エレクトロニクス、およびHPCセンターを通じて需要を牽引しています。イタリアとスペインは市場規模は小さいものの、データセンターへの投資、大学におけるコンピューティング、およびデジタルトランスフォーメーションの取り組みによって成長しています。
持続可能性、エネルギー効率、データインフラの主権といった要素が、ヨーロッパにおけるこの技術の普及に貢献している。ヨーロッパで活発に事業を展開している光ケーブル業界には、TE Connectivity plc、Amphenol Corporation、Molex, LLC、The Siemon Companyなどがあり、これらの企業は既存のチャネルを通じて企業や産業顧客にサービスを提供している。
アジア太平洋地域のアクティブ光ケーブル市場
アジア太平洋地域は2025年には36~40%のシェアを占め、2034年まで年平均成長率(CAGR)13.1~13.5%で成長すると予測されている。中国はクラウドインフラ、電子機器製造、通信投資において主導的な役割を果たしている。
日本と韓国は半導体エコシステム、スーパーコンピューティング、家電製品に注力している。インドはデータセンターパーク、デジタル公共インフラ、企業向けクラウド移行に力を入れている。
オーストラリアはコロケーション、研究、通信分野を網羅している。アジア太平洋地域は、産業政策、AI、輸出向け電子機器に牽引され、アクティブ光ケーブル市場の展開において最も急速に成長している地域である。
中東・アフリカのアクティブ光ケーブル市場
中東・アフリカのアクティブ光ケーブル市場は、2026年から2034年にかけて年平均成長率(CAGR)9.2~9.6%で成長すると予測されている。サウジアラビアは、クラウドゾーン、スマートシティインフラ、デジタル政府プログラムを通じて市場を牽引している。
UAEにおけるデジタル化導入への投資は、データセンター、航空技術、金融分野から行われている一方、南アフリカにおけるデジタル化への投資は、企業接続、研究用コンピューティング、通信インフラのアップグレードから行われている。
エネルギー分野におけるデジタル化、国家主導のクラウド構想、インフラの多様化などが導入を促進しているものの、コスト制約や現地における専門知識の不足により、導入は主に高額プロジェクトに限られている。
セグメンテーション分析
プロトコル
プロトコル分野は、2026年から2034年にかけて年平均成長率(CAGR)12.0~12.4%で成長すると予測されています。大規模データセンターのアップグレードではイーサネットが主流となる一方、クラスタコンピューティングやAIワークロードではInfinibandが引き続き重要な役割を果たします。HDMI、USB、DisplayPortは、長距離かつ低干渉の伝送が求められる業務用AV機器、民生用電子機器、デジタルサイネージ、ワークステーションなどの用途で活用されています。
- Infinibandは、高密度なコンピューティングノード全体で低遅延、高スループット、安定したファブリック性能を必要とする高性能コンピューティングおよびAIトレーニングクラスターに対応します。
- イーサネットは、100G、400G、800G、そして今後登場するより高速なスイッチ・ツー・サーバー接続やスイッチ・ツー・ストレージ接続をサポートする、最も広範なエンタープライズおよびハイパースケール向けプロトコル基盤です。
- HDMIは、会議室、制御センター、医療用ディスプレイ、放送施設、高解像度デジタルサイネージ設備などにおける長距離オーディオビジュアル伝送をサポートします。
- USBの需要は、産業用ビジョン機器、プロフェッショナル向け周辺機器、拡張ワークステーション環境、および長距離にわたって信号品質を維持する必要がある機器の接続性に関連している。
- DisplayPortは、低干渉で柔軟なルーティングが可能な高解像度ビデオを必要とする、グラフィック処理能力の高いワークステーション、シミュレーション環境、制御室、および業務用ディスプレイに対応します。
コネクタ
コネクタセグメントは、2026年から2034年にかけて年平均成長率(CAGR)11.8~12.2%で成長すると予測されています。ハイパースケールネットワークでは、400Gおよび800G環境向けにコンパクトでポート密度の高いリンクが必要となるため、QSFPが市場を牽引します。SFPは企業および通信事業者のアクセスネットワークにおいて引き続き重要な役割を果たし、CXP、Cx4、CFPはレガシーシステム、特殊用途、または高スループットの展開をサポートします。
- QSFPは、コンパクトなポート密度、幅広いスイッチ互換性、高速イーサネットおよびAIインフラストラクチャとの強力な連携といった特長を備え、最新のデータセンターファブリックの中核を成すものです。
- SFPは、モジュール性、既存設備との互換性、予測可能なパフォーマンスが依然として重要な調達要因となる、エンタープライズ、通信、ストレージ、エッジネットワークアプリケーションをサポートします。
- CXPは、並列光接続と専用インフラストラクチャを介した安定したスループットを必要とする、特定の高帯域幅およびレガシーコンピューティング環境に対応します。
- Cx4は、組織が完全な移行を行う前に、古い高速相互接続アーキテクチャを維持するような、限定的な置き換えや既存システムの運用といったシナリオにおいて、依然として有効である。
- CFPは、大型フォームファクタが運用上許容され、検証済みの機器ライフサイクルが継続する、通信事業者、輸送、および初期の大容量光展開を対象としています。
応用
アプリケーション分野は、2026年から2034年にかけて年平均成長率(CAGR)12.3~12.7%で成長すると予測されています。データセンターの導入が収益の大部分を占める一方、家電製品、通信機器、高性能コンピューティング分野では、多様な需要が生まれています。高密度なデジタル環境において、より高い帯域幅、より長い伝送距離、ケーブルの小型化、電磁干渉への耐性が求められる分野で、導入が進んでいます。
- データセンターアプリケーションは、クラウド、AI、ストレージ、スイッチングといったアーキテクチャにおいて、ラック間を横断する高密度で信頼性の高い高速相互接続が必要となるため、最大の収益貢献を生み出している。
- 家電製品の需要は、高級ディスプレイ、ゲーム、バーチャルプロダクション、ホームシアター、そして軽量で長距離接続が可能なケーブルを必要とするUSBやHDMI接続などによって牽引されている。
- 通信分野では、信号品質とケーブル管理の容易さが重要な中央局、5G伝送環境、集約サイト、ネットワーク機器室などでアクティブ光ケーブルが使用されています。
- 高性能コンピューティングの導入は拡大しており、スーパーコンピュータ、AIクラスタ、科学シミュレーションプラットフォームでは、プロセッサ、アクセラレータ、ストレージ間の低遅延光リンクが必要とされる。
機会の概要
|
応用 |
収益貢献 |
トレンドタグ |
導入段階 |
|
データセンター |
高い |
AIファブリック |
スケーリング |
|
家電 |
中くらい |
8Kディスプレイ |
スケーリング |
|
電気通信 |
中くらい |
5Gトランスポート |
スケーリング |
|
高性能コンピューティング |
高い |
GPUクラスター |
新興 |
アクティブ光ケーブル市場の成長要因と影響分析
AIデータセンターには、より高密度の光インターコネクトが必要
AIアルゴリズムのトレーニングと推論を行うクラスタは、高密度サイトに数千個のGPU、アクセラレータ、スイッチ、ストレージデバイスを詰め込んだ構成となっています。ラッククラスタでは、速度と距離が増加するにつれて、銅線ケーブルの取り扱いが困難になります。アクティブ光ケーブルは、軽量化、曲げ半径の最適化、信号の完全性の確保、高速転送の実現によってこの問題を解決します。その結果、400G/800G接続の認証期間短縮、QSFPコネクタの使用増加、再現可能なクラスタアーキテクチャを開発するクラウド企業による調達の増加といった効果が見られます。
クラウドおよびコロケーションの拡張により、ケーブル配線の複雑さが増す
ラック密度の増加、スイッチングファブリックの大型化、顧客アプリケーションの多様化に伴い、クラウドクラスターとコロケーションサイトは拡大を続けています。プロバイダーは、エアフロー、トレーシング、および決定論的なパフォーマンスを維持しながら、導入を簡素化できる相互接続製品を必要としています。アクティブ光ケーブルは、送信機、受信機、および光ファイバーケーブルが工場でテスト済みの単一ユニットに統合されているため、設置が簡素化されます。これにより、現場での終端処理に伴うリスクが最小限に抑えられ、標準化されたケーブルキットとともに、導入時間が短縮されます。都市圏における施設の増加に伴い、再現性のあるインフラストラクチャ設計全体に迅速に展開できる、展開が迅速で低遅延のリンクに対するニーズが高まっています。
プロフェッショナルAVおよびエッジネットワークにはより長い到達距離が必要
オーディオビジュアルシステム、放送、医療画像システム、制御室、エッジコンピューティングなど、多くのプロフェッショナルアプリケーションでは、銅線ケーブルでは安定した伝送が困難な長距離での高解像度伝送が求められます。アクティブ光ケーブルは、HDMI、USB、DisplayPort接続において、長距離伝送、電磁干渉の低減、軽量化を実現します。その効果はデータセンターにとどまらず、システムインテグレーターはかさばる中継器や銅線ケーブルを使用せずに複雑な建物内にケーブルを敷設できるため、市場が拡大し、企業コラボレーション、没入型ディスプレイ、分散型エッジインフラストラクチャの実現に貢献します。
アクティブ光ケーブル市場の将来動向
800Gおよび1.6Tケーブルアセンブリへの移行
今後の展開では、800Gおよび初期の1.6Tスイッチングロードマップをサポートするアクティブ光アセンブリがますます必要となるでしょう。この移行に伴い、設計の優先順位は、ビットあたりの消費電力の低減、放熱性の向上、光エンジンの信頼性の向上、および相互運用性の検証の厳格化へとシフトします。イーサネットロードマップとスイッチベンダーの要件に適合するサプライヤーは、ハイパースケール認定において有利な立場に立つことができます。アクティブ光ケーブル市場の動向は、ケーブルファームウェア、診断、およびリンク安定性のより厳格なテストを促しています。これは、AIクラスタの障害が高価なコンピューティング能力を阻害する可能性があるためです。
シリコンフォトニクスの集積化により、コストと規模が改善
シリコンフォトニクスは、光機能のより効率的な統合とスケーラブルな製造を可能にすることで、アクティブ光ケーブルの設計に大きな影響を与えることが期待されています。光エンジンが小型化・標準化されるにつれて、サプライヤーはコスト曲線、電力効率、そして大量生産における一貫性を向上させることができます。この方向性は、ハイパースケールデータセンター、そして将来的にはエッジコンピューティング、通信、エンタープライズ環境におけるアクティブ光ケーブル市場の成長を後押しします。また、この傾向は、レーザー、ドライバ、光カップリングに関するパッケージング技術、テスト自動化、サプライチェーンパートナーシップの重要性を高めることにもつながります。
アクティブ光ケーブル市場の機会
AIインフラ構築向け認定ケーブルキット
AIサーバークラスター、GPUノード、高密度スイッチファブリック展開向けに、事前認定済みのケーブルソリューションを提供することで、付加価値を生み出す機会があります。このソリューションは、実績のある到達距離オプションを備えた事前認定済みのQSFPソリューションに加え、診断データと主要なスイッチングファブリックとの互換性を示す証拠で構成されます。予測可能性が重視される現代において、購買部門は統合リスクのない、より短い時間でのシステム展開を求めています。スイッチング、サーバー、アクセラレーターのエコシステムと連携するサプライヤーは、ハイパースケール、エンタープライズAI、研究コンピューティング、ソブリンクラウドプロジェクトなど、あらゆる分野でAOケーブルの機会を設計上の成功へと結びつけることができるでしょう。
プロフェッショナルAVおよび医療画像接続分野への事業拡大
AVシステム、デジタルサイネージ、シミュレーション、手術可視化、診断画像処理アプリケーションでは、高解像度ビデオ信号と周辺信号を長距離伝送するための安全なソリューションが求められています。柔軟なルーティング、電磁干渉の低減、容易な設置を求めるインテグレーターのニーズを満たす、認証済みのHDMI、USB、DisplayPortケーブルによって、光ケーブル市場の活発な成長が見込まれます。AV流通チャネル、ヘルスケアインテグレーター、放送システム設計者との戦略的なチャネルパートナーシップを通じて、ビジネスチャンスを創出できます。相互運用性と堅牢性によって、ベンダーはデータセンター以外の顧客基盤を拡大することができます。
最近の動向
- 2026年3月:フォトニクスのグローバルリーダーであるCoherent Corp.(NYSE:COHR)は、2026年3月17日~19日にカリフォルニア州ロサンゼルスのLAコンベンションセンターで開催されるOFC 2026(ブース番号1401)において、次世代のAI駆動型データセンターおよび通信ネットワークを支える画期的なイノベーションを展示すると発表しました。400G/レーン、3.2Tトランシーバー、12.8T以上の新興アーキテクチャから、高度なコパッケージドオプティクス(CPO)、マルチレールトランスポート、オープン光ネットワークプラットフォームまで、Coherentは、材料、デバイス、モジュール、システムにわたる垂直統合型テクノロジースタックが、AI時代のパフォーマンス、拡張性、エネルギー効率をどのように再定義しているかを実証します。
- 2026年3月:NVIDIAとCoherent Corp.(NYSE: COHR)は、次世代AIインフラストラクチャの実現に向けて、製造能力や研究開発を含む最先端光学技術の推進を目的とした複数年にわたる戦略的合意を発表しました。この非独占的合意には、NVIDIAによる数十億ドル規模の購入約束と、先進レーザーおよび光ネットワーク製品への将来的なアクセス権および生産能力の確保が含まれています。さらに、NVIDIAはCoherentに20億ドルを投資し、Coherentが米国を拠点とする製造能力を構築するにあたり、研究開発、将来の生産能力、および事業運営を支援します。
- 2026年3月:MediaTek、Microsoft Research、およびその他のサプライヤーの研究者からなる共同チームが、小型化されたマイクロLED光源を用いた次世代アクティブ光ケーブル(AOC)の設計に成功しました。この革新的なアクティブマイクロLEDケーブルの設計により、データセンターにおける電力効率を既存技術と比較して大幅に向上させることができます。また、アクティブマイクロLEDケーブルを使用することで、銅線と同等の高い信頼性を、はるかに長距離にわたって実現することが可能になります。
よくある質問

Naveenは、カスタム、シンジケート、コンサルティングの各プロジェクトにおいて9年以上の実績を持つ、経験豊富な市場調査およびコンサルティングのプロフェッショナルです。現在はアソシエイトバイスプレジデントを務め、プロジェクトバリューチェーン全体にわたるステークホルダー管理を成功させ、100件以上の調査レポートと30件以上のコンサルティング案件を執筆しています。産業および政府機関のプロジェクトに幅広く携わり、クライアントの成功とデータに基づく意思決定に大きく貢献しています。
Naveenは、カルナータカ州VTUで電子通信工学の学位を取得し、マニパル大学でマーケティング&オペレーションズのMBAを取得しています。IEEEの会員として9年間活動し、会議や技術シンポジウムへの参加、セクションレベルおよび地域レベルでのボランティア活動に積極的に取り組んでいます。現職以前は、IndustryARCでアソシエイト戦略コンサルタント、Hewlett Packard(HP Global)で産業用サーバーコンサルタントを務めていました。
- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -