
Mercado de cables ópticos activos: tamaño, crecimiento y previsiones 2034
Tamaño del mercado de cables ópticos activos y pronósticos (2021-2034), participación global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: por protocolo (Infiniband, Ethernet, HDMI, USB, DisplayPort, otros); conector (QSFP, SFP, CXP, Cx4, CFP, otros); aplicación (centro de datos, electrónica de consumo, telecomunicaciones, computación de alto rendimiento, otros) y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPRE00010526
- Categoría : Electrónica y semiconductores
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : July 15, 2026


Tamaño del mercado en 2025
5.290 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
14.810 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
12,13 %
Índice de crecimiento
Mercado potencial
88.130 millones de dólares estadounidenses
(2026-2034)
El mercado de cables ópticos activos estaba valorado en 5290 millones de dólares estadounidenses en 2025 y se prevé que alcance los 14 810 millones de dólares estadounidenses en 2034, con una tasa de crecimiento anual compuesta (CAGR) del 12,13 % durante el período 2026-2034. Los cables ópticos activos integran transceptores ópticos dentro de los conjuntos de cables para admitir la transmisión de alta velocidad y baja latencia en centros de datos, computación de alto rendimiento, telecomunicaciones y electrónica de consumo, sin las limitaciones de distancia, peso y electromagnéticas de las interconexiones de cobre.
Se prevé que Norteamérica crezca a una tasa de crecimiento anual compuesta (TCAC) de entre el 11,4 % y el 11,8 % durante el periodo 2026-2034, impulsada por el desarrollo de la nube a hiperescala, los clústeres aceleradores de IA y las actualizaciones de redes de 400G/800G. La demanda regional también se beneficia de la migración empresarial hacia arquitecturas con mayor uso de fibra óptica, donde la adopción del mercado de cables ópticos activos mejora la densidad de los racks, reduce las interferencias electromagnéticas y amplía el alcance de la conectividad entre conmutadores y servidores, así como entre conmutadores y almacenamiento.
Evaluación y perspectivas del mercado de cables ópticos activos
- América del Norte: cuota de mercado del 31-35% en 2025 y tasa de crecimiento anual compuesta (CAGR) entre 2026 y 2034 del 11,4-11,8%; la nube a hiperescala, la infraestructura de IA y las actualizaciones de Ethernet de alta velocidad mantienen la demanda regional.
- EE. UU.: entre el 80 % y el 84 % de la cuota de mercado en Norteamérica en 2025 y una tasa de crecimiento anual compuesta (CAGR) entre 2026 y 2034 del 11,5 % al 11,9 %; los clústeres de centros de datos, los laboratorios de computación de alto rendimiento (HPC) y la modernización de las telecomunicaciones impulsan las implementaciones.
- Europa: cuota de mercado del 19-23% en 2025 y tasa de crecimiento anual compuesta (CAGR) entre 2026 y 2034 del 10,5-10,9%; Alemania, Reino Unido, Francia, Italia y España lideran el mercado gracias a la computación en la nube, la electrónica para automóviles y las redes industriales.
- Asia Pacífico: cuota de mercado del 36-40% en 2025 y tasa de crecimiento anual compuesta (CAGR) entre 2026 y 2034 del 13,1-13,5%; China, Japón, Corea del Sur, India y Australia se benefician de la fabricación de productos electrónicos y la infraestructura digital.
- Segmento más grande: Los centros de datos representaron entre el 43 % y el 47 % de la cuota de mercado en 2025, con un rango de CAGR del 12,5 % al 12,9 %, impulsados por clústeres de IA, regiones en la nube y conmutación de 400G/800G.
- Segmento de alto crecimiento: La computación de alto rendimiento representó entre el 14 % y el 18 % de la cuota de mercado en 2025, con un rango de CAGR del 13,6 % al 14,0 %, impulsado por la supercomputación, el entrenamiento de IA y las cargas de trabajo de simulación científica.
- Empresas clave analizadas en detalle: 3M Company; Amphenol Corporation; Broadcom Inc.; EMCORE Corporation; Fiberon Technologies Inc.; Coherent Corp.; Molex, LLC; Shenzhen Gigalight Technology Co., Ltd.; The Siemon Company; TE Connectivity plc.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
El mercado de cables ópticos activos ha evolucionado desde enlaces especializados para computación de alto rendimiento hacia centros de datos, empresas e infraestructura audiovisual profesional. Las mejoras en VCSEL, ensamblajes de fibra multimodo, acondicionamiento de señal y miniaturización de conectores han reducido la complejidad de la instalación, a la vez que permiten un mayor ancho de banda. La dinámica de producción ahora se centra en el suministro escalable de motores ópticos, las pruebas de interoperabilidad, la gestión térmica y los diseños con terminación de fábrica, que acortan los ciclos de implementación para redes de conmutación densas e interconexiones a nivel de rack.
La demanda futura estará determinada por los ecosistemas electrónicos de Asia-Pacífico, la inversión en hiperescala en Norteamérica y los programas europeos de soberanía en la nube. La presión regulatoria y de la industria para lograr una infraestructura digital energéticamente eficiente favorece los enlaces ópticos más ligeros y con menor pérdida. A medida que la IA, el transporte 5G, el vídeo inmersivo y la computación perimetral aumentan la densidad del tráfico, el crecimiento del cable óptico activo dependerá de la reducción de costes, la compatibilidad con múltiples proveedores, las hojas de ruta de Ethernet de alta velocidad y el suministro fiable de componentes ópticos.
Alcance del informe de mercado de cables ópticos activos
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 5.290 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 14.810 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 12,13% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de cables ópticos activos
La demanda se centra en cargas de trabajo que requieren un gran ancho de banda y conexiones de corto alcance y alta velocidad dentro y entre racks. El análisis del mercado de cables ópticos activos refleja la transición desde las limitaciones de alcance del cobre hacia enlaces ópticos para aplicaciones Ethernet, InfiniBand, HDMI, USB y DisplayPort. Los centros de datos siguen siendo el principal mercado, ya que los clústeres de entrenamiento de IA y los servicios en la nube requieren latencia predecible, flexibilidad de cable e integridad de la señal.
La cadena de valor incluye proveedores de VCSEL y láseres, diseñadores de motores ópticos, fabricantes de conectores, ensambladores de cables, proveedores de conmutadores, operadores de hiperescala, operadores de telecomunicaciones e integradores audiovisuales profesionales. La dinámica de la oferta depende de la disponibilidad de componentes fotónicos, el diseño térmico, la compatibilidad del firmware y los ciclos de cualificación. El mercado de cables ópticos activos se expande a medida que los compradores priorizan las interconexiones preterminadas y plug-and-play que reducen los errores en campo y permiten una puesta en marcha más rápida de la infraestructura.
El panorama competitivo combina proveedores de interconexión diversificados y especialistas en óptica. Amphenol Corporation, Molex, LLC, TE Connectivity plc y The Siemon Company compiten a través de una amplia gama de conectores y acceso a canales empresariales, mientras que Broadcom Inc., EMCORE Corporation, Coherent Corp. y Shenzhen Gigalight Technology Co., Ltd. fortalecen sus capacidades en componentes y módulos ópticos. 3M Company y Fiberon Technologies Inc. ofrecen soporte para nichos de conectividad especializados.
Las tendencias de inversión se centran en las hojas de ruta de interconexión de 400G, 800G y la emergente de 1,6T, en presupuestos térmicos más ajustados y en el cableado óptico para clústeres de servidores de IA. El posicionamiento estratégico depende cada vez más de la compatibilidad validada con conmutadores, almacenamiento, GPU y tarjetas de interfaz de red. Los proveedores que combinan fiabilidad de conectores, rendimiento óptico, pruebas de conformidad y logística global pueden aumentar su cuota de mercado en el sector del cable óptico activo a medida que la adquisición en hiperescala se estandariza.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
Mercado de cables ópticos activos: Perspectivas estratégicas
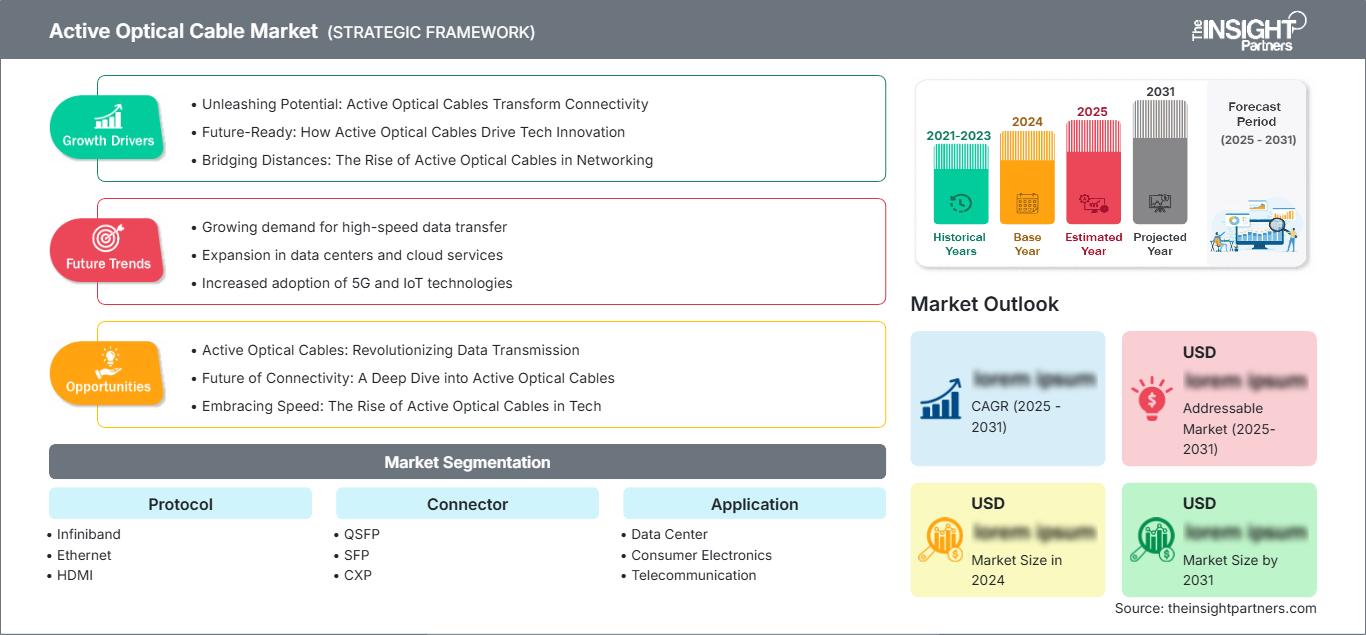
Perspectivas regionales
Mercado de cables ópticos activos en Norteamérica
América del Norte representó entre el 31 % y el 35 % de la cuota de mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 11,4 % al 11,8 % durante el período 2026-2034. Los operadores de nube hiperescalable, las implementaciones de IA empresarial y los ciclos de actualización de Ethernet de alta velocidad generan una fuerte demanda de interconexiones ópticas de corto alcance. Los cables ópticos activos reducen la congestión dentro de los gabinetes y permiten un mayor alcance que el cobre.
La adopción regional se ve impulsada por los centros de diseño de semiconductores, las necesidades informáticas del sector financiero, la simulación para la defensa y el crecimiento de la coubicación. Los compradores ahora consideran la tecnología de cable óptico activo junto con las iniciativas de alimentación, refrigeración y densidad. La compatibilidad con los estándares Ethernet, InfiniBand y USB sigue siendo importante, ya que los proveedores deben implementar un entorno interoperable en las redes de múltiples proveedores.
Mercado estadounidense de cables ópticos activos
El mercado estadounidense de cables ópticos activos representó entre el 80 % y el 84 % del mercado norteamericano en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 11,5 % al 11,9 % hasta 2034. La demanda está impulsada por las regiones de computación en la nube, los campus de IA, los centros de supercomputación, los laboratorios de telecomunicaciones y las aplicaciones audiovisuales profesionales. Entre los actores del ecosistema se incluyen Broadcom Inc., Amphenol Corporation, Molex, LLC, 3M Company y The Siemon Company.
Entre las principales áreas de aplicación se incluyen las redes de centros de datos de 400G/800G, la densidad de interconexión de GPU, los sistemas AV sobre IP y los centros de computación para la investigación del gobierno federal. El mercado de cables ópticos activos se está expandiendo a medida que los equipos de compra evalúan el peso, el flujo de aire, el radio de curvatura y los requisitos de consumo energético. La demanda en el mercado estadounidense está impulsada por las inversiones nacionales en semiconductores e infraestructura digital.
Mercado europeo de cables ópticos activos
Europa representó entre el 19 % y el 23 % de la cuota de mercado en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 10,5 % al 10,9 % durante el periodo 2026-2034. Alemania lidera la adopción regional gracias a la automatización industrial, la electrónica automotriz, la infraestructura en la nube y la computación para la investigación. Los compradores priorizan las interconexiones de bajo consumo energético, el cumplimiento de las normas y la adquisición fiable para las redes empresariales y de operadores.
El mercado británico de cables ópticos activos está impulsado por la necesidad de cableado de baja latencia debido a la informática aplicada a los servicios financieros, la expansión del sector de la coubicación y los centros avanzados de investigación en IA. Francia ha impulsado la demanda mediante sus iniciativas nacionales de computación en la nube, la modernización de sus redes de telecomunicaciones, la electrónica aeroespacial y los centros de computación de alto rendimiento (HPC). Italia y España cuentan con mercados más pequeños, pero se ven impulsados por las inversiones en centros de datos, la informática universitaria y los esfuerzos de transformación digital.
Factores como la sostenibilidad, la eficiencia energética y la soberanía de la infraestructura de datos contribuyen a la adopción de esta tecnología en Europa. La industria de cables de fibra óptica en Europa incluye a empresas como TE Connectivity plc, Amphenol Corporation, Molex, LLC y The Siemon Company, que atienden a sus clientes empresariales e industriales a través de los canales ya existentes.
Mercado de cables ópticos activos en la región Asia-Pacífico
La región Asia-Pacífico representó entre el 36 % y el 40 % de la cuota de mercado en 2025 y se espera que crezca a una tasa de crecimiento anual compuesta (CAGR) del 13,1 % al 13,5 % hasta 2034. China lidera el mercado gracias a la infraestructura en la nube, la fabricación de productos electrónicos y la inversión en telecomunicaciones.
Japón y Corea del Sur se centran en los ecosistemas de semiconductores, la supercomputación y la electrónica de consumo. India apuesta fuertemente por los parques de centros de datos, la infraestructura pública digital y las migraciones a la nube empresarial.
Australia abarca la coubicación, la investigación y las telecomunicaciones. La región de Asia-Pacífico es la de mayor crecimiento en el mercado de cables ópticos activos, impulsada por las políticas industriales, la IA y la exportación de productos electrónicos.
Mercado activo de cables ópticos en Oriente Medio y África
Se prevé que el mercado de cables ópticos activos de Oriente Medio y África crezca a una tasa de crecimiento anual compuesta (CAGR) del 9,2 % al 9,6 % durante el período 2026-2034. Arabia Saudita lidera este crecimiento gracias a sus zonas de computación en la nube, infraestructura de ciudades inteligentes y programas de gobierno digital.
Las inversiones de los EAU en la adopción de tecnologías provienen del sector de los centros de datos, la tecnología aeronáutica y las finanzas, mientras que las aportaciones de Sudáfrica a la digitalización provienen de la conectividad empresarial, la computación para la investigación y las mejoras en las telecomunicaciones.
La digitalización en el sector energético, las iniciativas soberanas de computación en la nube y la diversificación de la infraestructura impulsan la adopción, aunque las limitaciones de costes y la escasa experiencia local hacen que esta se limite principalmente a proyectos de alta gama.
Análisis de segmentación
Protocolo
Se prevé que el segmento de protocolos crezca a una tasa de crecimiento anual compuesta (TCAC) del 12,0 % al 12,4 % durante el período 2026-2034. Ethernet domina las actualizaciones de centros de datos a gran escala, mientras que Infiniband sigue siendo importante para la computación en clúster y las cargas de trabajo de IA. HDMI, USB y DisplayPort son compatibles con aplicaciones de audio y vídeo profesionales, electrónica de consumo, señalización digital y estaciones de trabajo que requieren una transmisión de largo alcance y baja interferencia.
- Infiniband presta servicio a clústeres de computación de alto rendimiento y entrenamiento de IA que requieren baja latencia, alto rendimiento y un funcionamiento estable de la red en nodos de computación densos.
- Ethernet representa la base de protocolos más amplia para empresas e hiperescala, y admite conexiones de 100G, 400G, 800G y las emergentes conexiones de mayor velocidad entre conmutadores y servidores, así como entre conmutadores y almacenamiento.
- HDMI permite la transmisión audiovisual a larga distancia en salas de conferencias, centros de control, pantallas médicas, instalaciones de radiodifusión e instalaciones de señalización digital de alta resolución.
- La demanda de USB está ligada a la visión industrial, los periféricos profesionales, las configuraciones de estaciones de trabajo extendidas y la conectividad de dispositivos donde la calidad de la señal debe preservarse a distancias mayores.
- DisplayPort está diseñado para estaciones de trabajo con uso intensivo de gráficos, entornos de simulación, salas de control y pantallas profesionales que requieren vídeo de alta resolución con baja interferencia y enrutamiento flexible.
Conector
Se prevé que el segmento de conectores crezca a una tasa de crecimiento anual compuesta (TCAC) del 11,8 % al 12,2 % durante el período 2026-2034. QSFP lidera el mercado debido a que las redes de hiperescala requieren enlaces compactos de alta densidad de puertos para entornos de 400G y 800G. SFP sigue siendo relevante para el acceso empresarial y de telecomunicaciones, mientras que CXP, Cx4 y CFP admiten implementaciones heredadas, especializadas o de alto rendimiento.
- QSFP es fundamental para las arquitecturas de centros de datos modernas, ya que ofrece una densidad de puertos compacta, una amplia compatibilidad con conmutadores y una sólida alineación con la infraestructura de Ethernet de alta velocidad e IA.
- SFP admite aplicaciones empresariales, de telecomunicaciones, de almacenamiento y de redes perimetrales, donde la modularidad, la compatibilidad con la base instalada y el rendimiento predecible siguen siendo factores críticos a la hora de adquirir soluciones.
- CXP presta servicios a entornos informáticos heredados y de alto ancho de banda seleccionados que requieren conectividad óptica paralela y un rendimiento estable a través de infraestructuras especializadas.
- Cx4 sigue siendo relevante en escenarios de reemplazo limitado y de base instalada, donde las organizaciones mantienen arquitecturas de interconexión de alta velocidad más antiguas antes de la migración completa.
- CFP aborda las implementaciones ópticas de alta capacidad, tanto para operadores como para transporte, en las que los formatos de mayor tamaño siguen siendo aceptables desde el punto de vista operativo y los ciclos de vida de los equipos validados continúan vigentes.
Solicitud
Se prevé que el segmento de aplicaciones crezca a una tasa de crecimiento anual compuesta (TCAC) del 12,3 % al 12,7 % durante el período 2026-2034. Los despliegues en centros de datos representan la mayor parte de los ingresos, mientras que la electrónica de consumo, las telecomunicaciones y la computación de alto rendimiento generan una demanda diferenciada. La adopción mejora cuando los usuarios requieren mayor ancho de banda, mayor alcance, menor volumen de cableado e inmunidad a las interferencias electromagnéticas en entornos digitales densos.
- Las aplicaciones de centros de datos generan la mayor contribución a los ingresos porque las arquitecturas de nube, IA, almacenamiento y conmutación requieren interconexiones densas, fiables y de alta velocidad entre los racks.
- La demanda de productos electrónicos de consumo está impulsada por pantallas de alta gama, videojuegos, producción virtual, sistemas de cine en casa y conectividad USB o HDMI extendida que requiere cables ligeros de largo alcance.
- Las telecomunicaciones utilizan cables de fibra óptica activos en centrales telefónicas, entornos de transporte 5G, centros de agregación y salas de equipos de red, donde la calidad de la señal y la facilidad de gestión del cableado son fundamentales.
- La adopción de la computación de alto rendimiento se está expandiendo a medida que las supercomputadoras, los clústeres de IA y las plataformas de simulación científica requieren enlaces ópticos de baja latencia entre procesadores, aceleradores y almacenamiento.
Resumen de la oportunidad
|
Solicitud |
Contribución de ingresos |
Etiqueta de tendencia |
Etapa de adopción |
|
Centro de datos |
Alto |
Tejidos con IA |
Escalada |
|
Electrónica de consumo |
Medio |
Pantalla 8K |
Escalada |
|
Telecomunicación |
Medio |
Transporte 5G |
Escalada |
|
Computación de alto rendimiento |
Alto |
Clústeres de GPU |
Emergente |
Factores de crecimiento y análisis de impacto del mercado de cables ópticos activos
Los centros de datos de IA requieren interconexiones ópticas más densas.
Los clústeres para el entrenamiento e inferencia de algoritmos de IA involucran miles de GPU, aceleradores, conmutadores y dispositivos de almacenamiento integrados en centros de datos de alta densidad. El cobre se vuelve menos adecuado para su manejo a medida que aumenta la velocidad y la distancia en los clústeres de racks. Los cables ópticos activos solucionan este problema al reducir el peso, optimizar el radio de curvatura y garantizar la integridad de la señal, al tiempo que logran transferencias de alta velocidad. Los efectos se pueden observar en la cualificación más rápida de conexiones de 400G/800G, el mayor uso de conectores QSFP y la adquisición por parte de empresas de la nube que desarrollan arquitecturas de clúster repetibles.
La expansión de la nube y los servicios de coubicación aumenta la complejidad del cableado.
Los clústeres en la nube y los centros de datos siguen creciendo, impulsados por el aumento de la densidad de racks, el mayor tamaño de las redes de conmutación y una gama más amplia de aplicaciones para los clientes. Los proveedores requieren productos de interconexión que simplifiquen la implementación, a la vez que permitan el flujo de aire, el rastreo y un rendimiento determinista. Los cables ópticos activos simplifican las instalaciones, ya que el transmisor, el receptor y el cable de fibra óptica están integrados en una única unidad probada en fábrica. Esto minimiza los riesgos asociados a las terminaciones en campo y proporciona tiempos de implementación más rápidos, junto con kits de cableado estandarizados. Con el crecimiento de las instalaciones en las áreas metropolitanas, existe una creciente necesidad de enlaces de baja latencia y rápida implementación que puedan desplegarse rápidamente en diseños de infraestructura repetibles.
Las redes AV profesionales y las redes perimetrales necesitan un mayor alcance.
La mayoría de las aplicaciones profesionales, como sistemas audiovisuales, radiodifusión, sistemas de imágenes médicas, salas de control y computación perimetral, requieren transmisión de alta resolución a distancias donde los cables de cobre no ofrecen un rendimiento fiable. Los cables ópticos activos permiten la transmisión a larga distancia, reducen la interferencia electromagnética y facilitan instalaciones ligeras para conexiones HDMI, USB y DisplayPort. Sus ventajas van más allá de los centros de datos, ya que los integradores pueden tender cables dentro de edificios complejos sin repetidores voluminosos ni cableado de cobre. Esto amplía el mercado objetivo y facilita la colaboración empresarial, las pantallas inmersivas y la infraestructura perimetral distribuida.
Tendencias futuras del mercado de cables ópticos activos
Transición hacia conjuntos de cables de 800G y 1,6T
Las futuras implementaciones requerirán cada vez más conjuntos ópticos activos que admitan las hojas de ruta de conmutación de 800G y las primeras de 1.6T. Esta transición reorientará las prioridades de diseño hacia un menor consumo de energía por bit, una mejor disipación térmica, una mayor fiabilidad del motor óptico y una validación de interoperabilidad más rigurosa. Los proveedores que se alineen con las hojas de ruta de Ethernet y los requisitos de los fabricantes de conmutadores estarán mejor posicionados para la calificación de hiperescala. Las tendencias del mercado de cables ópticos activos también fomentan pruebas más rigurosas del firmware, el diagnóstico y la estabilidad del enlace, ya que los fallos en los clústeres de IA pueden interrumpir la costosa capacidad de cómputo.
La integración de la fotónica de silicio mejora el costo y la escala.
Se prevé que la fotónica de silicio influya en el diseño de cables ópticos activos al permitir una integración más eficiente de las funciones ópticas y facilitar la fabricación a gran escala. A medida que los módulos ópticos se miniaturizan y estandarizan, los proveedores pueden optimizar los costes, la eficiencia energética y la consistencia en los ensamblajes de alto volumen. Esta tendencia impulsa el crecimiento del mercado de cables ópticos activos en centros de datos a hiperescala y, posteriormente, en entornos de borde, telecomunicaciones y empresariales. Asimismo, aumentará la importancia de la experiencia en empaquetado, la automatización de pruebas y las alianzas en la cadena de suministro relacionadas con láseres, controladores y acoplamiento óptico.
Oportunidades de mercado para cables ópticos activos
Kits de cableado homologados para la construcción de infraestructuras de IA
Existe la oportunidad de agregar valor al proporcionar soluciones de cableado precalificadas para clústeres de servidores de IA, nodos de GPU e implementaciones de conmutación densa. Esta solución consistirá en soluciones QSFP precalificadas con opciones de alcance comprobadas, junto con datos de diagnóstico y evidencia de compatibilidad con las redes de conmutación más populares. En esta era de previsibilidad, los departamentos de compras buscan implementar sistemas sin riesgos de integración y en plazos más cortos. Los proveedores que colaboran con los ecosistemas de conmutación, servidores y aceleradores convertirán las oportunidades de cableado AO en proyectos exitosos de hiperescala, IA empresarial, computación para investigación y nube soberana.
Expansión hacia la conectividad de audio y vídeo profesional e imágenes médicas.
Los sistemas audiovisuales, la señalización digital, la simulación, la visualización quirúrgica y las aplicaciones de diagnóstico por imagen requieren una solución segura para transmitir vídeo de alta definición y señales periféricas a distancia. El mercado de cables ópticos activos se beneficia de cables HDMI, USB y DisplayPort certificados que satisfacen las necesidades de los integradores que buscan un enrutamiento flexible, una menor interferencia electromagnética y una fácil instalación. Existen oportunidades de negocio en las alianzas estratégicas con canales de distribución audiovisual, integradores de sistemas sanitarios y diseñadores de sistemas de radiodifusión. La interoperabilidad y la robustez permiten a los proveedores ampliar su base de clientes más allá de los centros de datos.
Novedades recientes
- Marzo de 2026: Coherent Corp. (NYSE: COHR), líder mundial en fotónica, anunció que presentará innovaciones revolucionarias que impulsarán la próxima generación de redes de comunicaciones y centros de datos basados en IA en OFC 2026, del 17 al 19 de marzo, en el Centro de Convenciones de Los Ángeles, California, stand n.° 1401. Desde transceptores de 400 G/carril y 3,2 T y arquitecturas emergentes para 12,8 T y más allá, hasta óptica coempaquetada avanzada (CPO), transporte multiriel y plataformas de redes ópticas abiertas, Coherent demostrará cómo su pila tecnológica vertical, que abarca materiales, dispositivos, módulos y sistemas, está redefiniendo el rendimiento, la escalabilidad y la eficiencia energética para la era de la IA.
- Marzo de 2026: NVIDIA y Coherent Corp. (NYSE: COHR) anunciaron un acuerdo estratégico plurianual para impulsar el desarrollo de tecnologías ópticas avanzadas, incluyendo la capacidad de fabricación y la investigación y el desarrollo, con el fin de habilitar la infraestructura de IA de próxima generación. El acuerdo no exclusivo incluye un compromiso de compra multimillonario por parte de NVIDIA y derechos de acceso y capacidad futuros para productos avanzados de láser y redes ópticas. Además, NVIDIA invertirá 2.000 millones de dólares en Coherent para apoyar la investigación y el desarrollo, la capacidad futura y las operaciones, a medida que Coherent amplía sus capacidades de fabricación en Estados Unidos.
- Marzo de 2026: Un equipo de investigadores de MediaTek, Microsoft Research y otros proveedores ha diseñado con éxito un cable óptico activo (AOC) de última generación alimentado por fuentes de luz MicroLED miniaturizadas. Este revolucionario diseño de cable MicroLED activo puede mejorar significativamente la eficiencia energética en los centros de datos en comparación con las tecnologías actuales. Además, el uso de un cable MicroLED activo ofrece una alta fiabilidad, similar a la del cobre, pero con un alcance mucho mayor.
Preguntas frecuentes

Naveen es un experimentado profesional en investigación de mercados y consultoría con más de 9 años de experiencia en proyectos personalizados, sindicados y de consultoría. Actualmente se desempeña como Vicepresidente Asociado, donde ha gestionado con éxito a las partes interesadas en toda la cadena de valor del proyecto y ha redactado más de 100 informes de investigación y más de 30 proyectos de consultoría. Su trabajo abarca proyectos industriales y gubernamentales, contribuyendo significativamente al éxito de los clientes y a la toma de decisiones basada en datos.
Naveen es licenciado en Ingeniería Electrónica y Comunicaciones por la VTU (Karnataka) y tiene un MBA en Marketing y Operaciones por la Universidad de Manipal. Ha sido miembro activo del IEEE durante 9 años, participando en conferencias, simposios técnicos y realizando voluntariado tanto a nivel de sección como regional. Antes de su puesto actual, trabajó como Consultor Estratégico Asociado en IndustryARC y como Consultor de Servidores Industriales en Hewlett Packard (HP Global).
- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -