
Marché des câbles optiques actifs : taille, part de marché et prévisions 2034
Taille et prévisions du marché des câbles optiques actifs (2021-2034), parts de marché mondiales et régionales, tendances et analyse des opportunités de croissance : par protocole (Infiniband, Ethernet, HDMI, USB, DisplayPort, autres) ; connecteur (QSFP, SFP, CXP, CX4, CFP, autres) ; application (centres de données, électronique grand public, télécommunications, calcul haute performance, autres) et zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPRE00010526
- Catégorie : Électronique et semi-conducteurs
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : July 15, 2026


Taille du marché en 2025
5,29 milliards de dollars américains
valeur de l'année de base
Prévisions pour 2034
14,81 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
12,13 %
taux de croissance
Marché adressable
88,13 milliards de dollars américains
(2026-2034)
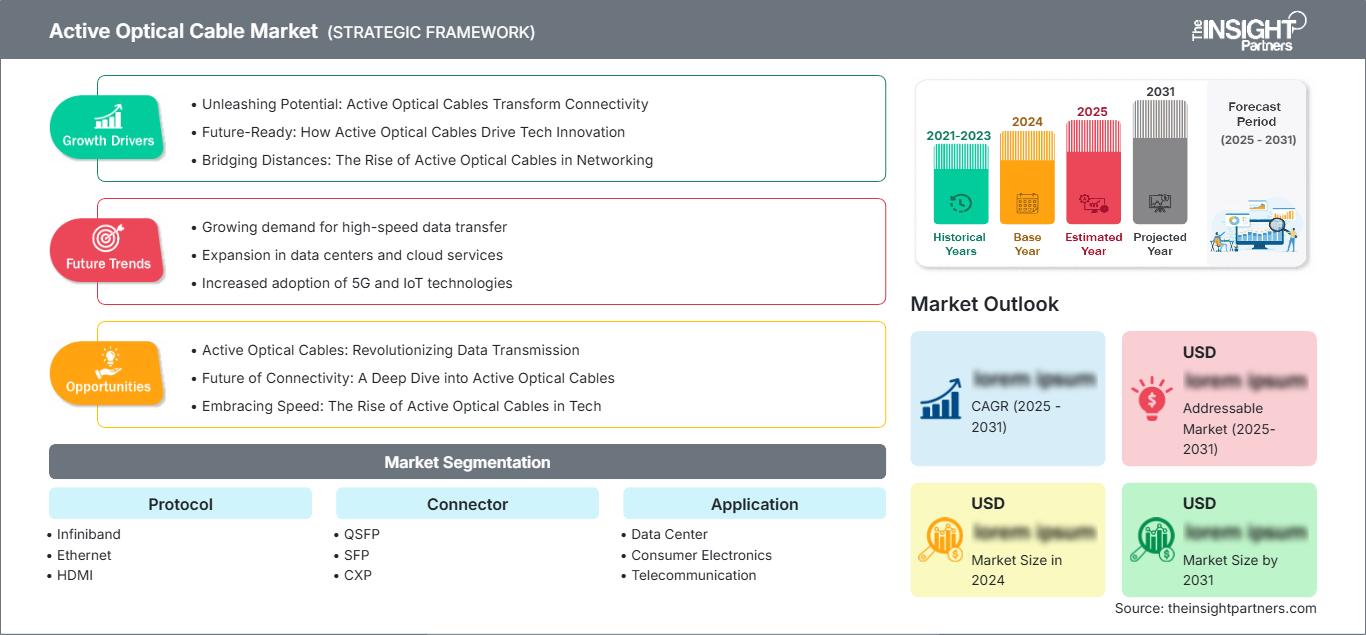
Le marché des câbles optiques actifs était évalué à 5,29 milliards de dollars américains en 2025 et devrait atteindre 14,81 milliards de dollars américains d'ici 2034, avec un taux de croissance annuel composé (TCAC) de 12,13 % entre 2026 et 2034. Les câbles optiques actifs intègrent des émetteurs-récepteurs optiques dans des assemblages de câbles afin de prendre en charge la transmission à haut débit et à faible latence dans les centres de données, le calcul haute performance, les télécommunications et l'électronique grand public, sans les limitations de distance, de poids et d'interférences électromagnétiques des interconnexions en cuivre.
L'Amérique du Nord devrait connaître une croissance annuelle composée (TCAC) de 11,4 % à 11,8 % entre 2026 et 2034, soutenue par le déploiement de clouds hyperscale, de clusters d'accélérateurs d'IA et la modernisation des réseaux 400G/800G. La demande régionale bénéficie également de la migration des entreprises vers des architectures riches en fibre optique, où l'adoption des câbles optiques actifs (AOC) améliore la densité des racks, réduit les interférences électromagnétiques et étend la portée de la connectivité entre les commutateurs et les serveurs, ainsi qu'entre les commutateurs et le stockage.
Analyse et perspectives du marché des câbles optiques actifs
- Amérique du Nord : part de marché de 31 à 35 % en 2025 et TCAC entre 2026 et 2034 de 11,4 à 11,8 % ; le cloud hyperscale, l’infrastructure d’IA et les mises à niveau Ethernet à haut débit soutiennent la demande régionale.
- États-Unis : 80 à 84 % de la part de marché en Amérique du Nord en 2025 et un TCAC entre 2026 et 2034 de 11,5 à 11,9 % ; les clusters de centres de données, les laboratoires HPC et la modernisation des télécommunications stimulent les déploiements.
- Europe : part de marché de 19 à 23 % en 2025 et TCAC entre 2026 et 2034 de 10,5 à 10,9 % ; l’Allemagne, le Royaume-Uni, la France, l’Italie et l’Espagne sont en tête grâce au cloud, à l’électronique automobile et aux réseaux industriels.
- Asie-Pacifique : part de marché de 36 à 40 % en 2025 et TCAC entre 2026 et 2034 de 13,1 à 13,5 % ; la Chine, le Japon, la Corée du Sud, l'Inde et l'Australie bénéficient de la fabrication électronique et de l'infrastructure numérique.
- Segment le plus important : Les centres de données détenaient une part de marché de 43 à 47 % en 2025, avec un TCAC compris entre 12,5 et 12,9 %, grâce aux clusters d'IA, aux régions cloud et à la commutation 400G/800G.
- Segment à forte croissance : le calcul haute performance détenait une part de marché de 14 à 18 % en 2025, avec un TCAC compris entre 13,6 et 14,0 %, tiré par le supercalcul, l'entraînement de l'IA et les charges de travail de simulation scientifique.
- Principales entreprises analysées en détail : 3M Company ; Amphenol Corporation ; Broadcom Inc. ; EMCORE Corporation ; Fiberon Technologies Inc. ; Coherent Corp. ; Molex, LLC ; Shenzhen Gigalight Technology Co., Ltd. ; The Siemon Company ; TE Connectivity plc.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
Le rapport sur le marché des câbles optiques actifs s'est déplacé des liaisons spécialisées pour le calcul haute performance vers les infrastructures courantes des centres de données, des entreprises et de l'audiovisuel professionnel. Les progrès réalisés dans les domaines des VCSEL, des fibres multimodes, du conditionnement du signal et de la miniaturisation des connecteurs ont simplifié l'installation tout en prenant en charge une bande passante plus élevée. La dynamique de production actuelle privilégie l'approvisionnement évolutif en moteurs optiques, les tests d'interopérabilité, la gestion thermique et les conceptions pré-terminées en usine, ce qui raccourcit les cycles de déploiement des matrices de commutation denses et des interconnexions au niveau des racks.
La demande future sera influencée par les écosystèmes électroniques de la région Asie-Pacifique, les investissements des géants du cloud nord-américains et les programmes européens de souveraineté du cloud. Les pressions réglementaires et industrielles en faveur d'infrastructures numériques écoénergétiques privilégient les liaisons optiques plus légères et à faibles pertes. Avec l'augmentation de la densité de trafic liée à l'IA, au transport 5G, à la vidéo immersive et au edge computing, la croissance des câbles optiques actifs dépendra de la réduction des coûts, de la compatibilité multi-fournisseurs, des feuilles de route Ethernet à plus haut débit et d'un approvisionnement fiable en composants optiques.
Rapport sur le marché des câbles optiques actifs
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 5,29 milliards de dollars américains |
| Taille du marché d'ici 2034 | 14,81 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 12,13% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des câbles optiques actifs
La demande est principalement liée aux charges de travail gourmandes en bande passante qui nécessitent des connexions à courte portée et à haut débit, tant à l'intérieur des baies qu'entre elles. L'analyse du marché des câbles optiques actifs met en évidence le passage des limitations de portée du cuivre aux liaisons optiques pour les applications Ethernet, InfiniBand, HDMI, USB et DisplayPort. Les centres de données demeurent le principal moteur de la demande, car les clusters d'entraînement d'IA et les services cloud requièrent une latence prévisible, une grande flexibilité de câblage et une intégrité du signal optimale.
La chaîne de valeur comprend les fournisseurs de VCSEL et de lasers, les concepteurs de moteurs optiques, les fabricants de connecteurs, les assembleurs de câbles, les fournisseurs de commutateurs, les opérateurs hyperscale, les opérateurs télécoms et les intégrateurs audiovisuels professionnels. La dynamique de l'offre dépend de la disponibilité des composants photoniques, de la conception thermique, de la compatibilité du firmware et des cycles de qualification. Le marché des câbles optiques actifs est en expansion, les acheteurs privilégiant les interconnexions pré-terminées et prêtes à l'emploi qui réduisent les erreurs sur le terrain et accélèrent la mise en service des infrastructures.
Le paysage concurrentiel associe des fournisseurs d'interconnexion diversifiés et des spécialistes de l'optique. Amphenol Corporation, Molex, LLC, TE Connectivity plc et The Siemon Company misent sur l'étendue de leur gamme de connecteurs et leur accès aux réseaux de distribution d'entreprise, tandis que Broadcom Inc., EMCORE Corporation, Coherent Corp. et Shenzhen Gigalight Technology Co., Ltd. renforcent leurs capacités en matière de composants et de modules optiques. 3M Company et Fiberon Technologies Inc. couvrent des créneaux de connectivité spécialisés.
Les tendances d'investissement mettent l'accent sur les interconnexions 400G, 800G et 1,6T émergentes, la réduction des contraintes thermiques et le câblage optique pour les clusters de serveurs d'IA. Le positionnement stratégique repose de plus en plus sur une compatibilité validée avec les commutateurs, le stockage, les GPU et les cartes d'interface réseau. Les fournisseurs qui combinent fiabilité des connecteurs, performances optiques, tests de conformité et logistique mondiale peuvent accroître leur part de marché des câbles optiques actifs à mesure que l'approvisionnement des infrastructures hyperscale se standardise.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché des câbles optiques actifs : Perspectives stratégiques
Perspectives régionales
Marché des câbles optiques actifs en Amérique du Nord
L'Amérique du Nord représentait 31 à 35 % du marché en 2025 et devrait connaître une croissance annuelle composée de 11,4 à 11,8 % entre 2026 et 2034. Les opérateurs de cloud hyperscale, les déploiements d'IA en entreprise et les cycles de renouvellement des réseaux Ethernet haut débit génèrent une forte demande en interconnexions optiques à courte portée. Les câbles optiques actifs réduisent l'encombrement à l'intérieur des baies et permettent des portées supérieures à celles des câbles en cuivre.
L'adoption régionale est stimulée par les pôles de conception de semi-conducteurs, les besoins informatiques des services financiers, la simulation de défense et la croissance des services de colocation. Les acheteurs s'intéressent désormais à la technologie des câbles optiques actifs, en parallèle des initiatives liées à l'alimentation, au refroidissement et à la densité. La compatibilité avec les normes Ethernet, InfiniBand et USB demeure essentielle, car les fournisseurs doivent garantir l'interopérabilité des réseaux de différents constructeurs.
Marché américain des câbles optiques actifs
Le marché américain des câbles optiques actifs représentait 80 à 84 % du marché nord-américain en 2025 et devrait croître à un TCAC de 11,5 à 11,9 % jusqu'en 2034. La demande est tirée par les environnements cloud, les campus dédiés à l'IA, les centres de supercalculateurs, les laboratoires de télécommunications et les applications audiovisuelles professionnelles. Parmi les acteurs de cet écosystème figurent Broadcom Inc., Amphenol Corporation, Molex, LLC, 3M Company et The Siemon Company.
Les principaux domaines d'application comprennent les infrastructures de centres de données 400G/800G, la densité d'interconnexion des GPU, les systèmes AV sur IP et les centres de calcul de recherche du gouvernement fédéral. Le marché des câbles optiques actifs est en pleine expansion, les équipes d'achat évaluant les exigences en matière de poids, de flux d'air, de rayon de courbure et de consommation énergétique. Aux États-Unis, la demande est stimulée par les investissements nationaux dans les semi-conducteurs et les infrastructures numériques.
Marché européen des câbles optiques actifs
L'Europe détenait une part de marché de 19 à 23 % en 2025 et devrait connaître une croissance annuelle composée de 10,5 à 10,9 % entre 2026 et 2034. L'Allemagne est en tête de l'adoption régionale grâce à l'automatisation industrielle, l'électronique automobile, l'infrastructure cloud et le calcul scientifique. Les acheteurs privilégient les interconnexions écoénergétiques, la conformité aux normes et la fiabilité de l'approvisionnement pour les réseaux d'entreprise et d'opérateurs.
Le marché britannique des câbles optiques actifs est porté par le besoin de câblage à faible latence lié à l'informatique dans les services financiers, à l'expansion du secteur de la colocation et aux centres de recherche en intelligence artificielle de pointe. La France stimule la demande grâce à ses initiatives nationales en matière de cloud, à la modernisation de son réseau de télécommunications, à l'électronique aérospatiale et aux centres de calcul haute performance (HPC). L'Italie et l'Espagne, bien que leurs marchés soient plus modestes, sont dynamisés par les investissements dans les centres de données, l'informatique universitaire et les initiatives de transformation numérique.
Des facteurs tels que la durabilité, l'efficacité énergétique et la souveraineté des infrastructures de données contribuent à l'adoption de cette technologie en Europe. Le secteur actif des câbles optiques en Europe comprend des entreprises comme TE Connectivity plc, Amphenol Corporation, Molex, LLC et The Siemon Company, qui desservent leurs clients entreprises et industriels via leurs réseaux de distribution existants.
Marché des câbles optiques actifs en Asie-Pacifique
La région Asie-Pacifique représentait 36 à 40 % du marché en 2025 et devrait connaître une croissance annuelle composée de 13,1 à 13,5 % jusqu'en 2034. La Chine est en tête grâce à son infrastructure cloud, sa fabrication électronique et ses investissements dans les télécommunications.
Le Japon et la Corée du Sud misent sur les écosystèmes des semi-conducteurs, le supercalcul et l'électronique grand public. L'Inde investit massivement dans les parcs de centres de données, les infrastructures numériques publiques et la migration des entreprises vers le cloud.
L'Australie se concentre sur la colocation, la recherche et les télécommunications. La région Asie-Pacifique est celle qui connaît la croissance la plus rapide sur le marché des câbles optiques actifs, portée par les politiques industrielles, l'intelligence artificielle et l'exportation de produits électroniques.
Marché des câbles optiques actifs au Moyen-Orient et en Afrique
Le marché des câbles optiques actifs au Moyen-Orient et en Afrique devrait croître à un TCAC de 9,2 à 9,6 % entre 2026 et 2034. L'Arabie saoudite est en tête grâce à ses zones cloud, ses infrastructures de villes intelligentes et ses programmes de gouvernement numérique.
Les investissements des Émirats arabes unis dans l'adoption de la numérisation proviennent du secteur des centres de données, des technologies aéronautiques et de la finance, tandis que les contributions sud-africaines à la numérisation proviennent de la connectivité des entreprises, du calcul pour la recherche et des mises à niveau des télécommunications.
La numérisation du secteur de l'énergie, les initiatives de cloud souverain et la diversification des infrastructures favorisent l'adoption, même si les contraintes de coûts et l'expertise locale limitée font que cette adoption se limite principalement aux projets haut de gamme.
Analyse de segmentation
Protocole
Le segment des protocoles devrait connaître une croissance annuelle composée de 12,0 % à 12,4 % entre 2026 et 2034. L'Ethernet domine les mises à niveau à grande échelle des centres de données, tandis que l'Infiniband demeure essentiel pour le calcul distribué et les charges de travail d'IA. Les interfaces HDMI, USB et DisplayPort prennent en charge les applications audiovisuelles professionnelles, l'électronique grand public, l'affichage dynamique et les stations de travail nécessitant une transmission longue portée et à faible interférence.
- Infiniband dessert les clusters de calcul haute performance et d'entraînement d'IA qui nécessitent une faible latence, un débit élevé et des performances stables du réseau sur des nœuds de calcul denses.
- Ethernet représente la base de protocoles d'entreprise et hyperscale la plus large, prenant en charge les connexions 100G, 400G, 800G et les connexions émergentes à plus haut débit entre commutateur et serveur et entre commutateur et stockage.
- La norme HDMI prend en charge la transmission audiovisuelle longue distance dans les salles de conférence, les centres de contrôle, les écrans médicaux, les installations de diffusion et les installations d'affichage numérique haute résolution.
- La demande en USB est liée à la vision industrielle, aux périphériques professionnels, aux configurations de postes de travail étendus et à la connectivité des appareils où la qualité du signal doit être préservée sur de longues distances.
- DisplayPort s'adresse aux stations de travail gourmandes en ressources graphiques, aux environnements de simulation, aux salles de contrôle et aux écrans professionnels qui nécessitent une vidéo haute résolution avec peu d'interférences et un routage flexible.
Connecteur
Le segment des connecteurs devrait connaître une croissance annuelle composée de 11,8 % à 12,2 % entre 2026 et 2034. Le QSFP domine le marché car les réseaux hyperscale nécessitent des liaisons compactes à haute densité de ports pour les environnements 400G et 800G. Le SFP reste pertinent pour l'accès aux entreprises et aux télécommunications, tandis que le CXP, le Cx4 et le CFP prennent en charge les déploiements existants, spécialisés ou à haut débit.
- Le QSFP est un élément central des infrastructures de centres de données modernes, offrant une densité de ports compacte, une large compatibilité avec les commutateurs et une forte adéquation avec les infrastructures Ethernet haut débit et d'IA.
- Le SFP prend en charge les applications de réseau d'entreprise, de télécommunications, de stockage et de périphérie où la modularité, la compatibilité avec la base installée et les performances prévisibles restent des facteurs d'approvisionnement essentiels.
- CXP dessert des environnements informatiques sélectionnés à large bande passante et des environnements informatiques anciens qui nécessitent une connectivité optique parallèle et un débit stable sur une infrastructure spécialisée.
- Cx4 reste pertinent dans les scénarios de remplacement limité et de base installée où les organisations conservent des architectures d'interconnexion haut débit plus anciennes avant une migration complète.
- Le CFP s'adresse aux opérateurs, aux transporteurs et aux déploiements optiques haute capacité antérieurs où les facteurs de forme plus grands restent opérationnellement acceptables et où les cycles de vie des équipements validés se poursuivent.
Application
Le segment des applications devrait connaître une croissance annuelle composée de 12,3 % à 12,7 % entre 2026 et 2034. Les déploiements dans les centres de données représentent la majeure partie des revenus, tandis que l'électronique grand public, les télécommunications et le calcul haute performance génèrent une demande différenciée. L'adoption est plus rapide lorsque les utilisateurs exigent une bande passante plus élevée, une portée plus étendue, un câblage moins encombrant et une immunité aux interférences électromagnétiques dans les environnements numériques denses.
- Les applications des centres de données génèrent la plus grande part des revenus car les architectures de cloud, d'IA, de stockage et de commutation nécessitent des interconnexions denses, fiables et à haut débit entre les racks.
- La demande en électronique grand public est stimulée par les écrans haut de gamme, les jeux vidéo, la production virtuelle, les home cinémas et la connectivité USB ou HDMI étendue nécessitant des câbles légers et de grande portée.
- Les télécommunications utilisent des câbles optiques actifs dans les centraux téléphoniques, les environnements de transport 5G, les sites d'agrégation et les salles d'équipements réseau où la qualité du signal et la facilité de gestion des câbles sont importantes.
- L'adoption du calcul haute performance se développe à mesure que les supercalculateurs, les clusters d'IA et les plateformes de simulation scientifique nécessitent des liaisons optiques à faible latence entre les processeurs, les accélérateurs et le stockage.
Aperçu des opportunités
|
Application |
Contribution aux recettes |
Étiquette de tendance |
Étape d'adoption |
|
Centre de données |
Haut |
Tissus IA |
Mise à l'échelle |
|
Électronique grand public |
Moyen |
Écran 8K |
Mise à l'échelle |
|
Télécommunication |
Moyen |
Transport 5G |
Mise à l'échelle |
|
Calcul haute performance |
Haut |
Clusters de GPU |
Émergent |
Analyse des facteurs de croissance et de l'impact du marché des câbles optiques actifs
Les centres de données d'IA nécessitent des interconnexions optiques plus denses.
Les clusters dédiés à l'entraînement et à l'inférence des algorithmes d'IA comprennent des milliers de GPU, d'accélérateurs, de commutateurs et de périphériques de stockage, regroupés dans des environnements à haute densité. Le cuivre devient moins adapté à la gestion des transmissions à mesure que la vitesse et la distance augmentent dans les clusters. Les câbles optiques actifs résolvent ce problème en réduisant le poids, en optimisant le rayon de courbure et en garantissant l'intégrité du signal, tout en assurant des transferts à haut débit. Il en résulte une qualification plus rapide des connexions 400G/800G, une utilisation accrue des connecteurs QSFP et une adoption plus large par les fournisseurs de cloud développant des architectures de clusters reproductibles.
L'expansion du cloud et de la colocation accroît la complexité du câblage
Les clusters cloud et les sites de colocation continuent de croître, sous l'effet de la densification croissante des racks, de la taille accrue des infrastructures de commutation et de la diversification des applications clients. Les fournisseurs recherchent des solutions d'interconnexion simplifiant le déploiement tout en garantissant la circulation de l'air, le traçage et des performances fiables. Les câbles optiques actifs simplifient les installations grâce à l'intégration en usine de l'émetteur, du récepteur et de la fibre optique dans une seule unité testée. Ceci minimise les risques liés aux terminaisons sur site et accélère le déploiement, tout en proposant des kits de câblage standardisés. Face à la croissance des infrastructures dans les zones métropolitaines, le besoin de liaisons à faible latence et à déploiement rapide, compatibles avec des architectures reproductibles, se fait de plus en plus sentir.
Les réseaux audiovisuels professionnels et les réseaux Edge ont besoin d'une plus grande portée
La plupart des applications professionnelles, telles que les systèmes audiovisuels, la diffusion, l'imagerie médicale, les salles de contrôle et l'informatique de périphérie, peuvent nécessiter une transmission haute résolution sur des distances où les câbles en cuivre ne sont pas fiables. Les câbles optiques actifs permettent une transmission longue portée, une réduction des interférences électromagnétiques et des installations légères pour les connexions HDMI, USB et DisplayPort. Leurs avantages s'étendent au-delà des centres de données : les intégrateurs peuvent déployer des câbles à l'intérieur de bâtiments complexes sans répéteurs encombrants ni câblage en cuivre. Ceci élargit le marché cible et facilite la collaboration en entreprise, les affichages immersifs et les infrastructures de périphérie distribuées.
Tendances futures du marché des câbles optiques actifs
Transition vers les câbles 800G et 1,6T
Les déploiements futurs nécessiteront de plus en plus d'assemblages optiques actifs compatibles avec les feuilles de route 800G et les premières générations de commutation à 1,6T. Cette transition modifiera les priorités de conception, privilégiant une consommation d'énergie par bit réduite, une meilleure dissipation thermique, une fiabilité accrue des moteurs optiques et une validation d'interopérabilité plus rigoureuse. Les fournisseurs alignés sur les feuilles de route Ethernet et les exigences des fabricants de commutateurs seront mieux placés pour la qualification des infrastructures hyperscale. Les tendances du marché des câbles optiques actifs incitent également à des tests plus rigoureux du micrologiciel des câbles, des diagnostics et de la stabilité des liaisons, car les défaillances des clusters d'IA peuvent perturber des capacités de calcul coûteuses.
L'intégration de la photonique sur silicium améliore le coût et l'échelle
La photonique sur silicium devrait influencer la conception des câbles optiques actifs en permettant une intégration plus efficace des fonctions optiques et en favorisant une production à grande échelle. À mesure que les moteurs optiques deviennent plus petits et plus standardisés, les fournisseurs peuvent améliorer les coûts, l'efficacité énergétique et la constance des assemblages en grande série. Cette évolution soutient la croissance du marché des câbles optiques actifs dans les centres de données hyperscale et, à terme, dans les environnements périphériques, de télécommunications et d'entreprise. Cette tendance renforcera également l'importance de l'expertise en matière de conditionnement, d'automatisation des tests et de partenariats au sein de la chaîne d'approvisionnement pour les lasers, les pilotes et le couplage optique.
Opportunités du marché des câbles optiques actifs
Kits de câblage qualifiés pour la construction d'infrastructures d'IA
Il existe une opportunité de valeur ajoutée en fournissant des solutions de câblage préqualifiées pour les clusters de serveurs d'IA, les nœuds GPU et les déploiements de réseaux de commutation denses. Cette solution comprendra des modules QSFP préqualifiés avec des options de portée éprouvées, ainsi que des données de diagnostic et des preuves de compatibilité avec les réseaux de commutation les plus courants. À l'ère de la prévisibilité, les services achats recherchent des systèmes déployables plus rapidement et sans risques d'intégration. Les fournisseurs qui collaborent avec les écosystèmes de commutation, de serveurs et d'accélérateurs transformeront les opportunités liées aux câbles AO en contrats remportés pour des projets hyperscale, d'IA d'entreprise, de calcul scientifique et de cloud souverain.
Expansion dans les domaines de la connectivité audiovisuelle professionnelle et de l'imagerie médicale
Les systèmes audiovisuels, l'affichage dynamique, la simulation, la visualisation chirurgicale et l'imagerie diagnostique nécessitent une solution sécurisée pour la transmission à distance de signaux vidéo haute définition et de signaux périphériques. Le marché des câbles optiques actifs peut être exploré grâce aux câbles certifiés HDMI, USB et DisplayPort, qui répondent aux besoins des intégrateurs recherchant un routage flexible, une réduction des interférences électromagnétiques et une installation simplifiée. Des partenariats stratégiques avec les distributeurs audiovisuels, les intégrateurs du secteur de la santé et les concepteurs de systèmes de diffusion offrent des opportunités de croissance. L'interopérabilité et la robustesse des câbles permettent aux fournisseurs d'élargir leur clientèle au-delà des centres de données.
Développements récents
- Mars 2026 : Coherent Corp. (NYSE : COHR), leader mondial en photonique, a annoncé qu’elle présentera des innovations majeures pour la prochaine génération de centres de données et de réseaux de communication pilotés par l’IA lors de l’OFC 2026, qui se tiendra du 17 au 19 mars au LA Convention Center de Los Angeles, en Californie, sur le stand n° 1401. Des émetteurs-récepteurs 400 Gbit/s/voie et 3,2 T aux architectures émergentes pour 12,8 T et plus, en passant par l’optique co-intégrée (CPO) avancée, le transport multi-rails et les plateformes de réseaux optiques ouverts, Coherent démontrera comment sa pile technologique verticale – couvrant les matériaux, les dispositifs, les modules et les systèmes – redéfinit les performances, l’évolutivité et l’efficacité énergétique pour l’ère de l’IA.
- Mars 2026 : NVIDIA et Coherent Corp. (NYSE : COHR) ont annoncé un accord stratégique pluriannuel visant à repousser les limites des technologies optiques avancées, notamment en matière de capacités de production et de recherche et développement, afin de permettre le déploiement des infrastructures d’IA de nouvelle génération. Cet accord non exclusif comprend un engagement d’achat de plusieurs milliards de dollars de la part de NVIDIA, ainsi que des droits d’accès et de capacité futurs pour les produits laser et de réseaux optiques avancés. Par ailleurs, NVIDIA investit 2 milliards de dollars dans Coherent pour soutenir la recherche et le développement, les capacités futures et les opérations, tandis que Coherent développe ses capacités de production aux États-Unis.
- Mars 2026 : Une équipe de chercheurs de MediaTek, Microsoft Research et d’autres fournisseurs a conçu avec succès un câble optique actif (COA) de nouvelle génération alimenté par des sources lumineuses MicroLED miniaturisées. Cette conception révolutionnaire de câble MicroLED actif permet d’améliorer considérablement l’efficacité énergétique des centres de données par rapport aux technologies actuelles. L’utilisation d’un câble MicroLED actif offrirait également une fiabilité élevée, comparable à celle du cuivre, mais avec une portée bien supérieure.
Foire aux questions

Naveen est un professionnel expérimenté des études de marché et du conseil, fort de plus de 9 ans d'expertise dans des projets personnalisés, syndiqués et de conseil. Actuellement vice-président associé, il a géré avec succès les parties prenantes tout au long de la chaîne de valeur des projets et a rédigé plus de 100 rapports de recherche et plus de 30 missions de conseil. Son expertise couvre des projets industriels et gouvernementaux, contribuant significativement à la réussite de ses clients et à la prise de décision fondée sur les données.
Naveen est titulaire d'un diplôme d'ingénieur en électronique et communication de la VTU, Karnataka, et d'un MBA en marketing et opérations de l'Université de Manipal. Membre actif de l'IEEE depuis 9 ans, il a participé à des conférences et des colloques techniques et s'est porté volontaire au niveau des sections et des régions. Avant d'occuper ce poste, il a travaillé comme consultant stratégique associé chez IndustryARC et comme consultant en serveurs industriels chez Hewlett Packard (HP Global).
- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -