
Markt für Luft-und Raumfahrt Polymer Verbundwerkstoffe: Größe, Marktanteil & Prognose 2034
Marktgröße und Prognosen für Polymerverbundwerkstoffe in der Luft- und Raumfahrt (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumschancenanalyse. Berichtsabdeckung: Nach Faser (Kohlenstoff, Glas, Keramik, Aramid); Matrix (Thermoplast, Duroplast); Flugzeugtyp (Allgemeine Luftfahrt, Verteidigungsflugzeuge, Raumfahrt, Hubschrauber); Struktur (Laminatverbundwerkstoffe, Sandwichverbundwerkstoffe) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00016468
- Kategorie : Luft- und Raumfahrt und Verteidigung
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : October 13, 2026


Marktgröße 2025
5,15 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
10,19 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
7,87 %
Wachstumsrate
Adressierbarer Markt
69,00 Mrd. US-Dollar
(2026–2034)
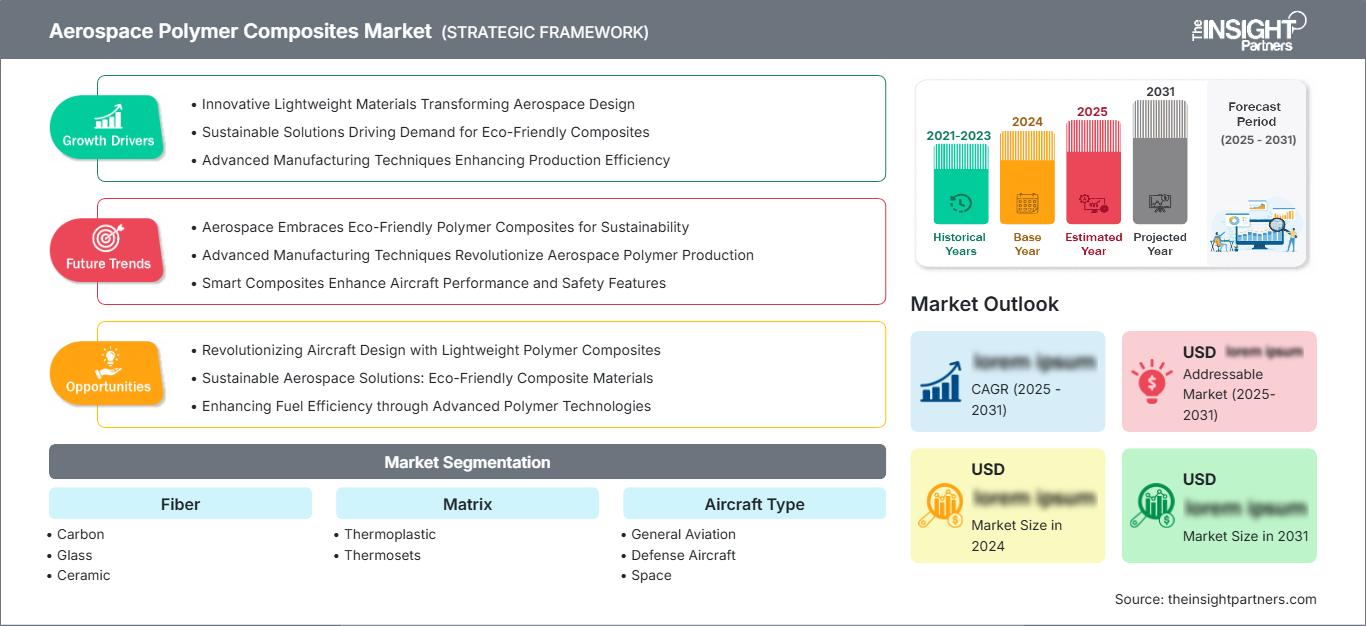
Der Markt für Polymerverbundwerkstoffe in der Luft- und Raumfahrt wurde 2025 auf 5,15 Milliarden US-Dollar geschätzt und soll bis 2034 auf 10,19 Milliarden US-Dollar anwachsen, was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,87 % von 2026 bis 2034 entspricht. Der Markt umfasst faserverstärkte, polymerbasierte Verbundwerkstoffe, die für Luft- und Raumfahrtstrukturen und -systeme entwickelt wurden. Die Nachfrage wird durch Leichtbau, strukturelle Leistungsfähigkeit, Produktionseffizienz und Qualifikationsanforderungen in den Bereichen Luftfahrt, Verteidigung, Raumfahrt und Hubschrauber bestimmt.
Der Markt für Polymerverbundwerkstoffe in der Luft- und Raumfahrt in Nordamerika wird durch etablierte Fertigungsbetriebe der Luft- und Raumfahrtindustrie, Rüstungsbeschaffung, fortschrittliche Verarbeitungskapazitäten für Verbundwerkstoffe und kontinuierliche Investitionen in Flugzeugstrukturen gestützt. Für den regionalen Markt wird bis 2034 ein jährliches Wachstum von ca. 7 % erwartet, begünstigt durch den Ersatzbedarf, Flugzeugproduktionsprogramme, den verstärkten Einsatz kohlenstofffaserverstärkter Strukturen und die kontinuierliche Weiterentwicklung automatisierter und autoklavenfreier Fertigungsverfahren.
Marktanalyse und Einblicke für Polymerverbundwerkstoffe in der Luft- und Raumfahrt
Regionaler Ausblick
- Nordamerika: ~35 % des Weltmarktes im Jahr 2025 | ~7 % jährliches Wachstum bis 2034. Marktposition: Nordamerika stellt die größte regionale Nachfragebasis dar, unterstützt durch eine umfangreiche Flugzeugproduktion, Verteidigungsprogramme, qualifizierte Zulieferer für Verbundwerkstoffe und etablierte Engineering-Kompetenzen in den Bereichen Kohlenstofffaser, Prepregs, Polymermatrizes und Strukturfertigung.
- USA: ~78 % des Umsatzes des nordamerikanischen Marktes im Jahr 2025 | ~7 % CAGR bis 2034. Marktposition: Die USA bleiben das wichtigste Zentrum der Luft- und Raumfahrtindustrie in Nordamerika. Die Nachfrage verteilt sich auf Verkehrsflugzeuge, militärische Plattformen, Weltraumsysteme, Hubschrauber und fortschrittliche Luftmobilitätsstrukturen, die leichte, hochfeste Materialien erfordern.
- Europa: ~30 % des Weltmarkts im Jahr 2025 | ~7 % jährliches Wachstum bis 2034. Marktposition: Europa verfügt über ein ausgereiftes Ökosystem für Verbundwerkstoffe in der Luft- und Raumfahrt, dessen Zentren Deutschland, Frankreich, Großbritannien, Italien und Spanien sind. Frankreich ist das führende Land in Europa, gestützt durch Flugzeugproduktion, Verteidigungsprogramme und Produktionskapazitäten für Verbundwerkstoffe.
- Asien-Pazifik: ~25 % des Weltmarkts im Jahr 2025 | ~9 % jährliches Wachstum bis 2034. Marktposition: Asien-Pazifik ist die am schnellsten wachsende Region, angetrieben durch die zunehmende Flugzeugmontage, die lokale Verlagerung der Verteidigungsproduktion, Raumfahrtprogramme und die verstärkte Verwendung von Verbundwerkstoffen. China ist das führende Land in Asien-Pazifik, während Japan, Südkorea, Indien und Australien die regionale Nachfrage weiter ankurbeln.
Segmentausblick
- Faser: Marktanteil ca. 70 % im Jahr 2025 | Jährliches Wachstum von ca. 8 % bis 2034. Marktposition: Fasern stellen das größte Hauptsegment dar, da die Wahl des Verstärkungsmaterials die Festigkeit, Steifigkeit, das Gewicht, das Stoßverhalten und die Dauerhaftigkeit der Struktur direkt bestimmt. Kohlenstofffasern spielen weiterhin eine besonders wichtige Rolle in Primärstrukturen, während Glas- und Aramidfasern in Spezialanwendungen zum Einsatz kommen.
- Matrix: ~30 % Marktanteil im Jahr 2025 | ~9 % CAGR bis 2034. Marktposition: Matrix ist das wachstumsstärkste Hauptsegment, da thermoplastische Systeme aufgrund ihrer schnelleren Verarbeitung, ihres Schweißpotenzials, ihrer Schlagfestigkeit und ihrer Recyclingfähigkeit an Bedeutung gewinnen, während Duroplaste in qualifizierten Luft- und Raumfahrtstrukturen und etablierten Prepreg-Herstellungsverfahren weiterhin fest etabliert sind.
Wettbewerbsfähige Berichterstattung
Axiom Materials, Inc., Hexcel Corporation, JPS Composite Materials, Lee Aerospace, LMI AEROSPACE, Mitsubishi Chemical Corporation, SGL Carbon SE, Solvay, Spirit AeroSystems, Inc., TORAY INDUSTRIES, INC.
Methodik
The Insight Partners wendet die folgenden Schritte an: Datenerhebung und Sekundärforschung, Primärforschung, Datenanalyse sowie Datentriangulation und abschließende Überprüfung, um Markteinschätzungen und Erkenntnisse zu validieren.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Der Markt für Polymerverbundwerkstoffe in der Luft- und Raumfahrt hat sich von selektiven Anwendungen in Sekundärstrukturen hin zu einem breiteren Einsatz in Flugzeugzellen, Tragflächen, Rumpfsektionen, Innenausstattungen, Antriebskomponenten und anderen Strukturbauteilen entwickelt. Kohlenstofffaserverstärkungen haben sich aufgrund ihres günstigen Verhältnisses von Festigkeit zu Gewicht, das den Leichtbau von Flugzeugen unterstützt, etabliert, während Glas- und Aramidfasern weiterhin dort zum Einsatz kommen, wo Kosten, Schlagfestigkeit, elektrische Eigenschaften oder lokale Leistungseigenschaften wichtig sind. Auch die Produktionsmethoden verändern sich: Automatisierte Faserablage, automatisiertes Tape-Laying, Harzinjektionsverfahren, Kompressionsprozesse und Aushärtung außerhalb des Autoklaven verbessern die Wirtschaftlichkeit der Produktion und reduzieren die Abhängigkeit von konventionellen, kostenintensiven Fertigungsverfahren.
Das Wachstum des Marktanteils von Polymerverbundwerkstoffen für die Luft- und Raumfahrt hängt zunehmend mit der Lokalisierung der Flugzeugproduktion und der Stabilität der Lieferketten zusammen. Der asiatisch-pazifische Raum baut seine Fertigungskompetenz in der Luft- und Raumfahrt aus, während Europa und Nordamerika weiterhin in fortschrittliche Werkstoffe und Prozessqualifizierung investieren. Der regulatorische Fokus auf Flugzeugeffizienz fördert indirekt Verbundwerkstoffe, indem er die Bedeutung von Gewichtsreduzierung und Strukturoptimierung steigert. Die Modernisierung der Verteidigung und die Entwicklung von Raumfahrtsystemen eröffnen zusätzliche Nachfragekanäle, da diese Plattformen Werkstoffe erfordern, die anspruchsvolle mechanische, thermische, umweltbedingte und dimensionale Anforderungen erfüllen.
Berichtsumfang zum Markt für Polymerverbundwerkstoffe in der Luft- und Raumfahrt
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 5,15 Milliarden US-Dollar |
| Marktgröße bis 2034 | 10,19 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 7,87 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für Polymerverbundwerkstoffe in der Luft- und Raumfahrt
Die Nachfrage wird durch den anhaltenden Bedarf der Luft- und Raumfahrtindustrie an leichteren Strukturen getrieben, ohne dabei Kompromisse bei Steifigkeit, Dauerfestigkeit, Stoßfestigkeit oder Lebensdauer einzugehen. Verbundwerkstoffe ermöglichen es Konstrukteuren, Bauteile zu konsolidieren, die Faserausrichtung gezielt anzupassen und die Korrosionsanfälligkeit im Vergleich zu vielen herkömmlichen Metalllösungen zu reduzieren. Der Markt für Polymerverbundwerkstoffe in der Luft- und Raumfahrt hängt daher nicht nur vom Materialabsatz ab, sondern auch von Qualifizierungszyklen, Flugzeugproduktionsraten, Strukturrekonstruktionen, Reparaturanforderungen und der Verfügbarkeit zertifizierter Fertigungsprozesse.
Die Wertschöpfungskette erstreckt sich von Polymer- und Faserlieferanten über Prepreg-Hersteller, Zwischenproduktproduzenten und Verarbeiter bis hin zu Flugzeugkomponentenherstellern, Systemintegratoren und OEMs. Die Lieferbedingungen werden durch die Verfügbarkeit von Kohlenstofffasern, die Harzchemie, die Prepreg-Kapazitäten, die Verarbeitungsanlagen und die Qualifikationsanforderungen beeinflusst. Lange Entwicklungszyklen verursachen hohe Wechselkosten und veranlassen Lieferanten daher, bereits vor Beginn der Serienproduktion technische Partnerschaften mit Flugzeugherstellern und Zulieferern aufzubauen.
Der Wettbewerb im Markt für Polymerverbundwerkstoffe in der Luft- und Raumfahrt konzentriert sich zunehmend auf Materialleistung, Verarbeitbarkeit, Qualifizierungsunterstützung, Produktionsskalierbarkeit und die Fähigkeit, mehrere Stufen der Wertschöpfungskette für Verbundwerkstoffe abzudecken. Die Hexcel Corporation ist in den Bereichen Faser-, Prepreg-, Waben-, Kern- und Verbundwerkstofftechnologien tätig, während TORAY INDUSTRIES, INC. mit der Integration von Kohlenstofffaser- und Verbundwerkstoffportfolios in Verbindung gebracht wird. Solvay konkurriert mit Anbietern von Hochleistungspolymeren, Prepregs, thermoplastischen Verbundwerkstoffen, Klebstoffen und Verarbeitungstechnologien. Weitere Unternehmen, darunter die Mitsubishi Chemical Corporation und SGL Carbon SE, differenzieren sich durch Kohlenstofffasertechnologie, während JPS Composite Materials und Axiom Materials, Inc. auf Verbundwerkstoffe und Prepregs spezialisiert sind.
Die Investitionen fließen in Automatisierung, thermoplastische Verarbeitung, Serienfertigung, fortschrittliche Prepregs und lokale Produktion. Spirit AeroSystems, Inc. und LMI AEROSPACE sind in die nachgelagerte Struktur- und Komponentenfertigung eingebunden, während Lee Aerospace spezielle Anforderungen an Verbundwerkstoffe und Innenausstattungen für die Luft- und Raumfahrt erfüllt. Das daraus resultierende Wettbewerbsumfeld begünstigt Anbieter, die Materialwissenschaft und Verfahrenstechnik, Zertifizierung, Lieferung und Entwicklung für ihre Kunden integrieren können.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
Markt für Polymerverbundwerkstoffe in der Luft- und Raumfahrt: Strategische Einblicke
Regionale Einblicke
Markt für Polymerverbundwerkstoffe in der Luft- und Raumfahrt in Nordamerika
Nordamerika deckte 2025 rund 35 % der weltweiten Nachfrage ab und wird voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von rund 7 % wachsen. Die Region profitiert von einer dichten Luft- und Raumfahrtindustrie, großen Rüstungsbeschaffungsprogrammen, etablierten Flugzeugherstellern und ausgereiften Netzwerken von Herstellern und Zulieferern von Verbundwerkstoffen. Kohlenstofffaser-Prepregs, Wabenstrukturen, Duroplast-Matrizen, thermoplastische Werkstoffe und Sandwichstrukturen werden in Verkehrsflugzeugen, Militärflugzeugen, Hubschraubern und Raumfahrzeugen eingesetzt.
Die Markttrends für Polymerverbundwerkstoffe in der Luft- und Raumfahrt in Nordamerika werden zunehmend von der Flugzeugproduktion, der Modernisierung der Verteidigung, der Weltraumforschung und der Entwicklung fortschrittlicher Luftmobilitätstechnologien geprägt. Die USA bilden das Zentrum des regionalen Verbrauchs, während Kanada durch Flugzeugstrukturen, die regionale Luftfahrt und die spezialisierte Luft- und Raumfahrtfertigung einen Beitrag leistet. Regionale Anbieter legen zudem verstärkt Wert auf automatisierte Verarbeitung, Aushärtung außerhalb des Autoklaven, schnellhärtende Prepregs und thermoplastische Konsolidierung, da die Produktionsanforderungen die Materialauswahl zunehmend beeinflussen. Die Nachfrage ist daher nicht nur mit neuen Flugzeugkonstruktionen, sondern auch mit Produktionssteigerungen, Plattformmodernisierungen, Ersatzstrukturen und der Lokalisierung strategisch wichtiger Kapazitäten für Verbundwerkstoffe verknüpft.
US-Markt für Polymerverbundwerkstoffe in der Luft- und Raumfahrt
Die USA repräsentierten 2025 rund 78 % des Umsatzes im nordamerikanischen Markt für Polymerverbundwerkstoffe in der Luft- und Raumfahrt und werden voraussichtlich bis 2034 ein jährliches Wachstum von rund 7 % verzeichnen. Dies ist auf den breiten Markt für Verkehrsflugzeuge, Militärflugzeuge, Raumschiffe, Hubschrauber und Entwicklungsprojekte im Flugzeugbau zurückzuführen. Der Einsatz von Verbundwerkstoffen ist besonders wichtig, da eine Gewichtsreduzierung die Reichweite, die Nutzlastkapazität, die Treibstoffeffizienz und die Systemintegration verbessert.
Führende Hersteller von Verbundwerkstoffen verfügen über bestehende Lieferverträge im Rahmen der US-amerikanischen Luft- und Raumfahrtprogramme, darunter Hexcel Corporation, Solvay, TORAY INDUSTRIES, INC., JPS Composite Materials, Axiom Materials, Inc., LMI AEROSPACE, Lee Aerospace und Spirit AeroSystems, Inc. Die steigende Nachfrage wird durch das wachsende Interesse an Automatisierung, thermoplastischen Bauteilen und Autoklaven-freien Prozesstechnologien befeuert.
Europäischer Markt für Polymerverbundwerkstoffe in der Luft- und Raumfahrt
Europa repräsentierte 2025 rund 30 % des globalen Marktes für Polymerverbundwerkstoffe in der Luft- und Raumfahrt und wird voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von rund 7 % wachsen. Frankreich ist aufgrund seiner starken Luft- und Raumfahrtindustrie und seiner umfassenden Beteiligung an Programmen für Verkehrsflugzeuge, Verteidigung, Raumfahrt und Hubschrauber führend in Europa. Deutschland leistet Beiträge durch Flugzeugstrukturen, Ingenieurwesen, industrielle Fertigung und die Entwicklung fortschrittlicher Werkstoffe. Großbritannien spielt weiterhin eine einflussreiche Rolle in der Entwicklung von Flugzeugstrukturen, Triebwerken und Verbundwerkstoffen. Italien ist maßgeblich an der Flugzeug- und Hubschrauberproduktion beteiligt, während Spanien durch Flugzeugstrukturen, Flugzeugbau und das Management der Lieferkette in der Luft- und Raumfahrt Wertschöpfung generiert.
Materialqualifizierung, kollaborative Forschung und Entwicklung sowie das Interesse an energieärmeren Prozessen und höherer Produktionsrate sind typische Merkmale des europäischen Marktes. Kohlenstofffaserwerkstoffe sind in Strukturbauteilen weit verbreitet, während thermoplastische Verbundwerkstoffe aufgrund ihrer Fähigkeit zur schnellen Konsolidierung und Integration von Bauteilen an Bedeutung gewonnen haben. Recyclingfähigkeit, Reparierbarkeit, automatisierte Platzierung und verbesserte Verbindungsprozesse gehören zu den Themen, die von Herstellern untersucht werden. Diese Trends werden die Nachfrage nach fortschrittlichen Polymermatrix- und Verstärkungssystemen steigern und gleichzeitig neue Chancen für Lieferanten eröffnen, die die strengen Qualifizierungsstandards der Luft- und Raumfahrt erfüllen können.
Markt für Polymerverbundwerkstoffe in der Luft- und Raumfahrt im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum (APAC) repräsentierte 2025 rund 25 % des Weltmarktes und wird voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von rund 9 % wachsen. Damit ist er die am schnellsten wachsende Region. China ist das führende Land in der Region, gestützt auf seine Anstrengungen in der Entwicklung von Verkehrsflugzeugen, der Verteidigungsindustrie, der Raumfahrt und der Lokalisierung seiner Wertschöpfungskette in der Luft- und Raumfahrt. Japan steuert fortschrittliche Kohlenstofffaser- und Polymertechnologie bei, während Südkorea über Expertise in der Herstellung von Verteidigungs- und Luft- und Raumfahrtflugzeugen verfügt.
Indien verzeichnet ein starkes Wachstum in den Bereichen Flugzeugmontage, Verteidigungs- und Raumfahrt sowie Weltraumproduktion und erhöht damit das Marktpotenzial für seine Verbundwerkstoffe. Australiens Beiträge konzentrieren sich auf die Bereiche Verteidigung, Raumfahrt und Luft- und Raumfahrt. Durch die regionalen Bemühungen um Lokalisierung, die Entwicklung der Wertschöpfungskette in der Luft- und Raumfahrt sowie Investitionen in Produktionsanlagen wird die Nachfrage nach Verbundwerkstoffen weiter steigen.
Markt für Polymerverbundwerkstoffe für die Luft- und Raumfahrt im Nahen Osten und Afrika
Der Markt für Polymerverbundwerkstoffe in der Luft- und Raumfahrt im Nahen Osten und in Afrika wird voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von rund 6 % wachsen. Saudi-Arabien und die Vereinigten Arabischen Emirate haben durch Initiativen zur industriellen Diversifizierung ebenfalls ihre Kapazitäten im Bereich Luft- und Raumfahrt sowie Verteidigung ausgebaut, und Südafrika verfügt über Expertise in der Luft- und Raumfahrttechnik und der Verteidigungsproduktion. Die Region ist im Vergleich zu Nordamerika, Europa und dem asiatisch-pazifischen Raum (APAC) hinsichtlich des Luft- und Raumfahrtmarktes noch kleiner; ihre Bedürfnisse gleichen sich jedoch zunehmend denen von Wartung, Verteidigungsplattformen, Flughafeninfrastruktur und der lokalen industriellen Entwicklung an.
Die Vereinigten Arabischen Emirate sind aufgrund ihres Luftfahrtsektors und ihrer Investitionen in Luft- und Raumfahrtdienstleistungen ein bedeutendes regionales Zentrum der Luft- und Raumfahrtindustrie, während Saudi-Arabien seine Industrie- und Verteidigungskapazitäten ausbaut. Südafrika verfügt über Kompetenzen im Bereich der Luft- und Raumfahrttechnik sowie der Verteidigungstechnik. In der gesamten MEA-Region wird die Nachfrage nach Verbundwerkstoffen durch die Modernisierung der Flugzeugflotte, Umweltbedingungen, Wartungsaspekte und Infrastrukturinvestitionen angetrieben. Diese Faktoren begünstigen den Einsatz leichter, langlebiger Materialien für Strukturen, Innenausstattungen, Hubschrauber und spezialisierte Luft- und Raumfahrtkomponenten.
Segmentierungsanalyse
Faser
Faserverbundwerkstoffe stellen mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von ca. 8 % von 2026 bis 2034 das größte Segment dar. Die Faserwahl beeinflusst maßgeblich die strukturellen Eigenschaften von Verbundbauteilen, darunter Steifigkeit, Zugfestigkeit, Ermüdungsverhalten, Schlagfestigkeit und Gewicht. Kohlenstofffasern dominieren anspruchsvolle Strukturbauteile, während Glas- und Aramidfasern für Anwendungen geeignet sind, bei denen Kosten, Schlagfestigkeit, Wärmedämmung oder spezielle Eigenschaften im Vordergrund stehen. Keramische Verstärkungen erfüllen die Anforderungen der Luft- und Raumfahrtindustrie hinsichtlich hoher Temperaturen und spezieller Spezifikationen. Der zunehmende Einsatz automatisierter Platzierungsverfahren und maßgeschneiderter Laminate verstärkt die Nachfrage nach luft- und raumfahrttauglichen Verstärkungssystemen zusätzlich.
- Kohlenstoff: Kohlenstofffasern spielen aufgrund ihres hohen Festigkeits- und Steifigkeits-Gewichts-Verhältnisses eine zentrale Rolle in primären und sekundären Luft- und Raumfahrtstrukturen. Der Bedarf konzentriert sich auf Tragflächen, Rumpfstrukturen, Leitwerke und andere gewichtssensible Bauteile, bei denen die Struktureffizienz direkten Einfluss auf die Flugleistung hat.
- Glas: Glasfaser bleibt relevant, wenn Kosteneffizienz, elektrische Eigenschaften, Schlagfestigkeit und ausreichende strukturelle Festigkeit im Vordergrund stehen. Sie wird in Sekundärstrukturen, Innenausbauten, Radomen, Paneelen und anderen Bauteilen eingesetzt, bei denen die Leistungsfähigkeit von Kohlenstofffasern aus wirtschaftlicher Sicht nicht erforderlich ist.
- Keramik: Keramikfasern werden in speziellen Luft- und Raumfahrtanwendungen eingesetzt, die hohen Temperaturen und anspruchsvollen Umgebungsbedingungen ausgesetzt sind. Ihre strategische Bedeutung ist besonders groß bei Anwendungen, die thermische Stabilität und Beständigkeit erfordern, die über den praktischen Einsatzbereich herkömmlicher polymerbasierter Verstärkungssysteme hinausgehen.
- Aramid: Aramidfasern zeichnen sich durch geringe Dichte, Schlagfestigkeit und günstige Energieabsorptionseigenschaften aus. Zu den Anwendungen in der Luft- und Raumfahrt zählen Schutzstrukturen, ausgewählte Innenausstattungen und Bauteile, bei denen Stoßfestigkeit und Gewichtsreduzierung wichtige Konstruktionsanforderungen darstellen.
Matrix
Für Matrixmaterialien wird von 2026 bis 2034 ein jährliches Wachstum von ca. 9 % prognostiziert, womit sie das wachstumsstärkste Hauptsegment darstellen. Die chemische Zusammensetzung der Matrixmaterialien bestimmt Verarbeitungstemperatur, Zähigkeit, Umweltbeständigkeit, Haftungsverhalten, Aushärtungsanforderungen und Produktionsgeschwindigkeit. Duroplaste sind aufgrund ausgereifter Qualifizierungsverfahren und einer umfassenden Prepreg-Infrastruktur weiterhin fest etabliert, während Thermoplaste aufgrund ihrer schnellen Verarbeitung, Schweißbarkeit, Schlagfestigkeit und potenziellen Recyclingfähigkeit zunehmend an Bedeutung gewinnen. Steigende Produktionsraten machen die Effizienz der Matrixverarbeitung neben den Eigenschaften des Endmaterials zu einem wichtigen Faktor.
- Thermoplastische Werkstoffe gewinnen zunehmend an strategischer Bedeutung, da sie schnelles Umformen, Schweißen, Wiederaufbereiten und kürzere Produktionszyklen ermöglichen. Ihr Einsatz ist insbesondere für Flugzeugstrukturen mit hoher Fertigungsrate, Innenausstattungen, fortschrittliche Luftmobilität und Anwendungen relevant, bei denen eine vereinfachte Montage die Wirtschaftlichkeit der Fertigung verbessert.
- Duroplaste: Duroplast-Matrizen bleiben aufgrund etablierter Qualifizierungsverfahren, vorhersagbarem Aushärtungsverhalten, breiter Verfügbarkeit von Prepregs und umfangreicher Konstruktionserfahrung die Grundlage für die Herstellung von Verbundwerkstoffen in der Luft- und Raumfahrt. Epoxidharzsysteme werden weiterhin für Strukturbauteile eingesetzt, während leistungsfähigere chemische Zusammensetzungen Temperatur- und Umgebungsanforderungen erfüllen.
Flugzeugtyp
Für den Flugzeugtyp wird von 2026 bis 2034 ein durchschnittliches jährliches Wachstum von ca. 8 % erwartet. Die Nachfrage variiert je nach strukturellen Anforderungen, Produktionsvolumen, Zertifizierungsverfahren und Missionsprofilen. Militärflugzeuge benötigen Hochleistungsmaterialien für Manöverbelastungen und Überlebensfähigkeit, während bei Raumfahrtsystemen thermische, dimensionale und Massenbeschränkungen im Vordergrund stehen. Die allgemeine Luftfahrt und Hubschrauber bieten durch Flugzeugzellenmodernisierung, Leichtbau-Innenausstattungen, Rotorstrukturen und neue Flugzeugkonfigurationen zusätzliche Anwendungsmöglichkeiten.
- Allgemeine Luftfahrt: Die Nachfrage in der allgemeinen Luftfahrt umfasst Geschäftsflugzeuge, Leichtflugzeuge und neue Plattformen, bei denen eine Gewichtsreduzierung die Wirtschaftlichkeit und Leistung verbessern kann. Verbundwerkstoffstrukturen unterstützen zudem aerodynamische Formgebung und integrierte Designs, wobei Kosten und Zertifizierungsanforderungen die Geschwindigkeit der Einführung beeinflussen.
- Verteidigungsflugzeuge: Verteidigungsflugzeuge benötigen Werkstoffe, die anspruchsvolle strukturelle, umweltbedingte und missionsspezifische Anforderungen erfüllen. Der Einsatz von Verbundwerkstoffen ermöglicht Gewichtsreduzierung, aerodynamische Optimierung, Signaturminimierung und Komponentenintegration in Kampfflugzeugen, Transportflugzeugen, unbemannten Systemen und Spezialplattformen.
- Raumfahrt: Anwendungen in der Raumfahrt erfordern geringe Masse, Dimensionsstabilität, thermische Leistungsfähigkeit und Zuverlässigkeit unter extremen Bedingungen. Polymerverbundwerkstoffe werden in Strukturbauteilen und Tragsystemen eingesetzt, wobei fortschrittliche Matrix- und Verstärkungstechnologien spezielle Eigenschaften für Raumfahrzeuge und damit verbundene Startanwendungen ermöglichen.
- Hubschrauber: Hubschrauberstrukturen profitieren von Verbundwerkstoffen, da ein geringeres Strukturgewicht höhere Nutzlast- und Reichweitenziele ermöglicht. Die Anwendungsbereiche erstrecken sich auf Rotorkomponenten, Rumpfstrukturen, Verkleidungen und andere Flugzeugzellenelemente, bei denen Ermüdungsfestigkeit, Stoßfestigkeit und Korrosionsbeständigkeit wichtig sind.
Struktur
Für den Bereich der Strukturbauteile wird von 2026 bis 2034 ein jährliches Wachstum von ca. 8 % prognostiziert. Laminat- und Sandwicharchitekturen erfüllen unterschiedliche Anforderungen an Steifigkeit, Gewicht, Lastverteilung und Fertigung. Die zunehmende strukturelle Integration veranlasst Materiallieferanten und Verarbeiter, Faserorientierung, Kerndesign, Verklebung und Bauteilintegration zu optimieren, anstatt jede Verbundschicht als isoliertes Material zu betrachten.
- Laminatverbundwerkstoffe: Laminatverbundwerkstoffe ermöglichen durch die Kombination von Verstärkungsschichten in kontrollierter Ausrichtung ein maßgeschneidertes, richtungsabhängiges Verhalten. Sie eignen sich hervorragend für tragende Luft- und Raumfahrtstrukturen, bei denen Konstrukteure eine präzise Kontrolle über Steifigkeit, Festigkeit, Ermüdungsverhalten und Bauteilgeometrie benötigen.
- Sandwich-Verbundwerkstoffe: Sandwich-Verbundwerkstoffe kombinieren leichte Kerne mit strukturellen Deckschichten, um eine hohe Steifigkeit bei relativ geringer Masse zu erzielen. Ihre strategische Bedeutung liegt insbesondere in Paneelen, Verkleidungen, Innenausstattungen, Steuerflächen und anderen Anwendungen, bei denen Biegesteifigkeit und Gewichtseffizienz wichtig sind.
Momentaufnahme der Chancen
|
Flugzeugtyp |
Umsatzbeitrag |
Trend-Tag |
Adoptionsphase |
|---|---|---|---|
|
Allgemeine Luftfahrt |
Medium |
Leichte Flugzeugzellen |
Skalierung |
|
Verteidigungsflugzeuge |
Hoch |
Missionsstrukturen |
Reifen |
|
Raum |
Medium |
Weltraumstrukturen |
Skalierung |
|
Hubschrauber |
Medium |
Rotorstrukturen |
Reifen |
Wachstumstreiber und Wirkungsanalyse des Marktes für Polymerverbundwerkstoffe in der Luft- und Raumfahrt
Leichtbau und Struktureffizienz im Flugzeugbau
Gewichtsreduzierung ist weiterhin einer der wichtigsten Treiber, da sie Treibstoffeinsparungen, höhere Nutzlasten, größere Reichweiten und einen wirtschaftlicheren Betrieb von Flugzeugen ermöglicht. Polymerverbundwerkstoffe erlauben die gezielte Ausrichtung der Fasern und die Realisierung mehrerer Funktionen mit weniger Bauteilen. Dadurch bietet sich die Möglichkeit, die Struktur über den reinen Materialaustausch hinaus zu optimieren. Bei Kohlenstofffasersystemen ist dies insbesondere für Primärstrukturen relevant, da die Anforderungen an Steifigkeit und Festigkeit in diesen Fällen eine Gewichtsreduzierung wirtschaftlich machen. Dies gilt für Verkehrsflugzeuge, Militärflugzeuge, Hubschrauber und Raumfahrtsysteme. Wenn Erstausrüster und ihre Zulieferer eine höhere Leistung bestehender Systeme fordern, steigt der Einsatz von Verbundwerkstoffen sowohl durch strukturelle Neugestaltung als auch durch die Entwicklung neuer Systeme. Die Markteffekte kumulieren sich somit, da jede Anwendung zu einer Referenzkonstruktion und Fertigungsmöglichkeit für zukünftige Einsätze wird.
Höhere Flugzeugproduktionsraten und Fertigungsautomatisierung
Steigende Produktionsraten in der Luftfahrtindustrie rücken neben der Materialleistung auch Durchsatz, Wiederholgenauigkeit, Arbeitseffizienz und Produktionsausbeute in den Fokus. Technologien wie automatisiertes Faserlegen, automatisiertes Tape-Laying, schnellhärtende Prepregs, Fertigung außerhalb des Autoklaven, Formpressen und die Konsolidierung von Thermoplasten können die Fertigungszeit verkürzen oder die Herstellung bestimmter Bauteile vereinfachen. All diese Technologien erhöhen die Bedeutung des Matrixdesigns, da das Material mit höheren Geschwindigkeiten verarbeitet werden können muss, ohne seine Qualifikationseigenschaften für die Luft- und Raumfahrt zu beeinträchtigen. Diese Anforderung ist vorteilhaft für Zulieferer, die die Entwicklung von Materialien und Fertigungsprozessen integrieren können. Investitionen in Verteidigung, Raumfahrt und moderne Flugzeuge
Die Modernisierung der Verteidigungsindustrie und die Entwicklung von Raumfahrtsystemen erweitern die Nachfrage über die Produktionszyklen von Verkehrsflugzeugen hinaus. Militärflugzeuge, unbemannte Systeme, Hubschrauber, Trägerraketen und Raumfahrzeuge benötigen Werkstoffe, die geringe Masse mit hoher struktureller Leistungsfähigkeit, Umweltbeständigkeit und Dimensionsstabilität vereinen. Diese Anwendungen können die Nachfrage nach Verbundwerkstoffen auch dann stützen, wenn die Produktion von Verkehrsflugzeugen vorübergehenden Lieferkettenengpässen ausgesetzt ist. Fortschrittliche Luftmobilität schafft zudem einen separaten Entwicklungspfad, in dem Gewicht, strukturelle Integration und Wirtschaftlichkeit der Produktion zentrale Designkriterien darstellen. Investitionen in diese Anwendungsbereiche fördern die Qualifizierung neuer Verstärkungs- und Matrixkombinationen, während staatliche Beschaffungs- und Lokalisierungsziele die regionale Fertigungskapazität ankurbeln können. Die Folge ist eine breitere und diversifiziertere Nachfragebasis für Polymerverbundwerkstoffe in der Luft- und Raumfahrt, wodurch die Abhängigkeit von einer einzelnen Flugzeugkategorie verringert wird.
Zukunftstrends des Marktes für Polymerverbundwerkstoffe in der Luft- und Raumfahrt
Erweiterung thermoplastischer und schnellverarbeitender Architekturen
Die nächste Phase der Verbundwerkstoffentwicklung wird voraussichtlich einen stärkeren Fokus auf thermoplastische Matrixmaterialien, Schnellformung, Schweißen und integrierte Montage legen. Thermoplaste ermöglichen Verarbeitungsverfahren, die sich wesentlich von der herkömmlichen Duroplasthärtung unterscheiden. Dies eröffnet Möglichkeiten zur Verkürzung der Fertigungszyklen und zur Reduzierung der Anzahl mechanischer Verbindungselemente oder geklebter Schnittstellen in ausgewählten Konstruktionen. Ihre Schlagfestigkeit und potenzielle Recyclingfähigkeit wecken zudem das Interesse von Luft- und Raumfahrtunternehmen, die die Lebenszyklusleistung untersuchen. Die Markttrends für Polymerverbundwerkstoffe in der Luft- und Raumfahrt werden daher zunehmend die Wechselwirkung zwischen Materialchemie und Produktionsarchitektur widerspiegeln. Die Anwendung wird anwendungsspezifisch bleiben, da Zertifizierung, Werkzeugbedarf, Temperaturanforderungen und Wirtschaftlichkeit der Produktion je nach Flugzeugstruktur variieren. Erfolgreiche Anwendungen in großen Stückzahlen können jedoch den Weg für eine breitere Qualifizierung ebnen.
Digitale Verbundwerkstofffertigung und Strategien für Kreislaufmaterialien
Die digitale Fertigung wird voraussichtlich enger mit Materialplatzierung, Inspektion, Prozessüberwachung und Produktionsrückverfolgbarkeit verknüpft werden. Automatisierte Systeme können digitale Teiledefinitionen nutzen, um Faserausrichtung und -ablagerung zu steuern, während Prozessdaten Herstellern helfen, Fehler zu erkennen und die Wiederholgenauigkeit zu verbessern. Gleichzeitig fördern Nachhaltigkeitsanforderungen die Forschung in den Bereichen Recycling, Thermoplaste-Rückgewinnung, energieärmere Aushärtung und materialeffiziente Fertigung. Diese Entwicklungen könnten den Wettbewerb unter Anbietern verändern, da Kunden Materialien zunehmend anhand von Leistungs- und Lebenszykluskriterien bewerten werden. Anbieter mit integrierten Kompetenzen, die Fasern, Polymere, Zwischenprodukte, Verarbeitungstechnologien und Recyclinglösungen umfassen, könnten einen besseren Zugang zu zukünftigen Plattformentwicklungsprogrammen erhalten.
Marktchancen für Polymerverbundwerkstoffe in der Luft- und Raumfahrt
Lokalisierte, zusammengesetzte Lieferketten im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum bietet die Chance, die lokale Produktion von luft- und raumfahrtqualifizierten Fasern, Prepregs, thermoplastischen Werkstoffen und Verbundbauteilen auszubauen. Flugzeugmontage, lokale Verteidigungsproduktion, Raumfahrtprogramme und die heimische Luft- und Raumfahrtentwicklung erhöhen den Bedarf an regionalen Lieferketten. Zulieferer können diese Chance durch Qualifizierungspartnerschaften, regionale Fertigung, Technologiezentren und langfristige Liefervereinbarungen mit Flugzeug- und Komponentenherstellern nutzen. Die Möglichkeiten beschränken sich nicht auf Rohstoffe, denn Zwischenprodukte und Verarbeitungstechnologien sind ebenso wichtig, wobei lokale Hersteller kürzere Lieferzeiten und technische Unterstützung benötigen. Unternehmen, die Produktions- und Entwicklungskapazitäten in der Nähe aufstrebender Luft- und Raumfahrtcluster aufbauen, können ihre Reaktionsfähigkeit verbessern und frühzeitig im Qualifizierungsprozess Beziehungen knüpfen.
Hochleistungsfähige Verbundwerkstofffertigung für neuartige Flugzeuge
Fortschrittliche Luftmobilität, unbemannte Flugzeuge, Spezialhubschrauber und Verteidigungsplattformen der nächsten Generation eröffnen Chancen für Verbundwerkstofflieferanten, die Materialien für die wiederholbare Serienfertigung bereitstellen können. Diese Flugzeuge erfordern Leichtbaustrukturen, doch die wirtschaftliche Rentabilität hängt auch von Fertigungskosten, Zykluszeit, Automatisierung und Teilekonsolidierung ab. Thermoplastische Prepregs, schnellhärtende Duroplaste, automatisierte Platzierungsmaterialien und Formverbundsysteme können verschiedene Aspekte dieser Anforderungen erfüllen. Lieferanten können sich Chancen eröffnen, indem sie bereits in frühen Entwurfsphasen mit Flugzeugentwicklern zusammenarbeiten, wenn Materialarchitektur und Fertigungsmethoden noch festgelegt werden. Eine frühzeitige technische Kooperation kann die Wahrscheinlichkeit einer Qualifizierung erhöhen und eine Nachfrage nach standardisierten Materialien für verschiedene Flugzeugprogramme schaffen.
Häufig gestellte Fragen

Naveen ist ein erfahrener Marktforschungs- und Beratungsexperte mit über 9 Jahren Erfahrung in kundenspezifischen, syndizierten und Beratungsprojekten. In seiner aktuellen Funktion als Associate Vice President hat er erfolgreich Stakeholder entlang der gesamten Projektwertschöpfungskette gemanagt und ist Autor von über 100 Forschungsberichten und über 30 Beratungsaufträgen. Seine Arbeit erstreckt sich auf Industrie- und Regierungsprojekte und trägt maßgeblich zum Kundenerfolg und zur datengesteuerten Entscheidungsfindung bei.
Naveen hat einen Ingenieursabschluss in Elektronik und Kommunikation von der VTU, Karnataka, und einen MBA in Marketing und Operations von der Manipal University. Er ist seit 9 Jahren aktives IEEE-Mitglied und nimmt an Konferenzen und technischen Symposien teil und engagiert sich ehrenamtlich auf Sektions- und regionaler Ebene. Vor seiner aktuellen Position arbeitete er als Associate Strategic Consultant bei IndustryARC und als Industrial Server Consultant bei Hewlett Packard (HP Global).
- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

The Insight Partners lieferte wertvolle Marktinformationen, die unsere globale Markteintrittsstrategie unterstützten. Das Team arbeitete professionell, reagierte schnell und ging aufmerksam auf unser Feedback ein. Während des gesamten Projekts stellte es fundierte Analysen und hilfreiche methodische Erläuterungen bereit.
Junmo Kim Finanzvorstand (CFO), Enertech Co., Ltd.
Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -