
Mercado de materiales compuestos poliméricos aeroespaciales: tamaño, cuota de mercado y previsiones 2034
Tamaño del mercado y previsiones de compuestos poliméricos aeroespaciales (2021-2034), cuota de mercado global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: Por fibra (carbono, vidrio, cerámica, aramida); matriz (termoplásticos, termoestables); tipo de aeronave (aviación general, aeronaves de defensa, espacio, helicópteros); estructura (compuestos laminados, compuestos sándwich) y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPRE00016468
- Categoría : Aeroespacial y Defensa
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : October 13, 2026


Tamaño del mercado en 2025
5.150 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
10.190 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
7,87 %
Índice de crecimiento
Mercado potencial
69.000 millones de dólares estadounidenses
(2026-2034)
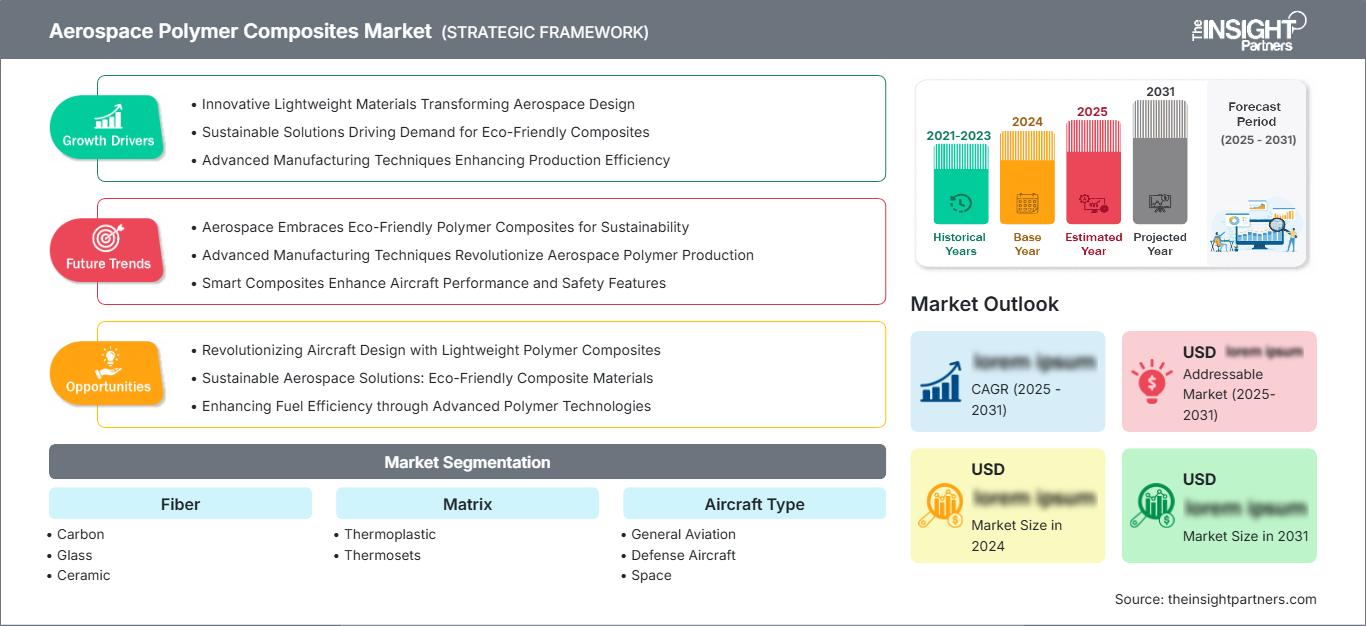
El mercado de compuestos poliméricos aeroespaciales alcanzó un valor de 5150 millones de dólares estadounidenses en 2025 y se prevé que llegue a los 10 190 millones de dólares estadounidenses en 2034, registrando una tasa de crecimiento anual compuesta (CAGR) del 7,87 % entre 2026 y 2034. Este mercado abarca materiales compuestos a base de polímeros reforzados con fibras y diseñados para estructuras y sistemas aeroespaciales, cuya demanda está condicionada por la reducción de peso, el rendimiento estructural, la eficiencia de la producción y los requisitos de cualificación en aplicaciones de aviación, defensa, espacio y helicópteros.
El mercado de compuestos poliméricos aeroespaciales en Norteamérica se ve impulsado por la consolidada industria aeroespacial, las adquisiciones para la defensa, las avanzadas capacidades de procesamiento de compuestos y la inversión sostenida en estructuras de aeronaves. Se prevé que el mercado regional registre una tasa de crecimiento anual compuesta (CAGR) de aproximadamente el 7 % hasta 2034, gracias a la demanda de reemplazo, los programas de producción de aeronaves, el mayor uso de estructuras reforzadas con fibra de carbono y el continuo desarrollo de procesos de fabricación automatizados y sin autoclave.
Evaluación y perspectivas del mercado de compuestos poliméricos aeroespaciales
Perspectivas regionales
- América del Norte: ~35% del mercado global en 2025 | ~7% de CAGR hasta 2034. Posición en el mercado: América del Norte representa la mayor base de demanda regional, respaldada por una extensa producción de aeronaves, programas de defensa, proveedores calificados en materiales compuestos y capacidades de ingeniería establecidas que abarcan fibra de carbono, preimpregnados, matrices de polímeros y fabricación estructural.
- EE. UU.: ~78 % de los ingresos del mercado norteamericano en 2025 | ~7 % de CAGR hasta 2034. Posición en el mercado: EE. UU. sigue siendo el principal centro de fabricación aeroespacial en Norteamérica, con una demanda distribuida entre aeronaves comerciales, plataformas militares, sistemas espaciales, helicópteros y estructuras avanzadas de movilidad aérea que requieren materiales ligeros y de alta resistencia.
- Europa: ~30% del mercado global en 2025 | ~7% de CAGR hasta 2034. Posición en el mercado: Europa cuenta con un ecosistema maduro de compuestos aeroespaciales centrado en Alemania, Francia, Reino Unido, Italia y España. Francia es el país líder en Europa, gracias a su producción de aeronaves, programas de defensa y capacidad de fabricación de materiales compuestos.
- Asia Pacífico: ~25% del mercado global en 2025 | ~9% de CAGR hasta 2034. Posición en el mercado: Asia Pacífico es la región de mayor crecimiento, impulsada por la expansión del ensamblaje de aeronaves, la localización de la defensa, los programas espaciales y la adopción de materiales compuestos. China es el país líder en Asia Pacífico, mientras que Japón, Corea del Sur, India y Australia amplían la demanda regional.
Perspectivas del segmento
- Fibra: ~70% de participación en 2025 | ~8% de CAGR hasta 2034. Posición en el mercado: La fibra representa el segmento principal más grande, ya que la selección del refuerzo determina directamente la resistencia estructural, la rigidez, el peso, el comportamiento ante impactos y la durabilidad. La fibra de carbono sigue siendo particularmente importante en estructuras primarias, mientras que las fibras de vidrio y aramida se utilizan en aplicaciones especializadas.
- Matriz: ~30% de participación en 2025 | ~9% de CAGR hasta 2034. Posición en el mercado: La matriz es el segmento principal de alto crecimiento, ya que los sistemas termoplásticos están ganando atención por su procesamiento más rápido, potencial de soldadura, resistencia al impacto y reciclabilidad, mientras que los termoestables siguen estando firmemente establecidos en estructuras aeroespaciales calificadas y rutas de fabricación de preimpregnados establecidas.
Cobertura competitiva
Axiom Materials, Inc., Hexcel Corporation, JPS Composite Materials, Lee Aerospace, LMI AEROSPACE, Mitsubishi Chemical Corporation, SGL Carbon SE, Solvay, Spirit AeroSystems, Inc., TORAY INDUSTRIES, INC.
Metodología
Insight Partners lleva a cabo un proceso que incluye la recopilación de datos e investigación secundaria, la investigación primaria, el análisis de datos y la triangulación de datos y revisión final para validar las estimaciones y perspectivas del mercado.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
El mercado de compuestos poliméricos aeroespaciales ha evolucionado desde aplicaciones selectivas en estructuras secundarias hacia un uso más amplio en fuselajes, alas, secciones de fuselaje, interiores, componentes de propulsión y otros conjuntos estructurales. El refuerzo con fibra de carbono se ha expandido debido a que su relación resistencia-peso contribuye a la reducción de peso en las aeronaves, mientras que las fibras de vidrio y aramida mantienen su función donde el costo, la resistencia al impacto, las propiedades eléctricas o el rendimiento localizado son importantes. Los métodos de producción también están cambiando, con la colocación automatizada de fibras, la aplicación automatizada de cintas, el moldeo por transferencia de resina, los procesos de compresión y el curado fuera de autoclave, lo que mejora la rentabilidad de la producción y reduce la dependencia de las rutas de fabricación convencionales de alto costo.
El impulso alcista en la cuota de mercado de los compuestos poliméricos aeroespaciales está cada vez más ligado a la localización de la producción de aeronaves y a la resiliencia de la cadena de suministro. La región Asia-Pacífico está desarrollando una sólida capacidad de fabricación aeroespacial, mientras que Europa y Norteamérica continúan invirtiendo en materiales avanzados y en la cualificación de procesos. El énfasis normativo en la eficiencia de las aeronaves apoya indirectamente a los compuestos al incrementar el valor de la reducción de peso y la optimización estructural. La modernización de la defensa y el desarrollo de sistemas espaciales proporcionan canales de demanda adicionales, ya que estas plataformas requieren materiales capaces de cumplir con exigentes requisitos mecánicos, térmicos, ambientales y dimensionales.
Alcance del informe de mercado de compuestos poliméricos aeroespaciales
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 5.150 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 10.190 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 7,87% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de compuestos poliméricos aeroespaciales
La demanda se sustenta en la necesidad constante de la industria aeroespacial de contar con estructuras más ligeras sin comprometer la rigidez, la resistencia a la fatiga, la tolerancia al impacto ni la durabilidad. Los materiales compuestos permiten a los diseñadores consolidar componentes, personalizar la orientación de las fibras y reducir la exposición a la corrosión en comparación con diversas soluciones metálicas convencionales. Por lo tanto, el mercado de compuestos poliméricos aeroespaciales depende no solo de las ventas de materiales, sino también de los ciclos de cualificación, los índices de producción de aeronaves, el rediseño estructural, los requisitos de reparación y la disponibilidad de procesos de fabricación certificados.
La cadena de valor abarca desde proveedores de polímeros y fibras hasta fabricantes de preimpregnados, productores de materiales intermedios, fabricantes de componentes aeronáuticos, integradores de sistemas y fabricantes de equipos originales (OEM). Las condiciones de suministro dependen de la disponibilidad de fibra de carbono, la química de la resina, la capacidad de producción de preimpregnados, los equipos de procesamiento y los requisitos de cualificación. Los largos ciclos de desarrollo generan altos costes de cambio, lo que incentiva a los proveedores a establecer relaciones técnicas con fabricantes de aeronaves y proveedores de primer nivel antes de iniciar la producción en volumen.
La competencia en el mercado de compuestos poliméricos aeroespaciales se centra cada vez más en el rendimiento del material, la procesabilidad, el soporte para la cualificación, la escalabilidad de la producción y la capacidad de abastecer las distintas etapas de la cadena de valor de los compuestos. Hexcel Corporation participa en tecnologías de fibra, preimpregnados, panal de abeja, núcleos de ingeniería y compuestos, mientras que TORAY INDUSTRIES, INC. se dedica a la integración de la fibra de carbono y la cartera de materiales compuestos. La empresa Solvay compite en el sector de polímeros avanzados, preimpregnados, compuestos termoplásticos, adhesivos y tecnologías de procesamiento. Otras empresas, como Mitsubishi Chemical Corporation y SGL Carbon SE, se distinguen por su tecnología de fibra de carbono, mientras que JPS Composite Materials y Axiom Materials, Inc. se diferencian por sus materiales compuestos y preimpregnados.
Las inversiones se destinan a automatización, procesamiento de termoplásticos, fabricación a gran escala, preimpregnados avanzados y producción local. Spirit AeroSystems, Inc. y LMI AEROSPACE participan en el desarrollo de estructuras y componentes, mientras que Lee Aerospace ofrece soporte para compuestos aeroespaciales especializados e interiores. El entorno competitivo resultante favorecerá a los proveedores que integren la ciencia de los materiales, la ingeniería de procesos, la certificación, la entrega y el desarrollo para sus clientes.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
Mercado de compuestos poliméricos aeroespaciales: Perspectivas estratégicas
Perspectivas regionales
Mercado norteamericano de compuestos poliméricos aeroespaciales
América del Norte representó aproximadamente el 35 % de la demanda mundial en 2025 y se espera que crezca a una tasa de crecimiento anual compuesta (TCAC) de alrededor del 7 % hasta 2034. La región se beneficia de una sólida base de fabricación aeroespacial, importantes programas de adquisición de defensa, fabricantes de equipos originales (OEM) de aeronaves consolidados y redes maduras de productores de materiales compuestos y proveedores de primer nivel. Los preimpregnados de fibra de carbono, las estructuras de nido de abeja, las matrices termoestables, los materiales termoplásticos y las estructuras sándwich de ingeniería se integran en aeronaves comerciales, plataformas militares, helicópteros y naves espaciales.
Las tendencias del mercado de compuestos poliméricos aeroespaciales en Norteamérica están cada vez más influenciadas por la producción de aeronaves, la modernización de la defensa, la exploración espacial y el desarrollo de la movilidad aérea avanzada. Estados Unidos representa el núcleo del consumo regional, mientras que Canadá contribuye a través de estructuras de aeronaves, aviación regional y fabricación aeroespacial especializada. Los proveedores regionales también están prestando mayor atención al procesamiento automatizado, el curado fuera de autoclave, los preimpregnados de curado rápido y la consolidación termoplástica, dado que los requisitos de ritmo de producción influyen cada vez más en la selección de materiales. Por lo tanto, la demanda está vinculada no solo a los nuevos diseños de aeronaves, sino también a los aumentos en el ritmo de producción, las actualizaciones de plataformas, las estructuras de reemplazo y la localización de capacidad de materiales compuestos estratégicamente importantes.
Mercado estadounidense de compuestos poliméricos para la industria aeroespacial
En 2025, Estados Unidos representó aproximadamente el 78 % de los ingresos del mercado norteamericano de compuestos poliméricos para la industria aeroespacial, y se prevé que registre una tasa de crecimiento anual compuesta (TCAC) de alrededor del 7 % hasta 2034. Esto se debe al amplio mercado de aviones comerciales, aviones militares, naves espaciales, helicópteros y proyectos de desarrollo aeronáutico. El uso de materiales compuestos es de gran importancia, ya que la reducción de peso contribuye a aumentar el alcance, la capacidad de carga útil, la eficiencia del combustible y la integración de sistemas.
Los principales productores de materiales compuestos tienen acuerdos de suministro vigentes dentro de los programas aeroespaciales de Estados Unidos, como Hexcel Corporation, Solvay, TORAY INDUSTRIES, INC., JPS Composite Materials, Axiom Materials, Inc., LMI AEROSPACE, Lee Aerospace y Spirit AeroSystems, Inc. El aumento de la demanda se verá impulsado por el creciente interés en la automatización, las piezas termoplásticas y las tecnologías de procesamiento fuera del autoclave.
Mercado europeo de compuestos poliméricos para la industria aeroespacial
Europa representó aproximadamente el 30 % del mercado mundial de compuestos poliméricos aeroespaciales en 2025 y se espera que crezca a una tasa de crecimiento anual compuesta (TCAC) de aproximadamente el 7 % hasta 2034. Francia es el país líder en Europa gracias a su sólida industria aeroespacial y su amplia participación en programas de aeronaves comerciales, defensa, espacio y helicópteros. Alemania contribuye a través de estructuras de aeronaves, ingeniería, fabricación industrial y desarrollo de materiales avanzados. El Reino Unido continúa desempeñando un papel influyente en el desarrollo de aeroestructuras, motores y materiales compuestos. Italia juega un papel fundamental en la fabricación de aeronaves y helicópteros, mientras que España aporta valor a través de aeroestructuras, fabricación de aeronaves y gestión de la cadena de suministro aeroespacial.
La cualificación de materiales, la I+D colaborativa y el interés por procesos de menor consumo energético y mayor ritmo de producción son características típicas del mercado europeo. Los materiales de fibra de carbono son muy comunes en aplicaciones estructurales, mientras que los compuestos termoplásticos han captado la atención por su capacidad para facilitar la rápida consolidación e integración de piezas. El reciclaje, la capacidad de reparación, la colocación automatizada y la mejora de los procesos de unión son algunos de los aspectos que investigan los fabricantes. Estas tendencias incrementarán la demanda de matrices poliméricas avanzadas y sistemas de refuerzo, a la vez que ofrecerán nuevas oportunidades para los proveedores capaces de cumplir con los rigurosos estándares de cualificación aeroespacial.
Mercado de compuestos poliméricos aeroespaciales de APAC
La región de Asia-Pacífico representó aproximadamente el 25 % del mercado global en 2025 y se proyecta que crecerá a una tasa de crecimiento anual compuesta (TCAC) de alrededor del 9 % hasta 2034, lo que la convierte en la región de mayor crecimiento. China es el país líder en la región, gracias a sus esfuerzos en el desarrollo de aeronaves comerciales, defensa, operaciones espaciales y la localización de su cadena de valor aeroespacial. Japón aporta tecnología avanzada de fibra de carbono y polímeros, mientras que Corea del Sur posee experiencia en la fabricación de aeronaves tanto para la defensa como para el sector aeroespacial.
India está creciendo en el sector del ensamblaje de aeronaves, la industria aeroespacial de defensa y la fabricación de equipos espaciales, lo que incrementa el mercado potencial para sus materiales compuestos. Australia contribuye a través de sus operaciones en los sectores de defensa, espacio y aeroespacial. Gracias a los esfuerzos de la región por localizar la producción, desarrollar la cadena de valor aeroespacial e invertir en instalaciones de producción, aumentará la demanda de materiales compuestos.
Mercado de compuestos poliméricos aeroespaciales de Oriente Medio y África
Se prevé que la demanda del mercado de compuestos poliméricos aeroespaciales en Oriente Medio y África crezca a una tasa de crecimiento anual compuesta (TCAC) de aproximadamente el 6 % hasta 2034. Arabia Saudita y los Emiratos Árabes Unidos también han estado desarrollando su capacidad aeroespacial y de defensa mediante iniciativas de diversificación industrial, y Sudáfrica ofrece experiencia en ingeniería aeroespacial y fabricación de material de defensa. Si bien la región aún es más pequeña en términos de mercado aeroespacial en comparación con Norteamérica, Europa y la región de Asia-Pacífico, sus necesidades se están alineando cada vez más con el mantenimiento, las plataformas de defensa, la infraestructura aeroportuaria y el desarrollo industrial local.
Los Emiratos Árabes Unidos constituyen un importante centro aeroespacial regional gracias a su sector aeronáutico y a las inversiones en servicios aeroespaciales, mientras que Arabia Saudita está fortaleciendo sus capacidades industriales y de defensa. Sudáfrica ofrece experiencia en ingeniería aeroespacial y de defensa. En la región de Oriente Medio y África, la demanda de materiales compuestos se ve impulsada por la modernización de la flota de aeronaves, las condiciones ambientales, las necesidades de mantenimiento y la inversión en infraestructura, factores que favorecen el uso de materiales ligeros y duraderos en estructuras, interiores, helicópteros y componentes aeroespaciales especializados.
Análisis de segmentación
Fibra
La fibra constituye el segmento más importante, con una tasa de crecimiento anual compuesta (CAGR) de aproximadamente el 8 % entre 2026 y 2034. La selección de la fibra determina gran parte del rendimiento estructural de las piezas compuestas, incluyendo la rigidez, la resistencia a la tracción, el comportamiento ante la fatiga, la resistencia al impacto y el peso. La fibra de carbono predomina en las aplicaciones estructurales más exigentes, mientras que las fibras de vidrio y aramida se utilizan en aplicaciones donde el costo, el comportamiento ante impactos, el aislamiento o el rendimiento especializado son factores más importantes. El refuerzo cerámico satisface los requisitos aeroespaciales especializados y de alta temperatura. El creciente uso de la colocación automatizada y los laminados a medida impulsa aún más la demanda de sistemas de refuerzo con certificación aeroespacial.
- Carbono: La fibra de carbono es fundamental en las estructuras aeroespaciales primarias y secundarias debido a su excelente relación resistencia-peso y rigidez-peso. La demanda se concentra en las alas, las estructuras del fuselaje, los empenajes y otros componentes donde el peso es un factor crítico y donde la eficiencia estructural influye directamente en el rendimiento de la aeronave.
- Vidrio: La fibra de vidrio sigue siendo relevante cuando se priorizan la rentabilidad, las propiedades eléctricas, el rendimiento ante impactos y una resistencia estructural adecuada. Se utiliza en estructuras secundarias, interiores, radomos, paneles y otros componentes donde el rendimiento de la fibra de carbono puede no ser económicamente necesario.
- Cerámica: Las fibras cerámicas se utilizan en aplicaciones aeroespaciales especializadas expuestas a altas temperaturas y condiciones ambientales exigentes. Su importancia estratégica es mayor en aplicaciones que requieren estabilidad térmica y resistencia que superan el rango de operación práctico de los sistemas de refuerzo convencionales basados en polímeros.
- Aramida: Las fibras de aramida ofrecen baja densidad, resistencia al impacto y características favorables de absorción de energía. Entre las aplicaciones aeroespaciales se incluyen estructuras protectoras, interiores específicos y componentes donde el comportamiento ante impactos y la reducción de peso son requisitos de diseño importantes.
Matriz
Se prevé que el segmento de matrices registre una tasa de crecimiento anual compuesta (TCAC) de aproximadamente el 9 % entre 2026 y 2034, lo que lo convierte en el segmento principal de mayor crecimiento. La química de la matriz determina la temperatura de procesamiento, la tenacidad, la resistencia ambiental, el comportamiento de la unión, los requisitos de curado y la velocidad de producción. Los termoestables siguen estando firmemente establecidos debido a la madurez de su proceso de cualificación y a la extensa infraestructura de preimpregnados, mientras que los termoplásticos están ganando popularidad por su procesamiento rápido, su capacidad de soldadura, su resistencia al impacto y su potencial reciclabilidad. El aumento de las tasas de producción hace que la eficiencia del procesamiento de la matriz sea una consideración importante, junto con el rendimiento del material final.
- Termoplásticos: Las matrices termoplásticas están adquiriendo una importancia estratégica debido a su capacidad para facilitar el conformado, la soldadura y el reprocesamiento rápidos, así como para reducir los ciclos de producción. Su adopción es especialmente relevante para estructuras de aeronaves de alta producción, interiores, movilidad aérea avanzada y aplicaciones donde la simplificación del ensamblaje puede mejorar la rentabilidad de la fabricación.
- Termoestables: Las matrices termoestables siguen siendo fundamentales para la producción de compuestos aeroespaciales debido a su reconocida cualificación, su comportamiento de curado predecible, la amplia disponibilidad de preimpregnados y la vasta experiencia en diseño. Los sistemas a base de epoxi continúan utilizándose en aplicaciones estructurales, mientras que las formulaciones químicas de mayor rendimiento satisfacen los requisitos de temperatura y ambientales.
Tipo de aeronave
Se prevé que el sector de aeronaves registre una tasa de crecimiento anual compuesta (TCAC) de aproximadamente el 8 % entre 2026 y 2034. La demanda varía según los requisitos estructurales, los volúmenes de producción, los procesos de certificación y los perfiles de misión. Las aeronaves de defensa requieren materiales de alto rendimiento para soportar cargas de maniobra y garantizar su supervivencia, mientras que los sistemas espaciales priorizan las limitaciones térmicas, dimensionales y de masa. La aviación general y los helicópteros ofrecen aplicaciones adicionales mediante la modernización de la estructura del fuselaje, interiores ligeros, estructuras de rotor y nuevas configuraciones de aeronaves.
- Aviación general: La demanda en la aviación general abarca aeronaves comerciales, aeronaves ligeras y plataformas emergentes donde la reducción de peso puede mejorar la rentabilidad y el rendimiento operativo. Las estructuras compuestas también favorecen el diseño aerodinámico y los diseños integrados, si bien los costos y los requisitos de certificación influyen en el ritmo de su adopción.
- Aeronaves de defensa: Las aeronaves de defensa requieren materiales capaces de cumplir con exigentes requisitos estructurales, ambientales y de misión. La adopción de materiales compuestos permite reducir el peso, optimizar la aerodinámica, controlar la firma e integrar componentes en cazas, aviones de transporte, sistemas no tripulados y plataformas especializadas.
- Espacio: Las aplicaciones espaciales priorizan la baja masa, la estabilidad dimensional, el rendimiento térmico y la fiabilidad en entornos extremos. Los compuestos poliméricos se utilizan en componentes estructurales y sistemas de soporte, y las matrices avanzadas y las tecnologías de refuerzo permiten un rendimiento especializado para naves espaciales y aplicaciones relacionadas con el lanzamiento.
- Helicópteros: Las estructuras de los helicópteros se benefician del uso de materiales compuestos, ya que un menor peso estructural permite alcanzar los objetivos de carga útil y alcance. Sus aplicaciones abarcan componentes del rotor, estructuras del fuselaje, carenados y otros elementos de la estructura donde la resistencia a la fatiga, el comportamiento ante impactos y la resistencia a la corrosión son importantes.
Estructura
Se prevé que el sector de la construcción estructural crezca a una tasa de crecimiento anual compuesta (CAGR) de aproximadamente el 8 % entre 2026 y 2034. Las arquitecturas laminadas y tipo sándwich satisfacen diferentes combinaciones de rigidez, peso, distribución de carga y requisitos de fabricación. La creciente integración estructural está impulsando a los proveedores de materiales y a los fabricantes a optimizar la orientación de las fibras, el diseño del núcleo, la unión y la consolidación de los componentes, en lugar de tratar cada capa compuesta como un material aislado.
- Materiales compuestos laminados: Los materiales compuestos laminados ofrecen un rendimiento direccional a medida mediante la combinación de capas de refuerzo con orientaciones controladas. Son muy adecuados para estructuras aeroespaciales portantes, donde los diseñadores necesitan un control preciso sobre la rigidez, la resistencia, la respuesta a la fatiga y la geometría de los componentes.
- Compuestos tipo sándwich: Los compuestos tipo sándwich combinan núcleos ligeros con láminas estructurales para lograr una alta rigidez con una masa relativamente baja. Su función estratégica es fundamental en paneles, carenados, interiores, superficies de control y otras aplicaciones donde la rigidez a la flexión y la eficiencia en el peso son importantes.
Resumen de la oportunidad
|
Tipo de aeronave |
Contribución de ingresos |
Etiqueta de tendencia |
Etapa de adopción |
|---|---|---|---|
|
Aviación general |
Medio |
Estructuras de aeronaves ligeras |
Escalada |
|
Aviones de defensa |
Alto |
Estructuras de la misión |
Maduro |
|
Espacio |
Medio |
Estructuras espaciales |
Escalada |
|
Helicópteros |
Medio |
Estructuras de rotor |
Maduro |
Factores de crecimiento y análisis del impacto del mercado de compuestos poliméricos aeroespaciales
Aligeramiento de aeronaves y eficiencia estructural
La reducción de peso sigue siendo uno de los factores clave, ya que implica ahorro de combustible, mayor capacidad de carga, mayor alcance y operaciones más económicas para la aeronave. Los compuestos poliméricos permiten adaptar la orientación de las fibras y realizar múltiples funciones con menos piezas, lo que brinda la oportunidad de optimizar la estructura más allá de la simple sustitución de materiales. En el caso de los sistemas de fibra de carbono, esto resulta especialmente aplicable a las estructuras primarias, dado que las exigencias de rigidez y resistencia hacen que la reducción de peso sea económicamente viable. Esto se aplica a aeronaves comerciales, militares, helicópteros y sistemas espaciales. Cuando los fabricantes de equipos originales y sus proveedores demandan un mayor rendimiento de los sistemas existentes, el uso de compuestos aumenta tanto mediante el rediseño estructural como a través del desarrollo de nuevos sistemas. De este modo, los efectos en el mercado se vuelven acumulativos, ya que cada aplicación se convierte en un diseño de referencia y una capacidad de fabricación para usos futuros.
Mayores tasas de producción de aeronaves y automatización de la fabricación.
El aumento de los índices de producción de aeronaves conllevará un mayor énfasis no solo en el rendimiento del material, sino también en la productividad, la repetibilidad, la eficiencia laboral y el rendimiento de la fabricación. Tecnologías como la colocación automatizada de fibras, la colocación automatizada de cintas, los preimpregnados de curado rápido, la fabricación fuera de autoclave, el moldeo por compresión y la consolidación de termoplásticos pueden reducir el tiempo de fabricación o facilitar la fabricación de ciertas piezas. Todas estas tecnologías incrementan la importancia del diseño de la matriz, ya que el material debe poder procesarse a velocidades más altas sin comprometer sus características de calificación aeroespacial. Esta exigencia resulta ventajosa para los proveedores que pueden integrar el desarrollo tanto de los materiales como del proceso de fabricación. Inversión en Defensa, Espacio y Aeronaves Avanzadas
La modernización de la defensa y el desarrollo de sistemas espaciales amplían la demanda más allá de los ciclos de producción de aeronaves comerciales. Las aeronaves militares, los sistemas no tripulados, los helicópteros, los vehículos de lanzamiento y las naves espaciales requieren materiales que combinen baja masa con alto rendimiento estructural, resistencia ambiental y estabilidad dimensional. Estas aplicaciones pueden satisfacer la demanda de materiales compuestos incluso cuando la producción de aeronaves comerciales enfrenta restricciones temporales en la cadena de suministro. La movilidad aérea avanzada también crea una vía de desarrollo independiente en la que el peso, la integración estructural y la economía de la producción son consideraciones de diseño centrales. La inversión en estas aplicaciones fomenta la cualificación de nuevas combinaciones de refuerzo y matriz, mientras que los objetivos de contratación pública y localización pueden estimular la capacidad de fabricación regional. El impacto en el mercado es una base de demanda más amplia y diversificada para los compuestos poliméricos aeroespaciales, lo que reduce la dependencia de una sola categoría de aeronave.
Tendencias futuras del mercado de compuestos poliméricos aeroespaciales
Expansión de las arquitecturas termoplásticas y de procesamiento rápido.
La siguiente fase del desarrollo de materiales compuestos probablemente hará mayor hincapié en las matrices termoplásticas, el conformado rápido, la soldadura y el ensamblaje integrado. Los termoplásticos permiten enfoques de procesamiento que difieren sustancialmente del curado termoestable convencional, lo que crea oportunidades para acortar los ciclos de fabricación y reducir el número de fijaciones mecánicas o interfaces de unión en determinados diseños. Su resistencia al impacto y su potencial reciclabilidad también impulsan el interés de los fabricantes aeroespaciales que analizan el rendimiento a lo largo de su ciclo de vida. Por lo tanto, las tendencias del mercado de compuestos poliméricos aeroespaciales reflejarán cada vez más la interacción entre la química del material y la arquitectura de producción. La adopción seguirá siendo específica para cada aplicación, ya que la certificación, el utillaje, los requisitos de temperatura y la economía de producción difieren entre las estructuras de las aeronaves, pero las aplicaciones exitosas a gran escala pueden abrir caminos para una cualificación más amplia.
Fabricación digital de materiales compuestos y estrategias de materiales circulares
Se prevé que la fabricación digital se integre cada vez más con la colocación de materiales, la inspección, el monitoreo de procesos y la trazabilidad de la producción. Los sistemas automatizados pueden utilizar definiciones digitales de piezas para controlar la orientación y la deposición de fibras, mientras que los datos de proceso pueden ayudar a los fabricantes a identificar defectos y mejorar la repetibilidad. Al mismo tiempo, los requisitos de sostenibilidad impulsan la investigación en reciclaje, recuperación de termoplásticos, curado de bajo consumo energético y fabricación eficiente en el uso de materiales. Estos avances podrían cambiar la forma en que los proveedores compiten, ya que los clientes evaluarán cada vez más los materiales según criterios de rendimiento y ciclo de vida de fabricación. Los proveedores con capacidades integradas que abarquen fibras, polímeros, materiales intermedios, tecnologías de procesamiento y soluciones de reciclaje podrían tener mayor acceso a futuros programas de desarrollo de plataformas.
Oportunidades de mercado en el sector de los compuestos poliméricos aeroespaciales
Cadenas de suministro de materiales compuestos localizadas en Asia Pacífico
La región de Asia-Pacífico ofrece la oportunidad de expandir la producción local de fibras, preimpregnados, materiales termoplásticos y componentes compuestos aptos para la industria aeroespacial. El ensamblaje de aeronaves, la localización de la defensa, los programas espaciales y el desarrollo aeroespacial nacional están incrementando la necesidad de una cadena de suministro regional sólida. Los proveedores pueden aprovechar esta oportunidad mediante alianzas de cualificación, fabricación regional, centros técnicos y acuerdos de suministro a largo plazo con fabricantes de aeronaves y componentes. La oportunidad no se limita a las materias primas, ya que los materiales intermedios y las tecnologías de procesamiento son igualmente importantes, y los fabricantes locales necesitan plazos de entrega más cortos y asistencia técnica. Las empresas que establecen capacidades de producción e ingeniería cerca de los clústeres aeroespaciales emergentes pueden mejorar su capacidad de respuesta y, al mismo tiempo, forjar relaciones desde las primeras etapas del ciclo de cualificación.
Fabricación de materiales compuestos a alta velocidad para aeronaves emergentes
La movilidad aérea avanzada, las aeronaves no tripuladas, los helicópteros especializados y las plataformas de defensa de última generación crean oportunidades para los proveedores de materiales compuestos que pueden suministrar materiales compatibles con la producción repetible a alta velocidad. Estas aeronaves requieren estructuras ligeras, pero la viabilidad comercial también depende del coste de fabricación, el tiempo de ciclo, la automatización y la consolidación de piezas. Los preimpregnados termoplásticos, los termoestables de curado rápido, los materiales de colocación automatizada y los sistemas de materiales compuestos moldeados pueden abordar diferentes aspectos de este requisito. Los proveedores pueden aprovechar estas oportunidades colaborando con los desarrolladores de aeronaves durante las primeras etapas de diseño, cuando aún se están seleccionando la arquitectura del material y los métodos de fabricación. La colaboración técnica temprana puede aumentar la probabilidad de cualificación y generar demanda posterior de materiales estandarizados en múltiples programas aeronáuticos.
Preguntas frecuentes

Naveen es un experimentado profesional en investigación de mercados y consultoría con más de 9 años de experiencia en proyectos personalizados, sindicados y de consultoría. Actualmente se desempeña como Vicepresidente Asociado, donde ha gestionado con éxito a las partes interesadas en toda la cadena de valor del proyecto y ha redactado más de 100 informes de investigación y más de 30 proyectos de consultoría. Su trabajo abarca proyectos industriales y gubernamentales, contribuyendo significativamente al éxito de los clientes y a la toma de decisiones basada en datos.
Naveen es licenciado en Ingeniería Electrónica y Comunicaciones por la VTU (Karnataka) y tiene un MBA en Marketing y Operaciones por la Universidad de Manipal. Ha sido miembro activo del IEEE durante 9 años, participando en conferencias, simposios técnicos y realizando voluntariado tanto a nivel de sección como regional. Antes de su puesto actual, trabajó como Consultor Estratégico Asociado en IndustryARC y como Consultor de Servidores Industriales en Hewlett Packard (HP Global).
- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

The Insight Partners proporcionó información de mercado valiosa que respaldó nuestra estrategia global de entrada en el mercado. Su equipo fue profesional, respondió con rapidez y prestó atención a nuestros comentarios. A lo largo del proyecto, ofreció análisis bien fundamentados y aclaraciones metodológicas útiles.
Junmo Kim Director financiero (CFO), Enertech Co., Ltd.
El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -