
Marché des composites de polymères d’aérospatial : taille, part de marché et prévisions 2034
Marché des composites polymères pour l'aérospatiale : taille et prévisions (2021-2034), parts de marché mondiales et régionales, tendances et analyse des opportunités de croissance. Couverture du rapport : par type de fibre (carbone, verre, céramique, aramide) ; matrice (thermoplastique, thermodurcissable) ; type d'aéronef (aviation générale, aéronefs de défense, aérospatiale, hélicoptères) ; structure (composites stratifiés, composites sandwich) et zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPRE00016468
- Catégorie : Aérospatiale et défense
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : October 13, 2026


Taille du marché en 2025
5,15 milliards de dollars américains
valeur de l'année de base
Prévisions pour 2034
10,19 milliards de dollars US
Prévisions pour 2034
TCAC 2026-2034
7,87 %
taux de croissance
Marché adressable
69 milliards de dollars américains
(2026-2034)
Le marché des composites polymères pour l'aérospatiale était évalué à 5,15 milliards de dollars américains en 2025 et devrait atteindre 10,19 milliards de dollars américains d'ici 2034, enregistrant un TCAC de 7,87 % de 2026 à 2034. Ce marché couvre les matériaux composites à base de polymères renforcés par des fibres et conçus pour les structures et systèmes aérospatiaux, la demande étant dictée par l'allègement, les performances structurelles, l'efficacité de la production et les exigences de qualification dans les secteurs de l'aviation, de la défense, du spatial et des aéronefs à voilure tournante.
Le marché des composites polymères pour l'aérospatiale en Amérique du Nord est soutenu par une industrie aérospatiale bien établie, des achats de matériel de défense, des capacités de traitement des composites de pointe et des investissements continus dans les structures d'aéronefs. Ce marché régional devrait enregistrer un taux de croissance annuel composé (TCAC) d'environ 7 % jusqu'en 2034, porté par la demande de remplacement, les programmes de production d'aéronefs, l'utilisation accrue de structures renforcées de fibres de carbone et le développement continu de procédés de fabrication automatisés et hors autoclave.
Analyse et perspectives du marché des composites polymères pour l'aérospatiale
Perspectives régionales
- Amérique du Nord : ~35 % du marché mondial en 2025 | TCAC d'environ 7 % jusqu'en 2034. Position sur le marché : L'Amérique du Nord représente la plus grande base de demande régionale, soutenue par une importante production aéronautique, des programmes de défense, des fournisseurs qualifiés en composites et des capacités d'ingénierie établies couvrant la fibre de carbone, les préimprégnés, les matrices polymères et la fabrication de structures.
- États-Unis : ~78 % des revenus du marché nord-américain en 2025 | TCAC d'environ 7 % jusqu'en 2034. Position sur le marché : Les États-Unis restent le principal centre de fabrication aérospatiale en Amérique du Nord, la demande étant répartie entre les avions commerciaux, les plateformes militaires, les systèmes spatiaux, les hélicoptères et les structures de mobilité aérienne avancées nécessitant des matériaux légers et à haute résistance.
- Europe : environ 30 % du marché mondial en 2025 | TCAC d’environ 7 % jusqu’en 2034. Positionnement sur le marché : l’Europe dispose d’un écosystème mature pour les composites aérospatiaux, centré sur l’Allemagne, la France, le Royaume-Uni, l’Italie et l’Espagne. La France est le pays leader en Europe, grâce à sa production aéronautique, ses programmes de défense et ses capacités de production de matériaux composites.
- Asie-Pacifique : environ 25 % du marché mondial en 2025 | TCAC d’environ 9 % jusqu’en 2034. Position sur le marché : l’Asie-Pacifique est la région à la croissance la plus rapide, portée par l’expansion de l’assemblage aéronautique, la localisation de la production de défense, les programmes spatiaux et l’adoption des matériaux composites. La Chine est le pays leader en Asie-Pacifique, tandis que le Japon, la Corée du Sud, l’Inde et l’Australie contribuent à l’augmentation de la demande régionale.
Perspectives du segment
- Fibres : ~70 % de part de marché en 2025 | TCAC d'environ 8 % jusqu'en 2034. Positionnement sur le marché : Les fibres représentent le segment principal le plus important, car le choix du renfort détermine directement la résistance structurelle, la rigidité, le poids, la résistance aux chocs et la durabilité. La fibre de carbone demeure essentielle pour les structures primaires, tandis que les fibres de verre et d'aramide sont destinées à des applications spécifiques.
- Matrice : ~30 % de part de marché en 2025 | ~9 % de TCAC jusqu’en 2034. Position sur le marché : La matrice est le segment principal à forte croissance, car les systèmes thermoplastiques gagnent en popularité grâce à leur traitement plus rapide, leur potentiel de soudage, leur résistance aux chocs et leur recyclabilité, tandis que les thermodurcissables restent profondément ancrés dans les structures aérospatiales qualifiées et les procédés de fabrication de préimprégnés établis.
Couverture concurrentielle
Axiom Materials, Inc., Hexcel Corporation, JPS Composite Materials, Lee Aerospace, LMI AEROSPACE, Mitsubishi Chemical Corporation, SGL Carbon SE, Solvay, Spirit AeroSystems, Inc., TORAY INDUSTRIES, INC.
Méthodologie
The Insight Partners utilise la collecte de données et la recherche secondaire, la recherche primaire, l'analyse des données, la triangulation des données et la vérification finale pour valider les estimations et les analyses de marché.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
Le marché des composites polymères pour l'aérospatiale a évolué, passant d'applications spécifiques aux structures secondaires à une utilisation plus large dans les cellules, les ailes, les sections de fuselage, les aménagements intérieurs, les composants de propulsion et autres assemblages structuraux. Le renforcement par fibres de carbone s'est développé grâce à son excellent rapport résistance/poids, qui contribue à l'allègement des aéronefs, tandis que les fibres de verre et d'aramide conservent leur utilité lorsque le coût, la résistance aux chocs, les propriétés électriques ou les performances localisées sont des critères importants. Les méthodes de production évoluent également : le placement automatisé des fibres, la pose automatisée de rubans, le moulage par transfert de résine, les procédés de compression et le durcissement hors autoclave améliorent la rentabilité de la production et réduisent la dépendance aux procédés de fabrication conventionnels onéreux.
La dynamique du marché des composites polymères pour l'aérospatiale est de plus en plus liée à la localisation de la production aéronautique et à la résilience des chaînes d'approvisionnement. La région Asie-Pacifique renforce son industrie aérospatiale, tandis que l'Europe et l'Amérique du Nord continuent d'investir dans les matériaux avancés et la qualification des procédés. L'accent mis par la réglementation sur l'efficacité des aéronefs soutient indirectement le marché des composites en valorisant la réduction de poids et l'optimisation structurelle. La modernisation de la défense et le développement des systèmes spatiaux constituent de nouveaux débouchés pour la demande, car ces plateformes nécessitent des matériaux capables de répondre à des exigences mécaniques, thermiques, environnementales et dimensionnelles strictes.
Rapport sur le marché des composites polymères aérospatiaux : portée
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 5,15 milliards de dollars américains |
| Taille du marché d'ici 2034 | 10,19 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 7,87% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des composites polymères aérospatiaux
La demande est soutenue par le besoin constant de l'industrie aérospatiale de structures plus légères sans compromettre la rigidité, la résistance à la fatigue, la tolérance aux chocs ni la durabilité. Les matériaux composites permettent aux concepteurs de consolider les composants, d'adapter l'orientation des fibres et de réduire l'exposition à la corrosion par rapport à plusieurs solutions métalliques conventionnelles. Le marché des composites polymères pour l'aérospatiale dépend donc non seulement des ventes de matériaux, mais aussi des cycles de qualification, des cadences de production des aéronefs, des modifications structurelles, des exigences de réparation et de la disponibilité de procédés de fabrication certifiés.
La chaîne de valeur s'étend des fournisseurs de polymères et de fibres aux fabricants de préimprégnés, aux producteurs de matériaux intermédiaires, aux transformateurs, aux fabricants de composants aéronautiques, aux intégrateurs de systèmes et aux équipementiers. Les conditions d'approvisionnement sont influencées par la disponibilité des fibres de carbone, la chimie des résines, les capacités de production de préimprégnés, les équipements de transformation et les exigences de qualification. Les longs cycles de développement engendrent des coûts de changement élevés, incitant les fournisseurs à nouer des relations techniques avec les constructeurs aéronautiques et les équipementiers de premier rang avant le lancement de la production en série.
Le marché des composites polymères pour l'aérospatiale est de plus en plus concurrentiel, notamment en ce qui concerne la performance des matériaux, leur transformabilité, les services de qualification, l'extensibilité de la production et la capacité à approvisionner les différents maillons de la chaîne de valeur des composites. Hexcel Corporation est spécialisée dans les fibres, les préimprégnés, les structures alvéolaires, les âmes techniques et les composites, tandis que TORAY INDUSTRIES, INC. se concentre sur l'intégration de la fibre de carbone et des matériaux composites. Solvay, quant à elle, est présente sur le marché des polymères avancés, des préimprégnés, des composites thermoplastiques, des adhésifs et des technologies de transformation. D'autres entreprises, comme Mitsubishi Chemical Corporation et SGL Carbon SE, se distinguent par leur expertise en matière de fibre de carbone, tandis que JPS Composite Materials et Axiom Materials, Inc. se différencient par leurs matériaux composites et leurs préimprégnés.
Les investissements portent sur l'automatisation, la transformation des thermoplastiques, la production à grande cadence, les préimprégnés de pointe et la production locale. Spirit AeroSystems, Inc. et LMI AEROSPACE se spécialisent dans les structures et les composants en aval, tandis que Lee Aerospace répond aux besoins en composites spéciaux et en aménagements intérieurs pour l'aérospatiale. Ce contexte concurrentiel favorisera les fournisseurs capables d'intégrer la science des matériaux et l'ingénierie des procédés, la certification, la livraison et le développement pour leurs clients.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
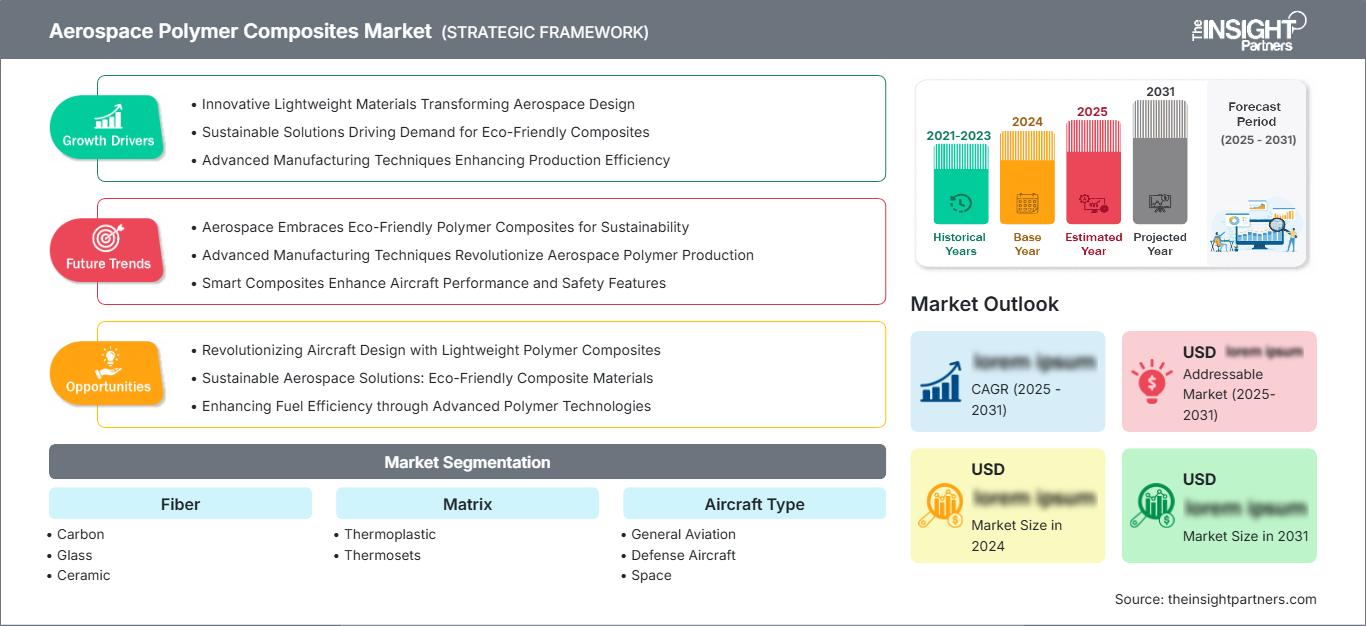
Marché des composites polymères pour l'aérospatiale : Perspectives stratégiques
Perspectives régionales
marché des composites polymères aérospatiaux en Amérique du Nord
L'Amérique du Nord représentait environ 35 % de la demande mondiale en 2025 et devrait connaître une croissance annuelle composée d'environ 7 % jusqu'en 2034. La région bénéficie d'une base de production aérospatiale dense, d'importants programmes d'acquisition de matériel de défense, de constructeurs aéronautiques bien établis et de réseaux matures de producteurs de matériaux composites et de fournisseurs de premier rang. Les préimprégnés en fibre de carbone, les structures en nid d'abeille, les matrices thermodurcissables, les matériaux thermoplastiques et les structures sandwich techniques sont intégrés dans les avions commerciaux, les plateformes militaires, les hélicoptères et les engins spatiaux.
Les tendances du marché des composites polymères pour l'aérospatiale en Amérique du Nord sont de plus en plus influencées par la production aéronautique, la modernisation de la défense, l'exploration spatiale et le développement de la mobilité aérienne avancée. Les États-Unis représentent le cœur de la consommation régionale, tandis que le Canada y contribue par le biais des structures d'aéronefs, de l'aviation régionale et de la fabrication aérospatiale spécialisée. Les fournisseurs régionaux accordent également une attention croissante aux procédés automatisés, à la polymérisation hors autoclave, aux préimprégnés à polymérisation rapide et à la consolidation des thermoplastiques, car les exigences en matière de cadence de production influencent de plus en plus le choix des matériaux. La demande est donc liée non seulement aux nouvelles conceptions d'aéronefs, mais aussi à l'augmentation des cadences de production, à la modernisation des plateformes, au remplacement des structures et à la localisation des capacités de production de matériaux composites stratégiques.
marché américain des composites polymères pour l'aérospatiale
Les États-Unis représentaient environ 78 % du chiffre d'affaires du marché nord-américain des composites polymères pour l'aérospatiale en 2025 et devraient enregistrer un taux de croissance annuel composé (TCAC) d'environ 7 % jusqu'en 2034. Cette croissance s'explique par l'importance du marché des avions commerciaux, des avions militaires, des engins spatiaux, des hélicoptères et des projets de développement aéronautique. L'utilisation de matériaux composites est cruciale, car la réduction du poids permet d'accroître l'autonomie, la capacité d'emport, le rendement énergétique et l'intégration des systèmes.
Les principaux producteurs de matériaux composites ont déjà conclu des accords d'approvisionnement avec les programmes aérospatiaux des États-Unis, tels que Hexcel Corporation, Solvay, TORAY INDUSTRIES, INC., JPS Composite Materials, Axiom Materials, Inc., LMI AEROSPACE, Lee Aerospace et Spirit AeroSystems, Inc. La demande croissante sera alimentée par un intérêt grandissant pour l'automatisation, les pièces thermoplastiques et les technologies de procédés hors autoclave.
marché européen des composites polymères pour l'aérospatiale
L'Europe représentait environ 30 % du marché mondial des composites polymères pour l'aérospatiale en 2025 et devrait connaître une croissance annuelle composée d'environ 7 % jusqu'en 2034. La France est le premier pays européen grâce à son industrie aérospatiale performante et à son implication importante dans les programmes d'avions commerciaux, de défense, spatiaux et d'hélicoptères. L'Allemagne contribue à ce marché par le biais des structures d'aéronefs, de l'ingénierie, de la production industrielle et du développement de matériaux avancés. Le Royaume-Uni continue de jouer un rôle influent dans le développement des aérostructures, des moteurs et des matériaux composites. L'Italie joue un rôle crucial dans la fabrication d'aéronefs et d'hélicoptères, tandis que l'Espagne apporte une valeur ajoutée grâce aux aérostructures, à la construction aéronautique et à la gestion de la chaîne d'approvisionnement aérospatiale.
La qualification des matériaux, la R&D collaborative et l'intérêt pour les procédés à faible consommation d'énergie et à cadence de production élevée sont des caractéristiques typiques du marché européen. Les matériaux en fibre de carbone sont très répandus dans les applications structurelles, tandis que les composites thermoplastiques ont suscité un intérêt croissant en raison de leur capacité à permettre une consolidation et une intégration rapides des pièces. Le recyclage, la réparabilité, le placement automatisé et l'amélioration des procédés de collage figurent parmi les pistes explorées par les fabricants. Ces tendances stimuleront la demande en matrices polymères et systèmes de renforcement avancés, tout en offrant de nouvelles opportunités aux fournisseurs capables de satisfaire aux normes de qualification rigoureuses du secteur aérospatial.
marché des composites polymères aérospatiaux de la région Asie-Pacifique
La région Asie-Pacifique représentait environ 25 % du marché mondial en 2025 et devrait connaître une croissance annuelle composée d'environ 9 % jusqu'en 2034, ce qui en fait la région à la croissance la plus rapide. La Chine est le premier pays de la région, grâce à ses efforts dans le développement d'avions commerciaux, de la défense, des opérations spatiales et la localisation de sa chaîne de valeur aérospatiale. Le Japon apporte son expertise en matière de fibres de carbone et de polymères de pointe, tandis que la Corée du Sud possède un savoir-faire reconnu dans la fabrication d'aéronefs de défense et aérospatiaux.
L'Inde connaît une croissance dans les secteurs de l'assemblage aéronautique, de l'aérospatiale de défense et de la fabrication spatiale, ce qui accroît le potentiel du marché pour ses matériaux composites. L'Australie contribue à ce marché par ses activités dans les domaines de la défense, du spatial et de l'aérospatiale. Les efforts déployés par la région pour localiser et développer la chaîne de valeur aérospatiale, ainsi que ses investissements dans les infrastructures de production, devraient stimuler la demande en matériaux composites.
Marché des composites polymères aérospatiaux au Moyen-Orient et en Afrique
La demande du marché des composites polymères aérospatiaux au Moyen-Orient et en Afrique devrait croître à un TCAC d'environ 6 % jusqu'en 2034. L'Arabie saoudite et les Émirats arabes unis ont également développé leurs capacités aérospatiales et de défense grâce à des initiatives de diversification industrielle, tandis que l'Afrique du Sud offre son expertise en ingénierie aérospatiale et en fabrication de matériel de défense. Bien que le marché aérospatial de la région reste plus petit que ceux de l'Amérique du Nord, de l'Europe et de la région Asie-Pacifique, ses besoins convergent de plus en plus vers la maintenance, les plateformes de défense, les infrastructures aéroportuaires et le développement industriel local.
Les Émirats arabes unis constituent un pôle aérospatial régional majeur grâce à leur secteur aéronautique et à leurs investissements dans les services aérospatiaux, tandis que l'Arabie saoudite renforce ses capacités industrielles et de défense. L'Afrique du Sud offre des compétences en ingénierie aérospatiale et de défense. Dans la région MENA au sens large, la demande de matériaux composites est stimulée par la modernisation des flottes d'aéronefs, les conditions environnementales, les impératifs de maintenance et les investissements dans les infrastructures, autant de facteurs qui favorisent l'utilisation de matériaux légers et résistants pour les structures, les aménagements intérieurs, les hélicoptères et les composants aérospatiaux spécialisés.
Analyse de segmentation
Fibre
Le segment des fibres est le plus important, avec un TCAC d'environ 8 % entre 2026 et 2034. Le choix des fibres influence fortement les performances structurelles des pièces composites, notamment la rigidité, la résistance à la traction, la tenue à la fatigue, la résistance aux chocs et le poids. Les fibres de carbone sont privilégiées pour les applications structurelles exigeantes, tandis que les fibres de verre et d'aramide sont destinées aux applications où le coût, la tenue aux chocs, l'isolation ou des performances spécifiques sont prioritaires. Le renforcement céramique répond aux exigences aérospatiales spécifiques et aux hautes températures. L'utilisation croissante du placement automatisé et des stratifiés sur mesure contribue également à la demande de systèmes de renforcement qualifiés pour l'aérospatiale.
- Fibre de carbone : La fibre de carbone est essentielle aux structures aérospatiales primaires et secondaires en raison de son excellent rapport résistance/poids et rigidité/poids. La demande se concentre dans les ailes, les structures de fuselage, les empennages et autres composants sensibles au poids, où l’efficacité structurelle influe directement sur les performances de l’aéronef.
- Verre : La fibre de verre reste un matériau pertinent lorsque le rapport coût-efficacité, les propriétés électriques, la résistance aux chocs et une solidité structurelle adéquate sont primordiaux. Elle est utilisée dans les structures secondaires, les aménagements intérieurs, les radômes, les panneaux et autres composants pour lesquels les performances de la fibre de carbone ne sont pas nécessairement justifiées par des raisons économiques.
- Céramique : Les fibres céramiques sont utilisées dans des applications aérospatiales spécialisées, exposées à des températures élevées et à des conditions environnementales exigeantes. Leur importance stratégique est maximale dans les applications nécessitant une stabilité thermique et une résistance supérieures aux limites d’utilisation des systèmes de renforcement conventionnels à base de polymères.
- Aramide : Les fibres d’aramide offrent une faible densité, une résistance aux chocs et d’excellentes propriétés d’absorption d’énergie. Dans le secteur aérospatial, elles sont utilisées pour la fabrication de structures de protection, de certains aménagements intérieurs et de composants où la résistance aux chocs et la réduction du poids sont des critères de conception essentiels.
Matrice
Le segment des matrices devrait enregistrer un TCAC d'environ 9 % entre 2026 et 2034, ce qui en fait le segment principal à forte croissance. La chimie de la matrice détermine la température de transformation, la ténacité, la résistance environnementale, le comportement de liaison, les exigences de polymérisation et la vitesse de production. Les thermodurcissables restent bien implantés grâce à leur qualification éprouvée et à une infrastructure de préimprégnés étendue, tandis que les thermoplastiques suscitent un intérêt croissant pour leur transformation rapide, leur soudage, leur résistance aux chocs et leur recyclabilité potentielle. L'augmentation des cadences de production fait de l'efficacité de la transformation des matrices un facteur important, au même titre que les performances du matériau final.
- Thermoplastiques : Les matrices thermoplastiques acquièrent une importance stratégique croissante car elles permettent un formage, un soudage et un retraitement rapides, ainsi que des cycles de production plus courts. Leur adoption est particulièrement pertinente pour les structures aéronautiques à cadence élevée, les aménagements intérieurs, la mobilité aérienne avancée et les applications où la simplification de l’assemblage peut améliorer la rentabilité de la fabrication.
- Thermodurcissables : Les matrices thermodurcissables demeurent essentielles à la production de composites aérospatiaux grâce à leur qualification établie, leur comportement de polymérisation prévisible, la large disponibilité de préimprégnés et une vaste expérience en matière de conception. Les systèmes à base d’époxy continuent d’être utilisés pour des applications structurelles, tandis que les formulations plus performantes répondent aux exigences de température et environnementales.
Type d'aéronef
Le marché des aéronefs devrait enregistrer un taux de croissance annuel composé (TCAC) d'environ 8 % entre 2026 et 2034. La demande varie selon les exigences structurelles, les volumes de production, les procédures de certification et les profils de mission. Les aéronefs de défense nécessitent des matériaux haute performance pour résister aux contraintes de manœuvre et assurer leur survivabilité, tandis que les systèmes spatiaux privilégient les contraintes thermiques, dimensionnelles et de masse. L'aviation générale et les hélicoptères offrent des applications supplémentaires grâce à la modernisation des cellules, l'allègement des aménagements intérieurs, les structures de rotor et les nouvelles configurations d'aéronefs.
- Aviation générale : La demande en aviation générale comprend les avions d’affaires, les avions légers et les plateformes émergentes où la réduction du poids peut améliorer la rentabilité et les performances. Les structures composites permettent également d’obtenir des profils aérodynamiques et des conceptions intégrées, bien que les coûts et les exigences de certification influent sur le rythme d’adoption.
- Aéronefs de défense : Les aéronefs de défense nécessitent des matériaux capables de répondre à des exigences structurelles, environnementales et opérationnelles rigoureuses. L’utilisation de matériaux composites permet de réduire le poids, d’optimiser l’aérodynamisme, de maîtriser la signature thermique et d’intégrer les composants des avions de chasse, des avions de transport, des systèmes sans pilote et des plateformes spécialisées.
- Dans le domaine spatial, l'accent est mis sur la faible masse, la stabilité dimensionnelle, les performances thermiques et la fiabilité en environnements extrêmes. Les composites polymères sont utilisés dans les composants structuraux et les systèmes de support, grâce à des matrices et des technologies de renforcement avancées permettant des performances spécifiques aux engins spatiaux et aux applications liées au lancement.
- Hélicoptères : Les structures d’hélicoptères bénéficient de l’utilisation de matériaux composites, car un poids structurel réduit permet d’atteindre les objectifs de charge utile et d’autonomie. Les applications s’étendent aux composants du rotor, aux structures du fuselage, aux carénages et à d’autres éléments de la cellule où la résistance à la fatigue, la résistance aux chocs et la résistance à la corrosion sont essentielles.
Structure
Le marché des structures devrait connaître une croissance annuelle composée d'environ 8 % entre 2026 et 2034. Les architectures stratifiées et sandwich répondent à différentes combinaisons de rigidité, de poids, de répartition des charges et d'exigences de fabrication. L'intégration structurelle croissante incite les fournisseurs de matériaux et les fabricants à optimiser l'orientation des fibres, la conception de l'âme, le collage et la consolidation des composants, plutôt que de considérer chaque couche composite comme un matériau isolé.
- Matériaux composites stratifiés : Les matériaux composites stratifiés offrent des performances directionnelles sur mesure grâce à l’association de couches de renfort orientées de manière contrôlée. Ils sont particulièrement adaptés aux structures aérospatiales porteuses où les concepteurs ont besoin d’un contrôle précis de la rigidité, de la résistance, de la réponse à la fatigue et de la géométrie des composants.
- Matériaux composites sandwich : Les matériaux composites sandwich associent des âmes légères à des peaux structurelles pour obtenir une rigidité élevée et une masse relativement faible. Leur rôle stratégique est particulièrement important dans les panneaux, les carénages, les intérieurs, les surfaces de contrôle et autres applications où la rigidité en flexion et la légèreté sont des critères essentiels.
Aperçu des opportunités
|
Type d'aéronef |
Contribution aux recettes |
Journée des tendances |
Étape d'adoption |
|---|---|---|---|
|
Aviation générale |
Moyen |
Cellules légères |
Mise à l'échelle |
|
Avions de défense |
Haut |
Structures de mission |
Mature |
|
Espace |
Moyen |
Structures spatiales |
Mise à l'échelle |
|
Hélicoptères |
Moyen |
Structures de rotor |
Mature |
Analyse des facteurs de croissance et de l'impact du marché des composites polymères pour l'aérospatiale
Allègement des aéronefs et efficacité structurelle
La réduction du poids demeure un facteur clé, car elle se traduit par des économies de carburant, une augmentation de la charge utile et de l'autonomie, ainsi qu'une exploitation plus économique des aéronefs. Les composites polymères permettent d'adapter l'orientation des fibres et de réaliser de multiples fonctions avec un nombre réduit de pièces, offrant ainsi la possibilité d'optimiser la structure au-delà du simple remplacement de matériaux. Dans le cas des systèmes en fibre de carbone, cette approche est particulièrement pertinente pour les structures primaires, car les exigences de rigidité et de résistance rendent l'allègement rentable. Ceci s'applique aux avions commerciaux, aux avions militaires, aux hélicoptères et aux systèmes spatiaux. Lorsque les constructeurs et leurs fournisseurs exigent des performances accrues des systèmes existants, l'utilisation des composites augmente, tant par la refonte des structures que par le développement de nouveaux systèmes. Ainsi, les effets sur le marché sont cumulatifs, chaque application devenant une référence en matière de conception et de fabrication pour les applications futures.
Augmentation des cadences de production aéronautique et automatisation de la fabrication
L'augmentation des cadences de production aéronautique mettra l'accent non seulement sur la performance des matériaux, mais aussi sur le débit, la répétabilité, l'efficacité de la main-d'œuvre et les rendements de fabrication. Des technologies telles que le placement automatisé de fibres, la pose automatisée de rubans adhésifs, les préimprégnés à polymérisation rapide, la fabrication hors autoclave, le moulage par compression et la consolidation des thermoplastiques pourraient permettre de réduire les temps de fabrication ou de simplifier la production de certaines pièces. Toutes ces technologies renforcent l'importance de la conception de la matrice, car le matériau doit pouvoir être transformé à des vitesses plus élevées sans compromettre ses caractéristiques de qualification aérospatiale. Cette exigence est avantageuse pour les fournisseurs capables d'intégrer le développement des matériaux et celui du processus de fabrication. Investissements dans la défense, l'espace et les aéronefs de pointe
La modernisation de la défense et le développement des systèmes spatiaux élargissent la demande au-delà des cycles de production des avions commerciaux. Les aéronefs militaires, les systèmes sans pilote, les hélicoptères, les lanceurs et les engins spatiaux requièrent des matériaux alliant légèreté, hautes performances structurelles, résistance aux intempéries et stabilité dimensionnelle. Ces applications peuvent soutenir la demande de composites même lorsque la production d'avions commerciaux est confrontée à des contraintes temporaires d'approvisionnement. La mobilité aérienne avancée ouvre également une voie de développement distincte où le poids, l'intégration structurelle et la rentabilité de la production sont des considérations de conception essentielles. Les investissements dans ces applications encouragent la qualification de nouvelles combinaisons de renforts et de matrices, tandis que les objectifs d'achat public et de localisation peuvent stimuler les capacités de production régionales. L'impact sur le marché se traduit par une demande plus large et plus diversifiée de composites polymères pour l'aérospatiale, réduisant ainsi la dépendance à une seule catégorie d'aéronefs.
Tendances futures du marché des composites polymères pour l'aérospatiale
Expansion des architectures thermoplastiques et de traitement rapide
La prochaine étape du développement des composites devrait mettre davantage l'accent sur les matrices thermoplastiques, le formage rapide, le soudage et l'assemblage intégré. Les thermoplastiques permettent des procédés de fabrication fondamentalement différents du durcissement conventionnel des thermodurcissables, offrant ainsi la possibilité de raccourcir les cycles de production et de réduire le nombre de fixations mécaniques ou d'interfaces collées dans certaines conceptions. Leur résistance aux chocs et leur recyclabilité potentielle suscitent également l'intérêt des constructeurs aérospatiaux qui étudient la performance sur l'ensemble du cycle de vie. Les tendances du marché des composites polymères pour l'aérospatiale refléteront donc de plus en plus l'interaction entre la chimie des matériaux et l'architecture de production. L'adoption restera spécifique à chaque application, car la certification, l'outillage, les exigences de température et les coûts de production varient selon les structures d'aéronefs. Toutefois, les applications à cadence élevée et réussies peuvent ouvrir la voie à une qualification plus large.
Fabrication numérique de composites et stratégies de matériaux circulaires
La fabrication numérique devrait s'intégrer plus étroitement au placement des matériaux, à l'inspection, au suivi des procédés et à la traçabilité de la production. Les systèmes automatisés peuvent utiliser des définitions numériques de pièces pour contrôler l'orientation et le dépôt des fibres, tandis que les données de procédé peuvent aider les fabricants à identifier les défauts et à améliorer la reproductibilité. Parallèlement, les exigences de développement durable encouragent la recherche sur le recyclage, la récupération des thermoplastiques, le durcissement à faible consommation d'énergie et la fabrication économe en matériaux. Ces évolutions pourraient modifier la compétitivité des fournisseurs, car les clients évalueront de plus en plus les matériaux selon des critères de performance et de cycle de vie. Les fournisseurs disposant de capacités intégrées couvrant les fibres, les polymères, les matériaux intermédiaires, les technologies de transformation et les solutions de recyclage pourraient bénéficier d'un meilleur accès aux futurs programmes de développement de plateformes.
Opportunités du marché des composites polymères pour l'aérospatiale
Chaînes d'approvisionnement composites localisées en Asie-Pacifique
La région Asie-Pacifique offre une opportunité d'expansion de la production locale de fibres, de préimprégnés, de matériaux thermoplastiques et de composants composites qualifiés pour l'aérospatiale. L'assemblage d'aéronefs, la localisation de la production de défense, les programmes spatiaux et le développement aérospatial national renforcent le besoin d'une chaîne d'approvisionnement régionale performante. Les fournisseurs peuvent saisir cette opportunité grâce à des partenariats de qualification, la production régionale, des centres techniques et des accords d'approvisionnement à long terme avec les constructeurs d'aéronefs et de composants. Cette opportunité ne se limite pas aux matières premières : les matériaux intermédiaires et les technologies de transformation sont tout aussi importants, et les fabricants locaux ont besoin de délais de livraison plus courts et d'un soutien technique. Les entreprises qui implantent des capacités de production et d'ingénierie à proximité des pôles aérospatiaux émergents peuvent améliorer leur réactivité et nouer des relations plus tôt dans le cycle de qualification.
Fabrication de composites à haute cadence pour les aéronefs émergents
La mobilité aérienne avancée, les drones, les hélicoptères spécialisés et les plateformes de défense de nouvelle génération offrent des opportunités aux fournisseurs de composites capables de proposer des matériaux compatibles avec une production à haut rendement et reproductible. Ces aéronefs requièrent des structures légères, mais leur viabilité commerciale dépend également du coût de fabrication, du temps de cycle, de l'automatisation et de la consolidation des pièces. Les préimprégnés thermoplastiques, les thermodurcissables à polymérisation rapide, les matériaux de placement automatisé et les systèmes composites moulés peuvent répondre à différents aspects de ces exigences. Les fournisseurs peuvent saisir ces opportunités en collaborant avec les concepteurs d'aéronefs dès les premières phases de conception, lorsque l'architecture des matériaux et les méthodes de fabrication sont encore en cours de sélection. Une collaboration technique précoce peut améliorer les chances de qualification et générer une demande en aval pour des matériaux standardisés dans le cadre de multiples programmes aéronautiques.
Foire aux questions

Naveen est un professionnel expérimenté des études de marché et du conseil, fort de plus de 9 ans d'expertise dans des projets personnalisés, syndiqués et de conseil. Actuellement vice-président associé, il a géré avec succès les parties prenantes tout au long de la chaîne de valeur des projets et a rédigé plus de 100 rapports de recherche et plus de 30 missions de conseil. Son expertise couvre des projets industriels et gouvernementaux, contribuant significativement à la réussite de ses clients et à la prise de décision fondée sur les données.
Naveen est titulaire d'un diplôme d'ingénieur en électronique et communication de la VTU, Karnataka, et d'un MBA en marketing et opérations de l'Université de Manipal. Membre actif de l'IEEE depuis 9 ans, il a participé à des conférences et des colloques techniques et s'est porté volontaire au niveau des sections et des régions. Avant d'occuper ce poste, il a travaillé comme consultant stratégique associé chez IndustryARC et comme consultant en serveurs industriels chez Hewlett Packard (HP Global).
- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

The Insight Partners nous a fourni des informations précieuses sur le marché qui ont soutenu notre stratégie mondiale de commercialisation. Son équipe s’est montrée professionnelle, réactive et attentive à nos commentaires, en proposant tout au long du projet des analyses approfondies et des éclaircissements méthodologiques utiles.
Junmo Kim Directeur financier (CFO), Enertech Co., Ltd.
Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -