
Mercato dei materiali compositi polimerici aerospaziali: dimensioni, quota e previsioni 2034
Dimensioni e previsioni del mercato dei compositi polimerici aerospaziali (2021-2034), quota globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per fibra (carbonio, vetro, ceramica, aramide); matrice (termoplastica, termoindurente); tipo di aeromobile (aviazione generale, aerei da difesa, spazio, elicotteri); struttura (compositi laminati, compositi a sandwich) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPRE00016468
- Categoria : Aerospaziale e difesa
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : October 13, 2026


Dimensioni del mercato nel 2025
5,15 dollari USA miliardi
Valore dell'anno base
Previsioni per il 2034
10,19 dollari USA miliardi
Previsione entro il 2034
CAGR 2026-2034
7,87 %
Tasso di crescita
Mercato di riferimento
69,00 dollari USA miliardi
(2026-2034)
Il mercato dei compositi polimerici per il settore aerospaziale valeva 5,15 miliardi di dollari nel 2025 e si prevede che raggiungerà i 10,19 miliardi di dollari entro il 2034, registrando un tasso di crescita annuo composto (CAGR) del 7,87% dal 2026 al 2034. Il mercato comprende materiali compositi a base di polimeri rinforzati con fibre e progettati per strutture e sistemi aerospaziali, con una domanda guidata da requisiti di leggerezza, prestazioni strutturali, efficienza produttiva e qualificazione nei settori dell'aviazione, della difesa, dello spazio e degli elicotteri.
Il mercato dei compositi polimerici aerospaziali in Nord America è sostenuto da una consolidata produzione aerospaziale, dagli appalti per la difesa, dalle capacità avanzate di lavorazione dei compositi e dai continui investimenti nelle strutture aeronautiche. Si prevede che il mercato regionale registrerà un CAGR di circa il 7% fino al 2034, supportato dalla domanda di sostituzione, dai programmi di produzione aeronautica, dal maggiore utilizzo di strutture rinforzate con fibra di carbonio e dal continuo sviluppo di processi di produzione automatizzati e senza autoclave.
Analisi e approfondimenti sul mercato dei compositi polimerici aerospaziali
Prospettive regionali
- Nord America: ~35% del mercato globale nel 2025 | CAGR del ~7% fino al 2034. Posizione di mercato: il Nord America rappresenta la più grande base di domanda regionale, supportata da un'ampia produzione aeronautica, programmi di difesa, fornitori qualificati per i materiali compositi e consolidate capacità ingegneristiche che spaziano dalla fibra di carbonio ai preimpregnati, alle matrici polimeriche e alla fabbricazione strutturale.
- USA: ~78% del fatturato del mercato nordamericano nel 2025 | ~7% di CAGR fino al 2034. Posizione di mercato: gli Stati Uniti rimangono il principale centro di produzione aerospaziale in Nord America, con una domanda distribuita tra aerei commerciali, piattaforme militari, sistemi spaziali, elicotteri e strutture avanzate per la mobilità aerea che richiedono materiali leggeri e ad alta resistenza.
- Europa: ~30% del mercato globale nel 2025 | ~7% di CAGR fino al 2034. Posizione di mercato: l'Europa vanta un ecosistema maturo per i materiali compositi aerospaziali, incentrato su Germania, Francia, Regno Unito, Italia e Spagna. La Francia rappresenta il paese leader in Europa, grazie alla produzione di aeromobili, ai programmi di difesa e alla capacità produttiva di materiali compositi.
- Asia Pacifico: ~25% del mercato globale nel 2025 | ~9% di CAGR fino al 2034. Posizione di mercato: l'Asia Pacifico è la regione in più rapida crescita, trainata dall'espansione dell'assemblaggio di aeromobili, dalla localizzazione della difesa, dai programmi spaziali e dall'adozione di materiali compositi. La Cina è il paese leader nell'Asia Pacifico, mentre Giappone, Corea del Sud, India e Australia ampliano la domanda regionale.
Prospettive di segmento
- Fibre: quota di mercato del ~70% nel 2025 | CAGR del ~8% fino al 2034. Posizione di mercato: le fibre rappresentano il segmento principale più ampio perché la scelta del rinforzo determina direttamente la resistenza strutturale, la rigidità, il peso, il comportamento all'impatto e la durabilità. La fibra di carbonio rimane particolarmente importante nelle strutture primarie, mentre le fibre di vetro e aramidiche sono impiegate in applicazioni specializzate.
- Matrix: quota di mercato del ~30% nel 2025 | CAGR del ~9% fino al 2034. Posizione di mercato: Matrix è il segmento principale ad alta crescita, poiché i sistemi termoplastici stanno attirando l'attenzione per la maggiore velocità di lavorazione, il potenziale di saldatura, la resistenza agli urti e la riciclabilità, mentre i termoindurenti rimangono ben consolidati nelle strutture aerospaziali qualificate e nei processi di produzione di preimpregnati tradizionali.
Copertura competitiva
Axiom Materials, Inc., Hexcel Corporation, JPS Composite Materials, Lee Aerospace, LMI AEROSPACE, Mitsubishi Chemical Corporation, SGL Carbon SE, Solvay, Spirit AeroSystems, Inc., TORAY INDUSTRIES, INC.
Metodologia
Insight Partners segue le fasi di raccolta dati e ricerca secondaria, ricerca primaria, analisi dei dati, triangolazione dei dati e revisione finale per convalidare le stime e le analisi di mercato.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
Il mercato dei compositi polimerici aerospaziali si è evoluto da applicazioni selettive in strutture secondarie a un utilizzo più ampio in cellule, ali, sezioni di fusoliera, interni, componenti di propulsione e altri assemblaggi strutturali. Il rinforzo in fibra di carbonio si è diffuso grazie al suo elevato rapporto resistenza-peso, che favorisce la riduzione del peso degli aeromobili, mentre le fibre di vetro e aramidiche mantengono un ruolo importante laddove costo, resistenza agli urti, proprietà elettriche o prestazioni localizzate sono fattori rilevanti. Anche i metodi di produzione stanno cambiando, con il posizionamento automatizzato delle fibre, la deposizione automatizzata di nastri, lo stampaggio a trasferimento di resina, i processi di compressione e la polimerizzazione fuori autoclave che migliorano l'economia della produzione e riducono la dipendenza dai tradizionali processi produttivi ad alto costo.
La crescita del mercato dei compositi polimerici aerospaziali è sempre più legata alla localizzazione della produzione aeronautica e alla resilienza della catena di approvvigionamento. L'area Asia-Pacifico sta rafforzando la propria capacità produttiva nel settore aerospaziale, mentre Europa e Nord America continuano a investire in materiali avanzati e nella qualificazione dei processi. L'enfasi normativa sull'efficienza degli aeromobili supporta indirettamente i compositi, aumentando il valore della riduzione del peso e dell'ottimizzazione strutturale. La modernizzazione della difesa e lo sviluppo dei sistemi spaziali forniscono ulteriori canali di domanda, poiché queste piattaforme richiedono materiali in grado di soddisfare rigorosi requisiti meccanici, termici, ambientali e dimensionali.
Ambito del rapporto sul mercato dei compositi polimerici aerospaziali
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 5,15 miliardi di dollari |
| Dimensioni del mercato entro il 2034 | 10,19 miliardi di dollari |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 7,87% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi del mercato dei compositi polimerici aerospaziali
La domanda è trainata dalla continua esigenza dell'industria aerospaziale di strutture più leggere senza compromettere rigidità, resistenza alla fatica, tolleranza agli urti o durata. I materiali compositi consentono ai progettisti di consolidare i componenti, personalizzare l'orientamento delle fibre e ridurre l'esposizione alla corrosione rispetto a diverse soluzioni metalliche convenzionali. Il mercato dei compositi polimerici per il settore aerospaziale dipende quindi non solo dalle vendite dei materiali, ma anche dai cicli di qualificazione, dai ritmi di produzione degli aeromobili, dalla riprogettazione strutturale, dai requisiti di riparazione e dalla disponibilità di processi produttivi certificati.
La catena del valore si estende dai fornitori di polimeri e fibre ai produttori di preimpregnati, ai produttori di materiali intermedi, ai fabbricanti, ai produttori di componenti aeronautici, agli integratori di sistemi e agli OEM. Le condizioni di fornitura sono influenzate dalla disponibilità di fibra di carbonio, dalla composizione chimica delle resine, dalla capacità di produzione di preimpregnati, dalle attrezzature di lavorazione e dai requisiti di qualificazione. I lunghi cicli di sviluppo comportano elevati costi di cambio fornitore, incoraggiando i fornitori a stabilire rapporti tecnici con i produttori di aeromobili e i fornitori di primo livello prima dell'inizio della produzione di massa.
La concorrenza nel mercato dei compositi polimerici aerospaziali si concentra sempre più sulle prestazioni dei materiali, la processabilità, il supporto alla qualificazione, la scalabilità della produzione e la capacità di rifornire le diverse fasi della catena del valore dei compositi. Hexcel Corporation è attiva nelle tecnologie relative a fibre, preimpregnati, strutture a nido d'ape, anime ingegnerizzate e compositi, mentre TORAY INDUSTRIES, INC. è specializzata nell'integrazione di un portafoglio di materiali in fibra di carbonio e compositi. Solvay compete con polimeri avanzati, preimpregnati, compositi termoplastici, adesivi e tecnologie di processo. Altre aziende, tra cui Mitsubishi Chemical Corporation e SGL Carbon SE, si distinguono per la tecnologia della fibra di carbonio, mentre JPS Composite Materials e Axiom Materials, Inc. si differenziano per i materiali compositi e i preimpregnati.
Gli investimenti sono destinati all'automazione, alla lavorazione dei materiali termoplastici, alla produzione ad alto volume, ai preimpregnati avanzati e alla produzione locale. Spirit AeroSystems, Inc. e LMI AEROSPACE sono coinvolte nelle capacità di produzione di componenti e strutture a valle, mentre Lee Aerospace supporta i requisiti specifici per i compositi aerospaziali e gli interni. Il contesto competitivo che ne risulterà favorirà i fornitori in grado di integrare la scienza dei materiali e l'ingegneria di processo, la certificazione, la consegna e lo sviluppo per i propri clienti.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato dei compositi polimerici aerospaziali: approfondimenti strategici
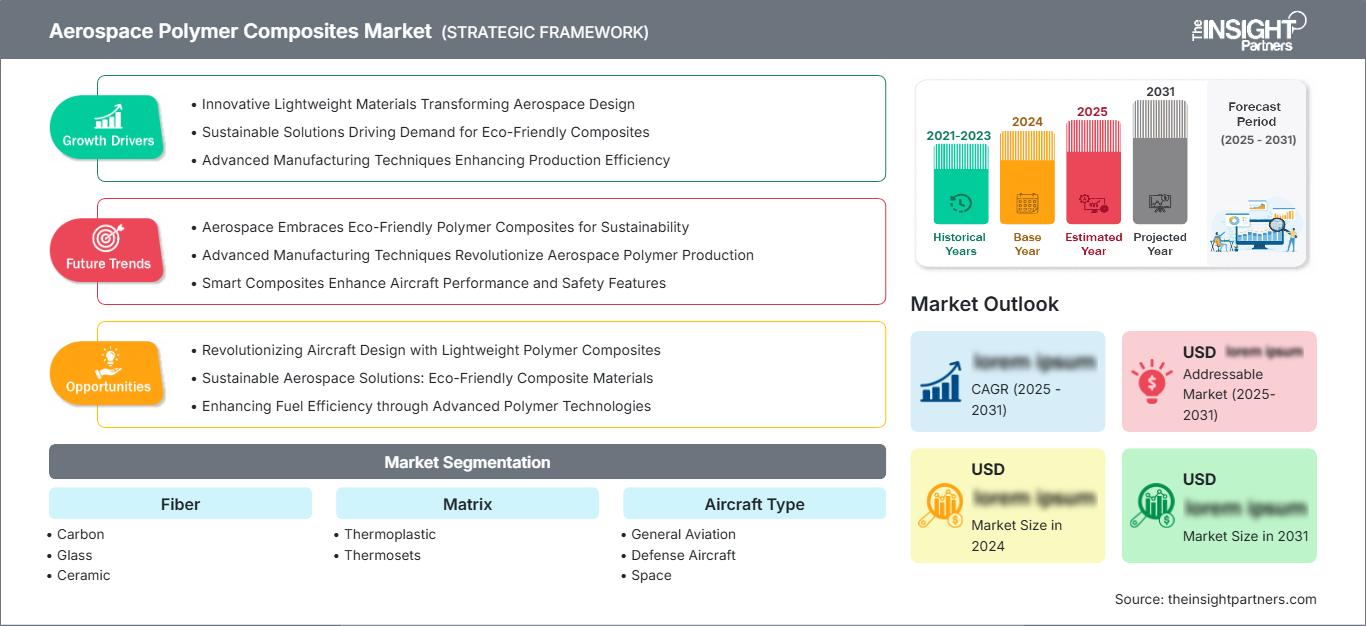
Approfondimenti regionali
Mercato nordamericano dei compositi polimerici aerospaziali
Nel 2025 il Nord America rappresentava circa il 35% della domanda globale e si prevede che crescerà a un tasso annuo composto (CAGR) di circa il 7% fino al 2034. La regione beneficia di una solida base produttiva nel settore aerospaziale, di importanti programmi di approvvigionamento per la difesa, di affermati produttori di aeromobili (OEM) e di reti consolidate di produttori di materiali compositi e fornitori di primo livello. Preimpregnati in fibra di carbonio, strutture a nido d'ape, matrici termoindurenti, materiali termoplastici e strutture sandwich ingegnerizzate sono integrati in aerei commerciali, piattaforme militari, elicotteri e veicoli spaziali.
Le tendenze del mercato dei compositi polimerici aerospaziali in Nord America sono sempre più influenzate dalla produzione di aeromobili, dalla modernizzazione della difesa, dall'esplorazione spaziale e dallo sviluppo di sistemi di mobilità aerea avanzati. Gli Stati Uniti rappresentano il nucleo del consumo regionale, mentre il Canada contribuisce attraverso le strutture aeronautiche, l'aviazione regionale e la produzione aerospaziale specializzata. I fornitori regionali stanno inoltre prestando sempre maggiore attenzione ai processi automatizzati, alla polimerizzazione fuori autoclave, ai preimpregnati a polimerizzazione rapida e al consolidamento dei termoplastici, poiché i requisiti di velocità di produzione influenzano sempre più la scelta dei materiali. La domanda è quindi legata non solo ai nuovi progetti di aeromobili, ma anche all'aumento dei tassi di produzione, agli aggiornamenti delle piattaforme, alle strutture di ricambio e alla localizzazione di capacità di produzione di materiali compositi strategicamente importanti.
Mercato statunitense dei compositi polimerici per il settore aerospaziale
Nel 2025, gli Stati Uniti rappresentavano circa il 78% del fatturato del mercato nordamericano dei compositi polimerici per il settore aerospaziale e si prevede che registreranno un tasso di crescita annuo composto (CAGR) di circa il 7% fino al 2034. Ciò è determinato dall'ampio mercato di aerei commerciali, aerei militari, veicoli spaziali, elicotteri e progetti di sviluppo nel settore aeronautico. L'utilizzo di materiali compositi è particolarmente importante laddove una riduzione del peso contribuisce ad aumentare l'autonomia, la capacità di carico utile, l'efficienza del carburante e l'integrazione dei sistemi.
I principali produttori di materiali compositi hanno già accordi di fornitura con i programmi aerospaziali degli Stati Uniti, tra cui Hexcel Corporation, Solvay, TORAY INDUSTRIES, INC., JPS Composite Materials, Axiom Materials, Inc., LMI AEROSPACE, Lee Aerospace e Spirit AeroSystems, Inc. La crescente domanda sarà alimentata dal crescente interesse per l'automazione, i componenti termoplastici e le tecnologie di processo fuori autoclave.
Mercato europeo dei compositi polimerici per il settore aerospaziale
Nel 2025, l'Europa rappresentava circa il 30% del mercato globale dei compositi polimerici per il settore aerospaziale e si prevede che crescerà a un tasso annuo composto (CAGR) di circa il 7% fino al 2034. La Francia è leader in Europa grazie alla sua solida industria aerospaziale e al suo ampio coinvolgimento in programmi per aerei commerciali, difesa, spazio ed elicotteri. La Germania contribuisce con strutture aeronautiche, ingegneria, produzione industriale e sviluppo di materiali avanzati. Il Regno Unito continua a svolgere un ruolo influente nello sviluppo di aerostrutture, motori e materiali compositi. L'Italia riveste un ruolo cruciale nella produzione di aerei ed elicotteri, mentre la Spagna apporta valore aggiunto attraverso aerostrutture, produzione aeronautica e gestione della catena di fornitura aerospaziale.
La qualificazione dei materiali, la ricerca e sviluppo collaborativa e l'interesse per processi a basso consumo energetico e ritmi di produzione più elevati sono caratteristiche tipiche del mercato europeo. I materiali in fibra di carbonio sono molto diffusi nelle applicazioni strutturali, mentre i compositi termoplastici hanno attirato l'attenzione per la loro capacità di consentire un rapido consolidamento e integrazione dei componenti. Riciclaggio, riparabilità, posizionamento automatizzato e processi di incollaggio migliorati sono tra le problematiche oggetto di studio da parte dei produttori. Tali tendenze aumenteranno la domanda di matrici polimeriche avanzate e sistemi di rinforzo, offrendo al contempo nuove opportunità per i fornitori in grado di soddisfare i rigorosi standard di qualificazione aerospaziale.
Mercato dei compositi polimerici aerospaziali nella regione Asia-Pacifico
Nel 2025, la regione Asia-Pacifico (APAC) rappresentava circa il 25% del mercato globale e si prevede che crescerà a un tasso annuo composto (CAGR) di circa il 9% fino al 2034, risultando la regione a più rapida crescita. La Cina è il paese leader della regione, grazie ai suoi sforzi nello sviluppo di velivoli commerciali, nella difesa, nelle operazioni spaziali e nella localizzazione della sua catena del valore aerospaziale. Il Giappone contribuisce con tecnologie avanzate per la fibra di carbonio e i polimeri, mentre la Corea del Sud possiede competenze sia nella produzione di velivoli per la difesa che in quella aerospaziale.
L'India sta crescendo nei settori dell'assemblaggio di aeromobili, della difesa aerospaziale e della produzione spaziale, aumentando di conseguenza il potenziale mercato per i suoi materiali compositi. Il contributo dell'Australia proviene dalle attività di difesa, spaziali e aerospaziali. Grazie agli sforzi della regione per localizzare la produzione, sviluppare la catena del valore aerospaziale e investire in impianti di produzione, si registrerà un aumento della domanda di materiali compositi.
Mercato dei compositi polimerici aerospaziali in Medio Oriente e Africa
Si prevede che la domanda di compositi polimerici per il settore aerospaziale in Medio Oriente e Africa crescerà a un tasso annuo composto (CAGR) di circa il 6% fino al 2034. L'Arabia Saudita e gli Emirati Arabi Uniti hanno inoltre sviluppato le proprie capacità nel settore aerospaziale e della difesa attraverso iniziative di diversificazione industriale, mentre il Sudafrica offre competenze specialistiche nell'ingegneria aerospaziale e nella produzione per la difesa. La regione è ancora più piccola in termini di mercato aerospaziale rispetto al Nord America, all'Europa e all'area Asia-Pacifico; tuttavia, le sue esigenze si stanno sempre più allineando con la manutenzione, le piattaforme di difesa, le infrastrutture aeroportuali e lo sviluppo industriale locale.
Gli Emirati Arabi Uniti rappresentano un importante polo aerospaziale regionale grazie al loro settore aeronautico e agli investimenti nei servizi aerospaziali, mentre l'Arabia Saudita sta potenziando le proprie capacità industriali e di difesa. Il Sudafrica offre competenze nell'ingegneria aerospaziale e della difesa. Nella più ampia regione del Medio Oriente e dell'Africa, la domanda di materiali compositi è trainata dall'ammodernamento delle flotte aeronautiche, dalle condizioni ambientali, dalle esigenze di manutenzione e dagli investimenti infrastrutturali, fattori che favoriscono l'utilizzo di materiali leggeri e resistenti in strutture, interni, elicotteri e componenti aerospaziali specializzati.
Analisi di segmentazione
Fibra
Le fibre rappresentano il segmento più ampio, con un tasso di crescita annuo composto (CAGR) di circa l'8% dal 2026 al 2034. La scelta delle fibre influenza notevolmente le prestazioni strutturali dei componenti in materiale composito, tra cui rigidità, resistenza alla trazione, comportamento a fatica, resistenza all'impatto e peso. La fibra di carbonio domina le applicazioni strutturali più esigenti, mentre le fibre di vetro e aramidiche trovano impiego in applicazioni in cui costi, resistenza all'impatto, isolamento o prestazioni specifiche sono fattori più importanti. Il rinforzo ceramico soddisfa i requisiti aerospaziali specifici e ad alta temperatura. Il crescente utilizzo di sistemi di deposizione automatizzata e laminati personalizzati supporta ulteriormente la domanda di sistemi di rinforzo qualificati per il settore aerospaziale.
- Carbonio: La fibra di carbonio è fondamentale per le strutture aerospaziali primarie e secondarie grazie al suo elevato rapporto resistenza/peso e rigidità/peso. La domanda si concentra in ali, strutture della fusoliera, impennaggi e altri componenti sensibili al peso, dove l'efficienza strutturale ha un effetto diretto sulle prestazioni dell'aeromobile.
- Vetro: La fibra di vetro rimane un materiale rilevante laddove sono prioritari l'efficienza dei costi, le proprietà elettriche, la resistenza agli urti e un'adeguata robustezza strutturale. Viene utilizzata in strutture secondarie, interni, radome, pannelli e altri componenti in cui le prestazioni della fibra di carbonio potrebbero non essere economicamente necessarie.
- Ceramica: Le fibre ceramiche trovano impiego in applicazioni aerospaziali specializzate, esposte ad elevate temperature e a condizioni ambientali estreme. La loro importanza strategica è massima nelle applicazioni che richiedono stabilità termica e resistenza al di là dei limiti operativi dei sistemi di rinforzo convenzionali a base di polimeri.
- Aramide: Le fibre aramidiche offrono bassa densità, resistenza agli urti e favorevoli caratteristiche di assorbimento di energia. Le applicazioni aerospaziali includono strutture protettive, interni selezionati e componenti in cui il comportamento all'impatto e la riduzione del peso sono requisiti di progettazione importanti.
Matrice
Si prevede che il segmento Matrix registrerà un CAGR di circa il 9% dal 2026 al 2034, diventando così il segmento principale a più alta crescita. La composizione chimica della matrice determina la temperatura di lavorazione, la tenacità, la resistenza ambientale, il comportamento di adesione, i requisiti di polimerizzazione e la velocità di produzione. I materiali termoindurenti rimangono ampiamente consolidati grazie alla maturità delle qualifiche e all'ampia infrastruttura per i preimpregnati, mentre i termoplastici stanno guadagnando terreno per la rapidità di lavorazione, la saldabilità, le prestazioni in termini di resistenza agli urti e la potenziale riciclabilità. L'aumento dei ritmi di produzione rende l'efficienza del processo di lavorazione della matrice un fattore importante da considerare, insieme alle prestazioni del materiale finale.
- Termoplastici: Le matrici termoplastiche stanno acquisendo importanza strategica perché consentono una formatura, una saldatura e una rielaborazione rapide, nonché cicli di produzione più brevi. La loro adozione è particolarmente rilevante per le strutture aeronautiche ad alta velocità di produzione, gli interni, la mobilità aerea avanzata e le applicazioni in cui la semplificazione dell'assemblaggio può migliorare l'economicità della produzione.
- Materiali termoindurenti: Le matrici termoindurenti rimangono fondamentali per la produzione di compositi aerospaziali grazie alla loro comprovata qualificazione, al comportamento di polimerizzazione prevedibile, all'ampia disponibilità di preimpregnati e alla vasta esperienza di progettazione. I sistemi a base di resina epossidica continuano a essere utilizzati in applicazioni strutturali, mentre le formulazioni chimiche ad alte prestazioni rispondono ai requisiti di temperatura e ambientali.
Tipo di golf
Si prevede che il settore degli aeromobili registrerà un tasso di crescita annuo composto (CAGR) di circa l'8% dal 2026 al 2034. La domanda varia in base ai requisiti strutturali, ai volumi di produzione, ai percorsi di certificazione e ai profili di missione. Gli aeromobili per la difesa richiedono materiali ad alte prestazioni per resistere ai carichi di manovra e garantire la sopravvivenza, mentre i sistemi spaziali pongono l'accento sui vincoli termici, dimensionali e di massa. L'aviazione generale e gli elicotteri offrono ulteriori applicazioni attraverso la modernizzazione delle cellule, gli interni leggeri, le strutture dei rotori e le configurazioni emergenti degli aeromobili.
- Aviazione generale: la domanda nel settore dell'aviazione generale comprende aerei executive, aerei leggeri e piattaforme emergenti in cui la riduzione del peso può migliorare l'economia operativa e le prestazioni. Le strutture in materiale composito supportano anche la forma aerodinamica e i progetti integrati, sebbene i costi e i requisiti di certificazione influenzino il ritmo di adozione.
- Velivoli da difesa: i velivoli da difesa richiedono materiali in grado di soddisfare rigorosi requisiti strutturali, ambientali e di missione. L'adozione di materiali compositi favorisce la riduzione del peso, l'ottimizzazione aerodinamica, la gestione della traccia radar e l'integrazione dei componenti in aerei da combattimento, aerei da trasporto, sistemi senza pilota e piattaforme specializzate.
- Spazio: Le applicazioni spaziali pongono l'accento su massa ridotta, stabilità dimensionale, prestazioni termiche e affidabilità in ambienti estremi. I compositi polimerici sono utilizzati in componenti strutturali e sistemi di supporto, con matrici avanzate e tecnologie di rinforzo che consentono prestazioni specializzate per veicoli spaziali e applicazioni legate al lancio.
- Elicotteri: Le strutture degli elicotteri traggono vantaggio dai materiali compositi perché un peso strutturale inferiore consente di raggiungere obiettivi di carico utile e autonomia. Le applicazioni si estendono ai componenti del rotore, alle strutture della fusoliera, alle carenature e ad altri elementi della cellula in cui la resistenza alla fatica, il comportamento all'impatto e la resistenza alla corrosione sono importanti.
Struttura
Si prevede che il settore delle strutture si espanderà a un tasso di crescita annuo composto (CAGR) di circa l'8% dal 2026 al 2034. Le architetture a laminato e a sandwich rispondono a diverse combinazioni di rigidità, peso, distribuzione del carico e requisiti di produzione. La crescente integrazione strutturale sta incoraggiando i fornitori di materiali e i produttori a ottimizzare l'orientamento delle fibre, la progettazione del nucleo, l'incollaggio e il consolidamento dei componenti, anziché trattare ogni strato composito come un materiale isolato.
- Materiali compositi laminati: I materiali compositi laminati offrono prestazioni direzionali personalizzate combinando strati di rinforzo con orientamenti controllati. Sono particolarmente adatti per le strutture aerospaziali portanti, dove i progettisti necessitano di un controllo preciso su rigidità, resistenza, risposta alla fatica e geometria dei componenti.
- Compositi sandwich: I compositi sandwich combinano anime leggere con rivestimenti strutturali per ottenere un'elevata rigidità a parità di massa. Il loro ruolo strategico è particolarmente importante in pannelli, carenature, interni, superfici di controllo e altre applicazioni in cui la rigidità flessionale e l'efficienza in termini di peso sono fondamentali.
Panoramica dell'opportunità
|
Tipo di golf |
Contributo di entrate |
Etichetta di tendenza |
Fase di adozione |
|---|---|---|---|
|
Aviazione generale |
Mezzo |
Cellule leggere |
Scalatura |
|
Velivoli da difesa |
Alto |
Strutture di missione |
Maturo |
|
Spazio |
Mezzo |
Strutture spaziali |
Scalatura |
|
Elicotteri |
Mezzo |
Strutture del rotore |
Maturo |
Analisi dei fattori di crescita e dell'impatto sul mercato dei compositi polimerici aerospaziali.
Alleggerimento degli aeromobili ed efficienza strutturale
La riduzione del peso continua a essere uno dei fattori chiave, poiché si traduce in risparmio di carburante, aumento del carico utile, maggiore autonomia e operazioni più economiche per gli aeromobili. I compositi polimerici consentono di personalizzare l'orientamento delle fibre e di svolgere molteplici funzioni con un numero inferiore di componenti, offrendo così l'opportunità di ottimizzare la struttura al di là della semplice sostituzione dei materiali. Nel caso dei sistemi in fibra di carbonio, ciò è particolarmente applicabile alle strutture primarie, poiché i requisiti di rigidità e resistenza rendono economicamente vantaggiosa la riduzione del peso. Questo vale per aerei commerciali, aerei militari, elicotteri e sistemi spaziali. Quando i produttori di apparecchiature originali e i loro fornitori richiedono prestazioni superiori per i sistemi esistenti, l'utilizzo dei compositi aumenta sia attraverso la riprogettazione strutturale sia attraverso lo sviluppo di nuovi sistemi. In questo modo, gli effetti sul mercato diventano cumulativi, poiché ogni applicazione diventa un riferimento di progettazione e capacità produttiva per gli usi futuri.
Aumento dei tassi di produzione degli aeromobili e automazione della produzione
L'aumento dei ritmi di produzione degli aeromobili porterà a porre l'accento non solo sulle prestazioni del materiale, ma anche sulla produttività, la ripetibilità, l'efficienza della manodopera e la resa produttiva. Tecnologie come il posizionamento automatizzato delle fibre, la deposizione automatizzata del nastro, i preimpregnati a rapida polimerizzazione, la produzione fuori autoclave, lo stampaggio a compressione e il consolidamento dei termoplastici potrebbero ridurre i tempi di produzione o semplificare la fabbricazione di determinate parti. Tutte queste tecnologie aumentano l'importanza della progettazione della matrice, poiché il materiale deve essere in grado di essere lavorato a velocità più elevate senza compromettere le sue caratteristiche di qualificazione aerospaziale. Questa esigenza è vantaggiosa per i fornitori in grado di integrare lo sviluppo sia dei materiali che del processo produttivo. Investimenti nel settore della difesa, dello spazio e degli aeromobili avanzati.
La modernizzazione della difesa e lo sviluppo dei sistemi spaziali ampliano la domanda al di là dei cicli di produzione degli aerei commerciali. Velivoli militari, sistemi senza pilota, elicotteri, vettori di lancio e veicoli spaziali richiedono materiali che combinino bassa massa con elevate prestazioni strutturali, resistenza ambientale e stabilità dimensionale. Queste applicazioni possono sostenere la domanda di compositi anche quando la produzione di aerei commerciali si trova ad affrontare temporanee limitazioni della catena di approvvigionamento. La mobilità aerea avanzata crea inoltre un percorso di sviluppo separato in cui peso, integrazione strutturale ed economia di produzione sono considerazioni progettuali centrali. Gli investimenti in queste applicazioni incoraggiano la qualificazione di nuove combinazioni di rinforzi e matrici, mentre gli obiettivi di appalto e localizzazione governativi possono stimolare la capacità produttiva regionale. L'impatto sul mercato è una base di domanda più ampia e diversificata per i compositi polimerici aerospaziali, riducendo la dipendenza da una singola categoria di aeromobili.
Tendenze future del mercato dei compositi polimerici aerospaziali
Espansione delle architetture termoplastiche e di elaborazione rapida
La prossima fase di sviluppo dei materiali compositi si concentrerà probabilmente maggiormente su matrici termoplastiche, formatura rapida, saldatura e assemblaggio integrato. I termoplastici possono supportare processi che differiscono sostanzialmente dalla polimerizzazione convenzionale dei termoindurenti, creando opportunità per accorciare i cicli di produzione e ridurre il numero di elementi di fissaggio meccanici o interfacce incollate in determinati progetti. La loro resistenza agli urti e la potenziale riciclabilità alimentano inoltre l'interesse dei produttori aerospaziali che ne valutano le prestazioni durante l'intero ciclo di vita. Le tendenze del mercato dei compositi polimerici aerospaziali rifletteranno quindi sempre più l'interazione tra la chimica dei materiali e l'architettura di produzione. L'adozione rimarrà specifica per applicazione, poiché la certificazione, gli utensili, i requisiti di temperatura e l'economia di produzione variano a seconda delle strutture degli aeromobili, ma le applicazioni di successo ad alto tasso di produzione possono aprire la strada a una qualificazione più ampia.
Produzione digitale di materiali compositi e strategie per l'economia circolare dei materiali
Si prevede che la produzione digitale si integrerà sempre più strettamente con il posizionamento dei materiali, l'ispezione, il monitoraggio dei processi e la tracciabilità della produzione. I sistemi automatizzati possono utilizzare definizioni digitali dei componenti per controllare l'orientamento e la deposizione delle fibre, mentre i dati di processo possono aiutare i produttori a identificare i difetti e a migliorare la ripetibilità. Allo stesso tempo, i requisiti di sostenibilità stanno incoraggiando la ricerca sul riciclo, il recupero dei materiali termoplastici, la polimerizzazione a basso consumo energetico e la produzione efficiente in termini di materiali. Questi sviluppi potrebbero cambiare il modo in cui i fornitori competono, poiché i clienti valuteranno sempre più i materiali in base a criteri sia di prestazioni che di ciclo di vita produttivo. I fornitori con capacità integrate che spaziano da fibre, polimeri, materiali intermedi, tecnologie di processo e soluzioni di riciclo potrebbero ottenere un maggiore accesso ai futuri programmi di sviluppo di piattaforme.
Opportunità di mercato per i compositi polimerici aerospaziali
Catene di approvvigionamento composite localizzate nella regione Asia-Pacifico
La regione Asia-Pacifico offre l'opportunità di espandere la produzione locale di fibre, preimpregnati, materiali termoplastici e componenti compositi qualificati per il settore aerospaziale. L'assemblaggio di aeromobili, la localizzazione della difesa, i programmi spaziali e lo sviluppo aerospaziale nazionale stanno aumentando la necessità di una solida catena di approvvigionamento regionale. I fornitori possono cogliere questa opportunità attraverso partnership di qualificazione, produzione regionale, centri tecnici e accordi di fornitura a lungo termine con produttori di aeromobili e componenti. L'opportunità non si limita alle materie prime, poiché anche i materiali intermedi e le tecnologie di processo sono altrettanto importanti, e per questi i produttori locali necessitano di tempi di consegna più brevi e di supporto tecnico. Le aziende che creano capacità produttive e ingegneristiche in prossimità dei cluster aerospaziali emergenti possono migliorare la reattività e costruire relazioni fin dalle prime fasi del ciclo di qualificazione.
Produzione ad alta velocità di materiali compositi per aeromobili di nuova generazione
La mobilità aerea avanzata, i velivoli senza pilota, gli elicotteri specializzati e le piattaforme di difesa di nuova generazione creano opportunità per i fornitori di materiali compositi in grado di offrire materiali compatibili con una produzione ripetibile ad alto ritmo. Questi velivoli richiedono strutture leggere, ma la redditività commerciale dipende anche dai costi di produzione, dai tempi di ciclo, dall'automazione e dal consolidamento dei componenti. Preimpregnati termoplastici, termoindurenti a rapida polimerizzazione, materiali per il posizionamento automatizzato e sistemi compositi stampati possono soddisfare diverse esigenze. I fornitori possono cogliere queste opportunità collaborando con gli sviluppatori di aeromobili nelle prime fasi di progettazione, quando l'architettura dei materiali e i metodi di produzione sono ancora in fase di selezione. Una collaborazione tecnica precoce può aumentare la probabilità di qualificazione e creare una domanda a valle di materiali standardizzati per molteplici programmi aeronautici.
Domande frequenti

Naveen è un professionista esperto in ricerche di mercato e consulenza con oltre 9 anni di esperienza in progetti personalizzati, sindacati e di consulenza. Attualmente Vicepresidente Associato, ha gestito con successo gli stakeholder lungo l'intera catena del valore del progetto e ha redatto oltre 100 report di ricerca e oltre 30 incarichi di consulenza. Il suo lavoro spazia tra progetti industriali e governativi, contribuendo in modo significativo al successo dei clienti e al processo decisionale basato sui dati.
Naveen ha conseguito una laurea in Ingegneria Elettronica e delle Comunicazioni presso la VTU, Karnataka, e un MBA in Marketing e Operations presso la Manipal University. È membro attivo dell'IEEE da 9 anni, partecipando a conferenze, simposi tecnici e svolgendo attività di volontariato sia a livello di sezione che regionale. Prima del suo attuale ruolo, ha lavorato come Consulente Strategico Associato presso IndustryARC e come Consulente Server Industriali presso Hewlett Packard (HP Global).
- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

The Insight Partners ha fornito preziose informazioni di mercato che hanno supportato la nostra strategia globale di ingresso sul mercato. Il suo team si è dimostrato professionale, tempestivo e attento ai nostri commenti, offrendo durante tutto il progetto analisi approfondite e utili chiarimenti metodologici.
Junmo Kim Direttore finanziario (CFO), Enertech Co., Ltd.
Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -