
Markt für Alzheimers Krankheit Diagnostik und Therapeutika: Größe & Prognose 2031
Marktgröße und Prognosen für Diagnostik und Therapeutika für die Alzheimer-Krankheit (2021 – 2031), globaler und regionaler Anteil, Trends und Berichtsabdeckung zur Analyse von Wachstumschancen: Nach Produkttyp (Therapeutika, Diagnostik); Endbenutzer (Krankenhäuser, Kliniken) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika)
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00004836
- Kategorie : Biowissenschaften
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : July 16, 2026


Marktgröße 2024
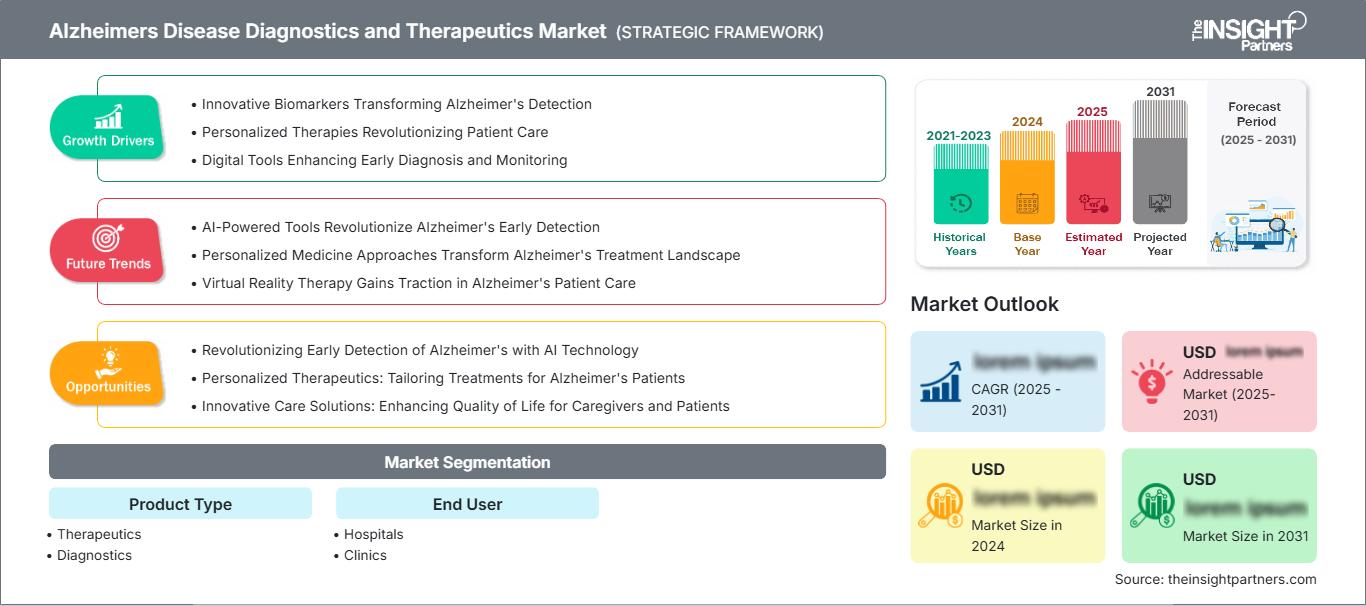
8,99 Mrd. US-Dollar
Basisjahrwert
Prognose für 2031
16,23 Mrd. US-Dollar
Prognose bis 2031
CAGR 2025-2031
8,8 %
Wachstumsrate
Adressierbarer Markt
89,44 Mrd. US-Dollar
(2025–2031)
Der Markt für Diagnostik und Therapie der Alzheimer-Krankheit wird voraussichtlich von 8,99 Milliarden US-Dollar im Jahr 2025 auf 16,23 Milliarden US-Dollar im Jahr 2034 anwachsen, was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,8 % im Zeitraum 2026–2034 entspricht. Klinische Trends gehen hin zur Verwendung von Biomarkern für die Diagnose und Behandlung der Krankheit. Krankenhäuser, Gedächtniszentren, neurologische Zentren und Netzwerke für die Überweisung von Patienten in die Langzeitpflege werden den Markt maßgeblich beeinflussen.
Nordamerika ist aufgrund bestehender Programme zur Demenzfrüherkennung und Amyloid-Diagnostik der am weitesten entwickelte Markt für die Kommerzialisierung. Es wird erwartet, dass der Markt für Alzheimer-Diagnostik und -Therapie in dieser Region im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,4–9,0 % wachsen wird. Treiber dieses Wachstums sind frühere Diagnosen, die Weiterentwicklung der Medicare-Leistungen und die Bereitschaft spezialisierter Zentren zur Durchführung von Anti-Amyloid-Therapien.
Marktanalyse und Einblicke in die Diagnostik und Therapie der Alzheimer-Krankheit
- Nordamerika hielt im Jahr 2025 einen Marktanteil von 38–41 % und wächst zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,4–9,0 %, unterstützt durch die Einführung von Biomarkern, Netzwerke für die Gedächtnisversorgung, Infusionskapazitäten und die Angleichung der Kostenträger an die Bedürfnisse der Patienten im Frühstadium.
- Die USA machten im Jahr 2025 84–87 % des nordamerikanischen Marktes aus und wachsen zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,2–8,8 %, was auf eine starke Aktivität im Bereich klinischer Studien und eine rasche Inanspruchnahme der Therapie zurückzuführen ist.
- Europa hatte im Jahr 2025 einen Anteil von 27–30 % und expandiert zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,0–8,6 %, angeführt von Deutschland, Großbritannien, Frankreich, Italien und Spanien durch strukturierte neurologische Behandlungspfade.
- Der asiatisch-pazifische Raum hielt 2025 einen Anteil von 21–24 % und wächst zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 9,8–10,6 %, wobei China, Japan, Südkorea, Indien und Australien ihre Kapazitäten zur Demenzdiagnostik ausbauen.
- Das größte Segment sind Therapeutika mit einem Marktanteil von 61–65 % im Jahr 2025 und einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,2–8,8 % im Zeitraum 2026–2034, unterstützt durch zugelassene krankheitsmodifizierende Therapien und symptomatische Arzneimittel.
- Das Segment mit dem höchsten Wachstumspotenzial ist die Diagnostik mit einem Marktanteil von 35–39 % im Jahr 2025 und einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 9,6–10,4 % im Zeitraum 2026–2034, unterstützt durch Blutbiomarker, PET-Bestätigung und Tests zur Feststellung der Behandlungseignung.
- Detaillierte Analyse der wichtigsten Unternehmen : Pfizer Inc., Eisai Co., Ltd., Novartis AG, H. Lundbeck A/S, Allergan (ein Unternehmen von AbbVie), TauRx Therapeutics Ltd., AC Immune SA, Johnson & Johnson, AbbVie Inc., Eli Lilly and Company.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Die Entwicklung der klinischen Praxis hat sich von kognitiven Beurteilungen im späteren Stadium hin zu einer biomarkergestützten Früherkennung verlagert, wodurch große Patientengruppen für Diagnostik und Therapie gewonnen werden konnten. Der Markt für Alzheimer-Diagnostik und -Therapie befindet sich im Wandel, angetrieben durch Anti-Amyloid-Antikörper, blutbasierte Biomarker, MRT-Tracking und Daten aus Behandlungsregistern. Die Anforderungen an die Produktion haben sich erweitert und umfassen nun die Herstellung von Biologika, Kühlkettenlogistik, die Produktion von Diagnostik-Testkits, Bildgebungsmarker und Infusionen im Krankenhaus.
Im Prognosezeitraum werden neue Regionen an Bedeutung gewinnen, da die Bevölkerungszahlen steigen und Demenz einen Schwerpunkt der Gesundheitspolitik bildet. Investitionen werden in neurologische Praxen, Diagnostiklabore, PET-Bildgebung, Infusionszentren und digitale kognitive Tests getätigt. Die Unterstützung durch Zulassungsbehörden hinsichtlich biomarkerbasierter Diagnostik, beschleunigter Zulassungsverfahren für Therapien und der Erhebung von Daten nach der Markteinführung dürfte die langfristige Akzeptanz fördern.
Umfang des Marktberichts zu Diagnostik und Therapie der Alzheimer-Krankheit
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2024 | 8,99 Milliarden US-Dollar |
| Marktgröße bis 2031 | 16,23 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2025 - 2031) | 8,8 % |
| Historische Daten | 2021-2023 |
| Prognosezeitraum | 2025–2031 |
Marktanalyse für Alzheimer-Diagnostik und -Therapie
Das Wachstum des Marktes für Alzheimer-Diagnostik und -Therapie wird durch die steigende Prävalenz von Demenz, die zunehmende Anerkennung leichter kognitiver Beeinträchtigungen durch Ärzte und neue Behandlungskriterien angetrieben. Die WHO zählt Demenz zu den größten Gesundheitsproblemen weltweit; jährlich kommen viele neue Fälle hinzu, wobei die Alzheimer-Krankheit die Hauptursache für Demenz ist. Die steigende Nachfrage basiert nicht auf Einzelverschreibungen, sondern auf integrierten Diagnose- und Behandlungskonzepten.
Zu den Komponenten des Ökosystems gehören Screenings in der Allgemeinmedizin, Überweisungen an Neurologen, kognitive Tests, Untersuchungen auf Blut- und Liquorbiomarker, PET-Scans, Sicherheitsüberwachung mittels MRT, Verabreichung von Infusionen und die Nachsorge chronisch kranker Patienten. Der Wettbewerb unter den Anbietern wird sich verschärfen, da biologische Produkte eine gleichbleibende Herstellung, eine spezialisierte Verabreichung und die Meldung von Nebenwirkungen erfordern. Diagnostika werden aufgrund des Bedarfs von Ärzten, vor Behandlungsbeginn eine Amyloidpathogenese nachzuweisen, zunehmend Marktanteile gewinnen.
Die Marktanalyse für Alzheimer-Diagnostik und -Therapie zeigt ein wettbewerbsintensives Umfeld, das sich in zugelassene Therapien, fortgeschrittene Entwicklungskandidaten, Biomarker-Plattformen und etablierte symptomatische Produkte gliedert. Die Unternehmen Eisai Co., Ltd. und Eli Lilly and Company bilden den Kern der Vermarktungsbemühungen im Bereich der Anti-Amyloid-Therapien, während Pfizer Inc., H. Lundbeck A/S, AbbVie Inc. und Johnson & Johnson aufgrund ihrer Kompetenzen in den Bereichen Neurowissenschaften, Psychiatrie und Neurologie allgemein weiterhin relevant sind.
Die Positionierungsstrategie wird zunehmend von der Qualität der Evidenz, dem Patientenkomfort und der Integration von Diagnoseverfahren bestimmt. Das Schweizer Unternehmen Novartis AG treibt seine Bemühungen im Bereich der Neurodegeneration der nächsten Generation weiter voran, während AC Immune SA und TauRx Therapeutics Ltd. sich auf die Präzisionsmedizin, insbesondere auf den Tau-Targeting-Ansatz, konzentrieren. Allergan, eine Tochtergesellschaft von AbbVie Inc., trägt zur Positionierung der Unternehmen im gesamten Bereich der Neurologie bei.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
Markt für Alzheimer-Diagnostik und -Therapie: Strategische Einblicke
Regionale Einblicke
Markt für Alzheimer-Diagnostik und -Therapie in Nordamerika
Nordamerika hielt 2025 einen Marktanteil von 38–41 % und wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,4–9,0 % wachsen. Die Region profitiert von spezialisierten Gedächtniszentren, Zugang zu Amyloid-PET-Untersuchungen, Netzwerken für klinische Studien und etablierteren Erstattungsgesprächen für krankheitsmodifizierende Therapien. Der Marktanteil für Alzheimer-Diagnostik und -Therapie ist hier weiterhin am höchsten, da die Anwendung von Biologika eine integrierte Diagnostik, MRT-Überwachung, Infusionskapazität und ein effektives Nebenwirkungsmanagement erfordert.
Es besteht zudem ein hohes öffentliches Bewusstsein und starkes Engagement von Angehörigen, verbunden mit Investitionen im Gesundheitswesen in kognitive Vorsorgeuntersuchungen. Krankenhäuser und Kliniken führen vermehrt Untersuchungen auf leichte kognitive Beeinträchtigungen durch, während Labore Blutbiomarker nutzen, um Patienten für weiterführende Diagnoseverfahren wie Bildgebung oder Liquoruntersuchungen zu identifizieren. Kanada trägt mit seinen Demenzstrategien zum Marktwachstum bei, während die USA führend bei der Umsatzgenerierung sind.
US-Markt für Alzheimer-Diagnostik und -Therapie
Die USA machten 2025 84–87 % des nordamerikanischen Marktes aus und wachsen zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,2–8,8 %. Ihre führende Position beruht auf einer starken Basis neurologischer Leistungserbringer, einer leistungsstarken Infrastruktur spezialisierter Apotheken, der Verfügbarkeit fortschrittlicher Bildgebungsverfahren und der aktiven Anwendung von Anti-Amyloid-Therapien bei geeigneten Patienten im Frühstadium. Eisai Co., Ltd., Eli Lilly and Company, Pfizer Inc. und Johnson & Johnson engagieren sich weiterhin stark im US-amerikanischen Neurowissenschaftssektor.
Die Anwendungstrends zeigen einen Anstieg der Bluttests zur Diagnose einer Amyloidose, die zur Auswahl der Therapie und zur Überwachung der Patientensicherheit eingesetzt werden. Die Infusionstherapie findet nach wie vor überwiegend im Krankenhaus statt, doch Innovationen in der Erhaltungstherapie werden die Belastung für die Patienten zukünftig verringern. Die Versicherer beobachten die Behandlungsergebnisse und -kosten genau.
Europäischer Markt für Alzheimer-Diagnostik und -Therapie
Der Anteil Europas lag bei 27–30 %, und für den Zeitraum von 2026 bis 2034 wird ein jährliches Wachstum von 8,0–8,6 % prognostiziert. Großbritannien hat den Vorteil, dass es über Demenzstrategien des Nationalen Gesundheitsdienstes (NHS) und Gedächtnisambulanzen verfügt; allerdings beeinträchtigen Kapazitätsengpässe bei Bildgebungs- und Infusionstherapien die Weiterentwicklung der Behandlung. Deutschland nimmt den ersten Platz ein, da es dort Universitätskliniken, Fachärzte, Diagnoselabore und Vergütungsmodelle für die Beurteilung fortgeschrittener Demenzerkrankungen gibt.
Darüber hinaus tragen Frankreich, Italien und Spanien mit ihrer alternden Bevölkerung und dem Zugang zu öffentlichen Gesundheitssystemen zur regionalen Nachfrage bei. Frankreich zeichnet sich durch gute klinische Forschung und Biomarkeranalyse aus, Italien durch die Verbesserung der Behandlungspfade für Demenzpatienten durch regionale Zentren und Spanien durch vermehrte Überweisungen an Spezialisten für kognitive Störungen. Die Bewertung von Gesundheitstechnologien in Europa kann die Anwendung teurer Biologika verlangsamen, während die Diagnostik zunehmen wird.
Markt für Alzheimer-Diagnostik und -Therapie im asiatisch-pazifischen Raum
Im Jahr 2025 lag der Marktanteil des asiatisch-pazifischen Raums bei 21–24 % und wird voraussichtlich zwischen 2026 und 2034 ein jährliches Wachstum von 9,8–10,6 % verzeichnen. Japan wird in dieser Region aufgrund der demografischen Alterung, der neurologischen Gesundheitsinfrastruktur und der Anwendung innovativer Therapien eine führende Rolle einnehmen. China, Südkorea und Australien bauen ihre Diagnosekapazitäten aus, während in Indien die Nachfrage aus dem Privatsektor steigt.
Strategien für gesundes Altern und die Demenzversorgung gewinnen in allen großen Volkswirtschaften an Bedeutung. China konzentriert sich auf die Modernisierung von Krankenhäusern und die Entwicklung von hauseigenen Diagnostiksystemen, während Indien den Ausbau neurologischer Angebote in den Städten vorantreibt. Unzureichender Zugang zu Fachärzten, Probleme mit der Bezahlbarkeit und der Mangel an PET-Scans bleiben außerhalb der großen Metropolen weiterhin große Herausforderungen.
Markt für Alzheimer-Diagnostik und -Therapie im Nahen Osten und Afrika
Der Markt im Nahen Osten und in Afrika wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,2–7,8 % wachsen, wobei Saudi-Arabien die regionale Nachfrage anführt. Saudi-Arabien und die Vereinigten Arabischen Emirate investieren in Universitätskliniken, spezialisierte neurologische Dienstleistungen und die medizinische Infrastruktur, um die Möglichkeiten zur Demenzdiagnostik und zur Überweisung an spezialisierte Therapieeinrichtungen zu verbessern.
Der südafrikanische Markt ist aufgrund seiner neurologischen Zentren und der Kompetenzen im privaten Gesundheitswesen weiterhin der am weitesten entwickelte unter den Ländern Subsahara-Afrikas. Der übrige Bedarf im Nahen Osten und Afrika stammt aus städtischen Krankenhäusern, wo Infrastrukturinvestitionen im Rahmen nationaler Transformationsinitiativen die Diagnostik verbessern. Die Verfügbarkeit wird jedoch durch mangelndes Bewusstsein, fehlende Möglichkeiten für Biomarker-Tests und Kostenfragen beeinträchtigt.
Segmentierungsanalyse
Produkttyp
Das Segment „Produktarten“ wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,8–9,4 % wachsen. Der Markt für Alzheimer-Diagnostik und -Therapie in diesem Segment erweitert sich, da Behandlungsentscheidungen zunehmend von der biologischen Bestätigung, dem Krankheitsstadium und der Sicherheitsüberwachung abhängen. Therapeutika generieren höhere Umsätze, aber die Diagnostik wird zu einem entscheidenden Faktor für die Patientenauswahl, die Kostenübernahme und das Langzeitmanagement der Erkrankung.
- Therapeutika bleiben die größte Produktkategorie, da krankheitsmodifizierende Antikörper, symptomatische Medikamente und Arzneimittel zur Verhaltenstherapie unterschiedliche Behandlungsphasen abdecken. Die Nachfrage ist dort am größten, wo Spezialisten die Infusionslogistik und die Sicherheitsüberwachung gewährleisten können.
- Diagnostische Verfahren gewinnen zunehmend an strategischer Bedeutung, da Blutbiomarker, Liquoruntersuchungen, PET-Bildgebung, MRT und kognitive Tests eine frühere Diagnose ermöglichen. Die Akzeptanz von Diagnostik steigt, wenn die Tests mit der Behandlungsberechtigung und der Effizienz klinischer Arbeitsabläufe verknüpft sind.
Endbenutzer
Das Segment der Endnutzer wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,5–9,1 % wachsen. Die Nachfrage konzentriert sich weiterhin auf Krankenhäuser, da fortgeschrittene Diagnostik, Bildgebung, Infusionstherapie, die Behandlung von Nebenwirkungen und die multidisziplinäre Versorgung eine hochentwickelte Infrastruktur erfordern. Kliniken gewinnen an Bedeutung, da Screening, Nachsorge, Biomarker-Bestimmungen, Erhaltungstherapie und die Beratung von Angehörigen zunehmend in ambulanten neurologischen und Gedächtniszentren angeboten werden.
- Den größten Umsatzbeitrag generieren Krankenhäuser , weil sie neurologische Beratung, Bildgebung, Infusionsverabreichung, MRT-Überwachung, Notfallversorgung und die Teilnahme an klinischen Studien für Patienten, die fortgeschrittene Alzheimer-Therapien erhalten, miteinander verbinden.
- Kliniken unterstützen die Früherkennung und Kontinuität der Versorgung durch kognitive Beurteilung, Biomarker-Triage, Medikamentenüberwachung, Schulung von Pflegepersonen und Überweisungsmanagement. Ihre Rolle erweitert sich, da Bluttests die diagnostischen Arbeitsabläufe in der Primärversorgung vereinfachen.
Momentaufnahme der Chancen
|
Segmentname |
Umsatzbeitrag (Hoch/Mittel/Niedrig) |
Trend-Tag |
Adoptionsphase |
|
Krankenhäuser |
Hoch |
Infusionszugang |
Reifen |
|
Kliniken |
Medium |
Biomarker-Triage |
Skalierung |
Wachstumstreiber und Wirkungsanalyse des Marktes für Alzheimer-Diagnostik und -Therapie
Zunehmende Demenzbelastung und frühere klinische Erkennung
Die steigende Zahl diagnostizierter Patienten ist der direkte Katalysator, da sich die Alzheimer-Therapie von der Behandlung mittelschwerer Demenz hin zu leichter kognitiver Beeinträchtigung und frühen Krankheitssymptomen entwickelt. Das zunehmende Interesse von Hausärzten und Neurologen an kognitiven Symptomen führt dazu, dass immer mehr Menschen in den Diagnoseprozess eintreten. Dies erhöht die Nachfrage nach kognitiven Tests, Biomarkern, dem Nachweis von Amyloid-Protein, MRT-Untersuchungen und Therapieberatungen. Das kommerzielle Potenzial geht über die bloße Zunahme der Prävalenz hinaus, da neue Therapien die Bestätigung biologischer Marker und die Überwachung ihrer Sicherheit erfordern. Der Fokus verschiebt sich hin zur Früherkennung anstelle von Behandlungen im fortgeschrittenen Stadium.
Krankheitsmodifizierende Therapien zur Schaffung eines diagnostischen Durchbruchs
Anti-Amyloid-Therapien verändern den Markt, indem sie bestätigte pathologische Befunde klinisch relevant machen. Vor der Einführung krankheitsmodifizierender Therapien dienten viele Diagnoseverfahren hauptsächlich der Abklärung, Forschung oder Differenzialdiagnose. Heute beeinflussen die Amyloid-Bestätigung, das MRT-Monitoring und die Bestimmung des Ausgangsstadiums, ob ein Patient eine Therapie beginnen, fortsetzen oder vermeidbare Risiken vermeiden kann. Dies führt zu einer erhöhten Nachfrage nach Diagnostikleistungen, Bildgebungsnetzwerken, neurologischen Kliniken, Infusionszentren und Sicherheitsüberwachungsdiensten. Die Auswirkungen sind in entwickelten Märkten besonders stark, da Erstattungs- und Verschreibungsprotokolle zunehmend eine dokumentierte Eignung erfordern. Mit dem Einzug weiterer Therapien in die klinische Praxis integriert sich die Wertschöpfungskette, wobei Diagnostik und Therapieversorgung als zusammenhängende Umsatzquellen und nicht mehr als separate klinische Kategorien fungieren.
Investitionen in die Gesundheitsinfrastruktur für die Versorgung von Demenzpatienten
Investitionen in spezialisierte Infrastruktur für die Demenzversorgung beschleunigen die Einführung neuer Behandlungsmethoden, da die Diagnose und Behandlung von Alzheimer koordinierte Schritte erfordern. Krankenhäuser müssen Neurologen, Radiologen, Laborteams, Apotheker, Infusionspflegekräfte und Notfallprotokolle aufeinander abstimmen, um die Patienten sicher zu versorgen. Kliniken müssen Überweisungsregeln, kognitive Tests, die Kommunikation mit Angehörigen und die Nachsorge standardisieren. Dies schafft eine Nachfrage nach Workflow-Software, Biomarker-Tests, Infusionsdiensten, Schulungsprogrammen und Patientenüberwachungsinstrumenten. Die Auswirkungen auf den Markt sind besonders im asiatisch-pazifischen Raum und in ausgewählten Ländern des Nahen Ostens sichtbar, wo die alternde Bevölkerung Regierungen und private Anbieter dazu drängt, die Kapazitäten im Bereich der Neurologie auszubauen. Eine verbesserte Infrastruktur führt außerdem zu einer besseren Datenerhebung im klinischen Alltag, was das Vertrauen der Kostenträger stärkt und eine breitere klinische Anwendung fördert.
Zukunftstrends im Markt für Alzheimer-Diagnostik und -Therapie
Blutbiomarker auf dem Weg zur Entscheidungsunterstützung in der klinischen Praxis
Blutbasierte Tests werden die Trends im Markt für Alzheimer-Diagnostik und -Therapie prägen, da Gesundheitssysteme nach skalierbaren Alternativen zu PET-basierten Diagnoseverfahren suchen. Zukünftig wird der Fokus voraussichtlich eher auf Triage, Risikostratifizierung, Priorisierung von Überweisungen und Therapiekontrolle liegen, als auf der vollständigen Ersetzung der fachärztlichen Expertise. Mit verbesserter Testleistung können Kliniken Patienten mit wahrscheinlicher Amyloid-Positivität früher identifizieren und teure Bildgebungsverfahren für die Bestätigung oder komplexe Fälle reservieren. Dieser Trend könnte diagnostische Engpässe reduzieren, die Rekrutierung für Studien verbessern und den Zugang in Regionen mit begrenzten PET-Kapazitäten erweitern. Erfolgreiche Anbieter benötigen neben analytischer Genauigkeit validierte Tests, klinische Schulungen, Nachweise für die Kostenerstattung und die Integration in neurologische Arbeitsabläufe.
Hinwendung zu komfortablen Wartungs- und Kombinationsstrategien
Die Behandlung wird voraussichtlich patientenzentrierter werden, da Unternehmen weniger belastende Dosierungs- und Erhaltungsschemata sowie Kombinationsansätze entwickeln. Infusionsbasierte Modelle haben die erste Generation der krankheitsmodifizierenden Therapie etabliert, doch lange Klinikbesuche, MRT-Überwachung, der Zeitaufwand für Pflegekräfte und die damit verbundene Reisebelastung können die Therapiedauer einschränken. Zukünftige Wettbewerbsvorteile werden von der Optimierung der Sicherheit, einer einfacheren Anwendung und dem Nachweis abhängen, dass die Vorteile über längere Zeiträume anhalten. Kombinationsstrategien könnten sich ebenfalls etablieren, wenn Amyloid, Tau, Neuroinflammation, synaptische Gesundheit und vaskuläre Faktoren gemeinsam behandelt werden. Dieser Wandel dürfte Unternehmen belohnen, die den klinischen Nutzen nachweisen und gleichzeitig den operativen Druck auf die Gesundheitssysteme reduzieren können.
Marktchancen für die Diagnostik und Therapie der Alzheimer-Krankheit
Integrierte Diagnose- und Behandlungsnetzwerke
Integrierte Netzwerke bieten ein erhebliches Investitionspotenzial, da der Behandlungszugang von einem reibungslosen Ablauf von der Diagnose über die Bestätigung bis zum Therapiebeginn abhängt. Prognosen für den Markt für Alzheimer-Diagnostik und -Therapie unterstützen den Ausbau von Gedächtnisambulanzen, die mit Laboren, Bildgebungszentren, Infusionseinheiten und digitalen Nachsorgeplattformen vernetzt sind. Klinikverbünde können in standardisierte Überweisungskriterien, zentrale Terminvergabe, Sicherheitsüberwachungsprotokolle und Unterstützungsangebote für Angehörige investieren. Diagnostikunternehmen können mit neurologischen Netzwerken kooperieren, um Bluttests in die routinemäßige kognitive Beurteilung zu integrieren. Das größte Potenzial besteht dort, wo Wartezeiten, begrenzte PET-Kapazitäten und fragmentierte Überweisungen Behandlungsentscheidungen verzögern. Eine optimierte Gestaltung der Behandlungspfade kann die Erfassung geeigneter Patienten erhöhen und vermeidbare Systemkosten senken.
Evidenzgestütztes Wachstum in Schwellenländern mit alternder Bevölkerung
Die alternde Bevölkerung in Schwellenländern bietet Unternehmen, die Wirtschaftlichkeit, Ausbildung und Infrastrukturförderung in Einklang bringen können, Chancen. Japan ist hier bereits weit fortgeschritten, doch China, Indien, Südkorea, die Golfstaaten und ausgewählte lateinamerikanische Märkte benötigen skalierbare Diagnose- und Behandlungspfade. Investoren können sich auf unkomplizierte Biomarker-Tests, die Ausbildung von Neurologen, telemedizinische Gedächtniskonsultationen und Krankenhauspartnerschaften konzentrieren, die nicht unmittelbar auf eine flächendeckende PET-Infrastruktur angewiesen sind. Therapeutische Unternehmen können ihre Marktreife durch Register, Fortbildungen für Ärzte und Daten aus der Praxis zur geeigneten Patientenauswahl aufbauen. Die Chancen hängen nicht allein vom Patientenaufkommen ab. Sie hängen davon ab, unerkannte kognitive Beeinträchtigungen in eine strukturierte klinische Untersuchung und einen nachhaltigen Zugang zu Behandlungen zu überführen.
Aktuelle Entwicklungen
- Juli 2026: AC Immune kündigte Präsentationen auf der AAIC 2026 zu Programmen für neurodegenerative Erkrankungen an. Dazu gehören ein neuartiger TDP-43-PET-Tracer, ein hirngängiger NLRP3-Inhibitor sowie Morphomer-basierte Therapeutika. Diese Ankündigung unterstreicht die Biomarker-basierte Strategie des Unternehmens in der Diagnose und Therapieentwicklung für Alzheimer und verwandte Erkrankungen.
- August 2025: Eisai und Biogen gaben die Zulassung von LEQEMBI IQLIK durch die US-amerikanische Arzneimittelbehörde FDA bekannt. Der subkutane Autoinjektor dient der einmal wöchentlichen subkutanen Anwendung zur Erhaltungstherapie nach initialer intravenöser Behandlung im Frühstadium der Alzheimer-Krankheit. Das Produkt wurde entwickelt, um die Belastung durch Infusionen zu reduzieren und die langfristige Fortsetzung der Therapie für geeignete Patienten und deren Angehörige zu unterstützen.
- Juli 2025: Eli Lilly gab bekannt, dass die US-amerikanische Arzneimittelbehörde FDA eine aktualisierte Produktinformation für Kisunla mit einem neuen Dosierungsschema zur Behandlung der frühen symptomatischen Alzheimer-Krankheit zugelassen hat. Daten der TRAILBLAZER-ALZ 6-Studie zeigten eine geringere Inzidenz von ARIA-E bei gleichzeitig vergleichbarer Entfernung von Amyloid-Plaques und Reduktion von p-tau217, was die Patientensicherheit für Ärzte verbessert.
Häufig gestellte Fragen

- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -