
Marché du diagnostic et traitement de la maladie d’Alzheimer : prévisions 2031
Analyse de la taille et des prévisions du marché des diagnostics et traitements de la maladie d'Alzheimer (2021-2031), des parts mondiales et régionales, des tendances et des opportunités de croissance. Couverture du rapport : par type de produit (traitement, diagnostic), utilisateur final (hôpitaux, cliniques) et zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et Amérique centrale).
- Statut : Données publiées
- Code du rapport : TIPRE00004836
- Catégorie : Sciences de la vie
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : July 16, 2026


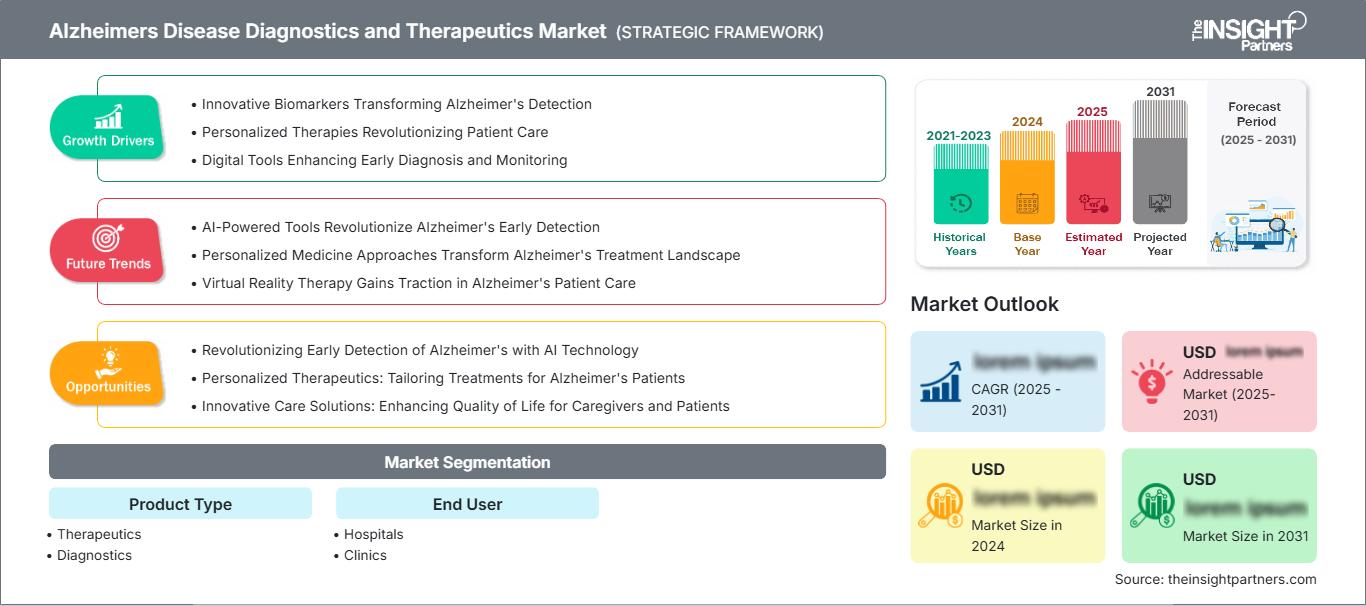
Taille du marché en 2024
8,99 milliards de dollars US
valeur de l'année de base
Prévisions pour 2031
16,23 milliards de dollars américains
Prévisions pour 2031
TCAC 2025-2031
8,8 %
taux de croissance
Marché adressable
89,44 milliards de dollars américains
(2025-2031)
Le marché des diagnostics et des traitements de la maladie d'Alzheimer devrait passer de 8,99 milliards de dollars américains en 2025 à 16,23 milliards de dollars américains en 2034, enregistrant un taux de croissance annuel composé (TCAC) de 8,8 % sur la période 2026-2034. Les tendances cliniques s'orientent vers l'utilisation de biomarqueurs pour diagnostiquer et traiter la maladie. La croissance de ce marché sera principalement portée par les hôpitaux, les centres de la mémoire, les centres de neurologie et les réseaux d'orientation vers les soins de longue durée.
L'Amérique du Nord est la zone la plus développée pour la commercialisation de ces traitements, grâce à l'existence de programmes de dépistage de la démence et de confirmation de la présence de plaques amyloïdes. Le marché des diagnostics et des traitements de la maladie d'Alzheimer dans cette région devrait croître à un TCAC de 8,4 % à 9,0 % entre 2026 et 2034, porté par un diagnostic plus précoce, l'évolution de la couverture Medicare et la capacité des centres spécialisés à administrer des traitements anti-amyloïdes.
Analyse et perspectives du marché des diagnostics et des traitements de la maladie d'Alzheimer
- L’Amérique du Nord détenait une part de marché de 38 à 41 % en 2025 et connaît une croissance annuelle composée de 8,4 à 9,0 % entre 2026 et 2034, soutenue par l’adoption de biomarqueurs, les réseaux de soins de la mémoire, la capacité de perfusion et l’alignement des payeurs sur le traitement précoce.
- Les États-Unis représentaient 84 à 87 % de l'Amérique du Nord en 2025 et connaissent une croissance annuelle composée de 8,2 à 8,8 % entre 2026 et 2034, reflétant une forte activité d'essais cliniques et une adoption rapide des thérapies.
- L'Europe représentait une part de 27 à 30 % en 2025 et connaît une croissance annuelle composée (TCAC) de 8,0 à 8,6 % entre 2026 et 2034, sous l'impulsion de l'Allemagne, du Royaume-Uni, de la France, de l'Italie et de l'Espagne, grâce à des parcours de soins en neurologie structurés.
- La région Asie-Pacifique détenait une part de marché de 21 à 24 % en 2025 et connaît une croissance annuelle composée de 9,8 à 10,6 % entre 2026 et 2034, la Chine, le Japon, la Corée du Sud, l'Inde et l'Australie développant leurs capacités de diagnostic de la démence.
- Le segment le plus important est celui des produits thérapeutiques, avec une part de marché de 61 à 65 % en 2025 et un TCAC compris entre 8,2 et 8,8 % entre 2026 et 2034, soutenu par des thérapies modifiant l'évolution de la maladie et des médicaments symptomatiques approuvés.
- Le segment à forte croissance est celui du diagnostic, avec une part de marché de 35 à 39 % en 2025 et un TCAC de 9,6 à 10,4 % entre 2026 et 2034, soutenu par les biomarqueurs sanguins, la confirmation par TEP et les tests d'éligibilité au traitement.
- Principales sociétés analysées en détail : Pfizer Inc., Eisai Co., Ltd., Novartis AG, H. Lundbeck A/S, Allergan, une société AbbVie, TauRx Therapeutics Ltd., AC Immune SA, Johnson & Johnson, AbbVie Inc., Eli Lilly and Company.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
L'évolution des pratiques cliniques a conduit des évaluations cognitives à un stade avancé à une prise en charge précoce guidée par les biomarqueurs, permettant ainsi d'élargir considérablement le nombre de patients éligibles aux diagnostics et aux traitements. Le marché des diagnostics et des traitements de la maladie d'Alzheimer connaît une transformation majeure, impulsée par les anticorps anti-amyloïdes, les biomarqueurs sanguins, le suivi par IRM et les données des registres de traitement. Les aspects liés à la production s'étendent désormais à la fabrication de produits biologiques, à la logistique de la chaîne du froid, à la production de kits de tests diagnostiques, aux traceurs d'imagerie et aux perfusions hospitalières.
Au cours de la période de prévision, de nouvelles régions joueront un rôle important en raison du vieillissement de la population et de l'importance croissante accordée à la démence dans les politiques de santé. Les dépenses concerneront les services de neurologie, les laboratoires de diagnostic, l'imagerie TEP, les centres de perfusion et les évaluations cognitives numériques. L'adoption à long terme de ces traitements devrait être favorisée par l'appui des organismes de réglementation concernant le diagnostic basé sur les biomarqueurs, l'accélération des procédures d'autorisation de mise sur le marché et le recueil de données post-commercialisation.
Portée du rapport sur le marché des diagnostics et des traitements de la maladie d'Alzheimer
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2024 | 8,99 milliards de dollars américains |
| Taille du marché d'ici 2031 | 16,23 milliards de dollars américains |
| TCAC mondial (2025 - 2031) | 8,8% |
| Données historiques | 2021-2023 |
| Période de prévision | 2025-2031 |
Analyse du marché des diagnostics et des traitements de la maladie d'Alzheimer
La croissance du marché des diagnostics et des traitements de la maladie d'Alzheimer est alimentée par la prévalence croissante de la démence, une meilleure reconnaissance par les médecins des troubles cognitifs légers et de nouveaux critères d'éligibilité aux traitements. L'OMS considère la démence comme l'un des plus grands problèmes de santé au monde, avec de nombreux nouveaux cas chaque année, la maladie d'Alzheimer étant la principale cause de démence. La demande croissante repose non pas sur des prescriptions individuelles, mais sur des diagnostics et des traitements intégrés.
Les composantes de l'écosystème comprennent le dépistage en médecine générale, les consultations en neurologie, les évaluations cognitives, les analyses de biomarqueurs sanguins et du liquide céphalo-rachidien, les examens TEP, la surveillance de la sécurité des IRM, l'administration de perfusions et le suivi des patients atteints de maladies chroniques. La concurrence entre les fournisseurs s'intensifiera car les produits biologiques nécessitent une fabrication rigoureuse, une administration spécialisée et le signalement des effets indésirables. Les produits de diagnostic bénéficieront d'opportunités croissantes du fait de la nécessité pour les médecins de confirmer la présence d'une amyloïde avant d'initier un traitement.
L'analyse du marché des diagnostics et des traitements de la maladie d'Alzheimer révèle un paysage concurrentiel marqué par la présence de thérapies approuvées, de candidats en phase avancée de développement, de plateformes de biomarqueurs et de produits symptomatiques historiques. Les sociétés Eisai Co., Ltd. et Eli Lilly and Company constituent le noyau des efforts de commercialisation des traitements anti-amyloïdes, tandis que Pfizer Inc., H. Lundbeck A/S, AbbVie Inc. et Johnson & Johnson conservent leur importance grâce à leur expertise en neurosciences, en psychiatrie et en neurologie.
La stratégie de positionnement est de plus en plus déterminée par la qualité des données probantes, le confort du patient et l'intégration diagnostique. La société suisse Novartis AG poursuit ses efforts dans le domaine des neurodégénérescences de nouvelle génération, tandis qu'AC Immune SA et TauRx Therapeutics Ltd. concentrent leurs efforts sur la médecine de précision, notamment sur les thérapies ciblant la protéine tau. Allergan, filiale d'AbbVie Inc., contribue au positionnement de ces entreprises dans le domaine de la neurologie en général.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché des diagnostics et des traitements de la maladie d'Alzheimer : perspectives stratégiques
Perspectives régionales
Marché nord-américain des diagnostics et des traitements de la maladie d'Alzheimer
L'Amérique du Nord détenait une part de marché de 38 à 41 % en 2025 et devrait connaître une croissance annuelle composée (TCAC) de 8,4 à 9,0 % entre 2026 et 2034. La région bénéficie de centres spécialisés dans les troubles de la mémoire, de l'accès à la tomographie par émission de positons (TEP) amyloïde, de réseaux d'essais cliniques et de discussions plus approfondies sur le remboursement des traitements modificateurs de la maladie. La part de marché des diagnostics et des traitements de la maladie d'Alzheimer y demeure la plus importante, car l'adoption des biothérapies nécessite un diagnostic intégré, un suivi par IRM, une capacité de perfusion et une gestion des effets indésirables.
On observe également une forte sensibilisation du public et un plaidoyer mobilisé par les aidants, conjugués à des investissements importants dans le dépistage cognitif. Les hôpitaux et les cliniques réalisent de plus en plus d'évaluations pour les troubles cognitifs légers, tandis que les laboratoires utilisent des biomarqueurs sanguins pour identifier les patients nécessitant des examens complémentaires, tels que l'imagerie ou l'analyse du liquide céphalo-rachidien. Le Canada contribue à ce marché grâce à ses stratégies de lutte contre la démence, tandis que les États-Unis sont en tête en termes de revenus.
Marché américain des diagnostics et des traitements de la maladie d'Alzheimer
Les États-Unis représentaient 84 à 87 % du marché nord-américain en 2025 et affichent une croissance annuelle composée de 8,2 à 8,8 % entre 2026 et 2034. Leur position dominante s'explique par un important réseau de neurologues, une solide infrastructure de pharmacies spécialisées, un accès facilité à l'imagerie de pointe et une adoption rapide des thérapies anti-amyloïdes chez les patients éligibles à un stade précoce. Eisai Co., Ltd., Eli Lilly and Company, Pfizer Inc. et Johnson & Johnson sont fortement impliqués dans le domaine des neurosciences aux États-Unis.
Les tendances actuelles montrent une augmentation du nombre d'analyses sanguines utilisées pour déterminer si un patient nécessite un diagnostic confirmé d'amylose, puis pour choisir le traitement et assurer un suivi de sécurité. La thérapie par perfusion se déroule encore majoritairement en milieu hospitalier, bien que les innovations en matière de traitement d'entretien contribueront à alléger la charge pesant sur le patient à l'avenir. Les assureurs suivent de près les résultats et le coût des soins.
Marché européen des diagnostics et des traitements de la maladie d'Alzheimer
La part de l'Europe se situe entre 27 et 30 %, et son taux de croissance annuel composé (TCAC) devrait atteindre 8,0 à 8,6 % entre 2026 et 2034. Le Royaume-Uni bénéficie de stratégies de prise en charge de la démence mises en place par le NHS et de cliniques spécialisées dans les troubles de la mémoire ; toutefois, les limitations de capacité en matière d'imagerie et de services de perfusion freinent le développement des traitements. L'Allemagne occupe la première place grâce à ses centres hospitaliers universitaires, ses spécialistes, ses laboratoires de diagnostic et ses modèles de remboursement permettant une évaluation de pointe.
Par ailleurs, la France, l'Italie et l'Espagne contribuent à la demande régionale en raison du vieillissement de leur population et de l'accès aux systèmes de santé publique. La France se distingue par la qualité de sa recherche clinique et de ses analyses de biomarqueurs, l'Italie par l'amélioration des parcours de soins pour la démence grâce à des centres régionaux, et l'Espagne par l'augmentation des orientations vers des spécialistes pour les troubles cognitifs. En Europe, l'évaluation des technologies de la santé pourrait freiner l'utilisation des biothérapies coûteuses, tandis que le recours aux diagnostics devrait progresser.
Marché des diagnostics et des traitements de la maladie d'Alzheimer en Asie-Pacifique
En 2025, la région Asie-Pacifique représentait 21 à 24 % du marché et devrait enregistrer un taux de croissance annuel composé (TCAC) de 9,8 à 10,6 % entre 2026 et 2034. Le Japon devrait dominer ce marché régional grâce au vieillissement de sa population, à ses infrastructures de soins neurologiques et à l'adoption de thérapies innovantes. La Chine, la Corée du Sud et l'Australie renforcent leurs capacités de diagnostic, tandis que l'Inde connaît une demande croissante de la part du secteur privé.
Les politiques de vieillissement en bonne santé et de prise en charge de la démence ont gagné du terrain dans toutes les grandes économies. La Chine privilégie la rénovation des hôpitaux et le développement des services de diagnostic internes, tandis que l'Inde s'efforce d'accroître l'offre de services en neurologie dans les villes. L'accès insuffisant aux spécialistes, les problèmes d'accessibilité financière et le manque d'examens TEP demeureront des défis majeurs en dehors des grandes métropoles.
Marché des diagnostics et des traitements de la maladie d'Alzheimer au Moyen-Orient et en Afrique
Le marché du Moyen-Orient et de l'Afrique devrait croître à un TCAC de 7,2 % à 7,8 % entre 2026 et 2034, l'Arabie saoudite étant le principal moteur de la demande régionale. L'Arabie saoudite et les Émirats arabes unis investissent dans les hôpitaux de référence, les services de neurologie spécialisés et les infrastructures médicales, renforçant ainsi les filières de dépistage de la démence et d'orientation vers des traitements de pointe.
Le marché sud-africain demeure le plus mature parmi les pays subsahariens grâce à ses centres de neurologie et aux capacités de son système de santé privé. Le reste de la demande au Moyen-Orient et en Afrique provient des hôpitaux urbains, où les investissements dans les infrastructures, liés aux initiatives nationales de transformation, favorisent l'amélioration du diagnostic. L'accès à ces services est toutefois limité par le manque de sensibilisation, les capacités de dépistage des biomarqueurs et les coûts.
Analyse de segmentation
Type de produit
Le segment « Type de produit » devrait connaître une croissance annuelle composée (TCAC) de 8,8 % à 9,4 % entre 2026 et 2034. Le marché des diagnostics et des traitements de la maladie d’Alzheimer s’étend au sein de ce segment, les décisions thérapeutiques dépendant de plus en plus de la confirmation biologique, du stade de la maladie et du suivi de la sécurité. Les traitements génèrent des revenus plus importants, mais les diagnostics deviennent un critère déterminant pour la sélection des patients, l’approbation du remboursement et la prise en charge à long terme de la maladie.
- Les produits thérapeutiques demeurent la principale catégorie de produits, car les anticorps modificateurs de la maladie, les médicaments symptomatiques et les traitements comportementaux répondent à différents stades de la prise en charge. La demande est la plus forte là où les spécialistes peuvent gérer la logistique des perfusions et le suivi de la sécurité.
- Les outils diagnostiques acquièrent une importance stratégique croissante, les biomarqueurs sanguins, les analyses du liquide céphalo-rachidien, l'imagerie TEP, l'IRM et les outils cognitifs contribuant à un dépistage plus précoce. Leur adoption est renforcée lorsque les tests sont liés à l'éligibilité au traitement et à l'efficacité du flux de travail clinique.
Utilisateur final
Le segment des utilisateurs finaux devrait connaître une croissance annuelle composée de 8,5 % à 9,1 % entre 2026 et 2034. La demande demeure concentrée dans les hôpitaux, car les diagnostics avancés, l'imagerie, les perfusions, la gestion des effets indésirables et les soins multidisciplinaires nécessitent des infrastructures sophistiquées. Les cliniques prennent de l'importance à mesure que le dépistage, le suivi, la prescription de biomarqueurs, les soins d'entretien et le soutien aux aidants se répartissent davantage entre les services de neurologie et les unités de soins de la mémoire de proximité.
- Les hôpitaux génèrent la plus forte contribution aux revenus car ils combinent consultation en neurologie, imagerie, administration de perfusions, surveillance par IRM, intervention d'urgence et participation aux essais cliniques pour les patients recevant des thérapies avancées contre la maladie d'Alzheimer.
- Les cliniques favorisent un dépistage précoce et la continuité des soins grâce à l'évaluation cognitive, au triage par biomarqueurs, au suivi médicamenteux, à la formation des aidants et à la gestion des orientations. Leur rôle s'étend à mesure que les analyses sanguines simplifient les processus de diagnostic de première ligne.
Aperçu des opportunités
|
Nom du segment |
Contribution aux revenus (élevée/moyenne/faible) |
Journée des tendances |
Étape d'adoption |
|
Hôpitaux |
Haut |
Accès à la perfusion |
Mature |
|
Cliniques |
Moyen |
Triage des biomarqueurs |
Mise à l'échelle |
Analyse des facteurs de croissance et de l'impact du marché des diagnostics et des traitements de la maladie d'Alzheimer
Augmentation de la prévalence de la démence et diagnostic clinique plus précoce
L'augmentation du nombre de patients diagnostiqués est un facteur déterminant, car le traitement de la maladie d'Alzheimer évolue des stades modérés à avancés aux troubles cognitifs légers et aux premiers symptômes de la maladie. L'intérêt croissant des médecins généralistes et des neurologues pour les symptômes cognitifs entraîne une augmentation du nombre de personnes en cours d'évaluation. Ceci accroît la demande en tests cognitifs, biomarqueurs, confirmation de la présence de protéine amyloïde, suivi par IRM et consultations thérapeutiques. Les opportunités commerciales dépassent la simple augmentation de la prévalence, car les thérapies émergentes nécessiteront la confirmation de marqueurs biologiques et un suivi de leur innocuité. On observe une évolution vers un diagnostic précoce plutôt que vers des traitements à un stade avancé.
Les thérapies modifiant la maladie créent un effet d'entraînement diagnostique
Les thérapies anti-amyloïdes transforment le marché en rendant la pathologie confirmée cliniquement exploitable. Avant les traitements modificateurs de la maladie, de nombreux outils diagnostiques étaient principalement utilisés à des fins de clarification, de recherche ou de diagnostic différentiel. Désormais, la confirmation de la présence d'amyloïde, le suivi par IRM et la stadification initiale déterminent si un patient peut débuter ou poursuivre un traitement, ou encore éviter des risques évitables. Ceci génère une forte demande pour les entreprises de diagnostic, les réseaux d'imagerie, les services de neurologie, les centres de perfusion et les services de pharmacovigilance. L'impact est particulièrement marqué dans les pays développés, car les protocoles de remboursement et de prescription exigent de plus en plus une justification de l'éligibilité. À mesure que de nouvelles thérapies intègrent la pratique clinique, la chaîne de valeur s'organise, le diagnostic et l'administration des traitements constituant des sources de revenus interconnectées plutôt que des catégories cliniques distinctes.
Investissement dans les infrastructures de soins de santé pour les parcours de soins de la mémoire
L'investissement dans les infrastructures spécialisées en soins de la mémoire accélère leur adoption, car le diagnostic et le traitement de la maladie d'Alzheimer nécessitent une prise en charge coordonnée. Les hôpitaux doivent harmoniser les interventions des neurologues, radiologues, équipes de laboratoire, pharmaciens, infirmiers spécialisés en perfusion et protocoles d'urgence afin de garantir la sécurité des patients. Les cliniques doivent standardiser les critères d'orientation, les tests cognitifs, la communication avec les aidants et le suivi. Ceci engendre une demande commerciale pour les logiciels de gestion des flux de travail, les tests de biomarqueurs, les services de perfusion, les programmes de formation et les outils de surveillance des patients. L'impact sur le marché est particulièrement visible en Asie-Pacifique et dans certains pays du Moyen-Orient, où le vieillissement de la population incite les gouvernements et les prestataires privés à développer leurs capacités en neurologie. De meilleures infrastructures améliorent également la production de données probantes en situation réelle, ce qui renforce la confiance des organismes payeurs et favorise une adoption clinique plus large.
Tendances futures du marché des diagnostics et des traitements de la maladie d'Alzheimer
Les biomarqueurs sanguins : vers une aide à la décision en première ligne
Les tests sanguins façonneront les tendances du marché du diagnostic et du traitement de la maladie d'Alzheimer, les systèmes de santé recherchant des alternatives évolutives aux parcours de soins privilégiant l'examen TEP. À l'avenir, leur utilisation devrait se concentrer sur le triage, la stratification des risques, la priorisation des orientations et le suivi des traitements, plutôt que sur le remplacement complet du jugement des spécialistes. L'amélioration des performances des tests permettra aux cliniques d'identifier plus tôt les patients susceptibles d'être positifs à l'amyloïde et de réserver l'imagerie coûteuse à la confirmation ou aux cas complexes. Cette tendance pourrait réduire les goulots d'étranglement diagnostiques, améliorer le recrutement pour les essais cliniques et élargir l'accès aux soins dans les régions où la capacité TEP est limitée. Les entreprises qui s'imposeront sur le marché devront proposer des tests validés, une formation clinique, des preuves de remboursement et une intégration aux flux de travail en neurologie, et pas seulement une précision analytique.
Évolution vers des stratégies de maintenance et de combinaison pratiques
L'administration des traitements devrait se recentrer sur le patient à mesure que les entreprises privilégieront des posologies moins contraignantes, des schémas thérapeutiques d'entretien plus simples et des approches combinées. Les modèles par perfusion ont constitué la première génération de soins modificateurs de la maladie, mais la durée des consultations, le suivi par IRM, le temps consacré par les aidants et les contraintes liées aux déplacements peuvent limiter la persistance du traitement. La différenciation commerciale future reposera sur l'optimisation de la sécurité, la simplification de l'administration et la démonstration de la pérennité des bénéfices. Des stratégies combinées pourraient également émerger, ciblant conjointement les facteurs amyloïdes, tau, la neuroinflammation, la santé synaptique et les facteurs vasculaires. Cette transition devrait favoriser les entreprises capables de prouver la valeur clinique de leurs traitements tout en réduisant la pression opérationnelle sur les systèmes de santé.
Opportunités du marché des diagnostics et des traitements de la maladie d'Alzheimer
Réseaux intégrés de diagnostic et de traitement
Les réseaux intégrés représentent une opportunité d'investissement majeure, car l'accès aux traitements dépend d'un parcours fluide, du dépistage à la confirmation du diagnostic, jusqu'à l'initiation du traitement. Les prévisions du marché des diagnostics et des traitements de la maladie d'Alzheimer soutiennent le développement des cliniques de la mémoire reliées aux laboratoires, aux centres d'imagerie, aux unités de perfusion et aux plateformes de suivi numérique. Les groupes hospitaliers peuvent investir dans des critères d'orientation standardisés, une planification centralisée, des protocoles de surveillance de la sécurité et des services d'accompagnement des aidants. Les entreprises de diagnostic peuvent nouer des partenariats avec les réseaux de neurologie afin d'intégrer les analyses sanguines à l'évaluation cognitive de routine. Cette opportunité est particulièrement prometteuse là où les délais d'attente, la capacité limitée des examens TEP et la fragmentation des orientations retardent les décisions thérapeutiques. Une meilleure conception des parcours de soins peut permettre d'accroître le nombre de patients éligibles et de réduire les coûts évitables pour le système de santé.
Expansion fondée sur des données probantes dans les économies émergentes vieillissantes
Les économies émergentes confrontées au vieillissement de leur population offrent des opportunités aux entreprises capables de concilier accessibilité financière, formation et soutien infrastructurel. Le Japon est déjà bien avancé, mais la Chine, l'Inde, la Corée du Sud, les pays du Golfe et certains marchés d'Amérique latine nécessitent des parcours de diagnostic et de traitement évolutifs. Les investisseurs peuvent privilégier les tests de biomarqueurs peu contraignants, la formation des neurologues, les téléconsultations en neurologie et les partenariats hospitaliers qui ne reposent pas immédiatement sur une infrastructure TEP dense. Les entreprises thérapeutiques peuvent se préparer au marché grâce à des registres, la formation des médecins et des données probantes en situation réelle démontrant une sélection appropriée des patients. Cette opportunité ne repose pas uniquement sur le volume. Elle dépend de la transformation des troubles cognitifs non diagnostiqués en une évaluation clinique structurée et un accès durable aux traitements.
Développements récents
- Juillet 2026 : AC Immune a annoncé des présentations à venir lors du congrès AAIC 2026, portant sur ses programmes de recherche sur les maladies neurodégénératives, notamment un traceur TEP TDP-43 novateur, un inhibiteur de NLRP3 capable de traverser la barrière hémato-encéphalique et des solutions thérapeutiques à base de morphomères. Cette annonce conforte la stratégie de l’entreprise, axée sur les biomarqueurs, pour le diagnostic et le développement de traitements contre la maladie d’Alzheimer et les troubles apparentés.
- Août 2025 : Eisai et Biogen annoncent l’approbation par la FDA américaine de LEQEMBI IQLIK, un auto-injecteur sous-cutané à administration hebdomadaire pour le traitement d’entretien après une perfusion intraveineuse initiale dans la maladie d’Alzheimer à un stade précoce. Ce produit a été conçu pour réduire la fréquence des perfusions et faciliter la poursuite du traitement à long terme pour les patients éligibles et leurs aidants.
- Juillet 2025 : Eli Lilly a annoncé que la FDA américaine avait approuvé une mise à jour de l’étiquetage de Kisunla, assortie d’un nouveau schéma posologique progressif pour le traitement de la maladie d’Alzheimer symptomatique à un stade précoce. Les données de l’étude TRAILBLAZER-ALZ 6 ont démontré une incidence plus faible d’ARIA-E tout en maintenant une élimination similaire des plaques amyloïdes et une réduction du taux de p-tau217, ce qui améliore la prise en charge de la sécurité par les cliniciens.
Foire aux questions

- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -