
アルズハイマー疾患診断・治療薬市場:規模・予測 2031
アルツハイマー病の診断および治療薬市場の規模と予測(2021年 - 2031年)、世界および地域のシェア、傾向、成長機会分析レポートの対象範囲:製品タイプ別(治療薬、診断薬)、エンドユーザー別(病院、クリニック)、および地域別(北米、ヨーロッパ、アジア太平洋、南米、中米)
- ステータス : 公開されたデータ
- レポートコード : TIPRE00004836
- カテゴリー : ライフサイエンス
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : July 16, 2026


2024年の市場規模
89億9000 万米ドル
基準年値
2031年の予測
162億3000 万米ドル
2031年までに予測される
2025年~2031年の年平均成長率(CAGR)
8.8 %
成長率
対象市場
894億4000 万米ドル
(2025年~2031年)
アルツハイマー病の診断・治療市場規模は、2025年の89億9,000万米ドルから2034年には162億3,000万米ドルに拡大すると予測されており、2026年から2034年にかけて年平均成長率(CAGR)は8.8%となる見込みです。臨床現場では、疾患の診断と治療にバイオマーカーを用いる傾向が強まっています。市場を牽引するのは、病院、記憶障害専門センター、神経科センター、および長期療養施設紹介ネットワークです。
認知症スクリーニングおよびアミロイド確認プログラムが存在するため、商業化が最も進んでいる地域は北米です。同地域におけるアルツハイマー病診断・治療薬市場規模は、早期診断、メディケアの適用範囲の拡大、抗アミロイド治療を提供する専門センターの整備などを背景に、2026年から2034年にかけて年平均成長率(CAGR)8.4~9.0%で成長すると予測されています。
アルツハイマー病の診断および治療市場の評価と洞察
- 北米は2025年には38~41%のシェアを占め、バイオマーカーの採用、認知症ケアネットワーク、点滴治療能力、早期治療に対する支払者側の連携などに支えられ、2026年から2034年にかけて年平均成長率(CAGR)8.4~9.0%で成長すると予測されている。
- 米国は2025年には北米全体の84~87%を占め、2026年から2034年にかけて年平均成長率(CAGR)8.2~8.8%で成長すると予測されており、これは活発な臨床試験活動と治療法の急速な普及を反映している。
- 2025年にはヨーロッパが27~30%のシェアを占め、ドイツ、英国、フランス、イタリア、スペインが体系的な神経学の道筋を通じて牽引し、2026年から2034年にかけて年平均成長率(CAGR)8.0~8.6%で拡大すると予測されている。
- アジア太平洋地域は2025年には21~24%のシェアを占め、2026年から2034年にかけて年平均成長率(CAGR)9.8~10.6%で成長すると予測されており、中国、日本、韓国、インド、オーストラリアが認知症の診断能力を拡大している。
- 最大のセグメントは治療薬であり、2025年には市場シェアの61~65%を占め、2026~2034年の年平均成長率(CAGR)は8.2~8.8%と予測されている。これは、承認済みの疾患修飾療法および対症療法薬によって支えられている。
- 高成長分野は診断分野であり、2025年には市場シェアが35~39%に達し、2026~2034年の年平均成長率(CAGR)は9.6~10.4%と予測されている。これは、血液バイオマーカー、PET検査による確認、および治療適格性検査によって支えられている。
- 詳細に分析された主要企業:ファイザー株式会社、エーザイ株式会社、ノバルティスAG、H.ルンドベックA/S、アッヴィ傘下のアラガン、タウRxセラピューティクス株式会社、ACイミューンSA、ジョンソン・エンド・ジョンソン、アッヴィ株式会社、イーライリリー・アンド・カンパニー。
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
臨床診療の進化は、認知機能評価の後期段階からバイオマーカーに基づいた早期ケアへと移行し、診断と治療のための大規模な患者プールを可能にしました。アルツハイマー病の診断・治療市場は、抗アミロイド抗体、血液ベースのバイオマーカー、MRIトラッキング、治療登録データによって変化を遂げています。製造面では、生物製剤の製造、コールドチェーン物流、診断検査キットの製造、画像トレーサー、病院での点滴投与など、考慮すべき事項が拡大しています。
予測期間中、高齢者人口の増加と認知症が保健政策の焦点となるにつれ、新たな地域が重要となるでしょう。神経内科診療、診断検査室、PET画像診断サービス、点滴センター、デジタル認知機能評価への支出が見込まれます。バイオマーカーによる診断、治療承認の迅速化、市販後エビデンス収集に関する規制当局からの追い風は、長期的な普及に有利に働くはずです。
アルツハイマー病の診断および治療市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2024年の市場規模 | 89億9000万米ドル |
| 2031年までの市場規模 | 162億3000万米ドル |
| 世界の年平均成長率(2025年~2031年) | 8.8% |
| 履歴データ | 2021-2023 |
| 予測期間 | 2025年~2031年 |
アルツハイマー病の診断および治療市場分析
アルツハイマー病の診断・治療市場の成長は、認知症の有病率の上昇、医師による軽度認知障害の認識向上、および新たな治療適格基準によって牽引されています。WHOは認知症を世界最大の健康問題の一つと位置付けており、毎年多くの新規症例が発生し、アルツハイマー病が認知症の主な原因となっています。需要の高まりは、個別の処方箋に基づくものではなく、統合的な診断と治療に基づいています。
エコシステム構成要素には、一般診療におけるスクリーニング、神経内科への紹介、認知機能評価、血液バイオマーカー検査、脳脊髄液バイオマーカー検査、PETスキャン、MRI安全性モニタリング、輸液投与、慢性疾患患者のフォローアップなどが含まれます。生物学的製剤は一貫した製造、専門的な投与、副作用の報告が必要となるため、供給業者間の競争はより複雑化するでしょう。診断薬は、治療開始前にアミロイド病原性の存在を医師が証明する必要があるため、成長の機会を見出すでしょう。
アルツハイマー病の診断・治療市場分析によると、競争環境は承認済みの治療法、後期開発段階の候補薬、バイオマーカープラットフォーム、および従来の対症療法製品に分かれている。エーザイ株式会社とイーライリリー・アンド・カンパニーは抗アミロイド薬の商業化活動の中核を担っており、ファイザー、H.ルンドベック、アッヴィ、ジョンソン・エンド・ジョンソンは神経科学、精神医学、および神経学全般における能力により、依然として重要な存在となっている。
ポジショニング戦略は、エビデンスの質、患者の利便性、診断の統合といった要素によってますます左右されるようになっている。スイスのノバルティス社は次世代神経変性疾患治療薬の開発に引き続き注力する一方、AC Immune SAとTauRx Therapeutics Ltd.は精密医療、特にタウタンパク質を標的としたアプローチに注力している。アッヴィ社の傘下企業であるアラガン社は、神経学分野全体における各社のポジショニングに貢献している。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
アルツハイマー病の診断および治療市場:戦略的洞察
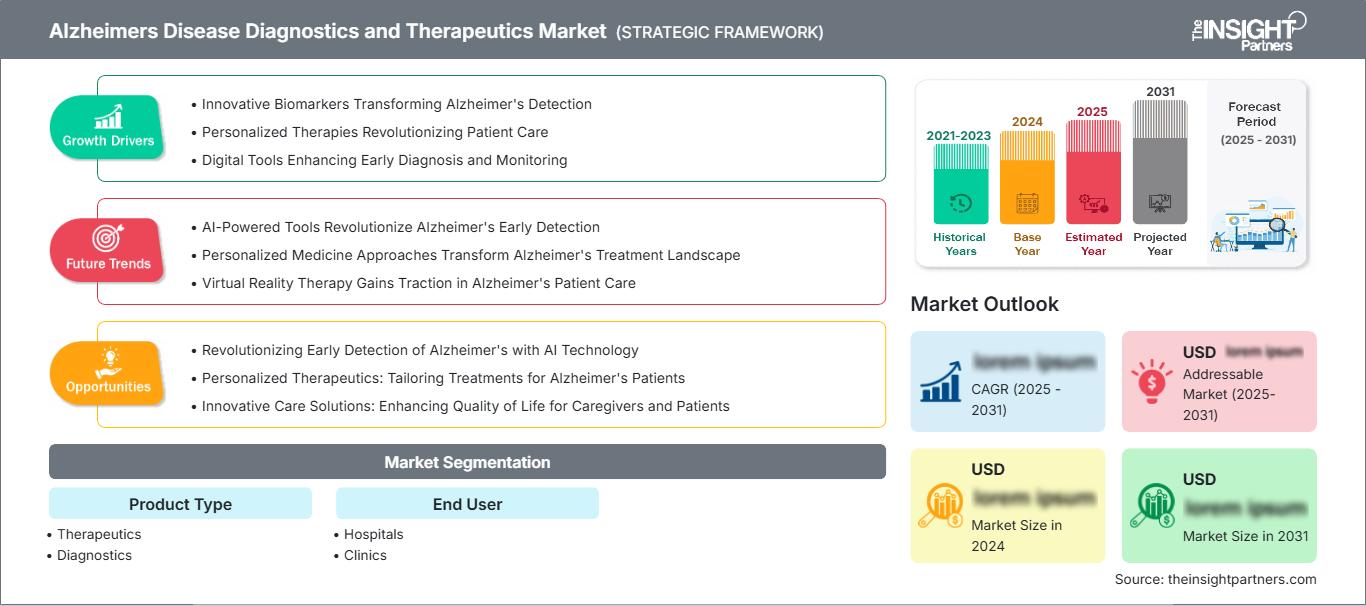
地域別分析
北米におけるアルツハイマー病の診断および治療市場
北米は2025年に38~41%のシェアを占め、2026~2034年には年平均成長率(CAGR)8.4~9.0%で成長すると予測されています。この地域は、専門的な記憶センター、アミロイドPETへのアクセス、臨床試験ネットワーク、疾患修飾療法に対する償還に関する議論の確立といった利点があります。アルツハイマー病の診断と治療市場のシェアは、生物学的療法の導入には統合診断、MRIモニタリング、輸液能力、および有害事象管理が必要となるため、この地域で依然として最も高くなっています。
認知機能スクリーニングに対する国民の意識向上と介護者による積極的な働きかけに加え、医療分野への投資も活発化している。病院や診療所では軽度認知障害の評価がますます実施されるようになり、検査機関では血液バイオマーカーを用いて、画像診断や脳脊髄液検査などのさらなる確定診断が必要な患者を特定している。カナダは認知症対策を通じて市場に貢献しており、収益面では米国がリードしている。
米国におけるアルツハイマー病の診断および治療市場
米国は2025年には北米市場の84~87%を占め、2026~2034年には年平均成長率(CAGR)8.2~8.8%で成長すると予測されている。その優位性は、充実した神経内科医療提供者基盤、強力な専門薬局インフラ、高度な画像診断の利用可能性、そして適格な早期段階の患者における抗アミロイド療法の積極的な導入を反映している。エーザイ、イーライリリー・アンド・カンパニー、ファイザー、ジョンソン・エンド・ジョンソンは、米国における神経科学分野で重要な役割を担っている。
応用面では、患者がアミロイドーシスの確定診断を必要とするかどうかの診断、治療法の選択、安全性のモニタリングのために、血液検査の実施件数が増加している。点滴療法は依然として主に病院で行われているが、維持療法の革新により、将来的には患者の負担が軽減されるだろう。保険会社は、治療成績と医療費を注視している。
欧州におけるアルツハイマー病の診断および治療市場
欧州のシェアは27~30%で、2026年から2034年にかけての年平均成長率(CAGR)は8.0~8.6%と予測されている。英国の強みは、国民保健サービス(NHS)による認知症対策と記憶クリニックがあることだが、画像診断や点滴治療サービスの能力に限界があるため、治療の発展が阻害されている。ドイツは、大学病院、専門医、診断検査室、高度な評価のための償還制度が整っているため、首位に立っている。
さらに、フランス、イタリア、スペインは、高齢化と公的医療制度へのアクセス向上により、地域的な需要増加に貢献している。フランスは優れた臨床研究とバイオマーカー分析、イタリアは地域センターを通じた認知症診療の改善、スペインは認知障害専門医への紹介増加を特徴としている。ヨーロッパにおける医療技術評価制度は、高額な生物製剤の適用を遅らせる可能性がある一方で、診断技術は増加するだろう。
アジア太平洋地域におけるアルツハイマー病の診断および治療市場
2025年時点で、アジア太平洋地域は市場シェアの21~24%を占め、2026年から2034年にかけて年平均成長率(CAGR)9.8~10.6%を記録すると予測されている。人口高齢化、神経医療インフラの整備、革新的な治療法の導入などにより、日本はこの地域で主導的な役割を果たすだろう。中国、韓国、オーストラリアは診断能力の向上に努めており、インドでは民間部門からの需要が高まっている。
健康的な高齢化と認知症ケアに関する政策は、主要経済国すべてで注目を集めている。中国は病院の改修と院内診断に注力しており、インドは都市部における神経科医療サービスの拡充に取り組んでいる。主要都市圏以外では、専門医へのアクセス不足、医療費の負担、PET検査の不足などが引き続き大きな課題となるだろう。
中東・アフリカにおけるアルツハイマー病の診断・治療市場
中東・アフリカ市場は、2026年から2034年にかけて年平均成長率(CAGR)7.2~7.8%で成長すると予測されており、サウジアラビアが地域需要を牽引する見込みです。サウジアラビアとアラブ首長国連邦は、三次医療機関、専門神経科サービス、医療インフラへの投資を進めており、認知症の評価と高度な治療への紹介経路を強化しています。
南アフリカ市場は、神経科センターの充実と民間医療機関の能力の高さから、サハラ以南諸国の中で最も成熟した市場であり続けている。中東・アフリカ地域のその他の需要は都市部の病院から来ており、国家変革イニシアチブに関連したインフラ投資が診断の改善を促進している。しかし、認知度の低さ、バイオマーカー検査能力の不足、そしてコストの問題が、供給の妨げとなっている。
セグメンテーション分析
製品タイプ
製品タイプ別セグメントは、2026年から2034年にかけて年平均成長率(CAGR)8.8~9.4%で成長すると予測されています。アルツハイマー病の診断・治療市場は、治療方針の決定が生物学的確認、病期、安全性モニタリングにますます依存するようになるにつれて、このセグメント全体で拡大しています。治療薬はより高い収益を生み出しますが、診断薬は患者選択、償還承認、および長期的な疾患管理における重要な機能になりつつあります。
- 治療薬は、疾患修飾抗体、対症療法薬、行動療法薬など、治療の様々な段階に対応するため、依然として最大の製品カテゴリーとなっている。特に、専門医が点滴投与のロジスティクスと安全性モニタリングを管理できる分野で需要が最も高い。
- 血液バイオマーカー、脳脊髄液検査、PET画像診断、MRI、認知機能検査ツールなどが早期発見を支援するにつれ、診断の重要性が戦略的に高まっている。検査が治療適格性や臨床ワークフローの効率化と結びつくことで、その普及はさらに促進される。
エンドユーザー
エンドユーザーセグメントは、2026年から2034年にかけて年平均成長率(CAGR)8.5~9.1%で成長すると予測されています。高度な診断、画像診断、輸液療法、有害事象への対応、および多職種連携によるケアには高度なインフラが必要となるため、需要は依然として病院に集中しています。一方、スクリーニング、フォローアップ、バイオマーカー検査、維持療法、介護者カウンセリングなどが地域の神経科や認知症ケア施設に広く普及するにつれ、クリニックの重要性も高まっています。
- 病院は、進行性アルツハイマー病治療を受けている患者に対し、神経内科の診察、画像診断、点滴投与、MRIによる経過観察、緊急対応、臨床試験への参加といったサービスを包括的に提供しているため、最も大きな収益貢献度を生み出している。
- 診療所は、認知機能評価、バイオマーカーによるトリアージ、服薬状況のモニタリング、介護者への教育、紹介管理などを通じて、早期発見と継続的なケアを支援しています。血液検査によって最前線の診断ワークフローが簡素化されるにつれ、診療所の役割は拡大しています。
機会の概要
|
セグメント名 |
収益貢献度(高/中/低) |
トレンドタグ |
導入段階 |
|
病院 |
高い |
輸液アクセス |
成熟した |
|
クリニック |
中くらい |
バイオマーカートリアージ |
スケーリング |
アルツハイマー病の診断・治療市場の成長要因と影響分析
認知症の負担増大と早期臨床診断
診断患者数の増加は、アルツハイマー病治療が中等度進行認知症から軽度認知障害や初期症状へと進化していることを直接的な要因としています。プライマリケア医や神経内科医の間で認知症状への関心が高まっていることから、評価を受ける人の数が増加しています。これにより、認知機能検査、バイオマーカー、アミロイドタンパク質の確認、MRIによるモニタリング、治療相談への需要が高まっています。商業的な機会は、単に有病率の増加にとどまりません。なぜなら、新たな治療法には生物学的マーカーの確認と安全性のモニタリングが必要となるからです。治療の方向性は、進行期治療から早期診断へと変化しつつあります。
疾患修飾療法による診断的プルスルーの創出
抗アミロイド療法は、確定した病理を臨床的に治療可能なものにすることで、市場を変革しています。疾患修飾療法が登場する以前は、多くの診断ツールは主に病態の解明、研究、または鑑別診断のために使用されていました。現在では、アミロイドの確認、MRIモニタリング、およびベースライン病期分類によって、患者が治療を開始できるか、治療を継続できるか、または回避可能なリスクを回避できるかが決まります。これにより、診断会社、画像診断ネットワーク、神経内科クリニック、点滴センター、および安全性モニタリングサービスに対する需要が急増しています。特に先進国市場では、償還および処方プロトコルにおいて適格性の証明がますます求められるようになっているため、その影響は顕著です。より多くの治療法が臨床現場に導入されるにつれて、バリューチェーンは統合され、診断と治療の提供は、別々の臨床カテゴリーではなく、相互に関連した収益源として機能するようになります。
認知症ケア経路への医療インフラ投資
認知症専門医療インフラへの投資は、アルツハイマー病の診断と治療には連携した手順が必要となるため、普及を加速させています。病院は、患者を安全に管理するために、神経内科医、放射線科医、検査チーム、薬剤師、点滴看護師、および緊急プロトコルを連携させる必要があります。診療所は、紹介ルール、認知機能検査、介護者とのコミュニケーション、およびフォローアップを標準化する必要があります。これにより、ワークフローソフトウェア、バイオマーカー検査、点滴サービス、トレーニングプログラム、および患者モニタリングツールに対する商業的な需要が生まれます。市場への影響は、高齢化が進むアジア太平洋地域および一部の中東諸国で特に顕著であり、これらの地域では政府および民間医療機関が神経内科の能力拡大を迫られています。インフラの改善は、実世界におけるエビデンスの生成も促進し、支払者の信頼を高め、より広範な臨床導入を支えます。
アルツハイマー病の診断・治療市場の将来動向
血液バイオマーカーは、最前線の意思決定支援へと向かっている。
血液検査は、医療システムがPET検査を優先する経路に代わる拡張可能な代替手段を模索する中で、アルツハイマー病の診断および治療市場の動向を決定づけるものとなるでしょう。将来的には、専門医の判断を完全に置き換えるのではなく、トリアージ、リスク層別化、紹介の優先順位付け、治療モニタリングに重点が置かれると予想されます。検査の性能が向上するにつれて、診療所はアミロイド陽性の可能性が高い患者をより早期に特定し、高額な画像診断は確定診断や複雑な症例のために温存できるようになるでしょう。この傾向は、診断のボトルネックを解消し、治験参加者の募集を改善し、PET検査能力が限られている地域でのアクセスを拡大する可能性があります。商業的に成功するには、分析精度だけでなく、検証済みの検査法、臨床教育、償還の根拠、神経学ワークフローとの統合が必要となります。
利便性の高いメンテナンスと複合戦略への移行
企業がより負担の少ない投与方法、維持療法、および併用療法を追求するにつれ、治療提供はより患者中心のものへと変化していく可能性が高い。点滴投与モデルは疾患修飾療法の第一世代を確立したが、長時間の通院、MRIモニタリング、介護者の時間、および移動の負担が治療継続の妨げとなる可能性がある。今後の商業的差別化は、安全性の最適化、投与の容易化、および効果がより長期間持続するというエビデンスにかかっている。アミロイド、タウ、神経炎症、シナプス機能、および血管因子が同時に治療されるようになるにつれ、併用療法戦略も出現する可能性がある。この移行は、医療システムへの運用上の負担を軽減しながら臨床的価値を証明できる企業に報いるはずだ。
アルツハイマー病の診断および治療市場における機会
診断から治療までを統合したネットワーク
統合ネットワークは、スクリーニングから確定診断、治療開始までのスムーズな流れが治療へのアクセスに大きく影響するため、大きな投資機会を提供します。アルツハイマー病の診断と治療に関する市場予測では、検査室、画像診断センター、点滴ユニット、デジタルフォローアッププラットフォームと連携した記憶クリニックの拡大が支持されています。病院グループは、標準化された紹介基準、集中型スケジューリング、安全性監視プロトコル、介護者支援サービスに投資することができます。診断会社は、神経内科ネットワークと提携して、血液検査を日常的な認知機能評価に組み込むことができます。待ち時間、PET検査能力、断片的な紹介が治療決定を遅らせる場合に、この機会は最も大きくなります。より良い経路設計により、対象となる患者の獲得率を高め、回避可能なシステムコストを削減できます。
証拠に基づいた、高齢化が進む新興経済国における拡大戦略
高齢化が進む新興経済国は、手頃な価格、人材育成、インフラ支援のバランスを取れる企業にとってチャンスとなる。日本は既に先進的だが、中国、インド、韓国、湾岸諸国、そして一部のラテンアメリカ市場では、拡張可能な診断・治療経路が求められている。投資家は、負担の少ないバイオマーカー検査、神経科医の研修、遠隔記憶コンサルテーション、そして高密度なPETインフラにすぐには依存しない病院との提携を優先すべきである。治療薬開発企業は、レジストリ、医師教育、そして適切な患者選択を示す実世界のエビデンスを通じて、市場への準備を整えることができる。この機会は、単に量に基づくものではない。診断されていない認知機能低下を、体系的な臨床評価と持続可能な治療へのアクセスへと転換できるかどうかにかかっている。
最近の動向
- 2026年7月:AC Immune社は、AAIC 2026において、神経変性疾患プログラムに関するプレゼンテーションを行う予定であることを発表しました。これには、ファーストインクラスのTDP-43 PETトレーサー、脳透過性NLRP3阻害剤、およびモルフォマーベースの治療薬が含まれます。今回の発表は、アルツハイマー病および関連疾患の診断と治療開発における、同社のバイオマーカー主導戦略を強化するものです。
- 2025年8月:エーザイとバイオジェンは、早期アルツハイマー病の初期静脈内投与後の維持療法として、週1回皮下投与する自動注射器「LEQEMBI IQLIK」が米国FDAの承認を取得したことを発表しました。本製品は、対象となる患者とその介護者の点滴負担を軽減し、長期治療の継続を支援するように設計されています。
- 2025年7月:イーライリリー社は、米国FDAが初期症状アルツハイマー病に対する新しい用量漸増スケジュールを含むKisunlaの改訂版ラベルを承認したと発表しました。TRAILBLAZER-ALZ 6試験のデータでは、ARIA-Eの発現率が低下しながらも、アミロイドプラークの除去とp-tau217の減少は同程度であることが示され、臨床医の安全性管理が向上しました。
よくある質問

- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -