
Mercato della diagnostica e trattamento della malattia di Alzheimer: dimensioni e previsioni 2031
Dimensioni e previsioni del mercato della diagnostica e della terapia per la malattia di Alzheimer (2021-2031), quota globale e regionale, tendenze e opportunità di crescita. Copertura del rapporto di analisi: per tipo di prodotto (terapia, diagnostica); utente finale (ospedali, cliniche) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPRE00004836
- Categoria : Scienze della vita
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : July 16, 2026


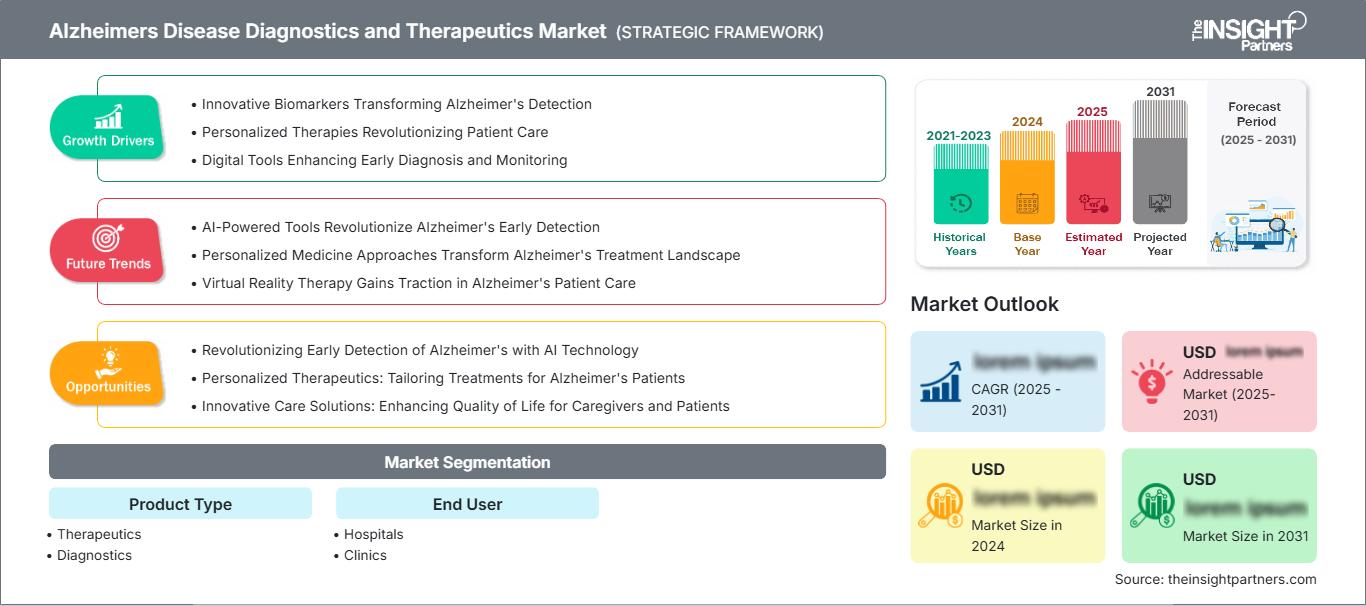
Dimensioni del mercato nel 2024
8,99 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2031
16,23 miliardi di dollari USA
Previsione entro il 2031
CAGR 2025-2031
8,8 %
Tasso di crescita
Mercato di riferimento
89,44 miliardi di dollari USA
(2025-2031)
Si prevede che il mercato della diagnostica e della terapia della malattia di Alzheimer crescerà da 8,99 miliardi di dollari nel 2025 a 16,23 miliardi di dollari entro il 2034, registrando un tasso di crescita annuo composto (CAGR) dell'8,8% nel periodo 2026-2034. Le tendenze cliniche si stanno orientando verso l'utilizzo di biomarcatori per la diagnosi e il trattamento della malattia. Il mercato sarà trainato da ospedali, centri per la memoria, centri neurologici e reti di riferimento per l'assistenza a lungo termine.
L'area più sviluppata per la commercializzazione è il Nord America, grazie all'esistenza di programmi di screening per la demenza e di conferma della presenza di amiloide. Si prevede che il mercato della diagnostica e della terapia della malattia di Alzheimer nella regione crescerà a un tasso annuo composto (CAGR) compreso tra l'8,4% e il 9,0% nel periodo 2026-2034, trainato dalla diagnosi precoce, dall'evoluzione della copertura Medicare e dalla preparazione dei centri specializzati per l'erogazione del trattamento anti-amiloide.
Analisi e approfondimenti sul mercato della diagnostica e della terapia della malattia di Alzheimer
- Nel 2025 il Nord America deteneva una quota di mercato compresa tra il 38% e il 41% e, tra il 2026 e il 2034, è previsto un tasso di crescita annuo composto (CAGR) dell'8,4-9,0%, supportato dall'adozione dei biomarcatori, dalle reti di assistenza per la memoria, dalla capacità di infusione e dall'allineamento dei sistemi di rimborso per il trattamento nelle fasi iniziali.
- Nel 2025 gli Stati Uniti rappresentavano l'84-87% del Nord America e tra il 2026 e il 2034 registreranno una crescita a un tasso annuo composto (CAGR) dell'8,2-8,8%, a testimonianza della forte attività di sperimentazione clinica e della rapida diffusione delle terapie.
- Nel 2025 l'Europa rappresentava una quota del 27-30% e si sta espandendo a un tasso di crescita annuo composto (CAGR) dell'8,0-8,6% tra il 2026 e il 2034, trainata da Germania, Regno Unito, Francia, Italia e Spagna grazie a percorsi neurologici strutturati.
- Nel 2025, la regione Asia-Pacifico deteneva una quota di mercato compresa tra il 21% e il 24% e sta crescendo a un tasso annuo composto (CAGR) del 9,8-10,6% tra il 2026 e il 2034, con Cina, Giappone, Corea del Sud, India e Australia che stanno ampliando la capacità di diagnosi della demenza.
- Il segmento più ampio è quello dei farmaci terapeutici, con una quota di mercato del 61-65% nel 2025 e un tasso di crescita annuo composto (CAGR) compreso tra l'8,2% e l'8,8% nel periodo 2026-2034, supportato da terapie modificanti la malattia e farmaci sintomatici approvati.
- Il segmento a forte crescita è quello della diagnostica, con una quota di mercato del 35-39% nel 2025 e un tasso di crescita annuo composto (CAGR) compreso tra il 9,6% e il 10,4% nel periodo 2026-2034, supportato da biomarcatori ematici, conferma tramite PET e test di idoneità al trattamento.
- Aziende chiave analizzate nel dettaglio : Pfizer Inc., Eisai Co., Ltd., Novartis AG, H. Lundbeck A/S, Allergan, una società del gruppo AbbVie, TauRx Therapeutics Ltd., AC Immune SA, Johnson & Johnson, AbbVie Inc., Eli Lilly and Company.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
L'evoluzione della pratica clinica si è spostata dalle valutazioni cognitive in fase avanzata alla cura precoce guidata dai biomarcatori, consentendo l'accesso a un ampio bacino di pazienti per la diagnostica e il trattamento. Il mercato della diagnostica e della terapia della malattia di Alzheimer sta subendo cambiamenti guidati dagli anticorpi anti-amiloide, dai biomarcatori ematici, dal monitoraggio tramite risonanza magnetica e dai dati dei registri di trattamento. Le considerazioni relative alla produzione si sono ampliate fino a includere la produzione di farmaci biologici, la logistica della catena del freddo, la produzione di kit per test diagnostici, i traccianti per l'imaging e le infusioni ospedaliere.
Nel periodo di previsione, nuove regioni acquisiranno importanza con l'aumento della popolazione anziana e con la demenza che diventerà un tema centrale delle politiche sanitarie. Gli investimenti saranno destinati a studi neurologici, laboratori di diagnostica, servizi di tomografia a emissione di positroni (PET), centri di infusione e valutazioni cognitive digitali. Il supporto degli enti regolatori in materia di diagnosi basata su biomarcatori, approvazione accelerata dei trattamenti e raccolta di dati post-commercializzazione dovrebbe favorire l'adozione a lungo termine.
Ambito del rapporto sul mercato della diagnostica e della terapia della malattia di Alzheimer
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2024 | 8,99 miliardi di dollari |
| Dimensioni del mercato entro il 2031 | 16,23 miliardi di dollari |
| Tasso di crescita annuo composto (CAGR) globale (2025-2031) | 8,8% |
| Dati storici | 2021-2023 |
| periodo di previsione | 2025-2031 |
Analisi del mercato della diagnostica e della terapia della malattia di Alzheimer
La crescita del mercato della diagnostica e della terapia della malattia di Alzheimer è trainata dalla crescente prevalenza della demenza, dal maggiore riconoscimento da parte dei medici del lieve deterioramento cognitivo e dai nuovi requisiti di ammissibilità ai trattamenti. L'OMS identifica la demenza come uno dei maggiori problemi di salute a livello mondiale, con molti nuovi casi ogni anno e la malattia di Alzheimer come principale causa di demenza. La crescente domanda non si basa su singole prescrizioni, ma su diagnosi e trattamenti integrati.
Le componenti dell'ecosistema includono lo screening nella medicina generale, le consulenze neurologiche, le valutazioni cognitive, i test per i biomarcatori nel sangue, i test per i biomarcatori nel liquido cerebrospinale, le scansioni PET, il monitoraggio della sicurezza tramite risonanza magnetica, la somministrazione di infusioni e il follow-up dei pazienti cronici. La concorrenza tra i fornitori diventerà più complessa perché i prodotti biologici richiedono una produzione costante, una somministrazione specializzata e la segnalazione delle reazioni avverse. I prodotti diagnostici troveranno opportunità crescenti a causa della necessità per i medici di dimostrare la presenza di una patogenesi amiloide prima di iniziare il trattamento.
L'analisi del mercato della diagnostica e della terapia della malattia di Alzheimer mostra un panorama competitivo suddiviso tra terapie approvate, candidati in fase avanzata, piattaforme di biomarcatori e prodotti sintomatici tradizionali. Le aziende Eisai Co., Ltd. ed Eli Lilly and Company costituiscono il nucleo degli sforzi di commercializzazione delle terapie anti-amiloide, mentre Pfizer Inc., H. Lundbeck A/S, AbbVie Inc. e Johnson & Johnson rimangono rilevanti grazie alle loro competenze nel campo delle neuroscienze, della psichiatria e della neurologia in generale.
La strategia di posizionamento è sempre più determinata dalla qualità delle evidenze, dalla comodità per il paziente e dall'integrazione diagnostica. L'azienda svizzera Novartis AG continua a investire nelle terapie neurodegenerative di nuova generazione, mentre AC Immune SA e TauRx Therapeutics Ltd. concentrano i loro sforzi sulla medicina di precisione, in particolare nell'ambito dell'approccio mirato alla proteina tau. Allergan, sussidiaria di AbbVie Inc., contribuisce al posizionamento delle aziende nel campo della neurologia nel suo complesso.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato della diagnostica e della terapia della malattia di Alzheimer: approfondimenti strategici
Approfondimenti regionali
Mercato nordamericano della diagnostica e della terapia della malattia di Alzheimer
Nel 2025, il Nord America deteneva una quota di mercato compresa tra il 38% e il 41% e si prevede che crescerà a un tasso annuo composto (CAGR) dell'8,4-9,0% nel periodo 2026-2034. La regione beneficia della presenza di centri specializzati per la memoria, dell'accesso alla PET per l'amiloide, di reti per studi clinici e di processi di rimborso più consolidati per i trattamenti in grado di modificare il decorso della malattia. La quota di mercato per la diagnostica e la terapia della malattia di Alzheimer rimane più forte in quest'area, poiché l'adozione della terapia biologica richiede una diagnosi integrata, il monitoraggio tramite risonanza magnetica, la capacità di infusione e la gestione degli eventi avversi.
Si registra inoltre un'elevata consapevolezza pubblica e un forte sostegno da parte dei caregiver, unitamente a investimenti nel settore sanitario per lo screening cognitivo. Ospedali e cliniche effettuano sempre più spesso valutazioni per il lieve deterioramento cognitivo, mentre i laboratori utilizzano biomarcatori ematici per identificare i pazienti da sottoporre a ulteriori procedure di conferma, come esami di imaging o analisi del liquido cerebrospinale. Il Canada contribuisce al mercato attraverso le sue strategie per la demenza, mentre gli Stati Uniti sono leader nella generazione di ricavi.
Mercato statunitense della diagnostica e della terapia per la malattia di Alzheimer
Nel 2025 gli Stati Uniti rappresentavano l'84-87% del mercato nordamericano e sono in crescita a un tasso annuo composto (CAGR) dell'8,2-8,8% nel periodo 2026-2034. La loro leadership riflette una solida base di specialisti in neurologia, una forte infrastruttura di farmacie specializzate, la disponibilità di tecniche di imaging avanzate e l'adozione attiva di terapie anti-amiloide tra i pazienti idonei nelle fasi iniziali della malattia. Eisai Co., Ltd., Eli Lilly and Company, Pfizer Inc. e Johnson & Johnson mantengono una presenza significativa nel settore delle neuroscienze negli Stati Uniti.
Le tendenze applicative hanno mostrato un aumento del numero di esami del sangue utilizzati per diagnosticare se un paziente necessita di una diagnosi confermata di amiloidosi, per poi selezionare la terapia e monitorarla a fini di sicurezza. La terapia infusionale si svolge ancora prevalentemente in ambito ospedaliero, sebbene l'innovazione nella terapia di mantenimento contribuirà a ridurre il carico per il paziente in futuro. Le compagnie assicurative stanno monitorando attentamente i risultati e i costi dell'assistenza.
Mercato europeo della diagnostica e della terapia della malattia di Alzheimer
La quota europea si attestava tra il 27% e il 30%, con un tasso di crescita annuo composto (CAGR) previsto tra l'8,0% e l'8,6% tra il 2026 e il 2034. Il vantaggio del Regno Unito risiede nella presenza di strategie per la demenza implementate dal Servizio Sanitario Nazionale (NHS) e di cliniche specializzate nella memoria; tuttavia, le limitazioni in termini di capacità per quanto riguarda i servizi di diagnostica per immagini e di infusione influiscono sullo sviluppo dei trattamenti. La Germania occupa la prima posizione grazie alla presenza di ospedali universitari, specialisti, laboratori diagnostici e modelli di rimborso per la valutazione dei livelli più avanzati di demenza.
Inoltre, Francia, Italia e Spagna contribuiscono alla domanda regionale con l'invecchiamento della popolazione e l'accesso ai sistemi sanitari pubblici. La Francia si caratterizza per una buona ricerca clinica e analisi dei biomarcatori, l'Italia per il miglioramento dei percorsi di cura per la demenza attraverso centri regionali e la Spagna per un aumento degli invii di specialisti per i disturbi cognitivi. La disciplina della valutazione delle tecnologie sanitarie in Europa può rallentare l'applicazione di costosi farmaci biologici, mentre la diagnostica aumenterà.
Mercato della diagnostica e della terapia della malattia di Alzheimer nella regione Asia-Pacifico
Nel 2025, la regione Asia-Pacifico deteneva una quota di mercato compresa tra il 21% e il 24%, e si prevede che registrerà un tasso di crescita annuo composto (CAGR) del 9,8-10,6% tra il 2026 e il 2034. Il Giappone sarà leader in questa regione grazie all'invecchiamento demografico, alle infrastrutture sanitarie neurologiche e all'adozione di terapie innovative nel paese. Cina, Corea del Sud e Australia stanno incrementando la loro capacità diagnostica, mentre l'India sta assistendo a una crescente domanda da parte del settore privato.
Le politiche per l'invecchiamento sano e la cura della demenza hanno guadagnato terreno in tutte le principali economie. La Cina si sta concentrando sulla ristrutturazione degli ospedali e sulla diagnostica interna, mentre l'India sta lavorando per ampliare l'offerta di servizi neurologici nelle città. L'accesso inadeguato a specialisti, i problemi di accessibilità economica e la mancanza di PET continueranno a rappresentare sfide importanti al di fuori dei principali mercati metropolitani.
Mercato della diagnostica e della terapia della malattia di Alzheimer in Medio Oriente e Africa
Si prevede che il mercato del Medio Oriente e dell'Africa crescerà a un tasso annuo composto (CAGR) del 7,2-7,8% nel periodo 2026-2034, con l'Arabia Saudita a guidare la domanda regionale. L'Arabia Saudita e gli Emirati Arabi Uniti stanno investendo in ospedali di terzo livello, servizi neurologici specialistici e infrastrutture mediche, creando percorsi più solidi per la valutazione della demenza e l'invio a terapie avanzate.
Il mercato sudafricano continua a essere il più maturo tra i paesi sub-sahariani grazie ai centri di neurologia e alle competenze del settore sanitario privato. Il resto della domanda in Medio Oriente e Africa proviene dagli ospedali urbani, dove gli investimenti infrastrutturali legati alle iniziative di trasformazione nazionale favoriscono il miglioramento della diagnosi. La disponibilità è ostacolata dalla scarsa consapevolezza, dalla limitata capacità di effettuare test sui biomarcatori e da problemi di costo.
Analisi di segmentazione
Tipo di prodotto
Si prevede che il segmento Tipo di prodotto crescerà a un CAGR dell'8,8-9,4% nel periodo 2026-2034. L'ambito del mercato della diagnostica e della terapia della malattia di Alzheimer in questo segmento si sta espandendo poiché le decisioni terapeutiche dipendono sempre più dalla conferma biologica, dallo stadio della malattia e dal monitoraggio della sicurezza. Le terapie generano maggiori ricavi, ma la diagnostica sta diventando una funzione di filtro per la selezione dei pazienti, l'approvazione del rimborso e la gestione a lungo termine della malattia.
- Le terapie rimangono la categoria di prodotti più ampia perché gli anticorpi modificanti la malattia, i farmaci sintomatici e i farmaci per la gestione comportamentale si rivolgono a diverse fasi del trattamento. La domanda è più elevata laddove gli specialisti possono gestire la logistica delle infusioni e il monitoraggio della sicurezza.
- La diagnostica sta acquisendo un'importanza strategica grazie ai biomarcatori ematici, agli esami del liquido cerebrospinale, alla PET, alla risonanza magnetica e agli strumenti cognitivi che supportano l'identificazione precoce. L'adozione di queste tecnologie si rafforza quando i test sono collegati all'idoneità al trattamento e all'efficienza del flusso di lavoro clinico.
Utente finale
Si prevede che il segmento degli utenti finali crescerà a un tasso di crescita annuo composto (CAGR) dell'8,5-9,1% nel periodo 2026-2034. La domanda rimane concentrata negli ospedali perché la diagnosi avanzata, la diagnostica per immagini, la terapia infusionale, la gestione degli eventi avversi e l'assistenza multidisciplinare richiedono infrastrutture sofisticate. Le cliniche stanno acquisendo importanza poiché lo screening, il follow-up, la prescrizione di biomarcatori, l'assistenza di mantenimento e la consulenza ai caregiver si stanno diffondendo sempre più tra le strutture di neurologia e di assistenza alla memoria sul territorio.
- Gli ospedali generano il maggior contributo in termini di fatturato perché combinano consulenze neurologiche, diagnostica per immagini, somministrazione di infusioni, sorveglianza tramite risonanza magnetica, interventi di emergenza e partecipazione a studi clinici per i pazienti sottoposti a terapie avanzate per l'Alzheimer.
- Le cliniche favoriscono la diagnosi precoce e la continuità assistenziale attraverso la valutazione cognitiva, il triage basato sui biomarcatori, il monitoraggio dei farmaci, la formazione dei familiari e la gestione degli invii a specialisti. Il loro ruolo si sta ampliando man mano che le analisi del sangue semplificano i flussi di lavoro diagnostici di prima linea.
Panoramica dell'opportunità
|
Nome del segmento |
Contributo al fatturato (Alto/Medio/Basso) |
Etichetta di tendenza |
Fase di adozione |
|
Ospedali |
Alto |
Accesso per infusione |
Maturo |
|
Cliniche |
Mezzo |
Triage basato sui biomarcatori |
Scalatura |
Analisi dei fattori di crescita e dell'impatto sul mercato della diagnostica e della terapia della malattia di Alzheimer.
Aumento del carico di demenza e identificazione clinica precoce
L'aumento del numero di pazienti diagnosticati è il catalizzatore diretto, poiché il trattamento dell'Alzheimer si sta evolvendo dalla demenza moderatamente avanzata al lieve deterioramento cognitivo e ai sintomi precoci della malattia. Il crescente interesse dei medici di base e dei neurologi per i sintomi cognitivi porta a un numero sempre maggiore di persone che intraprendono il percorso di valutazione. Ciò aumenta la domanda di test cognitivi, biomarcatori, conferma della proteina amiloide, monitoraggio tramite risonanza magnetica e consulenze terapeutiche. L'opportunità commerciale va oltre la semplice crescita della prevalenza, poiché le terapie emergenti richiederanno la conferma dei marcatori biologici e il monitoraggio della sicurezza. I percorsi terapeutici si stanno spostando verso la diagnosi precoce anziché verso i trattamenti in fase avanzata.
Le terapie modificanti la malattia generano un effetto di facilitazione diagnostica.
Le terapie anti-amiloide stanno cambiando il mercato, rendendo clinicamente trattabile una patologia confermata. Prima dei trattamenti in grado di modificare il decorso della malattia, molti strumenti diagnostici venivano utilizzati principalmente per chiarimenti, ricerca o diagnosi differenziale. Ora, la conferma dell'amiloide, il monitoraggio tramite risonanza magnetica e la stadiazione di base influenzano la possibilità per un paziente di iniziare o proseguire la terapia, nonché di evitare rischi evitabili. Questo crea una forte domanda per le aziende diagnostiche, le reti di imaging, le cliniche neurologiche, i centri di infusione e i servizi di monitoraggio della sicurezza. L'impatto è particolarmente forte nei mercati sviluppati, poiché i protocolli di rimborso e prescrizione richiedono sempre più spesso una documentazione comprovante l'idoneità al trattamento. Con l'ingresso di un numero crescente di terapie nella pratica clinica, la catena del valore si integra, con la diagnostica e l'erogazione del trattamento che funzionano come flussi di entrate interconnessi, anziché come categorie cliniche separate.
Investimenti in infrastrutture sanitarie per percorsi di cura della demenza
Gli investimenti in infrastrutture specializzate per la cura della memoria stanno accelerando l'adozione di queste terapie, poiché la diagnosi e il trattamento dell'Alzheimer richiedono un approccio coordinato. Gli ospedali devono coordinare neurologi, radiologi, team di laboratorio, farmacisti, infermieri specializzati in infusioni e protocolli di emergenza per gestire i pazienti in sicurezza. Le cliniche devono standardizzare le procedure di invio, i test cognitivi, la comunicazione con i familiari e il follow-up. Ciò crea una domanda commerciale per software di gestione dei flussi di lavoro, test dei biomarcatori, servizi di infusione, programmi di formazione e strumenti di monitoraggio dei pazienti. L'impatto sul mercato è particolarmente evidente nell'area Asia-Pacifico e in alcuni paesi del Medio Oriente, dove l'invecchiamento della popolazione spinge i governi e i fornitori privati ad ampliare la capacità di assistenza neurologica. Infrastrutture migliori favoriscono inoltre la generazione di dati di pratica clinica reale, che a loro volta rafforzano la fiducia degli enti pagatori e una più ampia adozione clinica.
Mercato della diagnostica e della terapia della malattia di Alzheimer: tendenze future
I biomarcatori ematici si stanno affermando come strumenti di supporto decisionale in prima linea.
I test ematici definiranno le tendenze del mercato della diagnostica e della terapia della malattia di Alzheimer, poiché i sistemi sanitari sono alla ricerca di alternative scalabili ai percorsi basati sulla PET come prima scelta. Si prevede che in futuro l'utilizzo si concentrerà sul triage, sulla stratificazione del rischio, sulla definizione delle priorità di invio e sul monitoraggio del trattamento, piuttosto che sulla completa sostituzione del giudizio specialistico. Con il miglioramento delle prestazioni dei test, le cliniche potranno identificare precocemente i pazienti con probabile positività all'amiloide e riservare le costose tecniche di imaging alla conferma o ai casi complessi. Questa tendenza potrebbe ridurre i colli di bottiglia diagnostici, migliorare il reclutamento per gli studi clinici ed espandere l'accesso nelle regioni con capacità PET limitate. Le aziende di successo avranno bisogno di test validati, formazione clinica, prove di rimborso e integrazione con i flussi di lavoro neurologici, non solo di accuratezza analitica.
Passaggio a strategie di manutenzione e combinazione più convenienti.
È probabile che l'erogazione dei trattamenti diventi più incentrata sul paziente, man mano che le aziende si orienteranno verso dosaggi meno gravosi, regimi di mantenimento più semplici e approcci combinati. I modelli basati sull'infusione hanno rappresentato la prima generazione di cure in grado di modificare il decorso della malattia, ma le lunghe visite cliniche, il monitoraggio tramite risonanza magnetica, il tempo richiesto ai familiari e gli spostamenti possono limitarne la continuità. La futura differenziazione commerciale dipenderà dall'ottimizzazione della sicurezza, dalla facilità di somministrazione e dalla dimostrazione che i benefici possono essere mantenuti per periodi più lunghi. Potrebbero inoltre emergere strategie combinate, in quanto si affronteranno congiuntamente fattori quali amiloide, tau, neuroinfiammazione, salute sinaptica e vascolari. Questa transizione dovrebbe premiare le aziende in grado di dimostrare il valore clinico, riducendo al contempo la pressione operativa sui sistemi sanitari.
Opportunità di mercato per la diagnostica e la terapia della malattia di Alzheimer
Reti integrate di diagnosi e trattamento
Le reti integrate offrono un'importante opportunità di investimento, poiché l'accesso alle cure dipende da un percorso fluido che va dallo screening alla conferma diagnostica fino all'inizio della terapia. Le previsioni di mercato per la diagnostica e la terapia della malattia di Alzheimer supportano l'espansione delle cliniche della memoria collegate a laboratori, centri di imaging, unità di infusione e piattaforme digitali di follow-up. I gruppi ospedalieri possono investire in criteri di riferimento standardizzati, programmazione centralizzata, protocolli di monitoraggio della sicurezza e servizi di supporto per i familiari. Le aziende diagnostiche possono collaborare con reti neurologiche per integrare gli esami del sangue nella valutazione cognitiva di routine. L'opportunità è maggiore laddove i tempi di attesa, la capacità della PET e i percorsi di riferimento frammentati ritardano le decisioni terapeutiche. Una migliore progettazione dei percorsi può aumentare il numero di pazienti idonei e ridurre i costi di sistema evitabili.
Espansione basata su dati concreti nelle economie emergenti con un elevato tasso di invecchiamento della popolazione.
Le economie emergenti con una popolazione che invecchia creano un'opportunità per le aziende in grado di bilanciare accessibilità economica, formazione e supporto infrastrutturale. Il Giappone è già all'avanguardia, ma Cina, India, Corea del Sud, Paesi del Golfo e alcuni mercati latinoamericani necessitano di percorsi diagnostici e terapeutici scalabili. Gli investitori possono dare priorità a test di biomarcatori a basso impatto, formazione di neurologi, consulenze di telemedicina per la memoria e partnership con gli ospedali che non dipendano immediatamente da una fitta infrastruttura PET. Le aziende terapeutiche possono prepararsi al mercato attraverso registri, formazione dei medici e dati del mondo reale che dimostrino un'appropriata selezione dei pazienti. L'opportunità non si basa solo sui volumi. Dipende dalla capacità di trasformare il declino cognitivo non diagnosticato in una valutazione clinica strutturata e in un accesso sostenibile alle cure.
Sviluppi recenti
- Luglio 2026: AC Immune ha annunciato le prossime presentazioni all'AAIC 2026 relative ai programmi per le malattie neurodegenerative, tra cui un tracciante PET TDP-43 innovativo, un inibitore di NLRP3 in grado di attraversare la barriera emato-encefalica e farmaci basati su morfomeri. Questo aggiornamento rafforza la strategia aziendale incentrata sui biomarcatori per la diagnosi e lo sviluppo di trattamenti per l'Alzheimer e le patologie correlate.
- Agosto 2025: Eisai e Biogen hanno annunciato l'approvazione da parte della FDA statunitense di LEQEMBI IQLIK, un autoiniettore sottocutaneo a somministrazione settimanale per la terapia di mantenimento dopo il trattamento iniziale per via endovenosa nella fase iniziale della malattia di Alzheimer. Il prodotto è stato progettato per ridurre il numero di infusioni e favorire la prosecuzione della terapia a lungo termine per i pazienti idonei e i loro accompagnatori.
- Luglio 2025: Eli Lilly ha annunciato che la FDA statunitense ha approvato un'etichetta aggiornata per Kisunla con un nuovo schema di dosaggio a titolazione per la malattia di Alzheimer sintomatica in fase iniziale. I dati dello studio TRAILBLAZER-ALZ 6 hanno mostrato una minore incidenza di ARIA-E, mantenendo al contempo una rimozione simile delle placche amiloidi e una riduzione della p-tau217, migliorando la gestione della sicurezza per i medici.
Domande frequenti

- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -