
Markt für Antiemetic Arzneimittel: Größe, Marktanteil & Prognose 2034
Marktgröße und Prognosen für Antiemetika (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumschancenanalyse. Berichtsabdeckung: Nach Wirkstofftyp (5-HT3-Rezeptorantagonisten, Dopaminantagonisten, NK1-Rezeptorantagonisten, Antihistaminika, Cannabinoide, Benzodiazepine, Anticholinergika, Sonstige); Anwendung (Chemotherapie, Reisekrankheit, Gastroenteritis, Opioid-Analgetika, Schwindel, Sonstige) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00020941
- Kategorie : Biowissenschaften
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : August 21, 2026


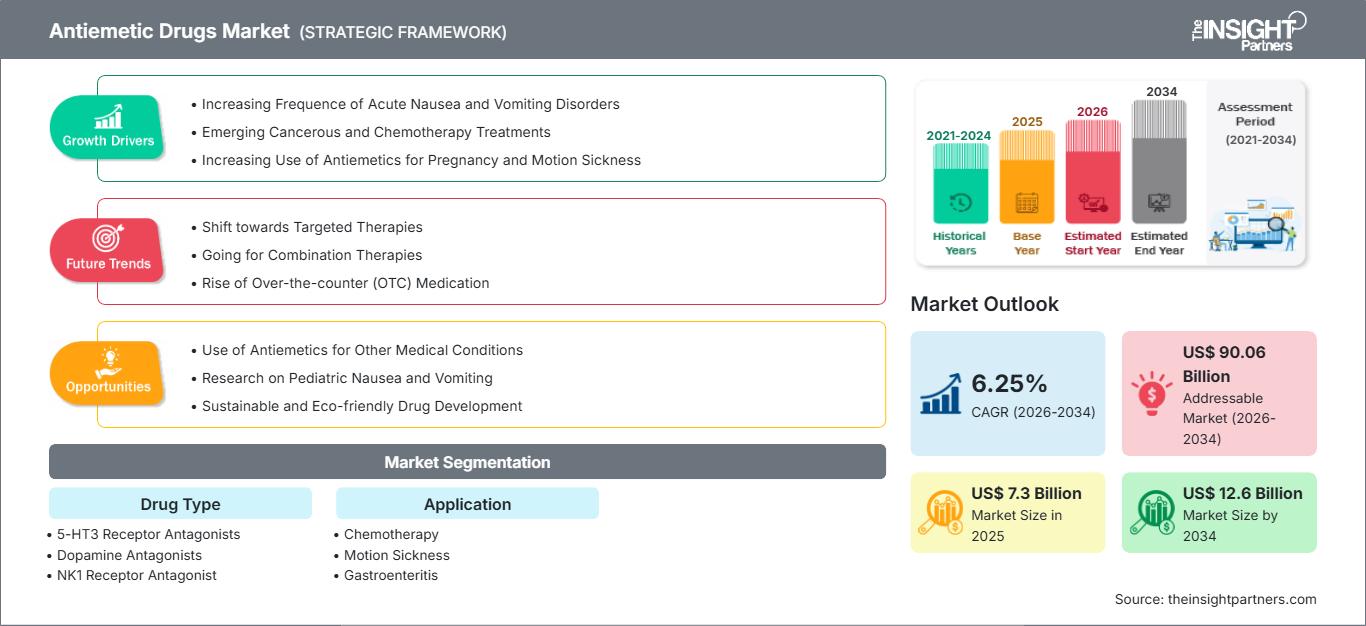
Marktgröße 2025
7,3 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
12,6 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
6,25 %
Wachstumsrate
Adressierbarer Markt
90,06 Mrd. US-Dollar
(2026–2034)
Der Markt für Antiemetika wird voraussichtlich nachhaltig wachsen, da die unterstützende Therapie in der Onkologie, Chirurgie, Gastroenterologie und Reisemedizin zunehmend Akzeptanz findet. Der Marktwert wird im Jahr 2025 auf 7,3 Milliarden US-Dollar geschätzt und soll bis 2034 auf 12,6 Milliarden US-Dollar ansteigen, was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,25 % im Zeitraum 2026–2034 entspricht. Dieses Wachstum ist auf den vermehrten Einsatz von Chemotherapie, das steigende Bewusstsein für therapiebedingte Übelkeit und die Entwicklung mechanismenbasierter Medikamente zurückzuführen.
Strategisch gesehen ist Nordamerika aufgrund des bereits etablierten onkologischen Ökosystems, der hohen Verbreitung von Kombinationspräparaten gegen Übelkeit und Erbrechen sowie der Verfügbarkeit von Marken- und Generika-Medikamenten von entscheidender Bedeutung. Das Marktwachstum wird durch Chemotherapie, postoperative Versorgung, gastrointestinale Erkrankungen und den Ausbau ambulanter Behandlungen angetrieben. Die Wachstumsrate des nordamerikanischen Marktes wird im Zeitraum 2026–2034 voraussichtlich bei einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von ca. 6,5–7,2 % liegen.
Marktanalyse und Einblicke zu Antiemetika
- Nordamerika: Es wird erwartet, dass Nordamerika im Jahr 2025 einen Anteil von 38–42 % ausmachen wird , was auf das hohe Behandlungsvolumen in der Onkologie und die etablierten Protokolle für die unterstützende Pflege zurückzuführen ist, während zwischen 2026 und 2034 ein jährliches Wachstum von 6,5–7,2 % erwartet wird .
- USA: Die USA werden im Jahr 2025 einen Anteil von etwa 31–35 % am globalen Markt ausmachen , mit einem durchschnittlichen jährlichen Wachstum von 6,6–7,3 % zwischen 2026 und 2034 , das von der Onkologie und der ambulanten Versorgung getragen wird.
- Europa: Der Anteil Europas wird im Jahr 2025 auf 27–31 % geschätzt , angeführt von Deutschland, Großbritannien, Frankreich, Italien und Spanien, mit zunehmender Standardisierung der unterstützenden Pflege und einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,8–6,6 % zwischen 2026 und 2034 .
- Asien-Pazifik: Der Anteil Asien-Pazifiks wird im Jahr 2025 auf 19–23 % geschätzt , angeführt von China, Japan, Südkorea und Indien, mit einer sich verbessernden Kapazität in der Krebsversorgung und einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,0–8,0 % zwischen 2026 und 2034 .
- Größtes Segment: Der Marktanteil von 5-HT3-Rezeptorantagonisten wird im Jahr 2025 auf 32–37 % geschätzt , was auf die breite Anwendung in der Chemotherapie und eine durchschnittliche jährliche Wachstumsrate (CAGR) von 5,7–6,5 % im Zeitraum 2026–2034 zurückzuführen ist .
- Wachstumsstarkes Segment: Der Marktanteil des NK1-Rezeptorantagonisten wird im Jahr 2025 auf 12–16 % geschätzt . Er profitiert von Kombinationsbehandlungen und einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,2–8,3 % im Zeitraum 2026–2034 .
- Detaillierte Analyse der wichtigsten Unternehmen: GlaxoSmithKline Pharmaceuticals Limited, Johnson & Johnson, Sanofi, Merck & Co., Inc., Novartis AG, Bristol-Myers Squibb Company, Astellas Pharma Inc., Eli Lilly and Company, Abbott Laboratories, Cipla Limited und Dr. Reddy's Laboratories Limited.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Im Antiemetika-Markt hat sich der Fokus von einer breit angelegten symptomatischen Therapie hin zu mechanismenbasierten Kombinationspräparaten verlagert, die auf dem emetogenen Profil basieren. 5-HT3-Antagonisten spielen weiterhin eine wichtige Rolle, doch NK1-Antagonisten, Kombinationspräparate mit Kortikosteroiden, Antihistaminika, Anticholinergika und neue zentral wirksame Substanzen bieten vielfältige Behandlungsoptionen. Die Generika-Entwicklung hat die Beschaffungsstrategien, insbesondere bei etablierten Wirkstoffen, beeinflusst, während Fortschritte in der Onkologie die Nachfrage nach unterstützender Prophylaxe steigern.
In den kommenden Jahren dürfte der Markt über die traditionellen Indikationen der Chemotherapie hinauswachsen. Neue Chancen in Schwellenländern, die ihre onkologischen Kapazitäten ausbauen, werden zu einem zusätzlichen Absatzvolumen beitragen, während in Industrieländern orale Therapien, niedrigere Dosierungen und ambulante Behandlungen zunehmend bevorzugt werden. Auch die Themen Arzneimittelknappheit, Produktionsflexibilität und evidenzbasierte unterstützende Therapie können die Portfolioauswahl beeinflussen.
Berichtsumfang zum Markt für Antiemetika
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 7,3 Milliarden US-Dollar |
| Marktgröße bis 2034 | 12,6 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 6,25 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für Antiemetika
Die Marktentwicklung von Antiemetika ist eng mit der zunehmenden Anwendung von Chemotherapie, Strahlentherapie, Operationen, Opioidbehandlungen und gastrointestinalen Erkrankungen verbunden, die eine Behandlung gegen Übelkeit und Erbrechen erfordern. Die Nachfrage verteilt sich auf Pharmaunternehmen, Wirkstofflieferanten, Spezialisten für die Formulierung von Arzneimitteln, Distributoren, Krankenhäuser, Kliniken und Apotheken. Das Angebot ist bei etablierten Generika recht diversifiziert, konzentriert sich aber stärker auf spezialisierte Formulierungen und Kombinationspräparate.
Der klinische Nutzen hängt zunehmend davon ab, die Behandlung an das emetogene Risiko anzupassen, anstatt Übelkeit erst nach ihrem Auftreten zu behandeln. Onkologische Abteilungen wirken durch interne Protokolle, während Apotheken den Einsatz von Generika beeinflussen. Injektionspräparate erfordern in bestimmten Fällen zusätzliche Anforderungen an die sterile Herstellung und die Kühlkette, während orale Medikamente einfacher zu beschaffen sind.
Die Marktanalyse für Antiemetika deutet auf ein wettbewerbsintensives Umfeld mit multinationalen Konzernen, spezialisierten Anbietern und Herstellern kostengünstiger Generika hin. Der Markteintritt von Astellas Pharma Inc. lässt sich durch das Engagement im Bereich Onkologie rechtfertigen, während das Wachstum von Merck & Co. Inc., Bristol Myers Squibb Company und Eli Lilly and Company in der Krebstherapie indirekt den Bedarf an unterstützender Therapie beeinflusst. GlaxoSmithKline Pharmaceuticals Limited, Sanofi, Novartis AG, Abbott Laboratories, Cipla Limited und Dr. Reddy’s Laboratories Limited tragen mit ihrer bestehenden Marktpräsenz zum Erfolg bei.
Die Investitionen fließen in die Differenzierung von Darreichungsformen, Kombinationspräparaten, onkologischer Supportivtherapie und Indikationen gegen Übelkeit, da in diesen Bereichen ungedeckter Bedarf besteht. Folglich hängt die Wettbewerbspositionierung nicht nur vom Wirkstoff selbst, sondern auch von Herstellungs-, Krankenhaus-, Zulassungs- und Preisfaktoren ab. Generikahersteller könnten von einer konstanten Versorgung und niedrigen Kosten profitieren, während multinationale Konzerne ihr Spezialportfolio und ihre klinischen Daten nutzen werden.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
Markt für Antiemetika: Strategische Einblicke
Regionale Einblicke
Markt für Antiemetika in Nordamerika
Nordamerika wird voraussichtlich im Jahr 2025 einen Marktanteil von 38–42 % erreichen und im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,5–7,2 % wachsen. Die USA tragen aufgrund ihrer umfassenden onkologischen Behandlungsinfrastruktur, des häufigen Einsatzes von Kombinationspräparaten zur Prophylaxe und der guten Verfügbarkeit von Marken- und Generikaprodukten den größten Teil der regionalen Nachfrage. Kanada trägt durch die stationäre Krebsbehandlung und die Erstattungssysteme der Provinzen zur Nachfrage bei. Ambulante Operationen und die Notfallversorgung stützen die Nachfrage zusätzlich.
Die regionale Beschaffung gleicht zunehmend klinische Wirksamkeit mit Generika-Substitution, Versorgungssicherheit und Wirtschaftlichkeit der Arzneimittellisten ab. Onkologische Zentren bleiben wichtige Beschaffungsstellen, während Apotheken einen erheblichen Anteil der oralen Medikamente abwickeln. Die USA profitieren von einem ausgereiften Regulierungsrahmen und einem etablierten pharmazeutischen Vertriebsnetz. Kanada legt Wert auf die Bewertung von Arzneimittellisten und die öffentliche Beschaffung. In der gesamten Region ist der Marktanteil von Antiemetika strukturell höher als in Schwellenländern, da die unterstützende Behandlung in standardisierte klinische Behandlungspfade integriert ist.
US-Markt für Antiemetika
Es wird geschätzt, dass die USA im Jahr 2025 einen Anteil von 82–86 % am nordamerikanischen Markt ausmachen und zwischen 2026 und 2034 voraussichtlich um 6,6–7,3 % jährlich wachsen werden. Die Nachfrage konzentriert sich auf Onkologie, postoperative Behandlung, Notfallversorgung und die medikamentengestützte Behandlung von Übelkeit. Die breite Verfügbarkeit von Arzneimitteln deckt verschiedene Therapieklassen und Darreichungsformen ab.
Große Pharmaunternehmen sichern ihre kommerzielle und klinische Präsenz durch Onkologie-Portfolios, Generika-Geschäfte, Krankenhausverträge und Spezialvertrieb. Die Chemotherapie bleibt ein besonders wichtiges Anwendungsgebiet, da die antiemetische Prophylaxe in die Behandlungsprotokolle integriert ist. Aktuelle FDA-Daten belegen weiterhin aktive Zulassungs- und Generikaaktivitäten für etablierte Wirkstoffe wie Aprepitant, was die Wettbewerbsintensität und die Versorgungssicherheit stärkt.
Europäischer Markt für Antiemetika
Europa wird im Jahr 2025 voraussichtlich einen Marktanteil von 27–31 % erreichen, mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,8–6,6 % im Zeitraum 2026–2034. Deutschland dürfte aufgrund seines umfassenden Krankenhausnetzes und seiner hohen Kapazitäten in der onkologischen Behandlung weiterhin der führende nationale Markt bleiben. Großbritannien, Frankreich, Italien und Spanien tragen durch ihre öffentlichen Gesundheitssysteme und etablierten Behandlungspfade für Krebserkrankungen ebenfalls dazu bei.
Das Vereinigte Königreich kombiniert zentralisierte Beschaffung mit evidenzbasierter Verschreibungspraxis und fördert so die Nutzung von Generika und die Kostenkontrolle. Deutschland verfügt über eine starke onkologische Versorgung in Krankenhäusern und eine hohe Fachkompetenz in der Verschreibungspraxis. Frankreich setzt weiterhin auf eine breite öffentliche Kostenerstattung, während Italien und Spanien die regionale Gesundheitsversorgung und die Erstellung von Krankenhausarzneimittelverzeichnissen in den Vordergrund stellen. Europaweit wird die Nachfrage zunehmend von Kosteneffizienz, Behandlungsstandardisierung und dem Zugang zu Kombinationsbehandlungen beeinflusst. Diese Dynamiken positionieren Europa als einen etablierten, aber stetig wachsenden regionalen Markt.
Markt für Antiemetika im asiatisch-pazifischen Raum
Die APAC-Region wird 2025 einen Marktanteil von 19–23 % erreichen und bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7–8 % wachsen. China ist in der APAC-Region führend, gefolgt von Japan, Südkorea, Indien und Australien. In der Region besteht Bedarf an einem Ausbau der onkologischen Kapazitäten, der pharmazeutischen Produktion und einer Verbesserung des Zugangs zu Krankenhäusern.
China zeichnet sich durch eine hohe Patientenzahl und den Ausbau der onkologischen Infrastruktur aus, während Japan über ausgereifte unterstützende Versorgungsangebote verfügt. Südkorea konzentriert sich auf fortschrittliche onkologische Zentren, Indien profitiert von der verbesserten Zugänglichkeit der Behandlungen und Australien von seinem bereits etablierten Erstattungssystem. Die Industriepolitik im Bereich der Arzneimittelherstellung wird das Wachstum in der Region begünstigen.
Markt für Antiemetika im Nahen Osten und Afrika
Der Nahe Osten und Afrika bieten ein kleineres regionales Wachstumspotenzial mit einer erwarteten jährlichen Wachstumsrate von 5,5–6,5 % für den Zeitraum 2026–2034. Saudi-Arabien und die Vereinigten Arabischen Emirate treiben die regionale Marktdurchdringung durch die Modernisierung von Krankenhäusern sowie Investitionen in Onkologie und spezialisierte Versorgung voran. Südafrika ist der wichtigste Markt in Subsahara-Afrika.
Der Reformplan des saudischen Gesundheitssystems fördert spezialisierte Behandlungskapazitäten; die Vereinigten Arabischen Emirate bauen parallel dazu moderne Krankenhäuser im privaten und öffentlichen Sektor aus. Südafrika nutzt seine bestehenden onkologischen Einrichtungen und setzt auf kosteneffiziente Einkaufspraktiken. Die Region RoMEA steht vor Herausforderungen wie mangelnder Erreichbarkeit, Importabhängigkeit und einer uneinheitlichen Gesundheitsinfrastruktur. Die Einnahmen aus dem Energiesektor und die staatlichen Ausgaben in der Golfregion könnten die Krankenhausentwicklung fördern und die pharmazeutische Distribution verbessern.
Segmentierungsanalyse
Arzneimitteltyp
Die Art des Arzneimittels bleibt ein zentraler Faktor für die Verschreibungspraxis, da die Therapieauswahl von der emetogenen Intensität, dem Wirkmechanismus, den Patienteneigenschaften und dem Behandlungsumfeld abhängt. Für dieses Segment wird ein jährliches Wachstum von 5,9–6,7 % im Zeitraum 2026–2034 erwartet . Kombinationsansätze dürften an Bedeutung gewinnen, da Ärzte eine stärkere Prävention anstreben, ohne die Belastung durch Nebenwirkungen unnötig zu erhöhen.
- 5-HT3-Rezeptorantagonisten: Diese Wirkstoffe behalten eine führende Position aufgrund ihrer umfangreichen Anwendung in der Chemotherapie und postoperativen Therapie, ihrer etablierten klinischen Vertrautheit, ihrer vielfältigen Darreichungsformen und ihrer breiten Verfügbarkeit als Generika im stationären und ambulanten Bereich.
- Dopaminantagonisten: Dopaminantagonisten sind nach wie vor strategisch relevant für die Behandlung von Durchbruchsübelkeit und gastrointestinalen Symptomen, insbesondere dort, wo kostengünstigere, etablierte Therapien von institutionellen Arzneimittellisten bevorzugt werden.
- NK1-Rezeptorantagonist: NK1-Therapien unterstützen Chemotherapieprotokolle mit höherem Risiko und Kombinationsregime, ermöglichen eine differenzierte Kontrolle von verzögerter Übelkeit und stärken ihre Rolle in der onkologischen Supportivtherapie.
- Antihistaminika: Antihistaminika werden häufig zur Behandlung von reisebedingter Übelkeit und vestibulären Symptomen eingesetzt. Die leicht zugänglichen Darreichungsformen unterstützen den Einsatz in ambulanten, stationären und reisebezogenen Behandlungseinrichtungen.
- Cannabinoide: Therapien auf Cannabinoidbasis nehmen eine Sonderstellung ein. Ihre Anwendung wird durch die jeweiligen Rechtsvorschriften, die Kostenerstattung, Verträglichkeitserwägungen und den Einsatz bei bestimmten refraktären Übelkeitsfällen beeinflusst.
- Benzodiazepine: Benzodiazepine spielen eine ergänzende Rolle, insbesondere dort, wo antizipatorische Übelkeit, Angstzustände oder behandlungsbedingte Belastungen die Symptomkontrolle beeinflussen und eine zusätzliche Therapie erforderlich ist.
- Anticholinergika: Anticholinergika sind nach wie vor wichtig für die Behandlung von Reisekrankheit und vestibulären Symptomen. Dies wird durch die etablierte Pharmakologie und die Nachfrage nach vorbeugender Behandlung während Reisen oder bewegungsbedingter Exposition gestützt.
Anwendung
Es wird erwartet, dass die Anwendung im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,1–6,9 % wachsen wird , wobei die Onkologie weiterhin von strategischer Bedeutung bleibt. Die Nachfrage variiert erheblich je nach Krankheitslast, Behandlungsintensität, Behandlungsumfeld und Therapiedauer, weshalb eine anwendungsspezifische Vermarktung unerlässlich ist.
- Chemotherapie: Die Chemotherapie stellt die wichtigste Anwendungsmöglichkeit dar, da behandlungsbedingte Übelkeit und Erbrechen prophylaktische Maßnahmen erfordern, was zu einem wiederkehrenden Bedarf in onkologischen Krankenhäusern, Infusionszentren und Spezialkliniken führt.
- Reisekrankheit: Reisekrankheit unterstützt die bestehende Nachfrage nach präventiven oralen, transdermalen und Antihistaminika-Therapien, wobei Reiseaktivität und Verbrauchervertrautheit das Kaufverhalten über alle Vertriebskanäle hinweg beeinflussen.
- Gastroenteritis: Bei einer Gastroenteritis besteht ein episodischer Behandlungsbedarf, insbesondere wenn Erbrechen zu einem Dehydrationsrisiko beiträgt und die Symptomkontrolle in ambulanten und Notfallversorgungseinrichtungen wichtig wird.
- Opioid-Analgetika: Opioidbedingte Übelkeit schafft eine Nische der unterstützenden Pflege in postoperativen, Schmerztherapie- und Palliativbereichen und fördert die Kombinationsverschreibung und gezielte Symptommanagementprotokolle.
- Schwindel: Schwindelbedingte Übelkeit führt zu einer Nachfrage nach ausgewählten Antiemetika und vestibulären Therapien, insbesondere in Kliniken und ambulanten Einrichtungen, die Gleichgewichtsstörungen behandeln.
Momentaufnahme der Chancen
|
Segmentname |
Umsatzbeitrag (Hoch/Mittel/Niedrig) |
Trend-Tag |
Adoptionsphase |
|---|---|---|---|
|
Chemotherapie |
Hoch |
CINV-Prophylaxe |
Reifen |
|
Reisekrankheit |
Medium |
Reiseprävention |
Reifen |
|
Gastroenteritis |
Medium |
Akute Symptomkontrolle |
Skalierung |
|
Opioid-Analgetika |
Medium |
Opioid-Übelkeit |
Skalierung |
|
Schwindel |
Niedrig |
Vestibuläre Entlastung |
Reifen |
Markt für Antiemetika: Wachstumstreiber und Wirkungsanalyse
Erweiterung der onkologischen Behandlungs- und Unterstützungsprotokolle
Die zunehmende Komplexität der Krebsbehandlung steigert den Bedarf an strukturierter Übelkeits- und Erbrechensprophylaxe. Moderne onkologische Therapien kombinieren Chemotherapie mit Immuntherapie, zielgerichteten Therapien, Strahlentherapie oder mehrtägigen Behandlungsschemata, wodurch die Bedeutung eines proaktiven Symptommanagements zunimmt. Dies führt zu einem wiederkehrenden Bedarf an Medikamenten anstelle einer isolierten symptomatischen Behandlung. Krankenhäuser standardisieren zudem zunehmend die Protokolle der unterstützenden Therapie entsprechend der emetogenen Wirkung der Behandlung und verbessern so die Konsistenz der Anwendung. Der kommerzielle Effekt ist am stärksten bei Wirkstoffen, die in Chemotherapie-Verordnungssets und Kombinationsregime integriert sind. Hersteller mit zuverlässiger Versorgung mit Injektionspräparaten, oralen Alternativen und institutionellen Vertragsmöglichkeiten können von dieser Nachfrage profitieren. Der Ausbau der onkologischen Infrastruktur in Schwellenländern erweitert den potenziellen Patientenkreis zusätzlich, insbesondere dort, wo Krebszentren auf standardisierte Behandlungspfade für die unterstützende Therapie umstellen.
Zunehmende Präferenz für präventive und kombinationsbasierte Behandlungen
Die klinische Behandlung verlagert sich zunehmend von der Abwarten bis zum Auftreten klinisch relevanter Übelkeit oder Erbrechen hin zur Prävention. Kombinationstherapien ermöglichen es Ärzten, mehrere biologische Signalwege zu adressieren, insbesondere bei Patienten, die eine stark oder mäßig emetogene Chemotherapie erhalten. Dies untermauert die anhaltende Nachfrage nach 5-HT3- und NK1-Rezeptorantagonisten in Kombination mit Kortikosteroiden oder adjuvanten Therapien. Die Auswirkungen reichen über das reine Verordnungsvolumen hinaus, da die Verordnung von Kombinationspräparaten die Einhaltung institutioneller Protokolle verbessern und differenzierte Möglichkeiten für Fixdosis- oder anwenderfreundliche Darreichungsformen eröffnen kann. Hersteller können ihre Marktposition stärken, indem sie die vergleichbare Verträglichkeit, den Anwendungskomfort und die Kompatibilität mit bestehenden onkologischen Arbeitsabläufen nachweisen. Da die Behandlung zunehmend ambulant erfolgt, dürften Darreichungsformen, die den Verabreichungsaufwand minimieren, von Ärzten und Kostenträgern stärker berücksichtigt werden.
Breiterer Zugang zu Generika und kostengünstigen Formulierungen
Die Verfügbarkeit von Generika ist ein wichtiger Strukturfaktor, da etablierte Wirkstoffe deutlich kostengünstiger als innovative Therapien hergestellt werden können und gleichzeitig ihre klinische Wirksamkeit beibehalten. Krankenhäuser, Apothekenketten und öffentliche Gesundheitssysteme nutzen zunehmend das Arzneimittelmanagement, um Wirksamkeit und Bezahlbarkeit in Einklang zu bringen. Dies eröffnet Herstellern mit zuverlässiger Produktion und Distribution neue Chancen. Wettbewerbsfähige Generikamärkte können zudem den Patientenzugang verbessern, insbesondere dort, wo Markentherapien teuer bleiben oder die Kostenerstattung eingeschränkt ist. Der Preiswettbewerb erhöht jedoch die Bedeutung von Produktionskapazitäten, Wirkstoffsicherheit, Qualitätskonformität und Lieferzuverlässigkeit. Unternehmen mit mehreren Produktionsstätten oder differenzierten Formulierungen können das Risiko von Engpässen und Beschaffungsstörungen verringern. Diese Dynamik ist besonders in Schwellenländern relevant, wo die Bezahlbarkeit entscheidend für die Akzeptanz einer Behandlung sein kann.
Markt für Antiemetika: Zukunftstrends
Entwicklung von Therapien zur Behandlung ungedeckter Übelkeitsindikationen
Die Marktentwicklung von Antiemetika dürfte sich künftig verstärkt auf Indikationen konzentrieren, bei denen etablierte Wirkstoffe keine vollständige Linderung bieten, darunter reiseinduziertes Erbrechen und therapieresistente Symptome. Regulatorische Aktivitäten verdeutlichen dieses Potenzial: Die FDA-Dokumentation zu Tradipitant nennt reiseinduziertes Erbrechen als ein Anwendungsgebiet, für das bisher kein NK1-Antagonist speziell zur Akutprävention zugelassen war. Die zukünftige Entwicklung sollte daher differenzierte Wirkmechanismen, Patientensubgruppen und den Nachweis einer wirksamen Symptomprävention in den Vordergrund stellen. Orale Einnahme, schneller Wirkungseintritt, geringe Sedierung und Kompatibilität mit bestehenden Therapien könnten wichtige Entwicklungskriterien werden. Unternehmen, die einen Nutzen in klar definierten Patientengruppen mit ungedecktem Bedarf nachweisen können, könnten sich auch bei vergleichsweise geringem Verschreibungsvolumen insgesamt höherwertige Spezialpositionen sichern.
Stärkere Integration der unterstützenden Versorgung in die Präzisionsonkologie
Zukünftige Behandlungspfade werden voraussichtlich die Entscheidungen zur unterstützenden Therapie enger mit der Intensität der Chemotherapie, den Risikofaktoren der Patienten, dem Ansprechen auf Vorbehandlungen und den regimenspezifischen emetogenen Profilen verknüpfen. Digitale Onkologiesysteme können zunehmend standardisierte Antiemetika-Protokolle in die Therapieanordnung integrieren und so die Unterschiede zwischen Ärzten und Einrichtungen verringern. Dies könnte Produkte mit vorhersagbarer Dosierung, weniger Wechselwirkungen und etablierter Evidenz für Kombinationsregime begünstigen. Eine personalisierte Risikobewertung könnte zudem die gezielte Behandlung von Patienten verbessern, die eine intensivere Prophylaxe benötigen, anstatt eine allgemeine Eskalation vorzunehmen. Pharmaunternehmen werden unterstützende Therapieprodukte im Laufe der Zeit möglicherweise zunehmend als Bestandteile umfassenderer onkologischer Behandlungspfade und nicht mehr als isolierte Medikamente betrachten. Eine solche Integration könnte die Therapietreue verbessern und gleichzeitig neue Möglichkeiten für Partnerschaften zwischen Arzneimittelherstellern, onkologischen Netzwerken und Anbietern digitaler Versorgung schaffen.
Marktchancen für Antiemetika
Spezialformulierungen für die ambulante und häusliche Pflege
Prognosen für den Markt für Antiemetika deuten auf ein Potenzial für Formulierungen hin, die die Abhängigkeit von der stationären Verabreichung verringern und die Symptomkontrolle außerhalb traditioneller Behandlungseinrichtungen vereinfachen. Orale, oral zerfallende, transdermale und injizierbare Produkte können unterschiedliche Patientenbedürfnisse erfüllen und gleichzeitig die ambulante Chemotherapie und die postoperative Genesung unterstützen. Investitionen sollten Technologien priorisieren, die die Therapietreue verbessern, die Dosierungshäufigkeit reduzieren oder eine vorhersagbare Absorption gewährleisten, wenn gastrointestinale Symptome die orale Einnahme beeinträchtigen. Unternehmen mit etablierten Produktionskapazitäten für Generika können differenzierte Formulierungen entwickeln, ohne das Entwicklungsrisiko völlig neuer Wirkmechanismen tragen zu müssen. Partnerschaften mit onkologischen Zentren und spezialisierten Apotheken können helfen, praktische Formulierungslücken zu identifizieren. Der kommerzielle Erfolg hängt davon ab, neben einer adäquaten klinischen Wirksamkeit, der Kompatibilität mit den Erstattungsrichtlinien und einer zuverlässigen Wirtschaftlichkeit der Herstellung auch die einfache Anwendung nachzuweisen.
Ausbau der unterstützenden onkologischen Versorgung in Schwellenländern
Schwellenländer bieten attraktive Chancen, da die Kapazitäten für Krebsdiagnostik und -behandlung über die großen Metropolen hinaus wachsen. Investoren können auf lokale Produktion, regionalen Vertrieb und Krankenhauspartnerschaften setzen, um die Verfügbarkeit etablierter Antiemetika zu verbessern. Indien, China, Südostasien, Lateinamerika und ausgewählte Märkte im Nahen Osten bieten unterschiedliche Kombinationen aus Patientenzahlen, Generika-Marktdurchdringung und Infrastrukturentwicklung. Die erfolgversprechendste Strategie dürfte darin bestehen, erschwingliche, etablierte Produkte mit ausgewählten, differenzierten Formulierungen zu kombinieren, anstatt sich ausschließlich auf Premiumpreise zu verlassen. Lokale regulatorische Expertise, die Beteiligung an öffentlichen Ausschreibungen und die Beschaffung von Wirkstoffen bleiben wichtig. Unternehmen, die robuste regionale Lieferketten aufbauen, können potenziell die durch das Wachstum der onkologischen Infrastruktur entstehende Nachfrage bedienen und gleichzeitig die Abhängigkeit von importierten Fertigprodukten verringern.
Aktuelle Entwicklungen
- April 2026: Astellas Pharma Inc. berichtete weiterhin über Entwicklungen im Bereich Onkologie, die den Bedarf an unterstützender Therapie unterstreichen. In den Onkologie-Materialien für 2025 wurde auf VYLOY-bedingte Übelkeit und Erbrechen hingewiesen, darunter eine erhebliche Inzidenz während der Behandlung und die Notwendigkeit einer antiemetischen Vorbehandlung vor der Infusion. Diese Entwicklung verdeutlicht, wie die Erweiterung onkologischer Therapien den Bedarf an strukturierter Prävention und Behandlung von gastrointestinalen Nebenwirkungen im Zusammenhang mit der Behandlung erhöhen kann.
- April 2026: Eli Lilly and Company gab ein klinisches Phase-2-Programm für LY3537021 bekannt, das speziell auf die Behandlung von chemotherapiebedingter Übelkeit und Erbrechen bei erwachsenen Krebspatienten abzielt. Die Studie umfasst 204 geplante Teilnehmer und bewertet das vollständige Ansprechen in der verzögerten Phase. Dies unterstreicht das kontinuierliche Engagement für differenzierte unterstützende Therapien für Krebspatienten.
- September 2025: Merck & Co., Inc. erhielt die FDA-Zulassung für KEYTRUDA QLEX, eine subkutane Pembrolizumab-Formulierung, für die meisten Indikationen solider Tumore bei Erwachsenen. Das Unternehmen berichtete, dass Übelkeit zu den häufigsten Nebenwirkungen bei gleichzeitiger Chemotherapie gehörte, was die anhaltende Bedeutung der antiemetischen Therapie in den sich weiterentwickelnden onkologischen Behandlungspfaden unterstreicht.
Häufig gestellte Fragen

- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -