
アンティイメリック医薬品市場:規模・シェア・予測 2034
制吐剤市場規模と予測(2021~2034年)、世界および地域別シェア、トレンド、成長機会分析レポートの対象範囲:薬剤タイプ別(5-HT3受容体拮抗薬、ドーパミン拮抗薬、NK1受容体拮抗薬、抗ヒスタミン薬、カンナビノイド、ベンゾジアゼピン、抗コリン薬、その他)、用途別(化学療法、乗り物酔い、胃腸炎、オピオイド鎮痛薬、めまい、その他)、地域別(北米、欧州、アジア太平洋、南米および中米)
- ステータス : 公開されたデータ
- レポートコード : TIPRE00020941
- カテゴリー : ライフサイエンス
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : August 21, 2026


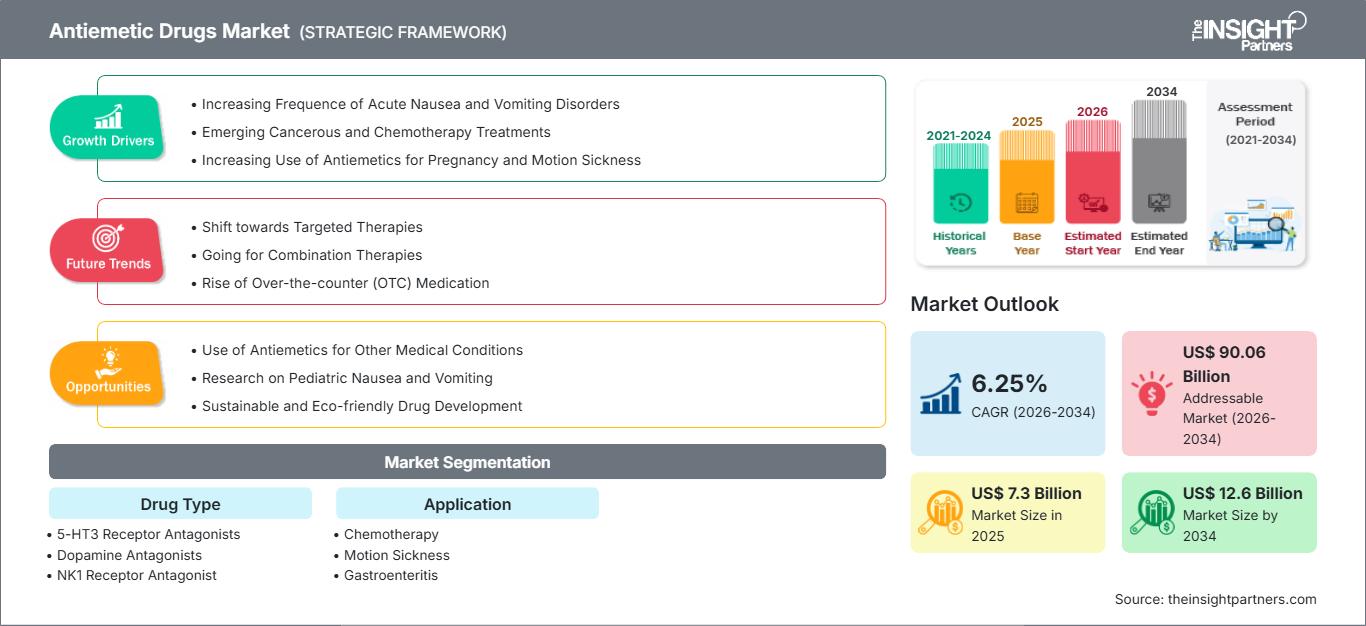
2025年の市場規模
73 億米ドル
基準年値
2034年の予測
126 億米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
6.25 %
成長率
対象市場
900億6000 万米ドル
(2026年~2034年)
制吐剤市場は、腫瘍学、外科、消化器病学、旅行医学において支持療法がより広く受け入れられるようになったことを受け、持続的な成長が見込まれています。市場規模は2025年には73億米ドルと予測され、2026年から2034年にかけて年平均成長率(CAGR)6.25%で成長し、2034年には126億米ドルに達すると見込まれています。この成長は、化学療法の使用増加、治療誘発性吐き気に対する認識の高まり、および作用機序に基づいた薬剤の開発によるものです。
戦略的に見て、北米は既に確立された腫瘍学のエコシステム、制吐剤併用療法の高い普及率、そしてブランド医薬品とジェネリック医薬品の存在により、極めて重要な地域です。市場規模は、化学療法、術後ケア、消化器疾患、外来治療の拡大によって牽引されています。北米市場の成長率は、2026年から2034年にかけて年平均成長率(CAGR)約6.5~7.2%と予測されています。
制吐剤市場の評価と洞察
- 北米:北米は、がん治療量と確立された支持療法プロトコルに支えられ、2025年には38~42%のシェアを占めると予想され、 2026年から2034年の間に年平均成長率6.5~7.2%で成長すると見込まれています。
- 米国:米国は2025年には世界市場の約31~35%のシェアを占め、 2026年から2034年にかけては年平均成長率(CAGR)6.6~7.3%で成長すると予測されており、その成長は腫瘍学と外来医療に支えられている。
- ヨーロッパ:ヨーロッパは2025年には27~31%のシェアを占めると推定されており、ドイツ、英国、フランス、イタリア、スペインが主導し、サポートケアの標準化が進み、2026年から2034年の間に5.8~6.6%のCAGRで成長すると見込まれています。
- アジア太平洋地域:アジア太平洋地域は、中国、日本、韓国、インドが主導し、2025年には19~23%のシェアを占めると推定されており、がん治療能力の向上と2026~2034年の間に7.0~8.0%のCAGRが見込まれています。
- 最大のセグメント: 5-HT3受容体拮抗薬は、幅広い化学療法での使用と2026年から2034年までの5.7~6.5%のCAGRに支えられ、 2025年には32~37%の市場シェアを占めると推定されています。
- 高成長分野: NK1受容体拮抗薬は、併用療法や2026年から2034年にかけての年平均成長率7.2~8.3%の恩恵を受け、 2025年には市場シェア12~16%に達すると推定されています。
- 詳細に分析された主要企業:グラクソ・スミスクライン・ファーマシューティカルズ、ジョンソン・エンド・ジョンソン、サノフィ、メルク、ノバルティス、ブリストル・マイヤーズ スクイブ、アステラス製薬、イーライリリー、アボット・ラボラトリーズ、シプラ、ドクター・レディーズ・ラボラトリーズ。
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
制吐剤市場においては、広範囲の症状に対する対症療法から、催吐性プロファイルに基づいた作用機序に基づく併用療法へと移行が見られます。5-HT3受容体拮抗薬は依然として重要な役割を果たしていますが、NK1受容体拮抗薬、コルチコステロイド併用療法、抗ヒスタミン薬、抗コリン薬、および新たな中枢作用薬など、多様な治療選択肢が提供されています。市場のジェネリック化は、特に成熟した化合物に関して、調達戦略にも影響を与えており、一方、腫瘍学の進歩は支持的予防療法の需要を高めています。
今後数年間で、市場は従来の化学療法適応症を超えて成長する可能性が高い。腫瘍治療能力を高める新興国における新たな機会が市場規模を拡大させる一方、先進国では経口療法、低用量投与、外来診療への嗜好が高まるだろう。医薬品不足、製造の柔軟性、エビデンスに基づいた支持療法といった問題も、製品ポートフォリオの選択に影響を与える可能性がある。
制吐剤市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 73億米ドル |
| 2034年までの市場規模 | 126億米ドル |
| 世界の年間平均成長率(2026年~2034年) | 6.25% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
制吐剤市場分析
制吐剤市場の発展は、化学療法、放射線療法、手術、オピオイド治療、および吐き気止めや嘔吐止めを必要とする消化器疾患への曝露の増加と密接に関連しています。需要は、製薬会社、原薬供給業者、製剤専門家、販売業者、病院、診療所、薬局などを介して流れます。供給は、成熟したジェネリック医薬品ではかなり多様化していますが、特殊製剤や配合剤ではより集中しています。
臨床的価値は、吐き気が発現してから治療するのではなく、吐き気リスクに合わせて治療を行うことにますます依存するようになっている。腫瘍科は内部プロトコルを通じて影響力を行使し、薬局はジェネリック医薬品の使用に影響を与える。注射剤は、特定のケースにおいて無菌製造やコールドチェーンに関連する追加要件を伴うが、経口剤は供給がより簡便である。
制吐剤市場の分析によると、この市場は多国籍企業、専門企業、低価格ジェネリック医薬品メーカーからなる競争の激しいビジネス環境にある。アステラス製薬の参入は、がん治療分野への関与を根拠に正当化できる一方、メルク、ブリストル・マイヤーズ スクイブ、イーライリリーのがん治療分野における成長は、間接的に支持療法の需要に影響を与えている。グラクソ・スミスクライン、サノフィ、ノバルティス、アボット・ラボラトリーズ、シプラ、ドクター・レディーズ・ラボラトリーズは、既存の商業的プレゼンスという点で貢献するだろう。
投資は、それぞれの分野における満たされていないニーズに対応するため、投与方法の差別化、併用療法、がん支持療法、制吐剤適応症に向けられています。したがって、競争上の優位性は、分子だけでなく、製造、病院、規制、価格といった要素にも左右されます。ジェネリック医薬品メーカーは、安定した供給と低コストによって恩恵を受ける可能性がありますが、多国籍企業は、専門性の高い製品ポートフォリオと臨床データを活用するでしょう。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
制吐剤市場:戦略的洞察
地域別分析
北米制吐剤市場
北米は2025年には市場シェアの38~42%を占め、2026~2034年には年平均成長率(CAGR)6.5~7.2%で拡大すると予測されている。米国は、広範ながん治療インフラ、併用予防療法の高い利用率、ブランド医薬品およびジェネリック医薬品の豊富な供給体制により、地域需要の大部分を占めている。カナダは、病院を拠点としたがん治療と州の医療費償還制度によって貢献している。外来手術や救急医療も需要を支えている。
地域調達においては、臨床効果とジェネリック医薬品への代替、供給の継続性、および処方集の経済性のバランスがますます重視されるようになっている。腫瘍センターは依然として重要な購買拠点であり、小売薬局は経口薬を相当量取り扱っている。米国は成熟した規制枠組みと確立された医薬品流通ネットワークの恩恵を受けている。カナダは処方集の評価と公的調達を重視している。地域全体では、支持療法が標準化された臨床経路に組み込まれているため、制吐剤の市場シェアは新興市場よりも構造的に高い水準を維持している。
米国制吐剤市場
米国は2025年の北米市場シェアの82~86%を占めると推定されており、2026~2034年には年平均成長率(CAGR)6.6~7.3%で成長すると予測されている。需要は、腫瘍学、術後治療、救急医療、および薬剤関連の吐き気に対する処方管理に集中している。幅広い処方集への掲載により、複数の治療クラスと剤形に対応できる。
大手製薬会社は、腫瘍治療薬ポートフォリオ、ジェネリック医薬品事業、病院との契約、専門流通などを通じて、商業面および臨床面での存在感を維持している。制吐剤の予防投与は治療プロトコルに組み込まれているため、化学療法は特に重要な用途となっている。FDAの最近の記録によると、アプレピタントなどの既存薬に関する積極的な添付文書作成やジェネリック医薬品の開発活動が継続しており、競争の激しさと供給の安定性が改めて確認されている。
欧州制吐剤市場
欧州は2025年には市場シェアの27~31%を占めると推定され、2026~2034年の年平均成長率は5.8~6.6%と見込まれています。ドイツは、充実した病院ネットワークとがん治療能力に支えられ、引き続き国内市場を牽引すると予想されます。英国、フランス、イタリア、スペインは、公的医療制度と確立されたがん治療経路を通じて貢献しています。
英国は、中央集権的な調達とエビデンスに基づいた処方を組み合わせることで、ジェネリック医薬品の利用促進とコスト管理を支援している。ドイツは、病院における腫瘍治療能力が高く、専門医による処方が充実している。フランスは広範な公的医療保険制度を維持している一方、イタリアとスペインは地域ごとの医療調達と病院ごとの医薬品リストを重視している。ヨーロッパ全体では、需要は費用対効果、治療の標準化、併用療法へのアクセスによってますます左右されるようになっている。こうした動向により、ヨーロッパは成熟しつつも着実に成長を続ける地域市場としての地位を確立している。
アジア太平洋地域の制吐剤市場
アジア太平洋地域は、2025年には市場シェアの19~23%を占め、2034年まで年平均成長率(CAGR)7.0~8.0%で成長すると予測されています。アジア太平洋地域では中国が首位に立ち、次いで日本、韓国、インド、オーストラリアが続きます。同地域では、がん治療能力の拡大、医薬品製造、病院へのアクセス改善に対する需要が高まっています。
中国は患者数の多さとがん医療インフラの拡充が相まって発展を遂げており、日本は既に成熟した支持療法サービスを有している。韓国は先進的ながんセンターに重点を置いており、インドは治療へのアクセス向上によって恩恵を受け、オーストラリアは既に確立された償還制度の恩恵を受けるだろう。医薬品製造に関する業界政策は、この地域の成長を後押しするだろう。
中東・アフリカの制吐剤市場
中東・アフリカ地域は、2026年から2034年にかけて年平均成長率(CAGR)5.5~6.5%と予測される、比較的小規模な地域市場です。サウジアラビアとアラブ首長国連邦は、病院の近代化、がん治療および専門医療への投資により、この地域における市場浸透を牽引しています。サハラ以南地域では、南アフリカが主要市場となっています。
サウジアラビアの医療制度改革計画は専門医療能力の向上を奨励しており、一方、アラブ首長国連邦は公立・私立を問わず、より高度な病院の建設を進めている。南アフリカは既存の腫瘍治療施設と費用対効果の高い購買慣行を活用している。中東・アフリカ地域は、医療へのアクセス不足、輸入への依存、医療インフラのばらつきといった課題に直面している。湾岸地域におけるエネルギー部門からの収益と政府支出は、病院開発を促進し、医薬品流通能力を向上させる可能性がある。
セグメンテーション分析
薬剤の種類
薬剤の種類は、催吐性の強度、作用機序、患者の特性、治療環境によって治療法の選択が異なるため、処方において依然として重要な決定要因となっています。この分野は、2026年から2034年にかけて年平均成長率(CAGR)5.9~6.7%で拡大すると予測されています。臨床医が副作用の負担を不必要に増やすことなく、より強力な予防策を求めるにつれ、併用療法が重要性を増していくでしょう。
- 5-HT3受容体拮抗薬:これらの薬剤は、広範な化学療法および術後治療への応用、確立された臨床的認知度、多様な製剤、そして病院および外来診療における幅広いジェネリック医薬品の入手可能性により、依然として主要な地位を占めています。
- ドーパミン拮抗薬:ドーパミン拮抗薬は、特に低コストの確立された治療法が医療機関の処方集で優先される場合、突発的な吐き気や胃腸関連症状に対して戦略的に重要な役割を果たす。
- NK1受容体拮抗薬: NK1療法は、リスクの高い化学療法プロトコルや併用療法をサポートし、遅発性悪心に対する差別化された制御を提供し、がん支持療法における役割を強化します。
- 抗ヒスタミン薬:抗ヒスタミン薬は、乗り物酔いや前庭症状の治療薬として広く用いられており、入手しやすい製剤が外来、小売店、旅行関連の治療現場など、様々な場面で利用できる。
- カンナビノイド:カンナビノイドをベースとした治療法は特殊な位置づけにあり、その採用は管轄区域の規制、償還、忍容性に関する考慮事項、および特定の難治性吐き気の状況での使用によって影響を受ける。
- ベンゾジアゼピン系薬剤:ベンゾジアゼピン系薬剤は、特に予期性吐き気、不安、または治療に伴う苦痛が症状管理に影響を与え、補助療法が必要な場合に、補完的な役割を果たします。
- 抗コリン薬:抗コリン薬は、確立された薬理学と、旅行や運動に関連した曝露時の予防的治療への需要に裏付けられており、乗り物酔いや前庭症状に対して依然として重要である。
応用
2026年から2034年にかけて、アプリケーション市場は年平均成長率(CAGR)6.1~6.9%で拡大すると予測されており、中でも腫瘍学分野は戦略的に重要な位置を占める。需要パターンは、疾患の負担、治療の強度、医療環境、治療期間によって大きく異なるため、アプリケーションに特化した商業化が不可欠となる。
- 化学療法:化学療法は、治療によって引き起こされる吐き気や嘔吐に対する予防的プロトコルが必要となるため、腫瘍専門病院、点滴センター、専門クリニック全体で継続的な需要を生み出し、主要な応用機会となります。
- 乗り物酔い:乗り物酔いは、予防的な経口薬、経皮薬、抗ヒスタミン剤に対する確固たる需要を支えており、旅行活動や消費者の慣れが小売チャネル全体での購入に影響を与えている。
- 胃腸炎:胃腸炎は、特に嘔吐が脱水リスクを高める場合、外来診療や救急医療の環境において症状のコントロールが重要となるため、断続的な治療需要を生み出します。
- オピオイド鎮痛薬:オピオイド関連の吐き気は、術後、疼痛管理、緩和ケアの場面において、サポートケアのニッチな分野を生み出し、併用処方や標的を絞った症状管理プロトコルを促進します。
- めまい:めまいに伴う吐き気は、特にバランスに関連する症状を管理する診療所や外来診療の場で、特定の制吐剤や前庭療法に対する需要を生み出します。
機会の概要
|
セグメント名 |
収益貢献度(高/中/低) |
トレンドタグ |
導入段階 |
|---|---|---|---|
|
化学療法 |
高い |
CINV予防 |
成熟した |
|
乗り物酔い |
中くらい |
旅行防止 |
成熟した |
|
胃腸炎 |
中くらい |
急性症状のコントロール |
スケーリング |
|
オピオイド鎮痛薬 |
中くらい |
オピオイドによる吐き気 |
スケーリング |
|
めまい |
低い |
前庭リリーフ |
成熟した |
制吐剤市場の成長要因と影響分析
がん治療および支持療法プロトコルの拡充
がん治療の複雑化に伴い、吐き気や嘔吐の予防を体系的に行う必要性が直接的に高まっています。現代のがん治療レジメンでは、化学療法と免疫療法、分子標的療法、放射線療法、あるいは複数日にわたる治療スケジュールを組み合わせることが可能であり、積極的な症状管理の重要性が増しています。これにより、単発的な対症療法ではなく、継続的な薬剤需要が生じています。病院では、治療による催吐性に応じて支持療法プロトコルを標準化する動きも強まっており、利用の一貫性が向上しています。商業的な影響は、化学療法オーダーセットや併用療法に組み込まれた薬剤で最も顕著です。注射剤の安定供給、経口剤の代替、そして医療機関との契約能力を持つメーカーは、この需要から恩恵を受けることができます。新興市場におけるがん治療インフラの拡大は、特にがんセンターが標準化された支持療法経路へと移行している地域では、対象となる患者層をさらに拡大させています。
予防的治療および併用療法への嗜好の高まり
臨床管理は、吐き気や嘔吐が臨床的に重大な問題となるまで待つのではなく、予防へとますますシフトしています。併用療法は、特に高度または中等度の催吐性化学療法を受けている患者において、複数の生物学的経路に対処することを可能にします。これは、コルチコステロイドや補助療法と併用する5-HT3受容体拮抗薬およびNK1受容体拮抗薬に対する継続的な需要を支えています。その影響は量にとどまらず、併用処方は施設プロトコルへの遵守を向上させ、固定用量製剤や利便性の高い製剤の差別化の機会を生み出すことができます。製造業者は、同等の忍容性、投与の利便性、既存の腫瘍治療ワークフローとの互換性を示すことで、商業的な地位を強化できます。治療が外来診療へと移行するにつれて、投与負担を最小限に抑える製剤は、医療提供者や支払者からより重視されるようになるでしょう。
ジェネリック医薬品および費用対効果の高い製剤へのアクセス拡大
ジェネリック医薬品の入手可能性は重要な構造的推進力です。なぜなら、成熟した分子は確立された臨床的有用性を維持しながら、革新的な治療法よりも大幅に低いコストで製造できるからです。病院、薬局チェーン、公的医療制度は、有効性と価格のバランスを取るために処方集管理をますます活用しており、安定した生産と流通体制を持つメーカーにとってチャンスが生まれています。競争の激しいジェネリック市場は、ブランド医薬品が高価であったり、償還が制限されている地域で、患者のアクセスを向上させる可能性もあります。しかし、価格競争は、製造規模、原薬の安全性、品質コンプライアンス、供給の信頼性の重要性を高めます。複数の製造拠点や差別化された製剤を維持している企業は、供給不足や調達の混乱のリスクを軽減できます。この傾向は、価格の手頃さが治療の普及を左右する新興市場において特に顕著です。
制吐剤市場の将来動向
未充足の吐き気適応症を対象とした治療法の開発
制吐剤市場の動向としては、既存の薬剤では十分な効果が得られない適応症、例えば乗り物酔いや治療抵抗性症状などへの注目が高まることが予想されます。規制当局の動向からも、この機会がうかがえます。FDAのトラジピタントに関する文書では、乗り物酔いはこれまで急性期予防薬として承認されたNK1受容体拮抗薬がなかった領域であると指摘されています。したがって、今後の開発においては、差別化された作用機序、対象患者群、そして症状予防効果を示すエビデンスを重視すべきです。経口投与の利便性、速効性、鎮静作用の軽減、既存治療との併用可能性などが、重要な開発基準となる可能性があります。限られたニーズを持つ患者層に効果を実証できる企業は、処方総量が比較的少ない場合でも、より価値の高い専門分野における地位を確立できるでしょう。
精密腫瘍学への支持療法のより高度な統合
将来の治療経路では、支持療法に関する意思決定が、化学療法の強度、患者のリスク因子、過去の治療反応、およびレジメン特有の催吐性プロファイルとより密接に結び付けられるようになる可能性が高い。デジタル腫瘍学システムは、標準化された制吐剤プロトコルを治療指示に組み込むことで、臨床医や医療機関間のばらつきを減らすことができるようになるだろう。これにより、投与量が予測可能で、相互作用が少なく、併用療法全体でエビデンスが確立されている製品が有利になる可能性がある。個別化されたリスク評価は、一律の強化ではなく、強化された予防療法を必要とする患者をより的確に特定することにも役立つだろう。将来的には、製薬会社は支持療法製品を、単独の医薬品としてではなく、より広範な腫瘍治療経路の構成要素として評価するようになるでしょう。このような統合は、服薬遵守率を向上させると同時に、製薬会社、腫瘍ネットワーク、およびデジタルケアプロバイダー間の新たなパートナーシップの機会を生み出す可能性があります。
制吐剤市場の機会
外来および在宅ケア向けの特殊製剤
制吐剤市場の予測によると、病院での管理への依存度を減らし、従来の医療施設以外での症状管理を簡素化する製剤にチャンスがあります。経口剤、口腔内崩壊剤、経皮剤、および便利な注射剤は、外来化学療法や術後回復をサポートしながら、さまざまな患者のニーズに対応できます。投資は、服薬遵守率の向上、投与頻度の低減、または胃腸症状により経口摂取が困難な場合の予測可能な吸収を提供する技術を優先すべきです。確立されたジェネリック医薬品製造能力を持つ企業は、まったく新しいメカニズムに伴う開発リスクを負うことなく、差別化された製剤を追求できます。腫瘍センターや専門薬局との提携は、実用的な製剤のギャップを特定するのに役立ちます。商業的な成功は、十分な臨床効果、償還との適合性、および信頼できる製造経済性に加えて、利便性を実証できるかどうかにかかっています。
新興市場における腫瘍支持療法の拡大
がんの診断・治療能力が主要都市圏以外にも拡大するにつれ、新興国は魅力的な投資機会を提供しています。投資家は、既存の制吐剤療法の入手可能性を高める現地製造、地域流通、病院との提携をターゲットにすることができます。インド、中国、東南アジア、ラテンアメリカ、そして一部の中東市場は、患者数、ジェネリック医薬品の普及率、インフラ開発において様々な組み合わせを提供しています。最も有効な戦略は、高価格にのみ依存するのではなく、手頃な価格の成熟製品と厳選された差別化された製剤を組み合わせることでしょう。現地の規制に関する専門知識、政府調達への参加、原薬の調達は引き続き重要です。強固な地域サプライネットワークを構築した企業は、腫瘍学インフラの成長によって生み出される需要を捉えつつ、輸入完成品への依存度を低減できる可能性があります。
最近の動向
- 2026年4月:アステラス製薬は、支持療法への需要を高める腫瘍領域における開発状況を引き続き報告した。同社の2025年版腫瘍領域資料では、VYLOYに関連する悪心・嘔吐、特に治療中に発現する頻度の高さと、投与前の制吐剤前投与の必要性が強調された。この開発は、腫瘍治療の拡大に伴い、治療関連の消化器系有害事象に対する体系的な予防と管理の必要性が高まることを示している。
- 2026年4月:イーライリリー・アンド・カンパニーは、成人のがん患者における化学療法誘発性の悪心・嘔吐を特異的に標的としたLY3537021の第2相臨床試験プログラムを発表しました。この試験には204名の参加者が予定されており、遅延期における完全奏効を評価することで、がん患者に対する差別化された支持療法への継続的な投資を示しています。
- 2025年9月:メルク社は、皮下投与型ペムブロリズマブ製剤であるKEYTRUDA QLEXについて、成人固形腫瘍のほとんどの適応症においてFDAの承認を取得しました。同社は、本剤を化学療法と併用投与した場合、最も一般的な副作用の一つとして吐き気を報告しており、進化し続けるがん治療経路における制吐剤管理の重要性が改めて強調されました。
よくある質問

- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -