
Mercado de fármacos antieméticos: tamaño, cuota de mercado y previsiones 2034
Tamaño del mercado de medicamentos antieméticos y pronósticos (2021-2034), participación global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: Por tipo de medicamento (antagonistas del receptor 5-HT3, antagonistas de la dopamina, antagonistas del receptor NK1, antihistamínicos, cannabinoides, benzodiazepinas, anticolinérgicos, otros); aplicación (quimioterapia, mareo por movimiento, gastroenteritis, analgésicos opioides, vértigo, otros) y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPRE00020941
- Categoría : Ciencias de la vida
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : August 21, 2026


Tamaño del mercado en 2025
7.300 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
12.600 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
6,25 %
Índice de crecimiento
Mercado potencial
90.060 millones de dólares estadounidenses
(2026-2034)
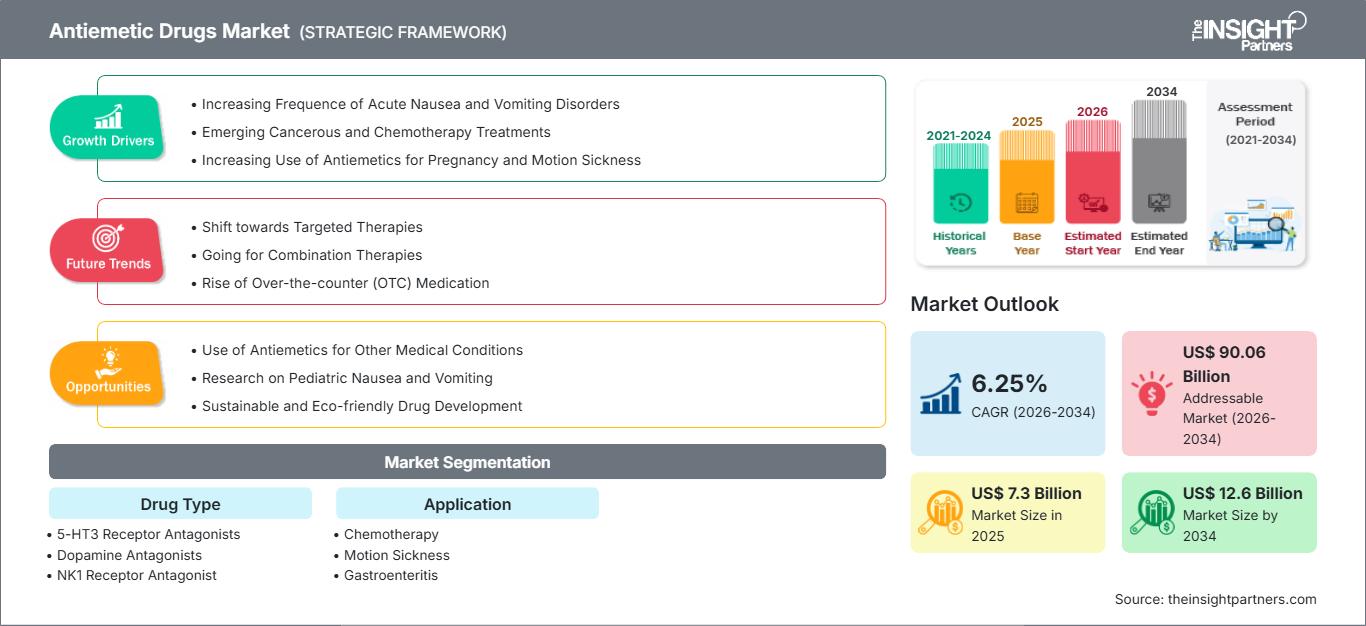
Se prevé que el mercado de fármacos antieméticos experimente un crecimiento sostenido, dado que la atención de apoyo está ganando mayor aceptación en oncología, cirugía, gastroenterología y medicina del viajero. El valor del mercado se estima en 7300 millones de dólares en 2025, y crecerá hasta alcanzar los 12 600 millones de dólares en 2034, con una tasa de crecimiento anual compuesta (TCAC) del 6,25 % entre 2026 y 2034. Este crecimiento se debe al mayor uso de la quimioterapia, a la creciente concienciación sobre las náuseas inducidas por la terapia y al desarrollo de medicamentos basados en mecanismos de acción específicos.
Estratégicamente, Norteamérica es crucial debido al ecosistema oncológico ya consolidado, la alta prevalencia de antieméticos combinados y la disponibilidad de medicamentos de marca y genéricos. El tamaño del mercado está impulsado por la administración de quimioterapia, la atención postoperatoria, las afecciones gastrointestinales y la expansión del tratamiento ambulatorio. Se proyecta que la tasa de crecimiento anual compuesto (CAGR) del mercado en Norteamérica será de aproximadamente entre el 6,5 % y el 7,2 % durante el período 2026-2034.
Análisis y perspectivas del mercado de fármacos antieméticos
- América del Norte: Se prevé que América del Norte represente entre el 38 % y el 42 % de la cuota de mercado en 2025 , gracias al volumen de tratamientos oncológicos y a los protocolos de cuidados paliativos establecidos, mientras que crecerá a una tasa de crecimiento anual compuesta (CAGR) del 6,5 % al 7,2 % entre 2026 y 2034 .
- EE. UU.: Estados Unidos representa aproximadamente entre el 31 % y el 35 % de la cuota de mercado mundial en 2025 , con un crecimiento anual compuesto del 6,6 % al 7,3 % entre 2026 y 2034 , impulsado por la oncología y la atención ambulatoria.
- Europa: Se estima que Europa tendrá una cuota de mercado del 27-31% en 2025 , liderada por Alemania, el Reino Unido, Francia, Italia y España, con una creciente estandarización de los cuidados de apoyo y una tasa de crecimiento anual compuesta (CAGR) del 5,8-6,6% entre 2026 y 2034 .
- Asia Pacífico: Se estima que la región de Asia Pacífico tendrá una participación del 19 al 23 % en 2025 , liderada por China, Japón, Corea del Sur e India, con una capacidad de atención oncológica en mejora y una tasa de crecimiento anual compuesta (CAGR) del 7,0 al 8,0 % entre 2026 y 2034 .
- Segmento más grande: Se estima que los antagonistas del receptor 5-HT3 tendrán una cuota de mercado del 32-37% en 2025 , respaldada por el amplio uso en quimioterapia y una tasa de crecimiento anual compuesta (CAGR) del 5,7-6,5% durante el período 2026-2034 .
- Segmento de alto crecimiento: Se estima que el antagonista del receptor NK1 tendrá una cuota de mercado del 12-16% en 2025 , beneficiándose de los regímenes combinados y una tasa de crecimiento anual compuesta (CAGR) del 7,2-8,3% durante el período 2026-2034 .
- Empresas clave analizadas en detalle: GlaxoSmithKline Pharmaceuticals Limited, Johnson and Johnson, Sanofi, Merck & Co., Inc., Novartis AG, Bristol-Myers Squibb Company, Astellas Pharma Inc., Eli Lilly and Company, Abbott Laboratories, Cipla Limited y Dr. Reddy's Laboratories Limited.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
Se ha producido un cambio en el mercado de los antieméticos, pasando de la terapia sintomática de amplio espectro a productos combinados basados en mecanismos de acción según los perfiles de emetogenicidad. Los antagonistas de 5-HT3 siguen desempeñando un papel fundamental, pero los antagonistas de NK1, los corticosteroides combinados, los antihistamínicos, los anticolinérgicos y los nuevos agentes de acción central ofrecen diversas opciones de tratamiento. La generalización del mercado también ha afectado a las estrategias de adquisición, especialmente en relación con los compuestos ya consolidados, mientras que los avances en oncología impulsan la demanda de profilaxis de apoyo.
En los próximos años, es probable que el mercado se expanda más allá de las indicaciones tradicionales de quimioterapia. Las nuevas oportunidades en países emergentes que desarrollan sus capacidades oncológicas contribuirán al aumento del volumen de pacientes, mientras que en los países desarrollados se observará una creciente preferencia por la terapia oral, la reducción de dosis y la atención ambulatoria. La escasez de medicamentos, la flexibilidad en la fabricación y la terapia de apoyo basada en la evidencia también podrían influir en la elección de la cartera de productos.
Alcance del informe de mercado de fármacos antieméticos
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 7.300 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 12.600 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 6,25% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de fármacos antieméticos
El desarrollo del mercado de antieméticos está estrechamente ligado a la creciente exposición a la quimioterapia, la radioterapia, las cirugías, el tratamiento con opioides y los trastornos gastrointestinales que requieren tratamiento contra las náuseas y los vómitos. La demanda fluye a través de compañías farmacéuticas, proveedores de principios activos, especialistas en formulación, distribuidores, hospitales, clínicas y farmacias. La oferta está bastante diversificada en genéricos consolidados, pero se concentra más en formulaciones y combinaciones especializadas.
El valor clínico depende cada vez más de adaptar el tratamiento al riesgo emetógeno, en lugar de tratar las náuseas una vez que aparecen. Las unidades de oncología influyen mediante protocolos internos, mientras que las farmacias ejercen su influencia en el uso de genéricos. Las formulaciones inyectables requieren ciertas exigencias adicionales relacionadas con la producción estéril y la cadena de frío en casos específicos, mientras que los medicamentos orales tienen un suministro más sencillo.
El análisis del mercado de fármacos antieméticos sugiere un entorno empresarial competitivo que incluye multinacionales, empresas especializadas y fabricantes de genéricos de bajo coste. La entrada de Astellas Pharma Inc. se justifica por su participación en el campo de la oncología, mientras que el crecimiento de Merck & Co. Inc., Bristol Myers Squibb Company y Eli Lilly and Company en el ámbito de la terapia contra el cáncer influye indirectamente en las necesidades de cuidados paliativos. GlaxoSmithKline Pharmaceuticals Limited, Sanofi, Novartis AG, Abbott Laboratories, Cipla Limited y Dr. Reddy's Laboratories Limited contribuirán gracias a su presencia comercial.
Las inversiones se están realizando en la diferenciación de la administración, las combinaciones, la atención oncológica de apoyo y las indicaciones contra las náuseas debido a las necesidades no cubiertas en los respectivos campos. En consecuencia, el posicionamiento competitivo no solo dependerá de la molécula, sino también de la fabricación, los hospitales, la regulación y los precios. Los fabricantes de genéricos podrían beneficiarse gracias a un suministro constante y bajos costos, mientras que las multinacionales aprovecharán su cartera de productos especializados y sus datos clínicos.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
Mercado de fármacos antieméticos: Perspectivas estratégicas
Perspectivas regionales
Mercado norteamericano de medicamentos antieméticos
Se prevé que Norteamérica represente entre el 38 % y el 42 % de la cuota de mercado en 2025 y que crezca a una tasa de crecimiento anual compuesta (TCAC) del 6,5 % al 7,2 % entre 2026 y 2034. Estados Unidos concentra la mayor parte de la demanda regional debido a su extensa infraestructura para el tratamiento oncológico, el elevado uso de profilaxis combinada y la amplia disponibilidad de productos de marca y genéricos. Canadá contribuye a través del tratamiento oncológico hospitalario y los sistemas provinciales de reembolso. La demanda también se ve impulsada por la cirugía ambulatoria y la atención de urgencias.
La adquisición regional busca cada vez más un equilibrio entre la eficacia clínica, la sustitución por genéricos, la continuidad del suministro y la rentabilidad de los formularios de medicamentos. Los centros oncológicos siguen siendo puntos de compra importantes, mientras que las farmacias minoristas manejan volúmenes considerables de medicamentos orales. Estados Unidos se beneficia de un marco regulatorio consolidado y una red de distribución farmacéutica establecida. Canadá prioriza la evaluación de los formularios de medicamentos y la contratación pública. En toda la región, la cuota de mercado de los antieméticos se mantiene estructuralmente más alta que en los mercados emergentes, debido a que el tratamiento de apoyo está integrado en protocolos clínicos estandarizados.
Mercado estadounidense de medicamentos antieméticos
Se estima que Estados Unidos representará entre el 82 % y el 86 % de la cuota de mercado de Norteamérica en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 6,6 % al 7,3 % durante el periodo 2026-2034. La demanda se concentra en oncología, tratamiento postoperatorio, atención de urgencias y gestión de prescripciones para las náuseas inducidas por medicamentos. La amplia disponibilidad de medicamentos en los formularios permite el uso de múltiples clases terapéuticas y formas farmacéuticas.
Las principales compañías farmacéuticas mantienen su presencia comercial y clínica a través de sus carteras de productos oncológicos, operaciones de genéricos, contratos hospitalarios y distribución especializada. La quimioterapia sigue siendo una aplicación particularmente importante, ya que la profilaxis antiemética se integra en los protocolos de tratamiento. Los registros recientes de la FDA continúan mostrando un etiquetado activo y actividad de genéricos en torno a fármacos ya establecidos, como el aprepitant, lo que refuerza la competitividad y la disponibilidad de suministro.
Mercado europeo de medicamentos antieméticos
Se estima que Europa tendrá una cuota de mercado del 27-31% en 2025, con una tasa de crecimiento anual compuesta (TCAC) del 5,8-6,6% durante el periodo 2026-2034. Se prevé que Alemania siga siendo el principal mercado nacional, gracias a su extensa red hospitalaria y su capacidad de tratamiento oncológico. El Reino Unido, Francia, Italia y España contribuyen a través de sus sistemas públicos de salud y sus consolidados protocolos de tratamiento del cáncer.
El Reino Unido combina la adquisición centralizada de medicamentos con la prescripción basada en la evidencia, lo que favorece el uso de genéricos y el control de costes. Alemania cuenta con una sólida capacidad de oncología hospitalaria y prescripción especializada. Francia mantiene un amplio sistema de reembolso público, mientras que Italia y España priorizan la adquisición regional de medicamentos y los formularios hospitalarios. En toda Europa, la demanda se ve cada vez más influenciada por la rentabilidad, la estandarización de los tratamientos y el acceso a regímenes combinados. Esta dinámica posiciona a Europa como un mercado regional maduro pero en constante expansión.
Mercado de medicamentos antieméticos en la región Asia-Pacífico
Se estima que la región de Asia-Pacífico (APAC) tendrá una cuota de mercado de entre el 19 % y el 23 % en 2025 y crecerá a una tasa de crecimiento anual compuesta (CAGR) de entre el 7 % y el 8 % hasta 2034. China lidera el mercado en la región APAC, seguida de Japón, Corea del Sur, India y Australia. Existe una demanda de expansión de la capacidad oncológica, fabricación de productos farmacéuticos y mejora del acceso a los hospitales en la región.
China se caracteriza por un elevado volumen de pacientes y una infraestructura oncológica en expansión, mientras que Japón cuenta con servicios de cuidados paliativos consolidados. Corea del Sur se centra en centros oncológicos avanzados, India se beneficiará de una mayor accesibilidad al tratamiento y Australia se beneficiará de un sistema de reembolso ya establecido. La política del sector farmacéutico favorecerá el crecimiento en la región.
Mercado de medicamentos antieméticos de Oriente Medio y África
Oriente Medio y África representan una oportunidad regional más reducida, con una tasa de crecimiento anual compuesta (TCAC) prevista del 5,5-6,5% para el periodo 2026-2034. Arabia Saudita y los Emiratos Árabes Unidos impulsan la penetración regional gracias a la modernización de sus hospitales y las inversiones en oncología y atención especializada. Sudáfrica se posiciona como el principal mercado en el África subsahariana.
El plan de reforma del sistema sanitario de Arabia Saudita fomenta la atención especializada; mientras tanto, los Emiratos Árabes Unidos construyen hospitales más avanzados, tanto públicos como privados. Sudáfrica aprovecha sus instalaciones oncológicas existentes y sus prácticas de compra rentables. La región de Oriente Medio y África (RoMEA) se enfrenta a desafíos como la falta de accesibilidad, la dependencia de las importaciones y la disparidad en la infraestructura sanitaria. Los ingresos del sector energético, junto con el gasto público en la región del Golfo, podrían impulsar el desarrollo hospitalario y mejorar la distribución de productos farmacéuticos.
Análisis de segmentación
Tipo de fármaco
El tipo de fármaco sigue siendo un factor determinante en la prescripción, ya que la selección terapéutica depende de la intensidad y el mecanismo de la emetogénesis, las características del paciente y el contexto del tratamiento. Se prevé que este segmento crezca a una tasa de crecimiento anual compuesta (TCAC) del 5,9 % al 6,7 % entre 2026 y 2034. Los enfoques combinados cobrarán mayor importancia a medida que los médicos busquen una prevención más eficaz sin aumentar innecesariamente la carga de efectos adversos.
- Antagonistas del receptor 5-HT3: Estos agentes mantienen una posición de liderazgo debido a sus amplias aplicaciones en quimioterapia y postoperatorias, su consolidada familiaridad clínica, sus múltiples formulaciones y su amplia disponibilidad de genéricos en los canales hospitalarios y ambulatorios.
- Antagonistas de la dopamina: Los antagonistas de la dopamina siguen siendo estratégicamente relevantes para las náuseas recurrentes y los síntomas gastrointestinales, especialmente cuando los formularios institucionales favorecen las terapias establecidas de menor coste.
- Antagonistas del receptor NK1: Las terapias con antagonistas del receptor NK1 son útiles para protocolos de quimioterapia de alto riesgo y regímenes combinados, ya que proporcionan un control diferenciado de las náuseas tardías y refuerzan su papel en la atención de apoyo oncológico.
- Antihistamínicos: Los antihistamínicos están ampliamente posicionados para el tratamiento de las náuseas relacionadas con el movimiento y los síntomas vestibulares, con formulaciones accesibles que permiten su uso en entornos de tratamiento ambulatorio, en farmacias y relacionados con los viajes.
- Cannabinoides: Las terapias basadas en cannabinoides ocupan una posición especializada, y su adopción está influenciada por la regulación jurisdiccional, el reembolso, las consideraciones de tolerabilidad y su uso en determinados casos de náuseas refractarias.
- Benzodiazepinas: Las benzodiazepinas desempeñan funciones complementarias, especialmente cuando las náuseas anticipatorias, la ansiedad o el malestar asociado al tratamiento influyen en el control de los síntomas y requieren una terapia complementaria.
- Anticolinérgicos: Los anticolinérgicos siguen siendo importantes para el mareo por movimiento y los síntomas vestibulares, respaldados por una farmacología establecida y la demanda de tratamiento preventivo durante los viajes o la exposición relacionada con el movimiento.
Solicitud
Se prevé que la aplicación crezca a una tasa de crecimiento anual compuesta (TCAC) del 6,1 % al 6,9 % durante el período 2026-2034 , y la oncología seguirá siendo estratégicamente importante. Los patrones de demanda varían considerablemente según la carga de la enfermedad, la intensidad del tratamiento, el entorno asistencial y la duración de la terapia, lo que hace esencial la comercialización específica para cada aplicación.
- Quimioterapia: La quimioterapia representa la principal oportunidad de aplicación, ya que las náuseas y los vómitos inducidos por el tratamiento requieren protocolos profilácticos, lo que genera una demanda recurrente en hospitales oncológicos, centros de infusión y clínicas especializadas.
- Mareo por movimiento: El mareo por movimiento respalda la demanda ya establecida de terapias preventivas orales, transdérmicas y antihistamínicas, y la actividad de viaje y la familiaridad del consumidor influyen en las compras a través de los distintos canales minoristas.
- Gastroenteritis: La gastroenteritis genera una demanda de tratamiento episódico, especialmente cuando los vómitos contribuyen al riesgo de deshidratación y el control de los síntomas se vuelve importante en los entornos de atención ambulatoria y de urgencias.
- Analgésicos opioides: Las náuseas relacionadas con los opioides crean un nicho de cuidados de apoyo en entornos postoperatorios, de control del dolor y paliativos, lo que fomenta la prescripción combinada y los protocolos de control de síntomas específicos.
- Mareos: Las náuseas relacionadas con los mareos generan demanda de terapias antieméticas y vestibulares específicas, especialmente en clínicas y centros ambulatorios que tratan síntomas relacionados con el equilibrio.
Resumen de la oportunidad
|
Nombre del segmento |
Contribución a los ingresos (alta/media/baja) |
Etiqueta de tendencia |
Etapa de adopción |
|---|---|---|---|
|
Quimioterapia |
Alto |
Profilaxis de las náuseas y vómitos inducidos por quimioterapia |
Maduro |
|
Mareo por movimiento |
Medio |
Prevención de viajes |
Maduro |
|
Gastroenteritis |
Medio |
Control de síntomas agudos |
Escalada |
|
Analgésicos opioides |
Medio |
Náuseas por opioides |
Escalada |
|
Mareo |
Bajo |
Alivio vestibular |
Maduro |
Factores que impulsan el crecimiento del mercado de fármacos antieméticos y análisis de su impacto
Ampliación de los protocolos de tratamiento oncológico y cuidados de apoyo.
La creciente complejidad del tratamiento oncológico aumenta directamente la necesidad de una prevención estructurada de náuseas y vómitos. Los regímenes oncológicos modernos pueden combinar quimioterapia con inmunoterapia, terapias dirigidas, radioterapia o tratamientos de varios días, lo que incrementa la importancia del manejo proactivo de los síntomas. Esto genera una demanda farmacéutica recurrente en lugar de un tratamiento sintomático aislado. Los hospitales también estandarizan cada vez más los protocolos de cuidados de apoyo según la emetogenicidad del tratamiento, lo que mejora la uniformidad en su utilización. El impacto comercial es mayor para los fármacos integrados en los conjuntos de órdenes de quimioterapia y los regímenes combinados. Los fabricantes con un suministro fiable de inyectables, alternativas orales y capacidad de contratación institucional pueden beneficiarse de esta demanda. El crecimiento de la infraestructura oncológica en los mercados emergentes amplía aún más el número de pacientes potenciales, especialmente donde los centros oncológicos están adoptando vías estandarizadas de cuidados de apoyo.
Mayor preferencia por los tratamientos preventivos y combinados.
El manejo clínico se orienta cada vez más hacia la prevención, en lugar de esperar a que las náuseas o los vómitos se vuelvan clínicamente significativos. La terapia combinada permite a los médicos abordar múltiples vías biológicas, especialmente en pacientes que reciben quimioterapia altamente o moderadamente emetógena. Esto respalda la demanda continua de antagonistas de los receptores 5-HT3 y NK1 junto con corticosteroides o terapias adyuvantes. El impacto va más allá del volumen, ya que la prescripción combinada puede mejorar la adherencia a los protocolos institucionales y crear oportunidades diferenciadas para formulaciones de dosis fija o convenientes. Los fabricantes pueden fortalecer su posicionamiento comercial demostrando una tolerabilidad comparativa, una dosificación conveniente y compatibilidad con los flujos de trabajo oncológicos existentes. A medida que el tratamiento se traslada cada vez más a entornos ambulatorios, las formulaciones que minimizan la carga administrativa pueden recibir mayor consideración por parte de los proveedores y las aseguradoras.
Mayor acceso a formulaciones genéricas y rentables.
La disponibilidad de medicamentos genéricos es un factor estructural importante, ya que las moléculas maduras pueden producirse a un costo sustancialmente menor que las terapias innovadoras, manteniendo al mismo tiempo su utilidad clínica comprobada. Los hospitales, las cadenas de farmacias y los sistemas públicos de salud utilizan cada vez más la gestión de formularios para equilibrar la eficacia con la asequibilidad, lo que crea oportunidades para los fabricantes con producción y distribución confiables. Los mercados de genéricos competitivos también pueden aumentar el acceso de los pacientes a los tratamientos donde las terapias de marca siguen siendo costosas o el reembolso es limitado. Sin embargo, la competencia de precios aumenta la importancia de la escala de fabricación, la seguridad de los principios activos, el cumplimiento de la calidad y la confiabilidad del suministro. Las empresas que mantienen múltiples fuentes de fabricación o formulaciones diferenciadas pueden reducir su exposición a la escasez y las interrupciones en el abastecimiento. Esta dinámica es particularmente relevante en los mercados emergentes, donde la asequibilidad puede determinar la adopción de tratamientos.
Tendencias futuras del mercado de fármacos antieméticos
Desarrollo de terapias dirigidas a indicaciones no satisfechas de náuseas
Es probable que las tendencias del mercado de fármacos antieméticos incluyan una mayor atención a las indicaciones donde los agentes establecidos ofrecen un control incompleto, como el vómito inducido por el movimiento y los síntomas refractarios relacionados con el tratamiento. La actividad regulatoria ilustra esta oportunidad: la documentación de la FDA sobre tradipitant identifica el vómito inducido por el movimiento como un área donde ningún antagonista de NK1 había sido aprobado previamente específicamente para la prevención aguda. Por lo tanto, el desarrollo futuro debería hacer hincapié en los mecanismos diferenciados, los subgrupos de pacientes y la evidencia que demuestre una prevención significativa de los síntomas. La comodidad de la administración oral, el inicio rápido, la menor sedación y la compatibilidad con las terapias existentes podrían convertirse en criterios de desarrollo importantes. Las empresas capaces de demostrar beneficios en poblaciones con necesidades no cubiertas bien definidas pueden crear posiciones especializadas de mayor valor, incluso cuando los volúmenes generales de prescripción sigan siendo relativamente modestos.
Mayor integración de los cuidados de apoyo en la oncología de precisión.
Es probable que las futuras guías de tratamiento vinculen más estrechamente las decisiones sobre cuidados de apoyo con la intensidad de la quimioterapia, los factores de riesgo del paciente, la respuesta a tratamientos previos y los perfiles emetógenos específicos de cada régimen. Los sistemas digitales de oncología pueden incorporar cada vez más protocolos antieméticos estandarizados en la prescripción de tratamientos, reduciendo la variabilidad entre médicos e instituciones. Esto podría favorecer los productos con dosificación predecible, menos interacciones y evidencia científica sólida en regímenes combinados. La evaluación de riesgos personalizada también podría mejorar la identificación de pacientes que necesitan una profilaxis intensificada en lugar de una escalada generalizada. Con el tiempo, las compañías farmacéuticas podrían evaluar cada vez más los productos de cuidados de apoyo como componentes de guías oncológicas más amplias, en lugar de medicamentos aislados. Dicha integración podría mejorar la adherencia y, al mismo tiempo, crear nuevas oportunidades de colaboración entre fabricantes de medicamentos, redes oncológicas y proveedores de atención digital.
Oportunidades de mercado en el sector de los fármacos antieméticos
Formulaciones especializadas para la atención ambulatoria y domiciliaria.
Las previsiones del mercado de fármacos antieméticos indican una oportunidad para formulaciones que reduzcan la dependencia de la administración hospitalaria y simplifiquen el manejo de los síntomas fuera de los centros de atención tradicionales. Los productos orales, de desintegración oral, transdérmicos e inyectables de fácil administración pueden satisfacer las diferentes necesidades de los pacientes, a la vez que facilitan la quimioterapia ambulatoria y la recuperación postoperatoria. La inversión debe priorizar las tecnologías que mejoren la adherencia, reduzcan la frecuencia de dosificación o proporcionen una absorción predecible cuando los síntomas gastrointestinales comprometan la ingesta oral. Las empresas con capacidad de fabricación de genéricos consolidada pueden desarrollar formulaciones diferenciadas sin asumir el riesgo de desarrollo asociado a mecanismos totalmente novedosos. Las alianzas con centros oncológicos y farmacias especializadas pueden ayudar a identificar carencias prácticas en la formulación. El éxito comercial dependerá de demostrar la conveniencia junto con un rendimiento clínico adecuado, compatibilidad con el reembolso y una economía de fabricación fiable.
Expansión de los cuidados de apoyo oncológico en mercados emergentes
Las economías emergentes ofrecen una oportunidad atractiva a medida que la capacidad de diagnóstico y tratamiento del cáncer se expande más allá de los grandes centros metropolitanos. Los inversores pueden centrarse en la fabricación local, la distribución regional y las alianzas con hospitales que mejoran la disponibilidad de terapias antieméticas establecidas. India, China, el sudeste asiático, Latinoamérica y algunos mercados de Oriente Medio ofrecen diferentes combinaciones de volumen de pacientes, penetración de genéricos y desarrollo de infraestructura. La estrategia más sólida probablemente consista en combinar productos maduros asequibles con formulaciones diferenciadas seleccionadas, en lugar de depender exclusivamente de precios elevados. La experiencia regulatoria local, la participación en la contratación pública y el abastecimiento de principios activos seguirán siendo importantes. Las empresas que desarrollen redes de suministro regionales resilientes pueden potencialmente captar la demanda generada por el crecimiento de la infraestructura oncológica, al tiempo que reducen la dependencia de productos terminados importados.
Novedades recientes
- Abril de 2026: Astellas Pharma Inc. continuó informando sobre los avances en oncología que refuerzan la demanda de cuidados paliativos. En su informe de 2025 sobre oncología, destacó las náuseas y los vómitos relacionados con VYLOY, incluyendo una incidencia considerable durante el tratamiento y la necesidad de un tratamiento antiemético previo a la infusión. Este avance ilustra cómo la expansión de las terapias oncológicas puede incrementar la necesidad de una prevención y un manejo estructurados de los efectos adversos gastrointestinales relacionados con el tratamiento.
- Abril de 2026: Eli Lilly and Company anunció un programa clínico de fase 2 para LY3537021, dirigido específicamente a las náuseas y los vómitos inducidos por la quimioterapia en adultos con cáncer. El estudio incluye 204 participantes previstos y evalúa la respuesta completa durante la fase tardía, lo que indica una inversión continua en terapias de apoyo diferenciadas para pacientes oncológicos.
- Septiembre de 2025: Merck & Co., Inc. recibió la aprobación de la FDA para KEYTRUDA QLEX, una formulación subcutánea de pembrolizumab para la mayoría de las indicaciones de tumores sólidos en adultos. La compañía informó que las náuseas fueron una de las reacciones adversas más comunes cuando el producto se administró con quimioterapia, lo que refuerza la continua relevancia del manejo antiemético dentro de las vías de tratamiento oncológico en constante evolución.
Preguntas frecuentes

- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -