
Marché des médicaments antiémétiques : taille, part de marché et prévisions 2034
Marché des antiémétiques : taille et prévisions (2021-2034), parts de marché mondiales et régionales, tendances et analyse des opportunités de croissance. Couverture du rapport : par type de médicament (antagonistes des récepteurs 5-HT3, antagonistes de la dopamine, antagonistes des récepteurs NK1, antihistaminiques, cannabinoïdes, benzodiazépines, anticholinergiques, autres) ; application (chimiothérapie, mal des transports, gastro-entérite, analgésiques opioïdes, vertiges, autres) ; et zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPRE00020941
- Catégorie : Sciences de la vie
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : August 21, 2026


Taille du marché en 2025
7,3 milliards de dollars américains
valeur de l'année de base
Prévisions pour 2034
12,6 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
6,25 %
taux de croissance
Marché adressable
90,06 milliards de dollars US
(2026-2034)
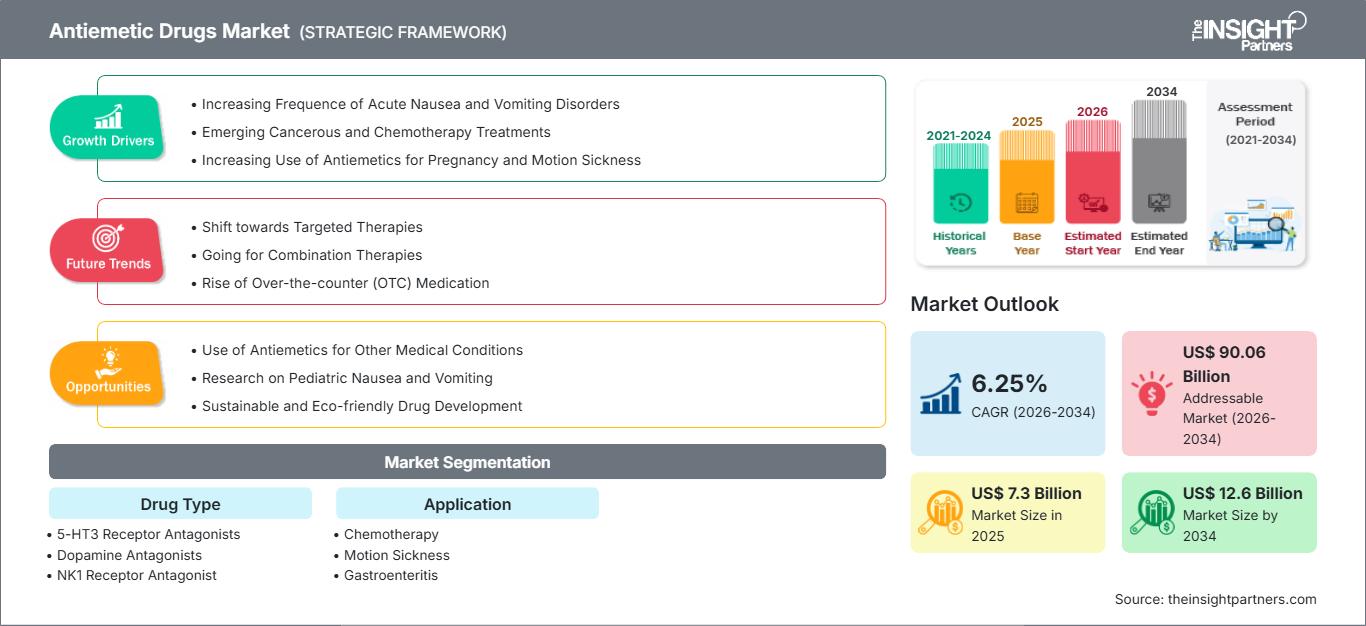
Le marché des antiémétiques devrait connaître une croissance durable, portée par l'adoption croissante des soins de support en oncologie, chirurgie, gastro-entérologie et médecine des voyages. Sa valeur est estimée à 7,3 milliards de dollars américains en 2025 et devrait atteindre 12,6 milliards de dollars américains d'ici 2034, avec un taux de croissance annuel composé (TCAC) de 6,25 % sur la période 2026-2034. Cette croissance s'explique par le recours accru à la chimiothérapie, une meilleure prise de conscience des nausées induites par les traitements et le développement de médicaments à action ciblée.
D'un point de vue stratégique, l'Amérique du Nord est cruciale en raison de son écosystème oncologique déjà bien établi, de la forte prévalence des associations antiémétiques et de la présence de médicaments de marque et génériques. La taille du marché est principalement tirée par l'administration de chimiothérapie, les soins postopératoires, les affections gastro-intestinales et le développement des traitements ambulatoires. Le taux de croissance annuel composé (TCAC) du marché nord-américain devrait se situer entre 6,5 % et 7,2 % environ entre 2026 et 2034.
Analyse et perspectives du marché des médicaments antiémétiques
- Amérique du Nord : L’Amérique du Nord devrait représenter une part de 38 à 42 % en 2025 , soutenue par les volumes de traitements oncologiques et les protocoles de soins de soutien établis, tout en connaissant une croissance annuelle composée de 6,5 à 7,2 % entre 2026 et 2034 .
- États-Unis : Les États-Unis représentent environ 31 à 35 % du marché mondial en 2025 , avec une croissance annuelle composée de 6,6 à 7,3 % entre 2026 et 2034 , soutenue par l'oncologie et les soins ambulatoires.
- Europe : La part de l’Europe est estimée entre 27 et 31 % en 2025 , sous l’impulsion de l’Allemagne, du Royaume-Uni, de la France, de l’Italie et de l’Espagne, avec une standardisation croissante des soins de soutien et un TCAC de 5,8 à 6,6 % entre 2026 et 2034 .
- Asie-Pacifique : La part de l’Asie-Pacifique devrait atteindre 19 à 23 % en 2025 , sous l’impulsion de la Chine, du Japon, de la Corée du Sud et de l’Inde, avec une capacité de soins contre le cancer en amélioration et un TCAC de 7,0 à 8,0 % entre 2026 et 2034 .
- Segment le plus important : Les antagonistes des récepteurs 5-HT3 devraient représenter une part de marché estimée à 32-37 % en 2025 , soutenue par une utilisation généralisée en chimiothérapie et un TCAC de 5,7-6,5 % entre 2026 et 2034 .
- Segment à forte croissance : l'antagoniste du récepteur NK1 devrait représenter une part de marché de 12 à 16 % en 2025 , grâce aux schémas thérapeutiques combinés et à un TCAC de 7,2 à 8,3 % entre 2026 et 2034 .
- Principales entreprises analysées en détail : GlaxoSmithKline Pharmaceuticals Limited, Johnson & Johnson, Sanofi, Merck & Co., Inc., Novartis AG, Bristol-Myers Squibb Company, Astellas Pharma Inc., Eli Lilly and Company, Abbott Laboratories, Cipla Limited et Dr. Reddy's Laboratories Limited.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
On observe une évolution du marché des antiémétiques, passant d'une approche symptomatique à large spectre à des associations thérapeutiques ciblées selon les profils d'émétogénicité. Les antagonistes des récepteurs 5-HT3 conservent un rôle essentiel, mais les antagonistes des récepteurs NK1, les corticostéroïdes en association, les antihistaminiques, les anticholinergiques et les nouveaux agents à action centrale offrent un large éventail d'options thérapeutiques. La générification du marché a également influencé les stratégies d'approvisionnement, notamment pour les médicaments matures, tandis que les progrès en oncologie stimulent la demande en prophylaxie symptomatique.
Dans les années à venir, le marché devrait s'étendre au-delà des indications traditionnelles de la chimiothérapie. Les nouvelles opportunités offertes par les pays émergents qui développent leurs capacités en oncologie contribueront à l'augmentation des volumes, tandis que dans les pays développés, on observera une préférence croissante pour les traitements oraux, les doses réduites et les soins ambulatoires. Les pénuries de médicaments, la flexibilité de la production et les traitements de soutien fondés sur des données probantes pourraient également influencer le choix des stratégies thérapeutiques.
Portée du rapport sur le marché des médicaments antiémétiques
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 7,3 milliards de dollars américains |
| Taille du marché d'ici 2034 | 12,6 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 6,25% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des médicaments antiémétiques
Le développement du marché des antiémétiques est étroitement lié à l'augmentation du recours à la chimiothérapie, à la radiothérapie, aux interventions chirurgicales, aux traitements opioïdes et aux troubles gastro-intestinaux nécessitant un traitement contre les nausées et les vomissements. La demande est émanant des entreprises pharmaceutiques, des fournisseurs de principes actifs, des formulateurs, des distributeurs, des hôpitaux, des cliniques et des pharmacies. L'offre est relativement diversifiée pour les génériques bien établis, mais plus concentrée pour les formulations spécialisées et les associations médicamenteuses.
La valeur clinique dépend de plus en plus de l'adéquation du traitement au risque émétogène, plutôt que du simple traitement des nausées une fois qu'elles sont apparues. Les services d'oncologie exercent une influence par le biais de protocoles internes, tandis que les pharmacies influent sur l'utilisation des génériques. Les formulations injectables impliquent certaines exigences supplémentaires liées à la production stérile et au respect de la chaîne du froid dans certains cas, tandis que l'approvisionnement des médicaments oraux est plus simple.
L'analyse du marché des antiémétiques révèle un environnement concurrentiel marqué par la présence de multinationales, d'acteurs spécialisés et de fabricants de génériques à bas prix. L'arrivée d'Astellas Pharma Inc. se justifie par son implication en oncologie, tandis que la croissance de Merck & Co. Inc., Bristol Myers Squibb Company et Eli Lilly and Company dans le domaine du traitement du cancer influe indirectement sur les besoins en soins de support. GlaxoSmithKline Pharmaceuticals Limited, Sanofi, Novartis AG, Abbott Laboratories, Cipla Limited et Dr Reddy's Laboratories Limited contribuent au marché grâce à leur présence commerciale établie.
Les investissements portent sur la différenciation des modes d'administration, les associations thérapeutiques, les soins de support en oncologie et les indications antiémétiques, en raison de besoins non satisfaits dans ces domaines. Par conséquent, le positionnement concurrentiel dépendra non seulement de la molécule, mais aussi de facteurs liés à la fabrication, à l'environnement hospitalier, à la réglementation et au prix. Les fabricants de génériques pourraient bénéficier d'un approvisionnement régulier et de coûts réduits, tandis que les multinationales tireront parti de leur portefeuille de spécialités et de leurs données cliniques.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché des médicaments antiémétiques : Perspectives stratégiques
Perspectives régionales
marché des médicaments antiémétiques en Amérique du Nord
L’Amérique du Nord devrait représenter de 38 à 42 % du marché en 2025 et connaître une croissance annuelle composée de 6,5 à 7,2 % entre 2026 et 2034. Les États-Unis concentrent la majeure partie de la demande régionale grâce à leur infrastructure de traitement oncologique étendue, au recours fréquent à la prophylaxie combinée et à la forte disponibilité de médicaments de marque et génériques. Le Canada contribue également à la demande par le biais des traitements oncologiques hospitaliers et des systèmes de remboursement provinciaux. La chirurgie ambulatoire et les soins d’urgence soutiennent également la demande.
L’approvisionnement régional concilie de plus en plus l’efficacité clinique, la substitution par des génériques, la continuité de l’approvisionnement et les contraintes économiques liées aux listes de médicaments remboursables. Les centres d’oncologie demeurent des points d’achat importants, tandis que les pharmacies de détail gèrent des volumes considérables de médicaments oraux. Les États-Unis bénéficient d’un cadre réglementaire établi et d’un réseau de distribution pharmaceutique bien établi. Le Canada privilégie l’évaluation des listes de médicaments remboursables et les marchés publics. Dans toute la région, la part de marché des antiémétiques reste structurellement plus élevée que dans les marchés émergents, car les traitements de soutien sont intégrés à des parcours de soins standardisés.
Marché américain des médicaments antiémétiques
On estime que les États-Unis représenteront 82 à 86 % du marché nord-américain en 2025 et devraient connaître une croissance annuelle composée de 6,6 à 7,3 % entre 2026 et 2034. La demande est concentrée en oncologie, en soins postopératoires, en urgences et dans la gestion des nausées induites par les médicaments. La large disponibilité des médicaments couverts par les formulaires permet de prendre en charge de nombreuses classes thérapeutiques et formes galéniques.
Les grandes entreprises pharmaceutiques maintiennent une présence commerciale et clinique grâce à leurs portefeuilles en oncologie, leurs activités de génériques, leurs contrats hospitaliers et la distribution spécialisée. La chimiothérapie demeure une application particulièrement importante, car la prophylaxie antiémétique est intégrée aux protocoles de traitement. Les données récentes de la FDA confirment l'activité soutenue en matière d'étiquetage et de génériques pour des agents établis tels que l'aprépitant, renforçant ainsi la compétitivité et la disponibilité des produits.
Marché européen des médicaments antiémétiques
La part de marché de l'Europe est estimée entre 27 et 31 % en 2025, avec un taux de croissance annuel composé (TCAC) de 5,8 à 6,6 % entre 2026 et 2034. L'Allemagne devrait rester le principal marché national, grâce à son vaste réseau hospitalier et à ses capacités de traitement en oncologie. Le Royaume-Uni, la France, l'Italie et l'Espagne contribuent également à ce marché par le biais de leurs systèmes de santé publique et de leurs parcours de soins en cancérologie bien établis.
Le Royaume-Uni associe un système d'achats centralisé à une prescription fondée sur des données probantes, favorisant ainsi l'utilisation des médicaments génériques et la maîtrise des coûts. L'Allemagne dispose d'une solide capacité en oncologie hospitalière et d'une pratique courante de prescription par des spécialistes. La France maintient un système de remboursement public étendu, tandis que l'Italie et l'Espagne privilégient les achats de soins de santé régionaux et les listes de médicaments remboursables hospitalières. Partout en Europe, la demande est de plus en plus influencée par le rapport coût-efficacité, la standardisation des traitements et l'accès aux associations thérapeutiques. Cette dynamique positionne l'Europe comme un marché régional mature, mais en constante expansion.
Marché des médicaments antiémétiques de la région Asie-Pacifique
La région Asie-Pacifique devrait représenter entre 19 % et 23 % du marché en 2025 et connaître une croissance annuelle composée de 7 % à 8 % jusqu'en 2034. La Chine est le principal acteur de cette région, suivie du Japon, de la Corée du Sud, de l'Inde et de l'Australie. On observe une forte demande pour le développement des capacités en oncologie, la production de produits pharmaceutiques et l'amélioration de l'accès aux soins hospitaliers.
La Chine se caractérise par un nombre élevé de patients et une infrastructure de cancérologie en pleine expansion, tandis que le Japon dispose de services de soins de support bien établis. La Corée du Sud mise sur des centres d'oncologie de pointe, l'Inde bénéficiera d'un meilleur accès aux traitements et l'Australie profitera d'un système de remboursement déjà en place. La politique industrielle relative à la fabrication de produits pharmaceutiques favorisera la croissance dans la région.
Marché des médicaments antiémétiques au Moyen-Orient et en Afrique
Le Moyen-Orient et l'Afrique représentent un marché régional plus restreint, avec un taux de croissance annuel composé (TCAC) prévisionnel de 5,5 à 6,5 % pour la période 2026-2034. L'Arabie saoudite et les Émirats arabes unis sont les principaux moteurs de cette croissance régionale, grâce à la modernisation de leurs hôpitaux et à leurs investissements dans l'oncologie et les soins spécialisés. L'Afrique du Sud constitue le principal marché en Afrique subsaharienne.
Le plan de réforme du système de santé saoudien encourage le développement des soins spécialisés ; parallèlement, les Émirats arabes unis construisent des hôpitaux plus modernes, tant publics que privés. L’Afrique du Sud tire parti de ses infrastructures d’oncologie existantes et de pratiques d’achat judicieuses en matière de coûts. La région du Moyen-Orient et de l’Afrique (RoMEA) est confrontée à des défis tels que le manque d’accessibilité, la dépendance aux importations et l’hétérogénéité des infrastructures de santé. Les recettes du secteur énergétique, conjuguées aux dépenses publiques dans la région du Golfe, pourraient favoriser le développement hospitalier et améliorer la distribution pharmaceutique.
Analyse de segmentation
Type de médicament
Le type de médicament demeure un facteur déterminant de la prescription, car le choix thérapeutique dépend de l'intensité émétogène, du mécanisme d'action, des caractéristiques du patient et du contexte de traitement. Ce segment devrait connaître une croissance annuelle composée de 5,9 % à 6,7 % entre 2026 et 2034. Les approches combinées devraient gagner en importance, les cliniciens recherchant une prévention plus efficace sans aggraver inutilement les effets indésirables.
- Antagonistes des récepteurs 5-HT3 : Ces agents conservent une position de premier plan en raison de leurs nombreuses applications en chimiothérapie et en soins postopératoires, de leur familiarité clinique établie, de leurs multiples formulations et de leur large disponibilité générique dans les circuits hospitaliers et ambulatoires.
- Antagonistes de la dopamine : Les antagonistes de la dopamine restent stratégiquement pertinents pour les nausées et les symptômes gastro-intestinaux récurrents, en particulier lorsque les traitements établis et moins coûteux sont privilégiés par les formulaires institutionnels.
- Antagoniste du récepteur NK1 : les thérapies NK1 soutiennent les protocoles de chimiothérapie à haut risque et les schémas thérapeutiques combinés, assurant un contrôle différencié des nausées retardées et renforçant leur rôle dans les soins de soutien en oncologie.
- Antihistaminiques : Les antihistaminiques sont largement utilisés pour traiter les nausées liées au mouvement et les symptômes vestibulaires, avec des formulations accessibles permettant leur utilisation dans les services ambulatoires, en pharmacie et lors des voyages.
- Cannabinoïdes : Les thérapies à base de cannabinoïdes occupent une place particulière, leur adoption étant influencée par la réglementation en vigueur, le remboursement, les considérations de tolérance et leur utilisation dans certains cas de nausées réfractaires.
- Benzodiazépines : Les benzodiazépines jouent un rôle complémentaire, notamment lorsque les nausées anticipées, l’anxiété ou la détresse liées au traitement influencent la gestion des symptômes et nécessitent un traitement d’appoint.
- Anticholinergiques : Les anticholinergiques restent importants pour le mal des transports et les symptômes vestibulaires, comme en témoignent les données pharmacologiques établies et la demande de traitements préventifs lors de voyages ou d’expositions liées au mouvement.
Application
Le marché des applications devrait croître à un TCAC de 6,1 à 6,9 % entre 2026 et 2034 , l'oncologie demeurant un domaine stratégique. Les profils de demande varient considérablement selon la gravité de la maladie, l'intensité du traitement, le contexte de soins et la durée de la thérapie, ce qui rend indispensable une commercialisation adaptée à chaque application.
- Chimiothérapie : La chimiothérapie représente la principale opportunité d’application, car les nausées et vomissements induits par le traitement nécessitent des protocoles prophylactiques, créant une demande récurrente dans les hôpitaux d’oncologie, les centres de perfusion et les cliniques spécialisées.
- Mal des transports : Le mal des transports justifie la demande établie de traitements préventifs oraux, transdermiques et antihistaminiques, l’activité de voyage et la familiarité du consommateur influençant les achats dans tous les canaux de distribution.
- Gastro-entérite : La gastro-entérite génère une demande de traitement épisodique, en particulier lorsque les vomissements contribuent au risque de déshydratation et que le contrôle des symptômes devient important dans les services de soins ambulatoires et d'urgence.
- Analgésiques opioïdes : Les nausées liées aux opioïdes créent un créneau de soins de soutien dans les contextes postopératoires, de gestion de la douleur et palliatifs, encourageant la prescription combinée et les protocoles de gestion ciblée des symptômes.
- Vertiges : Les nausées liées aux vertiges créent une demande pour certains traitements antiémétiques et vestibulaires, notamment dans les cliniques et les services ambulatoires prenant en charge les symptômes associés aux troubles de l'équilibre.
Aperçu des opportunités
|
Nom du segment |
Contribution aux revenus (élevée/moyenne/faible) |
Étiquette de tendance |
Étape d'adoption |
|---|---|---|---|
|
Chimiothérapie |
Haut |
Prophylaxie des nausées et vomissements induits par la chimiothérapie |
Mature |
|
Mal des transports |
Moyen |
Prévention des voyages |
Mature |
|
Gastro-entérite |
Moyen |
Contrôle des symptômes aigus |
Mise à l'échelle |
|
Analgésiques opioïdes |
Moyen |
Nausées induites par les opioïdes |
Mise à l'échelle |
|
Vertiges |
Faible |
Soulagement vestibulaire |
Mature |
Analyse des facteurs de croissance et de l'impact du marché des antiémétiques
Extension des protocoles de traitement et de soins de soutien en oncologie
La complexité croissante des traitements anticancéreux accroît directement le besoin de prévention structurée des nausées et vomissements. Les protocoles oncologiques modernes peuvent associer chimiothérapie et immunothérapie, thérapies ciblées, radiothérapie ou traitements sur plusieurs jours, ce qui renforce l'importance d'une prise en charge proactive des symptômes. Il en résulte une demande pharmaceutique récurrente, au-delà des traitements symptomatiques isolés. Les hôpitaux standardisent également de plus en plus les protocoles de soins de support en fonction de l'émétogénicité des traitements, ce qui améliore l'homogénéité de leur utilisation. L'impact commercial est maximal pour les agents intégrés aux protocoles de chimiothérapie et aux schémas thérapeutiques combinés. Les fabricants disposant d'un approvisionnement fiable en injectables, d'alternatives orales et capables de conclure des contrats avec les établissements de santé peuvent tirer profit de cette demande. Le développement des infrastructures oncologiques dans les marchés émergents élargit encore le nombre de patients potentiels, notamment là où les centres de cancérologie adoptent des parcours de soins de support standardisés.
Préférence croissante pour les traitements préventifs et combinés
La prise en charge clinique s'oriente de plus en plus vers la prévention plutôt que vers l'attente de nausées ou de vomissements cliniquement significatifs. Les thérapies combinées permettent aux cliniciens de cibler plusieurs voies biologiques, notamment chez les patients recevant une chimiothérapie hautement ou modérément émétisante. Ceci explique la demande soutenue d'antagonistes des récepteurs 5-HT3 et NK1 associés aux corticostéroïdes ou à d'autres traitements. L'impact dépasse le simple volume, car la prescription de traitements combinés peut améliorer l'observance des protocoles institutionnels et créer des opportunités différenciées pour les formulations à dose fixe ou à administration simplifiée. Les fabricants peuvent renforcer leur positionnement commercial en démontrant une tolérance comparable, une posologie simplifiée et une compatibilité avec les flux de travail oncologiques existants. Avec le développement des traitements en ambulatoire, les formulations qui minimisent la charge d'administration pourraient être davantage prises en compte par les professionnels de santé et les organismes payeurs.
Un accès élargi aux formulations génériques et économiques
La disponibilité des génériques est un facteur structurel important, car les molécules matures peuvent être produites à un coût nettement inférieur à celui des thérapies innovantes, tout en conservant leur utilité clinique établie. Les hôpitaux, les chaînes de pharmacies et les systèmes de santé publique ont de plus en plus recours à la gestion des listes de médicaments remboursables pour concilier efficacité et accessibilité financière, ce qui crée des opportunités pour les fabricants disposant d'une production et d'une distribution fiables. La concurrence sur le marché des génériques peut également améliorer l'accès aux soins pour les patients lorsque les traitements de marque restent onéreux ou que leur remboursement est limité. Cependant, la concurrence par les prix renforce l'importance de l'échelle de production, de la sécurité des principes actifs, du respect des normes de qualité et de la fiabilité de l'approvisionnement. Les entreprises qui diversifient leurs sources de production ou leurs formulations peuvent réduire leur exposition aux pénuries et aux perturbations d'approvisionnement. Cette dynamique est particulièrement pertinente sur les marchés émergents, où l'accessibilité financière peut être un facteur déterminant pour l'adoption d'un traitement.
Tendances futures du marché des médicaments antiémétiques
Développement de thérapies ciblant les indications non satisfaites en matière de nausées
Les tendances du marché des antiémétiques devraient se traduire par une attention accrue portée aux indications pour lesquelles les traitements existants n'offrent qu'un contrôle incomplet, notamment les vomissements induits par le mouvement et les symptômes réfractaires aux traitements. L'activité réglementaire illustre cette opportunité : la documentation de la FDA relative au tradipitant identifie les vomissements induits par le mouvement comme un domaine où aucun antagoniste des récepteurs NK1 n'avait été approuvé spécifiquement pour la prévention de la phase aiguë. Les développements futurs devraient donc privilégier les mécanismes d'action différenciés, les sous-groupes de patients et les données probantes démontrant une prévention significative des symptômes. La facilité d'administration par voie orale, la rapidité d'action, la réduction de la sédation et la compatibilité avec les traitements existants pourraient devenir des critères de développement importants. Les entreprises capables de démontrer un bénéfice chez des populations cibles bien définies présentant des besoins non satisfaits pourraient se positionner sur des marchés de niche à forte valeur ajoutée, même si le volume global des prescriptions reste relativement modeste.
Intégration accrue des soins de soutien en oncologie de précision
Les futurs parcours de soins devraient intégrer plus étroitement les décisions relatives aux soins de support à l'intensité de la chimiothérapie, aux facteurs de risque du patient, à la réponse aux traitements antérieurs et aux profils émétogènes spécifiques à chaque protocole. Les systèmes d'oncologie numérique pourront de plus en plus intégrer des protocoles antiémétiques standardisés dans la prescription des traitements, réduisant ainsi les variations entre cliniciens et établissements. Ceci pourrait favoriser les produits à posologie prévisible, présentant moins d'interactions et dont l'efficacité est établie dans le cadre de protocoles combinés. Une évaluation personnalisée des risques pourrait également permettre de mieux cibler les patients nécessitant une prophylaxie renforcée plutôt qu'une intensification systématique. À terme, les entreprises pharmaceutiques pourraient de plus en plus considérer les produits de soins de support comme des composantes de parcours de soins oncologiques plus larges, et non plus comme des médicaments isolés. Une telle intégration pourrait améliorer l'observance thérapeutique tout en créant de nouvelles opportunités de partenariat entre les fabricants de médicaments, les réseaux d'oncologie et les prestataires de soins numériques.
Opportunités du marché des médicaments antiémétiques
Formulations spécialisées pour les soins ambulatoires et à domicile
Prévisions du marché des médicaments antiémétiques indiquent une opportunité pour les formulations réduisant la dépendance à l'administration hospitalière et simplifiant la prise en charge des symptômes en dehors des structures de soins traditionnelles. Les produits oraux, orodispersibles, transdermiques et injectables peuvent répondre aux différents besoins des patients tout en soutenant la chimiothérapie ambulatoire et la convalescence postopératoire. Les investissements devraient privilégier les technologies améliorant l'observance, réduisant la fréquence d'administration ou assurant une absorption prévisible lorsque les symptômes gastro-intestinaux compromettent la prise orale. Les entreprises disposant de capacités de production de génériques établies peuvent développer des formulations différenciées sans prendre le risque lié à des mécanismes d'action entièrement nouveaux. Les partenariats avec les centres d'oncologie et les pharmacies spécialisées peuvent contribuer à identifier les lacunes en matière de formulation. Le succès commercial dépendra de la démonstration de la facilité d'utilisation, d'une efficacité clinique adéquate, de la compatibilité avec le remboursement et d'une rentabilité de production fiable.
Expansion des soins de soutien en oncologie sur les marchés émergents
Les économies émergentes offrent une opportunité intéressante, car les capacités de diagnostic et de traitement du cancer s'étendent au-delà des grandes métropoles. Les investisseurs peuvent cibler la production locale, la distribution régionale et les partenariats hospitaliers afin d'améliorer l'accès aux traitements antiémétiques établis. L'Inde, la Chine, l'Asie du Sud-Est, l'Amérique latine et certains marchés du Moyen-Orient présentent différentes combinaisons de volume de patients, de pénétration des génériques et de développement des infrastructures. La stratégie la plus judicieuse consiste probablement à associer des produits matures et abordables à des formulations différenciées, plutôt que de miser exclusivement sur des prix élevés. L'expertise réglementaire locale, la participation aux marchés publics et l'approvisionnement en principes actifs pharmaceutiques (API) demeureront essentiels. Les entreprises qui mettent en place des réseaux d'approvisionnement régionaux robustes peuvent potentiellement capter la demande générée par la croissance des infrastructures en oncologie, tout en réduisant leur dépendance aux produits finis importés.
Développements récents
- Avril 2026 : Astellas Pharma Inc. a continué de communiquer des informations sur les avancées en oncologie qui renforcent la demande en soins de support. Ses documents de 2025 sur l’oncologie ont mis en évidence les nausées et vomissements liés à VYLOY, notamment une incidence importante survenant pendant le traitement et la nécessité d’un prétraitement antiémétique avant la perfusion. Cette situation illustre comment l’expansion des thérapies oncologiques peut accroître le besoin de prévention et de prise en charge structurées des effets indésirables gastro-intestinaux liés au traitement.
- Avril 2026 : Eli Lilly and Company a annoncé un programme clinique de phase 2 pour le LY3537021, ciblant spécifiquement les nausées et vomissements induits par la chimiothérapie chez les adultes atteints de cancer. L’étude, qui prévoit d’inclure 204 participants, évalue la réponse complète lors de la phase différée, témoignant ainsi de l’investissement continu dans des thérapies de soins de support différenciées pour les patients en oncologie.
- Septembre 2025 : Merck & Co., Inc. a obtenu l’autorisation de mise sur le marché de KEYTRUDA QLEX, une formulation sous-cutanée de pembrolizumab indiquée dans la plupart des tumeurs solides chez l’adulte. L’entreprise a signalé des nausées parmi les effets indésirables les plus fréquents lors de l’administration concomitante du produit et d’une chimiothérapie, soulignant ainsi l’importance de la prise en charge antiémétique dans l’évolution des protocoles de traitement en oncologie.
Foire aux questions

- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -