
Markt für Antineoplastic Interferon Arzneimittel: Größe, Wachstum & Prognose 2034
Marktgröße und Prognosen für antineoplastische Interferon-Medikamente (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumschancenanalyse. Berichtsabdeckung: Nach Typ (Alpha-Interferon, Beta-Interferon, Gamma-Interferon); Krankheitsbild (Angioblastom, chronische myeloische Leukämie, Nierenzellkarzinom, Hepatitis B, Hepatitis C, Sonstige) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00025962
- Kategorie : Biowissenschaften
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : August 21, 2026


Marktgröße 2025
1,76 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
3,05 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
7,11 %
Wachstumsrate
Adressierbarer Markt
22,68 Mrd. US-Dollar
(2026–2034)
Der Markt für antineoplastische Interferon-Medikamente ist ein biopharmazeutischer Spezialmarkt, der rekombinante und Interferon-modifizierte Arzneimittel zur Behandlung bestimmter Krebs- und Viruserkrankungen umfasst. Der Markt hatte 2025 ein Volumen von 1,76 Milliarden US-Dollar und wird voraussichtlich bis 2034 auf 3,05 Milliarden US-Dollar anwachsen, was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,11 % im Zeitraum 2026–2034 entspricht. Die Nachfrage wird derzeit durch die Therapielinien, die Produktion von Biologika, klinische Studien und alternative Behandlungsmethoden bestimmt.
Nordamerika wird weiterhin einer der größten kommerziellen Märkte für antineoplastische Interferon-Medikamente sein. Das Marktwachstum wird durch die bestehende Infrastruktur in der Onkologie, Spezialverordnungen und die Verfügbarkeit von Interferon-Medikamenten bei ausgewählten hämatologischen und soliden Tumorarten bestimmt. Der nordamerikanische Markt für antineoplastische Interferon-Medikamente wird im Zeitraum 2026–2034 voraussichtlich mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,8–7,4 % wachsen.
Marktanalyse und Einblicke zu antineoplastischen Interferon-Medikamenten
- Nordamerika: Es wird erwartet, dass Nordamerika im Jahr 2025 einen Marktanteil von 34–38 % am Antineoplastika-Interferon-Medikament haben wird , mit einem durchschnittlichen jährlichen Wachstum von 6,8–7,4 % zwischen 2026 und 2034 , unterstützt durch spezialisierte onkologische Netzwerke, eine Infrastruktur für die Behandlung mit biologischen Medikamenten und etablierte Zugangswege.
- USA: Der Anteil der USA am Weltmarkt wird im Jahr 2025 auf 29–33 % geschätzt , mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,7–7,3 % im Zeitraum 2026–2034 , angeführt von spezialisierten onkologischen Zentren und der klinischen Entwicklung.
- Europa: Europa wird voraussichtlich im Jahr 2025 einen Marktanteil von 27–31 % halten und zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,4–7,0 % wachsen . Deutschland, Frankreich, Italien, Spanien und Großbritannien bleiben aufgrund ihrer spezialisierten onkologischen Kapazitäten und ihrer etablierten Beschaffung von Biologika wichtige Märkte.
- Asien-Pazifik: Der Anteil Asien-Pazifiks wird im Jahr 2025 auf 22–26 % geschätzt und soll im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,2–7,9 % wachsen . China, Japan, Indien und Südkorea werden dabei durch die Ausweitung der Biologika-Herstellung und den verbesserten Zugang zur Onkologie unterstützt.
- Größtes Segment: Alpha-Interferon wird im Jahr 2025 voraussichtlich einen Marktanteil von 55–60 % erreichen , mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,1–6,7 % im Zeitraum 2026–2034 , was seine breitere historische klinische Anwendung widerspiegelt.
- Wachstumsstarkes Segment: Für Gamma-Interferon wird im Jahr 2025 ein Marktanteil von 8–12 % prognostiziert , mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 8,0–8,8 % im Zeitraum 2026–2034 , unterstützt durch Nischenanwendungen im Bereich der Immunmodulation.
- Detaillierte Analyse der wichtigsten Unternehmen: Novartis AG, Bayer AG, Pfizer Inc., Biogen Inc., Roche, Merck & Co., Inc., Zydus Cadila, Amega Biotech, Biosidus, Rhein-Minapharm.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Der Markt hat sich von traditionellen rekombinanten Interferonen hin zu länger wirksamen Formen, aufwändigeren Reinigungsverfahren, neuen Expressionsformen und spezifischen Behandlungsregimen entwickelt. Der Produktionsprozess erfordert kontrollierte Zelllinien, Fermentation oder Expression in Säugetierzellen, nachgelagerte Aufreinigung, sterile Abfüllung und strenge Tests. Diese Faktoren haben zu einer höheren Konsistenz geführt, aber auch ein wettbewerbsintensives Umfeld geschaffen, das auf Produktionskapazitäten, behördlicher Zulassung, Formulierungsinnovationen und der Verfügbarkeit biologischer Wirkstoffe basiert.
Der Marktbericht für antineoplastische Interferon-Medikamente deutet darauf hin, dass zukünftiges Wachstum höchstwahrscheinlich in Onkologiemärkten zu erwarten ist, wo sich die Rahmenbedingungen für die Biologika-Produktion verbessern und der Zugang zu Therapien zunimmt. Regulierte Harmonisierung, Biosimilar-Forschung, lokale Produktionsinitiativen und die Herstellung rekombinanter Proteine könnten die Verfügbarkeit fördern. Gleichzeitig müssen Entwickler ihre klinischen Vorteile aufzeigen, da sie im Wettbewerb mit Checkpoint-Inhibitoren, zielgerichteten Therapien, Zelltherapien und neuartigen Immunmodulatoren stehen.
Berichtsumfang zum Markt für antineoplastische Interferon-Medikamente
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 1,76 Milliarden US-Dollar |
| Marktgröße bis 2034 | 3,05 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 7,11 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für antineoplastische Interferon-Medikamente
Die Nachfragefaktoren, die die Marktgröße des antineoplastischen Interferon-Medikaments beeinflussen , sind ausgewählte Anwendungsgebiete wie Leukämie, Nierenzellkarzinom, Melanom und virusbedingte Erkrankungen, wobei deren Einsatz je nach geografischer Lage und Behandlungsverfahren stark variiert. Die Lieferkette beginnt mit der Herstellung der rekombinanten Proteine und dem Management von Zellbanken und umfasst die Upstream-Prozesse, gefolgt von Reinigung, Formulierung, Abfüllung, Qualitätskontrolle, behördlicher Freigabe und Vertrieb über pharmazeutische Kanäle.
Faktoren, die das Angebot beeinflussen, sind die komplexe Herstellung biologischer Substanzen sowie die Anforderungen an deren gleichbleibende Wirksamkeit, Reinheit, Sterilität und Chargenqualität. Etablierte Hersteller mit etablierten Produktionsprozessen und regulatorischer Erfahrung sind im Vorteil, regionale Produzenten hingegen aufgrund der geringeren Herstellungs- und Vertriebskosten. Die Patientenzahl allein bestimmt daher nicht die Nachfrage.
Die Markttrends für antineoplastische Interferon-Medikamente zeigen, dass der Wettbewerb in diesem Bereich auf multinationale Pharmaunternehmen, Biotechnologiefirmen und regionale Hersteller von Biologika verteilt ist. Novartis AG, Bayer AG, Pfizer Inc. und Roche verfügen über große Expertise im Bereich Onkologie, während Biogen Inc. Erfahrung in der Interferon-Herstellung hat. Merck & Co., Inc. besitzt eine starke Infrastruktur für die onkologische Entwicklung, während Zydus Cadila, Amega Biotech, Biosidus und Rhein-Minapharm über relevante regionale oder rekombinante Kompetenzen im Bereich Biologika verfügen.
Die Positionierung dieser Akteure beschränkt sich nicht mehr allein auf ihr Interferon-Engagement, sondern konzentriert sich verstärkt auf die Portfolioökonomie. Unternehmen mit integrierten Biologika-Kompetenzen können die Wirkstoffversorgung, Formulierung, Qualitätssicherung und Dokumentation besser kontrollieren. Kleinere Firmen können sich auf bestimmte geografische Regionen, Lizenzvergabe und sogar kosteneffiziente Produktion konzentrieren. Die Investitionen verlagern sich daher hin zu differenzierten Formulierungen, Produktionsstärke, Lifecycle-Management und Kombinationspräparaten.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
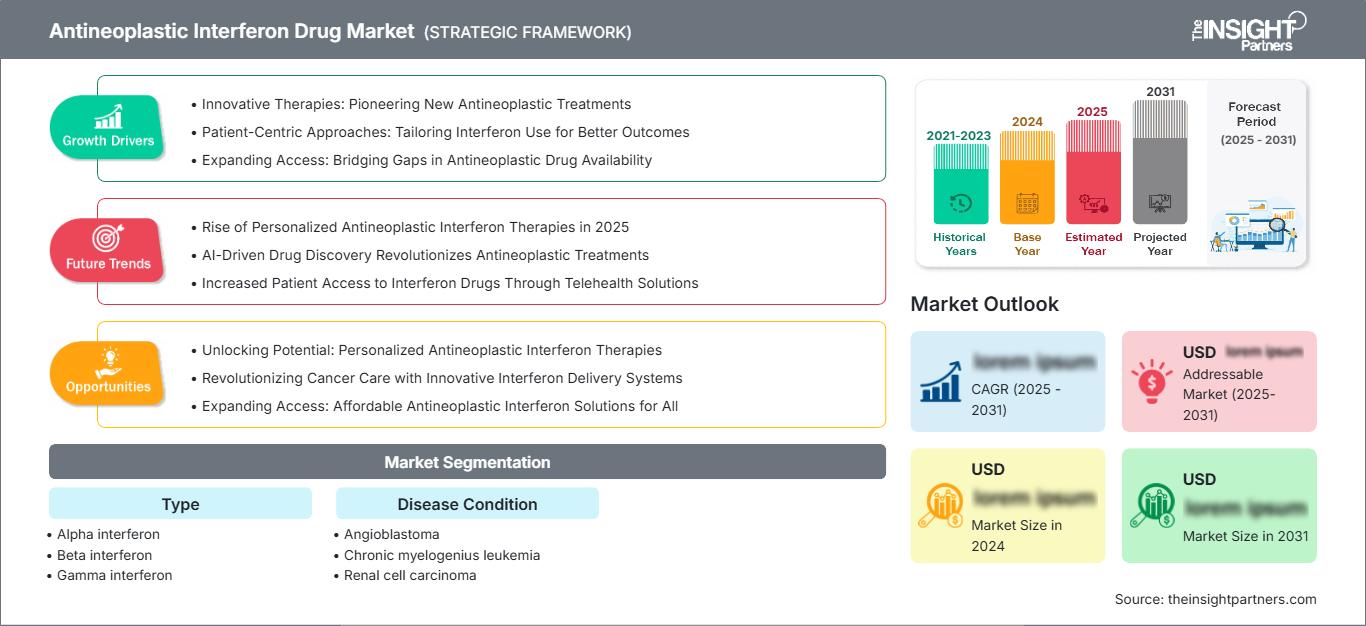
Markt für antineoplastische Interferon-Medikamente: Strategische Einblicke
Regionale Einblicke
Markt für antineoplastische Interferon-Medikamente in Nordamerika
Nordamerika wird Prognosen zufolge im Jahr 2025 einen Marktanteil von 34–38 % halten und zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,8–7,4 % wachsen. Die Vereinigten Staaten stellen aufgrund ihrer spezialisierten onkologischen Zentren, der hohen Verfügbarkeit von Biologika, der Infrastruktur für klinische Forschung und des relativ guten Zugangs zu innovativen Krebstherapien die wichtigste Region dar. Kanada trägt durch zentralisierte Beschaffung und spezielle Gesundheitseinrichtungen ebenfalls zum Markt bei.
Die Nachfrage in der Region ist jedoch selektiv, da Interferon-basierte Therapien mit zielgerichteten Therapien, Inhibitoren, monoklonalen Antikörpern und Zelltherapien konkurrieren. Verfügbarkeit, Positionierung im Therapieangebot und Erstattungsbedingungen sind die Hauptfaktoren für den kommerziellen Erfolg. Unternehmen mit nachgewiesener Erfahrung in der Zulassung und der Herstellung von Biologika können eine kontinuierliche Versorgung gewährleisten, während kostengünstigere Produkte in bestimmten Indikationen ihr Potenzial entfalten könnten.
US-Markt für antineoplastische Interferon-Medikamente
Die USA halten 2025 etwa 29–33 % des Weltmarkts und decken etwa 82–87 % der nordamerikanischen Nachfrage ab, mit einer prognostizierten durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,7–7,3 % zwischen 2026 und 2034. Die Verfügbarkeit spezialisierter Krebszentren, akademischer medizinischer Zentren und einer entsprechenden Infrastruktur für die Kostenerstattung ermöglicht eine nachhaltige Nutzung in geeigneten klinischen Anwendungen. Bayer AG, Pfizer Inc., Roche und Merck & Co., Inc. sind im Bereich Onkologie stark vertreten.
Die Anwendung wird in klinischen Szenarien vorangetrieben, in denen Interferon eine bekannte therapeutische Anwendung hat, jedoch nicht in der onkologischen Erstlinientherapie allgemein. Die Nutzung wird zunehmend durch relative Wirksamkeit, Toxizität, Aufwand bei der Verabreichung und Gesamtkosten bestimmt. Daher bieten die Differenzierung von Anwendungen, spezifische refraktäre Szenarien und Ansätze, die Immunmodulation mit Präzisionsonkologie integrieren, Chancen auf dem US-Markt. Regulatorische Aspekte sind aufgrund der Bedeutung einer konsistenten Herstellung biologischer Arzneimittel für Produktqualität und Nachhaltigkeit von großer Bedeutung.
Europäischer Markt für antineoplastische Interferon-Medikamente
Europa wird im Jahr 2025 voraussichtlich einen Marktanteil von 27–31 % erreichen, mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,4–7,0 % im Zeitraum 2026–2034. Deutschland ist der führende nationale Markt, gefolgt von Großbritannien, Frankreich, Italien und Spanien. Nationale Erstattungssysteme, zentralisierte Beschaffung, Behandlungsleitlinien und Arzneimittelpreiskontrollen führen zu erheblichen Unterschieden der Marktchancen zwischen den Ländern.
Großbritannien verfügt über spezialisierte onkologische Kapazitäten und evidenzbasierte Verschreibungspraxis, während Deutschland von einem gut funktionierenden Ökosystem aus großen Pharmaunternehmen und Krankenhäusern profitiert. Frankreich profitiert sowohl von staatlicher Förderung als auch von spezialisierten Krebsnetzwerken, wohingegen Italien und Spanien mit regionalen Gesundheitsnetzwerken und einer besseren Verfügbarkeit von Biologika Chancen bieten. Preiswettbewerb und die Bewertung von Gesundheitstechnologien spielen weiterhin eine wichtige Rolle bei Beschaffungsentscheidungen.
Markt für antineoplastische Interferon-Medikamente im asiatisch-pazifischen Raum
Der Anteil des asiatisch-pazifischen Raums (APAC) wird bis 2025 auf 22 bis 26 % geschätzt, mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,2 bis 7,9 % im Zeitraum 2026–2034. Zu den größten Märkten zählen China, Japan, Südkorea, Indien und Australien. Wachstumstreiber sind der Ausbau der onkologischen Kapazitäten, die Entwicklung der lokalen Biologika-Produktion und staatliche Bemühungen zur Verbesserung des Zugangs zu innovativen Medikamenten.
China und Indien bieten Produktionsmöglichkeiten und hohe Produktionsmengen, während Japan und Südkorea über fortschrittliche Biologika-Entwicklung verfügen. Australien leistet seinen Beitrag durch die bestehende Infrastruktur für klinische Studien. Lokale Produktion, Technologietransfer, Biosimilars und öffentliche Beschaffung können die Bezahlbarkeit verbessern, während Krebsdiagnostik und spezialisierte Behandlungen die Nachfrage ankurbeln werden.
Markt für antineoplastische Interferon-Medikamente im Nahen Osten und Afrika
Der Nahe Osten und Afrika verfügen zwar über eine kleinere Marktpräsenz, bieten aber ausgewählte Expansionsmöglichkeiten mit einer prognostizierten Wachstumsrate von 6,0–6,8 % im Zeitraum 2026–2034. Saudi-Arabien erweist sich als wichtigstes Golfland, gefolgt von den Vereinigten Arabischen Emiraten, Südafrika und anderen. Investitionen in Universitätskliniken werden den Zugang zu spezialisierten Biologika erleichtern.
Die Einnahmen aus dem Energiesektor der Golfstaaten können den Ausbau der Gesundheitsinfrastruktur und den Kauf fortschrittlicher Therapien finanzieren, während Südafrika über ein größeres onkologisches Ökosystem verfügt. In den übrigen MEA-Staaten sind die Möglichkeiten aufgrund begrenzter Kosten, der Verfügbarkeit von Spezialisten und des Bedarfs an Biologika-Vertrieb eingeschränkt. Daher sind in diesem Fall regionale Kooperation, lokale Produktion und der Einkauf durch Krankenhäuser möglicherweise wichtiger als die kommerzielle Expansion.
Segmentierungsanalyse
Typ
Für das Segment „Typ“ wird im Zeitraum 2026–2034 ein jährliches Wachstum von 6,6–7,2 % erwartet . Die Produktdifferenzierung basiert primär auf der Interferonbiologie, der indikationsspezifischen Wirksamkeit, den Dosierungsanforderungen, der Stabilität der Formulierung und der bisherigen klinischen Akzeptanz. Alpha-Interferon bleibt der wichtigste Impfstoff, während Beta- und Gamma-Interferone spezialisiertere therapeutische Anforderungen erfüllen. Der Markt für antineoplastische Interferonpräparate variiert daher erheblich je nach klinischer Indikation und regulatorischer Positionierung.
- Alpha-Interferon: Alpha-Interferon behält aufgrund seiner etablierten klinischen Wirksamkeit bei ausgewählten malignen Erkrankungen und virusbedingten Krankheiten seine breiteste Marktposition. Die ausgereifte Produktionsbasis und die Erfahrung mit Formulierungen gewährleisten die kontinuierliche Verfügbarkeit, obwohl die Substitution durch neuere Therapien die Expansion begrenzt.
- Beta-Interferon: Beta-Interferon nimmt eine spezialisiertere Stellung ein, wobei die Nachfrage von immunmodulatorischen Anwendungen und produktspezifischen Erkenntnissen beeinflusst wird. Fertigungskompetenz und etablierte biologische Verabreichungssysteme bleiben strategisch relevant für den Erhalt des spezialisierten Einsatzes.
- Gamma-Interferon: Gamma-Interferon bietet ein engeres klinisches Anwendungsgebiet mit strategischer Relevanz in der Modulation der Immunantwort und ausgewählten Spezialindikationen. Die geringere Anwendungsbasis ermöglicht eine fokussierte Entwicklung und spezialisierte Vermarktung.
Krankheitszustand
Das Segment der Krankheitszustände wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,8–7,4 % wachsen . Die Nachfrage variiert je nach Behandlungsleitlinien, Krankheitsprävalenz, alternativen Therapien und dem Umfang, in dem Interferon in klinische Behandlungspfade integriert bleibt. Die Marktanalyse für antineoplastische Interferon-Medikamente erfordert daher eine Bewertung auf Indikationsebene, anstatt ein gleichmäßiges Wachstum über alle Krankheitskategorien hinweg anzunehmen.
- Angioblastom: Hierbei handelt es sich um eine spezialisierte Behandlungsmöglichkeit, deren klinische Anwendung stark von der Präferenz des behandelnden Arztes, der Evidenzlage und der Verfügbarkeit alternativer onkologischer Interventionen abhängt. Die kommerziellen Fallzahlen konzentrieren sich daher auf spezialisierte Behandlungszentren.
- Chronische myeloische Leukämie: Die Nachfrage wird durch die Verfügbarkeit zielgerichteter Therapien und die historische Bedeutung der Interferon-basierten Behandlung beeinflusst. Eine fortgesetzte Anwendung ist wahrscheinlicher bei ausgewählten Patienten, Behandlungsstrategien oder in Situationen, in denen die Kontrolle der immunvermittelten Erkrankung weiterhin relevant ist.
- Nierenzellkarzinom: Interferon spielt seit Langem eine wichtige Rolle in der Behandlung des Nierenzellkarzinoms, obwohl moderne zielgerichtete und immunonkologische Therapien die Behandlungsalgorithmen grundlegend verändert haben. Die aktuelle Nachfrage spiegelt daher die gewählte therapeutische Positionierung wider.
- Hepatitis B: Hepatitis B stellt eine wichtige Kategorie der Interferon-assoziierten Erkrankungen dar, da die immunvermittelte antivirale Therapie die Langzeitbehandlung beeinflussen kann. Behandlungseignung, -dauer, Verträglichkeit und konkurrierende antivirale Medikamente bestimmen die Therapiewahl.
- Hepatitis C: In der Vergangenheit wurde bei Hepatitis C häufig Interferon eingesetzt, doch direkt wirkende antivirale Therapien haben die Behandlung grundlegend verändert. Die verbleibende Anwendung konzentriert sich daher auf bestimmte Bereiche und etablierte Behandlungspfade.
Momentaufnahme der Chancen
|
Segmentname |
Umsatzbeitrag (Hoch/Mittel/Niedrig) |
Trend-Tag |
Adoptionsphase |
|---|---|---|---|
|
Angioblastom |
Niedrig |
Spezialisierte Betreuung |
Aufkommen |
|
Chronische myeloische Leukämie |
Medium |
Krankheitsbekämpfung |
Reifen |
|
Nierenzellkarzinom |
Hoch |
Immuntherapie |
Reifen |
|
Hepatitis B |
Hoch |
Langzeitpflege |
Skalierung |
|
Hepatitis C |
Medium |
Legacy-Therapie |
Reifen |
Wachstumstreiber und Wirkungsanalyse des Marktes für antineoplastische Interferon-Medikamente
Erweiterung der Produktionskapazitäten für rekombinante Biologika
Die zunehmenden Kapazitäten im Bereich rekombinanter Biologika verbessern die Fähigkeit regionaler Hersteller, Interferonprodukte mit gleichbleibender Qualität und wettbewerbsfähigen Preisen herzustellen. Integrierte Anlagen, die Zelllinienentwicklung, Fermentation oder Expression in Säugetierzellen, Aufreinigung, analytische Tests und sterile Abfüllung abdecken, können die Abhängigkeit von externen Lieferanten verringern und die Produktionsvorlaufzeiten verkürzen. Dies ist besonders relevant in aufstrebenden Pharmamärkten, in denen Regierungen die heimische Produktion komplexer Biologika zunehmend fördern. Die Auswirkungen reichen über die Kosten hinaus, da eine zuverlässige Produktion die Einreichung von Zulassungsanträgen, die Teilnahme an Ausschreibungen, das Lifecycle-Management und die Versorgungssicherheit unterstützt. Unternehmen mit etablierten Biologika-Plattformen können ihre Produktionsanlagen auch für verwandte rekombinante Proteine anpassen und so die Anlagenauslastung verbessern. Mit zunehmender Reife der Produktion wird sich der Wettbewerb voraussichtlich hin zu Formulierungsqualität, regulatorischer Zuverlässigkeit, Prozessausbeute und der Fähigkeit, mehrere geografische Märkte zu bedienen, verlagern.
Anhaltende Nachfrage nach immunmodulierenden Therapieansätzen
Interferon ist nach wie vor wissenschaftlich relevant, da es die Immunantwort, antivirale Reaktionen, die Zellproliferation und tumorassoziierte biologische Signalwege beeinflussen kann. Obwohl viele traditionelle onkologische Anwendungen durch zielgerichtete Therapien und Immun-Checkpoint-Inhibitoren ersetzt wurden, besteht in bestimmten klinischen Situationen weiterhin Bedarf an interferonbasierten Ansätzen. Die Wirkung ist am stärksten, wenn die Behandlungsziele eine Immunmodulation und nicht allein eine direkte Zytotoxizität beinhalten. Die Erforschung der Tumormikroumgebung und der Interferon-Signalwege kann zudem Patientensubgruppen identifizieren, bei denen Interferon-Signalwege zum Therapieerfolg beitragen können. Für Hersteller ergeben sich dadurch Möglichkeiten, etablierte Moleküle durch neue Formulierungen, Dosierungsstrategien, Kombinationen oder biomarkerdefinierte Patientengruppen neu zu positionieren. Der kommerzielle Erfolg wird davon abhängen, eine klinisch relevante Differenzierung gegenüber zunehmend komplexen Alternativen nachzuweisen, anstatt sich auf traditionelle Indikationen zu stützen.
Verbesserung der Infrastruktur für spezialisierte Onkologie in Schwellenländern
Der Ausbau von Krebskliniken, Diagnosenetzwerken, Fachärzten und der pharmazeutischen Vertriebsinfrastruktur in Schwellenländern erweitert den Zugang zu Biologika. China, Indien, ausgewählte südostasiatische Länder, die Golfstaaten und Lateinamerika stärken ihre Behandlungskapazitäten durch öffentliche Investitionen und den Ausbau des privaten Gesundheitswesens. Dies ist insbesondere für etablierte Biologika relevant, deren Herstellung kostengünstigere Behandlungsmodelle ermöglicht. Regionale Anbieter profitieren von lokaler Beschaffung, Technologietransfer und Kenntnissen der regulatorischen Rahmenbedingungen, während multinationale Unternehmen auf etablierte Vertriebs- und Qualitätssicherungssysteme zurückgreifen können. Eine erhöhte Verfügbarkeit führt jedoch nicht automatisch zu einer proportionalen Nachfrage nach Interferon, da neuere onkologische Therapien weiterhin wettbewerbsfähig sind. Eine verbesserte Infrastruktur schafft jedoch eine größere potenzielle Behandlungsbasis und gibt Herstellern mehr Flexibilität, Interferonprodukte in ausgewählten Indikationen zu positionieren, in denen die klinischen und wirtschaftlichen Rahmenbedingungen günstig sind.
Markt für antineoplastische Interferon-Medikamente: Zukunftstrends
Biomarkergesteuerte Interferon-Positionierung
Die zukünftige Entwicklung dürfte sich hin zu einem selektiveren Einsatz von Interferon entwickeln, der auf Tumorbiologie, Immunprofilen, Vorbehandlung und Ansprechen auf die Therapie basiert. Anstatt Interferon als breit wirksame onkologische Behandlung zu positionieren, könnten Entwickler Patientengruppen identifizieren, bei denen die Interferon-Signalgebung wesentlich zum Therapieerfolg beiträgt. Begleitende Diagnostik, Transkriptom-Profiling und Immunantwortmarker könnten die Patientenauswahl verbessern und die Exposition von Patienten reduzieren, die voraussichtlich nicht davon profitieren. Dieser Ansatz würde potenziell die klinische Effizienz steigern und gleichzeitig eine Premium-Positionierung für differenzierte Formulierungen unterstützen. Pharmaunternehmen könnten etablierte Interferonmoleküle zunehmend mit zielgerichteten Wirkstoffen, Checkpoint-Inhibitoren oder lokalisierten Verabreichungstechnologien kombinieren. Solche Kombinationen könnten neue Schutzrechte im Bereich Dosierung, Sequenzierung und Patientenauswahl eröffnen, wobei die Anforderungen an die klinische Validierung weiterhin erheblich wären.
Langwirksame und patientenorientierte Formulierungen
Die Entwicklung von Formulierungen wird sich voraussichtlich zunehmend auf die Reduzierung des Verabreichungsaufwands und die Verbesserung der Therapiekontinuität konzentrieren. Langwirksame Formulierungen, optimierte Injektionssysteme, verbesserte Stabilität und Ansätze mit kontrollierter Wirkstofffreisetzung könnten die Verabreichung von Interferontherapien vereinfachen und gleichzeitig die Behandlungshäufigkeit reduzieren. Diese Veränderungen könnten insbesondere bei chronischen Erkrankungen und in ausgewählten onkologischen Anwendungsgebieten relevant sein, wo die Therapietreue die Wirksamkeit der Behandlung beeinflusst. Pharmazeutische Entwickler können Formulierungsverbesserungen auch nutzen, um Produktlebenszyklen zu verlängern und etablierte Moleküle von kostengünstigeren Alternativen abzugrenzen. Die Herstellung muss eine strengere Kontrolle der Proteinaggregation, der Wirkstärke, der Freisetzungseigenschaften und der Lagerstabilität gewährleisten. Folglich wird der zukünftige Wettbewerb nicht nur von der Molekülauswahl, sondern auch von der Formulierungsentwicklung, der Verabreichungstechnologie, dem Patientenkomfort und dem Nachweis abhängen, dass das optimierte Verabreichungsprofil signifikante klinische oder wirtschaftliche Vorteile bietet.
Marktchancen für antineoplastische Interferon-Medikamente
Regionale Produktions- und Lizenzierungsplattformen
Prognosen für den Markt für antineoplastische Interferon-Medikamente deuten auf Chancen für Hersteller hin, die regionale Produktion mit Lizenzvereinbarungen und Technologietransfer kombinieren. In aufstrebenden Pharmamärkten wird die lokale Fertigung zunehmend geschätzt, da sie die Versorgungssicherheit verbessert, die Importabhängigkeit reduziert und die Ziele der öffentlichen Beschaffung unterstützt. Unternehmen mit validierten rekombinanten Proteinverfahren können mit regionalen Herstellern zusammenarbeiten, um ausgewählte Produktions- oder Abfüllaktivitäten zu übertragen und gleichzeitig die Kontrolle über kritische Qualitätsmerkmale zu behalten. Solche Strukturen können Markteintrittsbarrieren senken und skalierbare Wege in Länder schaffen, in denen regulatorische und beschaffungstechnische Anforderungen die Beteiligung lokaler Unternehmen begünstigen. Investoren sollten Partner mit etablierten Produktionsstätten für Biologika, Qualitätssicherungssystemen, regulatorischer Erfahrung und Zugang zu spezialisierten Gesundheitsnetzwerken priorisieren. Ein gestaffeltes Modell, beginnend mit Lizenzierung und Vertrieb, gefolgt von lokaler Fertigung, kann das Kapitalrisiko begrenzen und gleichzeitig die kommerzielle Nachfrage testen.
Lebenszyklusverlängerung durch differenzierte Formulierungen
Etablierte Interferonpräparate bieten Möglichkeiten für ein optimiertes Lebenszyklusmanagement durch verbesserte Dosierungsschemata, Applikationssysteme, Stabilität und Kombinationsstrategien. Anstatt ausschließlich über den Preis zu konkurrieren, können Hersteller einen zusätzlichen klinischen Nutzen erzielen, indem sie die Verabreichungshäufigkeit reduzieren, die Lagereigenschaften verbessern oder auf spezifische Patientengruppen abzielen. Neuformulierungen können zudem regulatorische Exklusivität oder eine differenzierte Positionierung unterstützen, sofern entsprechende Schutzrechte bestehen. Partnerschaften zwischen Biotechnologieunternehmen und etablierten Pharmaherstellern können die Entwicklung beschleunigen, indem sie Formulierungsexpertise mit regulatorischer und kommerzieller Infrastruktur kombinieren. Investitionsentscheidungen sollten Produkte mit identifizierbarem ungedecktem Bedarf, nachvollziehbaren Formulierungsvorteilen und realistischen Erstattungsmöglichkeiten priorisieren. Die größten Chancen ergeben sich voraussichtlich dort, wo eine differenzierte Darreichungsform ein praktisches Behandlungsproblem löst, anstatt lediglich eine etablierte Interferonformulierung zu reproduzieren.
Aktuelle Entwicklungen
- Februar 2026: Merck & Co., Inc. berichtete über anhaltende Fortschritte in seinem Onkologie-Portfolio und hob regulatorische und klinische Erfolge in mehreren Krebsprogrammen hervor. Das Unternehmen meldete für 2025 einen weltweiten Umsatz von 65,0 Milliarden US-Dollar und investiert weiterhin in eine breit gefächerte Onkologie-Pipeline mit über 30 Tumorarten. Dies unterstreicht den zunehmenden Wettbewerb im Bereich der immunvermittelten Krebstherapie.
- November 2025: Biogen Inc. behielt AVONEX und andere Interferon-basierte Produkte in seinem Produktportfolio bei. Der Bericht für 2025 wies einen weltweiten Interferon-Umsatz von 945,6 Millionen US-Dollar aus. Das Unternehmen führte den Rückgang hauptsächlich auf den Wechsel der Patienten zu wirksameren Therapien zurück und hob den Wettbewerbsdruck durch neuere Behandlungsmethoden auf etablierte Interferon-Produkte hervor.
- 2025: Zydus Healthcare Limited war weiterhin an der Herstellung von pegyliertem Interferon alfa-2b in Indien beteiligt. Eine Zusammenstellung von Inspektionsdaten der CDSCO identifizierte pegyliertes Interferon alfa-2b als Injektionslösung unter den in Zydus-Werken hergestellten Produkten und belegte damit die anhaltende inländische Produktionskapazität für rekombinante Interferonprodukte im indischen Biologika-Ökosystem.
Häufig gestellte Fragen

- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -