
Marché des médicaments antinéoplasiques à base d’interféron : taille et croissance 2034
Marché des médicaments antinéoplasiques à base d'interféron : taille et prévisions (2021-2034), parts de marché mondiales et régionales, tendances et analyse des opportunités de croissance. Couverture du rapport : par type (interféron alpha, interféron bêta, interféron gamma) ; pathologie (angioblastome, leucémie myéloïde chronique, carcinome à cellules rénales, hépatite B, hépatite C, autres) et zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale).
- Statut : Données publiées
- Code du rapport : TIPRE00025962
- Catégorie : Sciences de la vie
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : August 21, 2026


Taille du marché en 2025
1,76 milliard de dollars américains
valeur de l'année de base
Prévisions pour 2034
3,05 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
7,11 %
taux de croissance
Marché adressable
22,68 milliards de dollars américains
(2026-2034)
Le marché des médicaments antinéoplasiques à base d'interféron désigne un marché biopharmaceutique de spécialité qui comprend les médicaments recombinants et les médicaments modifiés par l'interféron utilisés dans le traitement de certains cancers et maladies virales. Ce marché représentait 1,76 milliard de dollars américains en 2025 et devrait atteindre 3,05 milliards de dollars américains d'ici 2034, avec un taux de croissance annuel composé (TCAC) de 7,11 % sur la période 2026-2034. Actuellement, la demande est stimulée par les lignes de traitement établies, la production de produits biologiques, les données cliniques et les traitements alternatifs.
L'Amérique du Nord restera l'un des plus importants marchés commerciaux, la croissance du marché des médicaments antinéoplasiques à base d'interféron étant portée par les infrastructures existantes en oncologie, les prescriptions spécialisées et l'utilisation disponible de ces médicaments dans certains types de tumeurs hématologiques et solides. Le marché nord-américain des médicaments antinéoplasiques à base d'interféron devrait croître à un TCAC de 6,8 % à 7,4 % entre 2026 et 2034.
Analyse et perspectives du marché des médicaments antinéoplasiques à base d'interféron
- Amérique du Nord : L'Amérique du Nord devrait représenter 34 à 38 % des parts de marché des médicaments antinéoplasiques à base d'interféron en 2025 , avec une croissance annuelle composée de 6,8 à 7,4 % entre 2026 et 2034 , soutenue par des réseaux d'oncologie spécialisés, une infrastructure de traitement biologique et des voies d'accès établies.
- États-Unis : On estime que les États-Unis représenteront 29 à 33 % du marché mondial en 2025 , avec une croissance annuelle composée de 6,7 à 7,3 % entre 2026 et 2034 , tirée par les centres d'oncologie spécialisés et le développement clinique.
- Europe : On estime que l'Europe détiendra une part de marché de 27 à 31 % en 2025 , progressant à un TCAC de 6,4 à 7,0 % entre 2026 et 2034. L'Allemagne, la France, l'Italie, l'Espagne et le Royaume-Uni demeurent des marchés importants en raison de leurs capacités spécialisées en oncologie et de leurs systèmes d'approvisionnement en produits biologiques bien établis.
- Asie-Pacifique : La part de marché de l'Asie-Pacifique est estimée entre 22 et 26 % en 2025 , avec une croissance annuelle composée de 7,2 à 7,9 % entre 2026 et 2034 , grâce notamment à la Chine, au Japon, à l'Inde et à la Corée du Sud, soutenues par le développement de la production de produits biologiques et l'accès aux soins oncologiques.
- Segment le plus important : L’interféron alpha devrait représenter une part de marché de 55 à 60 % en 2025 , avec un TCAC de 6,1 à 6,7 % entre 2026 et 2034 , reflétant son utilisation clinique historique plus large.
- Segment à forte croissance : L'interféron gamma devrait représenter une part de marché de 8 à 12 % en 2025 , avec un TCAC de 8,0 à 8,8 % entre 2026 et 2034 , soutenu par des applications immunomodulatrices de niche.
- Principales entreprises analysées en détail : Novartis AG, Bayer AG, Pfizer Inc., Biogen Inc., Roche, Merck & Co., Inc., Zydus Cadila, Amega Biotech, Biosidus, Rhein-Minapharm.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
Le marché a évolué, passant des interférons recombinants traditionnels à des formes à durée d'action prolongée, des procédés de purification plus poussés, de nouvelles formes d'expression et des schémas thérapeutiques spécifiques. Le processus de production exige des lignées cellulaires contrôlées, la fermentation ou l'expression chez les mammifères, une purification en aval, un remplissage stérile et des tests rigoureux. Ces facteurs ont permis une meilleure homogénéité, mais ont également engendré un environnement concurrentiel fondé sur les capacités de production, l'approbation réglementaire, l'innovation en matière de formulation et la disponibilité du principe actif biologique.
Le rapport sur le marché des médicaments antinéoplasiques à base d'interféron indique que la croissance future devrait se concentrer sur les marchés de l'oncologie, où le cadre de production des produits biologiques s'améliore et où l'accès aux traitements est de plus en plus aisé. L'harmonisation réglementaire, la recherche sur les biosimilaires, les initiatives de production locale et la production de protéines recombinantes pourraient faciliter l'accès à ces traitements. Parallèlement, les développeurs doivent démontrer leurs avantages cliniques face à la concurrence des inhibiteurs de points de contrôle immunitaire, des thérapies ciblées, des thérapies cellulaires et des nouveaux immunomodulateurs.
Portée du rapport sur le marché des médicaments antinéoplasiques à base d'interféron
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 1,76 milliard de dollars américains |
| Taille du marché d'ici 2034 | 3,05 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 7,11% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des médicaments antinéoplasiques à base d'interféron
Les facteurs de demande qui influenceront la taille du marché des interférons antinéoplasiques sont les applications ciblées telles que la leucémie, le cancer du rein, le mélanome et les maladies virales, même si leur utilisation varie considérablement selon la situation géographique et les protocoles de traitement. La chaîne d'approvisionnement débute par la fabrication des protéines recombinantes et la gestion des banques de cellules, et se poursuit par les étapes de purification, de formulation, de conditionnement, de contrôle qualité, d'autorisation de mise sur le marché et de distribution via les circuits pharmaceutiques.
L'offre est influencée par la complexité du processus de fabrication des substances biologiques, ainsi que par les exigences de constance en termes de puissance, de pureté, de stérilité et de lots. Les fabricants bénéficient d'un avantage grâce à leurs procédés de fabrication éprouvés et leur expérience réglementaire, tandis que les producteurs régionaux sont avantagés par leurs coûts de production et de distribution réduits. En conséquence, le nombre de patients ne détermine pas la demande.
Les tendances du marché des médicaments antinéoplasiques à base d'interféron indiquent une concurrence dispersée entre les multinationales pharmaceutiques, les entreprises de biotechnologie et les entreprises régionales spécialisées dans la fabrication de produits biologiques. Novartis AG, Bayer AG, Pfizer Inc. et Roche sont des acteurs majeurs en oncologie, tandis que Biogen Inc. possède une expertise dans la production d'interférons. Merck & Co., Inc. dispose d'une infrastructure de développement oncologique performante, tandis que Zydus Cadila, Amega Biotech, Biosidus et Rhein-Minapharm présentent des atouts significatifs au niveau régional ou dans le domaine des produits biologiques recombinants.
Le positionnement de ces acteurs ne se limite plus à leur exposition à l'interféron, mais s'oriente davantage vers la rentabilité de leur portefeuille. Ceux qui maîtrisent l'ensemble de leurs activités liées aux produits biologiques pourront mieux contrôler l'approvisionnement en principes actifs, la formulation, l'assurance qualité et la documentation. Les plus petites entreprises pourront se concentrer sur des zones géographiques spécifiques, l'octroi de licences et même la production à moindre coût. L'investissement s'oriente ainsi vers des formulations différenciées, une capacité de production accrue, une gestion optimisée du cycle de vie et des combinaisons de produits.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché des médicaments antinéoplasiques à base d'interféron : perspectives stratégiques
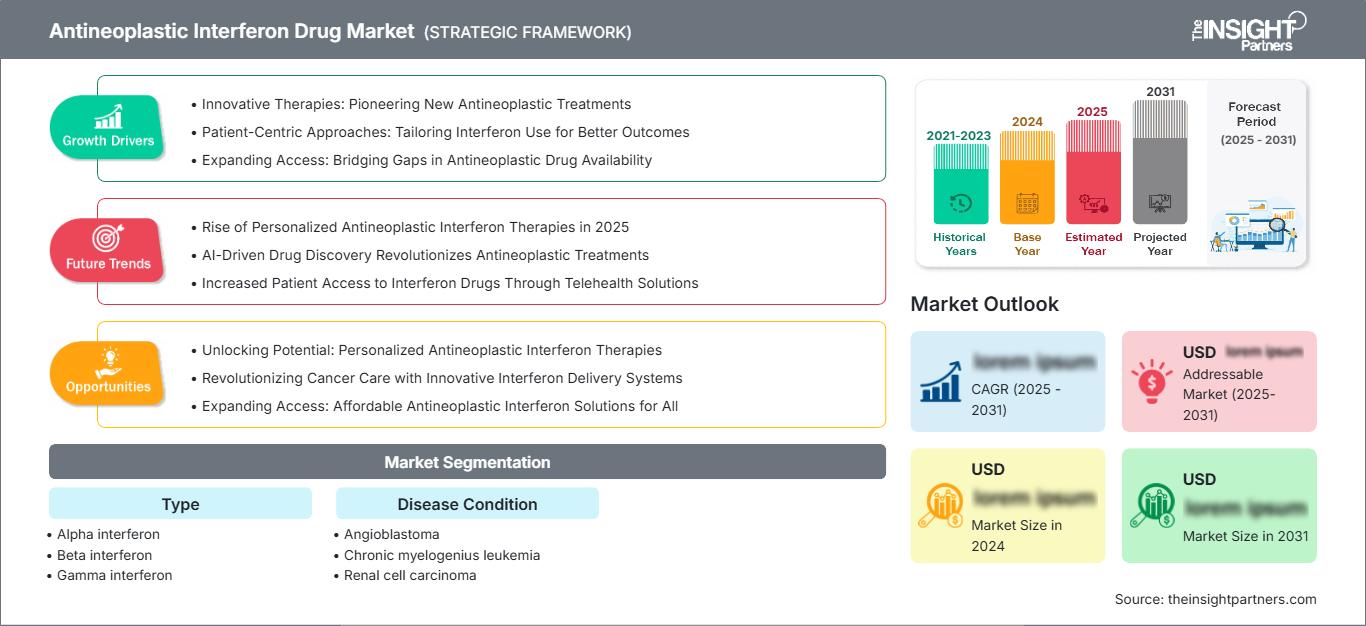
Perspectives régionales
marché des médicaments antinéoplasiques à base d'interféron en Amérique du Nord
L'Amérique du Nord devrait détenir entre 34 et 38 % des parts de marché en 2025, avec un taux de croissance annuel composé (TCAC) de 6,8 à 7,4 % entre 2026 et 2034. Les États-Unis constituent la principale région grâce à la présence de centres d'oncologie spécialisés, à une distribution importante de produits biologiques, à une infrastructure de recherche clinique performante et à un accès relativement facile aux thérapies anticancéreuses innovantes. Le Canada contribue également au marché grâce à son système d'achats centralisé et à ses établissements de santé spécialisés.
La demande dans la région est cependant sélective, car les traitements à base d'interféron sont concurrencés par les thérapies ciblées, les inhibiteurs, les anticorps monoclonaux et la thérapie cellulaire. La disponibilité, le positionnement dans la chaîne thérapeutique et les conditions de remboursement sont les principaux facteurs de succès commercial. Les entreprises ayant une expertise reconnue en matière d'autorisation de mise sur le marché et de production de produits biologiques seront en mesure de garantir un approvisionnement constant, tandis que les produits moins coûteux pourraient trouver leur place dans certaines indications.
Marché américain des médicaments antinéoplasiques à base d'interféron
Les États-Unis détiennent environ 29 à 33 % du marché mondial en 2025 et environ 82 à 87 % de la demande nord-américaine, avec un TCAC (taux de croissance annuel composé) prévu de 6,7 à 7,3 % entre 2026 et 2034. La présence de centres spécialisés en cancérologie, de centres hospitalo-universitaires et d'un système de remboursement adéquat favorise une utilisation durable dans les applications cliniques appropriées. Bayer AG, Pfizer Inc., Roche et Merck & Co., Inc. sont des acteurs majeurs en oncologie.
L'application de l'interféron sera principalement axée sur les situations cliniques où il a démontré son efficacité thérapeutique, mais pas de manière générale en oncologie de première ligne. Son utilisation est de plus en plus guidée par l'efficacité relative, la toxicité, la complexité de l'administration et les coûts globaux. Ainsi, la différenciation des applications, la prise en compte de cas de résistance spécifiques et les approches intégrant l'immunomodulation à l'oncologie de précision offrent des opportunités sur le marché américain. Les aspects réglementaires sont essentiels, car une production biologique rigoureuse est indispensable à la qualité et à la pérennité du produit.
Marché européen des médicaments antinéoplasiques à base d'interféron
La part de marché de l'Europe est estimée entre 27 et 31 % en 2025, avec un taux de croissance annuel composé (TCAC) de 6,4 à 7 % entre 2026 et 2034. L'Allemagne est le premier marché national, suivie du Royaume-Uni, de la France, de l'Italie et de l'Espagne. Les systèmes nationaux de remboursement, les achats centralisés, les recommandations thérapeutiques et le contrôle des prix des médicaments engendrent des disparités importantes en matière d'opportunités commerciales d'un pays à l'autre.
Le Royaume-Uni bénéficie de capacités spécialisées en oncologie et de prescriptions fondées sur des données probantes, tandis que l'Allemagne a la chance de disposer d'un écosystème composé de grands groupes pharmaceutiques et d'hôpitaux. La France profite à la fois du financement public et de réseaux spécialisés en cancérologie, tandis que l'Italie et l'Espagne offrent des opportunités grâce à leurs réseaux régionaux de soins et à une plus grande disponibilité des produits biologiques. La concurrence par les prix et l'évaluation des technologies de la santé restent des critères essentiels dans les décisions d'achat.
Marché des médicaments antinéoplasiques à base d'interféron en Asie-Pacifique
La part de la région Asie-Pacifique devrait se situer entre 22 et 26 % en 2025, avec un taux de croissance annuel composé (TCAC) de 7,2 à 7,9 % entre 2026 et 2034. Les principaux marchés sont la Chine, le Japon, la Corée du Sud, l'Inde et l'Australie. La croissance sera notamment portée par l'augmentation des capacités en oncologie, le développement de la production locale de produits biologiques et les initiatives gouvernementales visant à améliorer l'accès aux médicaments innovants.
La Chine et l'Inde offrent des opportunités de production et de volumes importants, tandis que le Japon et la Corée du Sud se concentrent sur le développement de produits biologiques de pointe. La contribution australienne s'appuie sur son infrastructure existante d'essais cliniques. La production locale, le transfert de technologie, les biosimilaires et les marchés publics peuvent favoriser l'accessibilité financière, tandis que le diagnostic du cancer et les traitements spécialisés stimuleront la demande.
Marché des médicaments antinéoplasiques à base d'interféron au Moyen-Orient et en Afrique
Le Moyen-Orient et l'Afrique représentent une empreinte commerciale plus modeste, mais offrent des opportunités de croissance ciblées, avec un taux de croissance prévisionnel de 6,0 à 6,8 % entre 2026 et 2034. L'Arabie saoudite se distingue comme le pays du Golfe le plus important, suivie des Émirats arabes unis, de l'Afrique du Sud et d'autres pays. L'investissement dans les centres hospitaliers universitaires facilitera l'accès aux produits biologiques spécialisés.
Les recettes énergétiques des pays du Golfe peuvent financer le développement des infrastructures de santé et l'acquisition de traitements de pointe, tandis que l'Afrique du Sud bénéficie d'un écosystème oncologique plus développé. Dans le reste du Moyen-Orient et de l'Afrique, les possibilités sont limitées par l'accessibilité financière, la disponibilité des spécialistes et les besoins en distribution de produits biologiques. Par conséquent, dans ce contexte, la coopération régionale, la production locale et les achats hospitaliers peuvent s'avérer plus importants que l'expansion commerciale.
Analyse de segmentation
Taper
Le segment des interférons devrait connaître une croissance annuelle composée (TCAC) de 6,6 % à 7,2 % entre 2026 et 2034. La différenciation des produits repose principalement sur la biologie de l'interféron, son efficacité spécifique à l'indication, les exigences posologiques, la stabilité de la formulation et son historique d'acceptation clinique. L'interféron alpha demeure le produit phare, tandis que les interférons bêta et gamma répondent à des besoins thérapeutiques plus spécifiques. Le marché des médicaments antinéoplasiques à base d'interféron varie donc considérablement selon l'indication clinique et le cadre réglementaire.
- Interféron alpha : L’interféron alpha conserve la position commerciale la plus importante grâce à son historique clinique établi dans le traitement de certaines tumeurs malignes et maladies associées à des virus. Son infrastructure de production mature et son expérience en matière de formulation garantissent sa disponibilité continue, même si l’arrivée de nouvelles thérapies limite son expansion.
- Interféron bêta : L’interféron bêta occupe une place plus spécifique, la demande étant influencée par ses applications immunomodulatrices et des données probantes propres au produit. Le savoir-faire en matière de fabrication et les systèmes d’administration de produits biologiques éprouvés demeurent essentiels pour maintenir son utilisation spécialisée.
- Interféron gamma : L’interféron gamma offre des perspectives cliniques plus ciblées, avec une pertinence stratégique liée à la modulation de la réponse immunitaire et à certaines indications spécifiques. Son utilisation encore limitée favorise un développement ciblé et une commercialisation spécialisée.
État pathologique
Le segment des pathologies devrait connaître une croissance annuelle composée (TCAC) de 6,8 % à 7,4 % entre 2026 et 2034. La demande varie selon les recommandations thérapeutiques, la prévalence de la maladie, les thérapies alternatives et le degré d'intégration de l'interféron dans les parcours de soins. L' analyse du marché des médicaments antinéoplasiques à base d'interféron nécessite donc une évaluation par indication, plutôt que de supposer une croissance uniforme pour toutes les catégories de maladies.
- Angioblastome : Ce traitement spécialisé présente une opportunité thérapeutique dont l’utilisation clinique dépend fortement des préférences du médecin, des données probantes et de la disponibilité d’alternatives oncologiques. Les volumes commerciaux sont donc concentrés dans les centres de traitement spécialisés.
- Leucémie myéloïde chronique : la demande est influencée par la disponibilité des thérapies ciblées et le rôle historique des traitements à base d’interféron. Leur utilisation se poursuivra probablement chez certains patients, dans le cadre de stratégies thérapeutiques spécifiques ou dans des contextes où le contrôle de la maladie par l’immunité reste pertinent.
- Carcinome à cellules rénales : L’interféron a un rôle historique bien établi dans le traitement du carcinome à cellules rénales, même si les thérapies ciblées et l’immuno-oncologie modernes ont profondément modifié les algorithmes thérapeutiques. La demande actuelle reflète donc un positionnement thérapeutique sélectif.
- Hépatite B : L’hépatite B représente une catégorie importante de maladies associées à l’interféron, car le traitement antiviral à médiation immunitaire peut influencer la prise en charge à long terme de la maladie. L’éligibilité au traitement, sa durée, sa tolérance et la présence d’autres antiviraux déterminent son utilisation.
- Hépatite C : Historiquement, l’utilisation de l’interféron a été importante dans le traitement de l’hépatite C, mais les antiviraux à action directe ont transformé la prise en charge. De ce fait, son utilisation restante se concentre dans des contextes spécifiques et selon les protocoles de soins traditionnels.
Aperçu des opportunités
|
Nom du segment |
Contribution aux revenus (élevée/moyenne/faible) |
Étiquette de tendance |
Étape d'adoption |
|---|---|---|---|
|
Angioblastome |
Faible |
Soins spécialisés |
Émergent |
|
leucémie myéloïde chronique |
Moyen |
Contrôle des maladies |
Mature |
|
Carcinome à cellules rénales |
Haut |
Immunothérapie |
Mature |
|
Hépatite B |
Haut |
Soins de longue durée |
Mise à l'échelle |
|
Hépatite C |
Moyen |
Thérapie Legacy |
Mature |
Analyse des facteurs de croissance et de l'impact du marché des médicaments antinéoplasiques à base d'interféron
Expansion des capacités de production de produits biologiques recombinants
Le développement des capacités en matière de produits biologiques recombinants renforce la capacité des fabricants régionaux à produire des interférons de qualité constante et à un coût compétitif. Des installations intégrées couvrant le développement de lignées cellulaires, la fermentation ou l'expression chez les mammifères, la purification, les analyses et le remplissage stérile permettent de réduire la dépendance vis-à-vis des fournisseurs externes et de raccourcir les délais de production. Ceci est particulièrement pertinent sur les marchés pharmaceutiques émergents où les gouvernements encouragent de plus en plus la production nationale de produits biologiques complexes. L'impact va au-delà du simple coût, car une production fiable facilite les soumissions réglementaires, la participation aux appels d'offres, la gestion du cycle de vie et la continuité de l'approvisionnement. Les entreprises disposant de plateformes de production de produits biologiques établies peuvent également adapter leurs moyens de production à des protéines recombinantes apparentées, optimisant ainsi l'utilisation de leurs installations. À mesure que la maturité de la production augmente, la concurrence devrait se concentrer sur la qualité des formulations, la fiabilité réglementaire, les rendements des procédés et la capacité à desservir plusieurs marchés géographiques.
Demande persistante d'approches thérapeutiques immunomodulatrices
L'interféron conserve toute sa pertinence scientifique car il influence la signalisation immunitaire, les réponses antivirales, la prolifération cellulaire et les voies biologiques associées aux tumeurs. Bien que de nombreuses indications historiques en oncologie aient été supplantées par les thérapies ciblées et les inhibiteurs de points de contrôle immunitaire, certaines situations cliniques continuent de susciter un besoin en approches basées sur l'interféron. L'impact est maximal lorsque les objectifs du traitement impliquent une modulation immunitaire plutôt qu'une simple cytotoxicité directe. Les recherches sur la biologie du microenvironnement tumoral et la signalisation de l'interféron permettent également d'identifier des sous-groupes de patients chez lesquels les voies de l'interféron peuvent contribuer à la réponse thérapeutique. Pour les fabricants, cela ouvre la voie au repositionnement de molécules existantes grâce à de nouvelles formulations, des stratégies posologiques, des combinaisons ou des populations définies par des biomarqueurs. Le succès commercial dépendra de la démonstration d'une différenciation cliniquement significative face à des alternatives de plus en plus sophistiquées, plutôt que de la simple exploitation d'indications historiques.
Améliorer l'infrastructure en oncologie spécialisée dans les marchés émergents
Le développement des centres de cancérologie, des réseaux de diagnostic, des médecins spécialistes et des infrastructures de distribution pharmaceutique dans les économies émergentes élargit l'accès aux biothérapies. La Chine, l'Inde, certains pays d'Asie du Sud-Est, les pays du Golfe et les marchés d'Amérique latine renforcent leurs capacités de traitement grâce à des investissements publics et au développement du secteur privé de la santé. Cet impact est particulièrement pertinent pour les biothérapies déjà établies, dont les coûts de production permettent de proposer des modèles de traitement moins onéreux. Les fournisseurs régionaux peuvent tirer parti de l'approvisionnement local, des transferts de technologie et de la connaissance du cadre réglementaire, tandis que les multinationales peuvent s'appuyer sur des systèmes de distribution et de qualité éprouvés. L'augmentation de la disponibilité ne se traduit pas automatiquement par une demande proportionnelle d'interféron, car les nouvelles thérapies oncologiques restent compétitives. Cependant, l'amélioration des infrastructures élargit le marché potentiel et offre aux fabricants une plus grande flexibilité pour positionner les produits à base d'interféron dans des indications spécifiques où les considérations cliniques et économiques demeurent favorables.
Tendances futures du marché des médicaments antinéoplasiques à base d'interféron
Positionnement de l'interféron guidé par les biomarqueurs
Les développements futurs devraient s'orienter vers une utilisation plus sélective de l'interféron, en fonction de la biologie tumorale, des signatures immunitaires, des antécédents de traitement et des caractéristiques de réponse. Au lieu de positionner l'interféron comme un traitement oncologique général, les développeurs pourraient identifier des groupes de patients chez lesquels la signalisation de l'interféron contribue de manière significative à la réponse thérapeutique. Les tests compagnons, le profilage transcriptomique et les marqueurs de réponse immunitaire pourraient améliorer la sélection des patients et réduire l'exposition chez les personnes peu susceptibles d'en bénéficier. Cette approche permettrait potentiellement d'améliorer l'efficacité clinique tout en favorisant un positionnement haut de gamme pour les formulations différenciées. Les entreprises pharmaceutiques pourraient de plus en plus combiner des molécules d'interféron établies avec des thérapies ciblées, des inhibiteurs de points de contrôle immunitaire ou des technologies d'administration localisée. De telles combinaisons pourraient créer de nouvelles opportunités en matière de propriété intellectuelle concernant la posologie, la séquence d'administration et la sélection des patients, même si les exigences en matière de validation clinique resteraient importantes.
Formulations à action prolongée et centrées sur le patient
Le développement des formulations devrait se concentrer de plus en plus sur la réduction des contraintes d'administration et l'amélioration de l'observance du traitement. Les formulations à action prolongée, les dispositifs d'injection optimisés, une stabilité accrue et les systèmes à libération contrôlée pourraient simplifier l'administration des traitements à base d'interféron tout en réduisant leur fréquence. Ces évolutions pourraient s'avérer particulièrement pertinentes dans le cadre des maladies chroniques et de certaines applications en oncologie, où l'observance influence l'efficacité du traitement. Les développeurs pharmaceutiques peuvent également tirer parti des améliorations apportées aux formulations pour prolonger le cycle de vie des produits et différencier les molécules matures des alternatives moins coûteuses. La fabrication doit permettre un contrôle plus strict de l'agrégation des protéines, de leur puissance, de leurs caractéristiques de libération et de leur stabilité au stockage. Par conséquent, la compétitivité future pourrait dépendre non seulement du choix de la molécule, mais aussi de l'ingénierie de la formulation, de la technologie d'administration, du confort du patient et des preuves démontrant que le profil d'administration modifié apporte des bénéfices cliniques ou économiques significatifs.
Opportunités du marché des médicaments antinéoplasiques à base d'interféron
Plateformes régionales de fabrication et de licences
Les prévisions concernant le marché des médicaments antinéoplasiques à base d'interféron indiquent des opportunités pour les fabricants qui associent production régionale, accords de licence et transfert de technologie. Les marchés pharmaceutiques émergents valorisent de plus en plus la production locale, car elle renforce la sécurité d'approvisionnement, réduit la dépendance aux importations et soutient les objectifs des marchés publics. Les entreprises maîtrisant les procédés de production de protéines recombinantes peuvent s'associer à des fabricants régionaux pour transférer certaines activités de production ou de conditionnement, tout en conservant la maîtrise des attributs de qualité essentiels. De telles structures permettent de réduire les barrières à l'entrée sur le marché et de créer des voies d'accès évolutives aux pays où les exigences réglementaires et d'approvisionnement favorisent la participation locale. Les investisseurs devraient privilégier les partenaires disposant d'installations de production de produits biologiques établies, de systèmes qualité performants, d'une expérience réglementaire et d'un accès à des réseaux de soins spécialisés. Un modèle par étapes, débutant par l'octroi de licences et la distribution, puis la production locale, permet de limiter l'exposition au capital tout en évaluant la demande commerciale.
Extension du cycle de vie grâce à des formulations différenciées
Les produits à base d'interféron déjà commercialisés offrent des possibilités d'optimisation de leur cycle de vie grâce à des schémas posologiques, des systèmes d'administration, une stabilité et des stratégies de combinaison améliorés. Plutôt que de se concentrer uniquement sur le prix, les fabricants peuvent rechercher une valeur clinique supplémentaire en réduisant la fréquence d'administration, en améliorant les caractéristiques de conservation ou en ciblant des populations de patients spécifiques. La reformulation peut également favoriser l'exclusivité réglementaire ou un positionnement différencié lorsque des voies de propriété intellectuelle sont encore disponibles. Les partenariats entre les entreprises de biotechnologie et les laboratoires pharmaceutiques établis peuvent accélérer le développement en combinant l'expertise en formulation avec l'infrastructure réglementaire et commerciale. Les décisions d'investissement doivent privilégier les produits répondant à des besoins non satisfaits identifiables, présentant des avantages de formulation justifiables et des voies de remboursement réalistes. Les meilleures opportunités émergeront probablement lorsqu'une présentation différenciée résout un problème de traitement concret, plutôt que de simplement reproduire une formulation d'interféron existante.
Développements récents
- Février 2026 : Merck & Co., Inc. a annoncé des progrès continus dans son portefeuille d’oncologie et a souligné les avancées réglementaires et cliniques réalisées dans plusieurs programmes de recherche sur le cancer. L’entreprise a déclaré un chiffre d’affaires mondial de 65 milliards de dollars américains pour 2025 et a poursuivi ses investissements dans un vaste pipeline d’oncologie couvrant plus de 30 types de tumeurs, témoignant de l’intensification de la concurrence dans le domaine des traitements anticancéreux à médiation immunitaire.
- Novembre 2025 : Biogen Inc. a maintenu AVONEX et d’autres produits à base d’interféron dans son portefeuille commercial, tandis que son rapport de 2025 indiquait un chiffre d’affaires mondial de 945,6 millions de dollars américains pour l’interféron. L’entreprise a attribué ce recul principalement à la transition des patients vers des traitements plus efficaces, soulignant la pression concurrentielle exercée par les nouvelles modalités de traitement sur les produits à base d’interféron établis.
- 2025 : Zydus Healthcare Limited est toujours impliquée dans la fabrication d’interféron alfa-2b pégylé en Inde. Un rapport d’inspection de la CDSCO mentionne l’injection d’interféron alfa-2b pégylé parmi les produits fabriqués dans les usines de Zydus, ce qui témoigne du maintien des capacités de production nationale de produits à base d’interféron recombinant au sein de l’écosystème indien des produits biologiques.
Foire aux questions

- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -