
Mercado de fármacos antineoplásicos con interferón: tamaño, crecimiento y previsiones 2034
Tamaño del mercado de fármacos antineoplásicos de interferón y previsiones (2021-2034), cuota de mercado global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: por tipo (interferón alfa, interferón beta, interferón gamma); afección (angioblastoma, leucemia mieloide crónica, carcinoma de células renales, hepatitis B, hepatitis C, otras) y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPRE00025962
- Categoría : Ciencias de la vida
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : August 21, 2026


Tamaño del mercado en 2025
1.760 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
3.050 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
7,11 %
Índice de crecimiento
Mercado potencial
22.680 millones de dólares estadounidenses
(2026-2034)
El mercado de fármacos antineoplásicos de interferón se refiere a un mercado especializado de biofarmacéuticos que incluye fármacos recombinantes y modificados con interferón utilizados en determinadas afecciones oncológicas y enfermedades virales. El mercado alcanzó un valor total de 1760 millones de dólares estadounidenses en 2025 y se prevé que llegue a los 3050 millones de dólares estadounidenses en 2034, con una tasa de crecimiento anual compuesta (TCAC) del 7,11 % durante el período 2026-2034. Actualmente, la demanda está impulsada por las líneas de tratamiento, la producción de productos biológicos, la evidencia clínica y los tratamientos alternativos.
La región norteamericana seguirá siendo uno de los mayores mercados comerciales, impulsado por la infraestructura existente en oncología, las prescripciones especializadas y el uso de estos fármacos en determinados tipos de tumores hematológicos y sólidos. Se prevé que el mercado norteamericano de fármacos antineoplásicos con interferón crezca a una tasa de crecimiento anual compuesta (TCAC) del 6,8 % al 7,4 % entre 2026 y 2034.
Evaluación y perspectivas del mercado de fármacos antineoplásicos de interferón
- América del Norte: Se prevé que América del Norte represente entre el 34 % y el 38 % de la cuota de mercado de los fármacos antineoplásicos de interferón en 2025 , con un crecimiento anual compuesto del 6,8 % al 7,4 % entre 2026 y 2034 , respaldado por redes de oncología especializada, infraestructura de tratamiento biológico y vías de acceso establecidas.
- EE. UU.: Se estima que EE. UU. tendrá una cuota de mercado global del 29-33 % en 2025 , con un crecimiento anual compuesto del 6,7-7,3 % durante el período 2026-2034 , impulsado por los centros oncológicos especializados y el desarrollo clínico.
- Europa: Se estima que Europa tendrá una cuota de mercado del 27-31% en 2025 , con un crecimiento anual compuesto del 6,4-7,0% entre 2026 y 2034. Alemania, Francia, Italia, España y el Reino Unido siguen siendo mercados importantes debido a su capacidad especializada en oncología y a su consolidada infraestructura para la adquisición de productos biológicos.
- Asia Pacífico: Se estima que la región de Asia Pacífico representará entre el 22 % y el 26 % de la cuota de mercado en 2025 , con una tasa de crecimiento anual compuesta (CAGR) del 7,2 % al 7,9 % durante el período 2026-2034 , con China, Japón, India y Corea del Sur impulsadas por la expansión de la fabricación de productos biológicos y el acceso a la oncología.
- Segmento más importante: Se estima que el interferón alfa tendrá una cuota de mercado del 55-60% en 2025 , con una tasa de crecimiento anual compuesta (CAGR) del 6,1-6,7% durante el período 2026-2034 , lo que refleja su mayor utilización clínica histórica.
- Segmento de alto crecimiento: Se estima que el interferón gamma alcanzará una cuota de mercado del 8-12% en 2025 , con una tasa de crecimiento anual compuesta (CAGR) del 8,0-8,8% durante el período 2026-2034 , respaldada por aplicaciones inmunomoduladoras específicas.
- Empresas clave analizadas en detalle: Novartis AG, Bayer AG, Pfizer Inc., Biogen Inc., Roche, Merck & Co., Inc., Zydus Cadila, Amega Biotech, Biosidus, Rhein-Minapharm.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
El mercado ha evolucionado desde los interferones recombinantes tradicionales hacia formas de mayor duración, procesos de purificación más avanzados, nuevas formas de expresión y regímenes de tratamiento específicos. El proceso de producción requiere líneas celulares controladas, fermentación o expresión en células de mamífero, purificación posterior, envasado estéril y pruebas rigurosas. Estos factores han propiciado una mayor consistencia, pero también han generado un entorno competitivo basado en la capacidad de fabricación, la aprobación regulatoria, la innovación en la formulación y la disponibilidad del principio activo biológico.
El informe sobre el mercado de fármacos antineoplásicos de interferón indica que el crecimiento futuro probablemente se concentrará en los mercados oncológicos, donde el marco para la producción de productos biológicos está mejorando y donde existe una mayor disponibilidad de tratamientos. La armonización regulatoria, la investigación de biosimilares, las iniciativas de fabricación local y la producción de proteínas recombinantes podrían contribuir a su disponibilidad. Al mismo tiempo, los desarrolladores deben demostrar sus ventajas clínicas, ya que se enfrentan a la competencia de los inhibidores de puntos de control inmunitario, las terapias dirigidas, las terapias celulares y los nuevos inmunomoduladores.
Alcance del informe de mercado de fármacos antineoplásicos de interferón
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 1.760 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 3.050 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 7,11% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de fármacos antineoplásicos de interferón
Los factores que influirán en el tamaño del mercado de fármacos antineoplásicos como el interferón son las aplicaciones específicas, tales como la leucemia, el carcinoma de células renales, el melanoma y las enfermedades virales. Si bien su uso variará considerablemente según la ubicación geográfica y los procedimientos de tratamiento. La cadena de suministro comienza con la fabricación de las proteínas recombinantes y la gestión de bancos de células, y continúa con el proceso previo, seguido de la purificación, la formulación, el envasado, el control de calidad, la liberación regulatoria y la distribución a través de canales farmacéuticos.
Los factores que afectan al suministro son la complejidad de la fabricación de las sustancias biológicas, así como la necesidad de que sean consistentes en cuanto a su potencia, pureza, esterilidad y lotes. Los fabricantes tendrán ventaja gracias a sus procesos de fabricación establecidos y su experiencia regulatoria, pero los productores regionales se beneficiarán de los bajos costes de fabricación y distribución. Esto significa que el número de pacientes no determina la demanda.
Las tendencias del mercado de fármacos antineoplásicos como el interferón indican que la competencia en este campo se encuentra dispersa entre multinacionales farmacéuticas, empresas de biotecnología y empresas regionales dedicadas a la fabricación de productos biológicos. Novartis AG, Bayer AG, Pfizer Inc. y Roche cuentan con una sólida presencia en oncología, mientras que Biogen Inc. tiene experiencia en la producción de interferones. Merck & Co., Inc. posee una sólida infraestructura para el desarrollo oncológico, y Zydus Cadila, Amega Biotech, Biosidus y Rhein-Minapharm cuentan con una importante presencia regional o en el desarrollo de productos biológicos recombinantes.
El posicionamiento de estos actores ya no se limita a su exposición al interferón, sino que se orienta más hacia la economía de cartera. Aquellos que integran sus capacidades en productos biológicos podrán ejercer un mayor control sobre el suministro de principios activos, la formulación, el control de calidad y la documentación. Las empresas más pequeñas pueden concentrarse en áreas geográficas específicas, la concesión de licencias e incluso la fabricación de forma rentable. De este modo, la inversión se dirige hacia formulaciones diferenciadas, capacidad de fabricación, gestión del ciclo de vida y combinaciones.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
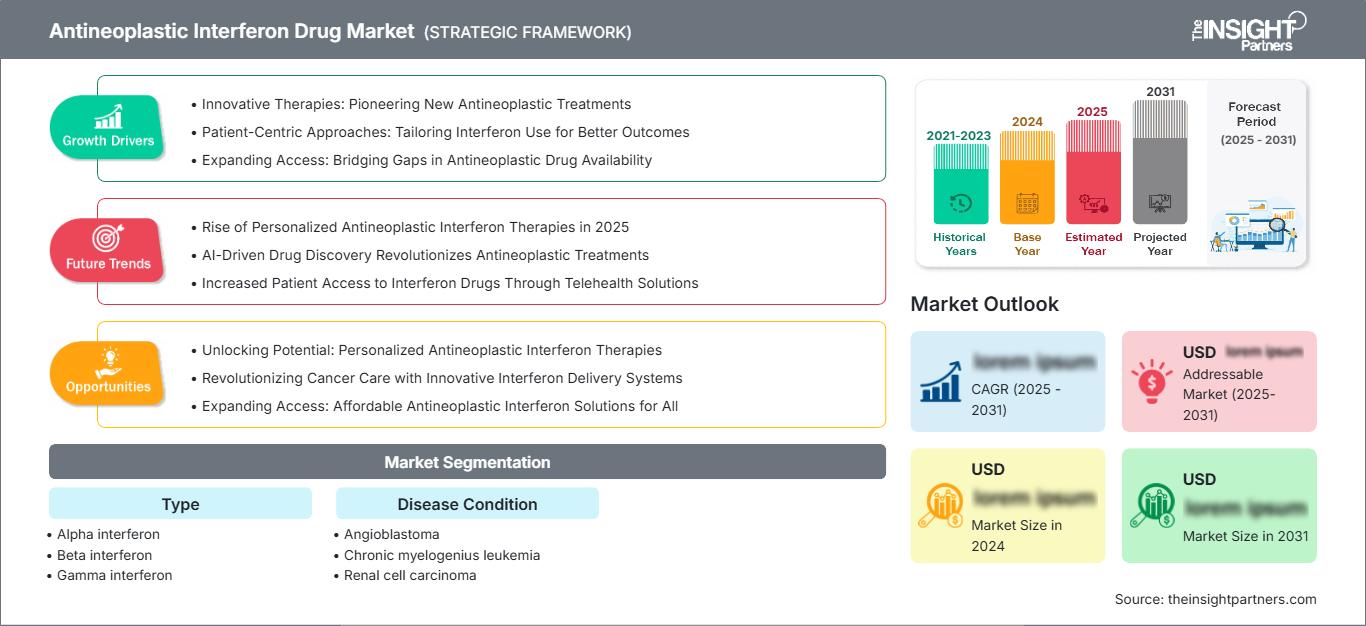
Mercado de fármacos antineoplásicos de interferón: Perspectivas estratégicas
Perspectivas regionales
Mercado norteamericano de fármacos antineoplásicos de interferón
Se prevé que Norteamérica alcance una cuota de mercado del 34-38% en 2025, con un crecimiento anual compuesto del 6,8-7,4% entre 2026 y 2034. Estados Unidos representa la principal región debido a la presencia de centros oncológicos especializados, una amplia distribución de productos biológicos, infraestructura para la investigación clínica y un acceso relativamente alto a terapias innovadoras contra el cáncer. Canadá también contribuye al mercado gracias a sus sistemas de compras centralizados y sus instalaciones sanitarias especializadas.
Sin embargo, la demanda en la región es selectiva, ya que los tratamientos basados en interferón tienen competidores en terapias dirigidas, inhibidores, anticuerpos monoclonales y terapia celular. La disponibilidad, el posicionamiento en la línea de tratamiento y las condiciones de reembolso son los principales factores que influyen en el éxito comercial. Las empresas con experiencia comprobada en la aprobación regulatoria y la fabricación de productos biológicos podrán garantizar un suministro constante, mientras que los productos menos costosos podrían encontrar su potencial en ciertas indicaciones.
Mercado estadounidense de fármacos antineoplásicos de interferón
Estados Unidos representará entre el 29 % y el 33 % del mercado mundial en 2025 y entre el 82 % y el 87 % de la demanda en Norteamérica, con una tasa de crecimiento anual compuesta (CAGR) estimada entre el 6,7 % y el 7,3 % entre 2026 y 2034. La disponibilidad de centros especializados en oncología, centros médicos académicos e infraestructura de reembolso facilita su uso sostenido en aplicaciones clínicas apropiadas. Bayer AG, Pfizer Inc., Roche y Merck & Co., Inc. tienen una presencia significativa en el sector oncológico.
La aplicación se centrará en escenarios clínicos donde el interferón tenga una aplicación terapéutica conocida, pero no en el tratamiento oncológico de primera línea en general. Su uso depende cada vez más de la eficacia relativa, la toxicidad, la complejidad de la administración y los costes totales. Por lo tanto, la diferenciación de aplicaciones, los escenarios refractarios específicos y los enfoques que integran la inmunomodulación con la oncología de precisión ofrecen oportunidades en el mercado estadounidense. Las consideraciones regulatorias son importantes debido a la necesidad de una fabricación biológica consistente para garantizar la calidad y la sostenibilidad del producto.
Mercado europeo de fármacos antineoplásicos de interferón
Se estima que Europa tendrá una cuota de mercado del 27-31% en 2025, con una tasa de crecimiento anual compuesta (TCAC) del 6,4-7,0% entre 2026 y 2034. Alemania es el principal mercado nacional, seguida del Reino Unido, Francia, Italia y España. Las estructuras nacionales de reembolso, la adquisición centralizada, las guías de tratamiento y los controles de precios farmacéuticos generan una variación sustancial en las oportunidades comerciales entre países.
El Reino Unido cuenta con la ventaja de disponer de capacidad especializada en oncología y prescripción basada en la evidencia, mientras que Alemania tiene la fortuna de contar con un ecosistema que incluye grandes farmacéuticas y hospitales. Francia disfruta de los beneficios de la financiación estatal y las redes especializadas en cáncer, mientras que Italia y España ofrecen oportunidades gracias a sus redes regionales de atención sanitaria y una mayor disponibilidad de productos biológicos. La competencia en precios y la evaluación de tecnologías sanitarias siguen siendo factores clave en las decisiones de contratación.
Mercado de fármacos antineoplásicos de interferón en la región Asia-Pacífico
Se estima que la participación de la región Asia-Pacífico (APAC) se situará entre el 22 % y el 26 % en 2025, con una tasa de crecimiento anual compuesta (CAGR) del 7,2 % y el 7,9 % entre 2026 y 2034. Los mercados más importantes incluyen China, Japón, Corea del Sur, India y Australia. Entre los factores que impulsan el crecimiento se encuentran el aumento de la capacidad en oncología, el desarrollo de la fabricación local de productos biológicos y las iniciativas gubernamentales para facilitar el acceso a medicamentos innovadores.
China e India ofrecen oportunidades de fabricación y producción a gran escala, mientras que Japón y Corea del Sur impulsan el desarrollo de productos biológicos avanzados. Australia contribuye a través de su infraestructura existente para ensayos clínicos. La fabricación local, la transferencia de tecnología, los biosimilares y la contratación pública pueden reducir los costos, mientras que el diagnóstico del cáncer y los tratamientos especializados impulsarán la demanda.
Mercado de fármacos antineoplásicos de interferón en Oriente Medio y África
Oriente Medio y África representan una menor presencia comercial, pero ofrecen oportunidades selectas de expansión, con una tasa de crecimiento prevista del 6,0 % al 6,8 % entre 2026 y 2034. Arabia Saudita se destaca como el país del Golfo más importante, seguido por Emiratos Árabes Unidos, Sudáfrica y otros. La inversión en hospitales terciarios facilitará el acceso a productos biológicos especializados.
Los ingresos del sector energético en los estados del Golfo pueden financiar el desarrollo de infraestructura sanitaria y la adquisición de tratamientos avanzados, mientras que Sudáfrica cuenta con un ecosistema oncológico más amplio. Las zonas del resto de Oriente Medio y África presentan limitaciones debido a la asequibilidad, la disponibilidad de especialistas y la necesidad de distribución de productos biológicos. Por lo tanto, en este caso, la cooperación regional, la fabricación local y las compras hospitalarias podrían ser más importantes que la expansión comercial.
Análisis de segmentación
Tipo
Se prevé que el segmento de tipos crezca a una tasa de crecimiento anual compuesta (TCAC) del 6,6 % al 7,2 % durante el periodo 2026-2034 . La diferenciación de productos se basa principalmente en la biología del interferón, la eficacia específica para cada indicación, los requisitos de dosificación, la estabilidad de la formulación y la aceptación clínica histórica. El interferón alfa sigue siendo el pilar comercial, mientras que los interferones beta y gamma abordan necesidades terapéuticas más especializadas. Por lo tanto , el alcance del mercado de fármacos antineoplásicos basados en interferón varía sustancialmente según la indicación clínica y el posicionamiento regulatorio.
- Interferón alfa: El interferón alfa mantiene la posición comercial más amplia debido a su historial clínico consolidado en determinadas neoplasias malignas y enfermedades asociadas a virus. Su sólida base de fabricación y la experiencia en su formulación respaldan su disponibilidad continua, si bien la sustitución por terapias más recientes limita su expansión.
- Interferón beta: El interferón beta ocupa una posición más especializada, con una demanda influenciada por las aplicaciones inmunomoduladoras y la evidencia específica del producto. La experiencia en fabricación y los sistemas de administración biológica establecidos siguen siendo estratégicamente relevantes para mantener su uso especializado.
- Interferón gamma: El interferón gamma ofrece una oportunidad clínica más específica, con relevancia estratégica vinculada a la modulación de la respuesta inmunitaria y a indicaciones especializadas concretas. Su menor número de usuarios actuales crea oportunidades para un desarrollo focalizado y una comercialización especializada.
Enfermedad o condición
Se prevé que el segmento de enfermedades crónicas crezca a una tasa de crecimiento anual compuesta (TCAC) del 6,8 % al 7,4 % durante el período 2026-2034 . La demanda varía según las guías de tratamiento, la prevalencia de la enfermedad, las terapias alternativas y el grado de integración del interferón en los protocolos clínicos. Por lo tanto, el análisis del mercado de fármacos antineoplásicos a base de interferón requiere una evaluación específica para cada indicación, en lugar de asumir un crecimiento uniforme en todas las categorías de enfermedades.
- Angioblastoma: Este tipo de tratamiento representa una oportunidad especializada, cuya utilización clínica depende en gran medida de la preferencia del médico, el desarrollo de la evidencia científica y la disponibilidad de intervenciones oncológicas alternativas. Por consiguiente, el volumen de pacientes que reciben tratamiento se concentra en centros especializados.
- Leucemia mieloide crónica: La demanda está influenciada por la disponibilidad de terapias dirigidas y el papel histórico del tratamiento basado en interferón. Es más probable que se continúe su uso en pacientes seleccionados, con estrategias de tratamiento específicas o en entornos donde el control de la enfermedad mediada por el sistema inmunitario siga siendo relevante.
- Carcinoma de células renales: El interferón tiene un papel histórico bien establecido en el carcinoma de células renales, si bien las terapias modernas dirigidas y de inmuno-oncología han modificado sustancialmente los algoritmos de tratamiento. En consecuencia, la demanda actual refleja un posicionamiento terapéutico específico.
- Hepatitis B: La hepatitis B representa una categoría importante de enfermedades asociadas al interferón, ya que el tratamiento antiviral inmunomediado puede influir en el manejo a largo plazo de la enfermedad. La elegibilidad para el tratamiento, su duración, la tolerabilidad y la existencia de otros antivirales determinan su utilización.
- Hepatitis C: Históricamente, la hepatitis C ha generado un uso considerable de interferón, pero las terapias antivirales de acción directa han transformado el tratamiento. Por consiguiente, su utilización se concentra en entornos específicos y en protocolos de tratamiento tradicionales.
Resumen de la oportunidad
|
Nombre del segmento |
Contribución a los ingresos (alta/media/baja) |
Etiqueta de tendencia |
Etapa de adopción |
|---|---|---|---|
|
Angioblastoma |
Bajo |
Atención especializada |
Emergente |
|
leucemia mieloide crónica |
Medio |
Control de enfermedades |
Maduro |
|
Carcinoma de células renales |
Alto |
Terapia inmunológica |
Maduro |
|
Hepatitis B |
Alto |
Cuidados a largo plazo |
Escalada |
|
Hepatitis C |
Medio |
Terapia del Legado |
Maduro |
Factores que impulsan el crecimiento del mercado de fármacos antineoplásicos de interferón y análisis de su impacto
Ampliación de la capacidad de fabricación de productos biológicos recombinantes
El creciente desarrollo de capacidades en productos biológicos recombinantes está mejorando la capacidad de los fabricantes regionales para producir interferón con calidad constante y precios competitivos. Las instalaciones integradas que abarcan el desarrollo de líneas celulares, la fermentación o la expresión en células de mamíferos, la purificación, las pruebas analíticas y el envasado estéril pueden reducir la dependencia de proveedores externos y acortar los plazos de producción. Esto es especialmente relevante en los mercados farmacéuticos emergentes, donde los gobiernos fomentan cada vez más la producción nacional de productos biológicos complejos. El impacto va más allá del coste, ya que una producción fiable respalda las presentaciones regulatorias, la participación en licitaciones, la gestión del ciclo de vida y la continuidad del suministro. Las empresas con plataformas de productos biológicos consolidadas también pueden adaptar sus activos de producción para proteínas recombinantes relacionadas, mejorando así la utilización de las instalaciones. A medida que aumenta la madurez de la producción, es probable que la competencia se centre en la calidad de la formulación, la fiabilidad regulatoria, el rendimiento de los procesos y la capacidad de atender a múltiples mercados geográficos.
Demanda persistente de enfoques terapéuticos inmunomoduladores
El interferón sigue siendo científicamente relevante porque puede influir en la señalización inmunitaria, las respuestas antivirales, la proliferación celular y las vías biológicas asociadas a tumores. Aunque muchos usos oncológicos históricos han sido reemplazados por terapias dirigidas y de inhibición de puntos de control inmunitario, ciertas situaciones clínicas continúan generando demanda de enfoques basados en interferón. El impacto es mayor cuando los objetivos del tratamiento implican la modulación inmunitaria en lugar de la citotoxicidad directa. La investigación sobre la biología del microambiente tumoral y la señalización del interferón también puede identificar subgrupos de pacientes en los que las vías del interferón pueden contribuir a la respuesta terapéutica. Para los fabricantes, esto crea oportunidades para reposicionar moléculas ya establecidas mediante nuevas formulaciones, estrategias de dosificación, combinaciones o poblaciones definidas por biomarcadores. El éxito comercial dependerá de demostrar una diferenciación clínicamente significativa frente a alternativas cada vez más sofisticadas, en lugar de basarse en indicaciones históricas.
Mejora de la infraestructura de oncología especializada en mercados emergentes
La expansión de hospitales oncológicos, redes de diagnóstico, médicos especialistas e infraestructura de distribución farmacéutica en economías emergentes está ampliando el acceso a terapias biológicas. China, India, algunos países del sudeste asiático, los estados del Golfo y los mercados latinoamericanos están fortaleciendo la capacidad de tratamiento mediante inversión pública y expansión del sector sanitario privado. El impacto resultante es particularmente relevante para los productos biológicos ya establecidos, cuya economía de fabricación permite modelos de tratamiento de menor coste. Los proveedores regionales pueden beneficiarse de la adquisición local, la transferencia de tecnología y el conocimiento de la normativa, mientras que las empresas multinacionales pueden aprovechar los sistemas de distribución y calidad ya establecidos. Una mayor disponibilidad no se traduce automáticamente en una demanda proporcional de interferón, ya que las terapias oncológicas más recientes siguen siendo competitivas. Sin embargo, una mejor infraestructura crea una base de tratamiento potencial más amplia y ofrece a los fabricantes mayor flexibilidad para posicionar los productos de interferón en indicaciones específicas donde las consideraciones clínicas y económicas siguen siendo favorables.
Tendencias futuras del mercado de fármacos antineoplásicos de interferón
Posicionamiento de interferón guiado por biomarcadores
Es probable que el desarrollo futuro se oriente hacia un uso más selectivo del interferón según la biología del tumor, las firmas inmunitarias, el historial de tratamiento y las características de respuesta. En lugar de posicionar el interferón como un tratamiento oncológico general, los desarrolladores podrían identificar grupos de pacientes en los que la señalización del interferón contribuya significativamente a la respuesta terapéutica. Los diagnósticos complementarios, el perfil transcriptómico y los marcadores de respuesta inmunitaria podrían mejorar la selección de pacientes y reducir la exposición en personas con pocas probabilidades de beneficiarse. Este enfoque podría mejorar la eficiencia clínica y, al mismo tiempo, respaldar un posicionamiento premium para formulaciones diferenciadas. Las compañías farmacéuticas podrían combinar cada vez más moléculas de interferón ya establecidas con agentes dirigidos, inhibidores de puntos de control o tecnologías de administración localizada. Dichas combinaciones podrían generar nuevas oportunidades de propiedad intelectual en torno a la dosificación, la secuencia y la selección de pacientes, si bien los requisitos de validación clínica seguirían siendo sustanciales.
Formulaciones de acción prolongada y centradas en el paciente.
Se prevé que el desarrollo de formulaciones se centre cada vez más en reducir la carga administrativa y mejorar la persistencia del tratamiento. Las formulaciones de acción prolongada, los dispositivos de inyección optimizados, la mayor estabilidad y los métodos de liberación controlada podrían facilitar la administración de las terapias con interferón, a la vez que reducen la frecuencia del tratamiento. Estos cambios pueden ser especialmente relevantes en el contexto de enfermedades crónicas y en determinadas aplicaciones oncológicas donde la adherencia influye en la eficacia del tratamiento. Los desarrolladores farmacéuticos también pueden utilizar las mejoras en la formulación para prolongar el ciclo de vida de los productos y diferenciar las moléculas maduras de las alternativas de menor coste. La fabricación debe permitir un control más estricto sobre la agregación de proteínas, la potencia, las características de liberación y la estabilidad durante el almacenamiento. En consecuencia, la competencia futura puede depender no solo de la selección de moléculas, sino también de la ingeniería de la formulación, la tecnología de administración, la comodidad del paciente y la evidencia que demuestre que el perfil de administración revisado produce beneficios clínicos o económicos significativos.
Oportunidades de mercado para fármacos antineoplásicos de interferón
Plataformas regionales de fabricación y concesión de licencias
Las previsiones del mercado de fármacos antineoplásicos de interferón indican oportunidades para los fabricantes que combinan la producción regional con acuerdos de licencia y transferencia de tecnología. Los mercados farmacéuticos emergentes valoran cada vez más la fabricación local, ya que puede mejorar la resiliencia del suministro, reducir la exposición a las importaciones y respaldar los objetivos de contratación pública. Las empresas que poseen procesos validados de proteínas recombinantes pueden asociarse con fabricantes regionales para transferir actividades seleccionadas de producción o envasado, manteniendo el control sobre los atributos críticos de calidad. Estas estructuras pueden reducir las barreras de entrada al mercado y crear rutas escalables hacia países donde los requisitos regulatorios y de contratación favorecen la participación nacional. Los inversores deben priorizar a los socios con instalaciones de productos biológicos consolidadas, sistemas de calidad, experiencia regulatoria y acceso a redes especializadas de atención médica. Un modelo por etapas que comience con la concesión de licencias y la distribución, seguido de la fabricación local, puede limitar la exposición al capital mientras se evalúa la demanda comercial.
Expansión del ciclo de vida mediante formulaciones diferenciadas
Los productos de interferón ya establecidos ofrecen oportunidades para la gestión del ciclo de vida mediante la mejora de los esquemas de dosificación, los sistemas de administración, la estabilidad y las estrategias de combinación. En lugar de competir únicamente por precio, los fabricantes pueden buscar un valor clínico incremental reduciendo la frecuencia de administración, mejorando las características de almacenamiento o dirigiéndose a poblaciones de pacientes específicas. La reformulación también puede respaldar la exclusividad regulatoria o un posicionamiento diferenciado cuando se mantienen disponibles las vías de propiedad intelectual. Las alianzas entre empresas de biotecnología y fabricantes farmacéuticos establecidos pueden acelerar el desarrollo al combinar la experiencia en formulación con la infraestructura regulatoria y comercial. Las decisiones de inversión deben priorizar los productos con necesidades no cubiertas identificables, ventajas de formulación defendibles y vías de reembolso realistas. Es probable que las mejores oportunidades surjan cuando una presentación diferenciada resuelva un problema de tratamiento práctico en lugar de simplemente reproducir una formulación de interferón ya establecida.
Novedades recientes
- Febrero de 2026: Merck & Co., Inc. informó sobre el continuo progreso de su cartera de productos oncológicos y destacó los avances regulatorios y clínicos en múltiples programas contra el cáncer. La compañía reportó ventas mundiales de US$65.000 millones en 2025 y la inversión continua en una amplia cartera de productos oncológicos que abarca más de 30 tipos de tumores, lo que demuestra la creciente competitividad en el tratamiento del cáncer inmunomediado.
- Noviembre de 2025: Biogen Inc. mantuvo AVONEX y otros productos basados en interferón dentro de su cartera comercial, mientras que su informe de 2025 indicó ingresos globales por interferón de 945,6 millones de dólares estadounidenses. La compañía atribuyó la disminución principalmente a que los pacientes estaban optando por terapias de mayor eficacia, lo que puso de manifiesto la presión competitiva de las nuevas modalidades de tratamiento sobre los productos de interferón ya establecidos.
- 2025: Zydus Healthcare Limited mantuvo su vinculación con la fabricación de interferón alfa-2b pegilado en la India. Una recopilación de inspecciones de la CDSCO identifica la inyección de interferón alfa-2b pegilado entre los productos fabricados en las instalaciones de Zydus, lo que demuestra la continua capacidad de fabricación nacional de productos de interferón recombinante dentro del ecosistema de productos biológicos de la India.
Preguntas frecuentes

- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -