
アンティネオープラスティックインターフェラン医薬品市場:規模・成長・予測 2034
抗悪性腫瘍インターフェロン薬市場規模と予測(2021~2034年)、世界および地域別シェア、トレンド、成長機会分析レポート 対象範囲:タイプ別(アルファインターフェロン、ベータインターフェロン、ガンマインターフェロン)、疾患別(血管芽腫、慢性骨髄性白血病、腎細胞癌、B型肝炎、C型肝炎、その他)、地域別(北米、欧州、アジア太平洋、南米および中米)
- ステータス : 公開されたデータ
- レポートコード : TIPRE00025962
- カテゴリー : ライフサイエンス
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : August 21, 2026


2025年の市場規模
17億6000 万米ドル
基準年値
2034年の予測
30億5000 万米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
7.11 %
成長率
対象市場
226億8000 万米ドル
(2026年~2034年)
抗腫瘍インターフェロン薬市場とは、特定の癌やウイルス関連疾患の治療に使用される組換え型およびインターフェロン修飾薬を含むバイオ医薬品の専門市場を指します。この市場は2025年には総額17億6,000万米ドルに達し、2026年から2034年の期間に年平均成長率(CAGR)7.11%で成長し、2034年には30億5,000万米ドルに達すると予測されています。現在のところ、需要は治療ライン、生物製剤の製造、臨床的エビデンス、および代替治療法によって牽引されています。
北米地域は、腫瘍学における既存のインフラ、専門処方、および特定の血液腫瘍および固形腫瘍におけるインターフェロン薬の利用可能な使用状況により、抗腫瘍性インターフェロン薬市場の規模が拡大し続けるため、引き続き最大規模の商業市場の一つとなるでしょう。北米の抗腫瘍性インターフェロン薬市場は、2026年から2034年にかけて年平均成長率(CAGR)6.8~7.4%で成長すると予測されています。
抗腫瘍インターフェロン薬市場の評価と洞察
- 北米:北米は、専門的な腫瘍ネットワーク、生物学的治療インフラ、確立されたアクセス経路に支えられ、 2025年には抗腫瘍インターフェロン薬市場の34~38%のシェアを占め、 2026~2034年の間に年平均成長率(CAGR)6.8~7.4%で成長すると予測されています。
- 米国:米国は2025年には世界市場の29~33%のシェアを占めると推定され、 2026年から2034年にかけては年平均成長率(CAGR)6.7~7.3%で成長すると予測されており、これは専門的な腫瘍センターと臨床開発によって牽引される。
- 欧州:欧州は2025年には27~31%のシェアを占めると推定され、2026年から2034年にかけて年平均成長率(CAGR)6.4~7.0%で成長すると予測されています。ドイツ、フランス、イタリア、スペイン、英国は、専門的な腫瘍治療能力と確立された生物製剤調達体制により、引き続き重要な市場となります。
- アジア太平洋地域:アジア太平洋地域は2025年には22~26%のシェアを占めると推定され、2026~2034年には年平均成長率(CAGR)7.2~7.9%で拡大すると予測されている。中国、日本、インド、韓国は、バイオ医薬品の製造拡大とがん治療へのアクセス拡大によって支えられている。
- 最大のセグメント: アルファインターフェロンは、 2025年には市場シェアの55~60%を占めると推定され、2026~2034年のCAGRは6.1~6.7%と予測されており、これは過去の幅広い臨床利用を反映している。
- 高成長セグメント: ガンマインターフェロンは、ニッチな免疫調節用途に支えられ、2025年には市場シェア8~12%、2026~2034年には年平均成長率8.0~8.8%と予測されています。
- 詳細に分析された主要企業:ノバルティスAG、バイエルAG、ファイザー社、バイオジェン社、ロシュ、メルク社、ザイダス・カディラ、アメガ・バイオテック、バイオシダス、ライン・ミナファーム。
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
市場は、従来の組換えインターフェロンから、持続性の高い製剤、高度な精製プロセス、新たな発現形態、そして特定の治療レジメンへと移行してきました。製造プロセスには、管理された細胞株、発酵または哺乳類細胞での発現、下流工程での精製、無菌充填、そして厳格な試験が必要です。これらの要因により、製品の一貫性は向上しましたが、同時に、製造能力、規制当局の承認、製剤の革新、そして生物学的製剤原薬の入手可能性に基づいた競争環境も生み出しました。
抗腫瘍インターフェロン薬市場レポートによると、今後の成長は、生物製剤の製造体制が整備され、治療へのアクセスが容易になっている腫瘍学市場で最も顕著に見られると予測されています。規制の調和、バイオシミラーの研究、国内製造イニシアチブ、組換えタンパク質の製造などが、供給拡大に貢献する可能性があります。同時に、開発企業は、チェックポイント阻害剤、標的療法、細胞療法、新規免疫調節剤といった競合製品との競争に直面するため、自社の臨床上の優位性をアピールする必要があります。
抗腫瘍インターフェロン薬市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 17億6000万米ドル |
| 2034年までの市場規模 | 30億5000万米ドル |
| 世界の年間平均成長率(2026年~2034年) | 7.11% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
抗腫瘍インターフェロン薬市場分析
抗腫瘍インターフェロン薬の市場規模に影響を与える需要要因としては、白血病、腎細胞癌、メラノーマ、ウイルス関連疾患などの選択された用途が挙げられますが、その使用は地理的な場所や治療手順によって大きく異なります。サプライチェーンは、組換えタンパク質の製造と細胞バンクの管理から始まり、上流工程を経て、精製、製剤化、充填、品質管理、規制当局の承認、医薬品チャネルを通じた流通へと続きます。
供給に影響を与える要因としては、生物学的物質の製造が複雑であることに加え、効力、純度、滅菌性、ロットごとの一貫性が求められることが挙げられる。製造業者は確立された製造プロセスと規制に関する経験から有利となる一方、地域生産者は製造・流通コストが低いことから有利となる。つまり、患者数が需要を決定づけるわけではない。
抗腫瘍インターフェロン薬市場の動向を見ると、この分野における競争は、多国籍製薬会社、バイオテクノロジー企業、および生物製剤製造の地域企業の間で分散していることがわかります。ノバルティスAG、バイエルAG、ファイザー社、ロシュ社は腫瘍学分野で大きな強みを持っており、バイオジェン社はインターフェロン製造の経験があります。メルク社は強力な腫瘍開発インフラを有しており、ザイダス・カディラ、アメガ・バイオテック、バイオシダス、ライン・ミナファームは、地域的または組換え生物製剤分野で強みを持っています。
これらの企業のポジショニングは、もはやインターフェロンへの投資にとどまらず、ポートフォリオ経済性へとシフトしている。バイオ医薬品事業を統合的に展開している企業は、原薬供給、製剤、品質保証、文書管理においてより優れたコントロール力を発揮できる。一方、小規模企業は特定の地域、ライセンス供与、さらには製造にコスト効率よく注力できる。このように、投資は差別化された製剤、製造力、ライフサイクル管理、そして複合的な製品開発へとシフトしている。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
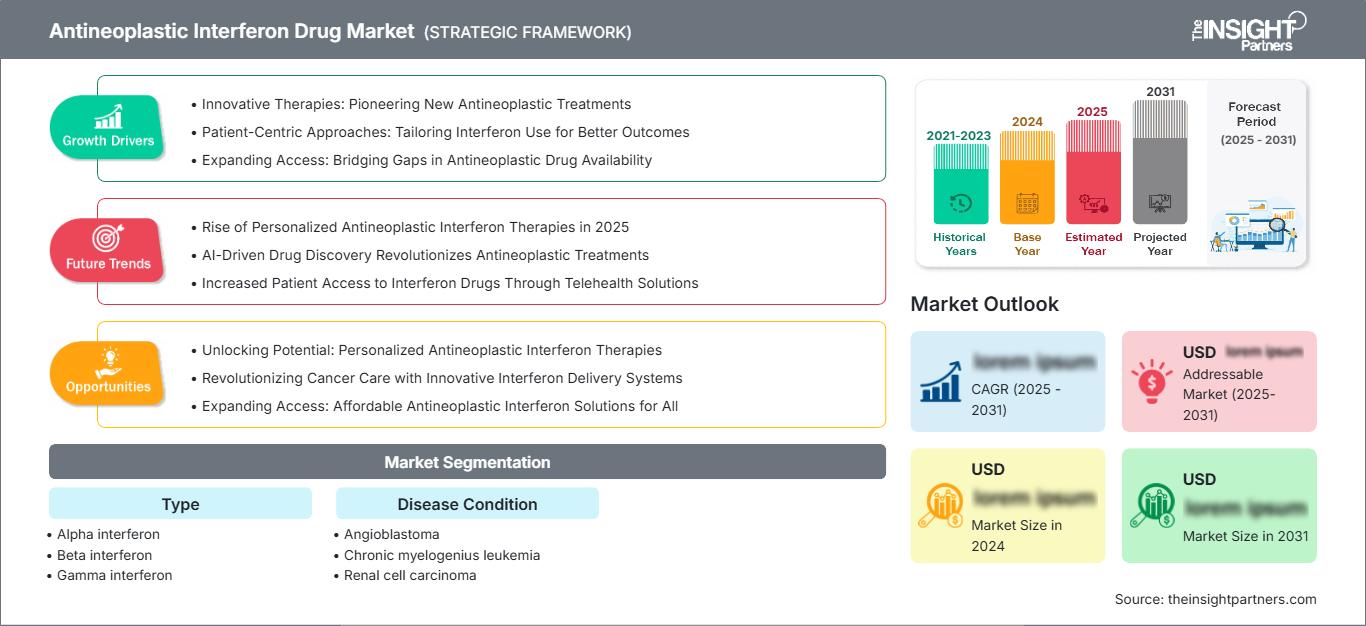
抗腫瘍インターフェロン薬市場:戦略的洞察
地域別分析
北米の抗腫瘍インターフェロン薬市場
北米は2025年には市場シェアの34~38%を占めると予測されており、2026年から2034年の期間における年平均成長率(CAGR)は6.8~7.4%となる見込みです。米国は、専門的な腫瘍センターの存在、バイオ医薬品の高度な流通網、臨床研究インフラ、そして革新的な癌治療へのアクセスの容易さといった要因により、主要地域となっています。カナダも、集中購買と専門的な医療施設によって市場に貢献しています。
しかしながら、この地域における需要は選択的であり、インターフェロン製剤には標的療法、阻害剤、モノクローナル抗体、細胞療法といった競合製品が存在する。入手可能性、治療ラインにおける位置づけ、そして償還条件が、商業的成功を左右する主な要因となる。規制当局の承認取得能力と生物製剤製造能力が実証されている企業は安定した供給を確保できる一方、より安価な製品は特定の適応症においてその可能性を見出すことができるだろう。
米国における抗腫瘍性インターフェロン薬市場
米国は2025年時点で世界市場の約29~33%、北米市場の約82~87%を占め、2026年から2034年までの年平均成長率(CAGR)は6.7~7.3%と予測されている。専門がん治療センター、大学病院、および償還制度の整備により、適切な臨床応用における持続的な使用が促進される。バイエルAG、ファイザー社、ロシュ社、メルク社は、がん治療薬分野で大きな存在感を示している。
インターフェロンの応用は、治療効果が確立されている臨床シナリオにおいて推進されるが、広範な第一選択のがん治療においては推進されない。使用は、相対的な有効性、毒性、投与負担、および全体的なコストによってますます左右される。したがって、応用の差別化、特定の難治性シナリオ、および免疫調節と精密腫瘍学を統合するアプローチは、米国市場において機会を提供する。製品の品質と持続可能性のために一貫した生物製剤製造が重要であるため、規制上の考慮事項が重要となる。
欧州における抗腫瘍性インターフェロン薬市場
欧州は2025年には市場シェアの27~31%を占めると推定され、2026~2034年の年平均成長率は6.4~7.0%と予測されている。ドイツが最大の市場であり、次いで英国、フランス、イタリア、スペインが続く。各国の償還制度、中央集権的な調達、治療ガイドライン、医薬品価格統制などが、国ごとの商業機会に大きなばらつきを生み出している。
英国は、専門的な腫瘍治療能力とエビデンスに基づいた処方という利点を持ち、ドイツは大手製薬会社と病院からなるエコシステムを有しているという幸運に恵まれている。フランスは、国からの資金援助と専門的ながんネットワークの両方の恩恵を受けている一方、イタリアとスペインは、地域医療ネットワークと生物製剤の入手可能性の向上という点で可能性を秘めている。価格競争と医療技術評価は、依然として調達決定において重要な要素となっている。
アジア太平洋地域における抗腫瘍性インターフェロン薬市場
アジア太平洋地域の市場シェアは、2025年には22~26%と推定され、2026~2034年の年平均成長率(CAGR)はそれぞれ7.2~7.9%となる見込みです。主要市場は、中国、日本、韓国、インド、オーストラリアです。成長の原動力としては、がん治療能力の向上、バイオ医薬品の国内製造の発展、革新的な医薬品へのアクセス向上に向けた政府の取り組みなどが挙げられます。
製造と生産量に関しては中国とインドが、高度なバイオ医薬品開発に関しては日本と韓国がそれぞれ機会を提供している。オーストラリアは既存の臨床試験インフラを通じて貢献する。国内製造、技術移転、バイオシミラー、公共調達は価格の手頃さを促進する一方、がんの診断と専門的な治療は需要を牽引するだろう。
中東・アフリカにおける抗腫瘍性インターフェロン薬市場
中東・アフリカ地域は商業規模こそ小さいものの、拡大の機会がいくつかあり、2026年から2034年にかけて6.0~6.8%の成長率が予測されている。湾岸諸国の中ではサウジアラビアが最も有力であり、UAE、南アフリカなどがそれに続く。三次医療機関への投資は、特殊バイオ医薬品へのアクセス確保に役立つだろう。
湾岸諸国のエネルギー部門からの収益は、医療インフラの開発や高度な治療法の購入資金に充てることができ、南アフリカはより大規模な腫瘍学エコシステムを有している。中東・アフリカのその他の地域は、費用負担能力、専門医の確保、生物製剤の流通ニーズといった要因により、地理的に制約がある。したがって、これらの地域では、商業的な拡大よりも、地域協力、現地生産、病院での購入がより重要となる可能性がある。
セグメンテーション分析
タイプ
タイプ別セグメントは、2026年から2034年にかけて年平均成長率(CAGR)6.6~7.2%で拡大すると予測されています。製品の差別化は主に、インターフェロンの生物学的特性、適応症ごとの有効性、投与量要件、製剤の安定性、および過去の臨床的受容性によって決定されます。アルファインターフェロンは依然として商業的な基盤であり、ベータインターフェロンとガンマインターフェロンはより専門的な治療ニーズに対応しています。したがって、抗腫瘍性インターフェロン薬市場の範囲は、臨床適応症と規制上の位置付けによって大きく異なります。
- アルファインターフェロン: アルファインターフェロンは、特定の悪性腫瘍およびウイルス関連疾患における確立された臨床実績により、最も幅広い商業的地位を維持しています。成熟した製造基盤と製剤に関する豊富な経験により、継続的な供給が支えられていますが、新しい治療法の登場により、その拡大は制限されています。
- ベータインターフェロン: ベータインターフェロンはより専門的な位置づけにあり、その需要は免疫調節用途と製品固有のエビデンスによって左右されます。製造に関する専門知識と確立された生物学的製剤送達システムは、専門的な用途を維持するために戦略的に重要です。
- ガンマインターフェロン: ガンマインターフェロンは、免疫応答の調節や特定の専門適応症に関連する戦略的な重要性を持つ、より限定的な臨床機会に対応する薬剤です。その導入基盤が小さいため、集中的な開発と専門的な商業化の機会が生まれます。
病状
疾患状態セグメントは、2026年から2034年にかけて年平均成長率(CAGR)6.8~7.4%で成長すると予測されています。需要は、治療ガイドライン、疾患の罹患率、代替療法、およびインターフェロンが臨床経路にどの程度組み込まれているかによって異なります。したがって、抗腫瘍性インターフェロン薬市場の分析には、疾患カテゴリー全体で均一な成長を想定するのではなく、適応症レベルでの評価が必要です。
- 血管芽腫:これは専門的な治療機会であり、臨床での利用は医師の好み、エビデンスの蓄積、および代替腫瘍治療法の利用可能性に大きく左右されます。そのため、商業的な取引量は専門治療センターに集中しています。
- 慢性骨髄性白血病:需要は、標的療法の入手可能性とインターフェロン療法の歴史的役割によって左右される。免疫介在性疾患の制御が依然として重要な特定の患者、治療戦略、または状況においては、継続的な使用がより多く見込まれる。
- 腎細胞癌:インターフェロンは腎細胞癌の治療において歴史的に重要な役割を果たしてきたが、近年の標的療法や免疫腫瘍療法によって治療アルゴリズムは大きく変化した。そのため、現在の需要は特定の治療位置づけを反映したものとなっている。
- B型肝炎: B型肝炎は、免疫介在性抗ウイルス療法が長期的な疾患管理に影響を与える可能性があるため、インターフェロン関連疾患の重要なカテゴリーです。治療の適格性、期間、忍容性、および競合する抗ウイルス薬の有無が、治療の利用を決定します。
- C型肝炎: C型肝炎はこれまでインターフェロンを多用してきたが、直接作用型抗ウイルス薬の登場により治療法は大きく変化した。そのため、現在もなお、インターフェロンの使用は特定の状況や従来の治療経路に集中している。
機会の概要
|
セグメント名 |
収益貢献度(高/中/低) |
トレンドタグ |
導入段階 |
|---|---|---|---|
|
血管芽腫 |
低い |
専門医による治療 |
新興 |
|
慢性骨髄性白血病 |
中くらい |
疾病管理 |
成熟した |
|
腎細胞癌 |
高い |
免疫療法 |
成熟した |
|
B型肝炎 |
高い |
長期介護 |
スケーリング |
|
C型肝炎 |
中くらい |
レガシーセラピー |
成熟した |
抗腫瘍インターフェロン薬市場の成長要因と影響分析
遺伝子組み換え生物製剤の製造能力の拡大
組換えバイオ医薬品の製造能力の向上に伴い、地域メーカーは安定した品質と競争力のある価格でインターフェロン製品を生産できる能力を高めています。細胞株開発、発酵または哺乳類細胞発現、精製、分析試験、無菌充填を網羅する統合施設は、外部サプライヤーへの依存度を低減し、製造リードタイムを短縮できます。これは、政府が複雑なバイオ医薬品の国内生産をますます奨励している新興医薬品市場において特に重要です。その影響はコスト削減にとどまらず、信頼性の高い製造は規制当局への申請、入札への参加、ライフサイクル管理、供給継続性を支えるため、さらに広がります。確立されたバイオ医薬品プラットフォームを持つ企業は、関連する組換えタンパク質向けに生産設備を転用することで、施設の利用効率を向上させることもできます。製造の成熟度が高まるにつれ、競争は製剤の品質、規制上の信頼性、プロセス収率、複数の地域市場に対応できる能力へとシフトしていくと考えられます。
免疫調節療法に対する根強い需要
インターフェロンは、免疫シグナル伝達、抗ウイルス応答、細胞増殖、および腫瘍関連生物学的経路に影響を与えることができるため、科学的に依然として重要な薬剤です。多くの従来のがん治療用途は標的療法や免疫チェックポイント阻害療法に取って代わられましたが、特定の臨床状況ではインターフェロンベースのアプローチに対する需要が依然として存在します。その影響は、治療目標が直接的な細胞毒性だけではなく免疫調節を伴う場合に最も顕著です。腫瘍微小環境生物学とインターフェロンシグナル伝達の研究は、インターフェロン経路が治療効果に寄与する可能性のある患者サブセットを特定するのにも役立ちます。製造業者にとって、これは新しい製剤、投与戦略、併用療法、またはバイオマーカーで定義された患者集団を通じて、既存の分子を再配置する機会を生み出します。商業的な成功は、従来の適応症に頼るのではなく、ますます高度化する代替療法に対して臨床的に意義のある差別化を実証できるかどうかにかかっています。
新興市場における専門腫瘍学インフラの改善
新興国におけるがん専門病院、診断ネットワーク、専門医、医薬品流通インフラの拡大は、生物学的製剤へのアクセスを広げている。中国、インド、一部の東南アジア諸国、湾岸諸国、ラテンアメリカ諸国は、公的投資と民間医療の拡大を通じて治療能力を強化している。その結果、製造コストの面で低コストの治療モデルを支えることができる既存の生物学的製剤にとって、その影響は特に重要である。地域サプライヤーは、現地調達、技術移転、規制への精通といったメリットを享受できる一方、多国籍企業は確立された流通システムと品質システムを活用できる。供給量の増加は、新しいがん治療薬の競争力が維持されているため、インターフェロンの需要に必ずしも比例するとは限らない。しかし、インフラの改善は、治療対象となる患者層を拡大し、臨床的および経済的な観点から有利な特定の適応症において、インターフェロン製品をより柔軟に位置づけることができるようになる。
抗腫瘍インターフェロン薬市場の将来動向
バイオマーカー誘導型インターフェロン投与
今後の開発は、腫瘍生物学、免疫シグネチャー、治療歴、および反応特性に基づいて、インターフェロンをより選択的に使用する方向へと進む可能性が高い。インターフェロンを広範な癌治療薬として位置づけるのではなく、開発者は、インターフェロンシグナル伝達が治療効果に大きく寄与する患者群を特定する可能性がある。コンパニオン診断、トランスクリプトーム解析、および免疫応答マーカーは、患者選択を改善し、効果が期待できない患者への曝露を減らすことができる。このアプローチは、臨床効率を向上させると同時に、差別化された製剤のプレミアムな位置づけを支える可能性がある。製薬会社は、既存のインターフェロン分子を標的薬、チェックポイント阻害剤、または局所送達技術と組み合わせるケースが増えるだろう。このような組み合わせは、投与量、投与順序、および患者選択に関する新たな知的財産機会を生み出す可能性があるが、臨床検証要件は依然として高い水準を維持するだろう。
長時間作用型で患者中心の製剤
製剤開発においては、投与負担の軽減と治療継続性の向上にますます重点が置かれると予想される。長時間作用型製剤、最適化された注射器、安定性の向上、および徐放性製剤の導入により、インターフェロン療法は投与が容易になり、投与頻度も減少する可能性がある。これらの変化は、服薬遵守が治療効果に影響を与える慢性疾患や特定のがん治療において特に重要となる可能性がある。製薬企業は、製剤改良によって製品ライフサイクルを延長し、成熟した分子を低コストの代替品と差別化することもできる。製造においては、タンパク質凝集、効力、放出特性、および保管安定性に対するより厳格な管理が必要となる。したがって、将来の競争は、分子の選択だけでなく、製剤設計、送達技術、患者の利便性、そして改訂された投与プロファイルが臨床的または経済的に有意義な利益をもたらすことを示すエビデンスにも左右される可能性がある。
抗腫瘍性インターフェロン薬の市場機会
地域別製造・ライセンス供与プラットフォーム
抗腫瘍インターフェロン薬市場の予測では、地域生産とライセンス契約および技術移転を組み合わせた製造業者に機会があることが示されています。新興医薬品市場では、供給の安定性向上、輸入リスクの低減、公共調達目標の支援が可能であるため、現地生産がますます重視されています。検証済みの組換えタンパク質プロセスを有する企業は、地域の製造業者と提携して、重要な品質特性を管理しながら、特定の生産活動または充填・包装活動を移転することができます。このような構造は、市場参入障壁を下げ、規制および調達要件が国内参加を優遇する国への拡張可能なルートを作り出すことができます。投資家は、確立されたバイオ医薬品施設、品質システム、規制に関する経験、および専門的な医療ネットワークへのアクセスを有するパートナーを優先すべきです。ライセンス供与と流通から始まり、現地生産へと続く段階的なモデルは、商業需要を検証しながら資本リスクを抑えることができます。
差別化された製剤によるライフサイクルの拡大
既存のインターフェロン製剤は、投与スケジュール、投与システム、安定性、および併用戦略の改善を通じて、ライフサイクル管理の機会を提供します。メーカーは、価格競争だけに頼るのではなく、投与頻度の低減、保管特性の改善、または特定の患者集団へのターゲティングによって、臨床的価値の向上を図ることができます。製剤の再設計は、知的財産権の取得経路が残っている場合、規制上の独占権や差別化されたポジショニングを支援することもできます。バイオテクノロジー企業と既存の製薬メーカーとのパートナーシップは、製剤に関する専門知識と規制および商業インフラを組み合わせることで、開発を加速させる可能性があります。投資判断においては、明確な未充足ニーズ、確固たる製剤上の利点、および現実的な償還経路を有する製品を優先すべきです。最も有望な機会は、既存のインターフェロン製剤を単に再現するのではなく、差別化された製剤が実際の治療上の問題を解決する場合に生まれる可能性が高いでしょう。
最近の動向
- 2026年2月:メルク社は、がん治療薬ポートフォリオ全体にわたる継続的な進歩を報告し、複数の癌治療プログラムにおける規制面および臨床面での進展を強調した。同社は、2025年の世界売上高が650億米ドルに達し、30種類以上の腫瘍タイプを網羅する幅広いがん治療薬パイプラインへの投資を継続すると報告しており、免疫介在性癌治療を取り巻く競争の激化を示している。
- 2025年11月:バイオジェン社は、アボネックスをはじめとするインターフェロン製剤を販売ポートフォリオに維持し、2025年の報告では、インターフェロン製剤の世界売上高は9億4560万米ドルと報告した。同社は、売上高の減少は主に患者がより効果の高い治療法に移行したことによるものであり、既存のインターフェロン製剤に対する新たな治療法の競争圧力が高まっていることを示していると説明した。
- 2025年:ザイダス・ヘルスケア・リミテッドは、インドにおけるペグ化インターフェロンアルファ-2bの製造に引き続き関与した。CDSCOの検査報告書には、ザイダス社の施設で製造された製品の中にペグ化インターフェロンアルファ-2b注射剤が含まれていることが示されており、インドのバイオ医薬品エコシステムにおける組換えインターフェロン製品の国内製造能力が継続していることが証明された。
よくある質問

- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -