
Markt für Antiparasitic: Größe, Marktanteil & Prognose 2034
Marktgröße und Prognosen für Antiparasitika (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumschancenanalyse. Berichtsabdeckung: Nach Wirkstoffklasse (Anthelminthika, Antiprotozoika, Sonstige); Krankheitsindikation (Giardiasis, Trichuriasis, Filariose, Neurozystizerkose, Hydatidose, Madenwurmkrankheit, Zystizerkose, Ascariasis, Sonstige); Vertriebskanal (Krankenhausapotheken, Einzelhandelsapotheken, Online-Apotheken, Sonstige) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00018094
- Kategorie : Biowissenschaften
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : August 24, 2026


Marktgröße 2025
26,22 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
46,91 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
6,68 %
Wachstumsrate
Adressierbarer Markt
330,62 Mrd. US-Dollar
(2026–2034)
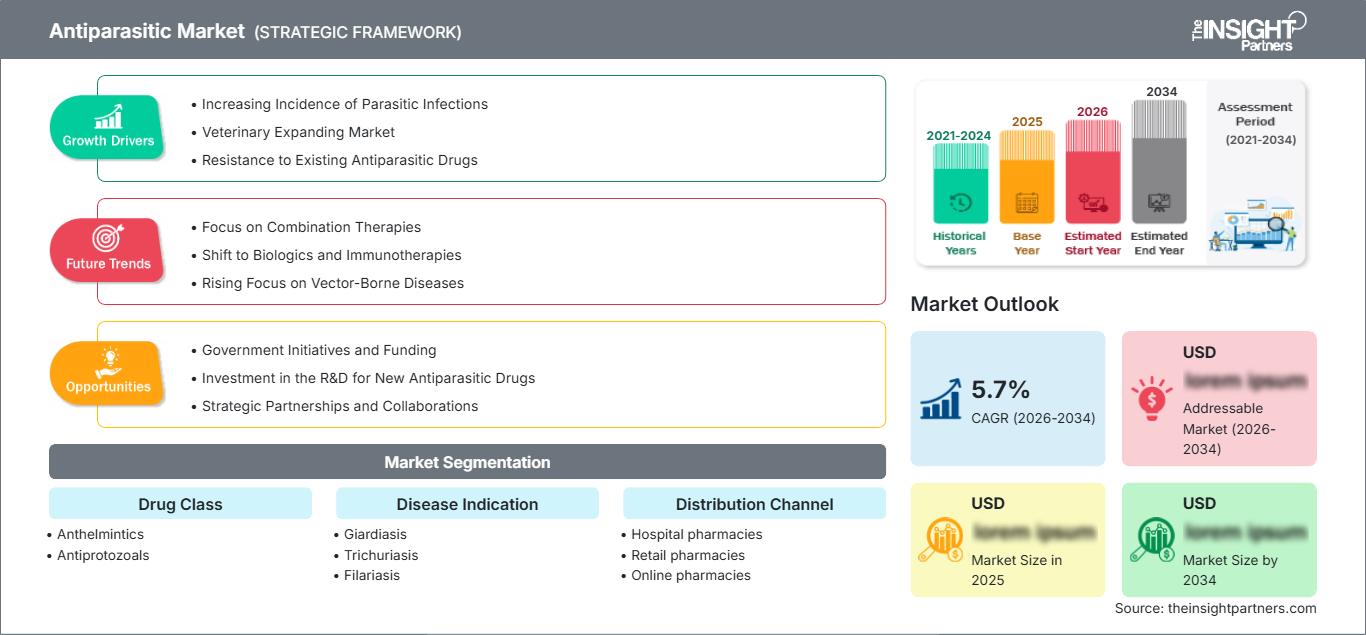
Der Markt für Antiparasitika wird voraussichtlich kontinuierlich wachsen, angetrieben durch den Ausbau von Präventions-, Diagnose- und Behandlungsmaßnahmen für parasitäre und wiederauftretende Krankheiten. Das Marktvolumen wird für 2025 auf 26,22 Milliarden US-Dollar geschätzt und soll bis 2034 auf 46,91 Milliarden US-Dollar ansteigen, was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,68 % im Zeitraum 2026–2034 entspricht. Treiber dieses Wachstums sind die anhaltende Verbreitung von Parasiteninfektionen, Behandlungsprogramme staatlicher Gesundheitsbehörden, der verbesserte Zugang zu essenziellen Medikamenten und Investitionen in neue Therapien für vernachlässigte Infektionen.
In Nordamerika wird das Marktwachstum für Antiparasitika durch die bestehende Struktur des Marktes für verschreibungspflichtige Medikamente, Infektionen bei Reisenden, die Überwachung von Human- und Veterinärkrankheiten sowie den Fokus auf importierte Parasitenerkrankungen gestützt. Modellrechnungen deuten auf eine durchschnittliche jährliche Wachstumsrate (CAGR) von 4,8–5,6 % im Zeitraum 2026–2034 hin, die durch einen stetigen Behandlungsbedarf, verbesserte Diagnoseverfahren und die Verfügbarkeit von Marken- und Generika-Medikamenten getrieben wird.
Marktanalyse und Einblicke zu Antiparasitika
- Nordamerika: Es wird erwartet, dass Nordamerika im Jahr 2025 einen Marktanteil von 17–20 % bei Antiparasitika erreichen wird, mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,8–5,6 % zwischen 2026 und 2034. Etablierte Gesundheitssysteme und die Diagnose importierter Infektionen unterstützen eine vorhersehbare pharmazeutische Nachfrage.
- USA: Die USA repräsentieren im Jahr 2025 etwa 78–82 % des nordamerikanischen Marktes, mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,7–5,5 % im Zeitraum 2026–2034, unterstützt durch die Verschreibungspraxis von Fachärzten und die Verfügbarkeit von Generika.
- Europa: Der Anteil Europas wird für 2025 auf 23–26 % geschätzt, mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,2–6,0 % bis 2034. Deutschland, Frankreich, Großbritannien, Italien und Spanien bilden die wichtigste Nachfragebasis der Region.
- Asien-Pazifik: Der asiatisch-pazifische Raum wird im Jahr 2025 voraussichtlich einen Marktanteil von 31–35 % halten und soll um 7,0–7,8 % wachsen. China, Indien, Japan, Südkorea und Australien vereinen eine hohe Krankheitsbelastung mit einem zunehmenden Zugang zu Arzneimitteln.
- Größtes Segment: Anthelminthika stellen das größte Segment dar, mit einem modellierten Marktanteil von 68–72 % im Jahr 2025 und einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 6,2–6,8 % bis 2034.
- Wachstumsstarkes Segment: Antiprotozoika stellen das wachstumsstarke Segment dar, mit einem modellierten Marktanteil von 28–32 % im Jahr 2025 und einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 7,2–8,0 %, was auf die anhaltende Krankheitslast durch Protozoen zurückzuführen ist.
- Detaillierte Analyse der wichtigsten Unternehmen: Ipca Laboratories Ltd., Zydus Lifesciences Limited, Merck KGaA, Pfizer Inc., GlaxoSmithKline plc, Cipla Limited, Ranbaxy Laboratories Limited, Novartis AG, Alvizia Health Care und Eisai Co., Ltd.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Der Markt für Antiparasitika hat sich von konventionellen Behandlungen hin zu spezialisierten Präparaten mit erweiterter Krankheitsabdeckung und verbesserten Zugangsmodellen entwickelt. Traditionelle Anthelminthika-Generika spielen weiterhin eine wichtige Rolle, während sich Antiprotozoika zu spezialisierten, krankheitsspezifischen Therapien weiterentwickelt haben. Die Produktionsdynamik umfasst groß angelegte öffentliche Ankäufe, Spenden von Pharmaunternehmen, die Verfügbarkeit pharmazeutischer Wirkstoffe und regionale Produktionsstätten. Laut Statistiken der WHO sind etwa 1,5 Milliarden Menschen von durch den Boden übertragenen Wurminfektionen betroffen, was den strukturellen Bedarf an regelmäßigen Behandlungen und Präventionsprogrammen unterstreicht.
Laut dem Marktbericht für Antiparasitika wird die Nachfrage künftig voraussichtlich regional ansteigen, da die betroffenen Länder ihre Behandlungsprogramme ausbauen und die Medikamentenverteilung verbessern. Verbesserungen in der Regulierung, wie die Förderung essenzieller Arzneimittel, die lokale Herstellung von Generika und öffentlich-private Partnerschaften, würden die Stabilität der Lieferkette erhöhen. Zudem wird verstärkt in Therapien investiert, die besser verträglich sind, eine kürzere Behandlungsdauer aufweisen, auch bei Kindern angewendet werden können und gegen resistente Parasitenstämme wirksam sind.
Umfang des Marktberichts zu Antiparasitika
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 26,22 Milliarden US-Dollar |
| Marktgröße bis 2034 | 46,91 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 6,68 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für Antiparasitika
Die Expansion des Marktes für Antiparasitika ist hauptsächlich auf das anhaltende Vorkommen von Wurm- und Protozoeninfektionen in tropischen und subtropischen Bevölkerungsgruppen zurückzuführen. Laut WHO benötigten im Jahr 2023 1,495 Milliarden Menschen aufgrund vernachlässigter Tropenkrankheiten (NTD) medizinische Hilfe, während nur 867,1 Millionen Menschen wegen mindestens einer NTD behandelt wurden. Das Marktökosystem umfasst Wirkstoffhersteller, Formulierungsunternehmen, öffentliche Beschaffungsstellen, Krankenhäuser, Apotheken, kommunale Programme und internationale Gesundheitsorganisationen. Das Angebot an Antiparasitika ist fragmentiert und verteilt sich auf multinationale Konzerne und regionale Generikahersteller. Dabei werden unterschiedliche Preismodelle angewendet.
Die Nachfragemuster variieren je nach Krankheit erheblich. Anthelminthika bieten Vorteile durch präventive Massenbehandlungen, während Antiprotozoika stärker von der Diagnose und Verschreibung für eine bestimmte Krankheit abhängen. Die öffentliche Beschaffung generiert zwar hohe Bestellmengen, übt aber erheblichen Druck auf Preise und Produktionskosten aus. Laut WHO zählen zudem logistische Herausforderungen wie Verzögerungen bei Medikamentenanforderungen, Schwierigkeiten bei Zollverfahren, unzureichendes Bestandsmanagement und Probleme bei der Zustellung bis zum Endkunden zu den Faktoren, die berücksichtigt werden müssen.
Die Wettbewerbspositionierung in der Antiparasitika-Branche basiert auf einer Kombination aus Markenmedikamenten, etablierten Generika, Spenden und spezialisierten Forschungs- und Entwicklungsinitiativen. Für kostenbewusste Pharmaunternehmen sind Firmen wie Ipca Laboratories, Zydus Lifesciences, Cipla und Ranbaxy Laboratories relevant; größere globale Gesundheitskapazitäten besitzen jedoch Unternehmen wie Pfizer, GlaxoSmithKline, Merck KGaA und Novartis. Novartis investiert weiterhin stark in die Forschung und Entwicklung vernachlässigter Krankheiten, darunter die Entwicklung von Behandlungslösungen für Leishmaniose und Kryptosporidiose.
Strategische Investitionen konzentrieren sich zunehmend auf differenzierte Therapien, Zugangsinitiativen und Medikamente, die Lücken im Behandlungsspektrum schließen, anstatt lediglich die Produktionsmenge zu erhöhen. Unternehmen, die sowohl Wirkstoffe als auch Fertigarzneimittel entwickeln können, sind in ihrem Beschaffungsmanagement flexibler, während multinationale Konzerne von ihrer regulatorischen Expertise und ihren internationalen Gesundheitspartnerschaften profitieren.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
Antiparasitäre Mittel-Markt: Strategische Einblicke
Regionale Einblicke
Nordamerikanischer Markt für Antiparasitika
Nordamerika wird voraussichtlich im Jahr 2025 einen Marktanteil von 17–20 % halten und bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,8–5,6 % wachsen. Die Region zeichnet sich durch einen ausgereiften pharmazeutischen Vertrieb, eine hohe diagnostische Leistungsfähigkeit und einen vergleichsweise guten Zugang zu Behandlungen aus. Die Nachfrage konzentriert sich auf die rezeptpflichtige Behandlung von Darmparasiten, Protozoeninfektionen, reisebedingten Erkrankungen und Infektionen, die immungeschwächte Personen betreffen.
Die USA sind der führende Markt in der Region, Kanada hingegen ein zweiter, stabilerer Markt. Spezialisierung auf die Behandlung von Infektionskrankheiten, Reisemedizin, die Beschaffung von Krankenhausapothekenprodukten und die Substitution durch Generika sind wichtige Konsumfaktoren. Regulierungen gewährleisten zudem die Qualität und Rückverfolgbarkeit der Produkte. Daher wird das Wachstum moderat ausfallen und nicht mengenmäßig getrieben sein; der Wert wird jedoch steigen.
US-Markt für Antiparasitika
Die USA werden 2025 schätzungsweise 78–82 % des nordamerikanischen Marktes ausmachen und bis 2034 ein jährliches Wachstum von 4,7–5,5 % verzeichnen. Die Nachfrage wird durch stationäre Behandlungen, ambulante Verschreibungen, Reisemedikamente und die Diagnose von Infektionen, die im In- und Ausland erworben wurden, gestützt. Internationale Arzneimittelhersteller wie Pfizer, Merck KGaA, Novartis und andere werden direkt oder indirekt beteiligt sein.
Das Anwendungsmuster unterscheidet sich von dem in Endemiegebieten, da präventive Massenbehandlungen nicht im Vordergrund stehen. Verschreibungen basieren hingegen größtenteils auf einer tatsächlichen Infektion, einer vorherigen Exposition gegenüber dem Parasiten, klinischen Symptomen und der Einschätzung von Fachärzten. Apotheken im Einzelhandel und in Krankenhäusern bleiben wichtige Vertriebskanäle, Generika werden jedoch Preissteigerungen begrenzen.
Europäischer Markt für Antiparasitika
Europa wird voraussichtlich 2025 einen Marktanteil von 23–26 % erreichen und mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,2–6,0 % wachsen. Deutschland ist aufgrund seines hochentwickelten Pharmamarktes und Gesundheitssystems der größte Marktteilnehmer. Großbritannien, Frankreich, Italien und Spanien tragen aufgrund von Krankenhausversorgung, Primärversorgung, Reisemedizin und der Behandlung importierter Infektionen zusätzlich zur Nachfrage bei.
Das Vereinigte Königreich verfügt über ein gut funktionierendes Überwachungssystem für Infektionskrankheiten und einen guten Zugang zu Krankenhausbehandlungen. Deutschland hingegen besitzt neben einem gut ausgebauten Gesundheitssektor auch eine hochentwickelte Pharmaindustrie. Frankreich, Italien und Spanien haben neben reise- und importbedingten Infektionen auch einen Bedarf an Behandlungen im Inland. Das Wachstum in der Region verläuft weiterhin moderat, da die Krankheitsprävalenz in Europa im Vergleich zu Endemiegebieten geringer ist. Migration, internationaler Reiseverkehr, Diagnostik und der verantwortungsvolle Umgang mit Antibiotika führen jedoch weiterhin zu einer steigenden Nachfrage nach wirksamen Antiparasitika.
Antiparasitäre Mittel-Markt im asiatisch-pazifischen Raum
Der Anteil des asiatisch-pazifischen Raums am Umsatz wird für 2025 auf 31–35 % geschätzt und soll bis 2034 um 7,0–7,8 % wachsen. China ist der führende Markt, gefolgt von Indien, Japan, Südkorea und Australien. Große Bevölkerungszahlen, endemische Infektionen, Initiativen im Bereich der öffentlichen Gesundheit und ein verbesserter Zugang zu Arzneimitteln stützen die Nachfrage.
China und Indien bieten aufgrund ihrer Bevölkerungsgröße und der anhaltenden Exposition gegenüber Parasitenerkrankungen das größte Marktpotenzial. Japan, Südkorea und Australien tragen mit einer höheren Nachfrage nach verschreibungspflichtigen Medikamenten und reisebedingten Behandlungen zu diesem Markt bei. Nationale Programme zur Seuchenbekämpfung, verbesserte Hygienebedingungen, die lokale Arzneimittelproduktion und der Ausbau der Gesundheitsversorgung dürften die Marktentwicklung fördern, wobei die Preisgestaltung im Kontext von Massenbehandlungen weiterhin sensibel bleibt.
Antiparasitäre Mittelmarkt im Nahen Osten und Afrika
Der Nahe Osten und Afrika (MEA) wird bis 2034 ein Wachstum von rund 6,5–7,3 % verzeichnen. Saudi-Arabien und die Vereinigten Arabischen Emirate (VAE) sind die führenden Länder im Gesundheitswesen der Golfregion, während Südafrika in der Region des südlichen Afrikas führend ist. Öffentliche Beschaffung, Krankenhausinfrastruktur und Importe von Produkten zur Infektionsprävention treiben den Verbrauch in der Region an.
Saudi-Arabien verfügt über Vorteile wie eine leistungsstarke Gesundheitsinfrastruktur und einen florierenden internationalen Tourismus, während die Vereinigten Arabischen Emirate ein vorteilhaftes privates Gesundheitssystem aufweisen. Südafrika besitzt ein gut etabliertes pharmazeutisches Vertriebsnetz und einen hohen Bedarf an Behandlungen gegen Infektionskrankheiten. Die Region Naher Osten und Afrika (RoMEA) ist stärker auf internationale Gesundheitsprogramme, lokale Beschaffung und staatlich finanzierte Behandlungen angewiesen. Die Energieeinnahmen der Golfstaaten können Investitionen im Gesundheitswesen fördern, während die Infrastrukturprobleme in anderen Ländern weiterhin die Verfügbarkeit von Medikamenten beeinträchtigen.
Segmentierungsanalyse
Wirkstoffklasse
Die Wirkstoffklasse bleibt die wichtigste Grundlage für die Bewertung des Behandlungsbedarfs, wobei Anthelminthika den größten Marktanteil ausmachen. Für dieses Segment wird ein jährliches Wachstum von 6,2–6,8 % im Zeitraum 2026–2034 erwartet. Antiprotozoika stellen einen ergänzenden Wachstumsmotor dar, da Diagnoseverfahren, Resistenzbedenken und krankheitsspezifische Behandlungsprotokolle Chancen für differenzierte Medikamente eröffnen.
- Anthelminthika: Anthelminthika behalten ihre stärkste Stellung, da Albendazol, Mebendazol und verwandte Medikamente groß angelegte Behandlungsprogramme gegen Darmwürmer und verschiedene Wurmerkrankungen unterstützen. Ihre strategische Bedeutung wird durch die Beschaffung in großen Mengen unterstrichen.
- Antiprotozoika: Antiprotozoika werden bei Erkrankungen eingesetzt, die eine gezieltere Diagnose und Therapieauswahl erfordern. Die Nachfrage wird durch Giardiasis und andere Protozoeninfektionen, die Komplexität der Behandlung, Resistenzüberlegungen und die Verschreibung durch Spezialisten beeinflusst.
Krankheitsindikation
Für die Indikation wird ein jährliches Wachstum von 6,4–7,1 % im Zeitraum 2026–2034 erwartet. Die wirtschaftliche Performance variiert je nach Epidemiologie, Behandlungshäufigkeit, Diagnose und Prioritäten des öffentlichen Gesundheitswesens. Erkrankungen mit etablierten Präventions- und Behandlungsprotokollen können wiederkehrende Fallzahlen generieren, während weniger häufige Erkrankungen stärker von spezialisierter Diagnose und dem Zugang zu entsprechenden Leistungen abhängen.
- Giardiasis: Giardiasis führt zu wiederkehrendem Bedarf an ambulanter Behandlung, insbesondere dort, wo verunreinigtes Wasser und Lebensmittel weiterhin ein Problem darstellen. Die Behandlung erfolgt in der Regel verschreibungspflichtig, weshalb die frühzeitige Diagnose und der Zugang zur Primärversorgung wichtige wirtschaftliche Faktoren sind.
- Peitschenwurmbefall: Peitschenwurmbefall steht in engem Zusammenhang mit Programmen zur Bekämpfung von durch den Boden übertragenen Helminthen. Seine strategische Bedeutung ergibt sich aus Behandlungskampagnen für Schulkinder und der Integration in umfassendere Entwurmungsmaßnahmen in endemischen Gebieten.
- Filariose: Die Filariose stellt ein wichtiges Anwendungsgebiet für die präventive Chemotherapie im Bereich der öffentlichen Gesundheit dar. Die Beschaffung wird maßgeblich von nationalen Eliminierungsprogrammen, Geberunterstützung, Behandlungsabdeckung und koordinierter Verteilung in den Gemeinden beeinflusst.
- Neurozystizerkose: Die Neurozystizerkose erfordert eine spezialisiertere klinische Behandlung und ist daher vergleichsweise diagnostisch aufwändig. Behandlungsentscheidungen umfassen häufig eine fachärztliche Untersuchung, Bildgebung und die Berücksichtigung des Schweregrades der Erkrankung.
- Echinokokkose: Die Echinokokkose erfordert eine spezialisierte Behandlung, da die klinische Therapie neben chirurgischen Eingriffen oder interventionellen Verfahren auch eine längerfristige medikamentöse Therapie umfassen kann. Endemie und diagnostische Kapazitäten beeinflussen den Zugang zur Behandlung.
- Madenwurmerkrankung: Die Madenwurmerkrankung führt zu wiederkehrender Nachfrage im Einzelhandel und in der Primärversorgung, da eine Übertragung innerhalb von Haushalten zu wiederholten Behandlungen und Betreuungen exponierter Familienmitglieder führen kann.
- Zystizerkose: Die Nachfrage nach Zystizerkose-Impfstoffen hängt von der diagnostischen Bestätigung und dem klinischen Schweregrad ab. Ihre wirtschaftliche Bedeutung konzentriert sich auf Endemiegebiete und spezialisierte Einrichtungen für Infektionskrankheiten.
- Spulwurmbefall: Spulwurmbefall ist nach wie vor eine häufige Indikation, da er große Bevölkerungsgruppen betrifft und in präventive Entwurmungsprogramme integriert ist. Kostengünstige orale Darreichungsformen sind weiterhin von strategischer Bedeutung für eine breite Behandlungsabdeckung.
Vertriebskanal
Der Vertriebskanal wird voraussichtlich im Zeitraum 2026–2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,8–6,6 % wachsen. Die Leistungsfähigkeit des Kanals hängt davon ab, ob die Behandlung individuell verordnet oder im Rahmen von Kampagnen des öffentlichen Gesundheitswesens durchgeführt wird. Krankenhauskanäle unterstützen die Behandlung komplexer Infektionen, während Einzelhandelskanäle in vielen Ländern die ambulante Routinebehandlung dominieren.
- Krankenhausapotheken: Krankenhausapotheken sind von strategischer Bedeutung für schwere, komplizierte oder diagnostisch unsichere Infektionen, die eine ärztliche Überwachung, eine stationäre Behandlung oder eine fachärztliche Betreuung erfordern.
- Einzelhandelsapotheken: Einzelhandelsapotheken bieten einen breiten Zugang zu etablierten Antiparasitika, insbesondere in Ländern mit einer hohen Verbreitung von Generika und einer ausgeprägten ambulanten Behandlungspraxis.
- Online-Apotheken: Online-Apotheken erweitern den Zugang zu Medikamenten, wo digitale Rezeptsysteme und die Regulierung des E-Commerce dies zulassen. Ihre Bedeutung ist vor allem bei routinemäßigen ambulanten Therapien und wiederholten Käufen von Bedeutung.
Momentaufnahme der Chancen
|
Segmentname |
Umsatzbeitrag (Hoch/Mittel/Niedrig) |
Trend-Tag |
Adoptionsphase |
|---|---|---|---|
|
Krankenhausapotheken |
Hoch |
Spezialisierte Betreuung |
Reifen |
|
Einzelhandelsapotheken |
Hoch |
Generischer Zugriff |
Reifen |
|
Online-Apotheken |
Medium |
Digitale Dosierung |
Skalierung |
Wachstumstreiber und Wirkungsanalyse des Marktes für Antiparasitika
Die anhaltende endemische Krankheitslast erfordert wiederkehrende Behandlungen.
Parasiteninfektionen sind weiterhin eng mit Sanitärversorgung, Wasserqualität, Klima, Wohnverhältnissen und sozioökonomischem Status verknüpft. Die WHO schätzt, dass weltweit etwa 1,5 Milliarden Menschen von durch den Boden übertragenen Wurminfektionen betroffen sind. Dies verdeutlicht, warum der Behandlungsbedarf trotz Fortschritten in der Prävention weiterhin strukturell relevant ist. Im Jahr 2024 benötigten mehr als 883 Millionen Kinder eine präventive Chemotherapie gegen durch den Boden übertragene Wurminfektionen, während nur etwa 506,6 Millionen behandelt wurden. Diese Versorgungslücke führt in den betroffenen Ländern zu einem anhaltenden Beschaffungsbedarf. Für Hersteller ist die Auswirkung bei oralen Darreichungsformen mit hohem Volumen am größten, da hier Produktionseffizienz und eine zuverlässige Versorgung unerlässlich sind. Programme des öffentlichen Gesundheitswesens können daher auch bei anhaltend niedrigen Preisen für Einzelmedikamente eine wiederkehrende Nachfrage generieren und so stabile, volumenbasierte Geschäftsmöglichkeiten für Hersteller mit skalierbaren Produktionskapazitäten schaffen.
Ausweitung der präventiven Chemotherapie und integrierter Krankheitsprogramme
Die präventive Chemotherapie wird zunehmend in integrierte nationale Gesundheitsprogramme und nicht mehr in isolierte Krankheitsbekämpfungskampagnen integriert. Die WHO empfiehlt die regelmäßige Verabreichung von Medikamenten gegen verschiedene vernachlässigte Tropenkrankheiten, darunter lymphatische Filariose und durch den Boden übertragene Wurminfektionen. Durch die Kombination von Medikamenten und Maßnahmen in der Gemeinde lassen sich die Betriebskosten senken und die Behandlungsreichweite erhöhen. Dies hat einen bedeutenden wirtschaftlichen Effekt, da die Beschaffung planbarer wird, wenn nationale Programme mehrjährige Behandlungspläne einführen. Hersteller, die standardisierte, haltbare Formulierungen zu wettbewerbsfähigen Preisen liefern können, sind für diese Ausschreibungen besser positioniert. Finanzierungsunterbrechungen können die Mengen jedoch rasch beeinträchtigen. Die WHO berichtete, dass Kürzungen der Mittel im Jahr 2025 47 Kampagnen gegen vernachlässigte Tropenkrankheiten verzögerten, die zum Schutz von 143 Millionen Menschen beigetragen hätten. Dies verdeutlicht den direkten Zusammenhang zwischen Programmfinanzierung, Medikamentenverteilung und Markterzielung.
Eine verbesserte Diagnostik erweitert die Behandlung über Massenbehandlungsprogramme hinaus.
Die verbesserte Verfügbarkeit von Diagnoseverfahren verlagert einen Teil der Nachfrage von der bevölkerungsweiten Prävention hin zur patientenspezifischen Behandlung. Molekulare, antigenbasierte, bildgebende und laboranalytische Methoden können die Identifizierung von Parasiteninfektionen verbessern, die zuvor undiagnostiziert blieben oder empirisch behandelt wurden. Dies kommt insbesondere Erkrankungen wie Neurozystizerkose, Echinokokkose und persistierenden Protozoeninfektionen zugute, bei denen die klinische Differenzierung die Therapiewahl beeinflusst. Wirtschaftlich gesehen erweitert eine bessere Diagnostik die Zielgruppe der behandelbaren Patienten und unterstützt gleichzeitig spezialisierte Produkte mit einer stärkeren klinischen Positionierung. Pharmaunternehmen können profitieren, indem sie Medikamente mit Schulungen zur Diagnostik, klinischen Leitlinien und Behandlungspfaden kombinieren, anstatt sich ausschließlich auf breit angelegte Beschaffungsprogramme zu verlassen. Die Auswirkungen dürften in Ländern mit mittlerem Einkommen am deutlichsten spürbar sein, wo sich die diagnostische Infrastruktur schneller verbessert als der Zugang zu Behandlungen.
Markt für Antiparasitika: Zukunftstrends
Hinwendung zu kürzeren und patientenfreundlicheren Behandlungsregimen
Die Marktentwicklung von Antiparasitika deutet darauf hin, dass die zukünftige Produktentwicklung kürzere Behandlungszyklen, verbesserte Verträglichkeit, Eignung für Kinder und vereinfachte Dosierung in den Vordergrund stellen wird. Diese Eigenschaften können die Therapietreue verbessern und die Komplexität von Behandlungsprogrammen reduzieren. Einzeldosis- oder seltenere Behandlungsregime sind besonders wertvoll, wenn medizinisches Fachpersonal große Patientengruppen innerhalb eines begrenzten Zeitraums behandeln muss. Innovationen in der Formulierung können auch Geschmack, Schluckbarkeit, Dosierungsflexibilität und Stabilität in schwierigen Vertriebsumgebungen verbessern. Für Entscheidungsträger im Vertrieb beschränkt sich die Chance nicht nur auf höhere Preise. Eine anwenderfreundlichere Formulierung kann die Verwaltungskosten senken und die Behandlungsabschlussrate erhöhen, was ihren Wert bei der Beschaffung steigert. Unternehmen, die differenzierte Produkte entwickeln, sollten daher die Gesamtwirtschaftlichkeit der Behandlung, einschließlich des Zeitaufwands für medizinisches Fachpersonal und der Nachsorge, bewerten, anstatt Arzneimittel ausschließlich anhand des Stückpreises zu beurteilen.
Datengestützte Ausrichtung von Interventionen gegen parasitäre Erkrankungen
Die Krankheitsüberwachung wird voraussichtlich immer detaillierter, da Regierungen epidemiologische, demografische, Mobilitäts- und Umweltdaten kombinieren. Solche Daten können helfen, persistente Übertragungscluster zu identifizieren, Behandlungskampagnen zu priorisieren und die unnötige Medikamentenverteilung im Zuge der Eliminierung zu reduzieren. Pharmazeutische Lieferanten können diese Veränderungen nutzen, um die Bedarfsplanung zu verbessern und Verschiebungen zwischen präventiver und fallbezogener Beschaffung vorherzusehen. Digitale Bestandssysteme können Fehlbestände weiter reduzieren und die Synchronisierung zwischen Zentrallagern, regionalen Distributoren und Gesundheitseinrichtungen verbessern. Die daraus resultierende Marktstruktur sollte flexibler auf lokale Krankheitsmuster reagieren. Lieferanten, die zuverlässige Produktion mit Prognosefähigkeiten, flexibler Verpackung und schneller Wiederauffüllung kombinieren, können sich Vorteile verschaffen, da die Beschaffung zunehmend evidenzbasiert und geografisch zielgerichtet erfolgt.
Marktchancen für Antiparasitika
Lokalisierte Fertigung und regionale Versorgungssicherheit
Hersteller haben die Möglichkeit, die regionale Produktion von Antiparasitika in großen Mengen in Asien, Afrika und Lateinamerika aufzubauen oder zu erweitern. Lokale Fertigung kann Lieferketten verkürzen, die Anfälligkeit für Störungen im internationalen Güterverkehr verringern und die Reaktionsfähigkeit auf öffentliche Ausschreibungen verbessern. Diese Chance bietet sich insbesondere für etablierte Generika, deren Fertigungstechnologie ausgereift ist und deren Nachfrage primär volumenorientiert ist. Partnerschaften mit nationalen Pharmaunternehmen können regulatorisches Know-how und Zugang zum Vertrieb ermöglichen, ohne dass umfassende Neuinvestitionen erforderlich sind. Investoren sollten Märkte mit regelmäßigen öffentlichen Aufträgen, etablierter Verfügbarkeit von Wirkstoffen und sich verbessernder Arzneimittelregulierung priorisieren. Auftragsfertigung und Technologietransfer bieten möglicherweise einen risikoärmeren Markteintritt als unabhängige Produktionsstätten, während regionale Verpackungsbetriebe zusätzliche Flexibilität bei öffentlichen Ausschreibungen und differenzierten Dosierungsanforderungen ermöglichen.
Ausweitung der digitalen Beschaffung und gezielten Behandlung
Digitale Beschaffungsplattformen bieten Herstellern die Möglichkeit, direkter mit Krankenhäusern, Apotheken, Distributoren und öffentlichen Gesundheitseinrichtungen in Kontakt zu treten. Eine bessere Transparenz von Bestellungen und Lagerbeständen kann Engpässe reduzieren und Lieferanten ermöglichen, regionale Nachfragemuster frühzeitig zu erkennen. Prognosen für den Markt für Antiparasitika sollten daher neben dem epidemiologischen Wachstum auch Veränderungen in der Beschaffungsarchitektur und die Digitalisierung der Vertriebskanäle berücksichtigen. Unternehmen können differenzierte Vertriebsstrategien entwickeln, indem sie Krankenhausverträge mit dem Einzelhandel und dem Online-Vertrieb kombinieren, insbesondere für ambulante Routinebehandlungen. Investitionen in Serialisierung, Bestandsanalysen, Bedarfsplanung und elektronisches Ausschreibungsmanagement können die Effizienz des Betriebskapitals verbessern. Für Pharmaunternehmen liegt das größte Potenzial darin, die digitale Infrastruktur zur Steigerung der Verfügbarkeit und Reduzierung von Vertriebsineffizienzen zu nutzen, anstatt den Online-Vertrieb als eigenständigen Wachstumskanal zu betrachten.
Aktuelle Entwicklungen
- Dezember 2025: Die Novartis AG gab bekannt, seit 2021 490 Millionen US-Dollar in Forschung und Entwicklung für Malaria und vernachlässigte Tropenkrankheiten investiert zu haben und erneuerte ihr Engagement mit mindestens 250 Millionen US-Dollar für den Zeitraum 2026–2030. Das Unternehmen hob eine Pipeline hervor, die Malaria, Denguefieber, Leishmaniose, Chagas-Krankheit und Kryptosporidiose umfasst.
- Juli 2025: Novartis AG aktualisierte seine klinischen Entwicklungsaktivitäten im Bereich der Antiparasitika- und Vernachlässigungskrankheitsforschung. LXE408 wird weiterhin als Kandidat für Leishmaniose und Chagas-Krankheit untersucht, während EDI048 für Kryptosporidiose identifiziert wurde. Das Unternehmen berichtete, dass sein Portfolio im Bereich vernachlässigter Tropenkrankheiten und Malaria durch Partnerschaften und interne Forschungsprogramme erweitert wurde.
- Juni 2025: Die Weltgesundheitsorganisation (WHO) und ihre pharmazeutischen Partner berichteten von erheblichen Beeinträchtigungen der Behandlungskampagnen gegen vernachlässigte Tropenkrankheiten (NTD) infolge von Kürzungen der externen Entwicklungshilfe. Laut WHO verzögerten sich 47 Kampagnen, was potenziell 143 Millionen Menschen betraf. Medikamentenmangel und logistische Einschränkungen stellten zusätzliche Risiken für die Kontinuität der Behandlung in den betroffenen Ländern dar.
Häufig gestellte Fragen

- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -