
Mercato degli antiparasitari: dimensioni, quota e previsioni 2034
Dimensioni e previsioni del mercato degli antiparassitari (2021-2034), quota di mercato globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per classe di farmaci (antielmintici, antiprotozoari, altri); indicazione della malattia (giardiasi, tricuriasi, filariasi, neurocisticercosi, echinococcosi, ossiuriasi, cisticercosi, ascaridiasi, altri); canale di distribuzione (farmacie ospedaliere, farmacie al dettaglio, farmacie online, altri) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPRE00018094
- Categoria : Scienze della vita
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : August 24, 2026


Dimensioni del mercato nel 2025
26,22 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
46,91 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
6,68 %
Tasso di crescita
Mercato di riferimento
330,62 miliardi di dollari USA
(2026-2034)
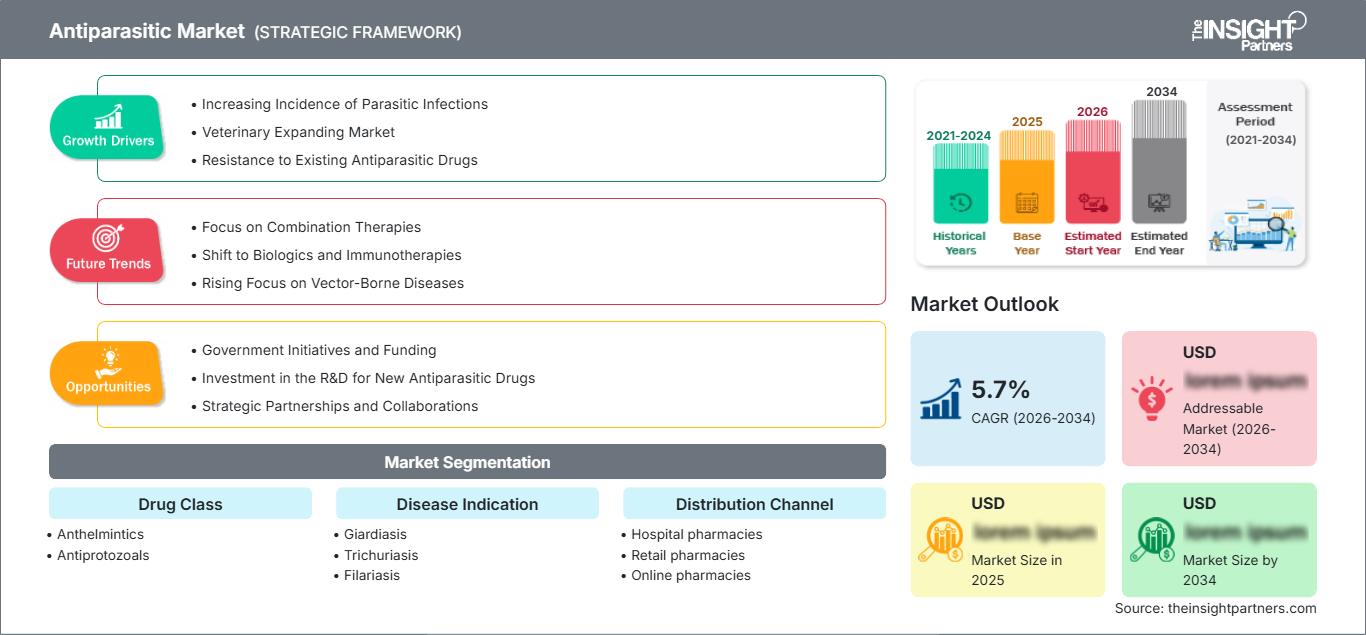
Si prevede che il mercato degli antiparassitari crescerà costantemente, trainato dall'espansione delle iniziative di prevenzione, diagnosi e trattamento delle malattie parassitarie e riemergenti. Le dimensioni del mercato sono stimate a 26,22 miliardi di dollari nel 2025 e si prevede che raggiungeranno i 46,91 miliardi di dollari entro il 2034, con un tasso di crescita annuo composto (CAGR) del 6,68% nel periodo 2026-2034, grazie alla persistente prevalenza delle malattie, ai programmi di trattamento promossi dalle agenzie sanitarie governative, al maggiore accesso ai farmaci essenziali e agli investimenti in nuovi trattamenti per le infezioni trascurate.
In Nord America, le dimensioni del mercato degli antiparassitari saranno sostenute dalla struttura esistente dei farmaci da prescrizione, dalle infezioni contratte dai viaggiatori, dalla sorveglianza veterinaria delle malattie umane e dall'attenzione alle malattie parassitarie importate. Le proiezioni indicano un tasso di crescita annuo composto (CAGR) del 4,8-5,6% nel periodo 2026-2034, trainato dalla costante necessità di trattamento, dal miglioramento della diagnosi e dalla disponibilità di farmaci di marca e generici.
Analisi e approfondimenti sul mercato degli antiparassitari
- Nord America: Si prevede che il Nord America rappresenterà una quota di mercato antiparassitaria del 17-20% nel 2025, con un tasso di crescita annuo composto (CAGR) del 4,8-5,6% tra il 2026 e il 2034. I sistemi sanitari consolidati e la diagnosi delle infezioni importate garantiscono una domanda farmaceutica prevedibile.
- USA: Gli Stati Uniti rappresentano circa il 78-82% del mercato nordamericano nel 2025, con un tasso di crescita annuo composto (CAGR) del 4,7-5,5% nel periodo 2026-2034, grazie alla prescrizione da parte di specialisti e alla disponibilità di farmaci generici.
- Europa: si stima che l'Europa deterrà una quota di mercato del 23-26% nel 2025, con un tasso di crescita annuo composto (CAGR) del 5,2-6,0% fino al 2034. Germania, Francia, Regno Unito, Italia e Spagna rappresentano la principale base di domanda per la regione.
- Asia-Pacifico: Si stima che la regione Asia-Pacifico deterrà una quota di mercato compresa tra il 31% e il 35% nel 2025, con una crescita prevista tra il 7,0% e il 7,8%. Cina, India, Giappone, Corea del Sud e Australia presentano un'elevata esposizione alle malattie e un accesso ai farmaci in espansione.
- Segmento più ampio: Gli antielmintici rappresentano il segmento più ampio, con una quota di mercato prevista per il 2025 compresa tra il 68% e il 72% e un tasso di crescita annuo composto (CAGR) del 6,2-6,8% fino al 2034.
- Segmento ad alta crescita: gli antiprotozoari rappresentano il segmento ad alta crescita, con una quota prevista per il 2025 del 28-32% e un CAGR del 7,2-8,0%, supportato dal persistente carico di malattie protozoarie.
- Aziende chiave analizzate nel dettaglio: Ipca Laboratories Ltd., Zydus Lifesciences Limited, Merck KGaA, Pfizer Inc., GlaxoSmithKline plc, Cipla Limited, Ranbaxy Laboratories Limited, Novartis AG, Alvizia Health Care e Eisai Co., Ltd.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
Il mercato degli antiparassitari si è evoluto dai trattamenti convenzionali a formulazioni specializzate con una maggiore copertura delle malattie e sistemi di accesso agevolati. I farmaci antielmintici generici tradizionali continuano a svolgere un ruolo importante, mentre gli antiprotozoari si sono ulteriormente sviluppati in trattamenti specializzati specifici per determinate patologie. Le dinamiche della produzione includono acquisti pubblici su larga scala, donazioni da parte di aziende farmaceutiche, disponibilità di principi attivi e impianti di produzione regionali. Secondo le statistiche dell'OMS, le elmintiasi trasmesse dal suolo colpiscono circa 1,5 miliardi di persone, il che sottolinea la necessità strutturale di trattamenti regolari e programmi di prevenzione.
Secondo il rapporto sul mercato degli antiparassitari, in futuro si prevede un'espansione geografica della domanda, grazie allo sviluppo di programmi di trattamento e al miglioramento della distribuzione dei farmaci nei paesi endemici. Lo sviluppo di normative più rigorose, come il sostegno ai farmaci essenziali, la produzione locale di farmaci generici e le partnership pubblico-private, rafforzerebbe la stabilità della catena di approvvigionamento. Si stanno inoltre effettuando maggiori investimenti in trattamenti con migliore tollerabilità, durata ridotta, possibilità di somministrazione ai bambini ed efficacia contro i ceppi resistenti di parassiti.
Ambito del rapporto sul mercato degli antiparassitari
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 26,22 miliardi di dollari |
| Dimensioni del mercato entro il 2034 | 46,91 miliardi di dollari |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 6,68% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi di mercato degli antiparassitari
L'espansione del mercato degli antiparassitari è principalmente attribuibile alla persistenza di infezioni da elminti e protozoi nelle popolazioni tropicali e subtropicali. Secondo l'OMS, nel 2023 c'erano 1,495 miliardi di persone che necessitavano di interventi a causa di malattie tropicali neglette e solo 867,1 milioni di persone erano state trattate per almeno un tipo di malattia tropicale negletta. L'ecosistema del mercato è composto da produttori di principi attivi farmaceutici (API), aziende di formulazione, enti di approvvigionamento pubblico, ospedali, farmacie, programmi comunitari e organizzazioni sanitarie internazionali. L'offerta di antiparassitari è frammentata tra multinazionali e produttori regionali di farmaci generici e prevede diversi modelli di prezzo.
Esistono notevoli differenze nei modelli di domanda a seconda della specifica malattia. Gli antielmintici offrono vantaggi associati ai trattamenti preventivi di massa, mentre gli antiprotozoari dipendono maggiormente dalla diagnosi e dalla prescrizione per una malattia specifica. Gli appalti pubblici generano elevati volumi di ordini, ma creano una pressione significativa in termini di prezzi e costi di produzione. Inoltre, secondo l'OMS, le sfide logistiche come i ritardi nelle richieste di farmaci, le difficoltà nelle procedure doganali, la gestione inadeguata delle scorte e la consegna dell'ultimo miglio sono tra i fattori da considerare.
Il posizionamento competitivo nel settore antiparassitario si basa su una combinazione di farmaci di marca, generici affermati, donazioni e iniziative di ricerca e sviluppo specializzate. Aziende come Ipca Laboratories, Zydus Lifesciences, Cipla e Ranbaxy Laboratories rivestono un ruolo di rilievo nel settore farmaceutico orientato al contenimento dei costi; tuttavia, aziende con una maggiore capacità di intervento a livello globale nel settore sanitario come Pfizer, GlaxoSmithKline, Merck KGaA e Novartis continuano a investire in modo significativo in ricerca e sviluppo per le malattie neglette, tra cui lo sviluppo di soluzioni terapeutiche per la leishmaniosi e la criptosporidiosi.
Gli investimenti strategici si stanno sempre più orientando verso terapie differenziate, iniziative di accesso e farmaci in grado di colmare le lacune nel panorama terapeutico, piuttosto che limitarsi ad aumentarne il volume. Le aziende che hanno la capacità di sviluppare sia principi attivi che formulazioni possono essere più flessibili nella gestione degli approvvigionamenti, mentre le multinazionali trarranno vantaggio dalla loro esperienza in materia di regolamentazione e dalle partnership internazionali nel settore sanitario.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato degli antiparassitari: spunti strategici
Approfondimenti regionali
Mercato antiparassitario del Nord America
Si stima che il Nord America deterrà una quota di mercato del 17-20% nel 2025 e si prevede che crescerà a un tasso annuo composto (CAGR) del 4,8-5,6% fino al 2034. La regione è caratterizzata da una distribuzione farmaceutica consolidata, una solida capacità diagnostica e un accesso alle cure relativamente elevato. La domanda si concentra sulla gestione terapeutica di parassiti intestinali, infezioni protozoarie, malattie legate ai viaggi e infezioni che colpiscono le popolazioni immunocompromesse.
Gli Stati Uniti rappresentano il mercato principale della regione, mentre il Canada è un mercato secondario e più stabile. La specializzazione nel trattamento delle malattie infettive, la medicina dei viaggi, l'approvvigionamento farmaceutico ospedaliero e la sostituzione con farmaci generici sono fattori chiave per i consumi. Le normative garantiscono inoltre la qualità e la tracciabilità dei prodotti. Pertanto, la crescita sarà moderata e non trainata dai volumi; tuttavia, si registrerà un'espansione in termini di valore.
Mercato antiparassitario statunitense
Si stima che gli Stati Uniti rappresenteranno una quota del 78%-82% del mercato nordamericano nel 2025 e registreranno un tasso di crescita annuo composto (CAGR) del 4,7%-5,5% fino al 2034. La domanda è sostenuta dai trattamenti ospedalieri, dalle prescrizioni ambulatoriali, dai farmaci per i viaggi e dalla diagnosi di infezioni contratte sia all'interno che all'esterno del paese. Aziende farmaceutiche internazionali come Pfizer, Merck KGaA, Novartis e altre saranno coinvolte, direttamente o indirettamente.
Le modalità di utilizzo differiscono da quelle dei paesi endemici, poiché non vi è alcuna enfasi sui trattamenti preventivi di massa. D'altro canto, le prescrizioni possono essere in gran parte associate all'infezione effettiva, alla precedente esposizione al parassita, alle manifestazioni cliniche e al parere di uno specialista. Le farmacie al dettaglio e ospedaliere rimarranno importanti canali di commercializzazione, ma i farmaci generici limiteranno l'aumento dei prezzi.
Mercato antiparassitario europeo
Si prevede che l'Europa deterrà una quota di mercato del 23-26% nel 2025, con una crescita annua composta (CAGR) stimata tra il 5,2% e il 6,0%. La Germania è il paese leader, grazie al suo mercato farmaceutico e al suo sistema sanitario ben sviluppati. Regno Unito, Francia, Italia e Spagna contribuiscono ulteriormente alla domanda, grazie all'assistenza ospedaliera, alle cure primarie, alla medicina dei viaggi e al trattamento delle infezioni importate.
Il Regno Unito dispone di un buon sistema di sorveglianza per le malattie infettive, con un buon accesso alle cure ospedaliere, mentre la Germania ha un'industria farmaceutica sviluppata, unitamente a un settore sanitario ben consolidato. Francia, Italia e Spagna, oltre ai viaggi e alle infezioni importate, devono far fronte anche alle esigenze di trattamento a livello nazionale. La crescita nella regione rimane modesta, poiché la prevalenza della malattia in Europa è inferiore rispetto alle aree endemiche, ma la migrazione, i viaggi internazionali, la diagnostica e la gestione antimicrobica continuano a generare la domanda di farmaci antiparassitari efficaci.
Mercato antiparassitario dell'area Asia-Pacifico
Si stima che la regione Asia-Pacifico rappresenterà il 31-35% del fatturato del 2025 e si prevede una crescita del 7,0-7,8% fino al 2034. La Cina è il mercato leader, seguita da India, Giappone, Corea del Sud e Australia. L'elevata densità di popolazione, le infezioni endemiche, le iniziative di sanità pubblica e il miglioramento dell'accesso ai farmaci sostengono la domanda.
Cina e India offrono le maggiori opportunità in termini di volume grazie alle dimensioni della popolazione e alla persistente esposizione alle malattie parassitarie. Giappone, Corea del Sud e Australia contribuiscono con una domanda di farmaci di maggior valore e con trattamenti correlati ai viaggi. I programmi nazionali di controllo delle malattie, il miglioramento delle condizioni igienico-sanitarie, la produzione farmaceutica locale e l'ampliamento della copertura sanitaria dovrebbero sostenere lo sviluppo del mercato, sebbene la determinazione dei prezzi rimanga un aspetto critico negli interventi di trattamento di massa.
Mercato antiparassitario del Medio Oriente e dell'Africa
La regione Medio Oriente e Africa (MEA) registrerà un tasso di crescita di circa il 6,5-7,3% entro il 2034, con Arabia Saudita ed Emirati Arabi Uniti leader nel settore sanitario nella regione del Golfo, mentre il Sudafrica primeggerà nell'Africa meridionale. Gli appalti pubblici, le infrastrutture ospedaliere e le importazioni di dispositivi per la gestione delle infezioni saranno i principali motori dei consumi nella regione.
L'Arabia Saudita gode di vantaggi quali una solida infrastruttura sanitaria e il turismo internazionale, mentre gli Emirati Arabi Uniti vantano un efficiente sistema sanitario privato. Il Sudafrica possiede una rete di distribuzione farmaceutica ben consolidata, oltre a soddisfare le esigenze in materia di malattie infettive. La regione del Medio Oriente e dell'Africa (Resto del Medio Oriente e dell'Africa) dipende maggiormente dai programmi sanitari internazionali, dagli acquisti locali e dai trattamenti finanziati. Le entrate derivanti dal settore energetico nelle economie del Golfo possono agevolare gli investimenti nel settore sanitario, mentre le problematiche infrastrutturali continuano a incidere sulla disponibilità di farmaci in altre regioni.
Analisi di segmentazione
Classe di farmaci
La classe di farmaci rimane il criterio principale per valutare la domanda di trattamenti, con gli antielmintici che rappresentano la quota commerciale maggiore. Si prevede che questo segmento crescerà a un tasso annuo composto (CAGR) del 6,2-6,8% nel periodo 2026-2034. Gli antiprotozoari forniscono un ulteriore motore di crescita, poiché la diagnosi, le problematiche legate alla resistenza e i protocolli di trattamento specifici per le diverse patologie creano opportunità per farmaci differenziati.
- Antielmintici: Gli antielmintici mantengono la posizione più forte perché albendazolo, mebendazolo e farmaci correlati supportano programmi di trattamento su larga scala per i vermi intestinali e diverse malattie elmintiche. La loro importanza strategica è rafforzata dagli elevati volumi di approvvigionamento.
- Antiprotozoari: Gli antiprotozoari sono indicati per patologie che richiedono una diagnosi e una selezione terapeutica più mirate. La domanda è influenzata dalla giardiasi e da altre infezioni protozoarie, dalla complessità del trattamento, dalle problematiche legate alla resistenza e dalla prescrizione specialistica.
Indicazione della malattia
Si prevede che l'indicazione terapeutica crescerà a un tasso di crescita annuo composto (CAGR) del 6,4-7,1% nel periodo 2026-2034. Le performance commerciali variano in base all'epidemiologia, alla frequenza dei trattamenti, alla diagnosi e alle priorità di salute pubblica. Le patologie per le quali esistono protocolli di trattamento preventivo consolidati possono generare volumi ricorrenti, mentre le malattie meno comuni dipendono maggiormente dalla diagnosi specialistica e dall'accesso alle cure.
- Giardiasi: La giardiasi genera una domanda ricorrente di cure ambulatoriali, soprattutto laddove permangono problemi legati all'acqua e agli alimenti contaminati. Il trattamento è generalmente basato su farmaci prescritti, pertanto la diagnosi precoce e l'accesso alle cure primarie sono fattori determinanti dal punto di vista commerciale.
- Tricuriasi: La tricuriasi è strettamente associata ai programmi di eradicazione delle elmintiasi trasmesse dal suolo. La sua importanza strategica deriva dalle campagne di trattamento rivolte ai bambini in età scolare e dalla sua integrazione con attività di sverminazione più ampie nelle comunità endemiche.
- Filariosi: La filariosi rappresenta un'importante applicazione di sanità pubblica per la chemioterapia preventiva. L'approvvigionamento è fortemente influenzato dai programmi nazionali di eliminazione, dal sostegno dei donatori, dalla copertura del trattamento e dalla distribuzione coordinata a livello comunitario.
- Neurocisticercosi: La neurocisticercosi richiede una gestione clinica più specialistica e, di conseguenza, genera una domanda diagnostica relativamente elevata. Le decisioni terapeutiche spesso implicano una valutazione specialistica, esami di imaging e una valutazione della gravità della malattia.
- Malattia echinococcica: la malattia echinococcica crea una forte domanda di cure specialistiche poiché la gestione clinica può prevedere una farmacoterapia prolungata in aggiunta a interventi chirurgici o procedure interventistiche. L'endemia e la capacità diagnostica influenzano l'accesso alle cure.
- Ossiuri: Gli ossiuri generano una domanda ricorrente di assistenza medica, sia al dettaglio che di base, poiché la trasmissione all'interno del nucleo familiare può comportare trattamenti e gestioni ripetuti dei membri della famiglia esposti.
- Cisticercosi: La domanda di farmaci per la cisticercosi dipende dalla conferma diagnostica e dalla gravità clinica. La sua importanza commerciale è concentrata nelle regioni endemiche e nei centri specializzati in malattie infettive.
- Ascariasi: L'ascaridiasi rimane una patologia di primaria importanza in termini di volume di trattamento, poiché colpisce ampie fasce di popolazione ed è inclusa nei programmi di sverminazione preventiva. Le formulazioni orali a prezzi accessibili rimangono strategicamente importanti per garantire un'ampia copertura terapeutica.
Canale di distribuzione
Si prevede che il canale di distribuzione crescerà a un tasso annuo composto (CAGR) del 5,8-6,6% nel periodo 2026-2034. Le prestazioni del canale dipendono dal fatto che il trattamento venga prescritto individualmente o erogato tramite campagne di salute pubblica. I canali ospedalieri supportano le infezioni complesse, mentre i canali al dettaglio dominano il trattamento ambulatoriale di routine in molti paesi.
- Farmacie ospedaliere: Le farmacie ospedaliere rivestono un'importanza strategica per le infezioni gravi, complesse o di difficile diagnosi, che richiedono la supervisione di un medico, il ricovero ospedaliero o il monitoraggio da parte di uno specialista.
- Farmacie al dettaglio: Le farmacie al dettaglio offrono un ampio accesso ai farmaci antiparassitari consolidati, in particolare nei paesi con una forte diffusione dei farmaci generici e pratiche di trattamento ambulatoriale.
- Farmacie online: Le farmacie online stanno ampliando l'accessibilità ai farmaci laddove i sistemi di prescrizione digitale e la regolamentazione del commercio elettronico lo consentono. La loro rilevanza è maggiore per le terapie ambulatoriali di routine e gli acquisti ripetuti.
Panoramica dell'opportunità
|
Nome del segmento |
Contributo al fatturato (Alto/Medio/Basso) |
Etichetta di tendenza |
Fase di adozione |
|---|---|---|---|
|
Farmacie ospedaliere |
Alto |
Assistenza specialistica |
Maturo |
|
Farmacie al dettaglio |
Alto |
Accesso generico |
Maturo |
|
Farmacie online |
Mezzo |
Erogazione digitale |
Scalatura |
Fattori trainanti della crescita del mercato degli antiparassitari e analisi del loro impatto
La persistenza di malattie endemiche comporta la necessità di trattamenti ricorrenti.
Le infezioni parassitarie rimangono strettamente legate a condizioni igienico-sanitarie, qualità dell'acqua, clima, condizioni abitative e status socioeconomico. L'OMS stima che le infezioni da elminti trasmesse dal suolo colpiscano circa 1,5 miliardi di persone in tutto il mondo, a dimostrazione del perché la domanda di trattamenti rimanga strutturalmente rilevante nonostante i progressi nella prevenzione. Nel 2024, oltre 883 milioni di bambini necessitavano di chemioterapia preventiva per le elmintiasi trasmesse dal suolo, mentre circa 506,6 milioni hanno ricevuto il trattamento. Questo divario terapeutico crea continue esigenze di approvvigionamento nei paesi endemici. Per i produttori, l'impatto è maggiore nelle formulazioni orali ad alto volume, dove l'efficienza produttiva e l'affidabilità dell'approvvigionamento sono essenziali. I programmi di sanità pubblica possono quindi generare una domanda ricorrente anche quando i prezzi dei singoli farmaci rimangono contenuti, supportando opportunità stabili basate sui volumi per i produttori con capacità produttive scalabili.
Ampliamento della chemioterapia preventiva e dei programmi integrati per la cura delle malattie.
La chemioterapia preventiva sta diventando sempre più parte integrante dei programmi sanitari nazionali, anziché essere impiegata in campagne di controllo isolate. Le linee guida dell'OMS raccomandano la somministrazione periodica di farmaci per diverse malattie tropicali neglette, tra cui la filariosi linfatica e le elmintiasi trasmesse dal suolo. L'implementazione integrata può ridurre i costi operativi e ampliare la copertura terapeutica, combinando farmaci e attività a livello comunitario. Ciò genera un significativo impatto commerciale, poiché l'approvvigionamento diventa più prevedibile quando i programmi nazionali adottano cicli di trattamento pluriennali. I produttori in grado di fornire formulazioni standardizzate e stabili a prezzi competitivi sono in una posizione migliore per aggiudicarsi questi appalti. Tuttavia, le interruzioni dei finanziamenti possono incidere rapidamente sui volumi. L'OMS ha segnalato che le riduzioni di finanziamento nel 2025 hanno ritardato 47 campagne contro le malattie tropicali neglette, che avrebbero contribuito a proteggere 143 milioni di persone, a dimostrazione del legame diretto tra finanziamento dei programmi, distribuzione dei farmaci e redditività del mercato.
Il miglioramento della diagnosi estende le possibilità di trattamento oltre i programmi di trattamento di massa.
La maggiore disponibilità di strumenti diagnostici sta spostando parte della domanda dalla prevenzione a livello di popolazione verso trattamenti specifici per il singolo paziente. Metodi molecolari, basati sugli antigeni, di imaging e di laboratorio possono migliorare l'identificazione di infezioni parassitarie che in precedenza rimanevano non diagnosticate o venivano trattate empiricamente. Ciò avvantaggia in particolare patologie come la neurocisticercosi, l'echinococcosi e le infezioni protozoarie persistenti, dove la differenziazione clinica influenza la scelta terapeutica. Dal punto di vista commerciale, una migliore diagnosi amplia la popolazione potenzialmente trattabile, supportando al contempo prodotti specialistici con un posizionamento clinico più solido. Le aziende farmaceutiche possono trarre vantaggio dall'abbinamento dei farmaci a programmi di formazione diagnostica, linee guida cliniche e percorsi terapeutici, anziché affidarsi esclusivamente a programmi di approvvigionamento su larga scala. L'impatto sarà probabilmente più pronunciato nei mercati a reddito medio, dove le infrastrutture diagnostiche stanno migliorando più rapidamente dell'accesso alle cure.
Tendenze future del mercato degli antiparassitari
Passaggio a regimi terapeutici più brevi e più adatti alle esigenze del paziente
Le tendenze del mercato degli antiparassitari indicano che lo sviluppo futuro dei prodotti si concentrerà probabilmente su cicli di trattamento più brevi, una migliore tollerabilità, l'idoneità pediatrica e una semplificazione del dosaggio. Queste caratteristiche possono migliorare l'aderenza alla terapia e ridurre la complessità operativa nei programmi comunitari. I regimi a dose singola o a frequenza ridotta sono particolarmente utili laddove gli operatori sanitari devono trattare ampie popolazioni entro finestre temporali limitate. L'innovazione nella formulazione può anche riguardare il gusto, la deglutibilità, la flessibilità del dosaggio e la stabilità in contesti di distribuzione complessi. Per i responsabili delle decisioni commerciali, l'opportunità non si limita alla definizione di prezzi più elevati. Una formulazione più pratica può ridurre i costi di somministrazione e migliorare il completamento del trattamento, rafforzandone il valore nelle valutazioni di acquisto. Le aziende che sviluppano prodotti differenziati dovrebbero quindi valutare l'economia complessiva del trattamento, inclusi il tempo impiegato dagli operatori sanitari e i requisiti di follow-up, piuttosto che valutare i farmaci esclusivamente in base al prezzo unitario di acquisto.
Interventi mirati contro le malattie parassitarie basati sui dati
Si prevede che la sorveglianza epidemiologica diventerà sempre più dettagliata man mano che i governi integreranno informazioni epidemiologiche, demografiche, sulla mobilità e ambientali. Tali dati possono contribuire a identificare i focolai di trasmissione persistenti, a dare priorità alle campagne di trattamento e a ridurre la distribuzione non necessaria di farmaci con il progredire dell'eliminazione della malattia. I fornitori farmaceutici possono sfruttare questi cambiamenti per migliorare la pianificazione della domanda e anticipare i passaggi tra approvvigionamento preventivo e approvvigionamento basato sui casi. I sistemi di inventario digitali possono ulteriormente ridurre le rotture di stock e migliorare la sincronizzazione tra magazzini centrali, distributori regionali e strutture sanitarie. La struttura del mercato che ne risulterà dovrebbe diventare più reattiva ai modelli di diffusione localizzati della malattia. I fornitori che combinano una produzione affidabile con capacità di previsione, imballaggi flessibili e rifornimento rapido potrebbero ottenere vantaggi man mano che l'approvvigionamento diventa sempre più basato su dati concreti e mirato geograficamente.
Opportunità di mercato nel settore antiparassitario
Produzione localizzata e resilienza dell'approvvigionamento regionale
Le aziende produttrici hanno l'opportunità di avviare o espandere la produzione regionale di farmaci antiparassitari ad alto volume in Asia, Africa e America Latina. La produzione locale può accorciare le catene di approvvigionamento, ridurre l'esposizione alle interruzioni del trasporto internazionale e migliorare la reattività alle gare d'appalto pubbliche. L'opportunità è particolarmente rilevante per i farmaci generici già affermati, per i quali la tecnologia di produzione è matura e la domanda è principalmente trainata dai volumi. Le partnership con aziende farmaceutiche nazionali possono fornire conoscenze normative e accesso alla distribuzione senza richiedere investimenti ex novo su vasta scala. Gli investitori dovrebbero dare priorità ai mercati con appalti pubblici ricorrenti, disponibilità consolidata di principi attivi e una regolamentazione farmaceutica in miglioramento. I modelli di produzione a contratto e di trasferimento tecnologico possono offrire un ingresso a minor rischio rispetto agli impianti di produzione indipendenti, mentre le operazioni di confezionamento regionali possono fornire maggiore flessibilità per le gare d'appalto del settore pubblico e per i requisiti di dosaggio differenziati.
Approvvigionamento digitale ed espansione dei trattamenti mirati
Le piattaforme di approvvigionamento digitali creano opportunità per connettere i produttori in modo più diretto con ospedali, farmacie, distributori e programmi di sanità pubblica. Una maggiore visibilità sugli ordini e sulle scorte può ridurre le carenze, consentendo al contempo ai fornitori di identificare tempestivamente i modelli di domanda regionali. Le previsioni per il mercato degli antiparassitari dovrebbero quindi considerare non solo la crescita epidemiologica, ma anche i cambiamenti nell'architettura degli approvvigionamenti e la digitalizzazione dei canali. Le aziende possono sviluppare strategie commerciali differenziate combinando i contratti ospedalieri con la distribuzione al dettaglio e online, in particolare per le terapie ambulatoriali di routine. Investire nella serializzazione, nell'analisi delle scorte, nella previsione della domanda e nella gestione elettronica delle gare d'appalto può migliorare l'efficienza del capitale circolante. Per le aziende farmaceutiche, la maggiore opportunità risiede nell'utilizzo dell'infrastruttura digitale per aumentare la disponibilità e ridurre le inefficienze distributive, piuttosto che considerare le vendite online come un canale di crescita a sé stante.
Sviluppi recenti
- Dicembre 2025: Novartis AG ha annunciato di aver investito 490 milioni di dollari in ricerca e sviluppo per la malaria e le malattie tropicali neglette a partire dal 2021, rinnovando il proprio impegno con almeno 250 milioni di dollari per il periodo 2026-2030. L'azienda ha evidenziato una pipeline di prodotti in fase di sviluppo che comprende malaria, dengue, leishmaniosi, malattia di Chagas e criptosporidiosi.
- Luglio 2025: Novartis AG ha aggiornato le proprie attività di sviluppo clinico per la ricerca su farmaci antiparassitari e malattie neglette, confermando LXE408 come candidato per la leishmaniosi e la malattia di Chagas, mentre EDI048 è stato identificato per la criptosporidiosi. L'azienda ha inoltre comunicato che il proprio portafoglio di farmaci per malattie tropicali neglette e malaria si è ampliato grazie a partnership e programmi di ricerca interni.
- Giugno 2025: l'Organizzazione Mondiale della Sanità e i partner farmaceutici hanno segnalato significative interruzioni nelle campagne di trattamento delle malattie tropicali neglette (NTD) a seguito della riduzione degli aiuti esterni allo sviluppo. L'OMS ha dichiarato che 47 campagne sono state ritardate, con potenziali ripercussioni su 143 milioni di persone, mentre la carenza di farmaci e i problemi logistici hanno creato ulteriori rischi per la continuità del trattamento nei paesi endemici.
Domande frequenti

- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -