
アンティパラシリック市場:規模・需要・予測 2034
抗寄生虫薬市場規模と予測(2021年~2034年)、世界および地域別シェア、トレンド、成長機会分析レポート 対象範囲:薬剤クラス別(駆虫薬、抗原虫薬、その他)、疾患適応症別(ジアルジア症、鞭虫症、フィラリア症、神経嚢虫症、包虫症、蟯虫症、嚢虫症、回虫症、その他)、流通チャネル別(病院薬局、小売薬局、オンライン薬局、その他)、地域別(北米、欧州、アジア太平洋、南米および中米)
- ステータス : 公開されたデータ
- レポートコード : TIPRE00018094
- カテゴリー : ライフサイエンス
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : August 24, 2026


2025年の市場規模
262億2000 万米ドル
基準年値
2034年の予測
469 億1000万米ドル
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
6.68 %
成長率
対象市場
3306 億2000万米ドル
(2026年~2034年)
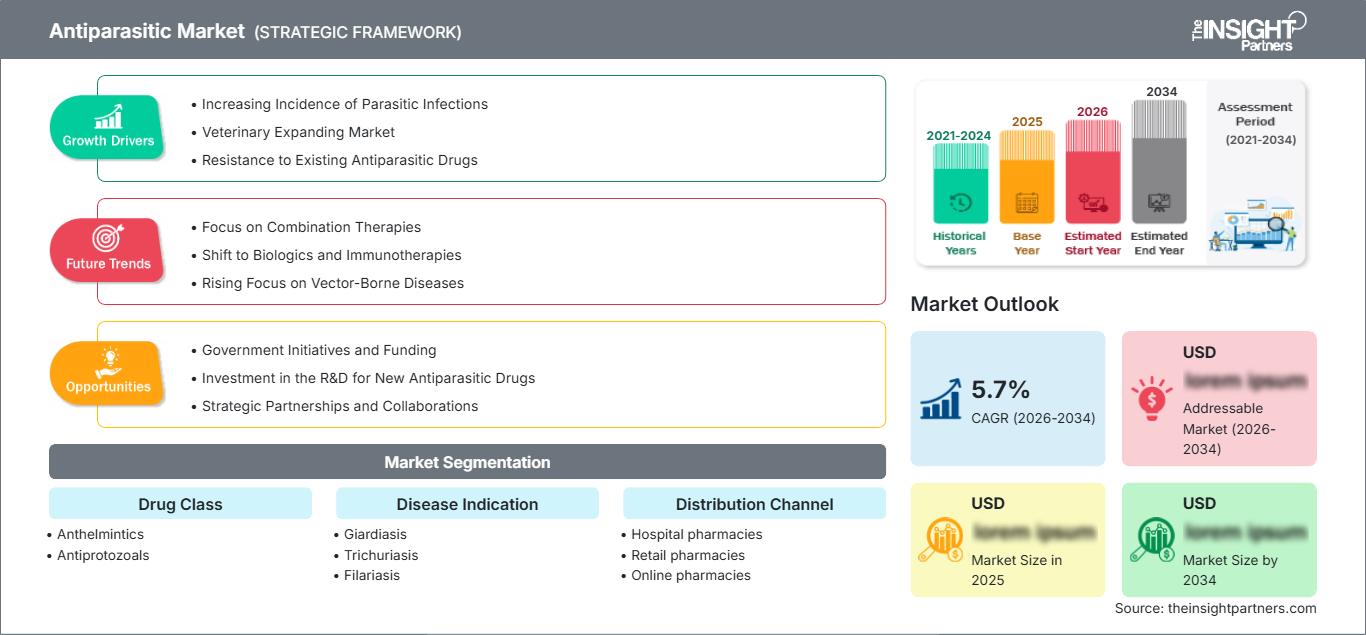
抗寄生虫薬市場は、寄生虫疾患および再興感染症の予防、診断、治療に関する取り組みの拡大を背景に、着実に成長していくと予想されています。市場規模は2025年には262億2000万米ドルと推定され、2034年には469億1000万米ドルにまで拡大すると予測されています。これは、寄生虫疾患の蔓延、政府保健機関による治療プログラム、必須医薬品へのアクセス向上、そして顧みられない感染症に対する新たな治療法への投資といった要因により、2026年から2034年にかけて年平均成長率(CAGR)6.68%で推移すると見込まれています。
北米における抗寄生虫薬市場の規模は、処方薬の既存構造、旅行者が感染する感染症、獣医学におけるヒト疾病監視、および輸入寄生虫疾患への注力によって支えられるでしょう。モデル分析によると、継続的な治療ニーズ、診断の改善、ブランド薬およびジェネリック医薬品の入手可能性の向上により、2026年から2034年にかけて年平均成長率(CAGR)は4.8~5.6%になると予測されています。
抗寄生虫薬市場の評価と洞察
- 北米:北米は2025年には抗寄生虫薬市場の17~20%を占めると予想され、2026年から2034年にかけて年平均成長率(CAGR)は4.8~5.6%となる見込みです。確立された医療制度と輸入感染症の診断体制が、医薬品需要の予測可能性を支えています。
- 米国:米国は、2025年の北米市場の約78~82%を占め、専門医による処方とジェネリック医薬品の入手可能性に支えられ、2026年から2034年にかけて年平均成長率(CAGR)は4.7~5.5%となる見込みです。
- ヨーロッパ:ヨーロッパの市場シェアは2025年には23~26%と推定され、2034年までの年平均成長率(CAGR)は5.2~6.0%と見込まれています。ドイツ、フランス、英国、イタリア、スペインが、この地域の主要な需要基盤となっています。
- アジア太平洋地域:アジア太平洋地域は2025年には推定31~35%の市場シェアを占め、7.0~7.8%の成長が見込まれています。中国、インド、日本、韓国、オーストラリアは、疾病への曝露率が高いことと、医薬品へのアクセスが拡大していることが特徴となっています。
- 最大のセグメント:駆虫薬は最大のセグメントであり、2025年の市場シェアは68~72%、2034年までの年平均成長率は6.2~6.8%と予測されている。
- 高成長分野:抗原虫薬は高成長分野であり、原虫疾患の持続的な負担に支えられ、2025年の市場シェアは28~32%、年平均成長率(CAGR)は7.2~8.0%と予測されている。
- 詳細に分析された主要企業: Ipca Laboratories Ltd.、Zydus Lifesciences Limited、Merck KGaA、Pfizer Inc.、GlaxoSmithKline plc、Cipla Limited、Ranbaxy Laboratories Limited、Novartis AG、Alvizia Health Care、およびEisai Co., Ltd.
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
抗寄生虫薬市場は、従来の治療法から、疾患のカバー範囲とアクセス制度を強化した特殊製剤へと発展してきました。従来の駆虫薬ジェネリックは依然として重要な役割を果たしていますが、抗原虫薬はさらに発展し、疾患特異的な治療薬へと進化しています。生産の動向としては、大規模な公的購入、製薬会社からの寄付、有効医薬品成分の入手可能性、地域生産施設などが挙げられます。WHOの統計によると、土壌媒介性蠕虫症は約15億人に影響を与えており、定期的な治療と予防プログラムの構造的な必要性が強調されています。
抗寄生虫薬市場レポートによると、今後、流行国が治療プログラムを策定し、医薬品流通を改善するにつれて、需要の地理的範囲が拡大すると予測されています。必須医薬品への支援、ジェネリック医薬品の現地生産、官民連携といった規制の整備は、サプライチェーンの安定性を高めるでしょう。また、忍容性が高く、治療期間が短縮され、小児にも投与可能で、耐性株の寄生虫にも有効な治療法への投資も増加しています。
抗寄生虫薬市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 262億2000万米ドル |
| 2034年までの市場規模 | 469億1000万米ドル |
| 世界の年間平均成長率(2026年~2034年) | 6.68% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
抗寄生虫薬市場分析
抗寄生虫薬市場の拡大は、熱帯および亜熱帯地域における蠕虫および原虫感染症の蔓延が主な原因である。WHOによると、2023年には顧みられない熱帯病(NTD)のために介入を必要とする人が14億9500万人いたが、少なくとも1種類のNTDの治療を受けた人はわずか8億6710万人だった。市場のエコシステムは、原薬製造業者、製剤会社、公共調達機関、病院、薬局、地域プログラム、国際保健機関で構成されている。抗寄生虫薬の供給は多国籍企業とジェネリック医薬品の地域メーカーに分散しており、価格設定モデルも様々である。
特定の疾患によって需要パターンには大きな違いがあります。駆虫薬は集団予防治療に伴う利点がある一方、抗原虫薬は特定の疾患の診断と処方により大きく依存します。公共調達は大量の注文を生み出しますが、価格と生産コストの面で大きな圧力を生み出します。さらに、WHOによると、医薬品の要請の遅延、通関手続きの困難さ、不十分な在庫管理、ラストマイル配送などの物流上の課題も考慮すべき要因です。
抗寄生虫薬業界における競争力は、ブランド医薬品、確立されたジェネリック医薬品、寄付、および専門的な研究開発イニシアチブの組み合わせによって成り立っています。コスト重視の製薬会社としては、Ipca Laboratories、Zydus Lifesciences、Cipla、Ranbaxy Laboratoriesなどが挙げられますが、より大規模なグローバルヘルス事業を展開している企業としては、Pfizer、GlaxoSmithKline、Merck KGaA、Novartisなどが挙げられます。Novartisは、リーシュマニア症やクリプトスポリジウム症の治療法開発など、顧みられない疾患に対する重要な研究開発投資を続けています。
戦略的投資は、単に生産量を増やすだけでなく、差別化された治療法、アクセス向上策、そして治療分野におけるギャップを埋める医薬品へとますますシフトしている。原薬と製剤の両方を開発できる企業は、調達管理においてより柔軟に対応できる一方、多国籍企業は規制に関する専門知識と国際的な医療パートナーシップから恩恵を受けるだろう。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
抗寄生虫薬市場:戦略的洞察
地域別分析
北米の抗寄生虫薬市場
北米は2025年には17~20%の市場シェアを占めると推定され、2034年まで年平均成長率(CAGR)4.8~5.6%で拡大すると予測されている。この地域は、医薬品流通網の成熟、強力な診断能力、そして比較的高い治療アクセスを特徴としている。需要は、腸内寄生虫、原虫感染症、旅行関連疾患、および免疫不全患者に影響を与える感染症の処方管理に集中している。
米国はこの地域における主要市場であり、カナダは二次的でより安定した市場である。感染症治療、旅行医学、病院薬局での医薬品調達、ジェネリック医薬品への切り替えといった分野への特化が、主要な消費要因となっている。規制によって製品の品質とトレーサビリティも確保されている。そのため、成長は量ではなく、緩やかなものにとどまるが、金額ベースでは拡大が見込まれる。
米国抗寄生虫薬市場
米国は2025年の北米市場において推定78~82%のシェアを占め、2034年まで年平均成長率(CAGR)4.7~5.5%を記録すると予測されている。需要は、病院での治療、外来処方、旅行用医薬品、国内外で感染した疾患の診断によって支えられている。ファイザー、メルクKGaA、ノバルティスなどの国際的な製薬会社が、直接的または間接的にこの市場に関与することになるだろう。
予防的な集団治療が重視されていないため、使用パターンは流行国とは異なります。一方で、処方は実際の感染、寄生虫への過去の曝露、臨床症状、専門医の意見に大きく関連していると考えられます。小売薬局や病院薬局は依然として重要な販売チャネルとなりますが、ジェネリック医薬品の普及により価格の高騰は抑制されるでしょう。
欧州抗寄生虫薬市場
欧州は2025年には市場シェアの23~26%を占めると予想され、年平均成長率(CAGR)は5.2~6.0%と予測されている。ドイツは医薬品市場と医療制度が高度に発達しているため、最大の市場規模を誇る。英国、フランス、イタリア、スペインは、病院医療、プライマリケア、旅行医学、輸入感染症の治療などにより、追加的な需要を生み出している。
英国は感染症に対する優れた監視システムを備え、病院での治療へのアクセスも良好である一方、ドイツは医療分野とともに製薬産業が発達している。フランス、イタリア、スペインは、国内での治療ニーズに加え、旅行や輸入感染症への対応も必要としている。ヨーロッパにおける疾病の蔓延率は風土病地域に比べて低いため、この地域の成長は緩やかなものにとどまっているが、移民、国際旅行、診断、抗菌薬適正使用といった要因により、効果的な抗寄生虫薬への需要は引き続き高まっている。
アジア太平洋地域の抗寄生虫薬市場
アジア太平洋地域は、2025年の売上高の31~35%を占めると推定されており、2034年まで7.0~7.8%の成長が見込まれています。中国が最大の市場で、次いでインド、日本、韓国、オーストラリアが続きます。人口の多さ、風土病の蔓延、公衆衛生対策、医薬品へのアクセス改善などが需要を支えています。
中国とインドは、人口規模の大きさと寄生虫疾患への継続的な曝露により、最も大きな市場規模の可能性を秘めている。日本、韓国、オーストラリアは、高額処方箋の需要と旅行関連治療に貢献している。国の疾病対策プログラム、衛生環境の改善、国内での医薬品製造、医療保障の拡大は市場の発展を支えるはずだが、集団治療の現場では価格設定は依然として敏感なままである。
中東・アフリカの抗寄生虫薬市場
中東・アフリカ地域は2034年まで約6.5~7.3%の成長率を記録すると予測されており、湾岸地域ではサウジアラビアとアラブ首長国連邦が医療分野をリードし、南部アフリカ地域では南アフリカが主導的な役割を果たすと見込まれています。公共調達、病院インフラ、感染症対策関連製品の輸入が、この地域の医療消費を牽引しています。
サウジアラビアは、充実した医療インフラや国際観光といった強みを持ち、アラブ首長国連邦は有利な民間医療制度を有している。南アフリカは、確立された医薬品流通ネットワークと感染症対策のニーズに対応できる体制を整えている。中東・アフリカ地域(RoMEA)は、国際保健プログラム、現地調達、公的資金による治療に大きく依存している。湾岸諸国のエネルギー収入は医療投資を促進する可能性がある一方、他の地域ではインフラ整備の課題が医薬品の入手可能性に影響を与え続けている。
セグメンテーション分析
薬物分類
薬剤の種類は、治療需要を評価する上で依然として主要な基準であり、駆虫薬が最大の市場シェアを占めています。この分野は、2026年から2034年にかけて年平均成長率(CAGR)6.2~6.8%で拡大すると予測されています。抗原虫薬は、診断、耐性への懸念、疾患特異的な治療プロトコルといった要素が差別化された医薬品開発の機会を生み出すため、補完的な成長エンジンとなります。
- 駆虫薬:アルベンダゾール、メベンダゾール、および関連薬剤は、腸内寄生虫や様々な蠕虫症に対する大規模な治療プログラムを支えているため、駆虫薬は依然として最も強い地位を占めています。大量調達によって、その戦略的重要性はさらに強化されています。
- 抗原虫薬:抗原虫薬は、より的を絞った診断と治療選択を必要とする疾患に用いられます。需要は、ジアルジア症やその他の原虫感染症、治療の複雑さ、耐性に関する考慮事項、専門医による処方などによって左右されます。
疾患適応症
疾患適応症は、2026年から2034年にかけて年平均成長率(CAGR)6.4~7.1%で拡大すると予測されています。商業的な業績は、疫学、治療頻度、診断、公衆衛生上の優先事項によって異なります。予防治療プロトコルが確立されている疾患は、継続的な需要を生み出す可能性がありますが、あまり一般的でない疾患は、専門医による診断とアクセスに大きく依存します。
- ジアルジア症:ジアルジア症は、特に汚染された水や食品への曝露が懸念される地域では、外来患者の需要が繰り返し発生します。治療は一般的に処方薬が中心となるため、診断の容易さとプライマリケアへのアクセスが重要な商業的決定要因となります。
- 鞭虫症:鞭虫症は、土壌媒介性蠕虫症対策プログラムと密接に関連しています。その戦略的な重要性は、学齢期児童を対象とした治療キャンペーンと、流行地域におけるより広範な駆虫活動との統合から生まれます。
- フィラリア症:フィラリア症は、予防的化学療法の重要な公衆衛生上の応用例です。調達は、国の撲滅プログラム、ドナーの支援、治療の普及率、および地域社会における連携した配布によって大きく左右されます。
- 神経嚢虫症:神経嚢虫症はより専門的な臨床管理を必要とするため、診断に比較的多くの労力を要する。治療方針の決定には、専門医による評価、画像診断、および疾患の重症度の考慮がしばしば必要となる。
- 包虫症:包虫症は、長期にわたる薬物療法と手術または介入処置を伴う場合があるため、専門的な治療需要を生み出します。流行状況と診断能力は、治療へのアクセスに影響を与えます。
- 蟯虫症:蟯虫症は、家庭内感染により感染した家族が繰り返し治療や管理を受ける必要があるため、小売店やプライマリーケアにおける需要が繰り返し発生します。
- 嚢虫症:嚢虫症の需要は、診断の確定度と臨床症状の重症度によって左右されます。商業的な重要性は、流行地域および感染症専門医療機関に集中しています。
- 回虫症:回虫症は、罹患人口が多く、予防的駆虫プログラムに組み込まれているため、依然として主要な治療対象疾患です。手頃な価格の経口製剤は、幅広い治療普及のために戦略的に重要です。
流通チャネル
流通チャネルは、2026年から2034年にかけて年平均成長率(CAGR)5.8~6.6%で成長すると予測されている。チャネルのパフォーマンスは、治療が個別に処方されるか、公衆衛生キャンペーンを通じて提供されるかによって異なる。病院チャネルは複雑な感染症に対応している一方、多くの国では小売チャネルが日常的な外来治療を担っている。
- 病院薬局:病院薬局は、医師の監督、入院治療、または専門医によるモニタリングを必要とする、重篤な感染症、複雑な感染症、または診断が不確かな感染症に対して、戦略的に重要な役割を果たします。
- 小売薬局:小売薬局は、特にジェネリック医薬品の普及率が高く、外来治療が一般的である国々において、確立された抗寄生虫薬への幅広いアクセスを提供している。
- オンライン薬局:オンライン薬局は、電子処方箋システムと電子商取引規制が許す範囲で、医薬品へのアクセスを拡大している。その重要性は、定期的な外来治療や繰り返し購入において特に高い。
機会の概要
|
セグメント名 |
収益貢献度(高/中/低) |
トレンドタグ |
導入段階 |
|---|---|---|---|
|
病院薬局 |
高い |
専門医による治療 |
成熟した |
|
小売薬局 |
高い |
一般アクセス |
成熟した |
|
オンライン薬局 |
中くらい |
デジタルディスペンシング |
スケーリング |
抗寄生虫薬市場の成長要因と影響分析
持続的な風土病の負担により、治療の必要性が繰り返し発生する。
寄生虫感染症は、衛生状態、水質、気候、住居環境、社会経済的地位と深く結びついています。WHOは、土壌媒介性蠕虫感染症が世界中で約15億人に影響を与えていると推定しており、予防の進歩にもかかわらず、治療需要が構造的に重要である理由を示しています。2024年には、8億8300万人以上の子どもが土壌媒介性蠕虫症の予防化学療法を必要としましたが、治療を受けたのは約5億660万人でした。この治療ギャップにより、流行国全体で継続的な調達ニーズが生じています。製造業者にとって、その影響は生産効率と安定した供給が不可欠な大量生産の経口製剤で最も顕著です。したがって、公衆衛生プログラムは、個々の医薬品価格が抑制されている場合でも、継続的な需要を生み出すことができ、拡張可能な製造能力を持つ生産者にとって、安定した量ベースの機会を支えることができます。
予防的化学療法および統合的疾患プログラムの拡大
予防的化学療法は、個別の疾病対策キャンペーンではなく、統合的な国家保健プログラムの一部としてますます組み込まれるようになっている。WHOのガイダンスは、リンパ系フィラリア症や土壌伝播性蠕虫症など、いくつかの顧みられない熱帯病に対する定期的な薬剤投与を支持している。統合的な提供は、薬剤と地域活動を組み合わせることで、運営コストを削減し、治療の到達範囲を拡大することができる。国家プログラムが複数年にわたる治療スケジュールを採用すると、調達がより予測可能になるため、これは大きな商業的効果を生み出す。標準化された長期保存可能な製剤を競争力のある価格で供給できる製造業者は、これらの入札において有利な立場にある。しかし、資金の中断は、供給量に急速に影響を与える可能性がある。WHOは、2025年の資金削減により、1億4300万人を保護するはずだった47の顧みられない熱帯病対策キャンペーンが遅れたと報告しており、プログラムの資金調達、薬剤の流通、市場実現の間に直接的な関連性があることを示している。
診断の改善により、治療範囲は集団治療プログラムを超えて拡大する。
診断技術の向上により、集団全体を対象とした予防医療から、患者個々のニーズに合わせた治療へと需要がシフトしつつあります。分子生物学的、抗原学的、画像診断、および臨床検査法を用いることで、これまで診断されずに放置されていた、あるいは経験的に治療されていた寄生虫感染症の特定精度が向上します。これは特に、神経嚢虫症、包虫症、持続性原虫感染症など、臨床的な鑑別が治療選択に影響を与える疾患において大きなメリットとなります。商業的には、診断技術の向上は治療対象となる患者数を拡大するとともに、より強力な臨床的地位を確立した専門医薬品の普及を促進します。製薬会社は、包括的な調達プログラムだけに頼るのではなく、医薬品と診断に関する教育、臨床ガイドライン、治療経路を組み合わせることで、大きな利益を得ることができます。この影響は、診断インフラの整備が治療へのアクセスよりも速いペースで進んでいる中所得国市場において、最も顕著に現れると考えられます。
抗寄生虫薬市場の将来動向
より短期間で患者に優しい治療法への移行
抗寄生虫薬市場の動向を見ると、今後の製品開発では、治療期間の短縮、忍容性の向上、小児への適用性、投与の簡素化が重視される傾向にあることが示唆されます。これらの特性は、地域プログラムにおける服薬遵守率の向上と運用上の複雑さの軽減につながります。単回投与または投与頻度の低減は、医療従事者が限られた期間内に多数の患者を治療しなければならない場合に特に有効です。製剤の革新は、味、飲み込みやすさ、投与量の柔軟性、そして困難な流通環境における安定性といった点にも貢献する可能性があります。商業的な意思決定者にとって、この機会は高価格設定だけにとどまりません。より便利な製剤は、投与コストを削減し、治療完了率を高めることで、調達評価における価値を高めます。したがって、差別化された製品を開発する企業は、医薬品を単価だけで評価するのではなく、医療従事者の時間やフォローアップの必要性など、治療全体の経済性を評価すべきです。
寄生虫疾患対策におけるデータ駆動型ターゲティング
各国政府が疫学、人口統計、移動、環境に関する情報を組み合わせることで、疾病監視はますます詳細化していくと予想されます。こうしたデータは、持続的な感染クラスターの特定、治療キャンペーンの優先順位付け、そして撲滅が進むにつれて不必要な医薬品の流通削減に役立ちます。医薬品供給業者は、こうした変化を利用して需要計画を改善し、予防的調達と症例ベースの調達の間の移行を予測することができます。デジタル在庫システムは、在庫切れをさらに削減し、中央倉庫、地域流通業者、医療施設間の同期を改善できます。結果として、市場構造は地域ごとの疾病パターンにより迅速に対応できるようになるはずです。信頼性の高い製造と予測能力、柔軟な包装、迅速な補充を組み合わせた供給業者は、調達がますますエビデンスに基づき、地理的にターゲットを絞ったものになるにつれて、優位性を獲得できる可能性があります。
抗寄生虫薬市場の機会
地域密着型の製造と地域的な供給の回復力
製造業者は、アジア、アフリカ、ラテンアメリカにおいて、大量生産される抗寄生虫薬の地域生産を確立または拡大する機会を得ています。現地生産はサプライチェーンを短縮し、国際輸送の混乱リスクを軽減し、政府入札への対応力を向上させることができます。この機会は、製造技術が成熟しており、需要が主に量によって左右される既存のジェネリック医薬品にとって特に重要です。国内の製薬会社との提携により、大規模な新規投資を必要とせずに、規制に関する知識と流通網へのアクセスを得ることができます。投資家は、定期的な公共調達、確立された原薬供給、そして医薬品規制の改善が進む市場を優先すべきです。委託製造や技術移転モデルは、独立系製造施設よりもリスクの低い参入を可能にする可能性があり、地域包装事業は、公共部門の入札や多様な投与量要件に対して、より柔軟な対応を可能にします。
デジタル調達と標的治療の拡大
デジタル調達プラットフォームは、製造業者と病院、薬局、流通業者、公衆衛生プログラムをより直接的に結びつける機会を生み出します。注文と在庫の可視性が向上すると、供給業者が地域の需要パターンをより早く特定できると同時に、不足を減らすことができます。したがって、抗寄生虫薬市場の予測では、疫学的成長だけでなく、調達アーキテクチャとチャネルのデジタル化の変化も考慮する必要があります。企業は、特に日常的な外来治療において、病院との契約と小売およびオンライン流通を組み合わせることで、差別化された商業戦略を開発できます。シリアル化、在庫分析、需要予測、電子入札管理への投資は、運転資本の効率性を向上させることができます。製薬会社にとって最大の機会は、オンライン販売を独立した成長チャネルとして扱うのではなく、デジタルインフラストラクチャを使用して入手可能性を高め、流通の非効率性を削減することにあります。
最近の動向
- 2025年12月:ノバルティスAGは、2021年以降、マラリアおよび顧みられない熱帯病の研究開発に4億9000万米ドルを投資し、2026年から2030年にかけて少なくとも2億5000万米ドルを投資する方針を改めて表明した。同社は、マラリア、デング熱、リーシュマニア症、シャーガス病、クリプトスポリジウム症を対象としたパイプラインを強調した。
- 2025年7月:ノバルティスAGは、抗寄生虫薬および顧みられない病気(NTD)研究における臨床開発活動の最新情報を発表した。LXE408は引き続きリーシュマニア症およびシャーガス病の候補薬として開発が進められており、EDI048はクリプトスポリジウム症の治療薬として特定された。同社は、NTDおよびマラリアに関するポートフォリオが、パートナーシップおよび社内創薬プログラムを通じて拡大したと報告した。
- 2025年6月:世界保健機関(WHO)と製薬パートナーは、外部開発援助の削減に伴い、顧みられない熱帯病(NTD)治療キャンペーンに重大な支障が生じていると報告した。WHOは、47のキャンペーンが遅延し、1億4300万人に影響が出る可能性があると述べ、医薬品不足と物流上の制約により、流行国における治療継続にさらなるリスクが生じていると指摘した。
よくある質問

- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -