
Mercado de antiparasitarios: tamaño, cuota de mercado y previsiones 2034
Tamaño del mercado de antiparasitarios y pronósticos (2021-2034), participación global y regional, tendencias y análisis de oportunidades de crecimiento. Cobertura del informe: por clase de fármaco (antihelmínticos, antiprotozoarios, otros); indicación de la enfermedad (giardiasis, tricuriasis, filariasis, neurocisticercosis, hidatidosis, oxiuriasis, ascariasis, otros); canal de distribución (farmacias hospitalarias, farmacias minoristas, farmacias en línea, otros) y geografía (América del Norte, Europa, Asia Pacífico y América del Sur y Central).
- Estado : Datos publicados
- Código de informe : TIPRE00018094
- Categoría : Ciencias de la vida
- Número de páginas : 150
- Formatos de informe disponibles :


- Fecha de última actualización : August 24, 2026


Tamaño del mercado en 2025
26.220 millones de dólares estadounidenses
Valor del año base
Pronóstico para 2034
46.910 millones de dólares estadounidenses
Proyecciones para 2034
Tasa de crecimiento anual compuesta (CAGR) 2026-2034
6,68 %
Índice de crecimiento
Mercado potencial
330.620 millones de dólares estadounidenses
(2026-2034)
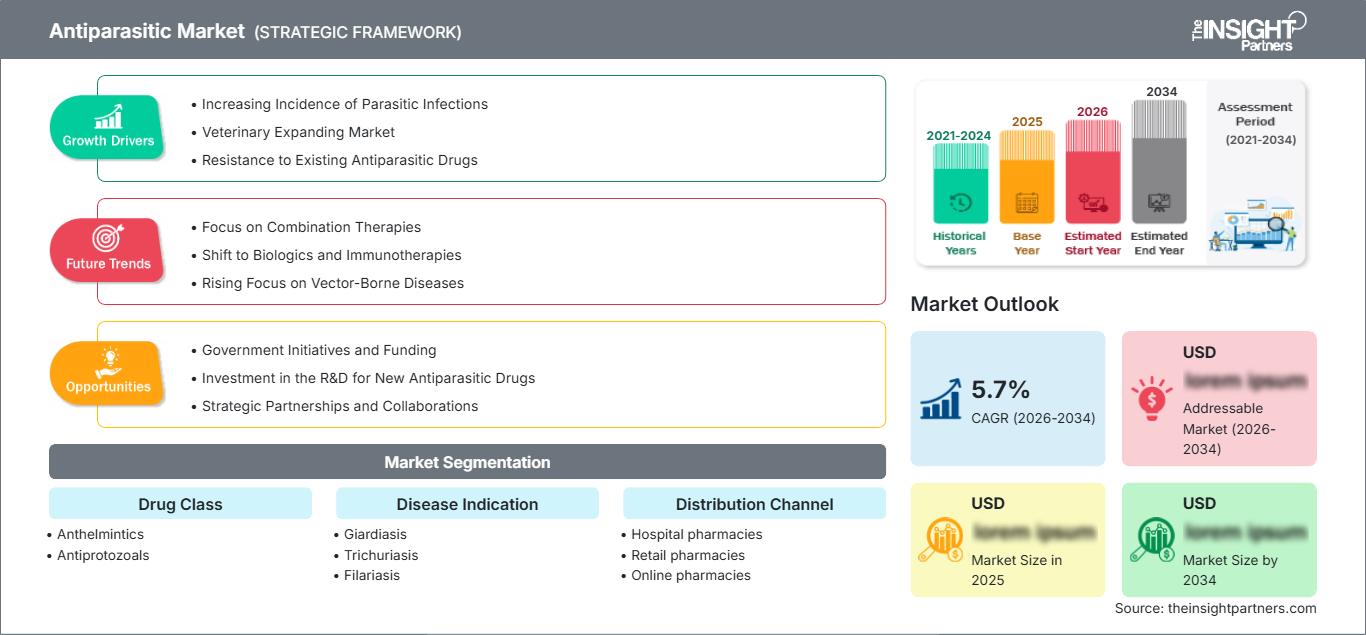
Se prevé que el mercado de antiparasitarios crezca de forma constante, impulsado por la expansión de las iniciativas de prevención, diagnóstico y tratamiento de enfermedades parasitarias y reemergentes. Se estima que el tamaño del mercado alcanzará los 26.220 millones de dólares estadounidenses en 2025 y se prevé que aumente hasta los 46.910 millones de dólares estadounidenses en 2034, con una tasa de crecimiento anual compuesta (TCAC) del 6,68% entre 2026 y 2034, debido a la persistencia de la prevalencia, los programas de tratamiento de las agencias gubernamentales de salud, un mayor acceso a medicamentos esenciales y las inversiones en nuevos tratamientos para infecciones desatendidas.
En Norteamérica, el tamaño del mercado de antiparasitarios se sustentará en la estructura existente de medicamentos recetados, las infecciones contraídas por viajeros, la vigilancia de enfermedades humanas en animales y la atención a las enfermedades parasitarias importadas. Los modelos sugieren una tasa de crecimiento anual compuesta (TCAC) del 4,8 % al 5,6 % entre 2026 y 2034, impulsada por la constante demanda de tratamientos, la mejora del diagnóstico y la disponibilidad de medicamentos de marca y genéricos.
Evaluación y perspectivas del mercado de antiparasitarios
- América del Norte: Se prevé que América del Norte represente entre el 17 % y el 20 % de la cuota de mercado de antiparasitarios en 2025, con una tasa de crecimiento anual compuesta (CAGR) del 4,8 % al 5,6 % entre 2026 y 2034. Los sistemas sanitarios consolidados y el diagnóstico de infecciones importadas respaldan una demanda farmacéutica predecible.
- EE. UU.: Estados Unidos representa aproximadamente entre el 78 % y el 82 % del mercado norteamericano en 2025, con una tasa de crecimiento anual compuesta (CAGR) del 4,7 % al 5,5 % durante el período 2026-2034, gracias a la prescripción especializada y la disponibilidad de medicamentos genéricos.
- Europa: Se estima que Europa tendrá una participación del 23-26% en 2025 y una tasa de crecimiento anual compuesta (CAGR) del 5,2-6,0% hasta 2034. Alemania, Francia, el Reino Unido, Italia y España constituyen la principal base de demanda de la región.
- Asia Pacífico: Se estima que la región Asia Pacífico tendrá una participación del 31-35% en 2025 y se proyecta que crecerá entre un 7,0% y un 7,8%. China, India, Japón, Corea del Sur y Australia combinan una alta exposición a enfermedades con un acceso cada vez mayor a productos farmacéuticos.
- Segmento más grande: Los antihelmínticos representan el segmento más grande, con una cuota de mercado proyectada para 2025 del 68-72% y una tasa de crecimiento anual compuesta (CAGR) del 6,2-6,8% hasta 2034.
- Segmento de alto crecimiento: Los antiprotozoarios representan el segmento de alto crecimiento, con una cuota de mercado proyectada para 2025 del 28-32% y una tasa de crecimiento anual compuesta (CAGR) del 7,2-8,0%, respaldada por la persistente carga de enfermedad protozoaria.
- Empresas clave analizadas en detalle: Ipca Laboratories Ltd., Zydus Lifesciences Limited, Merck KGaA, Pfizer Inc., GlaxoSmithKline plc, Cipla Limited, Ranbaxy Laboratories Limited, Novartis AG, Alvizia Health Care y Eisai Co., Ltd.
Fuente: Análisis de The Insight Partners basado en investigaciones propias, publicaciones gubernamentales, informes anuales de empresas, presentaciones para inversores, bases de datos del sector y entrevistas con expertos.
El mercado de antiparasitarios ha evolucionado desde tratamientos convencionales hasta formulaciones especializadas con mayor cobertura de la enfermedad y mejores esquemas de acceso. Los antihelmínticos genéricos tradicionales siguen desempeñando un papel importante, mientras que los antiprotozoarios se han desarrollado aún más hacia tratamientos especializados específicos para cada enfermedad. La dinámica de la producción incluye compras públicas a gran escala, donaciones de compañías farmacéuticas, disponibilidad de principios activos farmacéuticos e instalaciones de producción regionales. Según estadísticas de la OMS, la helmintiasis transmitida por el suelo afecta a aproximadamente 1500 millones de personas, lo que subraya la necesidad estructural de tratamientos regulares y programas de prevención.
Según el informe del mercado de antiparasitarios, se prevé que la demanda se extienda geográficamente a medida que los países endémicos desarrollen sus programas de tratamiento y mejoren la distribución de medicamentos. El avance en la regulación, mediante el apoyo a los medicamentos esenciales, la fabricación local de genéricos y las alianzas público-privadas, fortalecerá la estabilidad de la cadena de suministro. Asimismo, se están realizando mayores inversiones en tratamientos con mejor tolerabilidad, menor duración, aptos para su administración en niños y eficaces contra cepas resistentes de parásitos.
Alcance del informe del mercado de antiparasitarios
| Atributo del informe | Detalles |
|---|---|
| Tamaño del mercado en 2025 | 26.220 millones de dólares estadounidenses |
| Tamaño del mercado para 2034 | 46.910 millones de dólares estadounidenses |
| Tasa de crecimiento anual compuesta global (2026 - 2034) | 6,68% |
| Datos históricos | 2021-2024 |
| Período de pronóstico | 2026-2034 |
Análisis del mercado de antiparasitarios
La expansión del mercado de antiparasitarios se atribuye principalmente a la persistencia de infecciones por helmintos y protozoos en poblaciones tropicales y subtropicales. Según la OMS, en 2023 había 1495 millones de personas que necesitaban intervenciones debido a enfermedades tropicales desatendidas y solo 867,1 millones recibieron tratamiento para al menos un tipo de ETD. El ecosistema del mercado está compuesto por productores de principios activos farmacéuticos, empresas de formulación, organismos de contratación pública, hospitales, farmacias, programas comunitarios y organizaciones internacionales de salud. El suministro de antiparasitarios está fragmentado entre multinacionales y productores regionales de genéricos, e implica diferentes modelos de precios.
Existen diferencias considerables en los patrones de demanda según la enfermedad. Los antihelmínticos ofrecen beneficios asociados a los tratamientos preventivos masivos, mientras que los antiprotozoarios dependen más del diagnóstico y la prescripción para una enfermedad específica. La contratación pública genera grandes volúmenes de pedidos, pero ejerce una presión significativa en cuanto a precios y costos de producción. Además, según la OMS, los desafíos logísticos, como las demoras en las solicitudes de medicamentos, las dificultades en los trámites aduaneros, la gestión inadecuada de existencias y la entrega de última milla, son factores que deben tenerse en cuenta.
El posicionamiento competitivo en la industria antiparasitaria implica una combinación de medicamentos de marca, genéricos consolidados, donaciones e iniciativas de I+D especializadas. Empresas como Ipca Laboratories, Zydus Lifesciences, Cipla y Ranbaxy Laboratories son relevantes para las farmacéuticas que buscan optimizar costos; sin embargo, compañías como Pfizer, GlaxoSmithKline, Merck KGaA y Novartis poseen una mayor capacidad global en el ámbito de la salud. Novartis continúa realizando importantes inversiones en investigación y desarrollo para enfermedades desatendidas, incluyendo el desarrollo de tratamientos para la leishmaniasis y la criptosporidiosis.
La inversión estratégica se orienta cada vez más hacia terapias diferenciadas, iniciativas de acceso y medicamentos que puedan cubrir las carencias en el panorama terapéutico, en lugar de simplemente aumentar el volumen de producción. Las empresas con capacidad para desarrollar tanto principios activos como formulaciones pueden ser más flexibles en la gestión de sus compras, mientras que las multinacionales se benefician de su experiencia regulatoria y sus alianzas internacionales en el sector de la salud.
● PERSONALIZACIÓN DE INFORMES
Adapte este informe para que se ajuste a sus necesidades comerciales específicas.
Este informe se puede personalizar para que se ajuste con precisión a sus objetivos comerciales, alcance y mercados objetivo. Las opciones de personalización incluyen segmentación a medida, análisis geográfico, análisis de la competencia e información estratégica para facilitar la toma de decisiones informadas.
Personaliza este informe →LO QUE PUEDES AJUSTAR
- ● Segmentaciones
- ● Geografía
- ● Análisis de la competencia
- ● Preferencias de idioma
Mercado de antiparasitarios: Perspectivas estratégicas
Perspectivas regionales
Mercado de antiparasitarios de Norteamérica
Se estima que Norteamérica tendrá una participación del 17-20% en 2025 y se prevé que crezca a una tasa de crecimiento anual compuesta (TCAC) del 4,8-5,6% hasta 2034. La región se caracteriza por una distribución farmacéutica consolidada, una sólida capacidad de diagnóstico y un acceso relativamente alto al tratamiento. La demanda se concentra en el manejo de medicamentos para parásitos intestinales, infecciones por protozoos, enfermedades asociadas a viajes e infecciones que afectan a poblaciones inmunocomprometidas.
Estados Unidos es el mercado líder en la región, mientras que Canadá constituye un mercado secundario y más estable. La especialización en el tratamiento de enfermedades infecciosas, la medicina del viajero, el aprovisionamiento de farmacias hospitalarias y la sustitución por genéricos son factores clave de consumo. Las regulaciones también garantizan la calidad y la trazabilidad de los productos. Por lo tanto, el crecimiento será moderado y no estará impulsado por el volumen; sin embargo, se producirá una expansión en valor.
Mercado antiparasitario de EE. UU.
Se estima que Estados Unidos representará entre el 78 % y el 82 % del mercado norteamericano en 2025 y registrará una tasa de crecimiento anual compuesta (TCAC) del 4,7 % al 5,5 % hasta 2034. La demanda se ve impulsada por los tratamientos hospitalarios, la prescripción ambulatoria, los medicamentos para viajes y el diagnóstico de infecciones contraídas dentro y fuera del país. Fabricantes farmacéuticos internacionales como Pfizer, Merck KGaA, Novartis y otros participarán directa o indirectamente.
El patrón de uso difiere del de los países endémicos, ya que no se hace hincapié en los tratamientos preventivos masivos. Por otro lado, las prescripciones suelen estar asociadas a la infección real, la exposición previa al parásito, las manifestaciones clínicas y la opinión de un especialista. Las farmacias minoristas y hospitalarias seguirán siendo canales de comercialización importantes, pero los medicamentos genéricos limitarán el aumento de precios.
Mercado europeo de antiparasitarios
Se prevé que Europa alcance una cuota de mercado del 23-26% en 2025 y que crezca a una tasa de crecimiento anual compuesta (TCAC) del 5,2-6,0%. Alemania es el país con mayor participación, gracias a su mercado farmacéutico y sistema sanitario altamente desarrollados. El Reino Unido, Francia, Italia y España contribuyen a la demanda adicional derivada de la atención hospitalaria, la atención primaria, la medicina del viajero y el tratamiento de infecciones importadas.
El Reino Unido cuenta con un buen sistema de vigilancia de enfermedades infecciosas y un buen acceso a tratamientos hospitalarios, mientras que Alemania posee una industria farmacéutica y un sector sanitario desarrollados. Francia, Italia y España tienen necesidades de tratamiento a nivel nacional, además de las derivadas de los viajes y las infecciones importadas. El crecimiento en la región sigue siendo moderado, ya que la prevalencia de la enfermedad en Europa es menor en comparación con las zonas endémicas, pero la migración, los viajes internacionales, el diagnóstico y la gestión del uso de antimicrobianos continúan generando la demanda de fármacos antiparasitarios eficaces.
Mercado de antiparasitarios en la región Asia-Pacífico
Se estima que la región Asia-Pacífico representará entre el 31 % y el 35 % de los ingresos de 2025 y se prevé que crezca entre un 7,0 % y un 7,8 % hasta 2034. China es el mercado líder, seguida de India, Japón, Corea del Sur y Australia. La demanda se ve impulsada por la gran población, las infecciones endémicas, las iniciativas de salud pública y la mejora del acceso a los medicamentos.
China e India ofrecen la mayor oportunidad en términos de volumen debido a su gran población y la persistente exposición a enfermedades parasitarias. Japón, Corea del Sur y Australia contribuyen con una mayor demanda de medicamentos recetados de alto valor y tratamientos relacionados con viajes. Los programas nacionales de control de enfermedades, las mejoras en el saneamiento, la fabricación local de productos farmacéuticos y la ampliación de la cobertura sanitaria deberían impulsar el desarrollo del mercado, si bien los precios siguen siendo sensibles en entornos de tratamiento masivo.
Mercado de antiparasitarios de Oriente Medio y África
Se prevé que Oriente Medio y África (MEA) experimente una tasa de crecimiento de entre el 6,5 % y el 7,3 % hasta 2034. Arabia Saudita y los Emiratos Árabes Unidos lideran el sector sanitario en la región del Golfo, mientras que Sudáfrica encabeza la lista en el sur de África. La contratación pública, la infraestructura hospitalaria y las importaciones de productos para el control de infecciones impulsan el consumo en la región.
Arabia Saudita cuenta con ventajas como una sólida infraestructura sanitaria y un importante turismo internacional, mientras que los Emiratos Árabes Unidos poseen un sistema de salud privado ventajoso. Sudáfrica dispone de una red de distribución farmacéutica bien establecida, además de cubrir sus necesidades en materia de enfermedades infecciosas. El resto de Oriente Medio y África depende en mayor medida de programas internacionales de salud, adquisiciones locales y tratamientos financiados. Los ingresos energéticos en las economías del Golfo pueden facilitar las inversiones en el sector sanitario, mientras que los desafíos de infraestructura siguen afectando la disponibilidad de medicamentos en otras economías.
Análisis de segmentación
Clase de fármaco
La clasificación farmacológica sigue siendo el criterio principal para evaluar la demanda de tratamientos, y los antihelmínticos representan la mayor parte del mercado. Se prevé que este segmento crezca a una tasa de crecimiento anual compuesta (TCAC) del 6,2 % al 6,8 % entre 2026 y 2034. Los antiprotozoarios constituyen un motor de crecimiento complementario, ya que el diagnóstico, las preocupaciones sobre la resistencia y los protocolos de tratamiento específicos para cada enfermedad generan oportunidades para el desarrollo de medicamentos diferenciados.
- Antihelmínticos: Los antihelmínticos mantienen la posición más sólida, ya que el albendazol, el mebendazol y medicamentos relacionados respaldan programas de tratamiento a gran escala para parásitos intestinales y diversas enfermedades helmínticas. Su importancia estratégica se ve reforzada por su adquisición a gran escala.
- Antiprotozoarios: Los antiprotozoarios se utilizan para enfermedades que requieren un diagnóstico y una selección terapéutica más específicos. La demanda está influenciada por la giardiasis y otras infecciones protozoarias, la complejidad del tratamiento, las consideraciones sobre la resistencia y la prescripción por parte de especialistas.
Indicación de la enfermedad
Se prevé que la indicación de la enfermedad crezca a una tasa de crecimiento anual compuesta (TCAC) del 6,4 % al 7,1 % durante el período 2026-2034. El desempeño comercial varía según la epidemiología, la frecuencia del tratamiento, el diagnóstico y las prioridades de salud pública. Las afecciones con protocolos de tratamiento preventivo establecidos pueden generar volúmenes recurrentes, mientras que las enfermedades menos comunes dependen en mayor medida del diagnóstico y el acceso a especialistas.
- Giardiasis: La giardiasis genera una demanda recurrente de atención ambulatoria, especialmente en zonas donde la exposición a agua y alimentos contaminados sigue siendo motivo de preocupación. El tratamiento generalmente requiere receta médica, por lo que el diagnóstico precoz y el acceso a la atención primaria son factores comerciales importantes.
- Tricuriasis: La tricuriasis está estrechamente relacionada con los programas de control de helmintos transmitidos por el suelo. Su importancia estratégica radica en las campañas de tratamiento dirigidas a niños en edad escolar y en su integración con actividades de desparasitación más amplias en comunidades endémicas.
- Filariasis: La filariasis representa una importante aplicación de la quimioterapia preventiva en el ámbito de la salud pública. La adquisición de medicamentos está fuertemente influenciada por los programas nacionales de erradicación, el apoyo de los donantes, la cobertura del tratamiento y la distribución comunitaria coordinada.
- Neurocisticercosis: La neurocisticercosis requiere un manejo clínico más especializado y, por lo tanto, genera una demanda de diagnóstico relativamente intensiva. Las decisiones de tratamiento suelen implicar una evaluación especializada, estudios de imagen y la consideración de la gravedad de la enfermedad.
- Hidatidosis: La hidatidosis genera una gran demanda de tratamiento especializado, ya que su manejo clínico puede implicar farmacoterapia prolongada junto con cirugía o procedimientos intervencionistas. La endemicidad y la capacidad de diagnóstico influyen en el acceso a este tratamiento.
- Enfermedad por oxiuros: La enfermedad por oxiuros genera una demanda recurrente en comercios minoristas y centros de atención primaria, ya que la transmisión dentro del hogar puede conllevar tratamientos y manejo repetidos de los miembros de la familia expuestos.
- Cisticercosis: La demanda de medicamentos para la cisticercosis depende de la confirmación diagnóstica y la gravedad clínica. Su importancia comercial se concentra en regiones endémicas y en centros especializados en enfermedades infecciosas.
- Ascariasis: La ascariasis sigue siendo una indicación importante debido a que afecta a grandes poblaciones y está incluida en los programas de desparasitación preventiva. Las formulaciones orales asequibles siguen siendo estratégicamente importantes para una amplia cobertura de tratamiento.
Canal de distribución
Se prevé que el canal de distribución crezca a una tasa de crecimiento anual compuesta (TCAC) del 5,8 % al 6,6 % durante el período 2026-2034. El rendimiento del canal depende de si el tratamiento se prescribe individualmente o se administra a través de campañas de salud pública. Los canales hospitalarios dan soporte a las infecciones complejas, mientras que los canales minoristas predominan en el tratamiento ambulatorio rutinario en muchos países.
- Farmacias hospitalarias: Las farmacias hospitalarias son estratégicamente importantes para infecciones graves, complicadas o de diagnóstico incierto que requieren supervisión médica, tratamiento hospitalario o seguimiento por parte de un especialista.
- Farmacias minoristas: Las farmacias minoristas ofrecen un amplio acceso a medicamentos antiparasitarios ya establecidos, especialmente en países con una fuerte penetración de medicamentos genéricos y prácticas de tratamiento ambulatorio.
- Farmacias en línea: Las farmacias en línea están ampliando el acceso a los medicamentos allí donde los sistemas de prescripción digital y la regulación del comercio electrónico lo permiten. Su relevancia es mayor para las terapias ambulatorias rutinarias y las compras repetidas.
Resumen de la oportunidad
|
Nombre del segmento |
Contribución a los ingresos (alta/media/baja) |
Etiqueta de tendencia |
Etapa de adopción |
|---|---|---|---|
|
Farmacias hospitalarias |
Alto |
Atención especializada |
Maduro |
|
Farmacias minoristas |
Alto |
Acceso genérico |
Maduro |
|
Farmacias en línea |
Medio |
Dispensación digital |
Escalada |
Factores que impulsan el crecimiento del mercado de antiparasitarios y análisis de su impacto
La persistente carga de enfermedades endémicas mantiene la necesidad de tratamientos recurrentes.
Las infecciones parasitarias siguen estando estrechamente ligadas al saneamiento, la calidad del agua, el clima, las condiciones de vivienda y el nivel socioeconómico. La OMS estima que las helmintiasis transmitidas por el suelo afectan a aproximadamente 1.500 millones de personas en todo el mundo, lo que demuestra por qué la demanda de tratamiento sigue siendo estructuralmente relevante a pesar de los avances en la prevención. En 2024, más de 883 millones de niños necesitaron quimioterapia preventiva para las helmintiasis transmitidas por el suelo, mientras que aproximadamente 506,6 millones recibieron tratamiento. Esta brecha en el tratamiento genera necesidades continuas de adquisición en los países endémicos. Para los fabricantes, el impacto es mayor en las formulaciones orales de gran volumen, donde la eficiencia de la producción y el suministro fiable son esenciales. Por lo tanto, los programas de salud pública pueden generar una demanda recurrente incluso cuando los precios de los medicamentos individuales se mantienen limitados, lo que respalda oportunidades estables basadas en el volumen para los productores con capacidades de fabricación escalables.
Ampliación de la quimioterapia preventiva y de los programas integrales de enfermedades.
La quimioterapia preventiva se integra cada vez más en programas nacionales de salud integrados, en lugar de ser una estrategia aislada para el tratamiento de enfermedades. Las directrices de la OMS respaldan la administración periódica de medicamentos para varias enfermedades tropicales desatendidas, como la filariasis linfática y las helmintiasis transmitidas por el suelo. La administración integrada puede reducir los costos operativos y aumentar el alcance del tratamiento al combinar medicamentos y actividades comunitarias. Esto genera un importante efecto comercial, ya que la adquisición de medicamentos se vuelve más predecible cuando los programas nacionales adoptan calendarios de tratamiento plurianuales. Los fabricantes capaces de suministrar formulaciones estandarizadas y estables a precios competitivos están mejor posicionados para estas licitaciones. Sin embargo, las interrupciones en la financiación pueden afectar rápidamente los volúmenes. La OMS informó que las reducciones de financiación en 2025 retrasaron 47 campañas contra las enfermedades tropicales desatendidas que habrían ayudado a proteger a 143 millones de personas, lo que ilustra la conexión directa entre la financiación de los programas, la distribución de medicamentos y su comercialización.
La mejora del diagnóstico amplía el tratamiento más allá de los programas de tratamiento masivo.
Una mayor disponibilidad de métodos de diagnóstico está desplazando parte de la demanda de la prevención a nivel poblacional hacia el tratamiento individualizado. Los métodos moleculares, basados en antígenos, de imagen y de laboratorio pueden mejorar la identificación de infecciones parasitarias que antes no se diagnosticaban o se trataban empíricamente. Esto beneficia especialmente a enfermedades como la neurocisticercosis, la hidatidosis y las infecciones protozoarias persistentes, donde la diferenciación clínica influye en la selección terapéutica. Desde el punto de vista comercial, un mejor diagnóstico amplía la población susceptible de tratamiento, al tiempo que respalda productos especializados con un posicionamiento clínico más sólido. Las compañías farmacéuticas pueden beneficiarse al combinar medicamentos con educación diagnóstica, guías clínicas y protocolos de tratamiento, en lugar de depender exclusivamente de programas de adquisición generales. Es probable que el impacto sea más pronunciado en los mercados de ingresos medios, donde la infraestructura de diagnóstico mejora más rápidamente que el acceso al tratamiento.
Tendencias futuras del mercado de antiparasitarios
Transición hacia regímenes de tratamiento más cortos y cómodos para el paciente.
Las tendencias del mercado de antiparasitarios indican que el desarrollo futuro de productos probablemente se centrará en tratamientos más cortos, una mejor tolerabilidad, idoneidad pediátrica y una dosificación simplificada. Estas características pueden mejorar la adherencia y reducir la complejidad operativa en los programas comunitarios. Los regímenes de dosis única o de frecuencia reducida son especialmente valiosos cuando los profesionales sanitarios deben tratar a grandes poblaciones en periodos de campaña limitados. La innovación en la formulación también puede abordar el sabor, la facilidad de deglución, la flexibilidad de la dosis y la estabilidad en entornos de distribución complejos. Para los responsables de la toma de decisiones comerciales, la oportunidad no se limita a precios premium. Una formulación más conveniente puede reducir los costes de administración y mejorar la finalización del tratamiento, lo que refuerza su valor en las evaluaciones de adquisición. Por lo tanto, las empresas que desarrollan productos diferenciados deberían evaluar la economía total del tratamiento, incluyendo el tiempo del personal sanitario y los requisitos de seguimiento, en lugar de evaluar los medicamentos únicamente en función del precio de adquisición unitario.
Orientación basada en datos para las intervenciones contra enfermedades parasitarias
Se prevé que la vigilancia epidemiológica se vuelva cada vez más detallada a medida que los gobiernos combinen información epidemiológica, demográfica, de movilidad y ambiental. Estos datos pueden ayudar a identificar focos de transmisión persistentes, priorizar las campañas de tratamiento y reducir la distribución innecesaria de medicamentos a medida que avanza la erradicación. Los proveedores farmacéuticos pueden aprovechar estos cambios para mejorar la planificación de la demanda y anticipar las transiciones entre la adquisición preventiva y la basada en casos. Los sistemas de inventario digital pueden reducir aún más la falta de existencias y mejorar la sincronización entre almacenes centrales, distribuidores regionales y centros de salud. La estructura de mercado resultante debería ser más sensible a los patrones de enfermedad localizados. Los proveedores que combinen una fabricación fiable con capacidades de previsión, embalaje flexible y reposición rápida pueden obtener ventajas a medida que la adquisición se base cada vez más en la evidencia y se dirija geográficamente.
Oportunidades de mercado en el sector de los antiparasitarios
Fabricación localizada y resiliencia del suministro regional
Los fabricantes tienen la oportunidad de establecer o expandir la producción regional de medicamentos antiparasitarios de alto volumen en Asia, África y América Latina. La fabricación local puede acortar las cadenas de suministro, reducir la exposición a interrupciones en el transporte internacional y mejorar la capacidad de respuesta a las licitaciones gubernamentales. Esta oportunidad es particularmente relevante para los productos genéricos ya establecidos, donde la tecnología de fabricación está madura y la demanda se basa principalmente en el volumen. Las alianzas con compañías farmacéuticas nacionales pueden proporcionar conocimiento regulatorio y acceso a la distribución sin necesidad de una inversión inicial a gran escala. Los inversores deben priorizar los mercados con compras públicas recurrentes, disponibilidad establecida de principios activos farmacéuticos y una regulación farmacéutica en mejora. Los modelos de fabricación por contrato y transferencia de tecnología pueden ofrecer una entrada de menor riesgo que las instalaciones de fabricación independientes, mientras que las operaciones de envasado regionales pueden proporcionar flexibilidad adicional para las licitaciones del sector público y los requisitos de dosificación diferenciados.
Adquisiciones digitales y expansión de tratamientos dirigidos
Las plataformas de adquisición digital crean oportunidades para conectar a los fabricantes de forma más directa con hospitales, farmacias, distribuidores y programas de salud pública. Una mayor visibilidad de los pedidos y el inventario puede reducir la escasez, al tiempo que permite a los proveedores identificar con antelación los patrones de demanda regionales. Por lo tanto , las previsiones del mercado de antiparasitarios deben tener en cuenta no solo el crecimiento epidemiológico, sino también los cambios en la arquitectura de adquisiciones y la digitalización de los canales. Las empresas pueden desarrollar estrategias comerciales diferenciadas combinando los contratos hospitalarios con la distribución minorista y en línea, especialmente para las terapias ambulatorias de rutina. La inversión en serialización, análisis de inventario, previsión de la demanda y gestión electrónica de licitaciones puede mejorar la eficiencia del capital circulante. Para las empresas farmacéuticas, la mayor oportunidad reside en utilizar la infraestructura digital para aumentar la disponibilidad y reducir las ineficiencias de la distribución, en lugar de tratar las ventas en línea como un canal de crecimiento independiente.
Novedades recientes
- Diciembre de 2025: Novartis AG informó que había invertido 490 millones de dólares estadounidenses en investigación y desarrollo para la malaria y las enfermedades tropicales desatendidas desde 2021, y renovó su compromiso con al menos 250 millones de dólares estadounidenses para el período 2026-2030. La compañía destacó una cartera de productos en desarrollo que abarca la malaria, el dengue, la leishmaniasis, la enfermedad de Chagas y la criptosporidiosis.
- Julio de 2025: Novartis AG actualizó sus actividades de desarrollo clínico para la investigación de antiparasitarios y enfermedades desatendidas. LXE408 continuó siendo un candidato para la leishmaniasis y la enfermedad de Chagas, mientras que EDI048 fue identificado para la criptosporidiosis. La compañía informó que su cartera de productos para enfermedades tropicales desatendidas y malaria se había ampliado mediante alianzas y programas internos de descubrimiento.
- Junio de 2025: La Organización Mundial de la Salud y sus socios farmacéuticos informaron de importantes interrupciones en las campañas de tratamiento de las enfermedades tropicales desatendidas (ETD) tras la reducción de la ayuda externa al desarrollo. La OMS declaró que 47 campañas se retrasaron, lo que podría afectar a 143 millones de personas, mientras que la escasez de medicamentos y las limitaciones logísticas generaron riesgos adicionales para la continuidad del tratamiento en los países endémicos.
Preguntas frecuentes

- Análisis exhaustivo del tamaño del mercado y previsiones
- Análisis detallado de la segmentación
- Evaluación en profundidad de la dinámica del mercado
- Información a nivel regional y nacional
- Panorama competitivo y análisis comparativo de empresas
- Inteligencia empresarial estratégica
Testimonios

El informe de mercado de sistemas SCADA de Insight Partners es completo y ofrece información valiosa sobre las tendencias actuales y las previsiones futuras. El equipo fue altamente profesional, receptivo y me brindó un gran apoyo en todo momento. Estamos muy satisfechos y recomendamos ampliamente sus servicios.
RAN KEDEM Socio, Reali Technologies LTDs
Solicité un informe sobre un mercado de software muy específico y el equipo lo elaboró en pocos días. La información era muy relevante y estaba bien presentada. Posteriormente, solicité algunos cambios y adiciones al informe. El equipo fue muy receptivo y recibí el informe final en menos de una semana.
JEAN-HERVE JENN Presidente, Future Analytica
Trabajamos con The Insight Partners para un importante estudio y pronóstico de mercado. Nos brindaron una visión clara de las oportunidades y los riesgos, lo que nos ayudó a definir nuestros planes. Su investigación fue fácil de usar y se basó en datos sólidos. Nos ayudó a tomar decisiones inteligentes y seguras. Los recomendamos ampliamente.
PIYUSH NAGPAL Vicepresidente Sénior, , High Beam Global
The Insight Partners realizó una investigación de mercado profunda y bien estructurada con una sólida experiencia en el sector. Su equipo fue profesional y receptivo en todo momento. El sitio web, fácil de usar, facilitó el acceso a los informes del sector. Los recomendamos ampliamente por sus servicios de investigación confiables y de alta calidad.
YUKIHIKO ADACHI Director Ejecutivo, , Deep Blue, LLC
Esta es la primera vez que compro un informe de mercado de The Insight Partners. Aunque al principio tenía dudas, visité su sitio web y me sentí más cómodo al arriesgarme y comprarlo. Estoy completamente satisfecho con la calidad del informe y el servicio al cliente. Tenía varias preguntas y comentarios sobre el informe inicial, pero después de un par de conversaciones por correo electrónico con su analista, creo que tengo un informe que puedo usar como base para nuestro proceso de planificación estratégica. Muchas gracias por tomarse el tiempo y hacer de esta una experiencia positiva. Sin duda, recomendaré sus servicios y serán mi primera opción cuando necesitemos más datos de mercado.
JOHN SUZUKI Presidente y Director Ejecutivo, Director de la Junta Directiva, BK Technologies
Agradezco su apoyo y la profesionalidad que demostraron al atender mi solicitud de información sobre el mercado de diagnóstico in vitro (IVD) para enfermedades infecciosas en Nigeria. Agradezco su paciencia, su orientación y su disposición a ofrecerme un descuento, lo que finalmente nos permitió cerrar un trato. Espero poder colaborar con The Insight Partners en el futuro, gracias a la impresión que me causó este primer encuentro.
DRA. CHIJIOKE ONYIA, DIRECTORA GENERAL, PineCrest Healthcare Ltd.Razón para comprar
- Toma de decisiones informada
- Comprensión de la dinámica del mercado
- Análisis competitivo
- Información sobre clientes
- Pronósticos del mercado
- Mitigación de riesgos
- Planificación estratégica
- Justificación de la inversión
- Identificación de mercados emergentes
- Mejora de las estrategias de marketing
- Impulso de la eficiencia operativa
- Alineación con las tendencias regulatorias




















 Obtenga una muestra gratuita para -