
Marché de l’antiparasitic : taille, part de marché et prévisions 2034
Taille et prévisions du marché des antiparasitaires (2021-2034), parts de marché mondiales et régionales, tendances et analyse des opportunités de croissance : Couverture du rapport : Par classe de médicaments (anthelminthiques, antiprotozoaires, autres) ; Indication thérapeutique (giardiase, trichuriase, filariose, neurocysticercose, hydatidose, oxyurose, cysticercose, ascaridiose, autres) ; Canal de distribution (pharmacies hospitalières, pharmacies de détail, pharmacies en ligne, autres) et Zone géographique (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et centrale)
- Statut : Données publiées
- Code du rapport : TIPRE00018094
- Catégorie : Sciences de la vie
- Nombre de pages : 150
- Formats de rapport disponibles :


- Date de dernière mise à jour : August 24, 2026


Taille du marché en 2025
26,22 milliards de dollars américains
valeur de l'année de base
Prévisions pour 2034
46,91 milliards de dollars américains
Prévisions pour 2034
TCAC 2026-2034
6,68 %
taux de croissance
Marché adressable
330,62 milliards de dollars américains
(2026-2034)
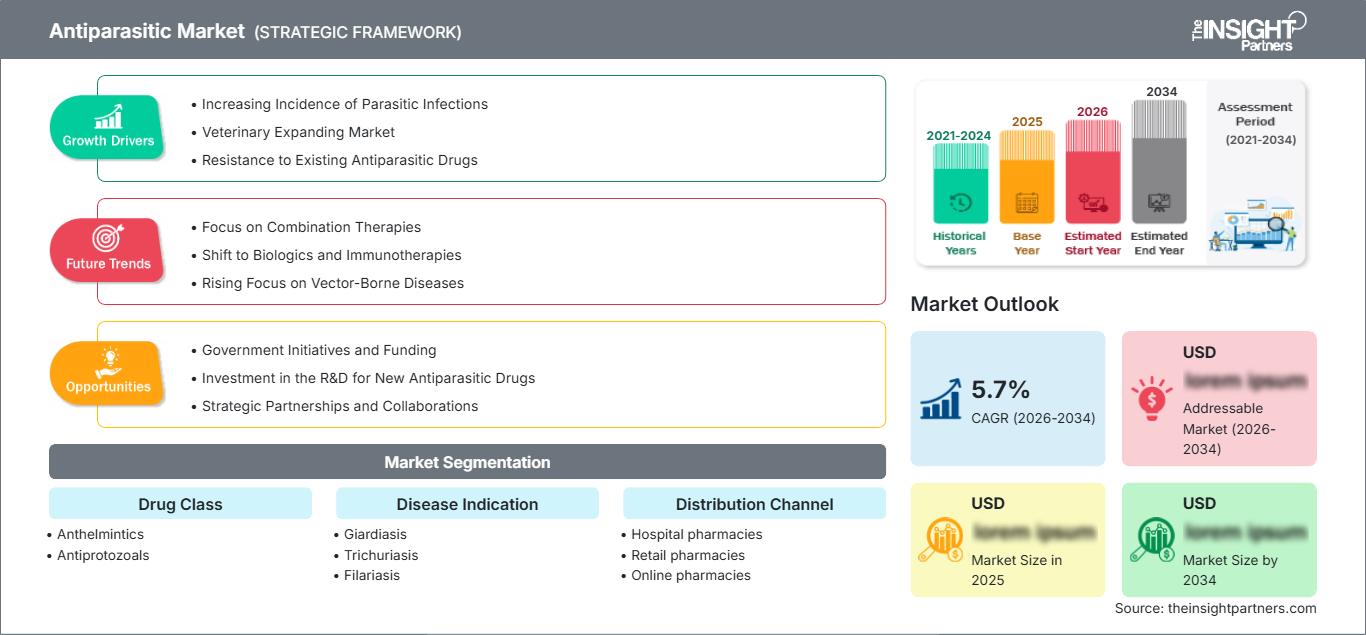
Le marché des antiparasitaires devrait connaître une croissance soutenue, portée par le développement des initiatives de prévention, de diagnostic et de traitement des maladies parasitaires et des maladies réémergentes. Estimé à 26,22 milliards de dollars américains en 2025, ce marché devrait atteindre 46,91 milliards de dollars américains d'ici 2034, soit un taux de croissance annuel composé (TCAC) de 6,68 % sur la période 2026-2034. Cette croissance est alimentée par la prévalence persistante de ces maladies, les programmes de traitement mis en place par les agences gouvernementales de santé, un meilleur accès aux médicaments essentiels et les investissements dans de nouveaux traitements pour les infections négligées.
En Amérique du Nord, la taille du marché des antiparasitaires sera soutenue par la structure existante du marché des médicaments sur ordonnance, les infections contractées par les voyageurs, la surveillance des maladies vétérinaires et humaines, et l'attention portée aux maladies parasitaires importées. Les modélisations prévoient un TCAC de 4,8 % à 5,6 % entre 2026 et 2034, porté par des besoins de traitement constants, des diagnostics améliorés et la disponibilité de médicaments de marque et génériques.
Analyse et perspectives du marché des antiparasitaires
- Amérique du Nord : L'Amérique du Nord devrait représenter 17 à 20 % du marché des antiparasitaires en 2025, avec un TCAC de 4,8 à 5,6 % entre 2026 et 2034. Des systèmes de santé établis et le diagnostic des infections importées soutiennent une demande pharmaceutique prévisible.
- États-Unis : Les États-Unis représentent environ 78 à 82 % du marché nord-américain en 2025, avec un TCAC de 4,7 à 5,5 % entre 2026 et 2034, soutenu par la prescription de spécialistes et la disponibilité de génériques.
- Europe : La part de l'Europe est estimée entre 23 et 26 % en 2025 et son TCAC entre 5,2 et 6,0 % jusqu'en 2034. L'Allemagne, la France, le Royaume-Uni, l'Italie et l'Espagne constituent la principale base de la demande dans la région.
- Asie-Pacifique : La région Asie-Pacifique détiendra une part de marché estimée entre 31 et 35 % en 2025 et devrait connaître une croissance de 7,0 à 7,8 %. La Chine, l’Inde, le Japon, la Corée du Sud et l’Australie combinent une forte exposition aux maladies et un accès croissant aux médicaments.
- Segment le plus important : Les anthelminthiques représentent le segment le plus important, avec une part de marché modélisée de 68 à 72 % en 2025 et un TCAC de 6,2 à 6,8 % jusqu’en 2034.
- Segment à forte croissance : Les antiprotozoaires représentent le segment à forte croissance, avec une part de marché modélisée de 28 à 32 % en 2025 et un TCAC de 7,2 à 8,0 %, soutenu par la persistance de la charge de morbidité liée aux protozoaires.
- Principales entreprises analysées en détail : Ipca Laboratories Ltd., Zydus Lifesciences Limited, Merck KGaA, Pfizer Inc., GlaxoSmithKline plc, Cipla Limited, Ranbaxy Laboratories Limited, Novartis AG, Alvizia Health Care et Eisai Co., Ltd.
Source : Analyse de The Insight Partners basée sur des recherches exclusives, des publications gouvernementales, des rapports annuels d'entreprises, des présentations aux investisseurs, des bases de données sectorielles et des entretiens avec des experts.
Le marché des antiparasitaires a évolué, passant des traitements conventionnels à des formulations spécialisées offrant une meilleure couverture des maladies et des modalités d'accès élargies. Les anthelminthiques génériques traditionnels conservent un rôle important, tandis que les antiprotozoaires ont évolué vers des traitements spécialisés et spécifiques à chaque maladie. La dynamique de production repose notamment sur des achats publics à grande échelle, des dons de laboratoires pharmaceutiques, la disponibilité des principes actifs et des sites de production régionaux. Selon les statistiques de l'OMS, les géohelminthiases touchent environ 1,5 milliard de personnes, ce qui souligne l'impératif structurel de programmes de traitement et de prévention réguliers.
D'après le rapport sur le marché des antiparasitaires, la demande devrait s'étendre géographiquement à mesure que les pays endémiques développeront leurs programmes de traitement et amélioreront la distribution des médicaments. L'évolution de la réglementation, notamment par le soutien aux médicaments essentiels, la production locale de génériques et les partenariats public-privé, renforcerait la stabilité de la chaîne d'approvisionnement. On observe également une augmentation des investissements dans des traitements mieux tolérés, plus courts, administrables aux enfants et efficaces contre les souches parasitaires résistantes.
Portée du rapport sur le marché des antiparasitaires
| Attribut du rapport | Détails |
|---|---|
| Taille du marché en 2025 | 26,22 milliards de dollars américains |
| Taille du marché d'ici 2034 | 46,91 milliards de dollars américains |
| TCAC mondial (2026 - 2034) | 6,68% |
| Données historiques | 2021-2024 |
| Période de prévision | 2026-2034 |
Analyse du marché des antiparasitaires
L'expansion du marché des antiparasitaires s'explique principalement par la persistance des infections à helminthes et à protozoaires au sein des populations tropicales et subtropicales. Selon l'OMS, en 2023, 1,495 milliard de personnes nécessitaient une intervention en raison de maladies tropicales négligées, alors que seulement 867,1 millions de personnes étaient traitées pour au moins une MTN. L'écosystème de ce marché comprend les producteurs de principes actifs pharmaceutiques (API), les entreprises de formulation, les organismes de marchés publics, les hôpitaux, les pharmacies, les programmes communautaires et les organisations internationales de santé. L'offre d'antiparasitaires est fragmentée entre les multinationales et les producteurs régionaux de génériques, et repose sur différents modèles de tarification.
Les profils de demande varient considérablement selon la maladie. Les anthelminthiques présentent des avantages liés aux traitements préventifs de masse, tandis que les antiprotozoaires dépendent davantage du diagnostic et de la prescription pour une maladie spécifique. Les marchés publics génèrent des volumes de commandes importants, mais exercent une forte pression sur les prix et les coûts de production. Par ailleurs, selon l'OMS, les difficultés logistiques telles que les retards dans les demandes de médicaments, les complexités des procédures douanières, la gestion inadéquate des stocks et la livraison du dernier kilomètre sont autant de facteurs à prendre en compte.
Le positionnement concurrentiel dans l'industrie des antiparasitaires repose sur une combinaison de médicaments de marque, de génériques établis, de dons et d'initiatives de recherche et développement spécialisées. Les entreprises pharmaceutiques soucieuses des coûts sont notamment présentes chez Ipca Laboratories, Zydus Lifesciences, Cipla et Ranbaxy Laboratories ; toutefois, les acteurs majeurs de la santé mondiale sont des entreprises telles que Pfizer, GlaxoSmithKline, Merck KGaA et Novartis. Novartis continue d'investir massivement dans la recherche et le développement de traitements contre les maladies négligées, notamment la leishmaniose et la cryptosporidiose.
Les investissements stratégiques s'orientent de plus en plus vers des thérapies différenciées, des initiatives d'accès aux soins et des médicaments capables de combler les lacunes du paysage thérapeutique, plutôt que de simplement augmenter les volumes. Les entreprises aptes à développer à la fois les principes actifs et les formulations bénéficient d'une plus grande flexibilité dans leur gestion des approvisionnements, tandis que les multinationales tirent profit de leur expertise réglementaire et de leurs partenariats internationaux dans le domaine de la santé.
● PERSONNALISATION DU RAPPORT
Personnalisez ce rapport pour qu'il corresponde à vos besoins spécifiques.
Ce rapport peut être personnalisé pour correspondre précisément à vos objectifs commerciaux, à votre périmètre et à vos marchés cibles. Les options de personnalisation incluent une segmentation sur mesure, une analyse géographique, une analyse concurrentielle et des perspectives stratégiques pour faciliter une prise de décision éclairée.
Personnaliser ce rapport →CE QUE VOUS POUVEZ RÉGLER
- ● Segmentations
- ● Géographie
- ● Analyse concurrentielle
- ● Préférences linguistiques
Marché des antiparasitaires : Perspectives stratégiques
Perspectives régionales
marché des antiparasitaires en Amérique du Nord
L’Amérique du Nord devrait détenir une part de marché de 17 à 20 % en 2025 et connaître une croissance annuelle composée de 4,8 à 5,6 % jusqu’en 2034. La région se caractérise par un réseau de distribution pharmaceutique bien établi, de solides capacités de diagnostic et un accès aux traitements relativement élevé. La demande est principalement axée sur la prise en charge, sur ordonnance, des parasites intestinaux, des infections à protozoaires, des maladies contractées lors de voyages et des infections touchant les personnes immunodéprimées.
Les États-Unis constituent le principal marché de la région, tandis que le Canada représente un marché secondaire et plus stable. La spécialisation dans le traitement des maladies infectieuses, la médecine des voyages, l'approvisionnement des pharmacies hospitalières et la substitution par des génériques sont des facteurs clés de la consommation. La réglementation garantit également la qualité et la traçabilité des produits. De ce fait, la croissance sera modérée et non tirée par les volumes ; toutefois, on observera une augmentation de la valeur.
Marché américain des antiparasitaires
Les États-Unis représentent environ 78 % à 82 % du marché nord-américain en 2025 et devraient enregistrer un taux de croissance annuel composé (TCAC) de 4,7 % à 5,5 % jusqu'en 2034. Cette demande est soutenue par les traitements hospitaliers, les prescriptions ambulatoires, les médicaments de voyage et le diagnostic des infections contractées aux États-Unis et à l'étranger. Les laboratoires pharmaceutiques internationaux tels que Pfizer, Merck KGaA, Novartis et d'autres seront impliqués, directement ou indirectement.
Les modalités d'utilisation diffèrent de celles des pays d'endémie, car les traitements préventifs de masse ne sont pas privilégiés. En revanche, les prescriptions sont généralement liées à une infection avérée, à une exposition antérieure au parasite, aux manifestations cliniques et à l'avis d'un spécialiste. Les pharmacies de ville et hospitalières demeureront des canaux de distribution importants, mais les génériques limiteront la hausse des prix.
Marché européen des antiparasitaires
L'Europe devrait représenter entre 23 et 26 % du marché en 2025 et afficher une croissance annuelle composée (TCAC) de 5,2 à 6,0 %. L'Allemagne est le principal pays contributeur, grâce à son marché pharmaceutique et à son système de santé performants. Le Royaume-Uni, la France, l'Italie et l'Espagne contribuent également à la demande, notamment pour les soins hospitaliers, les soins primaires, la médecine des voyages et le traitement des infections importées.
Le Royaume-Uni dispose d'un bon système de surveillance des maladies infectieuses et d'un accès aisé aux soins hospitaliers, tandis que l'Allemagne bénéficie d'une industrie pharmaceutique et d'un secteur de la santé développés. La France, l'Italie et l'Espagne doivent faire face à des besoins de traitement nationaux, auxquels s'ajoutent les infections liées aux voyages et aux importations. La croissance dans la région demeure modeste, la prévalence de la maladie en Europe étant plus faible que dans les zones endémiques. Toutefois, les migrations, les voyages internationaux, les diagnostics et la gestion raisonnée des antimicrobiens continuent d'alimenter la demande en médicaments antiparasitaires efficaces.
Marché des antiparasitaires en Asie-Pacifique
La région Asie-Pacifique devrait représenter entre 31 et 35 % du chiffre d'affaires de 2025 et connaître une croissance annuelle de 7,0 à 7,8 % jusqu'en 2034. La Chine est le principal marché, suivie de l'Inde, du Japon, de la Corée du Sud et de l'Australie. La forte population, les infections endémiques, les initiatives de santé publique et l'amélioration de l'accès aux médicaments soutiennent la demande.
La Chine et l'Inde offrent le plus fort potentiel de croissance en raison de leur population importante et de l'exposition persistante aux maladies parasitaires. Le Japon, la Corée du Sud et l'Australie contribuent à une demande plus élevée de médicaments sur ordonnance et de traitements liés aux voyages. Les programmes nationaux de lutte contre les maladies, l'amélioration des conditions sanitaires, la production pharmaceutique locale et l'élargissement de la couverture santé devraient favoriser le développement du marché, même si la tarification reste un facteur sensible dans le cadre des traitements de masse.
Marché des antiparasitaires au Moyen-Orient et en Afrique
La région MENA devrait connaître un taux de croissance d'environ 6,5 à 7,3 % jusqu'en 2034. L'Arabie saoudite et les Émirats arabes unis seront les pays leaders en matière de soins de santé dans la région du Golfe, tandis que l'Afrique du Sud sera en tête en Afrique australe. Les marchés publics, les infrastructures hospitalières et les importations de matériel de gestion des infections stimuleront la consommation dans la région.
L’Arabie saoudite bénéficie d’atouts tels qu’une infrastructure de santé performante et un tourisme international florissant, tandis que les Émirats arabes unis disposent d’un système de santé privé avantageux. L’Afrique du Sud possède un réseau de distribution pharmaceutique bien établi et répond à des besoins importants en matière de maladies infectieuses. La région du Moyen-Orient et de l’Afrique (RoMEA) dépend davantage des programmes de santé internationaux, des approvisionnements locaux et des traitements financés. Les revenus énergétiques des pays du Golfe peuvent faciliter les investissements dans le secteur de la santé, tandis que les difficultés d’infrastructure continuent d’affecter la disponibilité des médicaments dans d’autres pays.
Analyse de segmentation
Classe de médicaments
La classe thérapeutique demeure le principal critère d'évaluation de la demande de traitements, les anthelminthiques représentant le segment commercial le plus important. Ce segment devrait connaître une croissance annuelle composée (TCAC) de 6,2 % à 6,8 % entre 2026 et 2034. Les antiprotozoaires constituent un moteur de croissance complémentaire, car le diagnostic, les problèmes de résistance et les protocoles de traitement spécifiques à chaque maladie offrent des opportunités pour des médicaments différenciés.
- Anthelminthiques : Les anthelminthiques occupent une place prépondérante car l’albendazole, le mébendazole et les médicaments apparentés sont au cœur des programmes de traitement à grande échelle des vers intestinaux et de plusieurs helminthiases. Leur importance stratégique est renforcée par des achats en gros volumes.
- Antiprotozoaires : Les antiprotozoaires sont indiqués pour les maladies nécessitant un diagnostic et un choix thérapeutique plus ciblés. La demande est influencée par la giardiase et d’autres infections à protozoaires, la complexité du traitement, les risques de résistance et la prescription par des spécialistes.
Indication de la maladie
Le marché des indications thérapeutiques devrait croître à un TCAC de 6,4 % à 7,1 % entre 2026 et 2034. Les performances commerciales varient selon l'épidémiologie, la fréquence des traitements, le diagnostic et les priorités de santé publique. Les affections pour lesquelles des protocoles de prévention et de traitement sont établis peuvent générer des volumes récurrents, tandis que les maladies moins fréquentes dépendent davantage du diagnostic et de l'accès à un spécialiste.
- Giardiase : La giardiase engendre une demande récurrente de consultations externes, notamment là où la contamination de l’eau et des aliments demeure une préoccupation. Le traitement repose généralement sur la prescription de médicaments, ce qui fait du diagnostic précoce et de l’accès aux soins primaires des facteurs économiques déterminants.
- Trichuriase : La trichuriase est étroitement liée aux programmes de lutte contre les helminthiases transmises par le sol. Son importance stratégique découle des campagnes de traitement menées auprès des enfants d’âge scolaire et de son intégration à des activités de déparasitage plus larges dans les communautés endémiques.
- Filariose : La filariose représente une application majeure de la chimioprévention en santé publique. L’approvisionnement est fortement influencé par les programmes nationaux d’élimination, le soutien des donateurs, la couverture des traitements et la distribution communautaire coordonnée.
- Neurocysticercose : La neurocysticercose nécessite une prise en charge clinique plus spécialisée et engendre donc une demande de diagnostic plus importante. Les décisions thérapeutiques impliquent souvent une évaluation par un spécialiste, des examens d’imagerie et une prise en compte de la gravité de la maladie.
- Hydatidose : L’hydatidose engendre une demande de prise en charge spécialisée, car son traitement clinique peut nécessiter une pharmacothérapie prolongée associée à une chirurgie ou à des procédures interventionnelles. L’endémicité et les capacités diagnostiques influencent l’accès aux soins.
- Oxyures : Les oxyures génèrent une demande récurrente dans le secteur de la vente au détail et les soins primaires, car la transmission au sein des ménages peut entraîner des traitements et une prise en charge répétés des membres de la famille exposés.
- Cysticercose : La demande de traitements contre la cysticercose dépend de la confirmation diagnostique et de la gravité clinique. Son importance commerciale est concentrée dans les régions endémiques et les services spécialisés en maladies infectieuses.
- Ascaridiose : L’ascaridiose demeure une indication majeure car elle touche de larges populations et est intégrée aux programmes de vermifugation préventive. Les formulations orales abordables restent stratégiquement importantes pour une large couverture thérapeutique.
Canal de distribution
Le circuit de distribution devrait connaître une croissance annuelle composée de 5,8 % à 6,6 % entre 2026 et 2034. Sa performance dépendra du mode de dispensation : prescription individuelle ou campagnes de santé publique. Les hôpitaux prennent en charge les infections complexes, tandis que la vente libre domine les soins ambulatoires courants dans de nombreux pays.
- Pharmacies hospitalières : Les pharmacies hospitalières sont d’une importance stratégique pour les infections graves, compliquées ou dont le diagnostic est incertain, nécessitant la supervision d’un médecin, un traitement en hospitalisation ou un suivi par un spécialiste.
- Pharmacies de détail : Les pharmacies de détail offrent un large accès aux médicaments antiparasitaires établis, notamment dans les pays où la pénétration des génériques est forte et où les pratiques de traitement ambulatoire sont répandues.
- Pharmacies en ligne : Les pharmacies en ligne élargissent l’accès aux médicaments là où les systèmes de prescription numérique et la réglementation du commerce électronique le permettent. Leur intérêt est particulièrement marqué pour les traitements ambulatoires de routine et les achats répétés.
Aperçu des opportunités
|
Nom du segment |
Contribution aux revenus (élevée/moyenne/faible) |
Étiquette de tendance |
Étape d'adoption |
|---|---|---|---|
|
pharmacies hospitalières |
Haut |
Soins spécialisés |
Mature |
|
Pharmacies de détail |
Haut |
Accès générique |
Mature |
|
pharmacies en ligne |
Moyen |
Distribution numérique |
Mise à l'échelle |
Facteurs de croissance et analyse d'impact du marché des antiparasitaires
La persistance de la maladie endémique engendre des besoins de traitement récurrents
Les infections parasitaires restent étroitement liées à l'assainissement, à la qualité de l'eau, au climat, aux conditions de logement et au statut socio-économique. L'OMS estime que les géohelminthiases touchent environ 1,5 milliard de personnes dans le monde, ce qui explique pourquoi la demande de traitements demeure structurellement importante malgré les progrès réalisés en matière de prévention. En 2024, plus de 883 millions d'enfants nécessitaient une chimiothérapie préventive contre les géohelminthiases, tandis qu'environ 506,6 millions ont reçu un traitement. Ce déficit de traitement engendre des besoins d'approvisionnement constants dans les pays endémiques. Pour les fabricants, l'impact est le plus marqué pour les formulations orales à grand volume, où l'efficacité de la production et la fiabilité de l'approvisionnement sont essentielles. Les programmes de santé publique peuvent ainsi générer une demande récurrente, même lorsque les prix des médicaments restent limités, assurant des opportunités stables et basées sur les volumes pour les producteurs disposant de capacités de production évolutives.
Développement de la chimiothérapie préventive et des programmes intégrés de prise en charge des maladies
La chimiothérapie préventive s'intègre de plus en plus aux programmes nationaux de santé, au lieu de se limiter à des campagnes de lutte contre des maladies isolées. Les recommandations de l'OMS préconisent l'administration périodique de médicaments pour plusieurs maladies tropicales négligées, notamment la filariose lymphatique et les géohelminthiases. L'intégration de la mise en œuvre permet de réduire les coûts opérationnels et d'étendre la portée des traitements en combinant médicaments et actions communautaires. Cette approche génère un impact commercial significatif, car l'approvisionnement devient plus prévisible lorsque les programmes nationaux adoptent des schémas thérapeutiques pluriannuels. Les fabricants capables de fournir des formulations standardisées et stables à température ambiante à des prix compétitifs sont mieux placés pour remporter ces appels d'offres. Toutefois, les interruptions de financement peuvent rapidement impacter les volumes. L'OMS a signalé que les réductions de financement en 2025 ont retardé 47 campagnes de lutte contre les maladies tropicales négligées, qui auraient permis de protéger 143 millions de personnes, illustrant ainsi le lien direct entre le financement des programmes, la distribution des médicaments et leur commercialisation.
L'amélioration du diagnostic permet d'élargir le traitement au-delà des programmes de traitement de masse.
L'amélioration de l'accès aux outils diagnostiques réoriente la demande de prévention à grande échelle vers des traitements personnalisés. Les méthodes moléculaires, antigéniques, d'imagerie et de laboratoire permettent d'identifier plus précisément les infections parasitaires qui restaient auparavant non diagnostiquées ou étaient traitées de manière empirique. Ceci est particulièrement bénéfique pour des pathologies telles que la neurocysticercose, l'hydatidose et les infections protozoaires persistantes, où la différenciation clinique influence le choix thérapeutique. Sur le plan commercial, un meilleur diagnostic élargit la population pouvant être traitée, tout en renforçant le positionnement clinique des produits spécialisés. Les entreprises pharmaceutiques ont intérêt à associer les médicaments à des formations au diagnostic, des recommandations cliniques et des protocoles de soins, plutôt que de s'appuyer exclusivement sur de vastes programmes d'achat. L'impact sera probablement le plus marqué dans les pays à revenu intermédiaire, où les infrastructures diagnostiques se développent plus rapidement que l'accès aux traitements.
Tendances futures du marché des antiparasitaires
Évolution vers des protocoles de traitement plus courts et plus adaptés aux patients
Les tendances du marché des antiparasitaires indiquent que le développement futur de produits privilégiera probablement des traitements plus courts, une meilleure tolérance, une utilisation adaptée aux enfants et une posologie simplifiée. Ces caractéristiques peuvent améliorer l'observance et réduire la complexité opérationnelle des programmes communautaires. Les schémas posologiques à dose unique ou à fréquence réduite sont particulièrement précieux lorsque les professionnels de santé doivent traiter de larges populations dans des délais restreints. L'innovation en matière de formulation peut également porter sur le goût, la facilité d'ingestion, la flexibilité posologique et la stabilité dans des environnements de distribution complexes. Pour les décideurs commerciaux, l'opportunité ne se limite pas à une tarification premium. Une formulation plus pratique peut réduire les coûts d'administration et améliorer l'observance du traitement, renforçant ainsi sa valeur lors des évaluations d'achat. Les entreprises développant des produits différenciés devraient donc évaluer le coût total du traitement, y compris le temps consacré par les professionnels de santé et les exigences de suivi, plutôt que d'évaluer les médicaments uniquement sur la base de leur prix d'acquisition unitaire.
Ciblage des interventions contre les maladies parasitaires fondé sur les données
La surveillance des maladies devrait devenir de plus en plus fine à mesure que les gouvernements combinent les informations épidémiologiques, démographiques, de mobilité et environnementales. Ces données peuvent aider à identifier les foyers de transmission persistants, à prioriser les campagnes de traitement et à réduire la distribution inutile de médicaments au fur et à mesure de l'élimination de la maladie. Les fournisseurs pharmaceutiques peuvent tirer parti de ces changements pour améliorer la planification de la demande et anticiper les variations entre les achats préventifs et les achats ciblés. Les systèmes numériques d'inventaire peuvent réduire davantage les ruptures de stock et améliorer la synchronisation entre les entrepôts centraux, les distributeurs régionaux et les établissements de santé. La structure du marché qui en résultera devrait être plus réactive aux schémas épidémiologiques locaux. Les fournisseurs qui combinent une production fiable avec des capacités de prévision, un emballage flexible et un réapprovisionnement rapide pourraient bénéficier d'avantages concurrentiels à mesure que les achats deviennent de plus en plus fondés sur des données probantes et ciblés géographiquement.
Opportunités du marché des antiparasitaires
Résilience de la production locale et de l'approvisionnement régional
Les fabricants ont l'opportunité d'établir ou de développer une production régionale de médicaments antiparasitaires à grand volume en Asie, en Afrique et en Amérique latine. La production locale permet de raccourcir les chaînes d'approvisionnement, de réduire l'exposition aux perturbations du transport international de marchandises et d'améliorer la réactivité aux appels d'offres publics. Cette opportunité est particulièrement pertinente pour les médicaments génériques déjà établis, pour lesquels la technologie de fabrication est mature et la demande est principalement axée sur les volumes. Les partenariats avec des entreprises pharmaceutiques nationales peuvent apporter une expertise réglementaire et un accès à la distribution sans nécessiter d'investissements massifs. Les investisseurs devraient privilégier les marchés caractérisés par des achats publics réguliers, une disponibilité établie des principes actifs pharmaceutiques et une réglementation pharmaceutique en constante amélioration. Les modèles de fabrication à façon et de transfert de technologie peuvent présenter un risque d'entrée plus faible que les sites de production indépendants, tandis que les opérations de conditionnement régionales peuvent offrir une plus grande flexibilité pour les appels d'offres du secteur public et les exigences spécifiques en matière de dosage.
Achats numériques et expansion ciblée des traitements
Les plateformes d'approvisionnement numérique offrent la possibilité de connecter plus directement les fabricants aux hôpitaux, pharmacies, distributeurs et programmes de santé publique. Une meilleure visibilité sur les commandes et les stocks permet de réduire les pénuries tout en aidant les fournisseurs à identifier plus tôt les tendances de la demande régionale. Les prévisions du marché des antiparasitaires doivent donc prendre en compte non seulement la croissance épidémiologique, mais aussi l'évolution de l'architecture d'approvisionnement et la numérisation des canaux de distribution. Les entreprises peuvent développer des stratégies commerciales différenciées en combinant les contrats hospitaliers avec la distribution en magasin et en ligne, notamment pour les traitements ambulatoires courants. Investir dans la sérialisation, l'analyse des stocks, la prévision de la demande et la gestion électronique des appels d'offres peut améliorer l'efficacité du fonds de roulement. Pour les entreprises pharmaceutiques, la meilleure opportunité réside dans l'utilisation de l'infrastructure numérique pour accroître la disponibilité des produits et réduire les inefficacités de la distribution, plutôt que de considérer les ventes en ligne comme un simple canal de croissance.
Développements récents
- Décembre 2025 : Novartis AG a annoncé avoir investi 490 millions de dollars américains dans la recherche et le développement pour le paludisme et les maladies tropicales négligées depuis 2021 et a renouvelé son engagement à hauteur d’au moins 250 millions de dollars américains pour la période 2026-2030. L’entreprise a mis en avant un portefeuille de produits en développement couvrant le paludisme, la dengue, la leishmaniose, la maladie de Chagas et la cryptosporidiose.
- Juillet 2025 : Novartis AG a fait le point sur ses activités de développement clinique en matière de recherche sur les antiparasitaires et les maladies négligées. Le LXE408 demeure un candidat pour le traitement de la leishmaniose et de la maladie de Chagas, tandis que l’EDI048 a été identifié pour la cryptosporidiose. L’entreprise a également indiqué que son portefeuille de produits contre les maladies tropicales négligées et le paludisme s’était enrichi grâce à des partenariats et à ses programmes de recherche internes.
- Juin 2025 : L’Organisation mondiale de la Santé et ses partenaires pharmaceutiques ont signalé d’importantes perturbations dans les campagnes de traitement des maladies tropicales négligées (MTN) suite à la réduction de l’aide extérieure au développement. L’OMS a indiqué que 47 campagnes avaient été retardées, ce qui pourrait affecter 143 millions de personnes, tandis que les pénuries de médicaments et les contraintes logistiques ont engendré des risques supplémentaires pour la continuité des traitements dans les pays endémiques.
Foire aux questions

- Analyse complète de la taille du marché et prévisions
- Analyse détaillée de la segmentation
- Évaluation approfondie de la dynamique du marché
- Aperçus par région et par pays
- Paysage concurrentiel et analyse comparative des entreprises
- Intelligence économique stratégique
Témoignages

Le rapport sur le marché des systèmes SCADA d'Insight Partners est complet et fournit des informations précieuses sur les tendances actuelles et les prévisions. L'équipe a fait preuve d'un grand professionnalisme, d'une grande réactivité et d'un grand soutien tout au long du projet. Nous sommes très satisfaits et recommandons vivement leurs services.
RAN KEDEM Partenaire, Reali Technologies LTD
J'ai demandé un rapport sur un marché logiciel très spécifique et l'équipe l'a produit en quelques jours. Les informations étaient très pertinentes et bien présentées. J'ai ensuite demandé des modifications et des ajouts au rapport. L'équipe a de nouveau été très réactive et j'ai reçu le rapport final en moins d'une semaine.
JEAN-HERVÉ JENN Président, Future Analytica
Nous avons collaboré avec The Insight Partners pour une importante étude de marché et des prévisions. Ils nous ont fourni une vision claire des opportunités et des risques, ce qui nous a aidés à élaborer nos plans. Leurs recherches étaient faciles à utiliser et basées sur des données solides. Elles nous ont permis de prendre des décisions éclairées et en toute confiance. Nous les recommandons vivement.
PIYUSH NAGPAL Vice-président principal, Feux de route mondiaux
Insight Partners a réalisé une étude de marché pertinente et bien structurée, avec une solide expertise du domaine. Son équipe a fait preuve de professionnalisme et de réactivité tout au long du projet. Son site web convivial a facilité l'accès aux rapports sectoriels. Nous recommandons vivement ses services d'études fiables et de haute qualité.
YUKIHIKO ADACHI PDG, Bleu profond, LLC.
C'est la première fois que j'achète une étude de marché auprès de The Insight Partners. J'étais un peu hésitant au début, mais j'ai consulté leur site web et me suis senti plus à l'aise pour prendre le risque d'acheter une étude de marché. Je suis entièrement satisfait de la qualité du rapport et du service client. J'avais plusieurs questions et commentaires concernant le rapport initial, mais après quelques échanges par e-mail avec leur analyste, je pense avoir obtenu un rapport qui pourra alimenter notre processus de planification stratégique. Merci beaucoup pour votre temps et pour avoir rendu cette expérience positive. Je recommanderai sans hésiter vos services et vous serez mon premier contact lorsque nous aurons besoin de données de marché supplémentaires.
JOHN SUZUKI Président-directeur général, administrateur du conseil d'administration, BK Technologies
Je tiens à vous remercier pour votre soutien et le professionnalisme dont vous avez fait preuve lors du traitement de ma demande d'informations concernant le marché des dispositifs de diagnostic in vitro (DIV) pour les maladies infectieuses au Nigéria. J'apprécie votre patience, vos conseils et votre volonté d'offrir une réduction, ce qui nous a finalement permis de conclure un accord. Je me réjouis de collaborer à nouveau avec The Insight Partners, grâce à l'impression que vous m'avez laissée suite à cette première rencontre.
DR CHIJIOKE DIRECTEUR GÉNÉRAL D'ONYIA, PineCrest Healthcare Ltd.Raison d'acheter
- Prise de décision éclairée
- Compréhension de la dynamique du marché
- Analyse concurrentielle
- Connaissances clients
- Prévisions de marché
- Atténuation des risques
- Planification stratégique
- Justification des investissements
- Identification des marchés émergents
- Amélioration des stratégies marketing
- Amélioration de l'efficacité opérationnelle
- Alignement sur les tendances réglementaires




















 Obtenez un échantillon gratuit pour -