
Markt für Antistatic Wirkstoffe: Größe, Trends & Prognose 2034
Marktgröße und Prognosen für Antistatika (2021–2034), globaler und regionaler Marktanteil, Trends und Wachstumschancenanalyse. Berichtsabdeckung: Nach Polymertyp (Polypropylen (PP), Polyethylen (PE), Polyvinylchlorid (PVC), Sonstige); Endverwendung (Verpackung, Elektronik, Automobilindustrie, Sonstige) und Geografie (Nordamerika, Europa, Asien-Pazifik sowie Süd- und Mittelamerika).
- Status : Veröffentlichte Daten
- Berichtscode : TIPRE00005468
- Kategorie : Chemikalien und Materialien
- Anzahl der Seiten : 150
- Verfügbare Berichtsformate :


- Datum der letzten Aktualisierung : September 01, 2026


Marktgröße 2025
1,76 Mrd. US-Dollar
Basisjahrwert
Prognose für 2034
2,69 Mrd. US-Dollar
Prognose bis 2034
CAGR 2026-2034
4,79 %
Wachstumsrate
Adressierbarer Markt
20,16 Mrd. US-Dollar
(2026–2034)
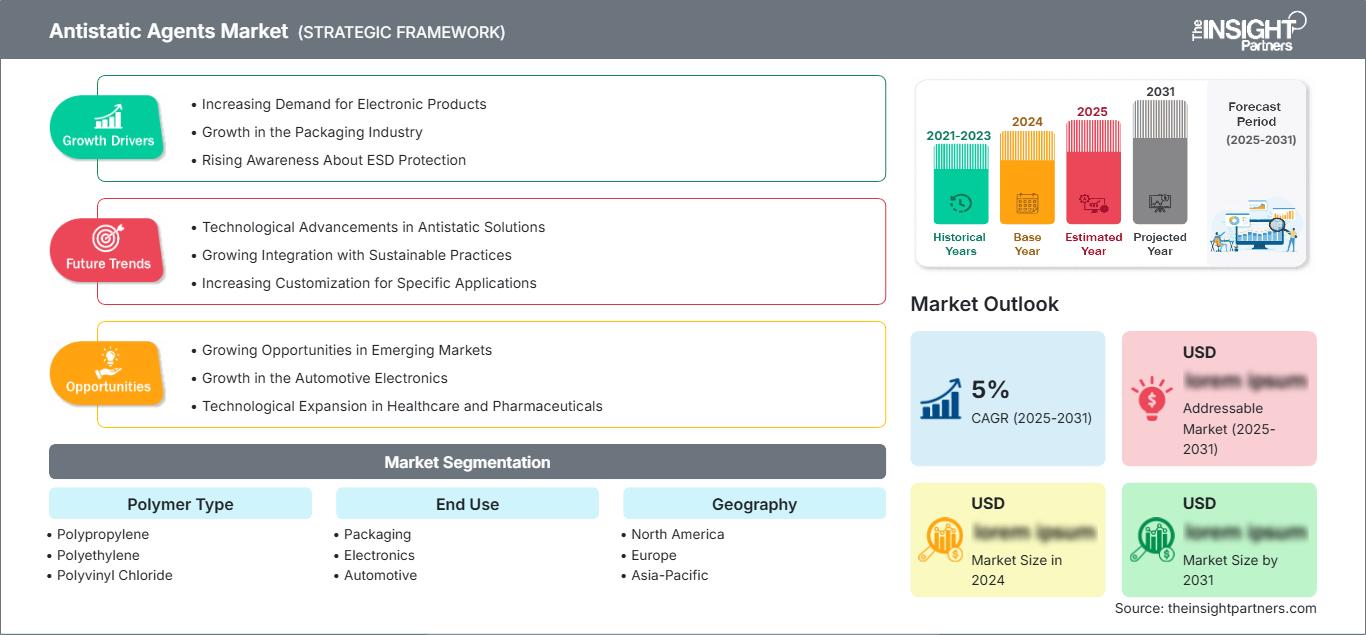
Der Markt für Antistatikmittel wird im Jahr 2025 auf 1,76 Milliarden US-Dollar geschätzt und soll bis 2034 auf 2,69 Milliarden US-Dollar anwachsen , was einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,79 % von 2026 bis 2034 entspricht. Die Nachfrage wird durch den zunehmenden Einsatz von Polymerfolien, Formteilen, Elektronikgehäusen und Automobilkunststoffen mit Anforderungen an den Oberflächenwiderstand getrieben. Die Produktentwicklung konzentriert sich zunehmend auf dauerhafte, migrationsarme, lebensmittelkonforme und anwendungsspezifische antistatische Eigenschaften.
Nordamerika dürfte aufgrund der zunehmenden Verwendung von Materialien mit strengeren Anforderungen an die elektrostatische Kontrolle durch Verpackungshersteller, Elektronikproduzenten und Automobilzulieferer ein stetiges Wachstum verzeichnen. Der Markt für Antistatikmittel wird voraussichtlich zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,6–5,0 % wachsen . Unterstützt wird dies durch fortschrittliche Verpackungsformate, die Elektronikfertigung und den steigenden Einsatz von technischen Polymerverbindungen.
Marktanalyse und Einblicke zu Antistatika
- Nordamerika: Es wird erwartet, dass die Region im Jahr 2025 einen Anteil von 27–31 % ausmachen und zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate von 4,6–5,0 % wachsen wird , unterstützt durch anspruchsvolle Verpackungsumwandlung, Elektronikfertigung, Automobilpolymerisation und die Nachfrage nach einer konsistenten statischen Kontrolle.
- USA: Es wird erwartet, dass die USA im Jahr 2025 einen Marktanteil von 76–80 % in Nordamerika ausmachen werden , was einem jährlichen Wachstum von 4,5–4,9 % zwischen 2026 und 2034 entspricht . Die wichtigsten Anwendungsbereiche bleiben Verpackung und Elektronik.
- Europa: Der Anteil Europas wird im Jahr 2025 auf 23–27 % geschätzt , mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,2–4,6 % zwischen 2026 und 2034. Führend sind Deutschland, Frankreich, Italien und Großbritannien, wo regulatorische Anforderungen und die Verarbeitung von Premium-Polymeren die Akzeptanz fördern.
- Asien-Pazifik: Für Asien-Pazifik wird im Jahr 2025 ein Marktanteil von 34–38 % prognostiziert. Zwischen 2026 und 2034 wird ein durchschnittliches jährliches Wachstum von 5,3–5,7 % erwartet , angeführt von China, Japan, Südkorea und Indien durch den Ausbau der Verpackungs-, Elektronik- und Automobilproduktion.
- Größtes Segment: Polypropylen wird voraussichtlich im Jahr 2025 einen Marktanteil von 42–46 % halten und zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,6–5,0 % wachsen , was auf umfangreiche Anwendungen in den Bereichen Folien, Verpackungen und Formteile zurückzuführen ist.
- Wachstumsstarkes Segment: Der Automobilsektor wird voraussichtlich im Jahr 2025 einen Marktanteil von 18–22 % ausmachen und zwischen 2026 und 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,5–5,9 % wachsen . Treiber dieser Entwicklung sind leichte Polymerkomponenten und Anforderungen an die elektrische Sicherheit.
- Detaillierte Analyse der wichtigsten Unternehmen: Arkema; BASF SE; Clariant AG; Croda International Plc.; DuPont de Nemours, Inc.; Evonik Industries AG; Kao Corporation; Emery Oleochemicals LLC; Fine Organic Industries Limited; Foster Corporation.
Quelle: Analyse von The Insight Partners auf Basis eigener Recherchen, Regierungsveröffentlichungen, Geschäftsberichten von Unternehmen, Investorenpräsentationen, Branchendatenbanken und Experteninterviews.
Der Markt für Antistatika verlagert seinen Fokus weg von traditionellen, migrierenden Tensiden hin zu neueren Formulierungen, die einen schnellen Ladungsabbau, eine höhere Beständigkeit und geringere Auswirkungen auf die optischen und mechanischen Eigenschaften bieten. Entscheidend für diesen Trend ist die Polymerkompatibilität, da die Verarbeitungsanforderungen von PP, PE und PVC stark variieren. Viele Hersteller ergänzen Antistatika zudem um Gleit-, Trenn-, Dispergier- oder andere Funktionalitäten, um den Verarbeitern eine Vereinfachung des Additivsystems zu ermöglichen.
Im Prognosezeitraum werden Investitionen in permanente und migrationsarme Technologien, Rohstoffe auf Naturbasis und Masterbatch-Produkte fließen. Die Region Asien-Pazifik bleibt aufgrund der Anwendungen in der Folienextrusion, der Elektronikmontage und der Automobilindustrie ein wichtiger Investitionsstandort. Die verstärkten Bemühungen der Regierungen um Lebensmittelkontaktchemikalien, fluorierte Chemikalien und Materialzusammensetzungen werden zu neuen Rezepturen mit verbesserten Technologien und Rohstoffen führen.
Marktbericht über Antistatika – Umfang
| Berichtattribute | Details |
|---|---|
| Marktgröße im Jahr 2025 | 1,76 Milliarden US-Dollar |
| Marktgröße bis 2034 | 2,69 Milliarden US-Dollar |
| Globale durchschnittliche jährliche Wachstumsrate (2026 - 2034) | 4,79 % |
| Historische Daten | 2021-2024 |
| Prognosezeitraum | 2026–2034 |
Marktanalyse für Antistatika
Das Wachstum des Marktes für Antistatika hängt stark von der Polymernachfrage ab, da statische Aufladung zu Effizienzverlusten und Qualitätsbeeinträchtigungen bei Folienextrusion, Formgebung, Abfüllung, Verpackung und Handhabung führt. Die Wertschöpfungskette umfasst Fettsäuren, Amine, Ester, Tenside, Spezialpolymere und anorganische Stoffe; die Herstellung von Additiven; Mischen; Masterbatches; Polymercompoundierung; Weiterverarbeitung; und die Endanwendung. Eine hohe Nachfrage besteht überall dort, wo statische Aufladung die Effizienz und Qualität von Fertigungsprozessen beeinträchtigt.
Die Versorgungsdynamik variiert je nach Antistatikmitteltyp. Migratorische Antistatika weisen zwar in der Regel niedrigere Konzentrationen auf, sind aber anfällig für Feuchtigkeit und Oberflächenmigration. Permanente, polymerbasierte Antistatika hingegen bieten eine höhere Effizienz und stabilere Leistung in der Umgebung. Verpackungshersteller berücksichtigen Kosten, Migration, Transparenz, Reibungskoeffizient und Anforderungen an den Lebensmittelkontakt. Die Elektronik- und Automobilindustrie konzentrieren sich stärker auf kontrollierten Widerstand, Dimensionsstabilität, thermische Leistung und Kontaminationsschutz.
Die Positionierung im Marktbericht für Antistatika hängt zunehmend von anwendungsorientierten Formulierungen und nicht mehr nur von der reinen Preisgestaltung ab. Arkema vermarktet Noroplast-Formulierungen für Polyolefin-Masterbatches. Die BASF SE stellt ihr Additiv- und Prozesstechnologie-Know-how für ein breites Spektrum an Polymerverarbeitungsmöglichkeiten zur Verfügung. Die Clariant AG bietet antistatische Lösungen für flexible und starre Verpackungsanwendungen, und die Kao Corporation bietet Lösungen auf Basis von Harzknetung, Masterbatch und Beschichtungen für verschiedene Polymersysteme.
Investitionen in Multifunktionsprodukte und regionale technische Serviceleistungen sind strategisch wichtig. Croda International Plc. und Emery Oleochemicals LLC nutzen die Vorteile von Spezialchemikalien. Fine Organic Industries Limited bietet antistatische Produkte für BOPP-Folien und Automobilformulierungen an. DuPont de Nemours, Inc., Evonik Industries AG und Foster Corporation bieten Formulierungsdienstleistungen und Spezialmaterialien an. Hersteller positionieren sich durch Produkte mit niedriger Dosierung, langer Lebensdauer, Lebensmittelkontakt und hoher Verarbeitbarkeit.
● BERICHTSANPASSUNG
Passen Sie diesen Bericht an Ihre spezifischen Geschäftsanforderungen an.
Dieser Bericht lässt sich präzise an Ihre Geschäftsziele, Ihren Umfang und Ihre Zielmärkte anpassen. Zu den Anpassungsoptionen gehören maßgeschneiderte Segmentierungen, geografische Analysen, Wettbewerbsanalysen und strategische Einblicke, die eine fundierte Entscheidungsfindung unterstützen.
Diesen Bericht anpassen →WAS SIE EINSTELLEN KÖNNEN
- ● Segmentierungen
- ● Geographie
- ● Wettbewerbsanalyse
- ● Sprachpräferenzen
Markt für Antistatika: Strategische Einblicke
Regionale Einblicke
Markt für Antistatika in Nordamerika
Nordamerika wird voraussichtlich im Jahr 2025 einen Marktanteil von 27–31 % am Markt für Antistatika halten, mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,6–5,0 % bis 2034. Die USA dominieren die regionale Nachfrage aufgrund ihrer umfangreichen Industrien in den Bereichen flexible Verpackungen, Elektronik, Automobil und Spezialcompoundierung. Mexiko trägt durch die Automobilmontage und Verpackungsverarbeitung zur Nachfrage bei, während Kanada durch Lebensmittelverpackungen, Industriekunststoffe und die Herstellung von Konsumgütern seinen Beitrag leistet.
Die regionale Nutzung wird durch die Notwendigkeit bestimmt, Staubanziehung, Folienverstopfung, elektrostatische Entladung und Handhabungsprobleme zu reduzieren. Verpackungshersteller bevorzugen heute antistatische Systeme, die sich für Hochgeschwindigkeitsextrusions- und Druckverfahren eignen. Die Elektronikindustrie legt Wert auf die Kontrolle des Oberflächenwiderstands und die Vermeidung von Verunreinigungen, während die Automobilindustrie auf Langlebigkeit ohne Beeinträchtigung von Ästhetik und mechanischen Eigenschaften achtet. Vorschriften zum Lebensmittelkontakt und zur Offenlegung der chemischen Zusammensetzung unterstützen diese Entwicklung.
US-Markt für Antistatika
Die USA werden 2025 etwa 76–80 % des nordamerikanischen Marktanteils ausmachen und voraussichtlich bis 2034 mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 4,5–4,9 % wachsen. Zu den Anwendungsbereichen zählen flexible Verpackungen, Unterhaltungselektronik, Industrieteile, Fahrzeuginnenausstattungen und Schutzverpackungen. Immer mehr inländische Compoundierer berücksichtigen antistatische Eigenschaften bei der Materialzulassung und betrachten sie nicht mehr nur als eine Anforderung für die nachgelagerte Oberflächenbehandlung.
Das Anwendungsgebiet umfasst Masterbatch-Konzentrate, migrationsarme Additive und permanente Antistatika für Spezialanwendungen. Verpackungen bleiben ein wichtiger Endmarkt, insbesondere für Folien, bei denen beim Abfüllen und Verarbeiten eine kontrollierte statische Aufladung erforderlich ist. Der Elektronikmarkt wird höhere elektrische Anforderungen stellen, während im Automobilmarkt zunehmend PP und technische Kunststoffe zum Einsatz kommen werden.
Europäischer Markt für Antistatika
Die Region Europa wird 2025 voraussichtlich einen Marktanteil von 23–27 % erreichen und ein jährliches Wachstum von 4,2–4,6 % verzeichnen. Deutschland ist dabei der führende Ländermarkt. Zu den Nachfragetreibern in Europa zählen die Entwicklung der Automobilindustrie, die Verpackungsindustrie, die Elektronikindustrie sowie strengere Gesetze zu Chemikalien und Kreislaufwirtschaft.
Großbritannien behält seine Nachfrage nach Verpackungen, Kunststoffen für medizinische Anwendungen, elektrischen Bauteilen und Industriefolien. Deutschlands starke Position basiert auf seiner Automobil-, Maschinenbau- und Elektronikindustrie sowie der Entwicklung der Wertschöpfungskette für Polymercompounds. Frankreich und Italien tragen mit ihrer Nachfrage durch Lebensmittelverpackungen, Konsumgüter, Automobilteile und Spezialkunststoffe zum Bedarf bei.
Markt für Antistatika im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum (APAC) wird voraussichtlich 2025 einen Marktanteil von 34–38 % halten und mit einer durchschnittlichen jährlichen Wachstumsrate (CAGR) von 5,3–5,7 % wachsen. Damit ist er der führende regionale Wachstumsmarkt. China ist der größte regionale Verbraucher, gefolgt von Japan, Südkorea, Indien und Australien. Elektronikfertigung, BOPP-Folienproduktion, Konsumverpackungen und Automobilproduktion bieten ein breites Anwendungsspektrum.
China verfügt über große Kapazitäten in der Polymerverarbeitung und ist in der Elektronik- und Verpackungsindustrie tätig. Japan und Südkorea konzentrieren sich auf Hochleistungspolymere. Indien wird vom Wachstum der Verpackungs- und Automobilindustrie angetrieben. Die Nachfrage in Australien ist vergleichsweise gering, aber auf industrielle Anwendungen spezialisiert. Die regionale Nachfrage nach Hochleistungsadditiven könnte durch lokale Produktion und Infrastrukturentwicklung angekurbelt werden.
Markt für Antistatika im Nahen Osten und Afrika
Der Nahe Osten und Afrika weisen eine kleinere Nachfragebasis auf, deren Wachstum jedoch durch die Kunststoffverarbeitung, Verpackung, petrochemische Integration und industrielle Fertigung gestützt wird. Saudi-Arabien bietet das größte regionale Potenzial, gefolgt von den Vereinigten Arabischen Emiraten und Südafrika. Die Region profitiert von integrierten Polymerrohstoffen und Investitionen in die nachgelagerte Kunststoffverarbeitung.
Die petrochemische Infrastruktur Saudi-Arabiens ermöglicht die Herstellung und Verarbeitung von Polymeren, während die VAE in Verpackungs- und Produktionsanlagen investieren. Südafrika ist in den Bereichen Lebensmittelverpackungen, Automobilteile und Industriepolymere tätig. Der Rest der MEA-Region ist noch fragmentiert, doch Investitionen in Infrastruktur und Konsumgüterproduktion dürften bis 2034 ein stetiges Wachstum von 4,1–4,5 % CAGR fördern.
Segmentierungsanalyse
Polymertyp
Für das Segment der Polymertypen wird von 2026 bis 2034 ein jährliches Wachstum von 4,5–4,9 % erwartet . Die Auswahl des Polymers hängt von der Polarität und Kristallinität des Harzes, der Verarbeitungstemperatur, der Oberflächenmigration, der Feuchtigkeitsempfindlichkeit und der geforderten Beständigkeit ab. PP bleibt aufgrund seiner weitverbreiteten Verwendung in Verpackungsfolien und Formteilen für die Automobilindustrie besonders wichtig, während PE und PVC für unterschiedliche Migrations- und Verarbeitungseigenschaften optimierte chemische Zusammensetzungen erfordern.
- Polypropylen: Stellt die größte Nachfragebasis für Polymere dar, da BOPP, CPP, Spritzgussteile und Automobil-Compounds eine statische Kontrolle erfordern, ohne dabei Transparenz, Oberflächengüte oder Verarbeitungseffizienz einzubüßen.
- Polyethylen: Die Nachfrage konzentriert sich auf Folien, Beutel, Schutzverpackungen und Formteile, bei denen die antistatische Wirkung die Staubanziehung, Probleme bei der Folienhandhabung und produktionsbedingte Unterbrechungen aufgrund statischer Aufladung reduziert.
- Polyvinylchlorid: PVC-Anwendungen erfordern Formulierungen, die mit flexiblen und starren Systemen kompatibel sind, insbesondere dort, wo antistatische Eigenschaften mit Weichmachern, Stabilisatoren, Pigmenten und anspruchsvollen Verarbeitungsbedingungen einhergehen müssen.
Endverwendung
Für das Segment Endanwendung wird von 2026 bis 2034 ein jährliches Wachstum von 4,9–5,3 % prognostiziert . Die Akzeptanz hängt von den betrieblichen Folgen statischer Aufladung ab. Verpackungen erfordern erhebliche Mengen, während Anwendungen in der Elektronik und Automobilindustrie typischerweise eine präzisere und dauerhafte Leistungsfähigkeit verlangen. Dies eröffnet Chancen für Premium-Formulierungen und permanente Antistatiktechnologien.
- Verpackung: Bleibt der Hauptabsatzmarkt und umfasst Folien, Beutel, Behälter, Etiketten und Schutzmaterialien, bei denen die Kontrolle statischer Aufladung das Abfüllen, Bedrucken, Weiterverarbeiten, Staubmanagement und die Produkthandhabung verbessert.
- Elektronik: Erfordert eine präzise statische Ableitung, um empfindliche Bauteile zu schützen, das Risiko elektrostatischer Entladungen zu reduzieren und saubere Oberflächen in Verpackungen, Gehäusen, Trays und Produktionsumgebungen zu gewährleisten.
- Automobilindustrie: Die Nachfrage nach antistatischem PP und verwandten Polymerverbindungen, die in Innenausstattungen, Schutzkomponenten, Gehäusen und anderen Anwendungen eingesetzt werden, bei denen Haltbarkeit, Aussehen und kontrollierte Oberflächeneigenschaften wichtig sind, steigt.
Momentaufnahme der Chancen
|
Endverwendung |
Umsatzbeitrag (Hoch/Mittel/Niedrig) |
Trend-Tag |
Adoptionsphase |
|---|---|---|---|
|
Verpackung |
Hoch |
Filmkontrolle |
Reifen |
|
Elektronik |
Medium |
ESD-Schutz |
Skalierung |
|
Automobil |
Medium |
Leichtbau |
Skalierung |
Markt für Antistatika: Wachstumstreiber und Wirkungsanalyse
Erweiterung des Angebots an flexiblen und Hochgeschwindigkeits-Kunststoffverpackungen
Flexible Verpackungen sind ein wichtiger Nachfragetreiber, da Folienextrusion, Bedruckung, Abfüllung und Weiterverarbeitung Polymeroberflächen wiederholter Reibung und Ladungsbildung aussetzen. Mit zunehmender Produktionsgeschwindigkeit können statisch bedingte Unterbrechungen durch Staubanziehung, Folienverklebung, Bahninstabilität und Handhabungsfehler zu überproportionalen Verlusten führen. Antistatische Additive bieten eine relativ kostengünstige Möglichkeit, diese Probleme zu lösen, ohne die Polymerstruktur verändern zu müssen. Das Wachstum bei Mehrschichtfolien, BOPP, Schutzverpackungen und Leichtbauverpackungen sorgt daher für einen kontinuierlichen Additivverbrauch. Lieferanten, die neben der statischen Kontrolle auch optische Klarheit, Siegelfähigkeit, Druckhaftung und Reibungskoeffizient gewährleisten können, haben einen Wettbewerbsvorteil. Die Marktauswirkungen reichen über die reine Additivmenge hinaus, da Verarbeiter zunehmend multifunktionale Formulierungen evaluieren, die antistatische und Gleiteigenschaften kombinieren. Dies reduziert die Komplexität der Dosierung und verbessert die Produktionskonsistenz.
Steigende Anforderungen an die elektrostatische Kontrolle in der Elektronik
Die Elektronikfertigung schafft einen eigenständigen Wertschöpfungsraum, da elektrostatische Entladungen empfindliche Bauteile beschädigen können, selbst wenn keine sichtbaren Produktfehler vorliegen. Antistatische Verpackungen, Trays, Folien, Gehäuse und Handhabungsmaterialien werden daher nicht nur nach ihrem Aussehen, sondern auch nach ihren elektrischen Leistungsanforderungen bewertet. Der Übergang zu kleineren Bauteilen, dichteren Baugruppen und immer komplexeren elektronischen Systemen erhöht die Bedeutung einer vorhersagbaren Ladungsableitung. Permanente Antistatiktechnologien erzielen einen höheren Wert, wenn die Leistung während Lagerung, Transport, wiederholter Handhabung oder bei niedriger Luftfeuchtigkeit stabil bleiben muss. Lieferanten sehen sich zudem mit höheren Anforderungen hinsichtlich ionischer Kontamination, Ausgasung, Transparenz und mechanischer Integrität konfrontiert. Diese Anforderungen fördern die Zusammenarbeit zwischen Additivherstellern, Compoundierern, Elektronikherstellern und Verpackungsherstellern, erhöhen die Hürden bei der technischen Qualifizierung und schaffen Chancen für spezialisierte Formulierungen anstelle von standardisierten Produkten.
Leichtbauteile für die Automobilindustrie erhöhen die Funktionalität von Polymeren
Automobilhersteller ersetzen Metalle in ausgewählten Interieur-, Elektro-, Struktur- und Funktionskomponenten durch Polymere, um das Fahrzeuggewicht zu reduzieren und die Fertigungsflexibilität zu verbessern. Diese Substitution erhöht die Anzahl der Polymerteile, die ein kontrolliertes Oberflächenverhalten erfordern. Antistatische Eigenschaften sind besonders wichtig, wenn Bauteile Staub anziehen, mit elektrischen Systemen interagieren oder über lange Betriebszeiten stabile Oberflächeneigenschaften benötigen. Elektrofahrzeuge stellen zusätzliche Anforderungen an die Materialeigenschaften, da Hochvoltsysteme und Elektronik die Empfindlichkeit gegenüber elektrischen Einflüssen erhöhen. Compoundierer suchen daher Additive, die statische Ableitung gewährleisten, ohne Schlagfestigkeit, Aussehen, Dimensionsstabilität oder Verarbeitbarkeit zu beeinträchtigen. Lieferanten, die antistatische Eigenschaften für PP und andere Automobilpolymere maßgeschneidert entwickeln können, profitieren von qualifizierten Partnerschaften, in denen Rezepturkonsistenz und Langzeitstabilität oft wichtiger sind als der niedrigste Einkaufspreis für Additive.
Markt für Antistatika – Zukunftstrends
Permanente antistatische Chemie gewinnt zunehmend an Bedeutung
Die Marktentwicklung von Antistatika dürfte sich zunehmend auf permanente oder besonders langlebige Technologien konzentrieren, die die Abhängigkeit von Oberflächenmigration reduzieren. Herkömmliche, migrierende Additive können ihre Wirksamkeit verlieren, wenn sie entfernt, gewaschen, abgerieben oder wechselnder Luftfeuchtigkeit ausgesetzt werden. Permanente Polymersysteme können diese Einschränkungen überwinden, indem sie die elektrostatische Wirkung innerhalb der Polymermatrix oder durch stabile leitfähige Strukturen aufrechterhalten. Zukünftige Formulierungen werden voraussichtlich auf geringere Zugabemengen, verbesserte Transparenz, bessere Kompatibilität mit recycelten Polymeren und minimalen Einfluss auf die mechanischen Eigenschaften abzielen. Die Entwicklung wird sich zudem auf Anwendungen konzentrieren, bei denen die statische Kontrolle über den gesamten Produktlebenszyklus hinweg konstant bleiben muss. Diese Entwicklung könnte die Einsatzmöglichkeiten von Premium-Additiven in der Elektronik, der Automobilindustrie, der Industrieverpackung und bei wiederverwendbaren Polymerkomponenten erweitern, wo die Langzeitleistung einen höheren Stellenwert hat als die anfänglichen Additivkosten.
Multifunktionale Additive reduzieren die Komplexität der Formulierung
Zukünftige Produktentwicklungen werden voraussichtlich antistatische Eigenschaften mit Gleit-, Trenn-, Dispersions-, Schmier- oder Verarbeitungsvorteilen kombinieren. Solche multifunktionalen Systeme können die Additivbestände vereinfachen, die Anzahl der Dosierpunkte reduzieren und die Konsistenz bei der Polymerumwandlung verbessern. Dieser Ansatz ist besonders relevant für die Hochgeschwindigkeitsfolienproduktion, wo mehrere einzelne Additive Kompatibilitätsprobleme, Oberflächenausblühungen oder Schwankungen des Reibungskoeffizienten verursachen können. Konzentrierte Flüssigsysteme und Masterbatches könnten ebenfalls an Bedeutung gewinnen, da sie eine präzisere Dosierung und eine einfachere Integration in die automatisierte Produktion ermöglichen. Nachhaltigkeitsaspekte werden diesen Trend beeinflussen, wobei Hersteller pflanzliche Rohstoffe, die Einhaltung von Lebensmittelkontaktstandards, Formulierungen mit geringer Flüchtigkeit und recyclingfähige chemische Zusammensetzungen evaluieren. Produktentwickler, die mehrere Verarbeitungsprobleme durch eine kontrollierte Formulierung lösen, dürften eine stärkere Kundenbindung und potenziell kürzere Qualifizierungszyklen erreichen.
Marktchancen für Antistatika
Entwicklung anwendungsspezifischer Lösungen für die Elektronikverpackung
Die Elektronikverpackung bietet Lieferanten, die über die allgemeine Antistatik hinausgehen können, eine strategische Chance. Hersteller können Produkte für Trays, Schutzfolien, Gehäuse, Bauteilträger und Transportverpackungen entwickeln, deren Leistung auf Oberflächenwiderstand, Luftfeuchtigkeit, Reinheit und mechanische Anforderungen abgestimmt ist. Prognosen zum Markt für Antistatikmittel deuten darauf hin, dass Anwendungen im Elektronikbereich eine Premium-Positionierung begünstigen, da die durch elektrostatische Entladung verursachten Ausfallkosten die Mehrkosten spezialisierter Additive übersteigen. Investitionen sollten daher auf dauerhafte chemische Eigenschaften, geringe Kontaminationsneigung, stabile Leistung auch nach wiederholter Handhabung und Kompatibilität mit technischen Polymeren ausgerichtet sein. Lieferanten können ihre Position zudem stärken, indem sie Anwendungstests, Materialqualifizierung und Unterstützung bei der Formulierung anbieten, anstatt Additive als Einzelchemikalien zu verkaufen. Regionale Produktion in der Nähe von Elektronikzentren würde Qualifizierungs- und Lieferkettenbarrieren weiter reduzieren.
Erweiterung des Angebots an biobasierten und migrationsarmen Formulierungen
Nachhaltigkeitsanforderungen bieten die Chance, antistatische Additive aus nachwachsenden Rohstoffen zu entwickeln und gleichzeitig deren Leistungsfähigkeit in anspruchsvollen Polymerverarbeitungsumgebungen zu erhalten. Verpackungshersteller benötigen zunehmend Materialien, die den Anforderungen an den Lebensmittelkontakt entsprechen und die Nachhaltigkeitsziele des Unternehmens unterstützen, ohne Kompromisse bei Transparenz, Versiegelbarkeit oder Verarbeitungseffizienz einzugehen. Investitionen in biobasierte Ester, pflanzliche Tenside und migrationsarme Technologien können Anbieter in Anwendungsbereichen, in denen die chemische Zusammensetzung immer genauer unter die Lupe genommen wird, differenzieren. Die Möglichkeiten beschränken sich nicht auf den bloßen Austausch einer Zutat. Entwickler können Additivsysteme so umgestalten, dass die Dosierung reduziert, die Haltbarkeit verbessert und Wechselwirkungen mit Recyclingprozessen minimiert werden. Unternehmen, die nachwachsende Rohstoffe mit fundierter technischer Dokumentation, regulatorischer Unterstützung und einer verlässlichen globalen Lieferkette kombinieren, können stärkere Beziehungen zu multinationalen Verpackungsherstellern und Konsumgüterherstellern aufbauen.
Aktuelle Entwicklungen
- April 2026: Avient Corporation brachte Hiformer Slip + Antistatic für BOPP-Folien in Lateinamerika auf den Markt. Die hochkonzentrierte Flüssigkeit vereint Gleitmittel und Antistatik in einer einzigen Formulierung. Dadurch wird die Formulierung vereinfacht und gleichzeitig eine gleichbleibende Folienleistung gewährleistet. Das Produkt richtet sich direkt an BOPP-Verarbeiter, die eine vereinfachte Dosierung, eine höhere Verarbeitungseffizienz und kontrollierte Oberflächeneigenschaften bei der Verpackungsfolienproduktion anstreben.
- Juni 2025: Palsgaard A/S stellte Einar 987 vor, ein pflanzenbasiertes Polymeradditiv, das als Alternative zur ethoxylierten Aminchemie in der Polypropylen- und Polyethylenverarbeitung entwickelt wurde. Seine antistatischen Eigenschaften tragen zur Reduzierung der Polymerpulverhaftung während der Polymerisation bei. Das Unternehmen positionierte die Formulierung als lebensmittelgeeignete, weniger toxische Alternative, die sich für die Polyolefinproduktion eignet.
Häufig gestellte Fragen

- Umfassende Analyse der Marktgröße und Prognosen
- Detaillierte Segmentierungsanalyse
- Tiefgehende Bewertung der Marktdynamik
- Einblicke auf regionaler und nationaler Ebene
- Wettbewerbslandschaft und Unternehmens-Benchmarking
- Strategische Business Intelligence
Erfahrungsberichte

Der SCADA-Systemmarktbericht von Insight Partners ist umfassend und bietet wertvolle Einblicke in aktuelle Trends und Zukunftsprognosen. Das Team war durchweg hochprofessionell, reaktionsschnell und hilfsbereit. Wir sind sehr zufrieden und können die Dienstleistungen wärmstens empfehlen.
RAN KEDEM Partner, Reali Technologies LTDs
Ich habe einen Bericht über einen sehr spezifischen Softwaremarkt angefordert, und das Team hat ihn innerhalb weniger Tage erstellt. Die Informationen waren sehr relevant und gut präsentiert. Anschließend habe ich einige Änderungen und Ergänzungen zum Bericht angefordert. Das Team reagierte erneut sehr schnell, und ich erhielt den Abschlussbericht in weniger als einer Woche.
JEAN-HERVE JENN Vorsitzende, Future Analytica
Wir haben mit The Insight Partners für eine wichtige Marktstudie und Prognose zusammengearbeitet. Sie gaben uns klare Einblicke in Chancen und Risiken, die uns bei der Gestaltung unserer Pläne halfen. Ihre Recherchen waren benutzerfreundlich und basierten auf soliden Daten. Sie halfen uns, kluge und sichere Entscheidungen zu treffen. Wir können sie wärmstens empfehlen.
PIYUSH NAGPAL Sr. Vizepräsident, Fernlicht Global
Die Insight Partners lieferten aufschlussreiche, gut strukturierte Marktforschung mit fundierter Fachkompetenz. Ihr Team war durchweg professionell und reaktionsschnell. Die benutzerfreundliche Website ermöglichte den Zugriff auf Branchenberichte. Wir empfehlen sie wärmstens für zuverlässige und hochwertige Forschungsdienstleistungen.
YUKIHIKO ADACHI Geschäftsführer, Deep Blue, LLC.
Dies ist das erste Mal, dass ich einen Marktbericht von The Insight Partners erworben habe. Obwohl ich zunächst unsicher war, besuchte ich die Website und fühlte mich dann sicherer, das Risiko einzugehen und einen Marktbericht zu kaufen. Ich bin mit der Qualität des Berichts und dem Kundenservice rundum zufrieden. Ich hatte einige Fragen und Anmerkungen zum ersten Bericht, aber nach einigen E-Mail-Gesprächen mit dem Analysten bin ich überzeugt, dass ich einen Bericht habe, den ich als Input für unseren strategischen Planungsprozess verwenden kann. Vielen Dank, dass Sie sich die Zeit genommen und dies zu einer positiven Erfahrung gemacht haben. Ich werde Ihren Service auf jeden Fall weiterempfehlen und Sie werden meine erste Anlaufstelle sein, wenn wir weitere Marktdaten benötigen.
JOHN SUZUKI Präsident und Chief Executive Officer, Vorstandsmitglied, BK Technologies
Ich möchte mich für Ihre Unterstützung und die Professionalität bedanken, die Sie bei der Bearbeitung meiner Informationsanfrage zum IVD-Markt für Infektionskrankheiten in Nigeria gezeigt haben. Ich schätze Ihre Geduld, Ihre Beratung und die Tatsache, dass Sie bereit waren, einen Rabatt anzubieten, der uns schließlich den Abschluss eines Geschäfts ermöglichte. Ich freue mich darauf, The Insight Partners in Zukunft wieder zu beauftragen, dank des Eindrucks, den Sie bei dieser ersten Begegnung bei mir hinterlassen haben.
DR. CHIJIOKE ONYIA GESCHÄFTSFÜHRERIN, PineCrest Healthcare Ltd.Grund zum Kauf
- Fundierte Entscheidungsfindung
- Marktdynamik verstehen
- Wettbewerbsanalyse
- Kundeneinblicke
- Marktprognosen
- Risikominimierung
- Strategische Planung
- Investitionsbegründung
- Identifizierung neuer Märkte
- Verbesserung von Marketingstrategien
- Steigerung der Betriebseffizienz
- Anpassung an regulatorische Trends




















 Kostenlose Probe anfordern für -