
Mercato degli agenti antiestatici: dimensioni, tendenze e previsioni 2034
Dimensioni e previsioni del mercato degli agenti antistatici (2021-2034), quota di mercato globale e regionale, tendenze e analisi delle opportunità di crescita. Copertura del rapporto: per tipo di polimero (polipropilene (PP), polietilene (PE), cloruro di polivinile (PVC), altri); utilizzo finale (imballaggio, elettronica, settore automobilistico, altri) e area geografica (Nord America, Europa, Asia Pacifico e Sud e Centro America).
- Stato : Dati rilasciati
- Codice del report : TIPRE00005468
- Categoria : Prodotti chimici e materiali
- Numero di pagine : 150
- Formati di report disponibili :


- Data dell'ultimo aggiornamento : September 01, 2026


Dimensioni del mercato nel 2025
1,76 miliardi di dollari USA
Valore dell'anno base
Previsioni per il 2034
2,69 miliardi di dollari USA
Previsione entro il 2034
CAGR 2026-2034
4,79 %
Tasso di crescita
Mercato di riferimento
20,16 miliardi di dollari USA
(2026-2034)
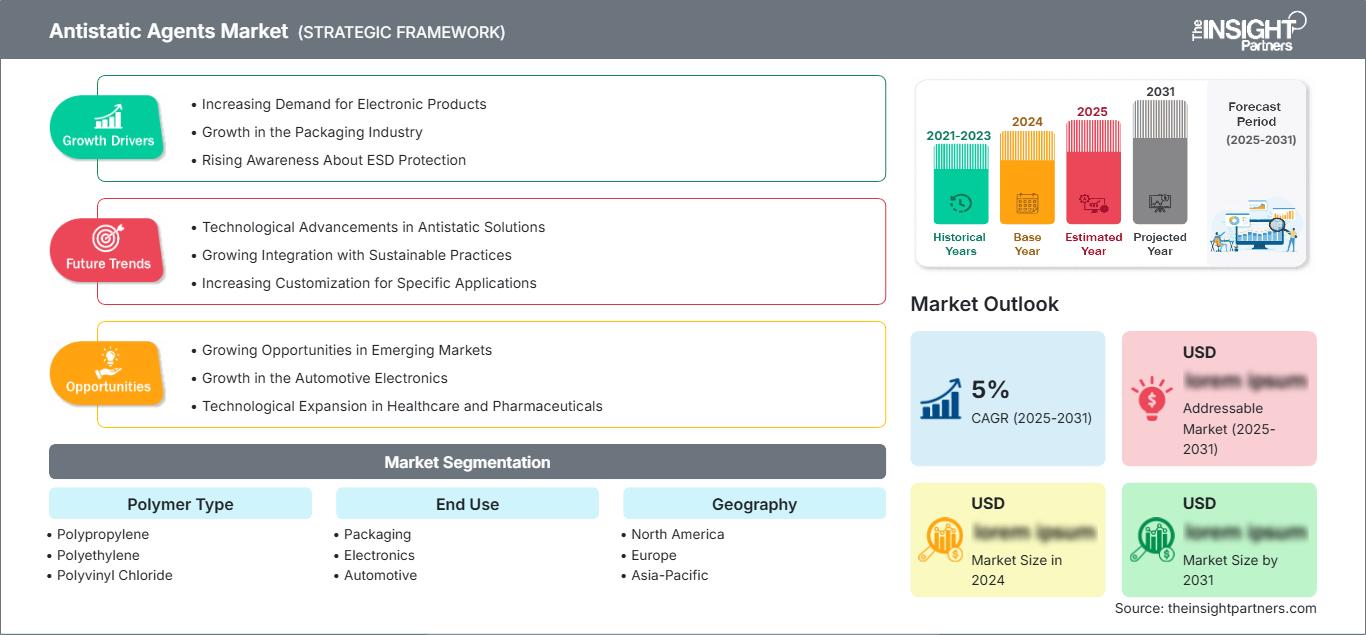
Il mercato degli agenti antistatici ha un valore di 1,76 miliardi di dollari nel 2025 e si prevede che raggiungerà i 2,69 miliardi di dollari entro il 2034 , con un tasso di crescita annuo composto (CAGR) del 4,79% dal 2026 al 2034. La domanda è sostenuta dal crescente utilizzo di pellicole polimeriche, componenti stampati, imballaggi elettronici e materie plastiche per il settore automobilistico, che richiedono una resistività superficiale controllata. Lo sviluppo dei prodotti si concentra sempre più su prestazioni antistatiche durevoli, a bassa migrazione, conformi alle normative per il contatto con gli alimenti e specifiche per l'applicazione.
Il Nord America è destinato a una crescita costante, grazie all'adozione da parte di aziende di trasformazione di imballaggi, produttori di elettronica e aziende del settore automobilistico di materiali con requisiti di controllo elettrostatico più stringenti. Si prevede che il mercato degli agenti antistatici crescerà a un tasso annuo composto (CAGR) stimato tra il 4,6% e il 5,0% tra il 2026 e il 2034 , supportato da formati di imballaggio avanzati, dalla produzione di componenti elettronici e dal crescente utilizzo di compound polimerici ingegnerizzati.
Analisi e approfondimenti sul mercato degli agenti antistatici
- Nord America: si prevede che la regione rappresenterà una quota del 27-31% nel 2025 e crescerà a un tasso annuo composto (CAGR) del 4,6-5,0% tra il 2026 e il 2034 , grazie alla trasformazione di imballaggi sofisticati, alla produzione di componenti elettronici, alla polimerizzazione nel settore automobilistico e alla domanda di un controllo statico costante.
- USA: Si prevede che gli Stati Uniti rappresenteranno il 76-80% della quota di mercato nordamericana nel 2025 , con un tasso di crescita annuo composto (CAGR) del 4,5-4,9% tra il 2026 e il 2034 , e che gli imballaggi e l'elettronica rimarranno le principali applicazioni.
- Europa: si stima che l'Europa raggiungerà una quota del 23-27% nel 2025 e un CAGR del 4,2-4,6% tra il 2026 e il 2034 , trainata da Germania, Francia, Italia e Regno Unito, dove i requisiti normativi e la lavorazione di polimeri di alta qualità favoriscono l'adozione.
- Asia-Pacifico: si prevede che la regione Asia-Pacifico deterrà una quota di mercato del 34-38% nel 2025 e crescerà a un tasso annuo composto (CAGR) del 5,3-5,7% tra il 2026 e il 2034 , trainata da Cina, Giappone, Corea del Sud e India grazie all'espansione della produzione di imballaggi, elettronica e settore automobilistico.
- Segmento più ampio: si stima che il polipropilene deterrà una quota di mercato del 42-46% nel 2025 , con una crescita annua composta (CAGR) del 4,6-5,0% tra il 2026 e il 2034 , grazie alle numerose applicazioni in film, imballaggi e prodotti stampati.
- Segmento ad alta crescita: si stima che il settore automobilistico rappresenterà una quota di mercato del 18-22% nel 2025 , espandendosi a un CAGR del 5,5-5,9% tra il 2026 e il 2034 , trainato dai componenti in polimero leggero e dai requisiti di sicurezza elettrica.
- Aziende chiave analizzate nel dettaglio: Arkema; BASF SE; Clariant AG; Croda International Plc.; DuPont de Nemours, Inc.; Evonik Industries AG; Kao Corporation; Emery Oleochemicals LLC; Fine Organic Industries Limited; Foster Corporation.
Fonte: Analisi di The Insight Partners basata su ricerche proprietarie, pubblicazioni governative, bilanci annuali aziendali, presentazioni agli investitori, database di settore e interviste a esperti.
Il mercato degli agenti antistatici si sta allontanando dai tensioattivi migratori tradizionali per orientarsi verso formulazioni più recenti che offrono un rapido decadimento della carica, una maggiore durata e un minore impatto sulle proprietà ottiche e meccaniche. Il fattore chiave alla base di questa tendenza è la compatibilità con i polimeri, poiché i requisiti di lavorazione di PP, PE e PVC variano notevolmente. Molti formulisti stanno inoltre aggiungendo agli antistatici funzionalità di scorrimento, distacco, dispersione o altre caratteristiche per consentire al trasformatore di semplificare il sistema di additivi.
Nel periodo previsto, gli investimenti si concentreranno su tecnologie permanenti e a bassa migrazione, materie prime di origine naturale e prodotti masterbatch. La regione Asia-Pacifico rimarrà un'area importante per gli investimenti grazie all'utilizzo dell'estrusione di film, all'assemblaggio elettronico e alle applicazioni nel settore automobilistico. L'attenzione del governo verso le sostanze chimiche a contatto con gli alimenti, le sostanze chimiche fluorurate e la composizione dei materiali porterà a nuove formulazioni che utilizzano tecnologie e materie prime migliori.
Ambito del rapporto sul mercato degli agenti antistatici
| Attributo del report | Dettagli |
|---|---|
| Dimensioni del mercato nel 2025 | 1,76 miliardi di dollari |
| Dimensioni del mercato entro il 2034 | 2,69 miliardi di dollari |
| Tasso di crescita annuo composto (CAGR) globale (2026-2034) | 4,79% |
| Dati storici | 2021-2024 |
| periodo di previsione | 2026-2034 |
Analisi di mercato degli agenti antistatici
La crescita del mercato degli agenti antistatici dipende fortemente dalla domanda di polimeri, poiché l'elettricità statica causa perdite di efficienza e deterioramento della qualità nelle operazioni di estrusione, stampaggio, riempimento, confezionamento e movimentazione dei film. La catena del valore è composta da acidi grassi, ammine, esteri, tensioattivi, polimeri speciali e inorganici; produzione di additivi; miscelazione; masterbatch; compounding di polimeri; conversione; e utilizzo finale. L'elevata domanda si riscontra laddove l'elettricità statica influisce sull'efficienza e sulla qualità dei processi produttivi.
Le dinamiche di fornitura variano a seconda del tipo di antistatico: i tipi migratori solitamente implicano concentrazioni inferiori, ma sono soggetti alle condizioni di umidità e alla migrazione superficiale, mentre gli antistatici permanenti a base di polimeri offrono maggiore efficienza e prestazioni più stabili nell'ambiente. I trasformatori di imballaggi tengono in considerazione costi, migrazione, trasparenza, coefficiente di attrito e requisiti di contatto con gli alimenti. I settori dell'elettronica e dell'automotive si concentrano maggiormente su resistività controllata, stabilità dimensionale, prestazioni termiche e prevenzione della contaminazione.
Il posizionamento nel mercato degli agenti antistatici dipende ormai da formulazioni orientate alle applicazioni specifiche e non più solo dai prezzi delle materie prime. Le formulazioni Noroplast per masterbatch di poliolefine sono commercializzate da Arkema. BASF SE mette a disposizione il proprio know-how in materia di additivi e tecnologie di processo per un'ampia gamma di capacità di lavorazione dei polimeri. Clariant AG offre soluzioni antistatiche per applicazioni di imballaggio flessibile e rigido, mentre Kao Corporation fornisce soluzioni basate su impastamento di resine, masterbatch e rivestimenti in diversi sistemi polimerici.
Investire in prodotti multifunzionali e in offerte di servizi tecnici regionali è una strategia vincente. Croda International Plc. e Emery Oleochemicals LLC sfruttano appieno il potenziale dei prodotti chimici speciali. Fine Organic Industries Limited fornisce prodotti antistatici per film BOPP e formulazioni per il settore automobilistico. DuPont de Nemours, Inc., Evonik Industries AG e Foster Corporation offrono servizi di formulazione e materiali speciali. I produttori si affermano grazie a dosaggi ridotti, lunga durata, idoneità al contatto con gli alimenti e elevata velocità di lavorazione.
● PERSONALIZZAZIONE DEL REPORT
Personalizza questo report in base alle tue specifiche esigenze aziendali.
Questo report può essere personalizzato per allinearsi perfettamente ai vostri obiettivi aziendali, al vostro ambito di applicazione e ai vostri mercati di riferimento. Le opzioni di personalizzazione includono segmentazione su misura, analisi geografica, analisi della concorrenza e approfondimenti strategici a supporto di un processo decisionale informato.
Personalizza questo report →COSA PUOI REGOLARE
- ● Segmentazione
- ● Geografia
- ● Analisi della concorrenza
- ● Preferenze linguistiche
Mercato degli agenti antistatici: approfondimenti strategici
Approfondimenti regionali
Mercato degli agenti antistatici in Nord America
Si stima che il Nord America deterrà una quota di mercato degli agenti antistatici compresa tra il 27% e il 31% nel 2025, con un tasso di crescita annuo composto (CAGR) del 4,6-5,0% fino al 2034. Gli Stati Uniti dominano la domanda regionale grazie alle loro vaste industrie di imballaggi flessibili, elettronica, automotive e compounding specializzato. Il Messico contribuisce alla domanda manifatturiera attraverso l'assemblaggio automobilistico e la trasformazione degli imballaggi, mentre il Canada contribuisce con gli imballaggi alimentari, le materie plastiche industriali e la produzione di beni di consumo.
L'utilizzo a livello regionale è guidato dalla necessità di ridurre l'attrazione della polvere, il blocco della pellicola, le scariche elettrostatiche e i problemi di manipolazione. I produttori di imballaggi ora prediligono sistemi antistatici che si adattino bene alle operazioni di estrusione e stampa ad alta velocità. L'industria elettronica attribuisce importanza al controllo della resistenza superficiale e alla contaminazione, mentre l'industria automobilistica si concentra sulla durabilità senza compromettere l'estetica e le proprietà meccaniche. Le restrizioni relative al contatto con gli alimenti e le normative sulla divulgazione della composizione chimica contribuiscono a raggiungere questo obiettivo.
Mercato degli agenti antistatici statunitensi
Gli Stati Uniti rappresentano circa il 76-80% della quota nordamericana nel 2025 e si prevede che cresceranno a un tasso annuo composto (CAGR) del 4,5-4,9% fino al 2034. Le applicazioni includono imballaggi flessibili, elettronica di consumo, componenti industriali, interni automobilistici e imballaggi protettivi. Sempre più spesso, i produttori di compound nazionali includono le proprietà antistatiche nei criteri di approvazione dei materiali, anziché considerarle semplicemente un'esigenza di finitura a valle.
Il panorama applicativo comprende concentrati masterbatch, additivi a bassa migrazione e antistatici permanenti per applicazioni specializzate. Il packaging continua a rappresentare un importante mercato di utilizzo finale, soprattutto per i film, dove è necessario un controllo dell'elettricità statica durante il riempimento e la lavorazione. Il mercato dell'elettronica richiederà specifiche elettriche più elevate, mentre il settore automobilistico vedrà un utilizzo sempre maggiore di PP e tecnopolimeri.
Mercato europeo degli agenti antistatici
Si stima che la regione europea deterrà una quota di mercato compresa tra il 23% e il 27% nel 2025, con un tasso di crescita annuo composto (CAGR) previsto tra il 4,2% e il 4,6%, e la Germania si confermerà il mercato leader della regione. I fattori trainanti della domanda nella regione includono lo sviluppo della produzione automobilistica, la trasformazione degli imballaggi, l'industria elettronica e normative più severe in materia di sostanze chimiche e economia circolare.
Il Regno Unito mantiene la sua domanda nei settori degli imballaggi, delle materie plastiche per applicazioni sanitarie, dei componenti elettrici e delle pellicole industriali. La solida posizione della Germania si basa sull'industria automobilistica, sull'industria meccanica, sull'industria elettronica e sullo sviluppo della catena del valore della compounding dei polimeri. Francia e Italia contribuiscono alla domanda con imballaggi alimentari, prodotti di consumo, componenti automobilistici e materie plastiche speciali.
Mercato degli agenti antistatici nella regione Asia-Pacifico
Si stima che la regione Asia-Pacifico (APAC) deterrà una quota di mercato del 34-38% nel 2025, con un tasso di crescita annuo composto (CAGR) del 5,3-5,7%, affermandosi come il principale mercato di crescita regionale. La Cina è leader nei consumi regionali, seguita da Giappone, Corea del Sud, India e Australia. I settori manifatturiero elettronico, la capacità produttiva di film BOPP, gli imballaggi per beni di consumo e la produzione automobilistica offrono un'ampia gamma di applicazioni.
La Cina possiede una combinazione di elevate capacità di lavorazione dei polimeri e applicazioni nei settori dell'elettronica e degli imballaggi. Giappone e Corea del Sud si concentrano sui polimeri ad alte prestazioni. L'India è trainata dall'espansione della produzione di imballaggi e dell'industria automobilistica. La domanda in Australia è relativamente ridotta, ma specializzata per applicazioni industriali. La domanda regionale di additivi ad alte prestazioni potrebbe essere stimolata dallo sviluppo della produzione locale e delle infrastrutture.
Mercato degli agenti antistatici in Medio Oriente e Africa
Il Medio Oriente e l'Africa rappresentano una base di domanda più piccola, con una crescita sostenuta dalla trasformazione delle materie plastiche, dagli imballaggi, dall'integrazione petrolchimica e dalla produzione industriale. L'Arabia Saudita è leader nelle opportunità regionali, seguita dagli Emirati Arabi Uniti e dal Sudafrica. La regione beneficia di materie prime polimeriche integrate e di investimenti nella trasformazione a valle delle materie plastiche.
L'ambiente petrolchimico dell'Arabia Saudita favorisce la produzione e la lavorazione dei polimeri, mentre gli Emirati Arabi Uniti stanno investendo in impianti di imballaggio e produzione. Il Sudafrica è attivo nel settore degli imballaggi alimentari, dei componenti automobilistici e dei polimeri industriali. Il resto della regione MEA è ancora frammentato, sebbene si preveda che gli investimenti in infrastrutture e nella produzione di beni di consumo contribuiranno a guidare una crescita costante del 4,1-4,5% di CAGR fino al 2034.
Analisi di segmentazione
Tipo di polimero
Si prevede che il segmento dei polimeri crescerà a un tasso annuo composto (CAGR) del 4,5-4,9% dal 2026 al 2034. La scelta del materiale è determinata dalla polarità della resina, dalla cristallinità, dalla temperatura di lavorazione, dalla migrazione superficiale, dalla sensibilità all'umidità e dalla permanenza richiesta. Il PP rimane particolarmente importante per il suo ampio utilizzo in pellicole per imballaggio e componenti stampati per il settore automobilistico, mentre il PE e il PVC richiedono una chimica ottimizzata per diversi comportamenti di migrazione e lavorazione.
- Polipropilene: rappresenta la principale fonte di domanda di polimeri, poiché BOPP, CPP, componenti stampati a iniezione e compound per il settore automobilistico richiedono il controllo statico senza compromettere la trasparenza, la finitura superficiale o l'efficienza di lavorazione.
- Polietilene: la domanda si concentra su pellicole, sacchetti, imballaggi protettivi e prodotti stampati, dove le proprietà antistatiche riducono l'attrazione della polvere, i problemi di manipolazione delle pellicole e le interruzioni della produzione dovute all'elettricità statica.
- Cloruro di polivinile: le applicazioni del PVC richiedono formulazioni compatibili con sistemi flessibili e rigidi, in particolare laddove le prestazioni antistatiche devono coesistere con plastificanti, stabilizzanti, pigmenti e condizioni di lavorazione impegnative.
Uso finale
Si prevede che il segmento degli usi finali registrerà un CAGR del 4,9-5,3% dal 2026 al 2034. L'adozione dipende dalle conseguenze operative dell'accumulo di carica statica. Il packaging genera notevoli esigenze di volume, mentre le applicazioni elettroniche e automobilistiche richiedono in genere prestazioni più controllate e durature, creando opportunità per formulazioni premium e tecnologie antistatiche permanenti.
- Confezionamento: rimane il principale canale di vendita, comprendente pellicole, sacchetti, contenitori, etichette e materiali protettivi, dove il controllo dell'elettricità statica migliora il riempimento, la stampa, la trasformazione, la gestione della polvere e la movimentazione del prodotto.
- Elettronica: richiede una dissipazione statica precisa per proteggere i componenti sensibili, ridurre i rischi di scariche elettrostatiche e mantenere pulite le superfici in imballaggi, alloggiamenti, vassoi e ambienti di produzione.
- Settore automobilistico: è in aumento la domanda di PP antistatico e composti polimerici correlati, utilizzati in interni, componenti di protezione, involucri e altre applicazioni in cui durata, aspetto e proprietà superficiali controllate sono fattori importanti.
Panoramica dell'opportunità
|
Uso finale |
Contributo al fatturato (Alto/Medio/Basso) |
Etichetta di tendenza |
Fase di adozione |
|---|---|---|---|
|
Confezione |
Alto |
Controllo della pellicola |
Maturo |
|
Elettronica |
Mezzo |
Protezione ESD |
Scalatura |
|
Automobilistico |
Mezzo |
Alleggerimento |
Scalatura |
Fattori di crescita del mercato degli agenti antistatici e analisi del loro impatto
Espansione degli imballaggi in plastica flessibili e ad alta velocità
Il packaging flessibile è un importante motore di domanda perché l'estrusione del film, la stampa, il riempimento e la trasformazione espongono le superfici polimeriche a ripetuti attriti e alla generazione di cariche elettrostatiche. Con l'aumento della velocità delle linee di produzione, le interruzioni dovute all'elettricità statica possono causare perdite sproporzionate a causa dell'attrazione della polvere, dell'adesione del film, dell'instabilità del nastro e dei difetti di manipolazione. Gli additivi antistatici offrono un metodo relativamente economico per affrontare questi problemi senza riprogettare la struttura del polimero. La crescita dei film multistrato, del BOPP, degli imballaggi protettivi e dei formati leggeri supporta quindi il consumo ricorrente di additivi. I fornitori in grado di mantenere la trasparenza ottica, la saldabilità, l'adesione di stampa e le prestazioni del coefficiente di attrito insieme al controllo dell'elettricità statica hanno un vantaggio. L'impatto sul mercato si estende oltre il volume degli additivi perché i trasformatori valutano sempre più formulazioni multifunzionali che combinano caratteristiche antistatiche e di scorrimento, riducendo la complessità del dosaggio e migliorando la uniformità della produzione.
Aumento delle esigenze di controllo elettrostatico nell'elettronica
La produzione di componenti elettronici crea un bacino di valore distinto, poiché le scariche elettrostatiche possono danneggiare i componenti sensibili anche in assenza di difetti visibili del prodotto. Di conseguenza, imballaggi, vassoi, pellicole, involucri e materiali di movimentazione antistatici vengono valutati in base a requisiti di prestazioni elettriche, piuttosto che al semplice aspetto superficiale. La transizione verso componenti più piccoli, assemblaggi più densi e sistemi elettronici sempre più sofisticati accresce l'importanza di una dissipazione di carica prevedibile. Le tecnologie antistatiche permanenti possono raggiungere un valore maggiore laddove le prestazioni devono rimanere stabili durante lo stoccaggio, il trasporto, la manipolazione ripetuta o in condizioni di bassa umidità. I fornitori devono inoltre affrontare aspettative più stringenti in merito a contaminazione ionica, degassamento, trasparenza e integrità meccanica. Questi requisiti incoraggiano la collaborazione tra produttori di additivi, compounder, produttori di componenti elettronici e trasformatori di imballaggi, rafforzando le barriere di qualificazione tecnica e creando opportunità per formulazioni specializzate anziché per prodotti standardizzati indifferenziati.
I componenti automobilistici leggeri aumentano la funzionalità dei polimeri
Le case automobilistiche stanno sostituendo i metalli con i polimeri in alcuni componenti interni, elettrici, strutturali e funzionali per ridurre il peso dei veicoli e migliorare la flessibilità produttiva. Questa sostituzione aumenta il numero di parti in polimero che richiedono un comportamento superficiale controllato. Le prestazioni antistatiche diventano importanti laddove i componenti attraggono polvere, interagiscono con i sistemi elettrici o richiedono proprietà superficiali stabili per lunghi periodi di utilizzo. I veicoli elettrici aggiungono un ulteriore livello di requisiti prestazionali dei materiali, poiché i sistemi ad alta tensione e i componenti elettronici aumentano la sensibilità al comportamento elettrico. I produttori di compound cercano quindi additivi che forniscano dissipazione statica senza compromettere la resistenza all'urto, l'aspetto, la stabilità dimensionale o la lavorabilità. I fornitori in grado di personalizzare le prestazioni antistatiche per il PP e altri polimeri per autoveicoli possono trarre vantaggio da rapporti basati sulla qualificazione, dove la coerenza della formulazione e l'affidabilità a lungo termine sono spesso più importanti del prezzo di acquisto più basso dell'additivo.
Mercato degli agenti antistatici: tendenze future
La chimica antistatica permanente acquisisce maggiore importanza
Si prevede che il mercato degli agenti antistatici si orienterà sempre più verso tecnologie permanenti o altamente durevoli che riducano la dipendenza dalla migrazione superficiale. Gli additivi convenzionali a migrazione possono perdere efficacia se rimossi, lavati, abrasi o esposti a variazioni di umidità. I sistemi polimerici permanenti possono ovviare a questi limiti mantenendo le prestazioni elettrostatiche all'interno della matrice polimerica o attraverso strutture conduttive stabili. Le formulazioni future probabilmente mireranno a tassi di aggiunta inferiori, maggiore trasparenza, maggiore compatibilità con i polimeri riciclati e un impatto minimo sulle proprietà meccaniche. Lo sviluppo si concentrerà anche su applicazioni in cui il controllo statico deve rimanere costante per tutto il ciclo di vita del prodotto. Questo cambiamento potrebbe ampliare le opportunità per gli additivi premium nei settori dell'elettronica, dell'automotive, degli imballaggi industriali e dei componenti polimerici riutilizzabili, dove le prestazioni a lungo termine sono più importanti del costo iniziale dell'additivo.
Gli additivi multifunzionali riducono la complessità della formulazione
Lo sviluppo futuro dei prodotti probabilmente combinerà la funzionalità antistatica con vantaggi in termini di scorrimento, distacco, dispersione, lubrificazione o processo. Tali sistemi multifunzionali possono semplificare le scorte di additivi, ridurre i punti di dosaggio e migliorare la consistenza durante la conversione del polimero. Questo approccio è particolarmente rilevante per la produzione di film ad alta velocità, dove molteplici additivi individuali possono creare problemi di compatibilità, fioritura superficiale o fluttuazioni del coefficiente di attrito. Anche i sistemi liquidi concentrati e i masterbatch potrebbero guadagnare terreno, poiché consentono un dosaggio più preciso e una più facile integrazione nella produzione automatizzata. Le considerazioni sulla sostenibilità influenzeranno questa tendenza, con i produttori che valuteranno materie prime di origine vegetale, conformità al contatto con gli alimenti, formulazioni a bassa volatilità e prodotti chimici compatibili con i flussi di riciclo. Gli sviluppatori di prodotti che risolvono diversi problemi di processo attraverso un'unica formulazione controllata dovrebbero ottenere un maggiore coinvolgimento dei clienti e potenzialmente cicli di qualificazione più brevi.
Opportunità di mercato per gli agenti antistatici
Sviluppare soluzioni specifiche per il packaging di componenti elettronici.
Il packaging elettronico rappresenta un'opportunità strategica per i fornitori in grado di andare oltre il controllo statico generico. I produttori possono sviluppare formulazioni specifiche per vassoi, pellicole protettive, involucri, supporti per componenti e imballaggi per il trasporto, con prestazioni personalizzate in base alla resistività superficiale, alle condizioni di umidità, alla pulizia e ai requisiti meccanici. Le previsioni di mercato per gli agenti antistatici indicano che le applicazioni legate all'elettronica possono supportare un posizionamento premium, poiché i costi di guasto associati alle scariche elettrostatiche superano il costo incrementale degli additivi specializzati. Gli investimenti dovrebbero quindi privilegiare formulazioni chimiche permanenti, profili di contaminazione bassi, prestazioni stabili dopo manipolazioni ripetute e compatibilità con i polimeri tecnici. I fornitori possono inoltre rafforzare la propria posizione offrendo test applicativi, qualificazione dei materiali e supporto alla formulazione, anziché vendere additivi come prodotti chimici a sé stanti. La produzione regionale in prossimità dei distretti elettronici ridurrebbe ulteriormente le barriere di qualificazione e della catena di approvvigionamento.
Ampliare le formulazioni a base biologica e a bassa migrazione
I requisiti di sostenibilità creano un'opportunità per sviluppare additivi antistatici utilizzando materie prime rinnovabili, mantenendo al contempo prestazioni ottimali in ambienti di lavorazione dei polimeri particolarmente esigenti. I trasformatori di imballaggi necessitano sempre più di materiali che soddisfino i requisiti per il contatto con gli alimenti e supportino gli obiettivi di sostenibilità aziendale, senza compromettere la trasparenza, la sigillabilità o l'efficienza di processo. Investire in esteri di origine biologica, tensioattivi di origine vegetale e tecnologie a bassa migrazione può differenziare i fornitori in applicazioni in cui la composizione chimica è sempre più soggetta a controlli rigorosi. L'opportunità non si limita alla semplice sostituzione di un ingrediente con un altro. Gli sviluppatori possono riprogettare i sistemi di additivi per ridurre il dosaggio, migliorare la durata e minimizzare le interazioni con i processi di riciclo. Le aziende che combinano l'approvvigionamento da fonti rinnovabili con una solida documentazione tecnica, il supporto normativo e una fornitura globale costante potrebbero instaurare relazioni più solide con i produttori multinazionali di imballaggi e di beni di consumo.
Sviluppi recenti
- Aprile 2026: Avient Corporation ha lanciato Hiformer Slip + Antistatic per film BOPP in America Latina. Questo liquido super-concentrato combina le funzioni di scorrimento migratorio e antistatico in un'unica formulazione, riducendo la complessità della formulazione e garantendo al contempo prestazioni costanti del film. Il lancio si rivolge direttamente ai trasformatori di BOPP che cercano un dosaggio semplificato, una maggiore efficienza di processo e proprietà superficiali controllate nella produzione di film per imballaggi.
- Giugno 2025: Palsgaard A/S ha introdotto Einar 987, un additivo polimerico di origine vegetale, concepito come alternativa alla chimica delle ammine etossilate nella lavorazione di polipropilene e polietilene. Il suo comportamento antistatico contribuisce a ridurre l'adesione delle polveri polimeriche durante la polimerizzazione, mentre l'azienda ha posizionato la formulazione come un'alternativa di grado alimentare, a bassa tossicità e adatta alla produzione di poliolefine.
Domande frequenti

- Analisi completa delle dimensioni e delle previsioni di mercato
- Analisi dettagliata della segmentazione
- Valutazione approfondita delle dinamiche di mercato
- Approfondimenti a livello regionale e nazionale
- Analisi del panorama competitivo e benchmarking aziendale
- Business intelligence strategica
Testimonianze

Il report di mercato sui sistemi SCADA di Insight Partners è completo, con preziosi spunti sulle tendenze attuali e sulle previsioni future. Il team si è dimostrato altamente professionale, reattivo e disponibile in ogni fase del progetto. Siamo molto soddisfatti e consigliamo vivamente i loro servizi.
RAN KEDEM Partner, Reali Technologies LTDs
Ho richiesto un report su un mercato software molto specifico e il team lo ha prodotto in pochi giorni. Le informazioni erano molto pertinenti e ben presentate. Ho quindi richiesto alcune modifiche e aggiunte al report. Il team è stato ancora una volta molto reattivo e ho ricevuto il report finale in meno di una settimana.
JEAN-HERVE JENN Presidente, Future Analytica
Abbiamo collaborato con The Insight Partners per un importante studio di mercato e una previsione. Ci hanno fornito informazioni chiare su opportunità e rischi, che ci hanno aiutato a definire i nostri piani. La loro ricerca è stata facile da usare e basata su dati solidi. Ci ha aiutato a prendere decisioni intelligenti e consapevoli. Li consigliamo vivamente.
PIYUSH NAGPAL Vicepresidente senior, Abbaglianti globali
Insight Partners ha fornito ricerche di mercato approfondite e ben strutturate, con una solida competenza nel settore. Il loro team si è dimostrato professionale e reattivo in ogni fase. Il sito web intuitivo ha reso l'accesso ai report di settore semplice e immediato. Li consigliamo vivamente per servizi di ricerca affidabili e di alta qualità.
YUKIHIKO ADACHI Amministratore delegato, Deep Blue, LLC.
Questa è la prima volta che acquisto un report di mercato da The Insight Partners. Sebbene inizialmente fossi indeciso, ho visitato il loro sito web e mi sono sentito più a mio agio nell'acquistare un report di mercato. Sono completamente soddisfatto della qualità del report e del servizio clienti. Avevo diverse domande e commenti sul report iniziale, ma dopo un paio di conversazioni via email con il loro analista credo di avere un report che posso utilizzare come input per il nostro processo di pianificazione strategica. Grazie mille per aver dedicato del tempo extra e aver reso questa esperienza positiva. Consiglierò sicuramente il vostro servizio ad altri e sarete la mia prima persona a cui rivolgermi quando avremo bisogno di ulteriori dati di mercato.
GIOVANNI SUZUKI Presidente e Amministratore Delegato, Consigliere di Amministrazione, Tecnologie BK
Desidero esprimere la mia gratitudine per il supporto e la professionalità dimostrati nel rispondere alla mia richiesta di informazioni sul mercato dei dispositivi medici in vitro per malattie infettive in Nigeria. Apprezzo la vostra pazienza, la vostra guida e la vostra disponibilità a offrirmi uno sconto, che alla fine ci ha permesso di concludere l'affare. Non vedo l'ora di collaborare con The Insight Partners in futuro, grazie anche all'impressione che mi avete lasciato dopo questo primo incontro.
Dott. Chijioke AMMINISTRATORE DELEGATO DI ONYIA, PineCrest Healthcare Ltd.Motivo dell'acquisto
- Processo decisionale informato
- Comprensione delle dinamiche di mercato
- Analisi competitiva
- Analisi dei clienti
- Previsioni di mercato
- Mitigazione del rischio
- Pianificazione strategica
- Giustificazione degli investimenti
- Identificazione dei mercati emergenti
- Miglioramento delle strategie di marketing
- Aumento dell'efficienza operativa
- Allineamento alle tendenze normative




















 Ottieni un campione gratuito per -