
帯電防止剤市場:動向・予測 2034
帯電防止剤市場規模と予測(2021年~2034年)、世界および地域別シェア、トレンド、成長機会分析レポートの対象範囲:ポリマータイプ別(ポリプロピレン(PP)、ポリエチレン(PE)、ポリ塩化ビニル(PVC)、その他)、用途別(包装、電子機器、自動車、その他)、地域別(北米、欧州、アジア太平洋、南米および中米)
- ステータス : 公開されたデータ
- レポートコード : TIPRE00005468
- カテゴリー : 化学薬品および材料
- ページ数 : 150
- 利用可能なレポート形式 :


- 最終更新日 : September 01, 2026


2025年の市場規模
1.76米ドル 万
基準年値
2034年の予測
2.69米ドル 万
2034年までに予測される
2026年~2034年の年平均成長率(CAGR)
4.79 %
成長率
対象市場
20.16米ドル 万
(2026年~2034年)
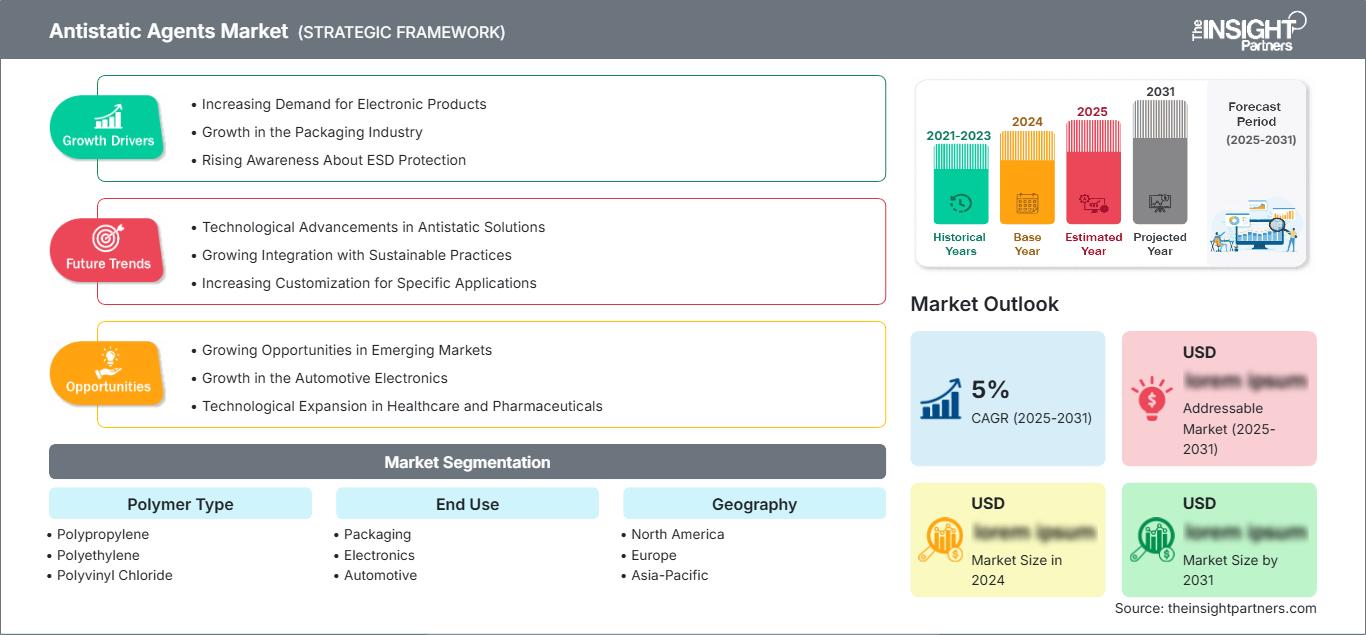
帯電防止剤市場は、2025年には17億6000万米ドルと評価され、 2034年には26億9000万米ドルに達すると予測されており、2026年から2034年にかけて年平均成長率(CAGR)4.79%で拡大すると見込まれています。で拡大すると見込まれています。需要は、表面抵抗率の制御が求められるポリマーフィルム、成形部品、電子パッケージ、自動車用プラスチックの使用増加によって支えられています。製品開発は、耐久性、低移行性、食品接触適合性、および用途に応じた帯電防止性能にますます重点が置かれています。
北米では、包装加工業者、電子機器メーカー、自動車用コンパウンダーがより厳しい静電気制御要件を持つ材料を採用するにつれて、着実な拡大が見込まれています。帯電防止剤市場規模は、2026年から2034年の間に年平均成長率(CAGR)4.6~5.0%で拡大すると予測されています。で成長すると予測されています。
帯電防止剤市場の評価と洞察
- 北米:この地域は2025年には27~31%のシェアを占め、 2026年から2034年にかけて年平均成長率(CAGR)4.6~5.0%で成長すると予測されている。予想されています。
- 米国:米国は2025年には北米の市場シェアの76~80%を占めると予想され、2026年から2034年にかけて年平均成長率(CAGR)4.5~4.9%で拡大すると見込まれている。、包装と電子機器が引き続き主要な用途となる見込みです。
- ヨーロッパ:ヨーロッパの市場シェアは2025年には23~27%と推定され、2026年から2034年にかけては年平均成長率(CAGR)4.2~4.6%で推移すると予測されている。で成長すると予測されており、規制要件や高性能ポリマー加工技術が普及を後押しするドイツ、フランス、イタリア、英国が牽引役となる。
- アジア太平洋地域:アジア太平洋地域は2025年には34~38%のシェアを占め、 2026年から2034年にかけて年平均成長率(CAGR)5.3~5.7%で成長すると予測されている。予測されており、中国、日本、韓国、インドが包装、電子機器、自動車の生産拡大を通じて成長を牽引する。
- 最大のセグメント:ポリプロピレンは、 2025年には市場シェアの42~46%を占めると推定され、2026年から2034年にかけて年平均成長率(CAGR)4.6~5.0%で成長すると予測されている。と予測されています。
- 高成長分野:自動車分野は、 2025年には市場シェアの18~22%を占めると推定され、2026年から2034年にかけて年平均成長率(CAGR)5.5~5.9%で拡大すると予測されている。 22%を占めると推定されています。
- 詳細に分析された主要企業:アルケマ、BASF SE、クラリアントAG、クロダ・インターナショナルPlc.、デュポン・ド・ヌムール社、エボニック・インダストリーズAG、花王株式会社、エメリー・オレオケミカルズLLC、ファイン・オーガニック・インダストリーズ・リミテッド、フォスター・コーポレーション。
出典: The Insight Partnersによる独自の調査、政府刊行物、企業の年次報告書、投資家向けプレゼンテーション、業界データベース、専門家へのインタビューに基づく分析。
帯電防止剤市場は、従来の移行性界面活性剤から、電荷の急速な減衰、優れた耐久性、そして光学特性や機械的特性への影響の低減を実現する新しい配合へと移行しつつあります。この傾向の主要因はポリマー適合性であり、PP、PE、PVCの加工要件はそれぞれ大きく異なるためです。また、多くの配合メーカーは、コンバーターが添加剤システムを簡素化できるよう、帯電防止剤に滑り性、離型性、分散性などの機能性を付加しています。
予測期間中、投資は永続的かつ低移行性の技術、天然由来の原料、およびマスターバッチ製品に向けられるでしょう。アジア太平洋地域は、フィルム押出成形、電子機器組立、自動車産業における用途があるため、引き続き重要な投資地域となります。食品接触化学物質、フッ素系化学物質、および材料構成に対する政府の関心の高まりは、より優れた技術と原料を用いた新たな配合の開発につながるでしょう。
帯電防止剤市場レポートの範囲
| レポート属性 | 詳細 |
|---|---|
| 2025年の市場規模 | 17億6000万米ドル |
| 2034年までの市場規模 | 26億9000万米ドル |
| 世界の年間平均成長率(2026年~2034年) | 4.79% |
| 履歴データ | 2021年~2024年 |
| 予測期間 | 2026年~2034年 |
帯電防止剤市場分析
帯電防止剤市場の成長は、ポリマー需要に大きく左右されます。静電気は、フィルム押出成形、成形、充填、包装、および取り扱い作業において、効率の低下や品質の劣化を引き起こすためです。バリューチェーンは、脂肪酸、アミン、エステル、界面活性剤、特殊ポリマー、無機物、添加剤製造、混合、マスターバッチ、ポリマー配合、変換、最終用途で構成されています。静電気によって製造工程の効率と品質が影響を受ける分野では、高い需要が存在します。
帯電防止剤の種類によって供給状況は異なり、移行型は通常低濃度で使用できますが、湿度や表面移行の影響を受けやすい一方、永久ポリマー系帯電防止剤は環境下でより高い効率と安定した性能を発揮します。包装加工業者は、コスト、移行性、透明性、摩擦係数、食品接触要件などを考慮します。電子機器業界や自動車業界は、制御された抵抗率、寸法安定性、熱性能、汚染防止に重点を置いています。
帯電防止剤市場レポートにおけるポジショニングは、単なる商品価格ではなく、用途に応じた配合に依存するようになってきています。アルケマは、ポリオレフィンマスターバッチ用のノロプラスト配合を販売しています。BASF SEは、幅広いポリマー加工能力に対応する同社の添加剤およびプロセス技術に関する知識を提供しています。クラリアントAGは、軟包装および硬質包装用途向けの帯電防止ソリューションを提供しており、花王株式会社は、複数のポリマーシステムにおいて、樹脂混練、マスターバッチ、およびコーティングに基づくソリューションを提供しています。
多機能製品への投資と地域密着型の技術サービス提供は戦略的に重要です。Croda International Plc.とEmery Oleochemicals LLCは、特殊化学品の力を活用しています。Fine Organic Industries Limitedは、BOPPフィルムおよび自動車用配合物向けの帯電防止製品を提供しています。DuPont de Nemours, Inc.、Evonik Industries AG、およびFoster Corporationは、配合および特殊材料のサービスを提供しています。メーカーは、低用量、長寿命、食品接触性、高速加工性といった特長によって、その地位を確立しています。
● レポートのカスタマイズ
貴社の具体的なビジネス要件に合わせて、このレポートをカスタマイズしてください。
本レポートは、お客様の事業目標、事業範囲、ターゲット市場に合わせてカスタマイズ可能です。カスタマイズオプションには、顧客セグメントの絞り込み、地域別分析、競合分析、戦略的洞察などがあり、情報に基づいた意思決定を支援します。
このレポートをカスタマイズする →調整可能な項目
- ● セグメンテーション
- ● 地理
- ● 競合分析
- ● 言語設定
帯電防止剤市場:戦略的洞察
地域別分析
北米の帯電防止剤市場
北米は、2025年には帯電防止剤市場の27~31%のシェアを占めると予測されており、2034年までの年平均成長率(CAGR)は4.6~5.0%と見込まれています。米国は、フレキシブル包装、エレクトロニクス、自動車、特殊配合などの産業が盛んなため、地域需要を牽引しています。メキシコは自動車組立や包装加工を通じて製造需要を支え、カナダは食品包装、工業用プラスチック、消費財製造を通じて貢献しています。
地域ごとの使用状況は、粉塵の付着、フィルムの目詰まり、静電気放電、および取り扱い上の問題を軽減する必要性によって左右されます。包装メーカーは現在、高速押出成形や印刷工程で良好な性能を発揮する帯電防止システムを優先的に採用しています。電子機器業界では表面抵抗の制御と汚染防止が重視される一方、自動車業界では美観や機械的特性を損なうことなく耐久性を重視しています。食品接触に関する規制や化学組成開示規制も、こうした傾向を後押ししています。
米国帯電防止剤市場
米国は2025年の北米市場シェアの約76~80%を占め、2034年まで年平均成長率(CAGR)4.5~4.9%で成長すると予測されています。用途としては、フレキシブルパッケージ、家電製品、工業部品、自動車内装、保護包装などが挙げられます。国内のコンパウンダーは、帯電防止特性を単なる後工程の仕上げ要件と捉えるのではなく、材料承認基準に含めるケースが増えています。
用途分野としては、マスターバッチ濃縮物、低移行性添加剤、特殊用途向けの永久帯電防止剤などが挙げられます。包装は引き続き重要な最終用途市場であり、特に充填および加工時に静電気の制御が必要なフィルムにおいてはその傾向が顕著です。電子機器市場ではより高い電気的特性が求められる一方、自動車市場ではPPやエンジニアリングプラスチックの使用がますます増加すると予想されます。
欧州帯電防止剤市場
欧州地域は2025年には推定23~27%の市場シェアを占め、年平均成長率(CAGR)は4.2~4.6%と予測されており、ドイツが地域内で最大の市場となる見込みです。同地域の需要を牽引する要因としては、自動車製造、包装加工、エレクトロニクス産業の発展、そしてより厳格な化学・循環型経済関連法規制などが挙げられます。
英国は包装材、医療用途プラスチック、電気部品、工業用フィルムの需要を維持している。ドイツの強固な地位は、自動車製造業、機械産業、電子産業、そしてポリマーコンパウンディングのバリューチェーンの発展に基づいている。フランスとイタリアは、食品包装、消費財、自動車部品、特殊プラスチックを通じて需要を積み上げている。
アジア太平洋地域の帯電防止剤市場
アジア太平洋地域は2025年には34~38%の市場シェアを占め、年平均成長率(CAGR)5.3~5.7%で拡大すると予測されており、地域別成長市場を牽引する存在となるでしょう。地域別消費量では中国が首位で、次いで日本、韓国、インド、オーストラリアが続きます。電子機器製造、BOPPフィルム製造、消費者向け包装、自動車生産など、幅広い用途で活用されています。
中国は、大規模なポリマー加工能力と電子機器・包装用途を兼ね備えている。日本と韓国は高性能ポリマーに注力している。インドは包装と自動車製造の拡大によって牽引されている。オーストラリアの需要は比較的小さいが、産業用途に特化している。高性能添加剤に対する地域的な需要は、現地生産とインフラ整備によって刺激される可能性がある。
中東・アフリカの帯電防止剤市場
中東・アフリカ地域は需要基盤が比較的小さいものの、プラスチック加工、包装、石油化学統合、工業製造といった分野が成長を支えている。この地域ではサウジアラビアが最大の市場であり、次いでアラブ首長国連邦、南アフリカが続く。同地域は、ポリマー原料の統合供給と、下流のプラスチック加工への投資によって恩恵を受けている。
サウジアラビアの石油化学産業環境はポリマーの製造・加工を可能にしており、アラブ首長国連邦は包装・製造施設への投資を進めている。南アフリカは食品包装、自動車部品、工業用ポリマーの分野に携わっている。中東・アフリカ地域のその他の地域は依然として細分化されているものの、インフラ整備と消費財製造への投資により、2034年まで年平均成長率(CAGR)4.1~4.5%の安定した成長が見込まれる。
セグメンテーション分析
ポリマーの種類
ポリマータイプセグメントは、2026年から2034年にかけて年平均成長率(CAGR)4.5~4.9%で拡大すると予測されています。選択は、樹脂の極性、結晶性、加工温度、表面移行性、湿度感受性、および必要な耐久性によって決定されます。PPは包装フィルムや自動車用成形部品に広く使用されているため、特に重要ですが、PEとPVCは、異なる移行性および加工特性に合わせて最適化された化学組成が必要です。
- ポリプロピレン: BOPP、CPP、射出成形部品、自動車用コンパウンドなどでは、透明性、表面仕上げ、加工効率を損なうことなく静電気制御が求められるため、ポリマー需要基盤としては最大規模を誇ります。
- ポリエチレン:需要はフィルム、袋、保護包装材、成形品に集中しており、帯電防止性能によって粉塵の付着、フィルムの取り扱い上の問題、静電気による生産の中断を軽減できる。
- ポリ塩化ビニル: PVC用途では、特に帯電防止性能が可塑剤、安定剤、顔料、および厳しい加工条件と両立する必要がある場合、柔軟性のあるシステムと硬質なシステムの両方に適合する配合が求められます。
最終用途
エンドユース分野は、2026年から2034年にかけて年平均成長率(CAGR)4.9~5.3%を記録すると予測されています。採用の可否は、静電気蓄積による運用上の影響によって異なります。包装分野では相当量の製品が必要とされますが、電子機器や自動車用途では、より厳密に管理された耐久性の高い性能が求められるため、高機能な配合や永久帯電防止技術の需要が高まります。
- 包装:フィルム、袋、容器、ラベル、保護材など、静電気制御によって充填、印刷、加工、粉塵管理、製品取り扱いが改善される分野において、包装は依然として主要な販路です。
- 電子機器:精密な静電気放散により、繊細な部品を保護し、静電気放電のリスクを低減し、包装、筐体、トレイ、製造環境における表面の清浄度を維持する必要があります。
- 自動車分野:帯電防止PPおよび関連ポリマー化合物の需要は増加しており、耐久性、外観、および表面特性の制御が重要な内装、保護部品、筐体、その他の用途に使用されています。
機会の概要
|
最終用途 |
収益貢献度(高/中/低) |
トレンドタグ |
導入段階 |
|---|---|---|---|
|
パッケージ |
高い |
フィルムコントロール |
成熟した |
|
エレクトロニクス |
中くらい |
ESD保護 |
スケーリング |
|
自動車 |
中くらい |
軽量化 |
スケーリング |
帯電防止剤市場の成長要因と影響分析
柔軟で高速なプラスチック包装の拡大
フレキシブルパッケージは、フィルム押出、印刷、充填、加工といった工程でポリマー表面が繰り返し摩擦や帯電にさらされるため、需要の大きな原動力となっています。生産ラインの高速化に伴い、静電気による中断は、粉塵の付着、フィルムの接着不良、ウェブの不安定性、取り扱い不良などを通じて、不釣り合いな損失を引き起こす可能性があります。帯電防止添加剤は、ポリマー構造を再設計することなく、これらの問題に対処する比較的低コストな方法を提供します。そのため、多層フィルム、BOPP、保護包装、軽量フォーマットの需要増加は、添加剤の継続的な消費を支えています。静電気制御に加え、光学的な透明度、密封性、印刷密着性、摩擦係数性能を維持できるサプライヤーは優位に立つことができます。市場への影響は添加剤の使用量にとどまらず、コンバーターは帯電防止性と滑り特性を兼ね備えた多機能配合をますます重視するようになり、配合の複雑さを軽減し、生産の一貫性を向上させています。
電子機器における静電気制御要求の高まり
電子機器製造は、静電気放電によって目に見える製品欠陥がなくても繊細な部品が損傷する可能性があるため、独自の価値領域を生み出しています。そのため、帯電防止包装、トレイ、フィルム、筐体、および取り扱い材料は、単なる表面の外観ではなく、電気的性能要件に基づいて評価されます。部品の小型化、アセンブリの高密度化、そしてますます高度化する電子システムへの移行に伴い、予測可能な電荷放散の重要性が高まっています。保管、輸送、繰り返しの取り扱い、または低湿度条件下でも性能が安定していなければならない場合、恒久的な帯電防止技術はより高い価値を発揮します。サプライヤーはまた、イオン汚染、アウトガス、透明性、および機械的完全性に関して、より厳しい要求に直面しています。これらの要件は、添加剤メーカー、配合業者、電子機器メーカー、および包装加工業者間の協力を促進し、技術的な認証障壁を強化し、差別化されていない汎用製品ではなく、特殊な配合の機会を生み出しています。
軽量自動車部品によりポリマーの機能性が向上する
自動車メーカーは、車両重量の削減と製造の柔軟性向上を図るため、内装、電気、構造、機能部品の一部において、金属をポリマーに置き換えています。この置き換えにより、表面特性の制御が求められるポリマー部品の数が増加しています。帯電防止性能は、部品が埃を引き寄せたり、電気系統と相互作用したり、長期間にわたって安定した表面特性が求められる場合に重要となります。電気自動車では、高電圧システムと電子部品によって電気的挙動に対する感度が高まるため、材料性能に関する要求がさらに複雑化します。そのため、配合メーカーは、耐衝撃性、外観、寸法安定性、加工性を損なうことなく静電気を放散する添加剤を求めています。PPやその他の自動車用ポリマーに合わせて帯電防止性能を調整できるサプライヤーは、配合の一貫性と長期的な信頼性が添加剤の購入価格の安さよりも重要視されることが多い、認定主導型の取引関係から恩恵を受けることができます。
帯電防止剤市場の将来動向
永久帯電防止化学の重要性が高まる
帯電防止剤市場の動向は、表面移行への依存度を低減する、永久的または高耐久性の技術がますます重視されるようになると予想されます。従来の移行性添加剤は、除去、洗浄、摩耗、または湿度変化にさらされると効果が低下する可能性があります。永久ポリマーシステムは、ポリマーマトリックス内または安定した導電性構造を通じて静電性能を維持することにより、これらの制約に対処できます。将来の配合では、添加量の低減、透明性の向上、リサイクルポリマーとの適合性の向上、および機械的特性への影響の最小化が目標となるでしょう。また、製品ライフサイクル全体を通して静電気制御を一定に保つ必要がある用途にも開発が注力されるでしょう。この変化により、電子機器、自動車、産業用包装、および再利用可能なポリマー部品など、初期の添加剤コストよりも長期的な性能が重視される分野で、プレミアム添加剤の機会が拡大する可能性があります。
多機能添加剤により配合の複雑さが軽減される
今後の製品開発では、帯電防止機能と滑り性、剥離性、分散性、潤滑性、加工性といった利点を組み合わせることが考えられます。このような多機能システムは、添加剤の在庫管理を簡素化し、添加箇所を減らし、ポリマー加工時の一貫性を向上させることができます。このアプローチは、複数の添加剤が相溶性の問題、表面のブルーム現象、摩擦係数の変動を引き起こす可能性がある高速フィルム製造において特に有効です。濃縮液状システムやマスターバッチも、より精密な添加が可能になり、自動生産への統合が容易になるため、普及が進む可能性があります。持続可能性への配慮もこの傾向に影響を与え、生産者は植物由来の原料、食品接触に関する規制への適合性、低揮発性配合、リサイクル工程と互換性のある化学物質などを評価するでしょう。複数の加工上の問題を1つの制御された配合で解決できる製品開発者は、顧客とのエンゲージメントを高め、認証サイクルを短縮できる可能性があります。
帯電防止剤市場の機会
電子機器パッケージング向けアプリケーション特化型ソリューションの開発
電子機器パッケージは、汎用静電気制御の枠を超えて事業を展開できるサプライヤーにとって戦略的な機会となります。メーカーは、トレイ、保護フィルム、ハウジング、部品キャリア、輸送用パッケージ向けに設計されたグレードを開発でき、表面抵抗率、湿度条件、清浄度、機械的要件に合わせて性能を調整できます。帯電防止剤市場の予測によると、静電気放電に伴う故障コストが特殊添加剤の追加コストを上回るため、電子機器関連の用途はプレミアムな位置付けを支えることができます。したがって、投資は、耐久性のある化学物質、低汚染プロファイル、繰り返し取り扱い後の安定した性能、エンジニアリングポリマーとの適合性を優先する必要があります。サプライヤーは、添加剤を単体の化学物質として販売するのではなく、用途テスト、材料認定、配合サポートを提供することで、自社の地位を強化することもできます。電子機器クラスターに近い地域での生産は、認定とサプライチェーンの障壁をさらに低減します。
バイオベース製剤および低移行性製剤の拡大
持続可能性に関する要件は、再生可能な原料を用いて帯電防止添加剤を開発し、厳しいポリマー加工環境下でも性能を維持する機会を生み出します。包装加工業者は、透明性、密封性、加工効率を損なうことなく、食品接触要件を満たし、企業の持続可能性目標をサポートする材料をますます必要としています。バイオベースエステル、植物由来界面活性剤、低移行技術への投資は、化学組成がますます厳しく精査される用途において、サプライヤーの差別化につながります。この機会は、ある成分を別の成分に置き換えることだけにとどまりません。開発者は、添加剤システムを再設計することで、投与量を削減し、耐久性を向上させ、リサイクルプロセスとの相互作用を最小限に抑えることができます。再生可能な原料調達と、堅牢な技術文書、規制対応、安定したグローバル供給を組み合わせた企業は、多国籍包装メーカーや消費財メーカーとのより強固な関係を築くことができるでしょう。
最近の動向
- 2026年4月:アヴィエント社は、ラテンアメリカでBOPPフィルム用ハイフォーマー・スリップ+帯電防止剤を発売しました。この超濃縮液は、移行性スリップ機能と帯電防止機能を1つの配合に組み合わせることで、配合の複雑さを軽減しつつ、安定したフィルム性能を実現します。今回の発売は、包装フィルム製造において、投与量の簡素化、加工効率の向上、表面特性の制御を求めるBOPP加工業者を主なターゲットとしています。
- 2025年6月:パルスガード社は、ポリプロピレンおよびポリエチレンの加工におけるエトキシ化アミン化学の代替品として設計された植物由来のポリマー添加剤「Einar 987」を発表しました。その帯電防止特性により、重合中のポリマー粉末の付着を低減する効果があり、同社はこの配合物を食品グレードで毒性の低い代替品として、ポリオレフィン製造に適した製品として位置付けています。
よくある質問

- 包括的な市場規模および予測分析
- 詳細なセグメンテーション分析
- 市場動向(ダイナミクス)の徹底的な評価
- 地域および国別のインサイト
- 競争環境および企業ベンチマーク
- 戦略的ビジネスインテリジェンス
お客様の声

Insight PartnersのSCADAシステム市場レポートは包括的で、現在のトレンドと将来の予測に関する貴重な洞察が含まれています。チームは終始、非常にプロフェッショナルで、対応が早く、サポートも充実していました。私たちは彼らのサービスに非常に満足しており、強くお勧めします。
ラン・ケデム パートナー, レアリテクノロジーズ株式会社
非常に特殊なソフトウェア市場に関するレポートを依頼したところ、チームは数日でレポートを作成してくれました。情報は非常に関連性が高く、分かりやすくまとめられていました。その後、レポートにいくつか修正と追加を依頼しましたが、チームは非常に迅速に対応し、1週間も経たないうちに最終レポートを受け取ることができました。
ジャン=エルヴェ・ジェン 会長, フューチャー・アナリティカ
重要な市場調査と予測のために、The Insight Partnersと協力しました。彼らは機会とリスクに関する明確な洞察を提供し、私たちの計画策定に役立ちました。彼らの調査は使いやすく、確かなデータに基づいており、賢明で自信に満ちた意思決定に役立ちました。彼らを強くお勧めします。
ピユーシュ・ナグパル 上級副社長, ハイビームグローバル
Insight Partnersは、深い専門知識に基づき、洞察力に富み、構造化された市場調査を提供しました。チームは終始プロフェッショナルで、対応力も抜群でした。ユーザーフレンドリーなウェブサイトにより、業界レポートへのアクセスもスムーズでした。信頼性の高い高品質な調査サービスをお探しなら、Insight Partnersを強くお勧めします。
安達幸彦 最高経営責任者(CEO), ディープブルーLLC。
The Insight Partnersから市場レポートを購入するのは今回が初めてです。最初は不安でしたが、ウェブサイトを見て、リスクを負ってでも購入してみようという気持ちになりました。レポートの品質とカスタマーサービスには大変満足しています。最初のレポートにはいくつか質問やコメントがありましたが、アナリストとメールで何度かやり取りした結果、戦略策定プロセスへのインプットとして活用できるレポートが完成しました。貴重なお時間を割いていただき、貴重な体験をさせていただき、誠にありがとうございました。他の方にもぜひお勧めしたいですし、今後さらに市場データが必要になった際には、まずThe Insight Partnersにご連絡させていただきます。
ジョン・スズキ 社長兼最高経営責任者、取締役, BKテクノロジーズ
ナイジェリアの感染症IVD市場に関する情報提供依頼に対し、ご対応いただいた際、ご尽力とプロフェッショナルな姿勢に深く感謝申し上げます。忍耐強く、的確なアドバイスをいただき、また、最終的に取引成立に至った割引のご提供にも深く感謝申し上げます。今回の最初の出会いで得た強い印象のおかげで、今後もThe Insight Partnersとの連携を心待ちにしております。
チジオケ博士 オニア マネージングディレクター, パインクレストヘルスケア株式会社購入理由
- 情報に基づいた意思決定
- 市場動向の理解
- 競合分析
- 顧客インサイト
- 市場予測
- リスク軽減
- 戦略計画
- 投資の正当性
- 新興市場の特定
- マーケティング戦略の強化
- 業務効率の向上
- 規制動向への対応




















 無料サンプルを入手 -